
Taille et part de marché des insecticides en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 15.11 Milliards de dollars |
| Taille du Marché (2027) | 15.85 Milliards de dollars |
| Taille du Marché (2032) | 20.16 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.93 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des insecticides en Amérique du Nord par Mordor Intelligence
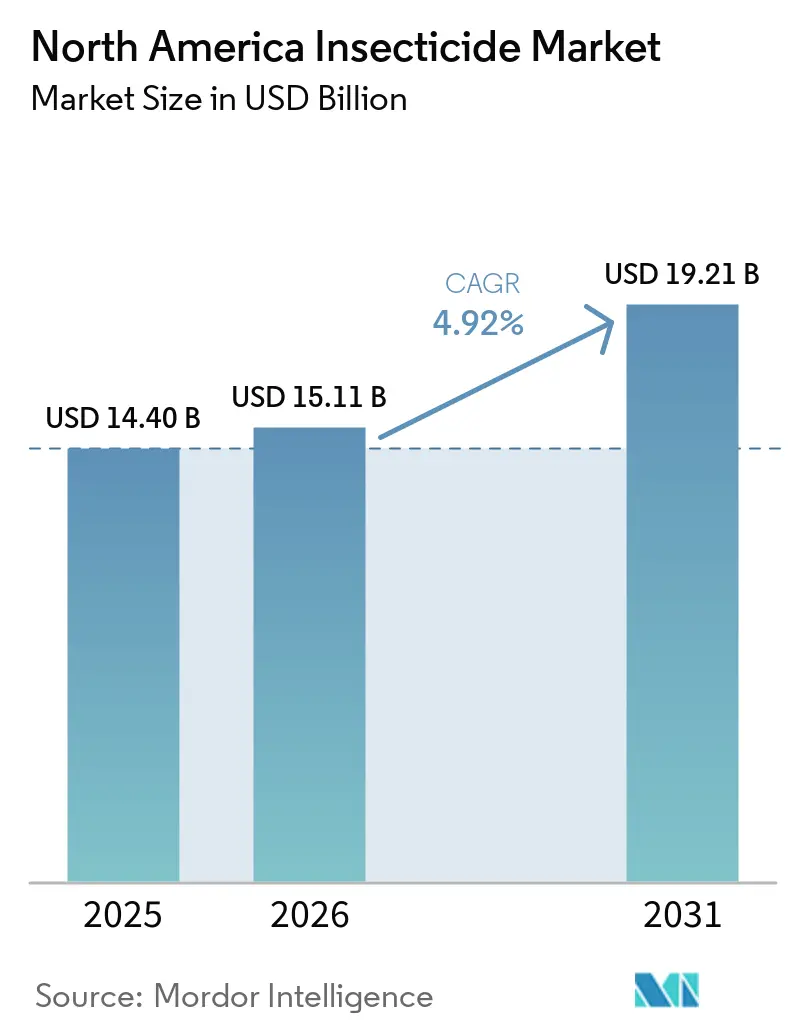
La taille du marché des insecticides en Amérique du Nord était évaluée à 15,11 milliards USD en 2026 et devrait croître de 15,85 milliards USD en 2027 à 20,16 milliards USD d'ici 2032, à un CAGR de 4,93 % de 2027 à 2032. La résistance aux ravageurs continue de maintenir la pertinence des programmes de lutte chimique dans les principaux systèmes de grandes cultures, même si les agriculteurs adoptent des méthodes d'application plus précises. Le marché évolue également vers des produits appliqués sur les semences et des programmes à faibles résidus, ce qui peut soutenir la croissance en valeur sans augmentation comparable du volume d'application. De nouveaux modes d'action deviennent de plus en plus importants à mesure que les agriculteurs ont besoin d'options de rotation qui protègent les cultures tout en gérant la résistance. Les révisions réglementaires, les exigences de production biologique et les restrictions d'utilisation limitent les opportunités pour certains produits, bien qu'elles créent également une demande pour des formulations différenciées. Les fournisseurs disposant de solides capacités d'homologation, d'un soutien technique et de larges portefeuilles de produits sont mieux positionnés pour répondre à cette demande en évolution.
Principaux Enseignements du Rapport
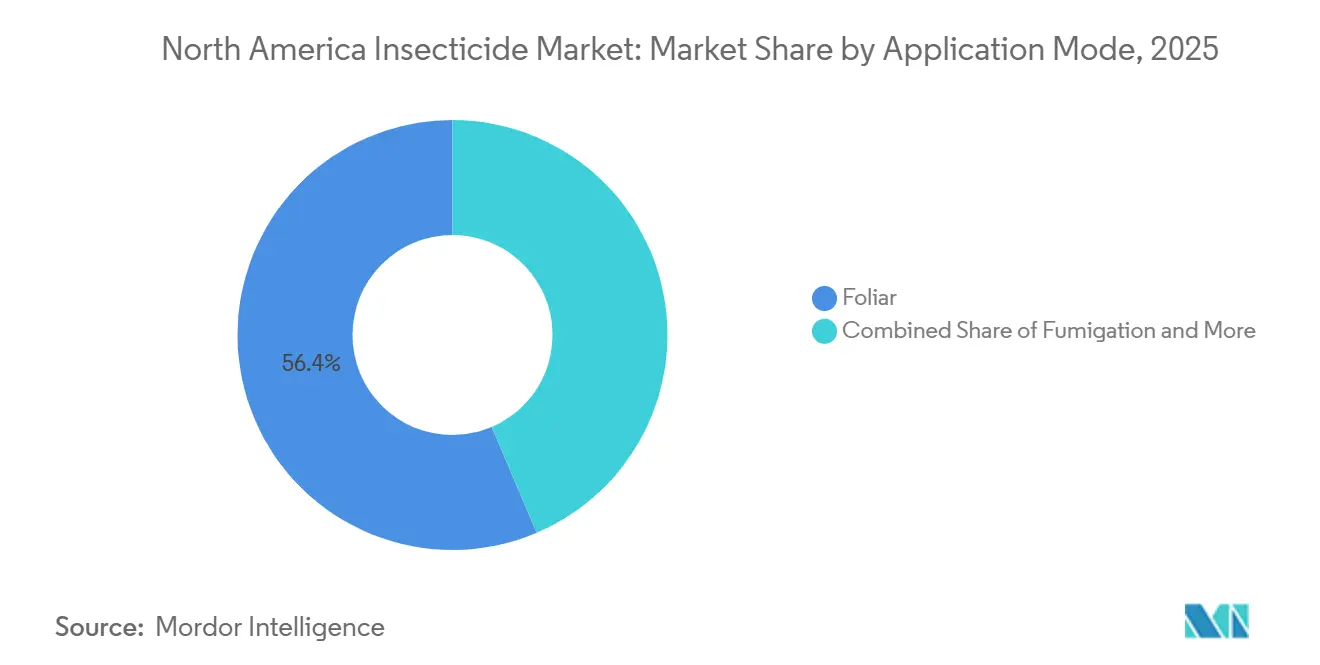
- Par mode d'application, l'application foliaire était le segment le plus important, représentant 56,4 % de la part du marché des insecticides en Amérique du Nord en 2026, tandis que le traitement des semences devrait croître au CAGR le plus rapide de 5,5 % de 2027 à 2032.
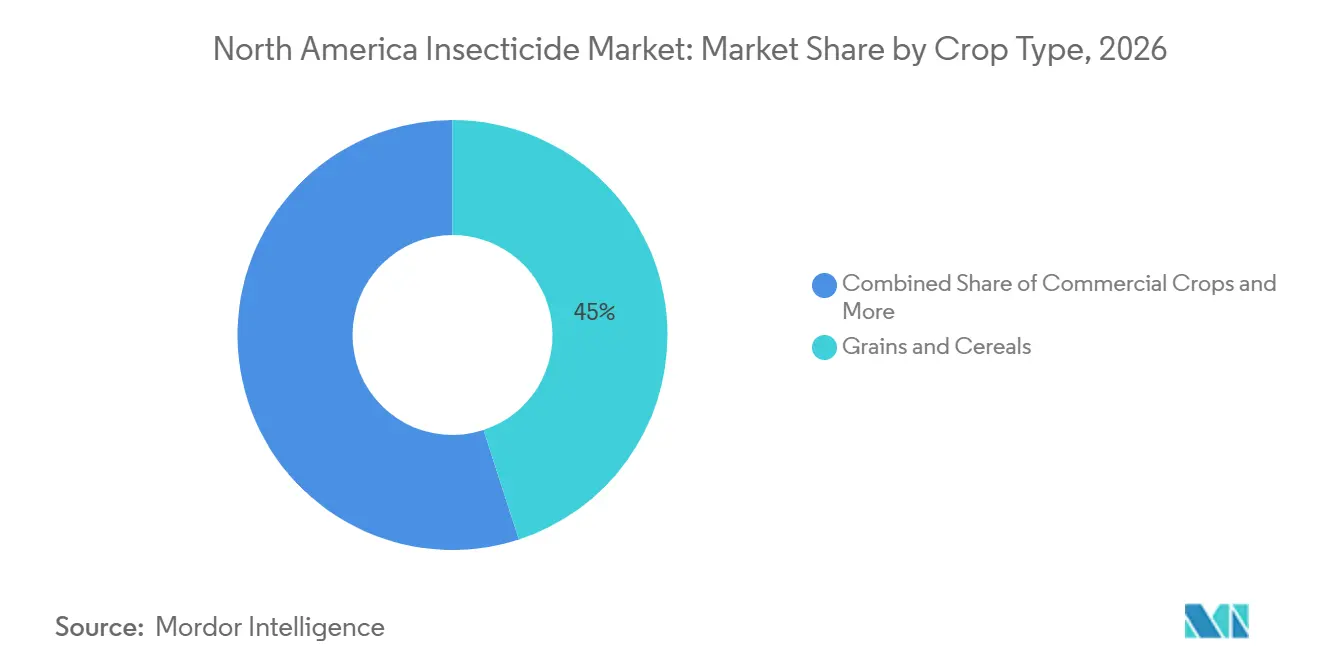
- Par type de culture, les céréales et grains étaient le segment le plus important, représentant 45,0 % de la taille du marché des insecticides en Amérique du Nord en 2026, tandis que les fruits et légumes devraient croître au CAGR le plus rapide de 5,1 % de 2027 à 2032.
- Par géographie, les États-Unis étaient le plus grand marché, représentant 91,0 % de la part du marché des insecticides en Amérique du Nord en 2026, tandis que le Mexique devrait croître au CAGR le plus rapide de 6,2 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| La résistance du chrysomèle des racines du maïs et du puceron du soja stimule la rotation des insecticides | +1.1% | Ceinture maïs-soja du Midwest des États-Unis, systèmes de grandes cultures des Prairies canadiennes | Moyen terme (2-4 ans) |
| Adoption du Traitement des Semences pour la Protection en Début de Saison | +0.9% | Systèmes maïs-soja des États-Unis, systèmes canola et blé du Canada | Court terme (≤ 2 ans) |
| Application de Précision et Agronomie Numérique Améliorant l'Efficacité des Insecticides | +0.7% | Grandes exploitations de cultures de rente des États-Unis, grandes fermes des Prairies canadiennes | Moyen terme (2-4 ans) |
| Expansion des cultures spécialisées à haute valeur ajoutée et de la production en serre | +0.6% | Amérique du Nord, cultures d'exportation du Mexique et chaînes d'approvisionnement premium alignées sur l'Union européenne | Long terme (≥ 4 ans) |
| Réglementations Étatiques sur les Pollinisateurs Orientant la Demande vers des Formulations à Moindre Risque | +0.5% | États-Unis, y compris la Californie et les États avec des restrictions sur les néonicotinoïdes | Court terme (≤ 2 ans) |
| La conformité aux résidus des cultures d'exportation oriente la sélection des insecticides | +0.4% | Horticulture d'exportation du Mexique et chaînes d'approvisionnement de cultures spécialisées des États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La résistance du chrysomèle des racines du maïs et du puceron du soja stimule la rotation des insecticides
La diminution de l'efficacité des traits Bacillus thuringiensis (Bt) et la résistance croissante aux insecticides chez les principaux ravageurs du maïs et du soja renforcent la nécessité de programmes diversifiés de gestion des insectes nuisibles à travers l'Amérique du Nord. Une étude publiée en septembre 2025 dans les Proceedings of the National Academy of Sciences a associé la résistance du chrysomèle des racines du maïs de l'Ouest aux protéines Bt à une augmentation des dommages d'alimentation dans les hybrides de maïs combinant plusieurs traits Bt et la technologie d'interférence ARN. Selon l'Extension et la Vulgarisation de l'Université d'État de l'Iowa en janvier 2026, des tactiques de gestion du chrysomèle des racines du maïs ont été utilisées sur 100 des 170 sites surveillés en Iowa en 2025, avec des combinaisons d'hybrides Bt et d'insecticides foliaires ou appliqués au sol signalées sur plusieurs sites. Par ailleurs, une étude de 2026 publiée dans le Journal of Economic Entomology a détecté des mutations associées à la résistance aux pyréthroïdes dans 99,9 % des 1 955 pucerons du soja collectés sur le terrain en Iowa[1]. Ces défis liés à la résistance accroissent l'importance de la surveillance, des évaluations des seuils de traitement et de la rotation des insecticides avec différents modes d'action lorsque les traitements sont justifiés.
Adoption du Traitement des Semences pour la Protection en Début de Saison
Le traitement des semences soutient la demande d'insecticides en Amérique du Nord en permettant une protection ciblée contre les insectes nuisibles en début de saison dans les principales grandes cultures, notamment le soja et le maïs. En appliquant des matières actives directement sur les semences avant la plantation, les agriculteurs peuvent protéger les plantules émergentes et réduire la dépendance à certaines applications en plein champ ou foliaires lorsque la pression des ravageurs et les conditions de la culture le permettent. Selon l'Association américaine du soja et le Conseil uni du soja en octobre 2024, une enquête auprès de 491 producteurs de soja dans les 17 principaux États producteurs de soja a révélé que 66 % des agriculteurs interrogés ont déclaré utiliser des insecticides comme traitements de semences, tandis que 90 % des superficies en soja représentées dans l'enquête ont été plantées avec des semences traitées. Cette adoption généralisée fournit un canal établi pour l'utilisation des insecticides à la plantation, en particulier là où les risques de ravageurs en début de saison justifient le traitement. Cependant, les avantages du traitement varient selon la pression des ravageurs et la localisation, et les exigences réglementaires diffèrent selon la matière active et la juridiction. Ces facteurs soutiennent la demande d'insecticides appliqués sur les semences dans le cadre de programmes de lutte intégrée contre les ravageurs ciblés.
Application de Précision et Agronomie Numérique Améliorant l'Efficacité des Insecticides
Les technologies d'application de précision et l'agronomie numérique améliorent l'efficacité de l'utilisation des insecticides à travers l'Amérique du Nord en aidant les agriculteurs à adapter les volumes de pulvérisation aux conditions des cultures et à la pression des ravageurs. Les systèmes de pulvérisation à débit variable utilisent des capteurs, des données géospatiales et des commandes automatisées de buses pour ajuster l'application de pesticides plutôt que d'appliquer un taux uniforme sur l'ensemble du champ. Une revue de 2025 publiée dans Computers and Electronics in Agriculture a examiné les technologies avancées de pulvérisation à débit variable et leur potentiel à améliorer l'efficacité des produits agrochimiques grâce à des décisions d'application guidées par capteurs et en temps réel. De plus, le Service de recherche agricole du Département de l'Agriculture des États-Unis a rapporté qu'un pulvérisateur intelligent testé dans un verger de pommiers commercial au Tennessee a réduit le volume de pesticides de 58 % tout en maintenant une couverture adéquate des pesticides dans presque tous les emplacements de la canopée évalués[2]. Ces avancées favorisent des applications d'insecticides plus ciblées, contribuent à réduire les dépenses d'intrants inutiles et améliorent l'efficacité de l'application. Par conséquent, l'application de précision remodèle les achats et l'utilisation des insecticides vers une gestion des ravageurs spécifique aux parcelles et basée sur les données, plutôt que d'augmenter nécessairement la consommation totale d'insecticides.
La conformité aux résidus des cultures d'exportation oriente la sélection des insecticides
Les producteurs de fruits et légumes orientés vers l'exportation en Amérique du Nord doivent gérer les insectes nuisibles tout en respectant les limites maximales de résidus (LMR) et les exigences de pré-récolte des marchés de destination. Les différences dans les normes de résidus de pesticides entre les pays importateurs influencent la sélection des insecticides, le calendrier d'application et la planification des récoltes, en particulier pour les cultures à haute valeur ajoutée telles que les avocats, les baies et autres produits frais. Selon l'Association des producteurs et exportateurs d'avocats du Mexique (APEAM), son programme de surveillance des pesticides évalue les vergers par cycles hebdomadaires, couvrant 315 vergers d'avocatiers par cycle pour soutenir la conformité aux résidus pour les expéditions à l'exportation. Ce cadre de surveillance souligne l'importance de gérer les résidus de pesticides tout au long de la production plutôt que de s'appuyer uniquement sur les tests des expéditions finies. Les producteurs orientés vers l'exportation doivent donc sélectionner des insecticides homologués avec des délais de pré-récolte appropriés, des directives d'application claires et des profils de résidus compatibles avec les exigences des marchés de destination. Les fournisseurs qui fournissent des conseils techniques sur la conformité aux étiquettes, le calendrier d'application et les normes des marchés d'exportation peuvent renforcer leur position dans ces chaînes d'approvisionnement. Alors que les acheteurs internationaux maintiennent des exigences strictes en matière de sécurité alimentaire, la conformité aux résidus continue d'influencer la sélection des insecticides et les pratiques d'application dans le secteur des cultures spécialisées orientées vers l'exportation en Amérique du Nord.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts de ré-homologation et délais d'examen de l'Agence de protection de l'environnement (EPA) et de l'Agence de réglementation de la lutte antiparasitaire (ARLA) | -0.8% | États-Unis en vertu de la Loi fédérale sur les insecticides, fongicides et rodenticides et de la Loi sur l'amélioration de l'homologation des pesticides de 2022 (PRIA 5), Canada | Long terme (≥ 4 ans) |
| Production Biologique et Substitution par des Produits Biologiques | -0.6% | Pacifique Nord-Ouest des États-Unis et Californie, superficies des Prairies canadiennes | Moyen terme (2-4 ans) |
| Restrictions d'Utilisation en Californie et dans les Provinces Réduisant les Fenêtres de Produits Disponibles | -0.4% | États-Unis, y compris la Californie et d'autres États avec des restrictions sur les néonicotinoïdes, et marchés provinciaux canadiens | Court terme (≤ 2 ans) |
| Fragmentation des Homologations Transfrontalières et des Limites Maximales de Résidus | -0.3% | Chaînes d'approvisionnement et programmes de produits d'exportation des États-Unis, du Canada et du Mexique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Production Biologique et Substitution par des Produits Biologiques
L'expansion de l'agriculture biologique et la demande de produits répondant à des normes spécifiques de résidus peuvent contraindre le marché adressable pour les insecticides synthétiques conventionnels dans certains segments de cultures nord-américains. Selon le Service de recherche économique du Département de l'agriculture des États-Unis, 7,2 millions d'acres aux États-Unis étaient certifiés biologiques en 2025, représentant une base de production substantielle soumise aux exigences de certification biologique[3]. En vertu des normes biologiques du Département de l'agriculture des États-Unis, les pesticides synthétiques sont interdits sauf s'ils sont spécifiquement autorisés dans la liste nationale, encourageant les agriculteurs biologiques à s'appuyer sur des pratiques préventives, culturales, mécaniques et biologiques éligibles de gestion des ravageurs. Cela limite l'utilisation de nombreux insecticides conventionnels sur les superficies certifiées biologiques et soutient la demande d'alternatives autorisées. De plus, les spécifications de résidus imposées par certains acheteurs peuvent influencer la sélection des insecticides dans les cultures à haute valeur ajoutée telles que les fraises et la laitue. Par conséquent, la production biologique et les exigences de résidus spécifiques aux cultures peuvent contraindre la demande d'insecticides conventionnels dans certains segments du marché des insecticides en Amérique du Nord.
Fragmentation des Homologations Transfrontalières et des Limites Maximales de Résidus
Les différences dans les exigences d'homologation des pesticides et les limites maximales de résidus (LMR) à travers les marchés nord-américains peuvent compliquer les décisions de protection des cultures pour les agriculteurs et les exportateurs approvisionnant les États-Unis, le Canada et le Mexique. Selon Santé Canada, les LMR peuvent varier d'un pays à l'autre en raison de différences dans la législation, les pratiques d'utilisation des pesticides, les conditions environnementales et les évaluations nationales des risques. Les producteurs exportateurs doivent donc tenir compte des exigences en matière de résidus du marché de destination ainsi que des étiquettes locales de pesticides lors de la sélection des programmes de protection des cultures. Ces différences peuvent accroître la nécessité de tests de résidus, de documentation de conformité et de coordination entre les agriculteurs, les conditionneurs et les distributeurs, en particulier pour les produits transitant par des chaînes d'approvisionnement transfrontalières. Lorsqu'un pesticide ne dispose pas d'une tolérance applicable ou d'une LMR autorisée pour une culture particulière sur le marché de destination, les exportateurs peuvent avoir besoin de reconsidérer leurs choix de traitement pour éviter le rejet des expéditions ou la perte d'accès au marché. Par conséquent, la fragmentation réglementaire peut contraindre l'utilisation de certains insecticides dans les systèmes de cultures orientées vers l'exportation et accroître l'importance des fournisseurs qui offrent une expertise en homologation et des conseils de conformité spécifiques aux marchés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Mode d'Application :
Le Traitement des Semences se Développe aux Côtés de l'Utilisation Foliaire ÉtablieL'application foliaire représentait 56,4 % de la part du marché des insecticides en Amérique du Nord en 2026, soutenue par une infrastructure de pulvérisation établie et sa polyvalence pour les cultures de grande diffusion et les cultures spécialisées. Les diamides, les pyréthroïdes et les organophosphorés restent pertinents pour les programmes de gestion foliaire des ravageurs, la sélection des produits et le calendrier d'application étant guidés par la surveillance des ravageurs, le statut de résistance et les exigences des étiquettes. La chimigation et le traitement du sol servent des systèmes de production spécifiques, en particulier là où l'infrastructure d'irrigation ou les ravageurs vivant dans le sol influencent les décisions de traitement, tandis que la fumigation reste concentrée dans certaines applications de cultures spécialisées et structurelles. La pulvérisation foliaire devrait conserver une position substantielle sur le marché car elle permet aux agriculteurs de répondre à la pression des ravageurs pendant la saison de croissance et d'appliquer des traitements quand et où ils sont nécessaires.
Le traitement des semences devrait être le mode d'application à la croissance la plus rapide, avec un CAGR prévu de 5,5 % de 2027 à 2032. L'application d'insecticides directement sur les semences offre une protection en début de saison contre certains ravageurs attaquant les semences et les plantules, réduisant le besoin de traitement de toute la canopée lorsque les conditions de ravageurs et l'efficacité des produits soutiennent cette approche. L'adoption est soutenue par la commodité de l'achat de semences traitées et le potentiel de cibler la protection à la plantation ; cependant, l'efficacité dépend du risque de ravageurs, du type de culture et de la matière active utilisée. Le traitement des semences se développe donc comme un mode d'application complémentaire plutôt que de remplacer nécessairement les insecticides foliaires dans les systèmes de cultures nord-américains.



Par type de culture :
les systèmes céréaliers dominent tandis que les cultures spécialisées stimulent la croissanceLes céréales et grains représentaient 45,0 % de la taille du marché des insecticides en Amérique du Nord en 2026, soutenus par une vaste culture du maïs, du blé et d'autres céréales aux États-Unis et au Canada. Ces cultures nécessitent une gestion des insectes pour protéger les rendements et la qualité des grains contre des ravageurs tels que le chrysomèle des racines du maïs, les pucerons et les chenilles. Les grandes superficies cultivées, les réseaux de distribution établis et les besoins récurrents de gestion saisonnière des ravageurs soutiennent la demande d'insecticides dans ce segment. Les légumineuses et oléagineux, notamment le soja et le canola, contribuent également à la demande régionale par le biais de traitements de semences et d'applications foliaires en cours de saison. Les cultures commerciales, notamment le coton, la canne à sucre et le tabac, nécessitent des programmes de lutte antiparasitaire spécifiques aux cultures, tandis que les applications pour le gazon et les plantes ornementales servent l'aménagement paysager, les terrains de golf et d'autres usages non agricoles. Ces systèmes de production variés soutiennent la demande pour de multiples formulations chimiques d'insecticides et méthodes d'application, renforçant la position des céréales et grains comme le plus grand segment par type de culture sur le marché des insecticides en Amérique du Nord.
Les fruits et légumes devraient être le segment par type de culture à la croissance la plus rapide, avec un CAGR prévu de 5,1 % de 2027 à 2032. La croissance est soutenue par la nécessité de protéger les produits à haute valeur ajoutée contre les dommages causés par les insectes tout en répondant aux exigences de qualité et aux limites applicables de résidus de pesticides sur les marchés intérieurs et d'exportation. Les producteurs de cultures spécialisées ont besoin d'insecticides adaptés à des populations de ravageurs spécifiques, à des stades de culture, à des délais de pré-récolte et aux exigences des marchés de destination. Les pratiques de lutte intégrée contre les ravageurs, notamment la surveillance des ravageurs et l'utilisation sélective des insecticides, soutiennent davantage la demande de produits différenciés. Par conséquent, les fournisseurs proposant des formulations efficaces spécifiques aux cultures, des conseils en gestion de la résistance et un soutien technique sur la conformité aux étiquettes sont positionnés pour répondre aux besoins évolutifs des producteurs de fruits et légumes à travers l'Amérique du Nord.

Analyse géographique
Marché des insecticides aux États-Unis
Les États-Unis représentaient 91,0 % de la part du marché des insecticides en Amérique du Nord en 2026, ce qui en fait le plus grand marché national. Sa position dominante est soutenue par une vaste culture de maïs et de soja, une agriculture commerciale à grande échelle et des réseaux de distribution de protection des cultures bien établis. Les besoins récurrents en gestion des ravageurs dans les principales grandes cultures maintiennent la demande d'insecticides ciblant la chrysomèle des racines du maïs, les pucerons et d'autres ravageurs d'importance économique. La production de cultures spécialisées en Californie, en Floride et dans le Nord-Ouest Pacifique soutient en outre la demande de formulations spécifiques aux cultures et de programmes d'application ciblés. Les décisions réglementaires de l'Agence de protection de l'environnement des États-Unis (EPA) influencent également les homologations de produits, les usages approuvés et l'adoption de nouvelles matières actives, renforçant ainsi l'influence du pays sur le marché des insecticides en Amérique du Nord dans son ensemble.
Marché des insecticides au Mexique
Le Mexique devrait être le marché national à la croissance la plus rapide, avec un CAGR projeté de 6,2 % entre 2026 et 2031. Cette croissance est soutenue par une production de fruits et légumes orientée vers l'exportation, une modernisation agricole et une intégration aux chaînes d'approvisionnement des États-Unis. Les producteurs exportateurs doivent tenir compte des homologations nationales de pesticides ainsi que des limites maximales de résidus (LMR) applicables et des autres exigences des marchés de destination. Ces conditions accroissent l'importance de la sélection de produits spécifiques aux cultures, du calendrier d'application et de la documentation de conformité. Les fournisseurs qui proposent des solutions insecticides efficaces, associées à une connaissance des homologations et à un accompagnement technique, sont bien positionnés pour répondre aux besoins croissants de protection des cultures orientée vers l'exportation au Mexique.
Marché des insecticides au Canada
Le marché canadien est soutenu par une agriculture mécanisée à grande échelle dans les provinces des Prairies, où le canola, le blé et d'autres grandes cultures génèrent une demande d'insecticides ciblant les ravageurs propres à chaque culture. Les traitements de semences et les applications foliaires restent pertinents lorsque la pression des ravageurs et les recommandations agronomiques justifient leur utilisation. Les conditions de culture provinciales, les exigences d'homologation des pesticides et les étiquettes des produits influencent les décisions de traitement, favorisant les fournisseurs qui assurent une distribution fiable et un soutien technique. D'autres opportunités régionales dépendent du périmètre de la définition du marché et de l'inclusion de territoires supplémentaires. À travers l'Amérique du Nord, les différences en matière de composition des cultures, de pression des ravageurs et d'exigences réglementaires orientent la sélection des produits et créent des opportunités pour les fournisseurs proposant des programmes insecticides efficaces et conformes.
Paysage concurrentiel
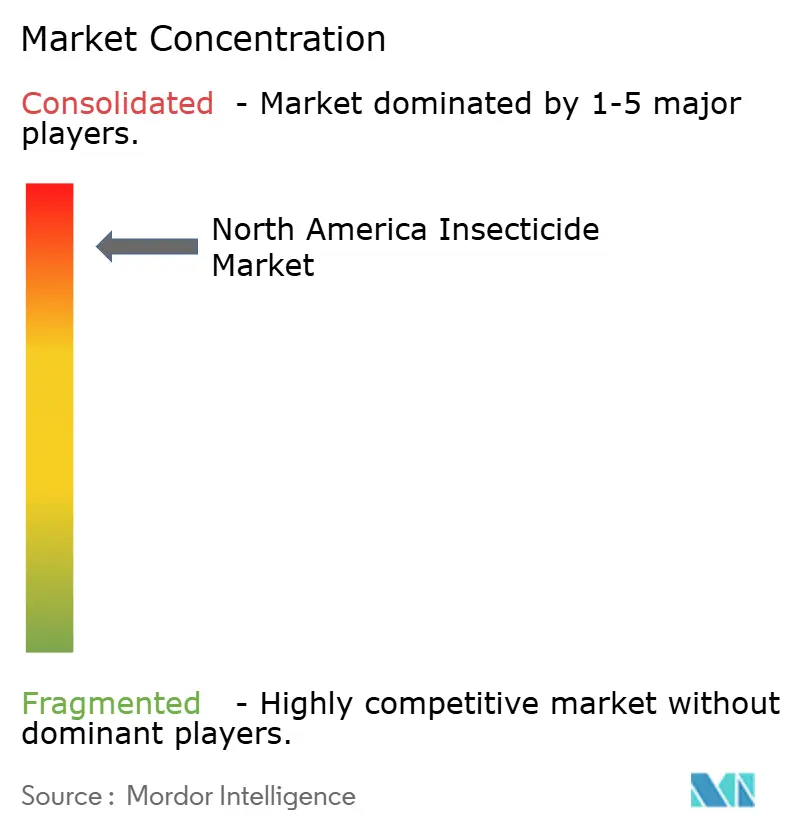
Concentration du Marché
Principales entreprises sur le marché des insecticides en Amérique du Nord
Le marché des insecticides en Amérique du Nord était modérément consolidé en 2026, avec Bayer AG, Corteva Agriscience, Syngenta Group, FMC Corporation et BASF SE représentant les principaux acteurs. La concurrence est répartie entre les entreprises multinationales de protection des cultures, les fabricants régionaux et les fournisseurs de produits génériques. Les principaux acteurs se font concurrence grâce à de larges portefeuilles d'insecticides, des matières actives propriétaires, des technologies de formulation, des capacités réglementaires et des réseaux de distribution établis. La concurrence varie entre les cultures de grande diffusion et les applications de cultures spécialisées, car les producteurs de maïs et de soja accordent la priorité à une gestion efficace de la résistance, tandis que les producteurs de fruits et légumes accordent une plus grande importance au contrôle des ravageurs spécifiques aux cultures, aux délais de pré-récolte et aux exigences en matière de résidus. Cette structure maintient la concurrence sur l'efficacité des produits, les prix, la couverture des homologations, la portée de la distribution et le soutien agronomique.
La différenciation concurrentielle est de plus en plus façonnée par de nouvelles matières actives et des produits conçus pour relever les défis de la résistance. En décembre 2025, Syngenta a annoncé l'homologation par l'Agence de protection de l'environnement des États-Unis (EPA) de sa technologie PLINAZOLIN, qui soutient des produits insecticides destinés aux cultures comprenant le maïs, le coton, les légumes et les arbres fruitiers. En octobre 2025, Nufarm America a homologué ses formulations de chlorantraniliprole Naxypro et Naxypro Plus auprès de l'Agence de protection de l'environnement des États-Unis. Ces développements illustrent comment les fournisseurs établis élargissent leurs portefeuilles grâce à des formulations chimiques différenciées pour répondre aux exigences de gestion des ravageurs spécifiques aux cultures.
Le marché offre également des opportunités pour les acteurs qui relèvent les défis de la gestion de la résistance, développent des solutions pour les cultures spécialisées à haute valeur ajoutée et fournissent un soutien technique fiable. Les producteurs de maïs et de soja ont besoin de programmes insecticides qui répondent à l'évolution de la résistance aux ravageurs, tandis que les producteurs de fruits et légumes ont besoin de produits adaptés à des ravageurs spécifiques, à des fenêtres d'application et aux limites de résidus applicables. Les acteurs multinationaux peuvent tirer parti de leurs capacités de recherche, de leur expertise réglementaire et de leurs vastes réseaux de distribution. Les fabricants régionaux et les fournisseurs de produits génériques peuvent se faire concurrence grâce à des formulations rentables, à la disponibilité des produits et à des relations clients établies. Par conséquent, le positionnement concurrentiel sur le marché des insecticides en Amérique du Nord dépend de la combinaison de l'efficacité des produits, de l'innovation, de la conformité réglementaire, de la solidité de la distribution et du soutien agronomique pratique plutôt que de s'appuyer uniquement sur la taille du portefeuille ou le prix.
Leaders du secteur des insecticides en Amérique du Nord
-
Bayer AG
-
FMC Corporation
-
Corteva Agriscience, LLC (Corteva, Inc.)
-
Syngenta Crop Protection, LLC (Syngenta Group Co., Ltd.)
-
BASF Agricultural Solutions US LLC (BASF SE)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Insecticides en Amérique du Nord Entreprises couvertes dans ce rapport
- Albaugh, LLC (Albaugh Family Holdings, Inc.)
- AMVAC Chemical Corporation (American Vanguard Corporation)
- Atticus, LLC
- BASF Agricultural Solutions US LLC (BASF SE)
- Bayer CropScience LP (Bayer Aktiengesellschaft)
- Corteva Agriscience, LLC (Corteva, Inc.)
- FMC Corporation
- Gowan Company, LLC (Gowan Group)
- HELM AGRO US, INC. (HELM AG)
- Nufarm Americas, Inc. (Nufarm Limited)
- Syngenta Crop Protection, LLC (Syngenta Group Co., Ltd.)
- UPL NA Inc. (UPL Limited)
- Valent U.S.A. LLC
Développements industriels récents dans Marché des Insecticides en Amérique du Nord
- Avril 2026 : Le Mexique a publié un décret présidentiel dans le Journal officiel de la Fédération le 24 avril 2026, modifiant les réglementations couvrant les homologations de pesticides, les autorisations d'importation et d'exportation, et les certificats d'exportation.
- Mars 2026 : Syngenta Professional Solutions a lancé WeevilTrak Plus le 26 mars 2026, intégrant l'insecticide/acaricide Atexzo dans son programme annuel de gestion du charançon du pâturin annuel. Le programme combine des informations de surveillance avec des options d'insecticides pour soutenir la lutte antiparasitaire, la flexibilité d'application et la gestion de la résistance dans les systèmes de terrains de golf et de gazon.
- Décembre 2025 : Syngenta a annoncé que l'Agence de protection de l'environnement des États-Unis (EPA) avait homologué sa technologie PLINAZOLIN pour cinq produits insecticides (Opello, Equento, Vertento, Incipio et Zivalgo). Le portefeuille comprend des insecticides appliqués au sol, en traitement de semences et foliaires pour des cultures telles que le maïs, le coton, les légumes, les céréales et les arbres fruitiers.
Périmètre du rapport sur le marché des insecticides en Amérique du Nord
Les insecticides sont des substances chimiques utilisées pour prévenir, contrôler, repousser ou éliminer les insectes nuisibles qui endommagent les cultures. Le périmètre inclut les insecticides chimiques synthétiques appliqués par contact, ingestion, absorption systémique par les plantes ou fumigation, à l'exclusion des insecticides biologiques, des biopesticides et d'autres solutions de lutte antiparasitaire non chimiques.
Le rapport sur le marché des insecticides en Amérique du Nord est segmenté par mode d'application (chimigation, foliaire, fumigation, traitement des semences et traitement du sol), par type de culture (cultures commerciales, fruits et légumes, céréales et grains, légumineuses et oléagineux, et gazon et plantes ornementales), et par géographie (Canada, Mexique, États-Unis et reste de l'Amérique du Nord). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (tonnes métriques).
Aperçu de la segmentation
| Chimigation |
| Foliaire |
| Fumigation |
| Traitement des semences |
| Traitement du sol |
| Cultures commerciales |
| Fruits et légumes |
| Céréales et grains |
| Légumineuses et oléagineux |
| Gazon et plantes ornementales |
| Canada |
| Mexique |
| États-Unis |
| Reste de l'Amérique du Nord |
| Mode d'application | Chimigation |
| Foliaire | |
| Fumigation | |
| Traitement des semences | |
| Traitement du sol | |
| Type de culture | Cultures commerciales |
| Fruits et légumes | |
| Céréales et grains | |
| Légumineuses et oléagineux | |
| Gazon et plantes ornementales | |
| Pays | Canada |
| Mexique | |
| États-Unis | |
| Reste de l'Amérique du Nord |
Définition du marché
- Fonction - Les insecticides sont des produits chimiques utilisés pour contrôler ou empêcher les insectes d'endommager les cultures et de prévenir les pertes de rendement.
- Mode d'application - Le foliaire, le traitement des semences, le traitement du sol, la chimigation et la fumigation sont les différents types de modes d'application par lesquels les produits chimiques de protection des cultures sont appliqués aux cultures.
- Type de culture - Ceci représente la consommation de produits chimiques de protection des cultures par les céréales, les légumineuses, les oléagineux, les fruits, les légumes, le gazon et les cultures ornementales.
| Mot-clé | Définition |
|---|---|
| GIH | La gestion intégrée des herbes indésirables (GIH) est une approche visant à intégrer de multiples techniques de contrôle des mauvaises herbes tout au long de la saison de croissance afin de donner aux producteurs la meilleure chance de contrôler les mauvaises herbes problématiques. |
| Hôte | Les hôtes sont les plantes qui établissent des relations avec des micro-organismes bénéfiques et les aident à se coloniser. |
| Agent pathogène | Organisme responsable d'une maladie. |
| Herbigation | L'herbigation est une méthode efficace d'application d'herbicides par les systèmes d'irrigation. |
| Limites maximales de résidus (LMR) | La limite maximale de résidus (LMR) est la limite maximale autorisée de résidus de pesticides dans les aliments ou les aliments pour animaux obtenus à partir de plantes et d'animaux. |
| IoT | L'Internet des objets (IoT) est un réseau d'appareils interconnectés qui se connectent et échangent des données avec d'autres appareils IoT et le nuage. |
| Variétés tolérantes aux herbicides (VTH) | Les variétés tolérantes aux herbicides sont des espèces végétales qui ont été génétiquement modifiées pour résister aux herbicides utilisés sur les cultures. |
| Chimigation | La chimigation est une méthode d'application de pesticides aux cultures par le biais d'un système d'irrigation. |
| Protection des cultures | La protection des cultures est une méthode de protection des rendements des cultures contre différents ravageurs, notamment les insectes, les mauvaises herbes, les maladies des plantes et d'autres éléments qui causent des dommages aux cultures agricoles. |
| Traitement des semences | Le traitement des semences aide à désinfecter les semences ou les plantules contre les ravageurs véhiculés par les semences ou le sol. Les produits chimiques de protection des cultures, tels que les fongicides, les insecticides ou les nématicides, sont couramment utilisés pour le traitement des semences. |
| Fumigation | La fumigation est l'application de produits chimiques de protection des cultures sous forme gazeuse pour contrôler les ravageurs. |
| Appât | Un appât est un aliment ou un autre matériau utilisé pour attirer un ravageur et le tuer par diverses méthodes, notamment l'empoisonnement. |
| Fongicide de contact | Les pesticides de contact empêchent la contamination des cultures et combattent les agents pathogènes fongiques. Ils n'agissent sur les ravageurs (champignons) que lorsqu'ils entrent en contact avec eux. |
| Fongicide systémique | Un fongicide systémique est un composé absorbé par une plante puis transloqué à l'intérieur de la plante, protégeant ainsi la plante contre l'attaque des agents pathogènes. |
| Administration médicamenteuse de masse (AMM) | L'administration médicamenteuse de masse est la stratégie visant à contrôler ou à éliminer de nombreuses maladies tropicales négligées. |
| Mollusques | Les mollusques sont des ravageurs qui se nourrissent des cultures, causant des dommages aux cultures et des pertes de rendement. Les mollusques comprennent les pieuvres, les calmars, les escargots et les limaces. |
| Herbicide de pré-levée | Les herbicides de pré-levée sont une forme de contrôle chimique des mauvaises herbes qui empêche les plantules de mauvaises herbes germées de s'établir. |
| Herbicide de post-levée | Les herbicides de post-levée sont appliqués sur le terrain agricole pour contrôler les mauvaises herbes après la levée (germination) des semences ou des plantules. |
| Substances actives | Les substances actives sont les produits chimiques contenus dans les produits pesticides qui tuent, contrôlent ou repoussent les ravageurs. |
| Département de l'agriculture des États-Unis (USDA) | Le Département de l'agriculture fournit un leadership sur les questions relatives à l'alimentation, à l'agriculture, aux ressources naturelles et aux domaines connexes. |
| Société américaine de phytologie des mauvaises herbes (WSSA) | La WSSA, société professionnelle à but non lucratif, promeut les activités de recherche, d'éducation et de sensibilisation liées aux mauvaises herbes. |
| Concentré en suspension | Le concentré en suspension (CS) est l'une des formulations de produits chimiques de protection des cultures avec des substances actives solides dispersées dans l'eau. |
| Poudre mouillable | Une poudre mouillable (PM) est une formulation en poudre qui forme une suspension lorsqu'elle est mélangée à de l'eau avant la pulvérisation. |
| Concentré émulsifiable | Le concentré émulsifiable (CE) est une formulation liquide concentrée de pesticide qui doit être diluée avec de l'eau pour créer une solution à pulvériser. |
| Nématodes phytoparasites | Les nématodes parasites se nourrissent des racines des cultures, causant des dommages aux racines. Ces dommages permettent une infestation facile de la plante par des agents pathogènes telluriques, ce qui entraîne des pertes de cultures ou de rendement. |
| Stratégie australienne contre les mauvaises herbes (SAH) | La stratégie australienne contre les mauvaises herbes, gérée par le Comité de l'environnement et des espèces envahissantes, fournit des orientations nationales sur la gestion des mauvaises herbes. |
| Société japonaise des sciences phytologiques des mauvaises herbes (WSSJ) | La WSSJ vise à contribuer à la prévention des dommages causés par les mauvaises herbes et à la valorisation des mauvaises herbes en offrant des opportunités de présentation de recherches et d'échange d'informations. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Afin de construire une méthodologie de prévision robuste, les variables et les facteurs identifiés à l'étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont fixées et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les avis des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




