
Tamanho e Participação do Mercado de Direção Hidráulica Eletricamente Assistida da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.45 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.56 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.28 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.82 % |
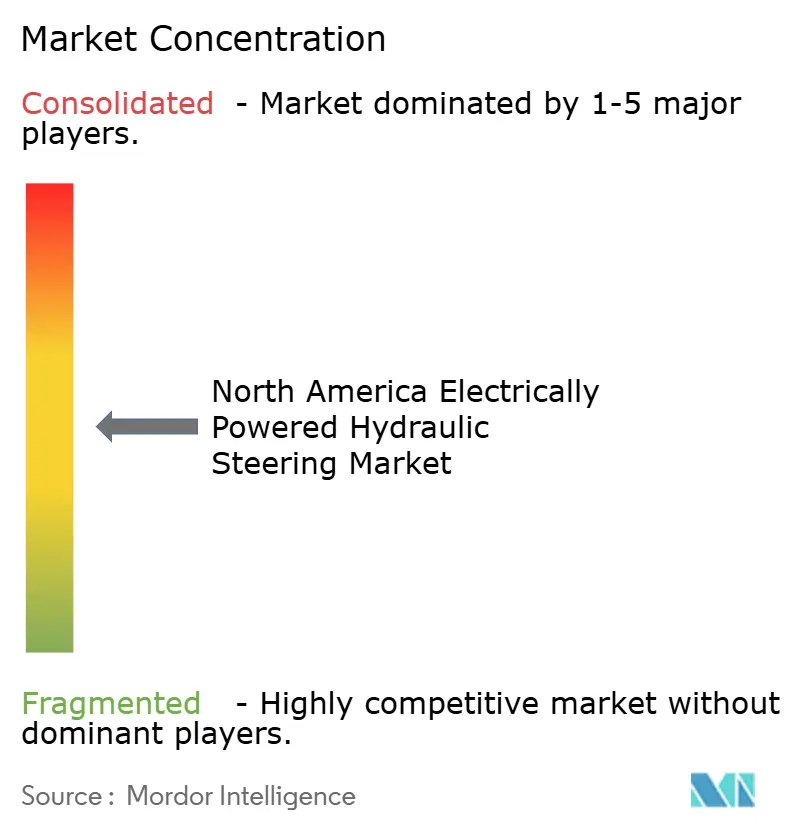
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Direção Hidráulica Eletricamente Assistida da América do Norte por Mordor Intelligence
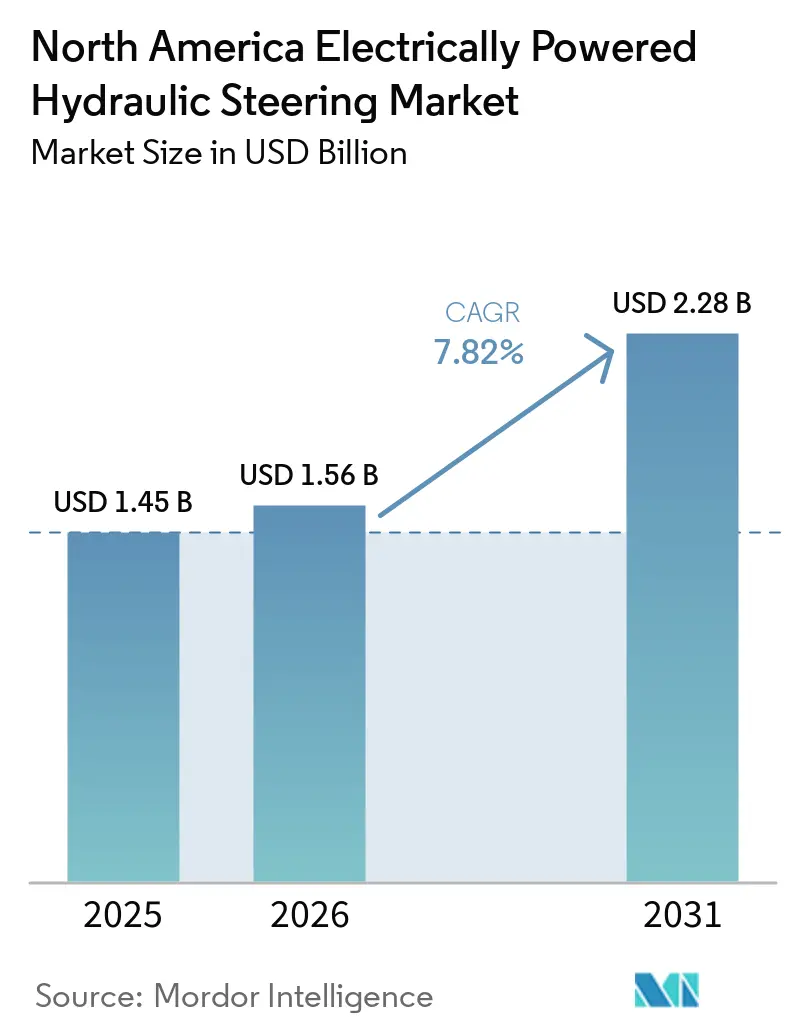
O tamanho do mercado de direção hidráulica eletro-hidráulica da América do Norte foi avaliado em 1,45 bilhões de USD em 2025 e está projetado para expandir de 1,56 bilhões de USD em 2026 para 2,28 bilhões de USD até 2031, registrando um CAGR de 7,82% entre 2026 e 2031. O mercado de direção hidráulica eletro-hidráulica da América do Norte permanece vinculado a aplicações que necessitam de forte assistência hidráulica e uma bomba acionada eletricamente. Este design é relevante onde as cargas dos veículos, as funções de reboque e as temperaturas de operação exercem pressão sobre sistemas de direção menores. Também oferece aos fabricantes de veículos uma forma de fornecer assistência de direção quando o motor não está em funcionamento. O mercado de direção hidráulica eletro-hidráulica da América do Norte, portanto, tem um papel mais claro em veículos comerciais, picapes maiores e plataformas eletrificadas do que em carros de passeio compactos. As decisões dos fornecedores dependem cada vez mais do controle por software, da validação de segurança e da capacidade de atender aos programas de fabricação regionais.
Principais Conclusões do Relatório
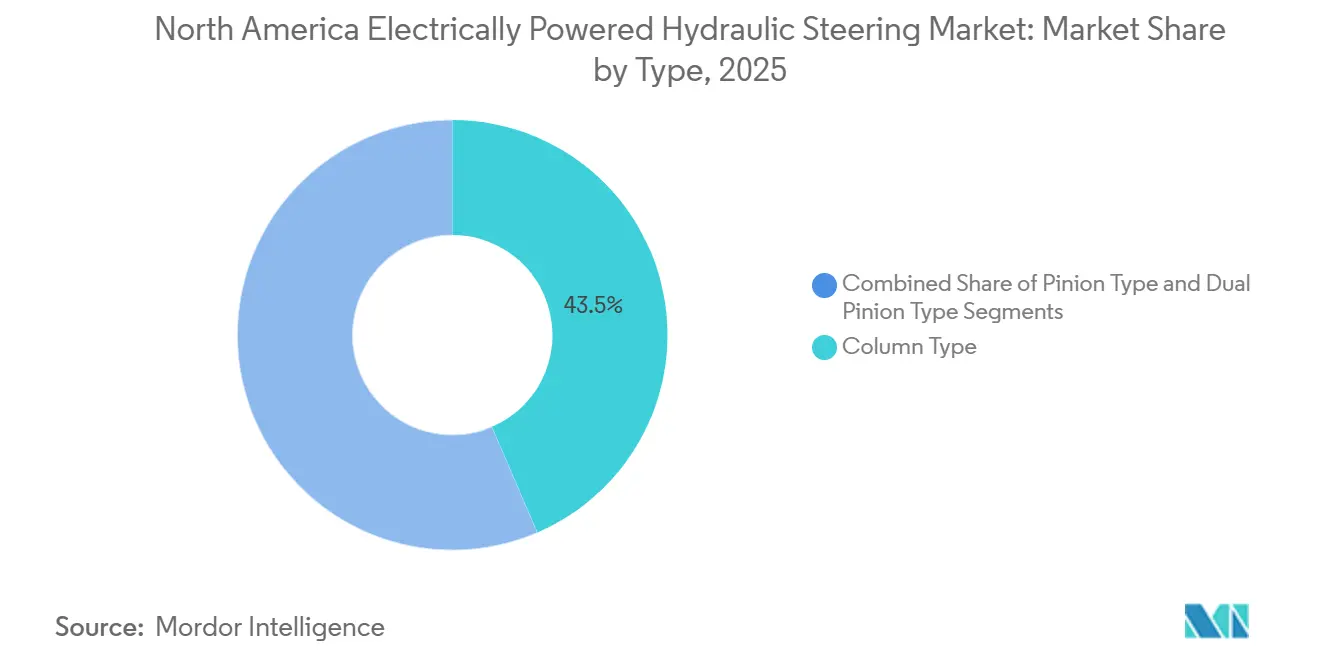
- Por tipo, o tipo de coluna detinha 43,53% da participação do mercado de direção eletro-hidráulica da América do Norte em 2025, enquanto o tipo de duplo pinhão deve registrar o maior CAGR projetado de 9,33% até 2031.
- Por tipo de componente, os motores de direção responderam por 31,38% da receita em 2025, enquanto os conjuntos de sensores e ECU devem registrar o maior CAGR projetado de 10,09% até 2031.
- Por tipo de veículo, os veículos comerciais detinham 58,72% da receita em 2025 e devem registrar o maior CAGR projetado de 9,08% até 2031.
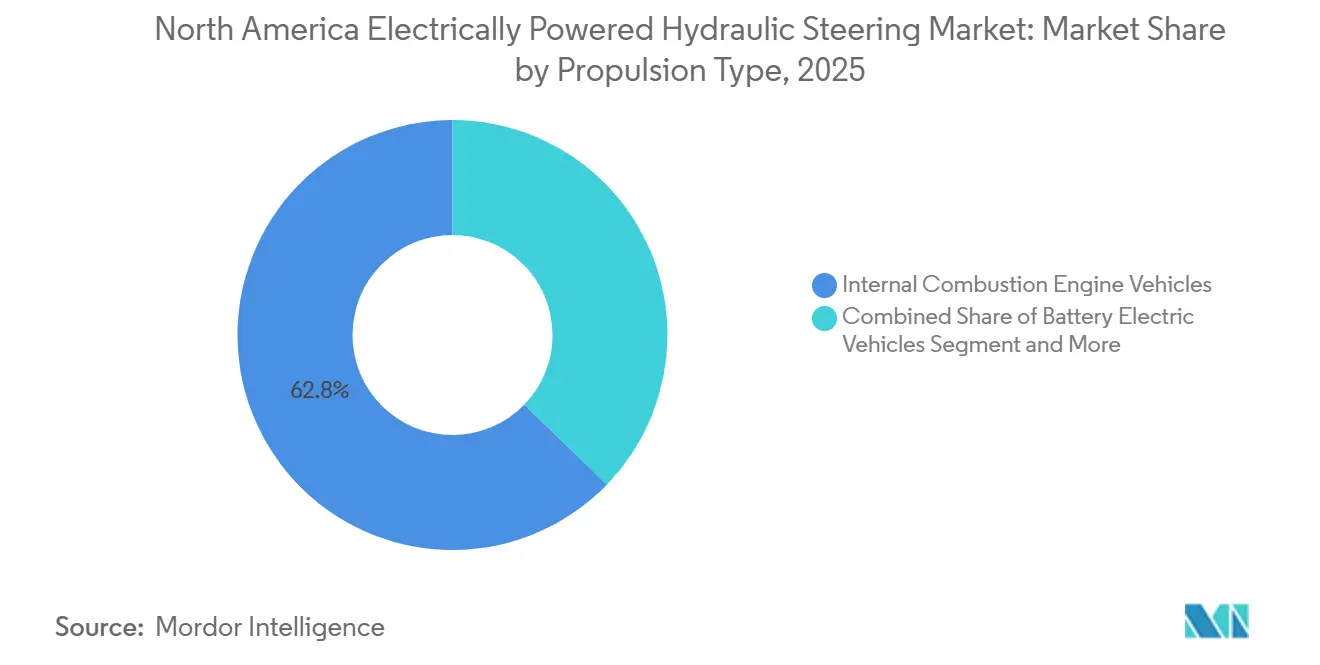
- Por tipo de propulsão, os veículos com motor de combustão interna detinham 62,76% da receita em 2025, enquanto os veículos elétricos a bateria devem registrar o maior CAGR projetado de 13,24% até 2031.
- Por canal de vendas, os canais de fabricantes de equipamento original detinham 89,09% da receita em 2025, enquanto o mercado de pós-venda deve registrar o maior CAGR projetado de 8,83% até 2031.
- Por geografia, os Estados Unidos detinham 83,01% da receita em 2025, enquanto o México deve registrar o maior CAGR projetado de 7,98% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eletrificação de Veículos Comerciais | +2.4% | Califórnia, Texas, Michigan, Ontário | Médio prazo (2 a 4 anos) |
| Crescimento do Conteúdo de SUVs, Picapes e Veículos Utilitários Leves | +1.8% | Michigan, Tennessee, Texas, Alabama, Ontário | Curto prazo (≤ 2 anos) |
| Assistência de Direção Compatível com ADAS | +1.4% | Michigan, Ohio, Califórnia | Médio prazo (2 a 4 anos) |
| Demanda por Direção de Alta Tensão em Plataformas Elétricas Pesadas | +1.2% | Califórnia, Texas, Ontário | Médio prazo (2 a 4 anos) |
| Economia de Combustível por Demanda de Energia | +0.9% | América do Norte em geral | Curto prazo (≤ 2 anos) |
| Eficiência da Bomba de Fluxo Variável Controlada por Software | +0.7% | Michigan, Indiana | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação de Veículos Comerciais
Os veículos comerciais elétricos necessitam de um sistema de direção que opere sem uma bomba acionada pelo motor. A direção eletro-hidráulica atende a essa necessidade por meio de um conjunto de motor elétrico e bomba que pode funcionar independentemente da rotação do motor. O mercado de direção eletro-hidráulica da América do Norte se beneficia quando as frotas adicionam caminhões e ônibus elétricos a bateria aos seus planos operacionais. A Agência Internacional de Energia relatou que as vendas regionais de caminhões elétricos aumentaram significativamente em 2025, o que apoia a direção da demanda por sistemas de veículos com alimentação independente[1] Agência Internacional de Energia, "Tendências em Outros Modos de Veículos Elétricos," Perspectiva Global de Veículos Elétricos 2026, iea.org. Os operadores de frotas também precisam de componentes que possam suportar uso repetido, cargas elevadas nos eixos e longos ciclos de trabalho. Isso favorece fornecedores estabelecidos que possam apoiar os fabricantes de veículos durante o desenvolvimento, os testes e o planejamento de serviços.
Crescimento do Conteúdo de SUVs, Picapes e Veículos Utilitários Leves
As picapes grandes e os veículos utilitários esportivos continuam sendo importantes canais para a direção eletro-hidráulica porque são frequentemente utilizados para reboque, carga e trabalho fora de estrada. Essas condições de operação podem exigir mais assistência de direção do que os veículos menores necessitam. A General Motors reportou fortes vendas de picapes de tamanho completo em 2025, demonstrando a contínua importância dessa categoria de veículos na região[2]General Motors, "GM Lidera o Setor dos EUA, Vendas de 2025 Crescem 6%," Relações com Investidores da General Motors, investor.gm.com. O mercado de direção eletro-hidráulica da América do Norte ganha suporte quando os programas de veículos mantêm hardware adequado para uso exigente. As versões híbridas de veículos maiores também precisam de suporte de direção quando o motor de combustão está temporariamente desligado. Os fabricantes de veículos podem, portanto, manter designs eletro-hidráulicos em programas selecionados mesmo enquanto utilizam direção elétrica em outros veículos leves.
Assistência de Direção Compatível com ADAS
As funções de assistência ao condutor requerem equipamentos de direção capazes de receber e responder a comandos eletrônicos. Os sistemas eletro-hidráulicos modernos combinam um motor, controlador, sensores e assistência hidráulica em um único sistema operacional. Essa configuração pode suportar orientação de faixa, correções automáticas de direção e funções de segurança quando atende aos requisitos de validação específicos do veículo. O mercado de direção eletro-hidráulica da América do Norte é moldado pela crescente importância do software calibrado e de entradas de sensores confiáveis. Os programas de veículos comerciais podem atribuir valor particular a sistemas de direção que mantêm assistência controlada sob cargas pesadas. O resultado é um papel maior para o suporte de engenharia e a validação de software nas relações com fornecedores.
Demanda por Direção de Alta Tensão em Plataformas Elétricas Pesadas
Os caminhões e ônibus elétricos pesados utilizam arquiteturas elétricas que diferem dos veículos comerciais convencionais. As unidades de direção para essas plataformas precisam de motores, inversores e controles que funcionem com sistemas de maior tensão. Isso muda a forma como os fornecedores projetam, testam e fabricam equipamentos eletro-hidráulicos. O mercado de direção eletro-hidráulica da América do Norte pode se beneficiar onde os programas de veículos de alta tensão passam do desenvolvimento para a produção regular. Os fornecedores também precisam de gerenciamento térmico e proteção elétrica que correspondam às condições de operação de veículos pesados. A capacidade local de engenharia e validação torna-se mais importante à medida que os fabricantes de veículos buscam suporte oportuno para os programas norte-americanos.
Análise de Impacto das Restrições*
| Restrição | (~)% de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição por Direção Elétrica | -1.5% | Michigan, Ohio, Ontário, San Luis Potosí | Curto prazo (≤ 2 anos) |
| Altos Custos de Validação e Redundância de Segurança | -0.8% | Michigan, Querétaro | Longo prazo (≥ 4 anos) |
| Restrições de Integração Térmica de Alta Tensão | -0.5% | Califórnia, Texas | Médio prazo (2 a 4 anos) |
| Exposição a Vazamentos Hidráulicos e Manutenção | -0.4% | América do Norte em geral | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Substituição por Direção Elétrica e Migração de Plataforma
A direção elétrica é frequentemente mais simples de instalar em carros de passeio e veículos crossover mais leves. Ela elimina o circuito hidráulico e pode reduzir o número de peças mecânicas em programas com requisitos modestos de força de direção. Isso limita a base endereçável para o mercado de direção eletro-hidráulica da América do Norte nas categorias de veículos menores. Os fornecedores devem concentrar seus recursos em programas de veículos onde a assistência hidráulica permanece útil, em vez de tratar todos os veículos leves como oportunidades semelhantes. A separação é mais visível entre carros de passeio e picapes maiores, caminhões comerciais ou equipamentos especializados. As decisões de portfólio devem levar em conta essa diferença porque os requisitos do sistema são definidos no nível do programa do veículo.
Altos Custos de Validação e Redundância de Segurança
A direção é um sistema de veículo crítico para a segurança, portanto, novos designs requerem testes extensivos e aprovação específica do cliente. Os sistemas redundantes para caminhões altamente automatizados acrescentam mais trabalho porque a função de backup e a lógica de comutação também devem ser examinadas. Esses requisitos elevam os custos de desenvolvimento e prolongam o tempo necessário para ingressar em um novo programa. O mercado de direção eletro-hidráulica da América do Norte, consequentemente, favorece fornecedores com instalações de teste estabelecidas e relacionamentos duradouros com clientes. A pressão de custos pode ser mais intensa em aplicações de médio porte e de frotas, onde os compradores de veículos examinam de perto os custos totais de propriedade. Isso também dificulta que empresas menores concorram por programas de alto valor sem um parceiro especializado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Sistemas de Coluna Estabelecidos Sustentam a Demanda AtualO tipo de coluna respondeu por 43,53% da participação do mercado de direção eletro-hidráulica da América do Norte em 2025. Isso reflete seu uso em veículos comerciais leves, caminhões de médio porte e picapes que requerem embalagem compacta e assistência de direção confiável. O design reduz o comprimento do roteamento hidráulico e se adapta a arquiteturas de veículos com espaço limitado. As configurações de coluna e pinhão podem coexistir em diferentes famílias de plataformas, com a escolha geralmente refletindo os requisitos de serviço. O acesso para manutenção e a comunalidade de peças também podem influenciar a configuração final.
O tipo de duplo pinhão deve registrar um CAGR de 9,33% até 2031, tornando-o o tipo de crescimento mais rápido no mercado de direção eletro-hidráulica da América do Norte. O layout combina um caminho convencional de entrada do condutor com um atuador separado para correções comandadas eletronicamente, suportando funções de assistência ao condutor enquanto mantém a assistência hidráulica. Isso é relevante para plataformas comerciais onde funções de segurança e resposta de direção controlada são cada vez mais especificadas em conjunto. A demanda provavelmente se concentrará em aplicações com requisitos operacionais claros, onde os fabricantes de veículos adotam a complexidade adicional para atender a uma necessidade definida de segurança ou controle.


Por Tipo de Componente:
Motores Lideram o Valor Atual Enquanto a Eletrônica Ganha ImportânciaOs motores de direção responderam por 31,38% da receita de componentes em 2025. Os motores são centrais para a operação eletro-hidráulica, pois fornecem a energia que aciona a bomba quando a assistência de direção é necessária. Esse papel torna a eficiência, a durabilidade e o gerenciamento de calor considerações importantes do produto. As bombas e reservatórios hidráulicos gerenciam a entrega de fluido e suportam uma resposta de direção consistente. A bomba, o motor e o circuito hidráulico devem funcionar como um conjunto coordenado, pois uma mudança em um componente pode afetar o consumo de energia, o ruído e a resposta em todo o sistema. Os fornecedores precisam gerenciar cuidadosamente as interfaces dos componentes, criando valor para empresas que podem fornecer tanto conhecimento de hardware quanto suporte de aplicação.
O conjunto de sensores e ECU deve expandir a um CAGR de 10,09% até 2031, a taxa mais rápida entre as categorias de componentes. Os sensores fornecem informações sobre ângulo de direção, torque, força e condição do sistema ao controlador do veículo, enquanto o ECU usa essas informações para gerenciar a saída da bomba e monitorar o desempenho do sistema. Essa mudança aumenta a importância da calibração, do desenvolvimento de software e da confiabilidade eletrônica no mercado de direção eletro-hidráulica da América do Norte. Os fornecedores precisam de procedimentos claros para atualizações de software, diagnósticos e tratamento de falhas, aumentando a importância do suporte técnico de longo prazo após o lançamento do veículo.
Por Tipo de Veículo:
Veículos Comerciais Permanecem como a Principal Base de DemandaOs veículos comerciais responderam por 58,72% da receita em 2025, a maior participação entre todas as categorias de veículos. Caminhões pesados e ônibus requerem assistência de direção significativa devido às altas cargas nos eixos e aos longos períodos de operação. O equipamento eletro-hidráulico fornece essa assistência enquanto permite que a operação da bomba seja independente da rotação do motor. Os caminhões de médio porte contribuem com demanda adicional por meio de aplicações de distribuição, municipais e de serviços. Equipamentos de construção e agrícolas também dependem de direção hidráulica em condições de trabalho exigentes. A utilização das frotas tende a ser intensa, portanto, os operadores priorizam equipamentos que funcionem de forma confiável ao longo de longos intervalos de serviço. O segmento é impulsionado por requisitos operacionais práticos, e não por tendências de estilo de carros de passeio.
Os veículos comerciais também devem registrar o CAGR mais rápido de 9,08% até 2031. O segmento combina demanda convencional com requisitos emergentes de caminhões eletrificados e veículos equipados com funções avançadas de assistência ao condutor. Os fabricantes de veículos precisam de sistemas de direção capazes de suportar carga, reboque e condução frequente com paradas e curvas. O sucesso dos fornecedores dependerá do suporte tanto para programas de equipamento original quanto para requisitos de serviço de pós-venda, incluindo disponibilidade de peças, diagnósticos e canais de reparo treinados. As empresas que planejam para ambas as etapas podem manter relacionamentos mais sólidos com os operadores de veículos, particularmente onde o tempo de inatividade acarreta um custo comercial direto.
Por Tipo de Propulsão:
Motor de Combustão Interna Mantém Escala Enquanto Veículos Elétricos a Bateria Crescem Mais RápidoOs veículos com motor de combustão interna responderam por 62,76% da receita em 2025, refletindo o uso contínuo de veículos comerciais movidos a motor em toda a região. Esses veículos permanecem relevantes devido aos longos ciclos de substituição de frotas e à dependência dos operadores em relação à infraestrutura estabelecida de abastecimento e serviços. A direção eletro-hidráulica se adapta aos veículos movidos a motor ao desacoplar a assistência de direção do bombeamento direto acionado pelo motor, com veículos híbridos e híbridos plug-in também se beneficiando durante os períodos em que o motor não está em funcionamento. A direção com alimentação independente suporta uma transição gradual da tecnologia de frotas, exigindo que os fornecedores gerenciem a engenharia específica de aplicação em uma produção de trem de força misto.
Os veículos elétricos a bateria devem crescer a um CAGR de 13,24% até 2031, a taxa mais alta entre as categorias de propulsão. Esses veículos requerem sistemas de direção independentes de acessórios acionados pelo motor, tornando os designs eletro-hidráulicos com bombas e controladores com alimentação independente bem adequados a essa necessidade. Os veículos a célula de combustível compartilham requisitos semelhantes. As aplicações de alta tensão exigem atenção cuidadosa ao isolamento, resfriamento e diagnósticos, enquanto os fornecedores devem coordenar os controles com a arquitetura elétrica mais ampla do veículo. A experiência inicial no programa pode apoiar oportunidades de produção posteriores, desde que os fornecedores demonstrem que os novos requisitos elétricos podem ser atendidos sem comprometer o desempenho da direção.
Por Canal de Vendas:
Programas de Fabricantes de Equipamento Original Dominam Enquanto a Demanda por Reposição CresceOs fabricantes de equipamento original responderam por 89,09% da receita em 2025, refletindo a importância dos sistemas de direção instalados de fábrica em veículos novos. Os fabricantes de veículos aprovam os conjuntos de direção por meio de processos de engenharia, teste e garantia específicos do programa, criando um vínculo forte entre os fornecedores de equipamento original e os cronogramas de produção de veículos. Os programas de veículos comerciais podem exigir calibração personalizada e configurações de hardware para diferentes cargas de eixo e condições de operação, dificultando que fornecedores independentes substituam o canal de fábrica durante a vida inicial de um veículo. Os contratos de programa podem influenciar os volumes de componentes ao longo de várias gerações de veículos, exigindo que os fornecedores mantenham um planejamento de produção confiável e sistemas de qualidade. Os fornecedores também devem responder quando os fabricantes de veículos alteram especificações ou introduzem novas variantes, tornando o desempenho no lançamento tão importante quanto a proposta original do produto.
O mercado de pós-venda deve expandir a um CAGR de 8,83% até 2031, a taxa mais rápida entre os canais de vendas. A demanda surge à medida que os veículos envelhecem e requerem substituição de bombas, motores, sensores, controladores ou hardware relacionado. Os operadores de frotas podem avaliar novas peças de reposição em comparação com sistemas recondicionados ao gerenciar orçamentos de reparo. Os prestadores de serviços precisam de acesso a peças que correspondam à configuração de direção original e aos requisitos de segurança do veículo. A disponibilidade de peças é especialmente importante para operadores que não podem manter veículos fora de serviço por períodos prolongados, e o canal também pode se beneficiar de distribuidores especializados com experiência em peças para veículos comerciais.
Análise Geográfica
Mercado de Direção Hidráulica com Acionamento Elétrico dos Estados Unidos
Os Estados Unidos detinham 83,01% da receita regional em 2025, tornando-se o mercado nacional dominante na América do Norte. Essa escala reflete a atividade de montagem de veículos, as grandes frotas comerciais e a forte demanda por picapes e veículos utilitários esportivos. A atividade manufatureira nos estados de Michigan, Ohio, Kentucky, Tennessee, Texas e Califórnia sustenta relações diretas entre os fabricantes de veículos e os fornecedores de sistemas de direção. Essa concentração molda o mercado de direção hidráulica com acionamento eletro-hidráulico da América do Norte, uma vez que os fornecedores necessitam de capacidade local de engenharia, produção e atendimento. As diferenças regionais significam que os fornecedores não podem depender de um único padrão de veículo ou trem de força em todo o país, favorecendo empresas com presença regional consolidada e equipes de atendimento ao cliente experientes.
Mercado de Direção Hidráulica com Acionamento Elétrico do Canadá
O Canadá oferece uma base menor, porém integrada, para veículos de passeio, programas de veículos comerciais leves e fornecimento de componentes transfronteiriço. A produção de veículos em Ontário conecta as instalações canadenses às mesmas redes regionais de fornecedores que atendem às plantas dos Estados Unidos. A atividade de caminhões elétricos no Canadá oferece aos fabricantes de veículos um motivo adicional para considerar unidades de direção com acionamento independente. A demanda canadense permanece estreitamente vinculada a plataformas de veículos comuns, cronogramas de produção regionais e requisitos de engenharia compartilhados. Essa conexão incentiva os fornecedores a coordenar o suporte de produtos em ambos os lados da fronteira, permitindo que as empresas apliquem o conhecimento técnico desenvolvido em um país a programas em outro.
Mercado de Direção Hidráulica com Acionamento Elétrico do México
O México deve registrar um CAGR de 7,98% até 2031, a taxa de crescimento nacional mais rápida dentro da análise regional. Sua posição é sustentada pela fabricação de veículos, produção de componentes e atividade de engenharia que atendem às cadeias de suprimentos da América do Norte. A Nexteer Automotive inaugurou um centro técnico em Querétaro em 2025 para apoiar atividades de engenharia, testes e validação para programas regionais de veículos[3]"Nexteer Opens Mexico Technical Center to Advance Engineering Support, Testing & Validation Capabilities," Nexteer Automotive, nexteer.com. O papel do país vai além das vendas locais, pois os componentes podem ser fornecidos em toda a América do Norte, conectando seu crescimento à integração regional tanto quanto à demanda doméstica por veículos. Em comparação, o restante da América do Norte permanece limitado, centrado principalmente na demanda de reposição para veículos e equipamentos em operação.
Cenário Competitivo
O mercado de direção eletro-hidráulica da América do Norte tem uma estrutura de fornecedores moderadamente concentrada. Nexteer Automotive, JTEKT Corporation, Robert Bosch GmbH, ZF Friedrichshafen AG e NSK Ltd. são participantes-chave nos programas de equipamento original regionais. A concorrência é baseada em relacionamentos com fabricantes de veículos, capacidade do sistema de direção, suporte de fabricação e experiência em validação. Os fornecedores devem atender a exigentes requisitos de confiabilidade e segurança, pois os componentes de direção são fundamentais para a operação do veículo. A experiência estabelecida em programas é uma vantagem material, pois esses fornecedores entendem a documentação, os testes e o suporte ao lançamento que os clientes esperam.
A estratégia de produto centra-se cada vez mais em controles integrados, compatibilidade com assistência ao condutor e capacidade de suportar o uso de veículos pesados. Os fornecedores com fortes capacidades de controle eletrônico e calibração estão melhor posicionados para atender às solicitações de comportamento de direção variável e monitoramento do sistema. Os centros técnicos regionais aproximam os recursos de teste das equipes de montagem e design de veículos, reduzindo os atrasos quando os componentes requerem alterações de calibração ou validação. O investimento em capacidade local serve como uma ferramenta competitiva prática, ajudando os fornecedores a resolver problemas antes que se tornem atrasos na produção.
O mercado de direção eletro-hidráulica da América do Norte reflete uma clara divisão entre a direção de carros de passeio e as aplicações de veículos maiores. Os fornecedores estabelecidos provavelmente priorizarão caminhões comerciais, picapes maiores, veículos de trabalho eletrificados e aplicações de direção avançada. O mercado de pós-venda oferece um caminho adicional para empresas com experiência em reparo, recondicionamento e distribuição. Os fornecedores de sistemas completos mantêm uma vantagem onde hardware, controles e validação devem ser coordenados. As posições competitivas continuarão a depender de entrega consistente e credibilidade técnica, com ganhos significativos dependendo de conquistas de programas e execução sustentada.
Líderes do Setor de Direção Hidráulica Eletricamente Assistida da América do Norte
-
Nexteer Automotive
-
JTEKT Corporation
-
Robert Bosch GmbH
-
ZF Friedrichshafen AG
-
NSK Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Direção Hidráulica com Acionamento Elétrico da América do Norte
- JTEKT Corporation
- Nexteer Automotive
- Robert Bosch GmbH
- ZF Friedrichshafen AG
- NSK Ltd.
- Hitachi Astemo, Ltd.
- thyssenkrupp Presta AG
- Mando Corporation
- Continental AG
- Hyundai Mobis Co., Ltd.
- Danfoss A/S
- Knorr-Bremse AG
- Concentric AB
- Magna International Inc.
- DENSO Corporation
- Schaeffler AG
- Mitsubishi Electric Corporation
- China Automotive Systems, Inc.

Recent Industry Developments in Mercado de Direção Hidráulica com Acionamento Elétrico da América do Norte
- Novembro de 2025: ZF Friedrichshafen AG e Kodiak AI concordaram em implantar 100 sistemas de direção adaptativa ReAX redundantes para caminhões autônomos de Nível 4, mantendo o controle em caso de falha da direção primária.
- Outubro de 2025: A Nexteer Automotive inaugurou seu Centro Técnico no México em El Marqués, Querétaro, adicionando suporte de engenharia, validação e teste próximo aos programas de veículos e operações de fabricação norte-americanos.


Escopo do Relatório do Mercado de Direção Hidráulica Eletricamente Assistida da América do Norte
O mercado de Direção Hidráulica Eletricamente Assistida da América do Norte é segmentado por tipo, tipo de componente, tipo de veículo, tipo de propulsão, canal de vendas e país.
Por Tipo, o mercado é segmentado em Tipo de Coluna, Tipo de Pinhão e Tipo de Duplo Pinhão. Por Tipo de Componente, o mercado é segmentado em Motor de Direção, Sensores, Bomba e Reservatório Hidráulico, Unidade de Controle Eletrônico, Linhas Hidráulicas, Válvulas e Vedações, e Engrenagem de Direção, Cremalheira e Pinhão. Por Tipo de Veículo, o mercado é segmentado em Veículos de Passeio (Carros de Passeio, Veículos Utilitários Esportivos e Picapes) e Veículos Comerciais (Veículos Comerciais Leves, Caminhões de Médio Porte, Caminhões Pesados, Ônibus e Micro-ônibus, Equipamentos de Construção e Equipamentos Agrícolas). Por Tipo de Propulsão, o mercado é segmentado em Veículos com Motor de Combustão Interna, Veículos Elétricos Híbridos, Veículos Elétricos Híbridos Plug-in, Veículos Elétricos a Bateria e Veículos Elétricos a Célula de Combustível. Por Canal de Vendas, o mercado é segmentado em Fabricante de Equipamento Original e Pós-venda (Peças de Reposição e Peças Recondicionadas). Por País, o mercado é segmentado em Estados Unidos, Canadá, México e Restante da América do Norte.
As previsões de mercado são fornecidas em termos de Valor (USD) e Volume (Unidades).
| Tipo de Coluna |
| Tipo de Pinhão |
| Tipo de Duplo Pinhão |
| Motor de Direção |
| Sensores |
| Bomba e Reservatório Hidráulico |
| Unidade de Controle Eletrônico |
| Linhas Hidráulicas, Válvulas e Atuadores |
| Engrenagem de Direção, Cremalheira e Interfaces de Coluna |
| Veículos de Passeio | Carros de Passeio |
| Veículos Utilitários Esportivos | |
| Picapes | |
| Veículos Comerciais | Veículos Comerciais Leves |
| Caminhões de Médio Porte | |
| Caminhões Pesados | |
| Ônibus e Micro-ônibus | |
| Equipamentos de Construção | |
| Máquinas Agrícolas |
| Veículos com Motor de Combustão Interna |
| Veículos Elétricos Híbridos |
| Veículos Elétricos Híbridos Plug-in |
| Veículos Elétricos a Bateria |
| Veículos Elétricos a Célula de Combustível |
| Fabricante de Equipamento Original | |
| Pós-venda | Peças de Reposição |
| Sistemas Recondicionados |
| Estados Unidos |
| Canadá |
| México |
| Restante da América do Norte |
| Por Tipo | Tipo de Coluna | |
| Tipo de Pinhão | ||
| Tipo de Duplo Pinhão | ||
| Por Tipo de Componente | Motor de Direção | |
| Sensores | ||
| Bomba e Reservatório Hidráulico | ||
| Unidade de Controle Eletrônico | ||
| Linhas Hidráulicas, Válvulas e Atuadores | ||
| Engrenagem de Direção, Cremalheira e Interfaces de Coluna | ||
| Por Tipo de Veículo | Veículos de Passeio | Carros de Passeio |
| Veículos Utilitários Esportivos | ||
| Picapes | ||
| Veículos Comerciais | Veículos Comerciais Leves | |
| Caminhões de Médio Porte | ||
| Caminhões Pesados | ||
| Ônibus e Micro-ônibus | ||
| Equipamentos de Construção | ||
| Máquinas Agrícolas | ||
| Por Tipo de Propulsão | Veículos com Motor de Combustão Interna | |
| Veículos Elétricos Híbridos | ||
| Veículos Elétricos Híbridos Plug-in | ||
| Veículos Elétricos a Bateria | ||
| Veículos Elétricos a Célula de Combustível | ||
| Por Canal de Vendas | Fabricante de Equipamento Original | |
| Pós-venda | Peças de Reposição | |
| Sistemas Recondicionados | ||
| Por País | Estados Unidos | |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por direção eletro-hidráulica na América do Norte?
A demanda é sustentada por veículos comerciais, picapes maiores, caminhões eletrificados e programas de veículos que necessitam de assistência hidráulica com alimentação independente.
Qual categoria de veículo lidera a demanda por direção eletro-hidráulica?
Os veículos comerciais lideraram com 58,72% da receita em 2025 e devem crescer a um CAGR de 9,08% até 2031.
Por que os caminhões elétricos a bateria são relevantes para a direção eletro-hidráulica?
Eles não utilizam uma bomba acionada pelo motor, portanto, necessitam de uma solução de direção com alimentação independente. Os veículos elétricos a bateria devem crescer a um CAGR de 13,24% até 2031.
Qual canal de vendas é mais importante para os fornecedores de sistemas de direção?
O fabricante de equipamento original respondeu por 89,09% da receita em 2025 porque os sistemas de direção instalados de fábrica requerem aprovação e calibração específicas do veículo.
Página atualizada pela última vez em:



