
北米電動油圧ステアリング市場規模およびシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.45 十億米ドル |
| 市場規模 (2026) | 1.56 十億米ドル |
| 市場規模 (2031) | 2.28 十億米ドル |
| Growth Rate (2026 - 2031) | 7.82 % |
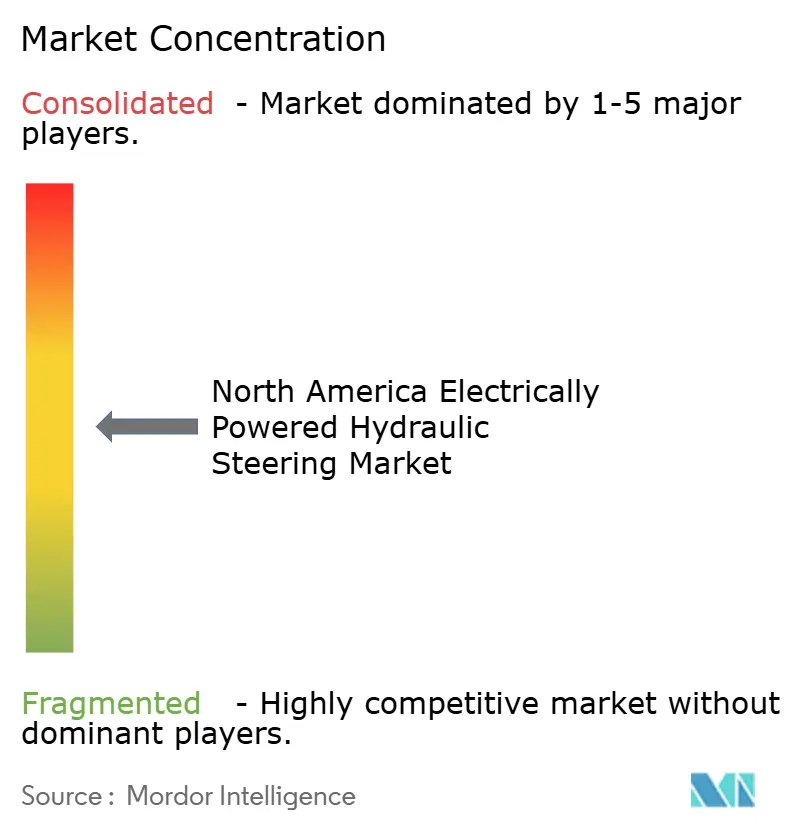
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米電動油圧ステアリング市場分析
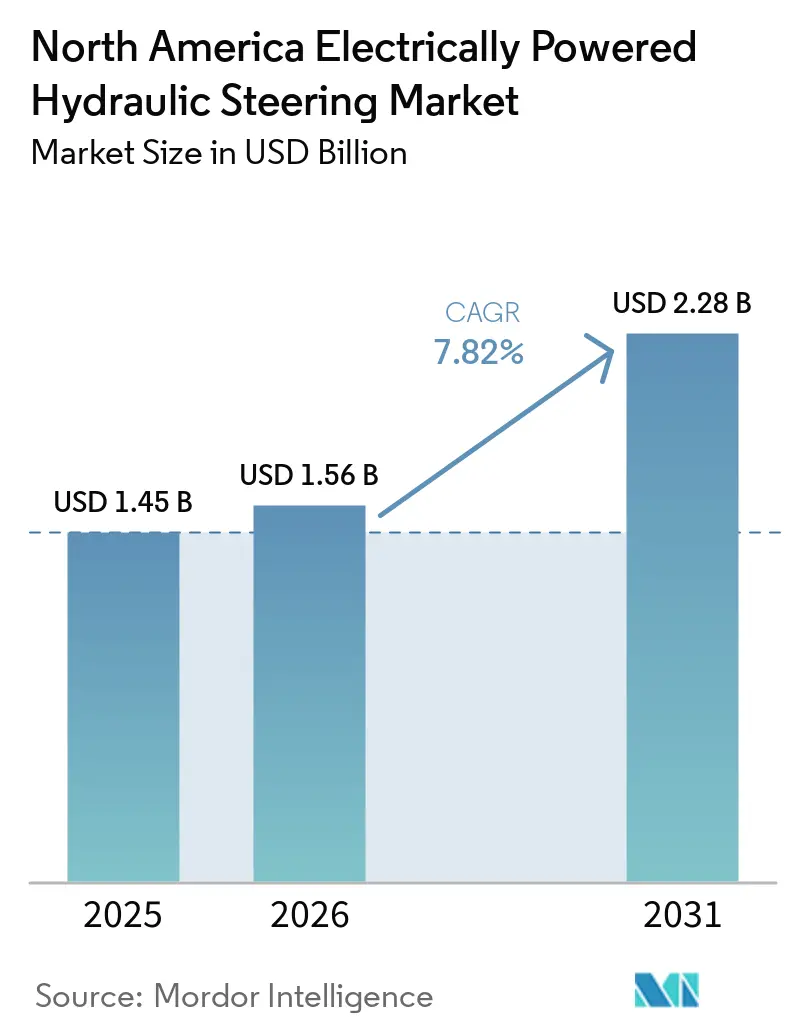
北米電動油圧パワーステアリング市場規模は2025年に1.45 ビリオン 米ドルと評価され、2026年の1.56 ビリオン 米ドルから2031年には2.28 ビリオン 米ドルへと拡大し、2026年から2031年の間にCAGR 7.82%を記録する見込みです。北米電動油圧パワーステアリング市場は、強力な油圧アシストと電動ポンプを必要とするアプリケーションに引き続き結びついています。この設計は、車両の積量、牽引作業、および動作温度が小型ステアリングシステムに負荷をかける場面で有効です。また、エンジンが停止している際にもステアリングアシストを提供する手段を車両メーカーに与えます。北米電動油圧パワーステアリング市場は、コンパクトな乗用車よりも商用車、大型ピックアップ、および電動化プラットフォームにおいてより明確な役割を担っています。サプライヤーの意思決定は、ソフトウェア制御、安全性の検証、および地域の製造プログラムへの対応能力にますます依存しています。
主要レポートのポイント
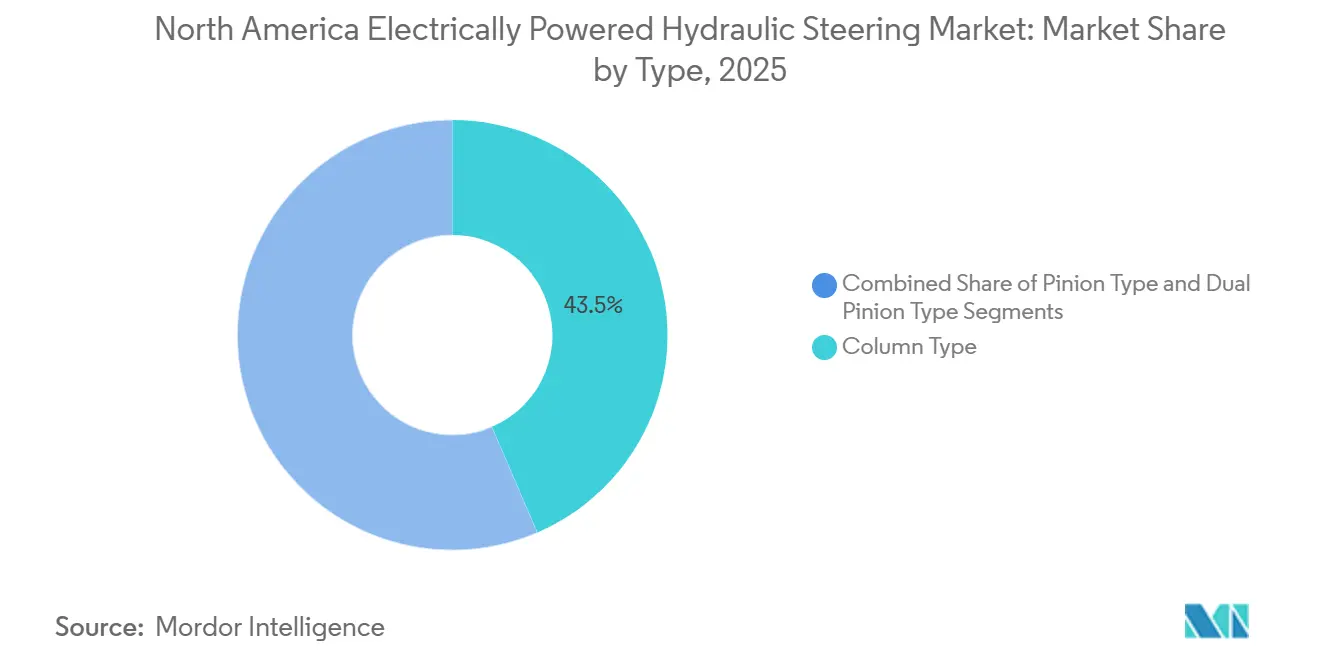
- タイプ別では、コラムタイプが2025年の北米電動油圧パワーステアリング市場シェアの43.53%を占め、デュアルピニオンタイプが2031年までに最も高い予測CAGRである9.33%を記録する見込みです。
- コンポーネントタイプ別では、ステアリングモーターが2025年の売上の31.38%を占め、センサーおよびECUクラスターが2031年までに最も高い予測CAGRである10.09%を記録する見込みです。
- 車両タイプ別では、商用車が2025年の売上の58.72%を占め、2031年までに最も高い予測CAGRである9.08%を記録する見込みです。
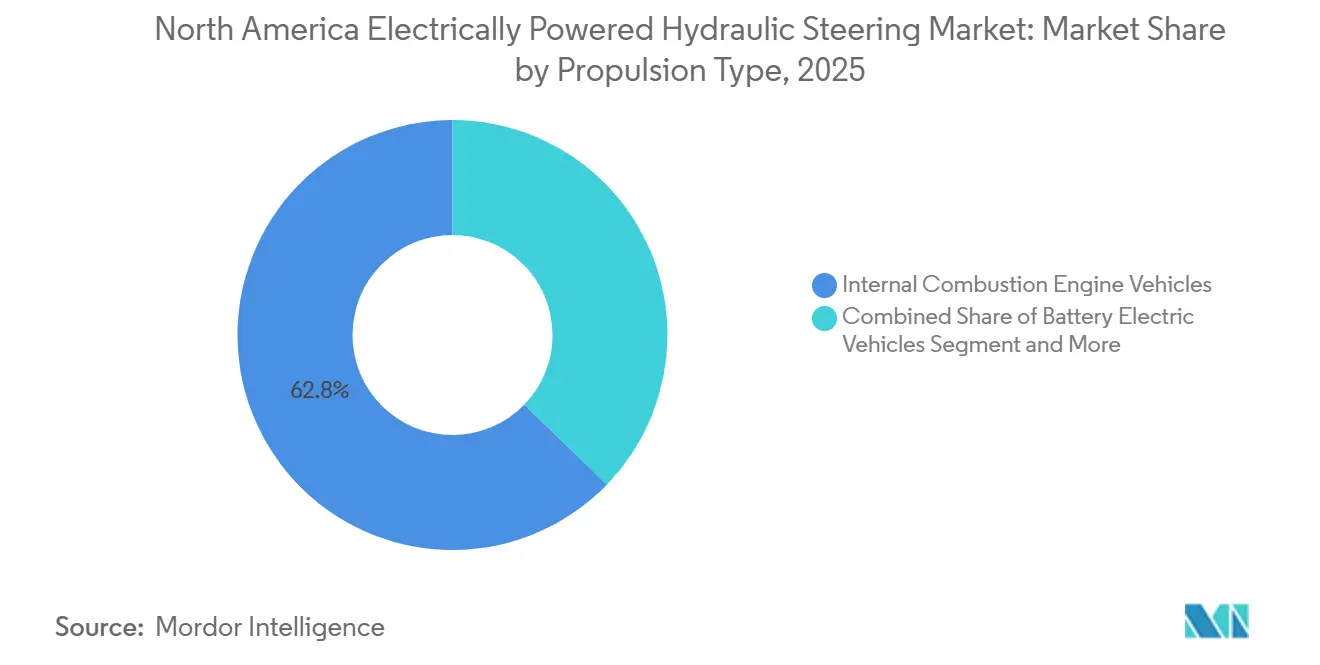
- 推進タイプ別では、ICE車両が2025年の売上の62.76%を占め、バッテリー電気自動車が2031年までに最も高い予測CAGRである13.24%を記録する見込みです。
- 販売チャネル別では、OEMチャネルが2025年の売上の89.09%を占め、アフターマーケットが2031年までに最も高い予測CAGRである8.83%を記録する見込みです。
- 地域別では、米国が2025年の売上の83.01%を占め、メキシコが2031年までに最も高い予測CAGRである7.98%を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 商用車の電動化 | +2.4% | カリフォルニア州、テキサス州、ミシガン州、オンタリオ州 | 中期(2〜4年) |
| SUV・ピックアップ・小型トラックのコンテンツ拡大 | +1.8% | ミシガン州、テネシー州、テキサス州、アラバマ州、オンタリオ州 | 短期(2年以内) |
| ADAS対応ステアリングアシスト | +1.4% | ミシガン州、オハイオ州、カリフォルニア州 | 中期(2〜4年) |
| 大型電動プラットフォームにおける高電圧ステアリング需要 | +1.2% | カリフォルニア州、テキサス州、オンタリオ州 | 中期(2〜4年) |
| オンデマンド電力による燃料節約 | +0.9% | 北米全域 | 短期(2年以内) |
| ソフトウェア制御可変流量ポンプの効率化 | +0.7% | ミシガン州、インディアナ州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
商用車の電動化
電動商用車は、エンジン駆動ポンプなしで動作するステアリングシステムを必要とします。電動油圧ステアリングは、エンジン回転数に依存せず独立して動作できる電動モーターとポンプの組み合わせによってその需要を満たします。北米電動油圧パワーステアリング市場は、フリートがバッテリー電気トラックおよびバスを運行計画に追加する際に恩恵を受けます。国際エネルギー機関は、2025年に地域の電気トラック販売が大幅に増加したと報告しており、独立して動力供給される車両システムへの需要の方向性を支持しています[1]国際エネルギー機関、「その他のEVモードのトレンド」、グローバルEVアウトルック2026、iea.org。フリートオペレーターはまた、繰り返しの使用、高い車軸荷重、および長い稼働サイクルに耐えられるコンポーネントを必要としています。これは、開発、テスト、およびサービス計画において車両メーカーをサポートできる確立されたサプライヤーに有利に働きます。
SUV・ピックアップ・小型トラックのコンテンツ拡大
大型ピックアップおよびスポーツユーティリティビークルは、牽引、積載、およびオフロード作業に使用されることが多いため、電動油圧ステアリングの重要な需要先であり続けています。これらの動作条件は、小型車両よりも多くのステアリングアシストを必要とする場合があります。ゼネラルモーターズは2025年にフルサイズピックアップの堅調な販売を報告しており、この地域におけるこの車両カテゴリーの継続的な重要性を示しています[2]ゼネラルモーターズ、「GMが米国業界をリード、2025年の販売が6%増加」、ゼネラルモーターズ投資家向け広報、investor.gm.com。北米電動油圧パワーステアリング市場は、車両プログラムが過酷な使用に適したハードウェアを維持する際に支持を得ます。大型車両のハイブリッドバージョンも、内燃エンジンが一時的に停止している際にステアリングサポートを必要とします。したがって、車両メーカーは他の軽量車両に電動ステアリングを使用しながらも、選択されたプログラムに電動油圧設計を維持することができます。
ADAS対応ステアリングアシスト
運転支援機能は、電子コマンドを受信して応答できるステアリング機器を必要とします。現代の電動油圧システムは、モーター、コントローラー、センサー、および油圧アシストを単一の動作システムに組み合わせています。このセットアップは、車両固有の検証要件を満たす場合に、車線誘導、自動ステアリング補正、および安全機能をサポートできます。北米電動油圧パワーステアリング市場は、較正されたソフトウェアと信頼性の高いセンサー入力の重要性の高まりによって形成されています。商用車プログラムは、重い積載物の下でも制御されたアシストを維持するステアリングシステムに特別な価値を置く場合があります。その結果、サプライヤーとの関係においてエンジニアリングサポートとソフトウェア検証の役割が大きくなっています。
大型電動プラットフォームにおける高電圧ステアリング需要
大型電気トラックおよびバスは、従来の商用車とは異なる電気アーキテクチャを使用しています。これらのプラットフォーム向けのステアリングユニットは、より高電圧のシステムと連携するモーター、インバーター、およびコントロールを必要とします。これにより、サプライヤーが電動油圧機器を設計、テスト、および製造する方法が変わります。北米電動油圧パワーステアリング市場は、高電圧車両プログラムが開発から定期生産に移行する際に恩恵を受けることができます。サプライヤーはまた、大型車両の動作条件に合致した熱管理および電気的保護を必要とします。車両メーカーが北米プログラムへのタイムリーなサポートを求める中、地域のエンジニアリングおよび検証能力がより重要になっています。
制約の影響分析*
| 制約 | CAGRへの影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| EPSへの代替 | -1.5% | ミシガン州、オハイオ州、オンタリオ州、サンルイスポトシ州 | 短期(2年以内) |
| 高い検証および安全冗長性コスト | -0.8% | ミシガン州、ケレタロ州 | 長期(4年以上) |
| 高電圧熱統合の制約 | -0.5% | カリフォルニア州、テキサス州 | 中期(2〜4年) |
| 油圧漏れおよびサービス性の露出 | -0.4% | 北米全域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
EPSへの代替とプラットフォーム移行
電動パワーステアリングは、乗用車や軽量クロスオーバー車両においてパッケージングが容易なことが多いです。油圧回路を排除し、ステアリング力の要件が控えめなプログラムでは機械部品の数を減らすことができます。これにより、北米電動油圧パワーステアリング市場の小型車両カテゴリーにおけるアドレス可能なベースが制限されます。サプライヤーは、すべての軽量車両を同様の機会として扱うのではなく、油圧アシストが依然として有用な車両プログラムにリソースを集中させる必要があります。この分離は、乗用車と大型ピックアップ、商用トラック、または特殊機器の間で最も顕著です。システム要件は車両プログラムレベルで設定されるため、ポートフォリオの決定はこの違いを考慮する必要があります。
高い検証および安全冗長性コスト
ステアリングは安全上重要な車両システムであるため、新しい設計には広範なテストと顧客固有の承認が必要す。高度に自動化されたトラック向けの冗長システムは、バックアップ機能と切り替えロジックも検証する必要があるため、さらに多くの作業が加わります。これらの要件は開発コストを引き上げ、新しいプログラムへの参入に必要な時間を延ばします。北米電動油圧パワーステアリング市場は、その結果として、確立されたテスト施設と長期的な顧客関係を持つサプライヤーを優遇します。コスト圧力は、車両購入者が総所有コストを厳密に検討する中型および大型フリートアプリケーションで最も強くなる可能性があります。また、専門的なパートナーなしに高価値プログラムで競争することを小規模企業にとって困難にします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
確立されたコラムシステムが現在の需要を支えるコラムタイプは2025年の北米電動油圧パワーステアリング市場シェアの43.53%を占めました。これは、コンパクトなパッケージングと信頼性の高いステアリングアシストを必要とする軽商用車、中型トラック、およびピックアップトラックへの使用を反映しています。この設計は油圧配管の長さを短縮し、スペースが限られた車両アーキテクチャに適合します。コラムとピニオンの配置は異なるプラットフォームファミリー間で共存でき、選択は通常、デューティ要件を反映します。サービスアクセスと部品の共通性も最終的な構成に影響を与える場合があります。
デュアルピニオンタイプは2031年までに9.33%のCAGRを記録する見込みであり、北米電動油圧パワーステアリング市場において最も成長が速いタイプとなっています。このレイアウトは、従来のドライバー入力経路と電子コマンドによる補正のための独立したアクチュエーターを組み合わせており、油圧アシストを維持しながら運転支援機能をサポートします。これは、安全機能と制御されたステアリング応答がますます一緒に指定される商用プラットフォームに関連しています。需要は、明確な運用要件を持つアプリケーションに集中する可能性が高く、車両メーカーは定義された安全またはコントロールニーズに対応するために追加の複雑さを採用します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


コンポーネントタイプ別:
モーターが現在の価値をリードし、電子機器の重要性が増すステアリングモーターは2025年のコンポーネント売上の31.38%を占めました。モーターは、ステアリングアシストが必要な際にポンプを駆動する動力を提供するため、電動油圧動作の中心です。この役割により、効率、耐久性、および熱管理が重要な製品上の考慮事項となります。油圧ポンプおよびリザーバーは流体供給を管理し、一貫したステアリング応答をサポートします。ポンプモーター、および油圧回路は協調したアセンブリとして機能する必要があり、1つのコンポーネントの変更がシステム全体のエネルギー使用、騒音、および応答に影響を与える可能性があります。サプライヤーはコンポーネントインターフェースを慎重に管理する必要があり、ハードウェアの知識とアプリケーションサポートの両方を提供できる企業に価値をもたらします。
センサーおよびECUクラスターは2031年までに10.09%のCAGRで拡大する見込みであり、コンポーネントカテゴリーの中で最も速い成長率となっています。センサーはステアリング角度、トルク、力、およびシステム状態に関する情報を車両コントローラーに提供し、ECUはその情報を使用してポンプ出力を管理し、システムパフォーマンスを監視します。このシフトにより、北米電動油圧パワーステアリング市場における較正、ソフトウェア開発、および電子的信頼性の重要性が高まります。サプライヤーはソフトウェアアップデート、診断、および障害処理のための明確な手順を必要とし、車両発売後の長期的な技術サポートの重要性が増しています。
車両タイプ別:
商用車が主要な需要基盤であり続ける商用車は2025年の売上の58.72%を占め、すべての車両カテゴリーの中で最大のシェアを持ちました。大型トラックおよびバスは、高い車軸荷重と長い稼働期間により、大きなステアリングアシストを必要とします。電動油圧機器はこのアシストを提供しながら、ポンプ動作をエンジン回転数から独立させることができます。中型トラックは、配送、自治体、およびサービスアプリケーションを通じて追加の需要をもたらします。建設および農業機器も、過酷な作業条件下で油圧ステアリングに依存しています。フリートの稼働率は集中的になる傾向があるため、オペレーターは長いサービス間隔にわたって確実に機能する機器を優先します。このセグメントは、乗用車のスタイリングトレンドではなく、実際の運用要件によって推進されています。
商用車はまた、2031年までに最も速いCAGRである9.08%を記録する見込みです。このセグメントは、従来の需要と電動化されたトラックおよび高度な運転支援機能を搭載した車両からの新興需要を組み合わせています。車両メーカーは、積載量、牽引、および頻繁な停止・旋回走行をサポートできるステアリングシステムを必要としています。サプライヤーの成功は、部品の入手可能性、診断、および訓練された修理チャネルを含む、純正機器プログラムとアフターマーケットサービス要件の両方へのサポートに依存します。両方の段階を計画する企業は、特にダウンタイムが直接的なビジネスコストをもたらす場合に、車両オペレーターとのより強固な関係を維持できます。
推進タイプ別:
ICEが規模を維持しながらバッテリー電気自動車がより速く成長ICE車両は2025年の売上の62.76%を占め、地域全体でエンジン駆動の商用車が引き続き使用されていることを反映しています。これらの車両は、長いフリート更新サイクルと確立された給油・サービスインフラへのオペレーターの依存により、引き続き関連性を持っています。電動油圧ステアリングは、ステアリングアシストをエンジン直接駆動ポンプから切り離すことでエンジン駆動車両に適しており、ハイブリッドおよびプラグインハイブリッド車両もエンジンが停止している期間に恩恵を受けます。独立して動力供給されるステアリングは、段階的なフリート技術移行をサポートし、サプライヤーが混合パワートレイン生産にわたってアプリケーション固有のエンジニアリングを管理することを必要とします。
バッテリー電気自動車は2031年までに13.24%のCAGRで成長する見込みであり、推進カテゴリーの中で最も高い成長率となっています。これらの車両はエンジン駆動のアクセサリーから独立したステアリングシステムを必要とするため、独立して動力供給されるポンプとコントローラーを備えた電動油圧設計がこのニーズに適しています。燃料電池車両も同様の要件を共有しています。高電圧アプリケーションは絶縁、冷却、および診断への細心の注意を必要とし、サプライヤーはより広い車両電気アーキテクチャとコントロールを調整する必要があります。ステアリングパフォーマンスを損なうことなく新しい電気要件を満たせることをサプライヤーが実証できれば、初期のプログラム経験が後の生産機会をサポートできます。
販売チャネル別:
OEMプログラムが支配的で交換需要が構築されるOEMは2025年の売上の89.09%を占め、新車における工場装着ステアリングシステムの重要性を反映しています。車両メーカーはプログラム固有のエンジニアリング、テスト、および保証プロセスを通じてステアリングアセンブリを承認し、純正機器サプライヤーと車両生産スケジュールの間に強い結びつきを生み出します。商用車プログラムは、異なる車軸荷重と動作条件に対して調整された較正とハードウェア構成を必要とする場合があり、独立したプロバイダーが車両の初期ライフサイクル中に工場チャネルを置き換えることを困難にします。プログラムの受注は複数の車両世代にわたってコンポーネント量に影響を与える可能性があり、サプライヤーは信頼性の高い生産計画と品質システムを維持する必要があります。サプライヤーはまた、車両メーカーが仕様を変更したり新しいバリアントを導入したりする際に対応する必要があり、発売パフォーマンスが元の製品提案と同様に重要となります。
アフターマーケットは2031年までに8.83%のCAGRで拡大する見込みであり、販売チャネルの中で最も速い成長率となっています。需要は車両が老朽化し、交換ポンプ、モーター、センサー、コントローラー、または関連ハードウェアを必要とするにつれて生じます。フリートオペレーターは修理予算を管理する際に、新しい交換部品と再製造システムを評価する場合があります。サービスプロバイダーは、元のステアリング構成と車両安全要件に一致する部品へのアクセスを必要とします。部品の入手可能性は、車両を長期間サービスから外すことができないオペレーターにとって特に重要であり、このチャネルは商用車部品の経験持つ専門ディストリビューターからも恩恵を受ける可能性があります。
地域分析
米国電動油圧式ステアリング市場
米国は2025年に地域収益の83.01%を占め、北米において最も支配的な国別市場となっている。この規模は、車両組立活動、大規模な商用車フリート、ならびにピックアップトラックおよびスポーツユーティリティビークルに対する旺な需要を反映している。ミシガン州、オハイオ州、ケンタッキー州、テネシー州、テキサス州、およびカリフォルニア州における製造活動は、車両メーカーとステアリングサプライヤーとの直接的な関係を支えている。この集中構造は北米の電動油圧式パワーステアリング市場を形成しており、サプライヤーには現地でのエンジニアリング、生産、およびサービス対応能力が求められる。地域ごとの差異により、サプライヤーは全国で単一の車両またはパワートレインパターンに依存することができず、確立された地域的拠点と経験豊富な顧客対応チームを持つ企業が優位に立つ。
カナダ電動油圧式ステアリング市場
カナダは、乗用車、小型商用車プログラム、および国境を越えた部品供給において、規模は小さいながらも緊密に連携した基盤を提供している。オンタリオ州の車両生産は、カナダの施設を、米国の工場に供給する同一の地域サプライヤーネットワークと結びつけている。カナダにおける電動トラックの動向は、車両メーカーが独立駆動式ステアリングユニットを検討する追加的な理由となっている。カナダの需要は、共通の車両プラットフォーム、地域の生産スケジュール、および共有されたエンジニアリング要件と密接に連動している。この連携により、サプライヤーは国境の両側にわたって製品サポートを調整するインセンティブを持ち、一方の国で培った技術的知見をもう一方の国のプログラムに応用することが可能となる。
メキシコ電動油圧式ステアリング市場
メキシコは2031年までに7.98%のCAGRを記録すると予測されており、地域分析における国別成長率として最も高い水準にある。その地位は、北米サプライチェーンに貢献する車両製造、部品生産、およびエンジニアリング活動によって支えられている。Nexteer Automotiveは、地域の車両プログラムに向けたエンジニアリング、テスト、および検証業務を支援するため、2025年にケレタロに技術センターを開設した[3]「Nexteer Opens Mexico Technical Center to Advance Engineering Support, Testing & Validation Capabilities,」Nexteer Automotive, nexteer.com。同国の役割は国内販売にとどまらず、部品が北米全域に供給される可能性があることから、その成長は国内の車両需要と同様に地域統合とも密接に結びついている。これと比較して、北米のその他の地域は依然として限定的であり、主に稼働中の車両および機器の補修需要を中心としている。
競争環境
北米電動油圧パワーステアリング市場は、適度に集中したサプライヤー構造を持っています。Nexteer Automotive、JTEKT Corporation、Robert Bosch GmbH、ZF Friedrichshafen AG、およびNSK Ltd.は、地域の純正機器プログラムにおける主要な参加者です。競争は、車両メーカーとの関係、ステアリングシステム能力、製造サポート、および検証経験に基づいています。ステアリングンポーネントは車両動作の基本であるため、サプライヤーは厳しい信頼性と安全要件を満たす必要があります。確立されたプログラム経験は重要な優位性であり、これらのサプライヤーは顧客が期待する文書化、テスト、および発売サポートを理解しています。
製品戦略は、統合されたコントロール、運転支援との互換性、および大型車両使用のサポート能力にますます集中しています。強力な電子制御および較正能力を持つサプライヤーは、可変ステアリング動作とシステム監視の要求に対応するためにより良い位置にあります。地域の技術センターは、テストリソースを車両組立および設計チームに近づけ、コンポーネントが較正または検証の変更を必要とする際の遅延を減らします。地域能力への投資は実際的な競争ツールとして機能し、サプライヤーが問題を生産遅延になる前に解決するのに役立ちます。
北米電動油圧パワーステアリング市場は、乗用車ステアリングと大型車両アプリケーションの間の明確な分割を反映しています。確立されたサプライヤーは、商用トラック、大型ピックアップ、電動化された作業車両、および高度なステアリングアプリケーションを優先する可能性が高いです。アフターマーケットは、修理、再製造、および流通の専門知識を持つ企業に追加の経路を提供します。ハードウェア、コントロール、および検証を調整する必要がある場合、フルシステムプロバイダーが優位性を維持します。競争上の地位は、一貫した納品と技術的信頼性に引き続き依存し、主要な利益はプログラムの受注と持続的な実行に依存します。
北米電動油圧ステアリング産業のリーダー
Nexteer Automotive
JTEKT Corporation
Robert Bosch GmbH
ZF Friedrichshafen AG
NSK Ltd.
- *免責事項:主要選手の並び順不同
北米電動油圧式ステアリング市場
- JTEKT Corporation
- Nexteer Automotive
- Robert Bosch GmbH
- ZF Friedrichshafen AG
- NSK Ltd.
- Hitachi Astemo, Ltd.
- thyssenkrupp Presta AG
- Mando Corporation
- Continental AG
- Hyundai Mobis Co., Ltd.
- Danfoss A/S
- Knorr-Bremse AG
- Concentric AB
- Magna International Inc.
- DENSO Corporation
- Schaeffler AG
- Mitsubishi Electric Corporation
- China Automotive Systems, Inc.

Recent Industry Developments in 北米電動油圧式ステアリング市場
- 2025年11月:ZF Friedrichshafen AGとKodiak AIは、レベル4自律型トラック向けに100台の冗長ReAX適応型ステアリングシステムを展開することに合意し、主要ステアリングが故障した場合でも制御を維持します。
- 2025年10月:Nexteer Automotiveがケレタロ州エルマルケスにメキシコ技術センターを開設し、北米の車両プログラムおよび製造オペレーションの近くにエンジニアリング、検証、およびテストサポートを追加しました。


北米電動油圧ステアリング市場レポートの範囲
北米電動油圧ステアリング市場は、タイプ、コンポーネントタイプ、車両タイプ、推進タイプ、販売チャネル、および国別にセグメント化されています。
タイプ別では、市場はコラムタイプ、ピニオンタイプ、およびデュアルピニオンタイプにセグメント化されています。コンポーネントタイプ別では、市場はステアリングモーター、センサー、油圧ポンプおよびリザーバー、電子制御ユニット、油圧ライン・バルブ・シール、ならびにステアリングギア・ラック・ピニオンにセグメント化されています。車両タイプ別では、市場は乗用車(乗用車、スポーツユーティリティビークル、およびピックアップトラック)と商用車(軽商用車、中型トラック、大型トラック、バスおよびコーチ、建設機器、および農業機器)にセグメント化されています。推進タイプ別では、市場は内燃機関車両、ハイブリッド電気自動車、プラグインハイブリッド電気自動車、バッテリー電気自動車、および燃料電池電気自動車にセグメント化されています。販売チャネル別では、市場はOEM(純正機器メーカー)とアフターマーケット(交換部品および再製造部品)にセグメント化されています。国別では、市場は米国、カナダ、メキシコ、および北米のその他の地域にセグメント化されています。
市場予測は金額(米ドル)および数量(台)で提供されます。
| コラムタイプ |
| ピニオンタイプ |
| デュアルピニオンタイプ |
| ステアリングモーター |
| センサー |
| 油圧ポンプおよびリザーバー |
| 電子制御ユニット |
| 油圧ライン・バルブ・アクチュエーター |
| ステアリングギア・ラック・コラムインターフェース |
| 乗用車 | 乗用車(セダン等) |
| スポーツユーティリティビークル | |
| ピックアップトラック | |
| 商用車 | 軽商用車 |
| 中型トラック | |
| 大型トラック | |
| バスおよびコーチ | |
| 建設機器 | |
| 農業機械 |
| 内燃機関車両 |
| ハイブリッド電気自動車 |
| プラグインハイブリッド電気自動車 |
| バッテリー電気自動車 |
| 燃料電池電気自動車 |
| 純正機器メーカー | |
| アフターマーケット | 交換部品 |
| 再製造システム |
| 米国 |
| カナダ |
| メキシコ |
| 北米のその他の地域 |
| タイプ別 | コラムタイプ | |
| ピニオンタイプ | ||
| デュアルピニオンタイプ | ||
| コンポーネントタイプ別 | ステアリングモーター | |
| センサー | ||
| 油圧ポンプおよびリザーバー | ||
| 電子制御ユニット | ||
| 油圧ライン・バルブ・アクチュエーター | ||
| ステアリングギア・ラック・コラムインターフェース | ||
| 車両タイプ別 | 乗用車 | 乗用車(セダン等) |
| スポーツユーティリティビークル | ||
| ピックアップトラック | ||
| 商用車 | 軽商用車 | |
| 中型トラック | ||
| 大型トラック | ||
| バスおよびコーチ | ||
| 建設機器 | ||
| 農業機械 | ||
| 推進タイプ別 | 内燃機関車両 | |
| ハイブリッド電気自動車 | ||
| プラグインハイブリッド電気自動車 | ||
| バッテリー電気自動車 | ||
| 燃料電池電気自動車 | ||
| 販売チャネル別 | 純正機器メーカー | |
| アフターマーケット | 交換部品 | |
| 再製造システム | ||
| 国別 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 北米のその他の地域 | ||


レポートで回答される主要な質問
北米における電動油圧パワーステアリングの需要を牽引しているものは何ですか?
需要は、商用車、大型ピックアップ、電動化されたトラック、および独立して動力供給される油圧アシストを必要とする車両プログラムによって支えられています。
電動油圧パワーステアリングの需要をリードしている車両カテゴリーはどれですか?
商用車が2025年の売上の58.72%をリードし、2031年までに9.08%のCAGRで成長する見込みです。
バッテリー電気トラックが電動油圧ステアリングに関連する理由は何ですか?
エンジン駆動ポンプを使用しないため、独立して動力供給されるステアリングソリューションを必要とします。バッテリー電気自動車は2031年までに13.24%のCAGRで成長する見込みです。
ステアリングシステムサプライヤーにとって最も重要な販売チャネルはどれですか?
工場装着ステアリングシステムは車両固有の承認と較正を必要とするため、OEMが2025年の売上の89.09%を占めました。
最終更新日:



