
Taille et part du marché des caméras industrielles MWIR
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
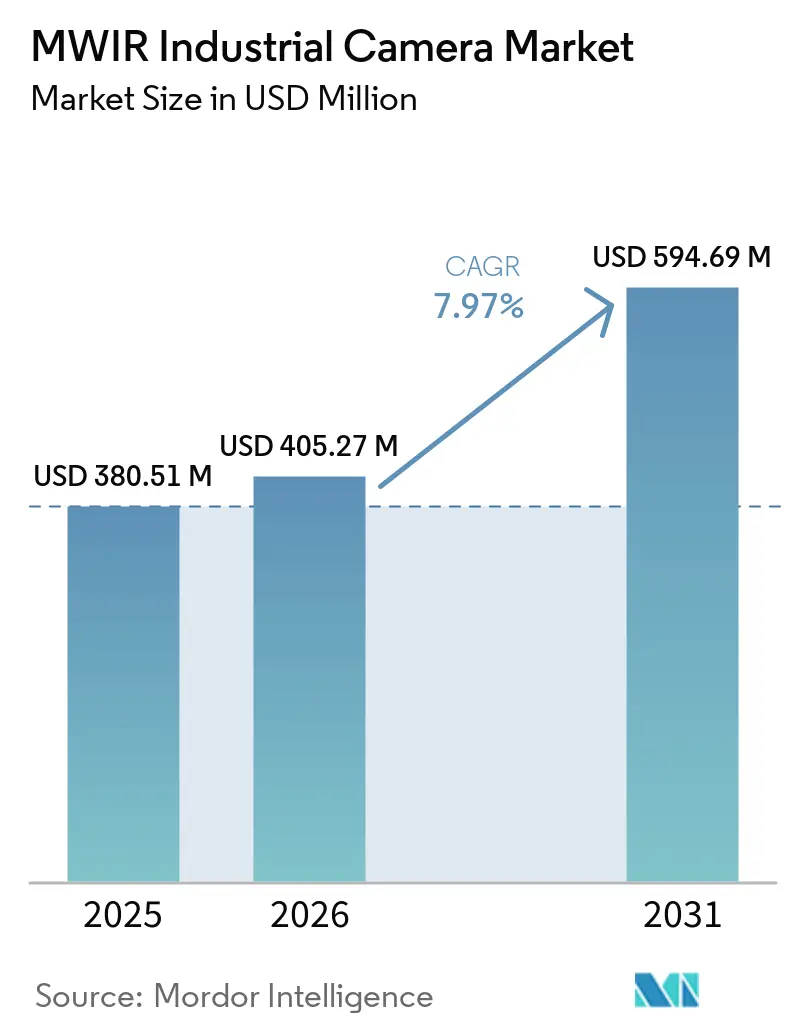
| Taille du Marché (2026) | 405.27 Millions de dollars américains |
| Taille du Marché (2031) | 594.69 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 7.97 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
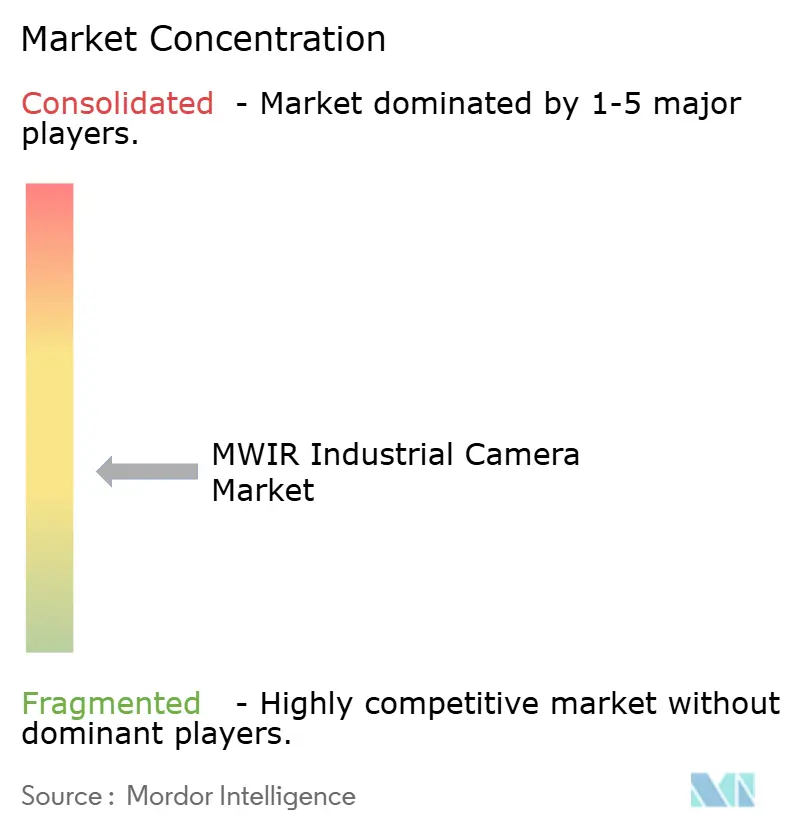
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des caméras industrielles MWIR par Mordor Intelligence
La taille du marché des caméras industrielles MWIR est projetée à 380,51 millions USD en 2025, 405,27 millions USD en 2026, et devrait atteindre 594,69 millions USD d'ici 2031, avec un CAGR de 7,97 % de 2026 à 2031. Les programmes d'acquisition de la défense soutiennent la demande de systèmes refroidis capables de répondre aux exigences de détection, de ciblage et de surveillance persistante sur de longs cycles de programme. Les réglementations sur les émissions font également des équipements d'imagerie optique des gaz un investissement nécessaire pour de nombreux opérateurs pétroliers et gaziers. Les refroidisseurs à longue durée de vie et les analyses embarquées rendent les systèmes thermiques fixes plus pratiques pour un usage industriel continu. Ces évolutions élargissent le marché des caméras industrielles MWIR au-delà de l'inspection sur le terrain pour inclure la surveillance de la production, l'inspection à distance et les systèmes de sécurité automatisés. Les fournisseurs répondent avec des produits modulaires, des composants électroniques prêts pour les logiciels et des conceptions de caméras qui réduisent les besoins de maintenance tout en maintenant les performances de détection.
Points clés du rapport
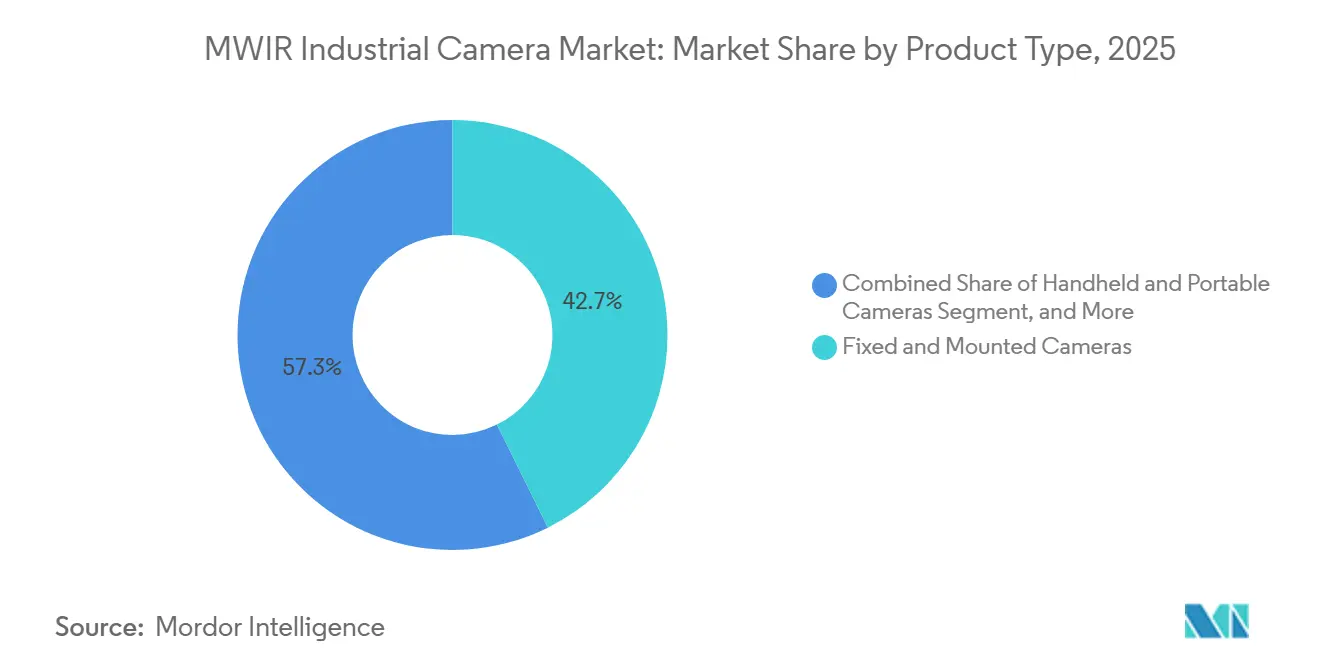
- Par type de produit, les caméras fixes et montées détenaient 42,68 % de la part du marché des caméras industrielles MWIR en 2025, tandis que les cœurs et modules de caméras OEM devraient se développer à un CAGR de 9,84 % jusqu'en 2031.
- Par technologie de détecteur, les caméras MWIR refroidies représentaient 87,42 % de la part du marché des caméras industrielles MWIR en 2025, tandis que les caméras MWIR non refroidies/HOT devraient se développer à un CAGR de 9,26 % jusqu'en 2031.
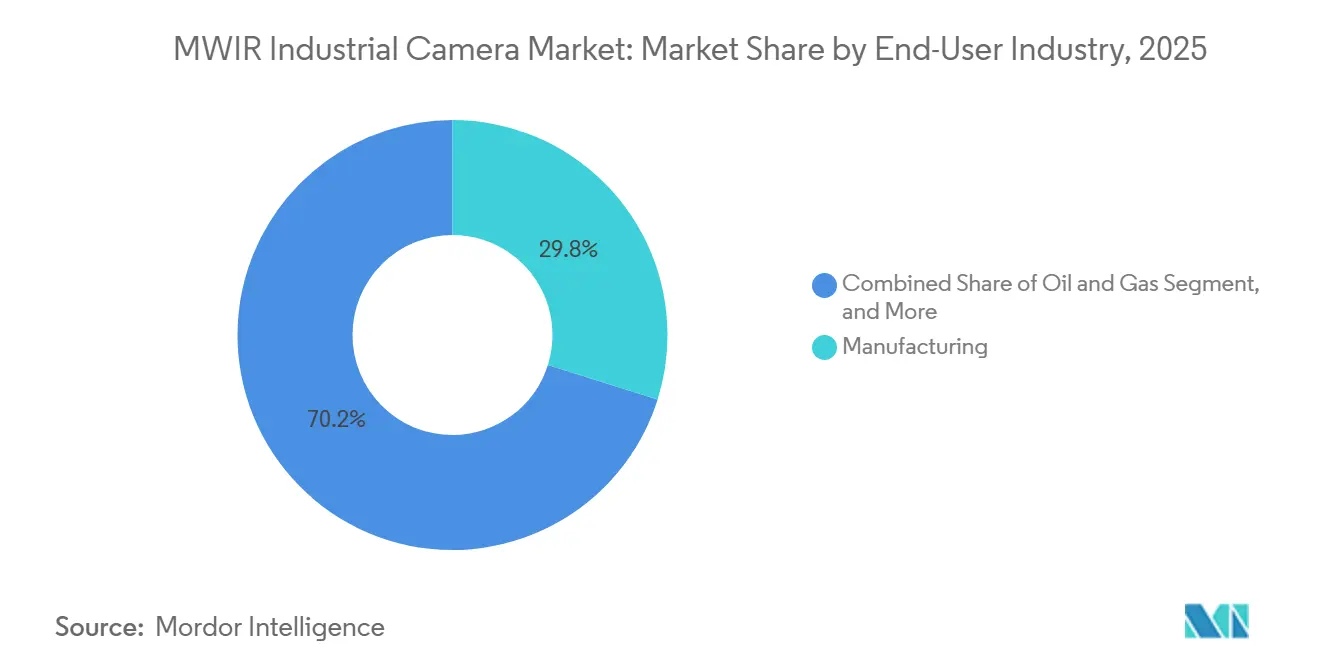
- Par secteur d'utilisation final, la fabrication détenait 29,84 % de la part du marché des caméras industrielles MWIR en 2025, tandis que le pétrole et le gaz devrait se développer à un CAGR de 9,63 % jusqu'en 2031.
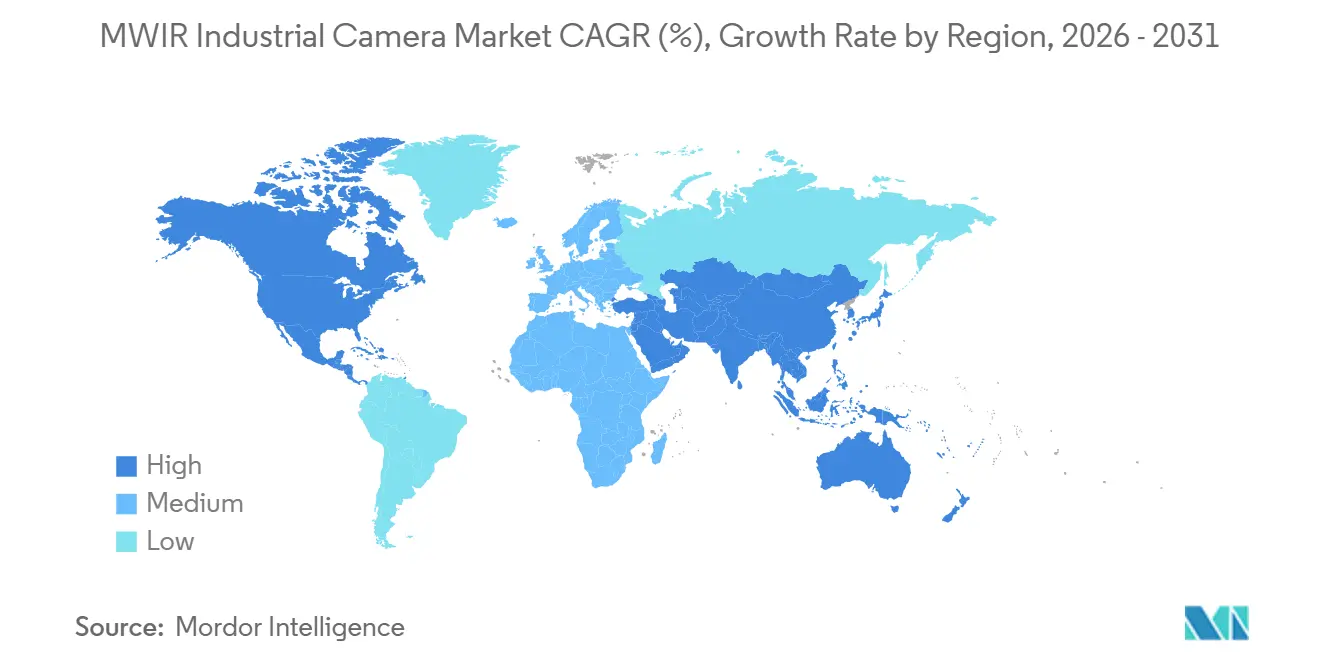
- Par géographie, l'Amérique du Nord détenait 38,76 % de la part du marché des caméras industrielles MWIR en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,41 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des caméras industrielles MWIR
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modernisation de la défense et acquisition persistante de renseignement, surveillance et reconnaissance (ISR) | +2.8% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Maintenance prédictive industrielle et automatisation des processus | +2.1% | Mondial | Moyen terme (2-4 ans) |
| Déploiement de l'imagerie optique des gaz et conformité aux réglementations sur les émissions | +1.4% | Amérique du Nord et UE en cœur de marché, extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Inspection intégrée aux drones et adoption des systèmes anti-drones | +1.1% | Mondial | Moyen terme (2-4 ans) |
| L'IA embarquée réduisant les frictions d'intégration MWIR | +0.9% | Mondial | Long terme (≥ 4 ans) |
| Visibilité des processus à haute température à travers les flammes et la fumée | +0.7% | Asie-Pacifique, Europe et Moyen-Orient | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Modernisation de la défense et acquisition persistante de renseignement, surveillance et reconnaissance (ISR)
Les programmes de dépenses de défense au sein de l'OTAN et des pays indo-pacifiques soutiennent des cycles d'acquisition plus prévisibles pour le marché des caméras industrielles MWIR. Les drones armés, les batteries anti-drones et les systèmes de surveillance terrestre persistante nécessitent davantage de capteurs thermiques dans l'ensemble des programmes. Les acheteurs ont besoin de systèmes offrant une large gamme de performances, des conceptions compactes et de faibles besoins en énergie pour les plateformes terrestres, navales et aéroportées. La marine indienne a acquis des systèmes EO/IR MWIR haute définition refroidis auprès de Tonbo Imaging pour plus de 40 navires de guerre en 2025, avec une détection de navires au-delà de 25 km. Teledyne FLIR OEM a présenté le Neutrino SX8 ISR 50-1000 en février 2026, combinant une durée de vie du refroidisseur de 27 000 heures, un traitement prêt pour l'IA et une portée de détection de véhicules de 34 km. À mesure que les volumes de plateformes augmentent, les fournisseurs se font concurrence plus directement sur la durée de vie du refroidisseur, la disponibilité à l'intégration et les composants électroniques prenant en charge le traitement automatisé des images.
Maintenance prédictive industrielle et automatisation des processus
Les sites industriels passent d'inspections thermiques périodiques des systèmes installés qui collectent des informations thermiques tout au long du cycle d'exploitation. Cette transition soutient la demande de caméras MWIR capables de détecter des anomalies thermiques avant que les défaillances d'équipements ne perturbent les opérations. Le Département américain de l'Énergie identifie la maintenance prédictive comme un moyen de réduire les coûts d'exploitation par rapport aux pratiques de maintenance réactive.[1]U.S. Department of Energy, "Operations and Maintenance Best Practices: A Guide to Achieving Operational Efficiency," Federal Energy Management Program, energy.gov. Les acheteurs du secteur manufacturier utilisent cet argument lors de l'évaluation des caméras pour la surveillance des hauts fourneaux, l'inspection des composites, le contrôle qualité des cellules de batteries et la production de semi-conducteurs. FLIR a lancé l'A6450 en février 2026 avec un refroidisseur linéaire conçu pour jusqu'à 27 000 heures de fonctionnement, levant ainsi un obstacle antérieur au déploiement continu de caméras refroidies. Les recommandations de maintenance thermographique de la norme NFPA 70B soutiennent en outre des pratiques d'inspection cohérentes pour les infrastructures électriques, les équipements de fabrication et les actifs des services publics.
Déploiement de l'imagerie optique des gaz et conformité aux réglementations sur les émissions
Les exigences américaines et européennes en matière de méthane transforment l'imagerie optique des gaz d'une pratique de sécurité facultative en un équipement de conformité obligatoire pour les installations concernées. Les exigences de l'EPA américaine au titre de la sous-partie OOOOb et des dispositions connexes définissent les attentes de performance pour l'imagerie optique des gaz dans les installations de pétrole brut et de gaz naturel. Les exigences spécifiées en matière de résolution et de sensibilité favorisent la technologie MWIR refroidie pour les travaux prescrits de détection du méthane et des composés organiques volatils. Les délais de conformité peuvent concentrer les achats sur des périodes de mise en œuvre définies plutôt que de les répartir sur les budgets d'investissement habituels. LightPath Technologies a présenté une caméra d'imagerie optique des gaz MWIR refroidie de qualité industrielle en juin 2025 et a déclaré qu'elle avait été validée selon les procédures pertinentes de l'EPA américaine. Les systèmes montés sur drones étendent également la couverture aux installations offshore et éloignées où l'envoi d'équipes d'inspection est difficile ou coûteux.
Inspection intégrée aux drones et adoption des systèmes anti-drones
Les systèmes MWIR montés sur drones permettent aux opérateurs d'inspecter des pipelines, des plateformes offshore, des couloirs de services publics et des actifs confinés sans exposer les équipes à des emplacements difficiles. Ces systèmes soutiennent également les opérations anti-drones car la détection thermique passive peut détecter des cibles aériennes sans émettre de signal actif. SLB indique que sa caméra d'imagerie optique des gaz Aura peut détecter des fuites de méthane aussi faibles que 0,02 kg/h et offre une meilleure visibilité des fuites que la résolution standard d'imagerie optique des gaz. LYNRED a lancé le DRACO MW SL en juin 2026, un détecteur MWIR SXGA refroidi avec 1 280 × 1 024 pixels, un pas de pixel de 7,5 µm et une température de fonctionnement de 130 K pour les applications terrestres et anti-drones. HGH Infrared Systems a intégré les caméras panoramiques MWIR SPYNEL-X à la plateforme de commandement anti-drones UNIFY.C2 en janvier 2026. Ces développements rendent le marché des caméras industrielles MWIR pertinent pour les applications d'inspection et de sécurité nécessitant une fusion rapide des données et une charge de travail limitée pour les opérateurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût du refroidissement cryogénique et contrainte de maintenance | -0.7% | Mondial | Long terme (≥ 4 ans) |
| Contrôles à l'exportation et frictions d'approvisionnement liées à l'ITAR/EAR | -0.5% | Amérique du Nord, affecte les canaux d'exportation vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Contraintes d'approvisionnement en détecteurs et refroidisseurs spécialisés | -0.3% | Mondial, aigu en Asie-Pacifique | Moyen terme (2-4 ans) |
| Goulets d'étranglement en matière d'étalonnage, d'intégration et de compétences des opérateurs | -0.2% | Mondial, aigu dans les marchés en développement | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût du refroidissement cryogénique et contrainte de maintenance
Le refroidissement cryogénique reste une contrainte à coût élevé et liée à la maintenance pour les caméras MWIR refroidies en dehors des applications de défense et industrielles à haute valeur ajoutée. Les cryorefroidisseurs Stirling traditionnels nécessitaient souvent des révisions en usine après 8 000 à 12 000 heures de fonctionnement, créant des défis en matière de temps d'arrêt et de planification de la maintenance. Ce problème est particulièrement important pour les fabricants, les services publics et les installations automobiles qui ont besoin d'une haute disponibilité des équipements mais ne disposent pas d'équipes dédiées au soutien électro-optique. Les avancées dans la conception des détecteurs HOT réduisent les besoins en puissance de refroidissement et limitent l'usure mécanique à des températures de fonctionnement plus élevées. Des recherches sur les dispositifs InAs/InAsSb nBn ont rapporté un fonctionnement stable à 230 K, avec des différences de température équivalentes au bruit inférieures à 15 mK. Des recherches publiées en 2025 ont également rapporté que l'amélioration d'image basée sur l'IA pouvait améliorer les images des caméras MWIR xBn fonctionnant à 180 K.
Contrôles à l'exportation et frictions d'approvisionnement liées à l'ITAR/EAR
Les contrôles à l'exportation créent des délais supplémentaires et des travaux de conformité pour les fabricants de caméras et les acheteurs internationaux de produits MWIR à double usage. Les caméras relevant de l'ECCN 6A003 peuvent nécessiter des licences lorsque leur cadence ou leur résolution dépasse les seuils applicables pour certaines destinations. En février 2026, le Bureau américain de l'industrie et de la sécurité a imposé une pénalité civile de 1 million USD à Teledyne FLIR pour 19 violations impliquant des réexportations non autorisées et des calculs de minimis. Les processus gouvernementaux pour les systèmes contrôlés par l'ITAR peuvent également allonger les calendriers d'acquisition pour les applications sensibles aux programmes. Teledyne FLIR OEM a classifié le Neutrino SX8 ISR 50-1000 comme exempt d'ITAR sous l'EAR ECCN 6A003.b.4.a, offrant aux intégrateurs étrangers une plus grande flexibilité d'approvisionnement. LYNRED a lancé l'initiative SPIRIT d'un montant de 39,16 millions EUR (43,08 millions USD) en mai 2026 pour soutenir une chaîne d'approvisionnement européenne en détecteurs infrarouges et réduire l'exposition aux dépendances envers des composants non européens.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les caméras fixes dominent tandis que les modules OEM facilitent l'intégration
Les caméras fixes et montées détenaient 42,68 % de la part du marché des caméras industrielles MWIR en 2025. Leur position reflète leur utilisation dans la surveillance continue des lignes de production, des sites pétroliers et gaziers et des installations permanentes de sécurité aux frontières. Une durée de vie plus longue du refroidisseur rend les systèmes refroidis fixes plus adaptés aux longs cycles de fonctionnement. Les protocoles GigE Vision et GenICam facilitent également l'intégration dans les environnements d'automatisation industrielle existants. Les caméras portatives et portables restent importantes pour la détection et réparation de fuites (LDAR) sur le terrain, la reconnaissance militaire et les travaux d'inspection où la mobilité est essentielle. Les systèmes panoramiques à zoom et multi-capteurs servent à la surveillance périmétrique longue portée, aux installations navales et aux applications nécessitant un positionnement motorisé ou une fusion de capteurs.
Les cœurs et modules de caméras OEM devraient se développer à un CAGR de 9,84 % jusqu'en 2031 au sein de la taille du marché des caméras industrielles MWIR. Les développeurs de drones, de robotique et de véhicules autonomes peuvent ajouter une capacité MWIR sans construire un système de caméra complet. Cette approche réduit la nécessité pour chaque intégrateur de développer en interne une expertise en cryogénie, en optique et en traitement. Elle met également davantage l'accent sur les interfaces standardisées, l'approvisionnement fiable et l'étalonnage spécifique à l'application. La plateforme PlugUp de LYNRED standardise les interfaces des détecteurs MWIR refroidis entre les familles de produits, favorisant des choix communs pour l'intégration du détecteur, du refroidisseur et de la lecture. La disponibilité accrue des modules peut étendre l'utilisation du MWIR à des applications spécialisées sans que les fournisseurs de modules aient à desservir directement chaque marché final.


Par technologie de détecteur : les caméras refroidies conservent la position dominante tandis que les conceptions HOT progressent
Les caméras MWIR refroidies représentaient 87,42 % de la taille du marché des caméras industrielles MWIR en 2025. Le ciblage de défense, les missions de renseignement, de surveillance et de reconnaissance longue portée nécessitent la sensibilité que fournissent les matrices InSb et MCT refroidies. La surveillance des processus industriels à haute température bénéficie également du contraste et de la capacité de détection des systèmes refroidis. Les longs cycles de vie des plateformes de défense renforcent cette position car les décisions d'architecture sont généralement prises au début d'un programme. Le refroidisseur Stirling linéaire FL100 de FLIR est évalué pour plus de 27 000 heures de fonctionnement grâce à des tests de durée de vie accélérés et selon le profil SADA. Cette amélioration de la fiabilité soutient l'utilisation dans les systèmes industriels devant fonctionner sur plusieurs années.
Les caméras MWIR non refroidies/HOT devraient se développer à un CAGR de 9,26 % jusqu'en 2031. Les architectures T2SL et nBn permettent des températures de fonctionnement plus élevées de 150 à 230 K et peuvent réduire les besoins en puissance du refroidisseur. LYNRED a rapporté des développements de détecteurs HOT II-VI en janvier 2026, présentant des matrices au format SXGA, un pas de pixel de 7,5 µm, une efficacité quantique externe proche de 85 % et un faible bruit spatio-temporel à des températures allant jusqu'à 150 K. Les caméras refroidies devraient conserver leur rôle dans la défense et les applications industrielles haut de gamme jusqu'en 2031. Les systèmes HOT sont mieux adaptés aux applications commerciales adjacentes et aux charges utiles de drones avec des contraintes exigeantes en termes de taille, de poids et de puissance. Les méthodes d'amélioration d'image qui traitent le bruit thermique résiduel peuvent en outre soutenir le fonctionnement des caméras à des températures plus élevées
Par secteur d'utilisation final : la fabrication détient la position dominante tandis que le pétrole et le gaz mène la croissance
La fabrication détenait 29,84 % de la part du marché des caméras industrielles MWIR en 2025. Le segment utilise des caméras pour les essais non destructifs des composites aérospatiaux, l'inspection en ligne des cellules de batteries et la surveillance des processus dans la fabrication d'acier, de verre et de semi-conducteurs. Ces environnements bénéficient du contraste thermique à des températures de processus élevées. FLIR et edevis ont combiné la capacité d'imagerie MWIR à 125 Hz de l'A6450 avec une excitation thermique par laser en 2026. Le système combiné prend en charge l'identification automatisée des défauts sous-surfaciques dans les métaux, les composites et les composants de batteries sur les lignes de production. Les caméras MWIR soutiennent également la surveillance des tuyères de hauts fourneaux, où des profils thermiques réguliers peuvent guider la planification du remplacement avant qu'une défaillance visible ne survienne.
Le pétrole et le gaz devraient se développer à un CAGR de 9,63 % jusqu'en 2031 au sein du marché des caméras industrielles MWIR. Les programmes obligatoires de détection et de réparation des fuites stimulent la demande de systèmes d'imagerie optique des gaz fixes et montés sur drones. L'aérospatiale et la défense restent un groupe d'utilisateurs à haute valeur ajoutée stable grâce aux contrats gouvernementaux, aux programmes de modernisation et à l'utilisation dans les nacelles de ciblage, l'alerte aux missiles et la surveillance maritime. Les services publics utilisent les caméras MWIR pour la surveillance des transformateurs, l'inspection des pales d'éoliennes et la sécurité des infrastructures critiques. Les utilisateurs du secteur automobile et des transports appliquent la technologie aux tests d'aide à la conduite avancée et à la validation de la gestion thermique des batteries lors de la production de véhicules électriques. Les instituts de recherche nécessitent des systèmes hyperspectraux et à haute cadence de haute spécification pour la science des matériaux, l'observation atmosphérique et la recherche et développement en matière de défense.
Analyse géographique
L'Amérique du Nord détenait 38,76 % de la part du marché des caméras industrielles MWIR en 2025. L'acquisition ISR de défense américaine a établi des exigences d'imagerie optique des gaz et installé des caméras sur des sites pétrochimiques, énergétiques et aérospatiaux pour soutenir sa position. Les opérations de sables bitumineux du Canada nécessitent une surveillance à distance des émissions des pipelines. L'expansion manufacturière du Mexique accroît la demande de systèmes de maintenance prédictive. Les restrictions chinoises à l'exportation de germanium ont conduit les acheteurs à accorder une plus grande importance à un approvisionnement optique et en détecteurs domestique sécurisé. LightPath Technologies a repensé certains assemblages optiques infrarouges en utilisant des matériaux BlackDiamond pour réduire l'exposition aux futures perturbations de l'approvisionnement en germanium.
L'Asie-Pacifique devrait se développer à un CAGR de 9,41 % jusqu'en 2031. La Chine, l'Inde, la Corée du Sud, Taïwan et le Japon renforcent leurs capacités de défense et leurs investissements dans l'automatisation industrielle. En 2025, Tonbo Imaging a fourni des systèmes EO/IR MWIR haute définition refroidis pour plus de 40 navires de la marine indienne, avec des capacités de détection au-delà de 25 km. L'investissement de la Chine dans la production de détecteurs HgCdTe soutient la consommation intérieure et la concurrence dans les applications de caméras commerciales. Le Japon a alloué 52 millions USD à l'acquisition de systèmes anti-drones pour l'exercice fiscal 2026. Les usines de semi-conducteurs et d'électronique avancée de Taïwan adoptent des systèmes MWIR pour la surveillance des processus et l'inspection non destructive des boîtiers avancés.
L'Europe dispose d'un marché important pour les caméras industrielles MWIR en raison de sa base de défense et de ses exigences en matière de surveillance des émissions. Le Royaume-Uni, l'Allemagne, la France et les pays scandinaves soutiennent la demande dans les applications de défense et industrielles. L'initiative SPIRIT de LYNRED implique 15 organisations de 9 pays européens. Elle dispose d'un budget de 39,16 millions EUR (43,08 millions USD), dont 29 millions EUR (31,9 millions USD) de cofinancement du Fonds européen de défense.[2]LYNRED, "LYNRED Launches SPIRIT, a Strategic European Project to Prepare the Next Generation of Sovereign Infrared Detectors," LYNRED, lynred.com. Le Moyen-Orient et l'Afrique achètent des systèmes pour les patrouilleurs offshore, la surveillance côtière et les infrastructures critiques. L'Amérique du Sud présente une demande croissante pour la surveillance des émissions dans le secteur pétrolier et gazier, tandis que la demande africaine se concentre sur la sécurité des frontières et la protection des infrastructures.

Paysage concurrentiel
Teledyne FLIR dispose d'un large portefeuille couvrant les modules de défense, les caméras d'automatisation industrielle et les systèmes d'imagerie optique des gaz. Ce portefeuille lui confère une couverture solide auprès des principaux groupes d'utilisateurs finaux et des marchés géographiques. Le marché des caméras industrielles MWIR devient modérément fragmenté en dessous des plus grands fournisseurs. Les spécialistes régionaux, les entreprises de détecteurs qui s'étendent aux caméras et les sous-traitants de défense servent différentes parties de la chaîne de valeur. Les clients de la défense et de l'ISR se concentrent sur les performances, la classification à l'exportation et la fiabilité à long terme du refroidisseur. Les clients industriels accordent plus d'importance au coût total de possession, à la facilité d'intégration et aux analyses logicielles.
HGH Infrared Systems a signé des contrats avec Thales d'une valeur de 50 millions EUR (55 millions USD) en mars 2026 pour des unités de surveillance MWIR SPYNEL soutenant la défense aérienne européenne et les applications de sécurité nationale.[3]HGH Infrared Systems, "HGH Announces the Signing of Major Contracts With Thales for Ground-Based Air Defense," HGH Infrared Systems, hgh-infrared.com. HGH a également obtenu en juin 2026 un contrat avec Abu Dhabi Ship Building, sous EDGE Group, pour les navires AL DORRA de la marine du Koweït. Le contrat couvre les systèmes de surveillance MWIR panoramique à 360° SPYNEL intégrés au système de gestion de combat de Leonardo. LYNRED étend son activité de détecteurs grâce à des plateformes de modules standardisées et des investissements dans la capacité d'approvisionnement européenne. Exosens a acquis Emberion en avril 2026, ajoutant 25 familles de brevets liés à la technologie de capteurs infrarouges à points quantiques. Ces mouvements montrent que les stratégies des fournisseurs combinent de plus en plus la technologie des composants, l'intégration de plateformes et l'accès à des applications de défense spécialisées.
Des opportunités subsistent dans l'imagerie optique des gaz par drone pour les sites pétroliers et gaziers éloignés ou offshore. Les modules MWIR à IA embarquée répondent également aux besoins des robots d'inspection dans les usines de semi-conducteurs et les usines de batteries, où la surveillance continue est précieuse. L'acquisition d'Emberion renforce la position d'Exosens dans les technologies de détection à la frontière SWIR-MWIR. Les contrôles de conformité restent une considération centrale pour les fournisseurs vendant à des acheteurs de défense internationaux. L'action du Bureau de l'industrie et de la sécurité de février 2026 impliquant Teledyne FLIR a montré l'importance de l'évaluation de minimis et du contrôle des clients. La structure concurrentielle pourrait se consolider à mesure que les spécialistes des détecteurs, les intégrateurs électro-optiques et les grands fournisseurs acquièrent des technologies différenciées.
Leaders du secteur des caméras industrielles MWIR
-
Teledyne FLIR LLC
-
Telops Inc.
-
Sierra-Olympic Technologies, Inc.
-
InfraTec GmbH
-
Exosens S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : HGH Infrared Systems a obtenu un contrat avec Abu Dhabi Ship Building sous EDGE Group pour équiper 8 patrouilleurs offshore du programme AL DORRA de la marine du Koweït de systèmes de surveillance infrarouge MWIR panoramique à 360° SPYNEL, entièrement intégrés au système de gestion de combat de Leonardo, un déploiement naval MWIR significatif démontrant la demande croissante de capteurs panoramiques MWIR embarqués dans les programmes de modernisation maritime des États du Golfe.
- Juin 2026 : LYNRED a lancé le DRACO MW SL à Eurosatory 2026, un nouveau détecteur MWIR SXGA refroidi avec 1 280 × 1 024 pixels, un pas de pixel de 7,5 µm, la technologie T2SL, une couverture spectrale complète de 3,7 à 4,8 µm, une cadence de 60 Hz et une température de fonctionnement de 130 K, optimisé pour les systèmes de détection anti-drones et l'optronique des véhicules terrestres, positionné au sein de la plateforme d'intégration standardisée PlugUp pour accélérer le développement de caméras OEM.
- Mai 2026 : LYNRED a lancé le projet SPIRIT en partenariat avec 14 organisations européennes dans 9 pays, soutenu par un budget total estimé à 39,16 millions EUR (43,08 millions USD) dont 29 millions EUR (31,9 millions USD) de cofinancement du Fonds européen de défense, ciblant des détecteurs infrarouges souverains avec une résolution ≥ 3 mégapixels et des pas de pixel inférieurs à 7 µm pour des applications de détection de missiles, de détection de drones, navales et de détection de camouflage.
- Avril 2026 : Exosens a acquis 100 % d'Emberion, une entreprise basée en Finlande et au Royaume-Uni spécialisée dans les capteurs infrarouges à points quantiques soutenus par 25 familles de brevets dans le monde, renforçant le portefeuille d'imagerie infrarouge d'Exosens pour les applications de défense, de surveillance et de contrôle industriel.


Périmètre du rapport mondial sur le marché des caméras industrielles MWIR
Le marché des caméras industrielles MWIR comprend des systèmes d'imagerie spécialisés qui détectent et capturent le rayonnement dans le spectre infrarouge à ondes moyennes (MWIR), couvrant généralement des longueurs d'onde d'environ 3 à 5 µm, pour des applications d'inspection industrielle, de surveillance de l'état, de contrôle des processus, de sécurité, de mesure et de recherche. Les caméras MWIR utilisent des technologies de détecteurs infrarouges pour générer des images thermiques ou spectrales d'objets, de matériaux, d'équipements et de processus, permettant la visualisation et l'analyse dans des conditions où l'imagerie en lumière visible peut être inefficace.
Le rapport sur le marché des caméras industrielles MWIR est segmenté par type de produit (caméras fixes et montées, caméras portatives et portables, cœurs et modules de caméras OEM, et systèmes panoramiques à zoom et multi-capteurs), par technologie de détecteur (caméras MWIR refroidies et caméras MWIR non refroidies/HOT), par secteur d'utilisation final (fabrication, pétrole et gaz, production d'énergie et services publics, aérospatiale et défense, automobile et transport, instituts de recherche, et autres secteurs d'utilisation final), et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Caméras fixes et montées |
| Caméras portatives et portables |
| Cœurs et modules de caméras OEM |
| Systèmes panoramiques à zoom et multi-capteurs |
| Caméras MWIR refroidies |
| Caméras MWIR non refroidies/HOT |
| Fabrication |
| Pétrole et gaz |
| Production d'énergie et services publics |
| Aérospatiale et défense |
| Automobile et transport |
| Instituts de recherche |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Taïwan | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par type de produit | Caméras fixes et montées | |
| Caméras portatives et portables | ||
| Cœurs et modules de caméras OEM | ||
| Systèmes panoramiques à zoom et multi-capteurs | ||
| Par technologie de détecteur | Caméras MWIR refroidies | |
| Caméras MWIR non refroidies/HOT | ||
| Par secteur d'utilisation final | Fabrication | |
| Pétrole et gaz | ||
| Production d'énergie et services publics | ||
| Aérospatiale et défense | ||
| Automobile et transport | ||
| Instituts de recherche | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Taïwan | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des caméras industrielles MWIR ?
La taille du marché des caméras industrielles MWIR est de 405,27 millions USD en 2026 et devrait atteindre 594,69 millions USD d'ici 2031 à un CAGR de 7,97 %.
Quel type de produit détient la plus grande part dans les caméras industrielles MWIR ?
Les caméras fixes et montées détenaient la plus grande part à 42,68 % en 2025 car elles soutiennent la surveillance continue sur les sites industriels, pétroliers et gaziers et de sécurité.
Pourquoi les caméras MWIR refroidies sont-elles largement utilisées ?
Les caméras MWIR refroidies détenaient 87,42 % de la valeur en 2025 car la défense, l'ISR longue portée et les processus industriels à haute température nécessitent une forte sensibilité thermique.
Quel utilisateur final devrait se développer le plus rapidement jusqu'en 2031 ?
Le pétrole et le gaz devrait se développer à un CAGR de 9,63 % jusqu'en 2031, soutenu par les exigences de détection des fuites et l'utilisation de l'imagerie optique des gaz montée sur drones.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 9,41 % jusqu'en 2031, soutenue par les programmes de défense et les investissements dans l'automatisation industrielle.
Quel développement technologique réduit les obstacles à la maintenance ?
Les nouvelles conceptions de détecteurs HOT et les refroidisseurs linéaires à longue durée de vie, notamment la plateforme A6450 de FLIR avec 27 000 heures, soutiennent un déploiement industriel plus continu.
Dernière mise à jour de la page le:



