
MWIR Industriekamera Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 405.27 Millionen US-Dollar |
| Marktgröße (2031) | 594.69 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 7.97 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
MWIR Industriekamera Marktanalyse von Mordor Intelligence
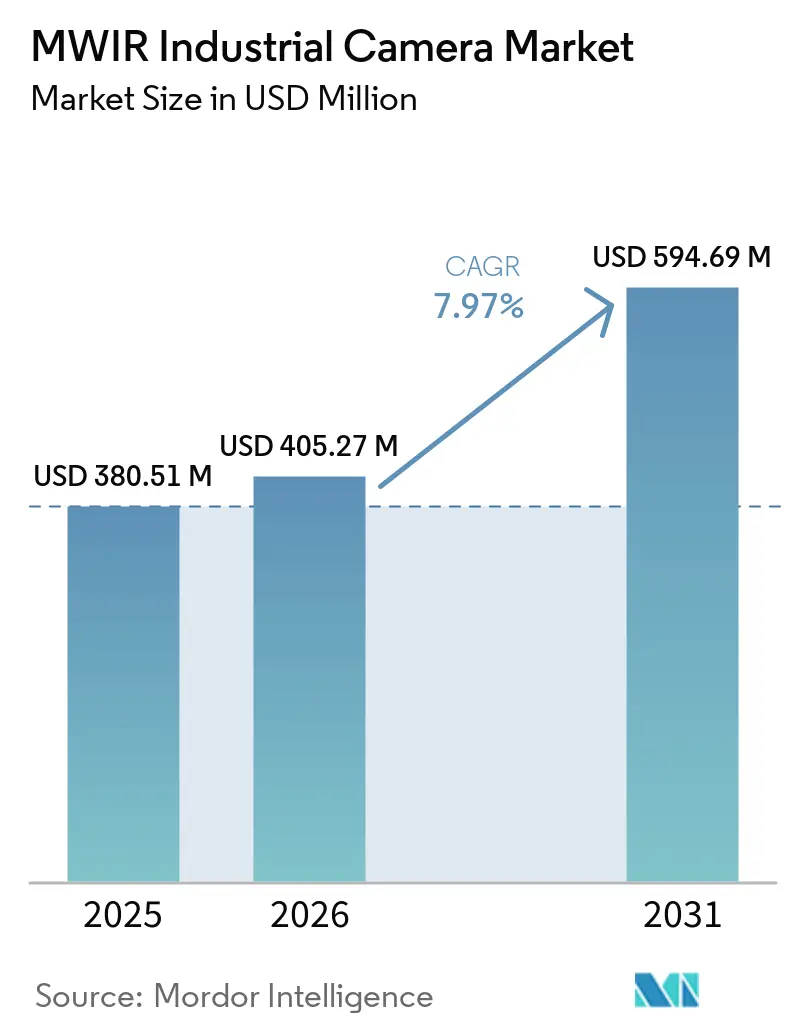
Die Marktgröße des MWIR Industriekamera Markts wird für 2025 auf 380,51 Millionen USD, für 2026 auf 405,27 Millionen USD geschätzt und soll bis 2031 594,69 Millionen USD erreichen, mit einem CAGR von 7,97 % von 2026 bis 2031. Beschaffungsprogramme im Verteidigungsbereich unterstützen die Nachfrage nach gekühlten Systemen, die Anforderungen an Erkennung, Zielerfassung und dauerhafte Überwachung über lange Programmlaufzeiten erfüllen können. Emissionsvorschriften machen optische Gasbildgebungsgeräte für viele Öl- und Gasbetreiber zu einer notwendigen Investition. Langlebigere Kühler und eingebettete Analysefunktionen machen fest installierte Thermalsysteme für den kontinuierlichen industriellen Einsatz praktischer. Diese Veränderungen erweitern den MWIR Industriekamera Markt über die Feldinspektionen hinaus auf Produktionsüberwachung, Ferninspektion und automatisierte Sicherheitssysteme. Lieferanten reagieren mit modularen Produkten, softwarebereiter Elektronik und Kameradesigns, die den Wartungsaufwand reduzieren und gleichzeitig die Erkennungsleistung aufrechterhalten.
Wichtigste Erkenntnisse des Berichts
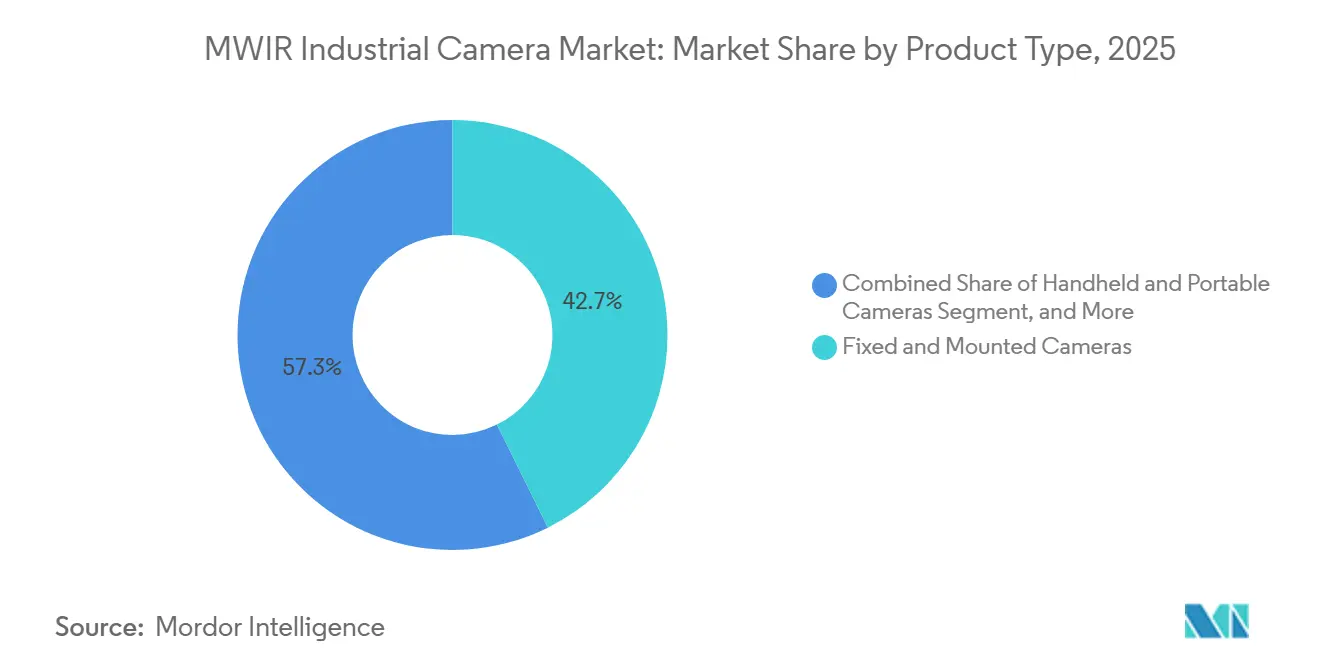
- Nach Produkttyp hielten fest installierte und montierte Kameras im Jahr 2025 einen Marktanteil von 42,68 % am MWIR Industriekamera Markt, während OEM-Kamerakerne und -module bis 2031 voraussichtlich mit einem CAGR von 9,84 % wachsen werden.
- Nach Detektortechnologie entfielen im Jahr 2025 87,42 % des MWIR Industriekamera Marktanteils auf gekühlte MWIR-Kameras, während ungekühlte/HOT-MWIR-Kameras bis 2031 voraussichtlich mit einem CAGR von 9,26 % wachsen werden.
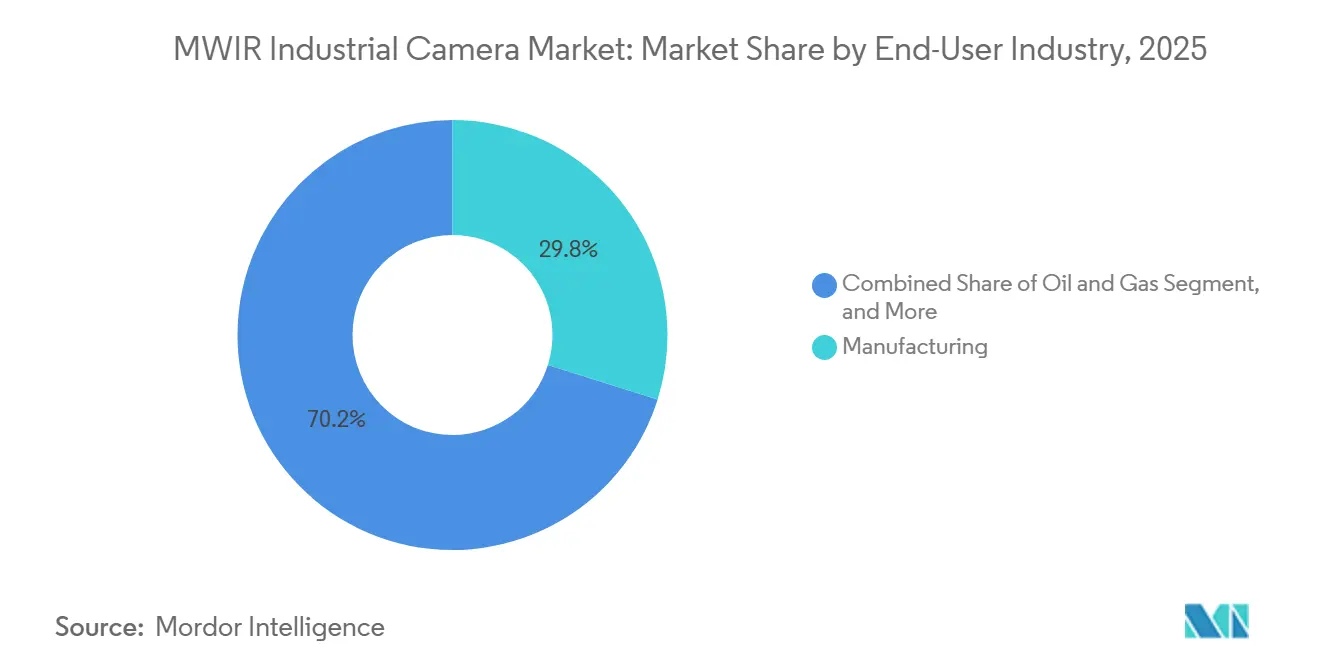
- Nach Endverbraucherbranche hielt die Fertigung im Jahr 2025 einen Marktanteil von 29,84 % am MWIR Industriekamera Markt, während Öl und Gas bis 2031 voraussichtlich mit einem CAGR von 9,63 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 38,76 % am MWIR Industriekamera Markt, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einem CAGR von 9,41 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale MWIR Industriekamera Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verteidigungsmodernisierung und dauerhafte ISR-Beschaffung | +2.8% | Global, konzentriert in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Industrielle vorausschauende Instandhaltung und Prozessautomatisierung | +2.1% | Global | Mittelfristig (2–4 Jahre) |
| Optische Gasbildgebung und Einsatz zur Emissionskonformität | +1.4% | Nordamerika und EU als Kernmärkte, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Drohnenintegrierte Inspektion und bernahme von Counter-UAS-Lösungen | +1.1% | Global | Mittelfristig (2–4 Jahre) |
| Edge-KI reduziert MWIR-Integrationsaufwand | +0.9% | Global | Langfristig (≥ 4 Jahre) |
| Hochtemperaturprozessüberwachung durch Flammen und Rauch | +0.7% | Asiatisch-pazifischer Raum, Europa und Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verteidigungsmodernisierung und dauerhafte ISR-Beschaffung
Verteidigungsausgabenprogramme in NATO- und Indo-Pazifik-Ländern unterstützen besser planbare Beschaffungszyklen für den MWIR Industriekamera Markt. Bewaffnete Drohnen, Counter-UAS-Batterien und dauerhafte Bodenüberwachungssysteme erfordern mehr Thermalsensoren in den jeweiligen Programmen. Käufer benötigen Systeme mit einem breiten Leistungsspektrum, kompakten Designs und niedrigem Energiebedarf für Land-, Marine- und Luftplattformen. Die indische Marine beschaffte im Jahr 2025 gekühlte hochauflösende MWIR EO/IR-Systeme von Tonbo Imaging für mehr als 40 Marineschiffe, mit einer Schiffserkennungsreichweite von über 25 km. Teledyne FLIR OEM stellte im Februar 2026 den Neutrino SX8 ISR 50-1000 vor, der eine Kühlerlebensdauer von 27.000 Stunden, KI-bereite Verarbeitung und eine Fahrzeugerkennungsreichweite von 34 km kombiniert. Mit steigenden Plattformvolumina konkurrieren Lieferanten zunehmend direkt bei Kühlerlebensdauer, Integrationsbereitschaft und Elektronik, die automatisierte Bildverarbeitung unterstützt.
Industrielle vorausschauende Instandhaltung und Prozessautomatisierung
Industriestandorte gehen von periodischen Thermalinspektionen zu installierten Systemen über, die während des gesamten Betriebszyklus Thermalinformationen erfassen. Dieser Übergang unterstützt die Nachfrage nach MWIR-Kameras, die abnormale Wärmemuster erkennen können, bevor Geräteausfälle den Betrieb stören. Das US-Energieministerium identifiziert vorausschauende Instandhaltung als einen Weg zu niedrigeren Betriebskosten im Vergleich zu reaktiven Instandhaltungspraktiken.[1]US-Energieministerium, „Bewährte Praktiken für Betrieb und Instandhaltung: Ein Leitfaden zur Erreichung betrieblicher Effizienz”, Bundesenergiemanagemenprogramm, energy.gov. Käufer aus der Fertigung nutzen diese Argumentation bei der Bewertung von Kameras für die Hochofenüberwachung, Verbundstoffinspektion, Qualitätskontrolle von Batteriezellen und Halbleiterproduktion. FLIR brachte im Februar 2026 die A6450 mit einem Linearkühler auf den Markt, der für bis zu 27.000 Betriebsstunden ausgelegt ist, und beseitigte damit eine frühere Hürde für den kontinuierlichen Einsatz gekühlter Kameras. Thermografische Instandhaltungsrichtlinien gemäß NFPA 70B unterstützen darüber hinaus konsistente Inspektionspraktiken für elektrische Infrastruktur, Fertigungsanlagen und Versorgungsanlagen.
Optische Gasbildgebung und Einsatz zur Emissionskonformität
US-amerikanische und europäische Methananforderungen wandeln die optische Gasbildgebung von einer optionalen Sicherheitspraxis in eine vorgeschriebene Konformitätsausrüstung für betroffene Anlagen um. Die US-EPA-Anforderungen gemäß Subpart OOOOb und verwandten Bestimmungen definieren Leistungserwartungen für optische Gasbildgebung an Rohöl- und Erdgasanlagen. Die festgelegten Auflösungs- und Empfindlichkeitsanforderungen begünstigen gekühlte MWIR-Technologie für vorgeschriebene Methan- und flüchtige organische Verbindungen-Erkennungsarbeiten. Konformitätsfristen können Käufe in definierten Umsetzungszeiträumen konzentrieren, anstatt sie über reguläre Kapitalbudgets zu verteilen. LightPath Technologies stellte im Juni 2025 eine industrietaugliche gekühlte MWIR-Kamera für optische Gasbildgebung vor und erklärte, dass diese gemäß den einschlägigen US-EPA-Verfahren validiert worden sei. Drohnengestützte Systeme erweitern zudem die Abdeckung auf Offshore- und abgelegene Anlagen, bei denen der Einsatz von Inspektionsteams schwierig oder kostspielig ist.
Drohnenintegrierte Inspektion und Übernahme von Counter-UAS-Lösungen
Drohnengestützte MWIR-Systeme ermöglichen es Betreibern, Pipelines, Offshore-Plattformen, Versorgungskorridore und schwer zugängliche Anlagen zu inspizieren, ohne Crews an schwierige Standorte zu entsenden. Diese Systeme unterstützen auch Counter-UAS-Operationen, da passive Thermalsensorik Luftziele erkennen kann, ohne ein aktives Signal auszusenden. SLB gibt an, dass seine Aura-Kamera für optische Gasbildgebung Methanlecks von weniger als 0,02 kg/h erkennen und eine stärkere Lecksichtbarkeit als die Standardauflösung für optische Gasbildgebung bieten kann. LYNRED brachte im Juni 2026 den DRACO MW SL auf den Markt, einen gekühlten SXGA-MWIR-Detektor mit 1.280 × 1.024 Pixeln, 7,5 µm Pixelabstand und 130-K-Betrieb für Land- und Counter-UAS-Anwendungen. HGH Infrared Systems integrierte SPYNEL-X MWIR-Panoramakameras im Januar 2026 mit der UNIFY.C2 Counter-UAS-Kommandoplattform. Diese Entwicklungen machen den MWIR Industriekamera Markt für Inspektions- und Sicherheitsanwendungen relevant, die eine schnelle Datenfusion und eine geringe Bedienerbelastung erfordern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten der Kryokühlung und Wartungsaufwand | -0.7% | Global | Langfristig (≥ 4 Jahre) |
| Exportkontrollen und Beschaffungsreibungen durch ITAR/EAR | -0.5% | Nordamerika, betrifft Exportkanäle in den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Engpässe bei der Versorgung mit Spezialisierungsdetektoren und Kühlern | -0.3% | Global, akut im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Engpässe bei Kalibrierung, Integration und Bedienerqualifikation | -0.2% | Global, akut in Entwicklungsmärkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten der Kryokühlung und Wartungsaufwand
Die Kryokühlung bleibt außerhalb von Verteidigungs- und hochwertigen Industrieanwendungen eine kostenintensive und wartungsbedingte Einschränkung für gekühlte MWIR-Kameras. Ältere Stirling-Kryokühler erforderten häufig nach 8.000–12.000 Betriebsstunden eine Werksüberholung, was zu Ausfallzeiten und Herausforderungen bei der Serviceplanung führte. Dieses Problem ist besonders relevant für Hersteller, Versorgungsunternehmen und Automobilanlagen, die eine hohe Geräteverfügbarkeit benötigen, aber keine dedizierten Elektrooptik-Supportteams unterhalten. Fortschritte im HOT-Detektordesign reduzieren den Kühlleistungsbedarf und begrenzen den mechanischen Verschleiß bei höheren Betriebstemperaturen. Forschungen zu InAs/InAsSb-nBn-Bauelementen berichteten von stabilem Betrieb bei 230 K mit rauschäquivalenten Temperaturdifferenzen unter 15 mK. Im Jahr 2025 veröffentlichte Forschungsergebnisse zeigten zudem, dass KI-basierte Bildverbesserung die Bildqualität von xBn-MWIR-Kameras, die bei 180 K betrieben werden, verbessern kann.
Exportkontrollen und Beschaffungsreibungen durch ITAR/EAR
Exportkontrollen verursachen zusätzliche Vorlaufzeiten und Compliance-Aufwand für Kamerahersteller und internationale Käufer von MWIR-Produkten mit doppeltem Verwendungszweck. Kameras unter ECCN 6A003 können für bestimmte Bestimmungsorte Lizenzen erfordern, wenn ihre Bildrate oder Auflösung die geltenden Schwellenwerte überschreitet. Im Februar 2026 verhängte das US Bureau of Industry and Security eine zivilrechtliche Strafe von 1 Million USD gegen Teledyne FLIR wegen 19 Verstößen im Zusammenhang mit unlizenzierter Wiederausfuhr und De-minimis-Berechnungen. Regierung-zu-Regierung-Prozesse für ITAR-kontrollierte Systeme können auch die Beschaffungszeitpläne für programmsensible Anwendungen verlängern. Teledyne FLIR OEM klassifizierte den Neutrino SX8 ISR 50-1000 als ITAR-frei gemäß EAR ECCN 6A003.b.4.a, was ausländischen Integratoren eine größere Beschaffungsflexibilität bietet. LYNRED startete im Mai 2026 die SPIRIT-Initiative mit einem Budget von 39,16 Millionen EUR (43,08 Millionen USD), um eine europäische Infrarotdetektor-Lieferkette aufzubauen und die Abhängigkeit von nicht-europäischen Komponenten zu reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Fest installierte Kameras führen, während OEM-Module eine einfachere Integration unterstützen
Fest installierte und montierte Kameras hielten im Jahr 2025 einen Marktanteil von 42,68 % am MWIR Industriekamera Markt. Ihre Position spiegelt den Einsatz in der kontinuierlichen Überwachung von Produktionslinien, Öl- und Gasstandorten sowie dauerhaften Grenzschutzinstallationen wider. Eine längere Kühlerlebensdauer macht fest installierte gekühlte Systeme für lange Betriebszyklen geeigneter. GigE-Vision- und GenICam-Protokolle unterstützen zudem die Integration in bestehende industrielle Automatisierungsumgebungen. Handgeräte und tragbare Kameras bleiben wichtig für LDAR im Feld, militärische Aufklärung und Inspektionsarbeiten, bei denen Mobilität unerlässlich ist. Schwenk-Neige-Zoom- und Multisensorsysteme dienen der weitreichenden Perimeter-Überwachung, Marineinstallationen und Anwendungen, die motorisierte Positionierung oder Sensorfusion erfordern.
OEM-Kamerakerne und -module werden bis 2031 voraussichtlich mit einem CAGR von 9,84 % innerhalb der MWIR Industriekamera Marktgröße wachsen. Entwickler von Drohnen, Robotik und autonomen Fahrzeugen können MWIR-Fähigkeiten hinzufügen, ohne ein vollständiges Kamerasystem aufzubauen. Dieser Ansatz reduziert die Notwendigkeit für jeden Integrator, intern Kryogenik-, Optik- und Verarbeitungsexpertise zu entwickeln. Er legt auch größeren Wert auf standardisierte Schnittstellen, zuverlässige Versorgung und anwendungsspezifische Kalibrierung. LYNREDs PlugUp-Plattform standardisiert gekühlte MWIR-Detektorschnittstellen über Produktfamilien hinweg und unterstützt gemeinsame Auswahlmöglichkeiten für Detektor-, Kühler- und Ausleseintegration. Die breitere Verfügbarkeit von Modulen kann den MWIR-Einsatz in Spezialanwendungen ausweiten, ohne dass Modullieferanten jeden Endmarkt direkt bedienen müssen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Detektortechnologie: Gekühlte Kameras behalten die größte Position, während HOT-Designs Fortschritte machen
Gekühlte MWIR-Kameras entfielen im Jahr 2025 auf 87,42 % der MWIR Industriekamera Marktgröße. Verteidigungszielerfassung sowie weitreichende Aufklärungs-, Überwachungs- und Erkundungsmissionen erfordern die Empfindlichkeit, die gekühlte InSb- und MCT-Arrays bieten. Die Überwachung industrieller Hochtemperaturprozesse profitiert ebenfalls vom Kontrast und der Erkennungsfähigkeit gekühlter Systeme. Lange Verteidigungsplattform-Lebenszyklen festigen diese Position, da Architekturentscheidungen in der Regel zu Beginn eines Programms getroffen werden. FLIRs FL100-Linearstirlingsystem ist für mehr als 27.000 Betriebsstunden durch beschleunigte und SADA-Profil-Lebensdauertests ausgelegt. Diese Zuverlässigkeitsverbesserung unterstützt den Einsatz in Industriesystemen, die über mehrere Jahre betrieben werden müssen.
Ungekühlte/HOT-MWIR-Kameras werden bis 2031 voraussichtlich mit einem CAGR von 9,26 % wachsen. T2SL- und nBn-Architekturen ermöglichen höhere Betriebstemperaturen von 150–230 K und können den Kühlleistungsbedarf senken. LYNRED berichtete im Januar 2026 über HOT-II-VI-Detektorentwicklungen mit SXGA-Format-Arrays, 7,5 µm Pixelabstand, externer Quanteneffizienz von nahezu 85 % und niedrigem raumzeitlichem Rauschen bei Temperaturen bis zu 150 K. Gekühlte Kameras werden bis 2031 voraussichtlich ihre Rolle in der Verteidigung und im hochwertigen Industriebereich behalten. HOT-Systeme eignen sich besser für angrenzende kommerzielle und Drohnen-Nutzlastanwendungen mit anspruchsvollen Größen-, Gewichts- und Leistungsgrenzen. Bildverbesserungsmethoden, die residuales Wärmerauschen adressieren, können den Betrieb von Kameras bei höheren Temperaturen weiter unterstützen.
Nach Endverbraucherbranche: Fertigung hält die größte Position, während Öl und Gas das stärkste Wachstum verzeichnet
Die Fertigung hielt im Jahr 2025 einen Marktanteil von 29,84 % am MWIR Industriekamera Markt. Das Segment nutzt Kameras für die zerstörungsfreie Prüfung von Luft- und Raumfahrtverbundwerkstoffen, die inline-Batteriezellinspektion sowie die Prozessüberwachung in der Stahl-, Glas- und Halbleiterfertigung. Diese Umgebungen profitieren vom Thermalkontast bei erhöhten Prozesstemperaturen. FLIR und edevis kombinierten im Jahr 2026 die 125-Hz-MWIR-Bildgebungsfähigkeit der A6450 mit laserbasierter Thermalanregung. Das kombinierte System unterstützt die automatisierte Identifizierung von Oberflächendefekten in Metallen, Verbundwerkstoffen und Batteriekomponenten auf Produktionslinien. MWIR-Kameras unterstützen auch die Überwachung von Hochofendüsen, bei der regelmäßige Thermalprofile die Austauschplanung vor einem sichtbaren Ausfall leiten können.
Öl und Gas wird bis 2031 voraussichtlich mit einem CAGR von 9,63 % innerhalb des MWIR Industriekamera Markts wachsen. Obligatorische Leckerkennungs- und Reparaturprogramme treiben die Nachfrage nach fest installierten und drohnengestützten Systemen für optische Gasbildgebung an. Luft- und Raumfahrt sowie Verteidigung bleiben durch Regierungsverträge, Modernisierungsprogramme und den Einsatz in Zielerfassungsbehältern, Raketenwarnsystemen und maritimer Überwachung eine stabile hochwertige Nutzergruppe. Versorgungsunternehmen nutzen MWIR-Kameras für die Transformatorüberwachung, Inspektion von Windturbinenblättern und die Sicherheit kritischer Infrastruktur. Nutzer aus der Automobil- und Transportbranche wenden die Technologie für Tests von Fahrerassistenzsystemen und die Validierung des thermischen Batteriemanagements bei der Produktion von Elektrofahrzeugen an. Forschungsinstitute benötigen hochspezifizierte hyperspektrale und hochbildraten-Systeme für Materialwissenschaften, atmosphärische Beobachtung sowie Verteidigungs-Forschung und -Entwicklung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
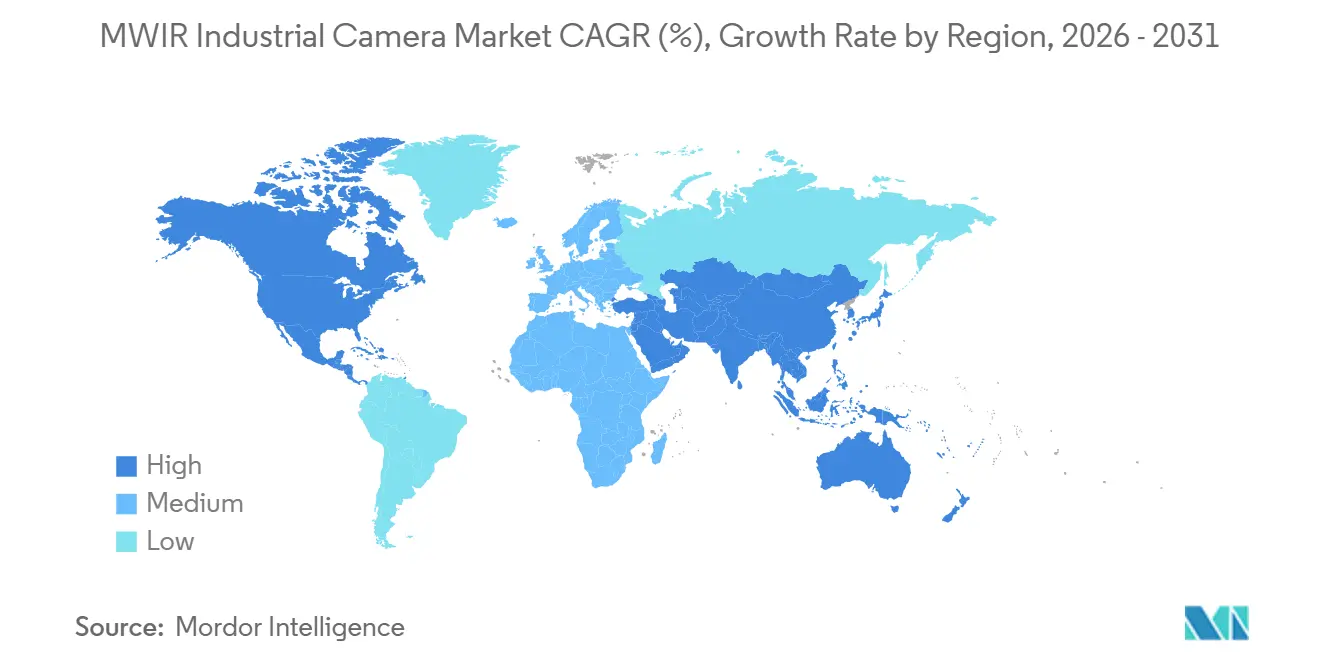
Nordamerika hielt im Jahr 2025 einen Marktanteil von 38,76 % am MWIR Industriekamera Markt. Die US-Verteidigungsbeschaffung für ISR hat Anforderungen an optische Gasbildgebung etabliert und Kameras an petrochemischen, Energie- und Luft- und Raumfahrtstandorten installiert, um seine Position zu festigen. Kanadas Ölsandoperationen erfordern die Fernüberwachung von Pipeline-Emissionen. Mexikos Fertigungsexpansion schafft zusätzliche Nachfrage nach Systemen für vorausschauende Instandhaltung. Chinas Germaniumexportbeschränkungen veranlassten Käufer, der sicheren inländischen Optik- und Detektorversorgung größere Bedeutung beizumessen. LightPath Technologies hat bestimmte Infrarotoptikbaugruppen unter Verwendung von BlackDiamond-Materialien neu gestaltet, um die Anfälligkeit gegenüber künftigen Germaniumversorgungsunterbrechungen zu reduzieren.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einem CAGR von 9,41 % wachsen. China, Indien, Südkorea, Taiwan und Japan bauen ihre Verteidigungsfähigkeiten und Investitionen in die industrielle Automatisierung aus. Im Jahr 2025 lieferte Tonbo Imaging gekühlte hochauflösende MWIR EO/IR-Systeme für mehr als 40 Schiffe der indischen Marine mit Erkennungsfähigkeiten von über 25 km. Chinas Investitionen in die HgCdTe-Detektorproduktion unterstützen den inländischen Verbrauch und den Wettbewerb in kommerziellen Kameraanwendungen. Japan stellte im Haushaltsjahr 2026 52 Millionen USD für die Beschaffung von Counter-Drohnen-Systemen bereit. Taiwans Halbleiter- und fortschrittliche Elektronikunternehmen übernehmen MWIR-Systeme für die Prozessüberwachung und zerstörungsfreie Inspektion fortschrittlicher Gehäuse.
Europa verfügt über einen bedeutenden MWIR Industriekamera Markt aufgrund seiner Verteidigungsbasis und Emissionsüberwachungsanforderungen. Das Vereinigte Königreich, Deutschland, Frankreich und die skandinavischen Länder unterstützen die Nachfrage in Verteidigungs- und Industrieanwendungen. LYNREDs SPIRIT-Initiative umfasst 15 Organisationen aus 9 europäischen Ländern. Sie verfügt über ein Budget von 39,16 Millionen EUR (43,08 Millionen USD), einschließlich 29 Millionen EUR (31,9 Millionen USD) an Kofinanzierung durch den Europäischen Verteidigungsfonds.[2]LYNRED, „LYNRED startet SPIRIT, ein strategisches europäisches Projekt zur Vorbereitung der nächsten Generation souveräner Infrarotdetektoren”, LYNRED, lynred.com. Der Nahe Osten und Afrika kaufen Systeme für Offshore-Patrouillenfahrzeuge, Küstenüberwachung und kritische Infrastruktur. Südamerika hat eine wachsende Nachfrage nach Emissionsüberwachung im Öl- und Gasbereich, während die afrikanische Nachfrage sich auf Grenzsicherheit und Infrastrukturschutz konzentriert.

Wettbewerbslandschaft
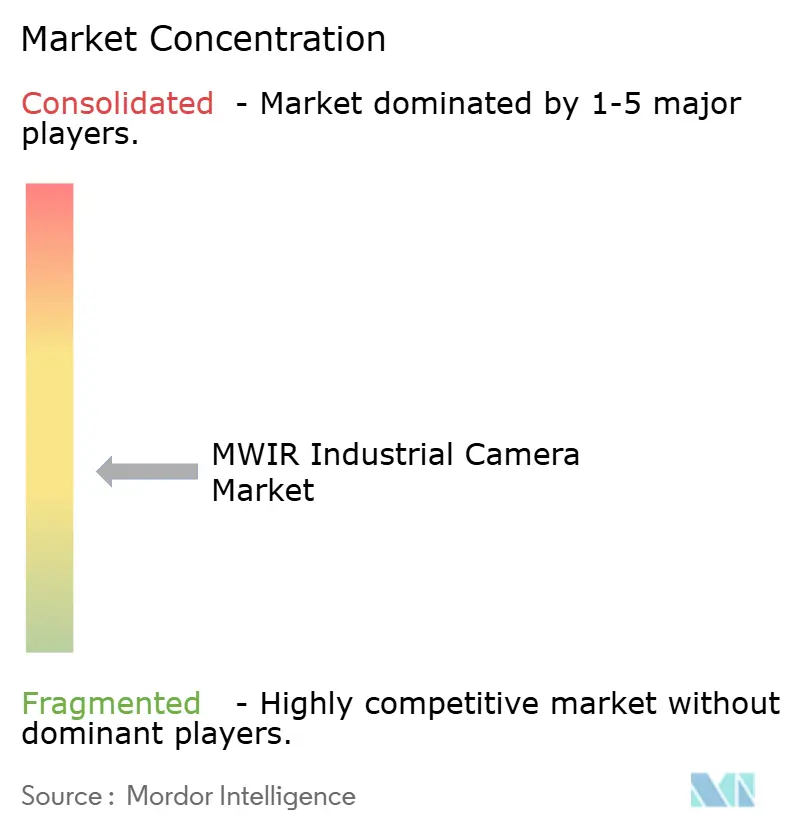
Teledyne FLIR verfügt über ein breites Portfolio, das Verteidigungsmodule, Kameras für die industrielle Automatisierung und Systeme für optische Gasbildgebung umfasst. Dieses Portfolio verschafft dem Unternehmen eine starke Abdeckung der wichtigsten Endverbrauchergruppen und geografischen Märkte. Der MWIR Industriekamera Markt wird unterhalb der größten Lieferanten mäßig fragmentiert. Regionale Spezialisten, Detektorunternehmen, die in Kameras expandieren, und Verteidigungsunterauftragnehmer bedienen unterschiedliche Teile der Wertschöpfungskette. Verteidigungs- und ISR-Kunden legen den Schwerpunkt auf Leistung, Exportklassifizierung und langfristige Kühlerlebensdauer. Industriekunden gewichten Lebenszykluskosten, unkomplizierte Integration und Software-Analysefunktionen stärker.
HGH Infrared Systems unterzeichnete im März 2026 Verträge mit Thales im Wert von 50 Millionen EUR (55 Millionen USD) für SPYNEL-MWIR-Überwachungseinheiten zur Unterstützung europäischer Luftverteidigung und nationaler Sicherheitsanwendungen.[3]HGH Infrared Systems, „HGH gibt die Unterzeichnung wichtiger Verträge mit Thales für die bodengestützte Luftverteidigung bekannt”, HGH Infrared Systems, hgh-infrared.com. HGH sicherte sich auch im Juni 2026 einen Vertrag mit Abu Dhabi Ship Building unter der EDGE Group für die AL-DORRA-Schiffe der kuwaitischen Marine. Der Vertrag umfasst SPYNEL-360°-MWIR-Überwachungssysteme, die in Leonardos Kampfmanagementsystem integriert sind. LYNRED erweitert sein Detektorgeschäft durch standardisierte Modulplattformen und Investitionen in europäische Versorgungskapazitäten. Exosens übernahm im April 2026 Emberion und fügte damit 25 Patentfamilien im Zusammenhang mit Quantenpunkt-Infrarotsensortechnologie hinzu. Diese Schritte zeigen, dass die Lieferantenstrategien zunehmend Komponententechnologie, Plattformintegration und Zugang zu spezialisierten Verteidigungsanwendungen kombinieren.
Chancen bestehen weiterhin bei drohnenbasierter optischer Gasbildgebung für abgelegene oder Offshore-Öl- und Gasstandorte. KI-fähige MWIR-Module adressieren auch Inspektionsroboter in Halbleiterwerken und Batteriefabriken, wo eine kontinuierliche Überwachung wertvoll ist. Die Übernahme von Emberion stärkt die Position von Exosens bei Sensortechnologien im Bereich der SWIR-MWIR-Grenze. Compliance-Kontrollen bleiben eine zentrale Überlegung für Lieferanten, die an internationale Verteidigungskäufer verkaufen. Die Maßnahme des Bureau of Industry and Security vom Februar 2026 gegen Teledyne FLIR verdeutlichte die Bedeutung der De-minimis-Bewertung und der Kundenüberprüfung. Die Wettbewerbsstruktur könnte sich konsolidieren, da Detektorspezialisten, Elektrooptik-Integratoren und größere Lieferanten differenzierte Technologien erwerben.
Marktführer im MWIR Industriekamera Bereich
Teledyne FLIR LLC
Telops Inc.
Sierra-Olympic Technologies, Inc.
InfraTec GmbH
Exosens S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: HGH Infrared Systems sicherte sich einen Vertrag mit Abu Dhabi Ship Building unter der EDGE Group zur Ausrüstung von 8 Offshore-Patrouillenfahrzeugen des AL-DORRA-Programms der kuwaitischen Marine mit SPYNEL-360°-MWIR-Infrarotüberwachungssystemen, vollständig integriert in Leonardos Kampfmanagementsystem – ein bedeutender maritimer MWIR-Einsatz, der die wachsende Nachfrage nach schiffsgestützten MWIR-Panoramasensoren in den Marinemodernsierungsprogrammen der Golfstaaten demonstriert.
- Juni 2026: LYNRED stellte auf der Eurosatory 2026 den DRACO MW SL vor, einen neuen gekühlten SXGA-MWIR-Detektor mit 1.280 × 1.024 Pixeln, 7,5 µm Pixelabstand, T2SL-Technologie, vollständiger spektraler Abdeckung von 3,7–4,8 µm, 60-Hz-Bildrate und 130-K-Betriebstemperatur, optimiert für Counter-UAS-Sensorsysteme und Landfahrzeugoptronik, positioniert innerhalb der standardisierten PlugUp-Integrationsplattform zur Beschleunigung der OEM-Kameraentwicklung.
- Mai 2026: LYNRED startete das SPIRIT-Projekt in Partnerschaft mit 14 europäischen Organisationen aus 9 Ländern, unterstützt durch ein geschätztes Gesamtbudget von 39,16 Millionen EUR (43,08 Millionen USD) mit 29 Millionen EUR (31,9 Millionen USD) an Kofinanzierung durch den Europäischen Verteidigungsfonds, mit dem Ziel souveräner Infrarotdetektoren mit einer Auflösung von ≥ 3 Megapixeln und Pixelabständen unter 7 µm für Raketen- und Drohnenerkennung, Marine- und Tarnanwendungen.
- April 2026: Exosens übernahm 100 % von Emberion, einem in Finnland und dem Vereinigten Königreich ansässigen Unternehmen, das auf Quantenpunkt-Infrarotsensoren spezialisiert ist und durch 25 weltweite Patentfamilien unterstützt wird, und stärkte damit das Infrarotbildgebungsportfolio von Exosens für Verteidigungs-, Überwachungs- und industrielle Steuerungsanwendungen.


Globaler MWIR Industriekamera Markt – Berichtsumfang
Der MWIR Industriekamera Markt umfasst spezialisierte Bildgebungssysteme, die Strahlung im mittelwelligen Infrarot (MWIR)-Spektrum, im Allgemeinen Wellenlängen von etwa 3–5 µm abdeckend, für industrielle Inspektion, Zustandsüberwachung, Prozesskontrolle, Sicherheit, Messung und Forschungsanwendungen erfassen und aufzeichnen. MWIR-Kameras nutzen Infrarotdetektortechnologien, um Thermal- oder Spektralbilder von Objekten, Materialien, Geräten und Prozessen zu erzeugen, und ermöglichen so die Visualisierung und Analyse unter Bedingungen, bei denen die Bildgebung im sichtbaren Licht möglicherweise unwirksam ist.
Der MWIR Industriekamera Marktbericht ist segmentiert nach Produkttyp (fest installierte und montierte Kameras, Handgeräte und tragbare Kameras, OEM-Kamerakerne und -module sowie Schwenk-Neige-Zoom- und Multisensorsysteme), nach Detektortechnologie (gekühlte MWIR-Kameras und ungekühlte/HOT-MWIR-Kameras), nach Endverbraucherbranche (Fertigung, Öl und Gas, Stromerzeugung und Versorgungsunternehmen, Luft- und Raumfahrt sowie Verteidigung, Automobil und Transport, Forschungsinstitute und sonstige Endverbraucherbranchen) sowie nach Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Fest installierte und montierte Kameras |
| Handgeräte und tragbare Kameras |
| OEM-Kamerakerne und -module |
| Schwenk-Neige-Zoom- und Multisensorsysteme |
| Gekühlte MWIR-Kameras |
| Ungekühlte/HOT-MWIR-Kameras |
| Fertigung |
| Öl und Gas |
| Stromerzeugung und Versorgungsunternehmen |
| Luft- und Raumfahrt sowie Verteidigung |
| Automobil und Transport |
| Forschungsinstitute |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| Taiwan | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Produkttyp | Fest installierte und montierte Kameras | |
| Handgeräte und tragbare Kameras | ||
| OEM-Kamerakerne und -module | ||
| Schwenk-Neige-Zoom- und Multisensorsysteme | ||
| Nach Detektortechnologie | Gekühlte MWIR-Kameras | |
| Ungekühlte/HOT-MWIR-Kameras | ||
| Nach Endverbraucherbranche | Fertigung | |
| Öl und Gas | ||
| Stromerzeugung und Versorgungsunternehmen | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Automobil und Transport | ||
| Forschungsinstitute | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Taiwan | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der MWIR Industriekamera Markt?
Die Marktgröße des MWIR Industriekamera Markts beträgt im Jahr 2026 405,27 Millionen USD und wird bis 2031 voraussichtlich 594,69 Millionen USD bei einem CAGR von 7,97 % erreichen.
Welcher Produkttyp hält den größten Anteil bei MWIR-Industriekameras?
Fest installierte und montierte Kameras hielten im Jahr 2025 mit 42,68 % den größten Anteil, da sie die kontinuierliche Überwachung an Industrie-, Öl- und Gas- sowie Sicherheitsstandorten unterstützen.
Warum werden gekühlte MWIR-Kameras so häufig eingesetzt?
Gekühlte MWIR-Kameras entfielen im Jahr 2025 auf 87,42 % des Werts, da Verteidigung, weitreichende ISR und industrielle Hochtemperaturprozesse eine starke Thermalempfindlichkeit erfordern.
Welcher Endverbraucher wird bis 2031 voraussichtlich am schnellsten wachsen?
Öl und Gas wird bis 2031 voraussichtlich mit einem CAGR von 9,63 % wachsen, unterstützt durch Anforderungen an die Leckererkennung und den Einsatz drohnengestützter optischer Gasbildgebung.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einem CAGR von 9,41 % wachsen, unterstützt durch Verteidigungsprogramme und Investitionen in die industrielle Automatisierung.
Welche technologische Entwicklung reduziert Wartungshürden?
Neue HOT-Detektordesigns und langlebigere Linearkühler, einschließlich FLIRs A6450-Plattform mit 27.000 Betriebsstunden, unterstützen einen kontinuierlicheren industriellen Einsatz.
Seite zuletzt aktualisiert am:



