
Taille et part du marché des systèmes d'imagerie industrielle multispectraux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.18 Milliards de dollars |
| Taille du Marché (2031) | 1.85 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.41 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des systèmes d'imagerie industrielle multispectraux par Mordor Intelligence
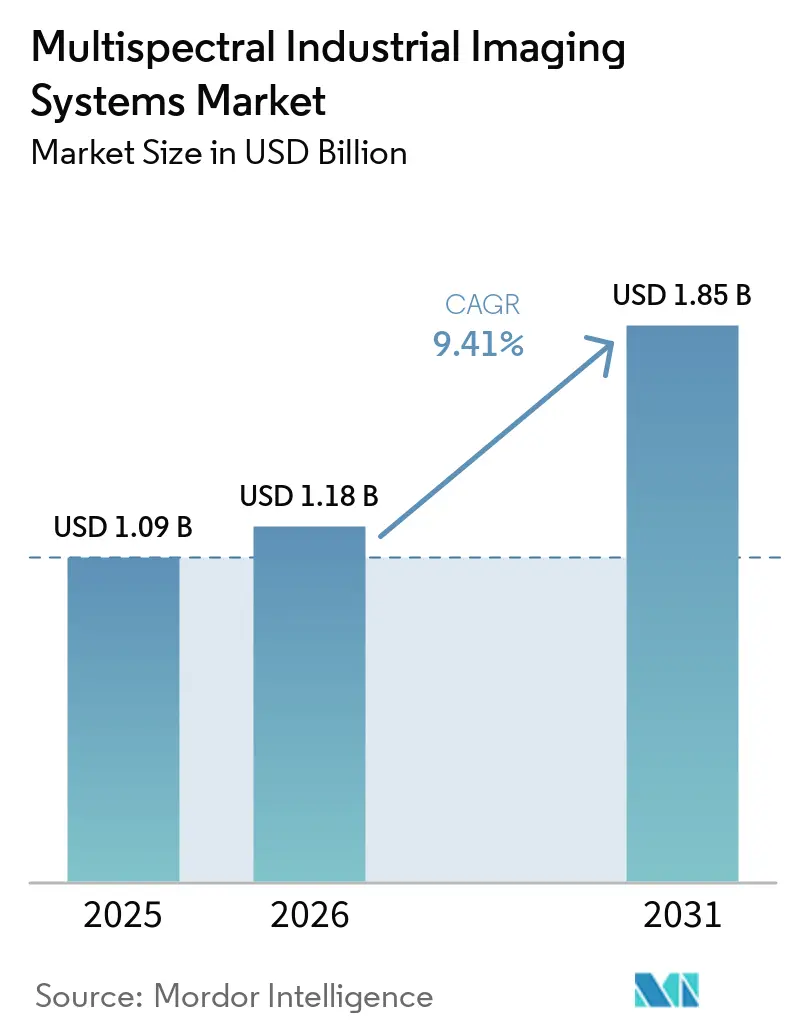
La taille du marché des systèmes d'imagerie industrielle multispectraux devrait s'étendre de 1,09 milliard USD en 2025 à 1,18 milliard USD en 2026, puis à 1,85 milliard USD d'ici 2031, enregistrant un CAGR de 9,41 % de 2026 à 2031. Les fabricants dépassent l'inspection RGB, où la composition des matériaux, l'intégrité chimique et les caractéristiques souterraines influent sur la conformité des produits. Ce changement favorise les décisions en ligne pouvant remplacer les tests en laboratoire et l'échantillonnage manuel. Le marché des systèmes d'imagerie industrielle multispectraux est donc de plus en plus pertinent pour les opérations qui doivent identifier les variations avant qu'un produit ne quitte la ligne de production. L'électronique, les produits pharmaceutiques, la transformation alimentaire, le recyclage, l'exploitation minière et la fabrication de batteries fonctionnent dans des conditions différentes, mais nécessitent tous une identification plus rapide et plus fiable des propriétés des matériaux. Les caméras conventionnelles peuvent montrer la forme et l'apparence d'un article, tandis que les systèmes spectraux ajoutent des informations qui distinguent les matériaux aux caractéristiques visuelles similaires. Cette capacité supplémentaire peut aider les équipes qualité à identifier l'humidité, les corps étrangers, les variations de revêtement et les défauts internes sans interrompre la production.
Principaux enseignements du rapport
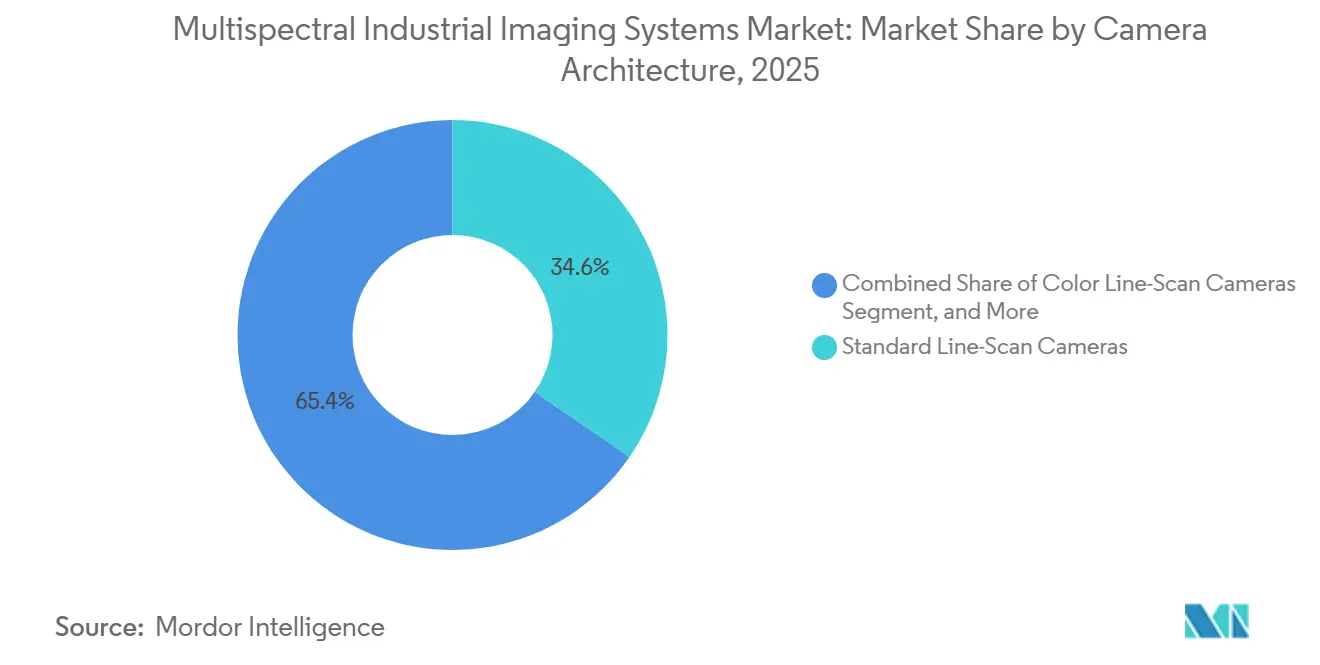
- Par architecture de caméra, les caméras à balayage linéaire standard détenaient 34,60 % de la part du marché des systèmes d'imagerie industrielle multispectraux en 2025, tandis que les caméras à balayage linéaire multispectrales et hyperspectrales devraient se développer à un CAGR de 10,84 % jusqu'en 2031.
- Par plage spectrale, la bande visible représentait 31,83 % de la taille du marché des systèmes d'imagerie industrielle multispectraux en 2025, tandis que le SWIR devrait se développer à un CAGR de 11,26 % jusqu'en 2031.
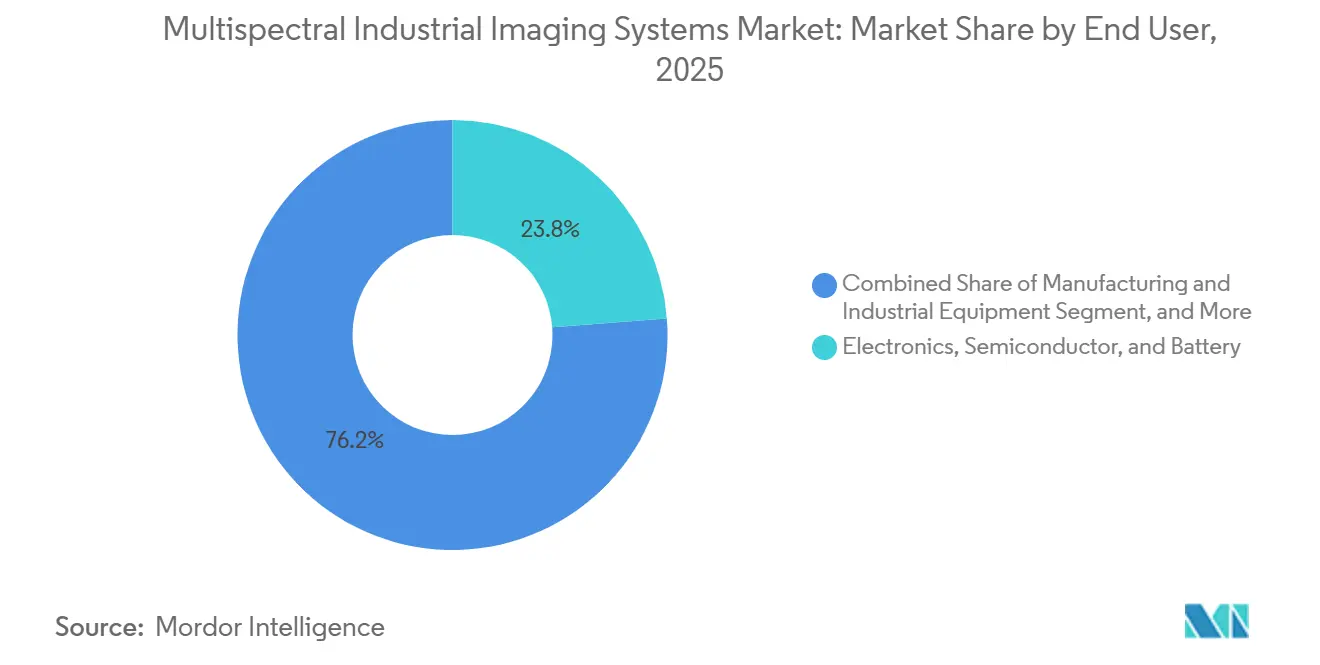
- Par utilisateur final, les applications électroniques, semi-conductrices et de batteries détenaient une part de 23,78 % en 2025, tandis que le recyclage, l'exploitation minière et les matériaux devraient croître à un CAGR de 11,34 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait une part de 37,42 % en 2025 et devrait se développer à un CAGR de 11,18 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Automatisation de l'inspection qualité industrielle | +3.2% | Mondial | Court terme (≤ 2 ans) |
| Classification spectrale assistée par IA | +2.4% | Mondial, avec concentration en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Inspection dans la fabrication de semi-conducteurs et de batteries | +1.8% | Cœur Asie-Pacifique, extension vers l'Amérique du Nord et l'UE | Moyen terme (2-4 ans) |
| Exigences en matière de sécurité alimentaire et de tri des matériaux | +1.4% | Mondial, avec des gains précoces dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Adoption de capteurs instantanés compacts | +0.9% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Baisse des coûts des capteurs spectraux | +0.7% | Mondial, concentration en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Automatisation de l'inspection qualité industrielle
L'inspection automatisée évolue des contrôles de défauts par acceptation ou rejet vers une classification des matériaux qui identifie les anomalies chimiques, les variations d'humidité et les incohérences de revêtement. Les systèmes modernes peuvent fonctionner à des cadences supérieures à 2 kHz, ce qui permet des contrôles continus sur les lignes de production à haut débit. Cette approche permet aux usines d'inspecter la totalité de la production au lieu de s'appuyer sur des échantillons prélevés à intervalles réguliers. Cela réduit les lacunes laissées par les procédures traditionnelles de contrôle ponctuel et élargit les déploiements potentiels pour le marché des systèmes d'imagerie industrielle multispectraux. UniSpector, présenté à la CVPR 2026, a démontré une localisation de défauts par contraste spectral sans réentraînement dans des environnements industriels changeants. La proposition de valeur se déplace donc vers une inférence fiable dans des conditions de production réelles, et pas seulement vers des spécifications optiques.
Classification spectrale assistée par IA
La classification basée sur l'IA peut réduire le temps nécessaire au développement de modèles d'inspection et diminuer le besoin pour les installations d'employer des spectroscopistes dédiés. Les transformateurs spectraux auto-supervisés guidés par la physique exploitent des données spectrales non étiquetées pour permettre la quantification, la classification et la détection d'anomalies en une seule étape d'inférence. Ces modèles traitent également la dérive des capteurs, qui a historiquement rendu les classificateurs moins stables après le déploiement. Panasonic a annoncé son logiciel AG-HSS10 en août 2026, avec une disponibilité commerciale prévue pour octobre 2026.[1]Panasonic Corporation, "Logiciel d'inspection IA NT Series AG-HSS10," Panasonic Newsroom Japan, news.panasonic.com Le logiciel intègre l'acquisition spectrale et l'apprentissage par IA dans une plateforme unique pour la transformation alimentaire, la fabrication et l'assemblage électronique. La qualité des données et la reproductibilité des résultats dans des conditions d'usine changeantes deviennent des facteurs concurrentiels de plus en plus importants sur le marché des systèmes d'imagerie industrielle multispectraux.
Inspection dans la fabrication de semi-conducteurs et de batteries
L'inspection des semi-conducteurs et des batteries est une application à haute valeur ajoutée pour les équipements SWIR et multispectraux, car les défauts non détectés peuvent entraîner des pertes de rendement coûteuses. Les longueurs d'onde SWIR peuvent détecter les fissures souterraines, le désalignement des électrodes et les vides de sous-remplissage dans les boîtiers de semi-conducteurs sans test destructif. Dans les empilements d'électrodes lithium-ion, les couches de séparateur bloquent la lumière visible mais permettent l'imagerie SWIR, ce qui permet l'inspection de l'alignement des couches à la vitesse de production. Ces cas d'utilisation lient la demande d'imagerie aux capacités d'emballage avancé et de production de batteries. Le développement de batteries à l'état solide nécessite également un contrôle strict de l'uniformité des couches. Cette exigence peut soutenir la demande de systèmes d'inspection à grande vitesse au-delà de la période de prévision actuelle.
Exigences en matière de sécurité alimentaire et de tri des matériaux
Les règles de sécurité alimentaire et les exigences de recyclage créent toutes deux une demande d'identification chimique sans contact physique. L'inspection alimentaire hyperspectrale peut identifier les résidus de pesticides, l'humidité inégale et la contamination par des corps étrangers que les caméras RGB conventionnelles et proche infrarouge peuvent ne pas détecter. Dans le recyclage, le démélange spectral a été utilisé pour mesurer l'abondance des composants en papier et en polymère dans des échantillons mixtes avec moins de 1 % d'erreur. Ce niveau de mesure permet un tri plus fiable dans les flux de déchets municipaux. Les règles européennes de responsabilité des producteurs et les normes chinoises de traitement des déchets soutiennent l'investissement dans le tri des polymères et des déchets électroniques. La demande qui en résulte est liée aux besoins de conformité ainsi qu'aux investissements manufacturiers plus larges sur le marché des systèmes d'imagerie industrielle multispectraux.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'intégration et d'étalonnage | -0.8% | Mondial, plus aigu dans les marchés à forte concentration de PME en Amérique du Sud et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Goulots d'étranglement dans le traitement et le stockage des données | -0.6% | Mondial, avec concentration dans les régions disposant d'une infrastructure de calcul en périphérie limitée | Moyen terme (2-4 ans) |
| Bibliothèques spectrales industrielles limitées | -0.3% | Mondial | Long terme (≥ 4 ans) |
| Lacunes en matière d'interopérabilité et de normes | -0.3% | Mondial, avec concentration dans les environnements de production multi-fournisseurs | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'intégration et d'étalonnage
L'intégration et l'étalonnage restent des obstacles majeurs sur le marché des systèmes d'imagerie industrielle multispectraux, en particulier pour les fabricants de petite et moyenne taille disposant d'une capacité d'ingénierie limitée. Les systèmes spectraux nécessitent un éclairage spécifique aux longueurs d'onde, des panneaux d'étalonnage, des boîtiers à température contrôlée et un réétalonnage continu. Ces exigences diffèrent de celles des installations de vision industrielle conventionnelles et peuvent augmenter le coût global du projet. Les travaux initiaux sur l'éclairage, les logiciels et la formation des classificateurs peuvent coûter plus cher que le matériel de la caméra. Cela fait du coût total de possession un enjeu central d'achat sur le marché des systèmes d'imagerie industrielle multispectraux. Les fournisseurs qui proposent des bibliothèques formées, une intégration clé en main et un support d'étalonnage à distance peuvent réduire la charge pesant sur les petites usines et améliorer l'adoption.
Goulots d'étranglement dans le traitement et le stockage des données
Les flux hyperspectraux à grande vitesse sur le marché des systèmes d'imagerie industrielle multispectraux créent des exigences de traitement que les systèmes d'information d'usine standard ne peuvent souvent pas gérer. Une caméra à balayage linéaire fonctionnant à 2,3 kHz avec plus de 100 bandes spectrales et 1 280 pixels spatiaux peut produire des dizaines de gigaoctets de données par minute. De tels systèmes nécessitent des interfaces 10 GigE ou à fibre optique plutôt que des pipelines Gigabit Ethernet standard. L'IA en périphérie peut réduire les besoins en bande passante, mais elle nécessite également des équipements de traitement FPGA ou GPU sur le plancher de l'usine. La sélection de bandes au niveau de la caméra, les régions d'intérêt et la réduction des données peuvent atténuer le problème. Un déploiement plus large à la vitesse de production dépendra encore de progrès supplémentaires dans le calcul intégré aux capteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par architecture de caméra :
les capteurs standard dominent, tandis que les systèmes à balayage linéaire spectral s'accélèrentLes caméras à balayage linéaire standard détenaient une part de 34,60 % en 2025, reflétant leur utilisation établie dans l'inspection d'impression, le traitement de bandes et le contrôle de la qualité des surfaces. Leur vitesse et leur intégration plus simple conviennent aux applications où le détail spatial importe plus que la résolution spectrale. Les systèmes à balayage linéaire couleur répondent aux besoins de tri alimentaire et d'inspection textile de milieu de gamme. Les caméras à balayage linéaire à intégration temporelle prennent en charge l'inspection des plaquettes de semi-conducteurs et la vérification des blisters pharmaceutiques. Leur accumulation de charge à plusieurs étages améliore les performances signal sur bruit à des vitesses de convoyeur rapides. Les caméras à balayage linéaire multispectrales et hyperspectrales devraient croître à un CAGR de 10,84 % de 2026 à 2031. Les fabricants de batteries et les installations de recyclage nécessitent une différenciation des matériaux au niveau chimique à des vitesses que les systèmes instantanés ne peuvent pas maintenir.
Le marché des systèmes d'imagerie industrielle multispectraux évolue également à mesure que les fournisseurs développent des plateformes adaptées à des tâches d'usine spécifiques. JAI a élargi sa série Wave en 2026 pour inclure une sensibilité visible et SWIR dans un seul capteur InGaAs couvrant les configurations à balayage de surface et à balayage linéaire. La plage de 400 nm à 1 700 nm peut supprimer le besoin d'arrangements d'inspection à deux caméras. Teledyne DALSA a élargi AxCIS en mai 2026 avec des capteurs d'image de contact CMOS multilignes à 1 800 dpi et des longueurs de balayage allant jusqu'à 1 500 mm. Cette conception ciblait l'inspection des plaquettes et des batteries avec des cadences de lignes monochromes allant jusqu'à 80 kHz. Le développement de produits s'éloigne des mises à niveau matérielles générales pour se diriger vers des architectures qui réduisent le travail d'intégration pour des tâches de production définies.


Par plage spectrale :
le SWIR étend l'inspection au-delà des caractéristiques de surface visiblesLa bande visible représentait 31,83 % du marché des systèmes d'imagerie industrielle multispectraux en 2025 en raison de sa large base installée dans l'inspection des couleurs alimentaires, la vérification des comprimés et l'évaluation générale des surfaces. Les systèmes visibles restent adaptés lorsque la pénétration chimique sous la surface n'est pas nécessaire. Les systèmes VIS-NIR prennent en charge la détection d'humidité agricole et l'inspection des panneaux solaires dans la plage de 400 à 1 000 nm. Cette plage de longueurs d'onde capture la réflectance de la chlorophylle et les signatures de défauts du silicium. Les systèmes MWIR et LWIR sont utilisés pour la surveillance des processus à haute température et la détection de gaz industriels. Leurs coûts de détecteur plus élevés et leur complexité opérationnelle limitent une utilisation plus large. Le SWIR devrait mener la croissance à un CAGR de 11,26 % de 2026 à 2031.
L'expansion du SWIR reflète à la fois sa capacité physique et l'évolution de l'économie des composants. Le silicium est optiquement transparent dans la plage SWIR, permettant une inspection sans contact des caractéristiques sous la surface. Ceci est important pour les plaquettes de semi-conducteurs et les empilements d'électrodes lithium-ion qui ne peuvent pas être testés de manière destructive pendant la production. SWIR Vision Systems propose des caméras basées sur Acuros CQD pour l'inspection des séparateurs de batteries, y compris une imagerie haute définition capable d'identifier le désalignement des électrodes sous les couches de séparateur.[2]SWIR Vision Systems, "Imagerie SWIR pour l'assemblage de batteries lithium-ion : inspection par imagerie infrarouge à ondes courtes," SWIR Vision Systems, swirvisionsystems.com Les caméras visibles conventionnelles ne peuvent pas reproduire ce résultat simplement en augmentant la résolution. Les capteurs visSWIR à dispositif unique couvrant 400 nm à 1 700 nm réduisent également la frontière entre les catégories d'équipements visibles et SWIR.
Par utilisateur final :
la demande de l'électronique et des semi-conducteurs ancre la croissance, tandis que le recyclage et l'exploitation minière progressentLes utilisateurs finaux de l'électronique, des semi-conducteurs et des batteries détenaient une part de 23,78 % en 2025, soutenus par l'emballage avancé et la capacité de batteries pour véhicules électriques en Asie de l'Est et en Amérique du Nord. Ces acheteurs utilisent l'imagerie non destructive pour évaluer les défauts pouvant affecter la fiabilité des appareils et le rendement de production. Les utilisateurs pharmaceutiques et des sciences de la vie appliquent l'inspection spectrale à l'uniformité du revêtement des comprimés, aux joints des blisters et à la distribution des principes actifs. Les constructeurs automobiles l'utilisent pour les contrôles de peinture, de soudure et de modules de batteries. Les utilisateurs de fabrication et d'équipements industriels l'appliquent aux surfaces métalliques, aux composites et à l'électronique imprimée. Les opérations textiles et papetières utilisent l'imagerie spectrale pour la correspondance des couleurs et la vérification des mélanges de fibres. Cette large base d'utilisateurs soutient une demande récurrente sur l'ensemble du marché des systèmes d'imagerie industrielle multispectraux.
Le recyclage, l'exploitation minière et les matériaux devraient être le groupe d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR de 11,34 % de 2026 à 2031. Le marché des systèmes d'imagerie industrielle multispectraux bénéficie des exigences de l'économie circulaire, des préoccupations concernant les minéraux critiques et de la valeur du tri par grade de matériau à des volumes industriels. L'Université d'État de Caroline du Nord a rapporté en 2025 que l'imagerie hyperspectrale et le démélange spectral ont classifié le papier et le plastique dans les déchets mixtes avec moins de 1 % d'erreur d'estimation d'abondance de matériaux. L'alimentation, les boissons et l'agriculture restent des utilisateurs importants pour l'évaluation des denrées périssables et la détection de corps étrangers. La norme ISO 22000 et le règlement de l'Union européenne sur les emballages et les déchets d'emballages soutiennent l'investissement dans l'inspection en transformation alimentaire et en recyclage. Ces cycles de conformité donnent aux fournisseurs une base de demande moins dépendante du sentiment à court terme en matière de dépenses d'investissement.
Analyse géographique
Marché des systèmes d'imagerie industrielle multispectraux en Asie-Pacifique
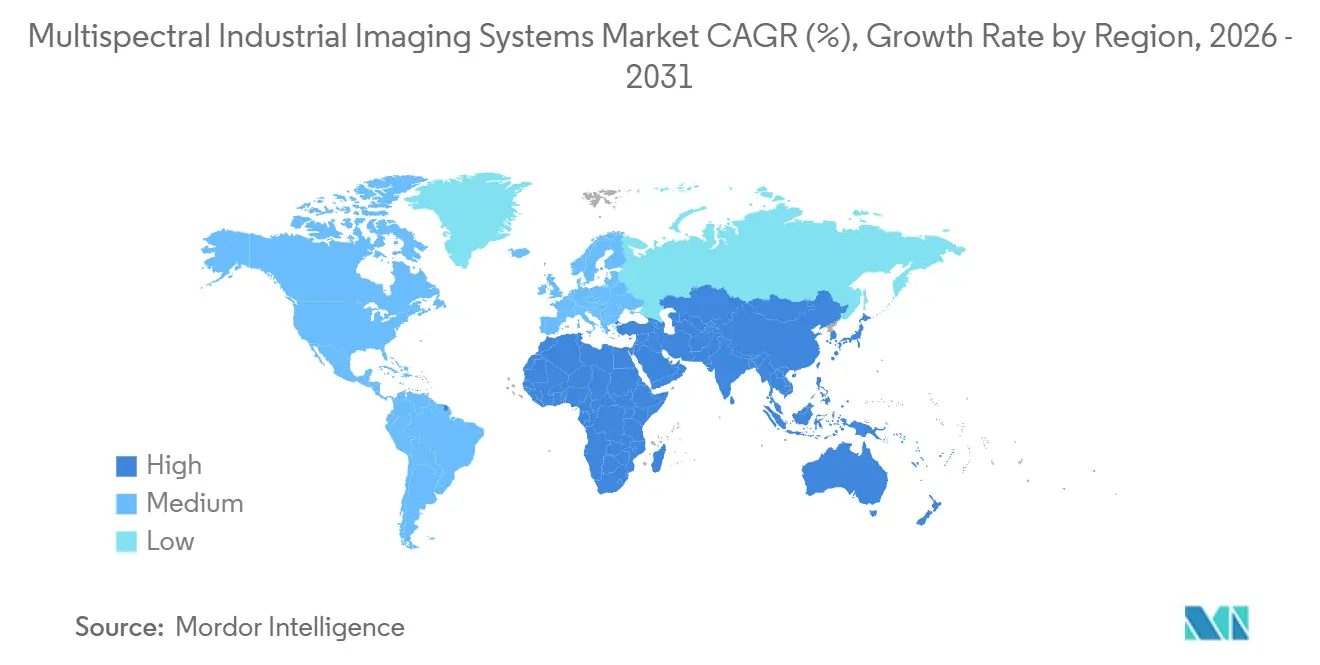
L'Asie-Pacifique détenait une part de 37,42 % en 2025 et devrait croître à un CAGR de 11,18 % de 2026 à 2031, ce qui en fait la principale base régionale et la géographie à la croissance la plus rapide. Le programme d'autosuffisance en semi-conducteurs de la Chine soutient les investissements dans l'inspection des boîtiers avancés. L'expansion des gigafactories de batteries en Corée du Sud accroît la demande de systèmes de contrôle de la qualité des électrodes et des cellules. La base de fabrication de précision du Japon soutient également l'utilisation de l'inspection spectrale dans des environnements de production exigeants. Panasonic a annoncé la caméra hyperspectrale AG-HSV10M et le logiciel d'inspection AG-HSS10 en 2026. Le système cible le traitement alimentaire et l'assemblage électronique. Ces facteurs soutiennent une large base installée de systèmes d'imagerie industrielle multispectraux en Asie-Pacifique.
Marché des systèmes d'imagerie industrielle multispectraux en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe présentent des profils de demande distincts au sein du marché des systèmes d'imagerie industrielle multispectraux. Sur ce marché, la demande nord-américaine est liée aux inspections des bonnes pratiques de fabrication pharmaceutique, à la modernisation du traitement alimentaire et à la construction d'usines de batteries aux États-Unis. Les nouvelles installations peuvent intégrer l'inspection spectrale en ligne lors de la mise en service plutôt que de l'ajouter après la construction. Le déploiement européen est concentré dans l'automatisation industrielle et le recyclage. L'Allemagne occupe une place importante dans la fabrication de précision, tandis que la Scandinavie accueille plusieurs entreprises de caméras hyperspectrales, notamment Specim, HySpex et Norsk Elektro Optikk. Headwall Photonics a acquis inno-spec GmbH en novembre 2025, combinant l'expérience du tri en ligne avec l'optique à balayage linéaire.[3]Headwall Photonics, "Communiqués de presse," Headwall Photonics, headwall.com Cette opération a renforcé son offre industrielle européenne.
Marché des systèmes d'imagerie industrielle multispectraux au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique se développent à des rythmes différents. Le Brésil et l'Argentine appliquent l'inspection spectrale au traitement des fruits destinés à l'exportation, au contrôle de la contamination des céréales et au dépistage des résidus de pesticides. Ces usages sont liés aux exigences de conformité dans les pays de destination des exportations. Le Chili et l'Afrique du Sud pilotent des systèmes à convoyeur pour la classification de la teneur en minerai. Un brevet américain de 2024 décrivait des méthodes multispectrales et hyperspectrales pour l'analyse compositionnelle par imagerie montée sur pelle. Les installations au Moyen-Orient sont axées sur la surveillance de la qualité dans les secteurs pétrochimique et pétrolier, à l'aide de systèmes MWIR et LWIR. L'activité africaine est concentrée dans les sites miniers, où la caractérisation des fronts de taille peut améliorer le contrôle de la teneur par rapport aux méthodes d'échantillonnage conventionnelles.

Paysage concurrentiel
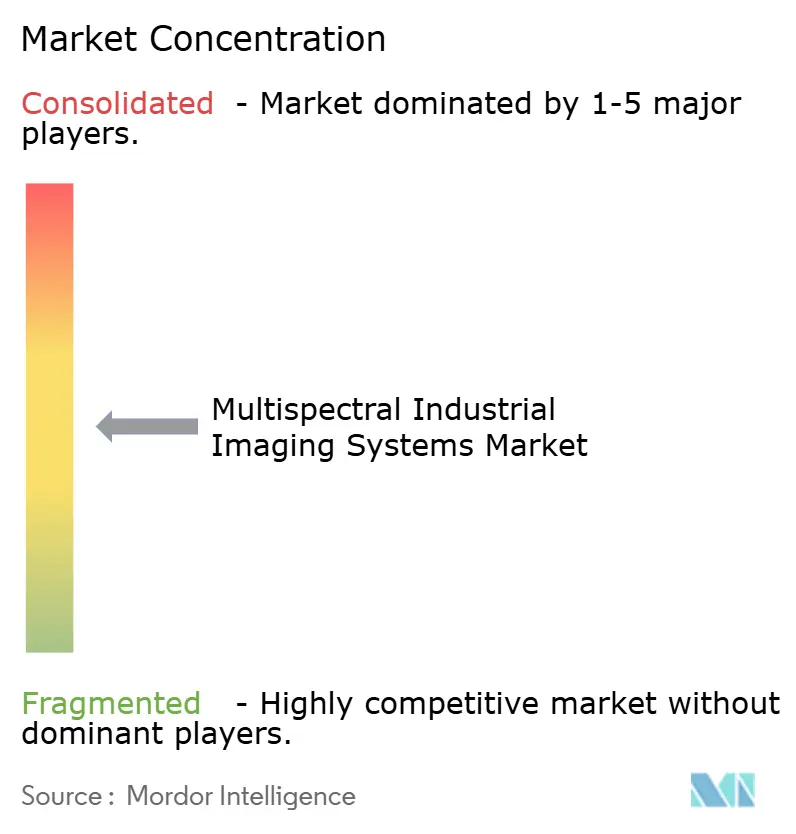
Le marché des systèmes d'imagerie industrielle multispectraux est modérément concentré parmi les fournisseurs spécialisés européens et nord-américains. La concurrence se concentre sur la précision spectrale, l'étalonnage adapté aux applications individuelles et l'intégration avec les logiciels de classification par IA. Teledyne Technologies opère dans les capteurs, les caméras, l'optique et les logiciels à travers des activités comprenant e2v CMOS, Judson Technologies et Teledyne DALSA. Cette structure verticale peut soutenir la continuité de l'approvisionnement et un meilleur contrôle du développement des systèmes. Les fournisseurs de caméras indépendants ont une tâche plus difficile pour égaler cette portée. L'acquisition d'inno-spec par Headwall Photonics en novembre 2025 a combiné 20 ans d'expertise en tri en ligne avec des capacités d'optique à balayage en peigne. La transaction illustre la pression exercée sur les fournisseurs autonomes pour élargir leur offre de solutions.
Les principaux fournisseurs vendent de plus en plus des systèmes groupés plutôt que des modules de caméra séparés. Un package type combine le matériel de la caméra, le logiciel d'étalonnage et des bibliothèques de classification formées. Ce modèle peut réduire l'effort requis par les clients et rendre la concurrence directe sur les prix plus difficile. Il fournit également un support lorsque la température, les lots de matériaux et les conditions d'éclairage changent. Le marché des systèmes d'imagerie industrielle multispectraux présente des domaines ouverts dans les bibliothèques validées pour les polymères composites, les matériaux de batteries à l'état solide et les nouveaux substrats de semi-conducteurs. Il existe également un besoin de packages clé en main pour les petits fabricants qui ne peuvent pas concevoir un système spectral personnalisé. Les fournisseurs capables de rendre le déploiement plus prévisible peuvent répondre à un obstacle important à l'adoption.
La concurrence sur le marché des systèmes d'imagerie industrielle multispectraux se renforce dans le segment asiatique de performance intermédiaire. Wuxi Specvision a présenté la caméra à balayage linéaire SWIR VSPEX17 pour le tri à grande vitesse, avec 7 800 fps dans la plage de 900 nm à 1 700 nm.[4]Wuxi Specvision Technology Co., Ltd., "Caméra hyperspectrale VSPEX17," Specvision, specvision.com.cn Cela augmente la pression sur les prix dans les applications aux exigences de performance standard. Les entreprises établies peuvent encore défendre leurs positions dans l'emballage avancé, l'inspection des batteries à l'état solide et le contrôle des procédés pharmaceutiques, où les exigences de précision sont plus élevées. Le lancement du logiciel AG-HSS10 de Panasonic en 2026 est un autre exemple d'un fournisseur combinant des équipements d'imagerie avec des outils d'IA. La plateforme à capteur unique visible-SWIR de JAI en 2026 vise également à simplifier la conception de systèmes multibandes.
Leaders du secteur des systèmes d'imagerie industrielle multispectraux
-
JAI A/S
-
Teledyne DALSA, Inc.
-
Specim, Spectral Imaging Ltd.
-
Headwall Photonics, Inc.
-
Cubert GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes d'imagerie industrielle multispectraux
- JAI A/S
- Teledyne DALSA, Inc.
- Specim, Spectral Imaging Ltd.
- Headwall Photonics, Inc.
- Cubert GmbH
- BaySpec, Inc.
- Resonon, Inc.
- Surface Optics Corporation
- Spectral Devices Inc.
- Photon etc. Inc.
- XIMEA GmbH
- Photonfocus AG
- Torrent Photonics, Inc.
- SILIOS Technologies S.A.S.
- EVK DI Kerschhaggl GmbH
- Telops Inc.
- Diaspective Vision GmbH
- Raptor Photonics Limited
- SWIR Vision Systems, Inc.
- HinaLea Imaging Corporation
- HySpex AS
- Norsk Elektro Optikk AS

Recent Industry Developments in Marché des systèmes d'imagerie industrielle multispectraux
- Août 2026 : Panasonic a annoncé la suite logicielle d'inspection IA AG-HSS10, comprenant NT-Train et NT-1, pour une commercialisation en octobre 2026. Associé à sa caméra hyperspectrale AG-HSV10M, le système permet la création de modèles d'IA à partir d'un nombre minimal d'échantillons d'images via un apprentissage haché propriétaire et cible la détection de corps étrangers, la mesure de l'épaisseur des films et la classification des matériaux dans la transformation alimentaire et l'assemblage électronique.
- Juin 2026 : JAI a élargi sa série Wave avec le WAA-1300-GE-TEC à balayage de surface, une plateforme à capteur unique combinant une sensibilité visible, 400 nm, et SWIR, 1 700 nm, dans un capteur InGaAs de 1,3 mégapixels avec refroidissement thermoélectrique, ainsi que 2 nouvelles caméras à balayage linéaire SWIR, WAL-1001-GE et WAL-2001-GE, avec des capteurs InGaAs à grands pixels pour une inspection industrielle à rapport signal sur bruit élevé, éliminant collectivement les configurations à double caméra pour l'inspection multibande.
- Mai 2026 : Teledyne DALSA a élargi sa famille de capteurs d'image de contact AxCIS à une résolution de 1 800 dpi et des longueurs de balayage de 1 500 mm. Les modules CMOS multilignes offrent des cadences de lignes monochromes allant jusqu'à 80 kHz, des cadences RGB natives allant jusqu'à 60 kHz, une plage dynamique élevée, un objectif télécentrique pour une métrologie précise et une connectivité à fibre optique SFP+, ciblant l'inspection des plaquettes de semi-conducteurs et des batteries avec une couverture plein champ sans interruption.
- Novembre 2025 : Headwall Photonics a acquis inno-spec GmbH, un spécialiste allemand du tri hyperspectral industriel en ligne avec 20 ans d'historique opérationnel. L'acquisition a combiné l'expertise de tri spectral intégré aux convoyeurs d'inno-spec avec les capacités d'optique à balayage en peigne de Headwall, créant une offre intégrée pour les clients du tri alimentaire, du recyclage et du traitement des minéraux.


Portée du rapport mondial sur le marché des systèmes d'imagerie industrielle multispectraux
Le marché des systèmes d'imagerie industrielle multispectraux comprend les technologies d'imagerie qui capturent et analysent des données sur plusieurs bandes de longueurs d'onde au-delà du spectre visible. Ces systèmes prennent en charge des applications industrielles telles que l'inspection qualité, le tri des matériaux, la surveillance des processus et la détection de défauts en identifiant les variations des propriétés des matériaux que les systèmes d'imagerie conventionnels peuvent ne pas détecter.
Le rapport sur le marché des systèmes d'imagerie industrielle multispectraux est segmenté par architecture de caméra (caméras à balayage linéaire standard, caméras à balayage linéaire couleur, caméras à balayage linéaire à intégration temporelle (TDI) et caméras à balayage linéaire multispectrales et hyperspectrales), plage spectrale (visible, visible + proche infrarouge (VIS-NIR), infrarouge à ondes courtes (SWIR), infrarouge à ondes moyennes (MWIR) et infrarouge à grandes longueurs d'onde (LWIR)), utilisateur final (équipements de fabrication et industriels, alimentation, boissons et agriculture, électronique, semi-conducteurs et batteries, automobile et transport, pharmaceutique et sciences de la vie, recyclage, exploitation minière et matériaux, textile et papier, organisations de recherche et développement et autres secteurs d'utilisateurs finaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Caméras à balayage linéaire standard |
| Caméras à balayage linéaire couleur |
| Caméras à balayage linéaire à intégration temporelle (TDI) |
| Caméras à balayage linéaire multispectrales et hyperspectrales |
| Visible |
| Visible + proche infrarouge (VIS-NIR) |
| Infrarouge à ondes courtes (SWIR) |
| Infrarouge à ondes moyennes (MWIR) |
| Infrarouge à grandes longueurs d'onde (LWIR) |
| Équipements de fabrication et industriels |
| Alimentation, boissons et agriculture |
| Électronique, semi-conducteurs et batteries |
| Automobile et transport |
| Pharmaceutique et sciences de la vie |
| Recyclage, exploitation minière et matériaux |
| Textile et papier |
| Organisations de recherche et développement |
| Autres secteurs d'utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Qatar | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par architecture de caméra | Caméras à balayage linéaire standard | |
| Caméras à balayage linéaire couleur | ||
| Caméras à balayage linéaire à intégration temporelle (TDI) | ||
| Caméras à balayage linéaire multispectrales et hyperspectrales | ||
| Par plage spectrale | Visible | |
| Visible + proche infrarouge (VIS-NIR) | ||
| Infrarouge à ondes courtes (SWIR) | ||
| Infrarouge à ondes moyennes (MWIR) | ||
| Infrarouge à grandes longueurs d'onde (LWIR) | ||
| Par utilisateur final | Équipements de fabrication et industriels | |
| Alimentation, boissons et agriculture | ||
| Électronique, semi-conducteurs et batteries | ||
| Automobile et transport | ||
| Pharmaceutique et sciences de la vie | ||
| Recyclage, exploitation minière et matériaux | ||
| Textile et papier | ||
| Organisations de recherche et développement | ||
| Autres secteurs d'utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Qatar | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes d'imagerie industrielle multispectraux ?
Le marché s'élevait à 1,18 milliard USD en 2026 et devrait atteindre 1,85 milliard USD d'ici 2031, à un CAGR de 9,41 %. L'estimation reflète l'utilisation plus large de l'inspection à résolution spectrale là où les caractéristiques des matériaux et les caractéristiques souterraines affectent la conformité des produits.
Quelle architecture de caméra domine la demande ?
Les caméras à balayage linéaire standard ont dominé avec une part de 34,60 % en 2025, tandis que les caméras à balayage linéaire spectrales devraient croître à un CAGR de 10,84 % jusqu'en 2031. Les systèmes standard restent utiles pour l'inspection rapide d'impression, de bandes et de surfaces, tandis que les systèmes spectraux ajoutent une distinction au niveau chimique pour les lignes de batteries et de recyclage.
Pourquoi les équipements SWIR croissent-ils plus vite que les autres plages spectrales ?
Le SWIR prend en charge l'inspection non destructive sous les couches de silicium et de séparateurs de batteries. Il devrait se développer à un CAGR de 11,26 % jusqu'en 2031. La technologie aide les fabricants à inspecter l'alignement des matériaux et les caractéristiques internes que les caméras visibles ne peuvent pas évaluer pendant la production normale.
Quels utilisateurs finaux créent la demande la plus forte ?
Les utilisateurs de l'électronique, des semi-conducteurs et des batteries ont dominé avec une part de 23,78 % en 2025. Le recyclage, l'exploitation minière et les matériaux devraient croître le plus rapidement à un CAGR de 11,34 %. Les utilisateurs pharmaceutiques, alimentaires, automobiles, textiles, papetiers et industriels plus larges appliquent également l'imagerie spectrale là où les besoins d'inspection varient selon les matériaux et les processus.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique détenait une part de 37,42 % en 2025 et devrait croître à un CAGR de 11,18 % jusqu'en 2031. L'investissement dans les semi-conducteurs en Chine, la capacité de batteries en Corée du Sud et la base de fabrication de précision du Japon soutiennent cette position régionale sur le marché des systèmes d'imagerie industrielle multispectraux.
Qu'est-ce qui limite l'adoption plus large des systèmes d'inspection spectrale ?
L'intégration, l'étalonnage, la capacité de traitement des données, les bibliothèques spectrales limitées et les lacunes d'interopérabilité peuvent augmenter la charge de déploiement. Les petits fabricants peuvent rencontrer des difficultés particulières car la conception de l'éclairage, le contrôle de la température, le développement de logiciels et l'étalonnage continu nécessitent des ressources au-delà du coût de la caméra elle-même.
Dernière mise à jour de la page le:



