
Marktgröße und Marktanteile für Multispektrale Industrielle Bildgebungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.18 Milliarden US-Dollar |
| Marktgröße (2031) | 1.85 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.41 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
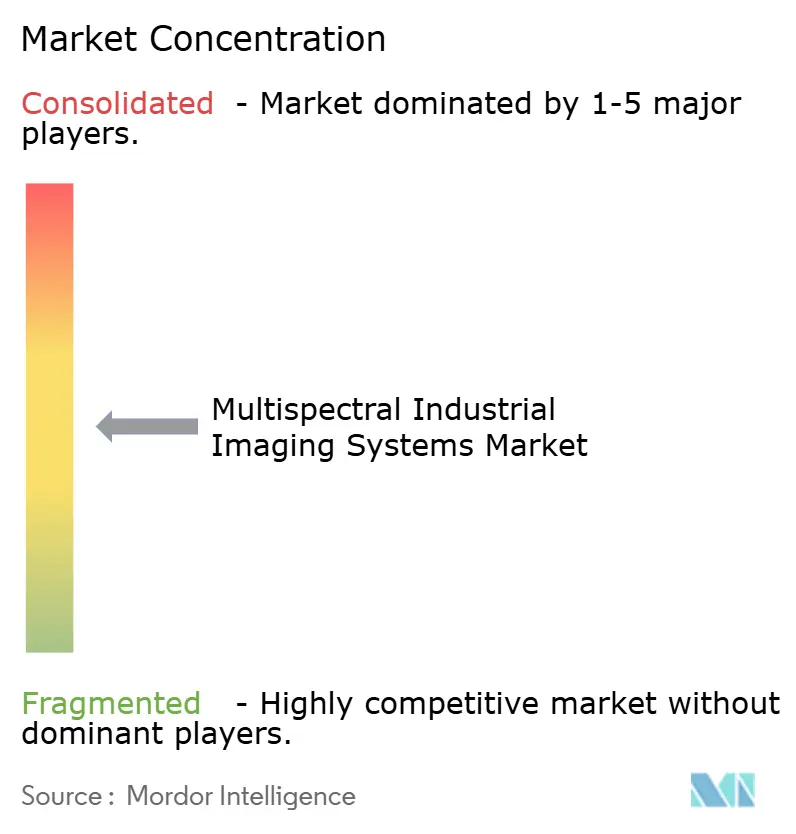
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Multispektrale Industrielle Bildgebungssysteme von Mordor Intelligence
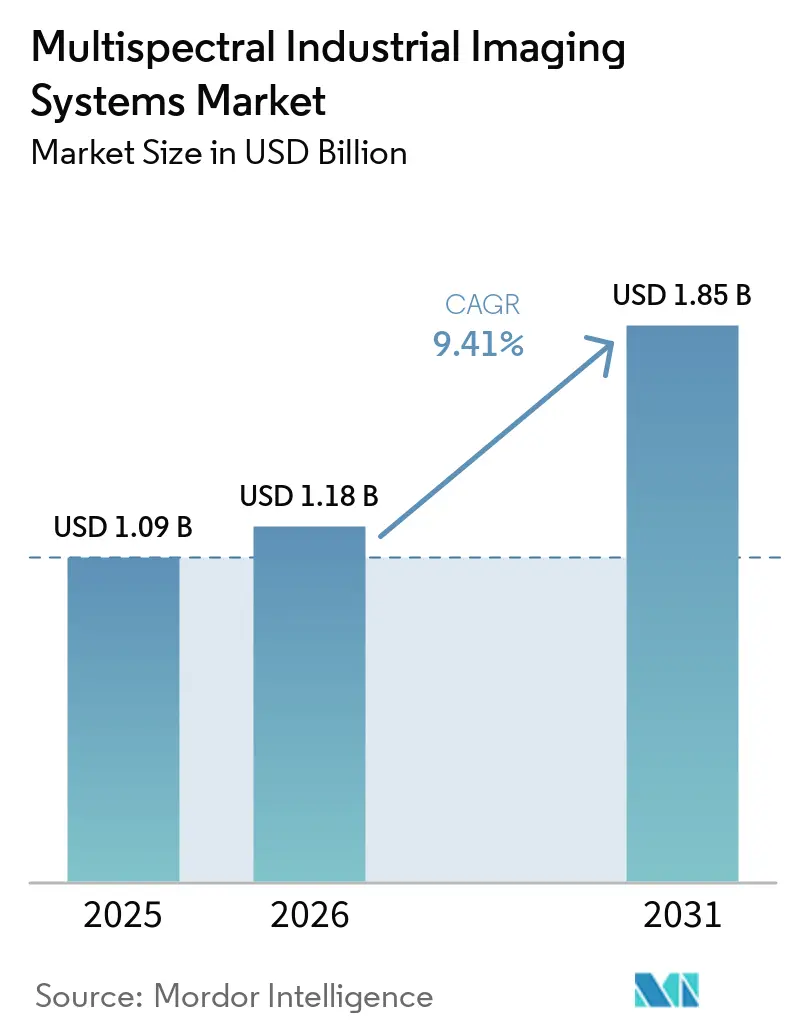
Die Marktgröße für Multispektrale Industrielle Bildgebungssysteme wird voraussichtlich von 1,09 Milliarden USD im Jahr 2025 auf 1,18 Milliarden USD im Jahr 2026 und bis 2031 auf 1,85 Milliarden USD anwachsen, was einer CAGR von 9,41 % von 2026 bis 2031 entspricht. Hersteller gehen über die RGB-Inspektion hinaus, bei der Materialzusammensetzung, chemische Integrität und unterflächliche Merkmale die Produktkonformität beeinflussen. Diese Entwicklung unterstützt Inline-Entscheidungen, die Labortests und manuelle Probenahmen ersetzen können. Der Markt für Multispektrale Industrielle Bildgebungssysteme ist daher für Betriebe zunehmend relevant, die Abweichungen erkennen müssen, bevor ein Produkt die Produktionslinie verlässt. Elektronik, Pharmazeutika, Lebensmittelverarbeitung, Recycling, Bergbau und Batterieherstellung arbeiten unter unterschiedlichen Bedingungen, erfordern jedoch alle eine schnellere und zuverlässigere Identifizierung von Materialeigenschaften. Herkömmliche Kameras können Form und Erscheinungsbild eines Objekts zeigen, während Spektralsysteme Informationen hinzufügen, die Materialien mit ähnlichen visuellen Eigenschaften unterscheiden. Diese zusätzliche Fähigkeit kann Qualitätsteams dabei helfen, Feuchtigkeit, Fremdmaterialien, Beschichtungsvariationen und innere Defekte zu identifizieren, ohne die Produktion zu unterbrechen.
Wichtigste Erkenntnisse des Berichts
- Nach Kameraarchitektur hielten Standard-Zeilenscan-Kameras im Jahr 2025 einen Marktanteil von 34,60 % am Markt für Multispektrale Industrielle Bildgebungssysteme, während Multispektrale und Hyperspektrale Zeilenscan-Kameras bis 2031 voraussichtlich mit einer CAGR von 10,84 % wachsen werden.
- Nach Spektralbereich entfiel im Jahr 2025 auf das sichtbare Band ein Anteil von 31,83 % an der Marktgröße für Multispektrale Industrielle Bildgebungssysteme, während SWIR bis 2031 voraussichtlich mit einer CAGR von 11,26 % wachsen wird.
- Nach Endnutzer hielten Elektronik-, Halbleiter- und Batterieanwendungen im Jahr 2025 einen Anteil von 23,78 %, während Recycling, Bergbau und Materialien bis 2031 voraussichtlich mit einer CAGR von 11,34 % wachsen werden.
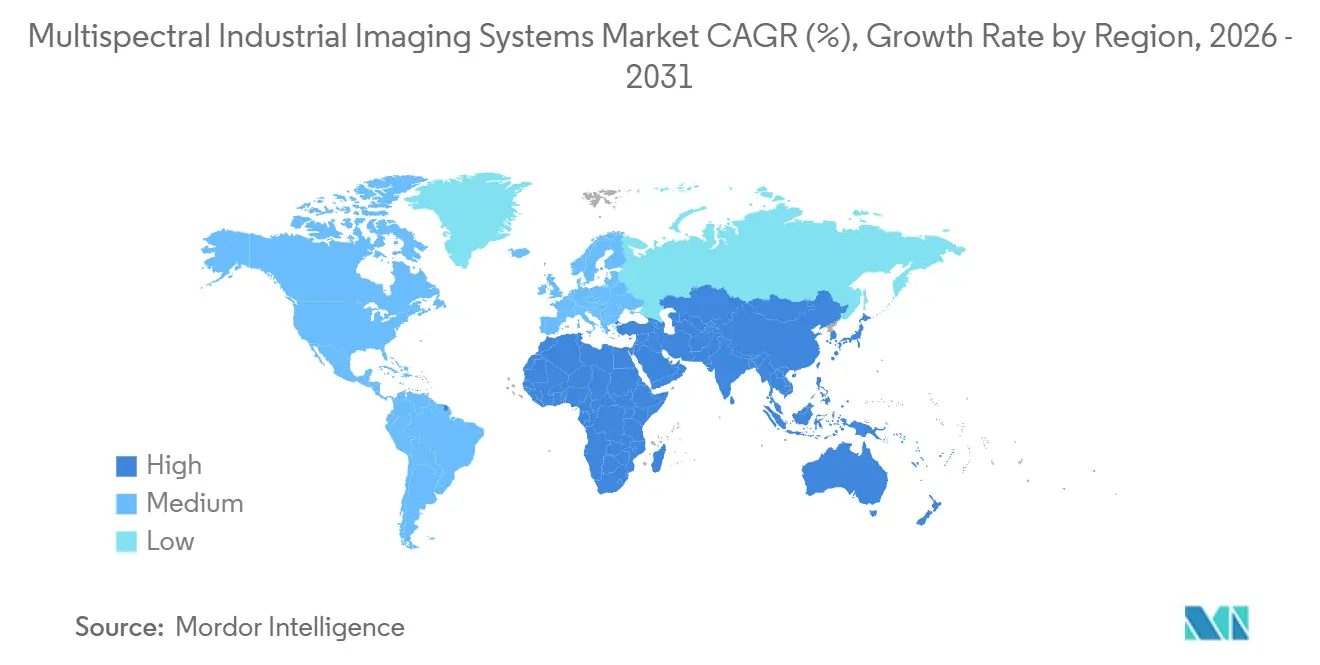
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 37,42 % und wird bis 2031 voraussichtlich mit einer CAGR von 11,18 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Automatisierung der industriellen Qualitätsinspektion | +3.2% | Global | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Spektralklassifizierung | +2.4% | Global, mit Schwerpunkt in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Inspektion in der Halbleiter- und Batterieherstellung | +1.8% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Anforderungen an Lebensmittelsicherheit und Materialsortierung | +1.4% | Global, mit frühen Gewinnen in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Einführung kompakter Snapshot-Sensoren | +0.9% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Kostensenkungen bei Spektralsensoren | +0.7% | Global, Schwerpunkt in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Automatisierung der industriellen Qualitätsinspektion
Die automatisierte Inspektion entwickelt sich von einfachen Bestehen-oder-Versagen-Defektprüfungen hin zur Materialklassifizierung, die chemische Anomalien, Feuchtigkeitsschwankungen und Beschichtungsungleichmäßigkeiten identifiziert. Moderne Systeme können mit Zeilenraten über 2 kHz betrieben werden, was kontinuierliche Prüfungen auf Hochdurchsatz-Produktionslinien ermöglicht. Dieser Ansatz erlaubt es Fabriken, die gesamte Produktion zu inspizieren, anstatt sich auf in Abständen entnommene Proben zu verlassen. Dies reduziert die Lücken, die durch herkömmliche Stichprobenverfahren entstehen, und erweitert potenzielle Einsatzmöglichkeiten für den Markt für Multispektrale Industrielle Bildgebungssysteme. UniSpector, vorgestellt auf der CVPR 2026, demonstrierte spektral-kontrastive Defektlokalisierung ohne Neutraining in wechselnden industriellen Umgebungen. Der Mehrwert verlagert sich daher hin zu zuverlässiger Inferenz unter realen Produktionsbedingungen und nicht nur zu optischen Spezifikationen.
KI-gestützte Spektralklassifizierung
KI-basierte Klassifizierung kann die Zeit für die Entwicklung von Inspektionsmodellen verkürzen und den Bedarf an dedizierten Spektroskopisten in Betrieben reduzieren. Physikgestützte, selbstüberwachte Spektraltransformatoren nutzen unbeschriftete Spektraldaten, um Quantifizierung, Klassifizierung und Anomalieerkennung in einem einzigen Inferenzschritt zu ermöglichen. Diese Modelle adressieren auch Sensordrift, der Klassifikatoren nach der Inbetriebnahme historisch weniger stabil gemacht hat. Panasonic kündigte im August 2026 seine AG-HSS10-Software an, mit geplanter kommerzieller Verfügbarkeit im Oktober 2026.[1]Panasonic Corporation, "KI-Inspektionssoftware NT-Serie AG-HSS10," Panasonic Newsroom Japan, news.panasonic.com Die Software integriert Spektralerfassung und KI-Lernen in einer einzigen Plattform für Lebensmittelverarbeitung, Fertigung und Elektronikbestückung. Datenqualität und reproduzierbare Ergebnisse unter wechselnden Fabrikbedingungen werden zu immer wichtigeren Wettbewerbsfaktoren im Markt für Multispektrale Industrielle Bildgebungssysteme.
Inspektion in der Halbleiter- und Batterieherstellung
Die Halbleiter- und Batterieinspektion ist eine hochwertige Anwendung für SWIR- und Multispektralgeräte, da übersehene Defekte kostspielige Ausbeuteverluste verursachen können. SWIR-Wellenlängen können unterflächliche Risse, Elektrodenfehlausrichtungen und Underfill-Hohlräume in Halbleiterpaketen ohne zerstörende Prüfung erkennen. In Lithium-Ionen-Elektrodenstapeln blockieren Separatorschichten sichtbares Licht, lassen jedoch SWIR-Bildgebung durch, was die Inspektion der Schichtausrichtung bei Produktionsgeschwindigkeit ermöglicht. Diese Anwendungsfälle verknüpfen die Bildgebungsnachfrage mit fortschrittlicher Verpackungs- und Batterieproduktionskapazität. Die Entwicklung von Festkörperbatterien erfordert ebenfalls eine enge Kontrolle der Schichtgleichmäßigkeit. Diese Anforderung kann die Nachfrage nach Hochgeschwindigkeitsinspektionssystemen auch nach dem aktuellen Prognosezeitraum aufrechterhalten.
Anforderungen an Lebensmittelsicherheit und Materialsortierung
Lebensmittelsicherheitsvorschriften und Recyclinganforderungen schaffen beide Nachfrage nach chemischer Identifizierung ohne physischen Kontakt. Hyperspektrale Lebensmittelinspektion kann Pestizidrückstände, ungleichmäßige Feuchtigkeit und Fremdkörperkontaminationen erkennen, die herkömmliche RGB- und Nahinfrarotkameras möglicherweise nicht detektieren. Im Recycling wurde spektrales Unmixing eingesetzt, um den Anteil von Papier- und Polymerkomponenten in gemischten Proben mit weniger als 1 % Fehler zu messen. Dieses Messniveau ermöglicht eine zuverlässigere Sortierung in kommunalen Abfallströmen. Europäische Herstellerverantwortungsregeln und Chinas Abfallverarbeitungsstandards unterstützen Investitionen in die Polymer- und Elektroschrott-Sortierung. Die daraus resultierende Nachfrage ist sowohl an Compliance-Anforderungen als auch an breitere Fertigungsinvestitionen im Markt für Multispektrale Industrielle Bildgebungssysteme geknüpft.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Integrations- und Kalibrierungskosten | -0.8% | Global, am stärksten in KMU-geprägten Märkten in Südamerika und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei Datenverarbeitung und -speicherung | -0.6% | Global, mit Schwerpunkt in Regionen mit begrenzter Edge-Computing-Infrastruktur | Mittelfristig (2–4 Jahre) |
| Begrenzte industrielle Spektralbibliotheken | -0.3% | Global | Langfristig (≥ 4 Jahre) |
| Lücken bei Interoperabilität und Standards | -0.3% | Global, mit Schwerpunkt in Multi-Anbieter-Produktionsumgebungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Integrations- und Kalibrierungskosten
Integration und Kalibrierung bleiben im Markt für Multispektrale Industrielle Bildgebungssysteme wesentliche Hindernisse, insbesondere für kleine und mittelgroße Hersteller mit begrenzten Engineering-Kapazitäten. Spektralsysteme benötigen wellenlängenspezifische Beleuchtung, Kalibrierungspanele, temperaturgeregelte Gehäuse und laufende Neukalibrierung. Diese Anforderungen unterscheiden sich von denen herkömmlicher Maschinenvision-Installationen und können die Gesamtprojektkosten erhöhen. Die anfängliche Arbeit an Beleuchtung, Software und Klassifikatortraining kann mehr kosten als die Kamerahardware selbst. Dies macht die Gesamtbetriebskosten zu einem zentralen Kaufentscheidungsfaktor im Markt für Multispektrale Industrielle Bildgebungssysteme. Anbieter, die trainierte Bibliotheken, schlüsselfertige Integration und Fernkalibrierungsunterstützung bereitstellen, können die Belastung für kleinere Fabriken reduzieren und die Akzeptanz verbessern.
Engpässe bei Datenverarbeitung und -speicherung
Hochgeschwindigkeits-Hyperspektralströme im Markt für Multispektrale Industrielle Bildgebungssysteme erzeugen Verarbeitungsanforderungen, die Standard-Fabrikinformationssysteme häufig nicht bewältigen können. Eine Zeilenscan-Kamera, die mit 2,3 kHz mit mehr als 100 Spektralbändern und 1.280 räumlichen Pixeln betrieben wird, kann Dutzende von Gigabyte Daten pro Minute erzeugen. Solche Systeme erfordern 10-GigE- oder Glasfaser-Schnittstellen anstelle von Standard-Gigabit-Ethernet-Leitungen. Edge-KI kann den Bandbreitenbedarf reduzieren, erfordert jedoch auch FPGA- oder GPU-Verarbeitungsgeräte auf dem Fabrikboden. Bandauswahl auf Kameraebene, Interessensbereiche und Datenreduktion können das Problem abmildern. Eine breitere Bereitstellung bei Produktionsgeschwindigkeit wird weiterhin von weiteren Fortschritten beim In-Sensor-Computing abhängen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kameraarchitektur:
Standard-Sensoren führen, während Spektral-Zeilenscan-Systeme beschleunigenStandard-Zeilenscan-Kameras hielten im Jahr 2025 einen Anteil von 34,60 %, was ihren etablierten Einsatz in der Druckinspektion, Bahnverarbeitung und Oberflächenqualitätskontrolle widerspiegelt. Ihre Geschwindigkeit und einfachere Integration eignen sich für Anwendungen, bei denen räumliche Details wichtiger sind als die Spektralauflösung. Farb-Zeilenscan-Systeme bedienen mittlere Anforderungen bei der Lebensmittelsortierung und Textilinspektion. Time-Delay-Integration-Zeilenscan-Kameras unterstützen die Halbleiterwafer-Inspektion und die Verifizierung pharmazeutischer Blisterpackungen. Ihre mehrstufige Ladungsakkumulation verbessert die Signal-Rausch-Leistung bei schnellen Fördergeschwindigkeiten. Multispektrale und Hyperspektrale Zeilenscan-Kameras werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,84 % wachsen. Batteriehersteller und Recyclinganlagen benötigen chemische Materialdifferenzierung bei Geschwindigkeiten, die Snapshot-Systeme nicht aufrechterhalten können.
Der Markt für Multispektrale Industrielle Bildgebungssysteme entwickelt sich auch weiter, da Anbieter Plattformen entwickeln, die auf spezifische Fabrikaufgaben zugeschnitten sind. JAI erweiterte seine Wave-Serie im Jahr 2026 um sichtbare und SWIR-Empfindlichkeit in einem einzigen InGaAs-Sensor über Flächenscan- und Zeilenscan-Konfigurationen. Der Bereich von 400 nm bis 1.700 nm kann den Bedarf an Zwei-Kamera-Inspektionsanordnungen beseitigen. Teledyne DALSA erweiterte AxCIS im Mai 2026 mit mehrreihigen CMOS-Kontaktbildsensoren bei 1.800 dpi und Scanlängen bis zu 1.500 mm. Dieses Design zielte auf die Wafer- und Batterieinspektion mit monochromen Zeilenraten bis zu 80 kHz ab. Die Produktentwicklung bewegt sich weg von breiten Hardware-Upgrades hin zu Architekturen, die den Integrationsaufwand für definierte Produktionsaufgaben reduzieren.
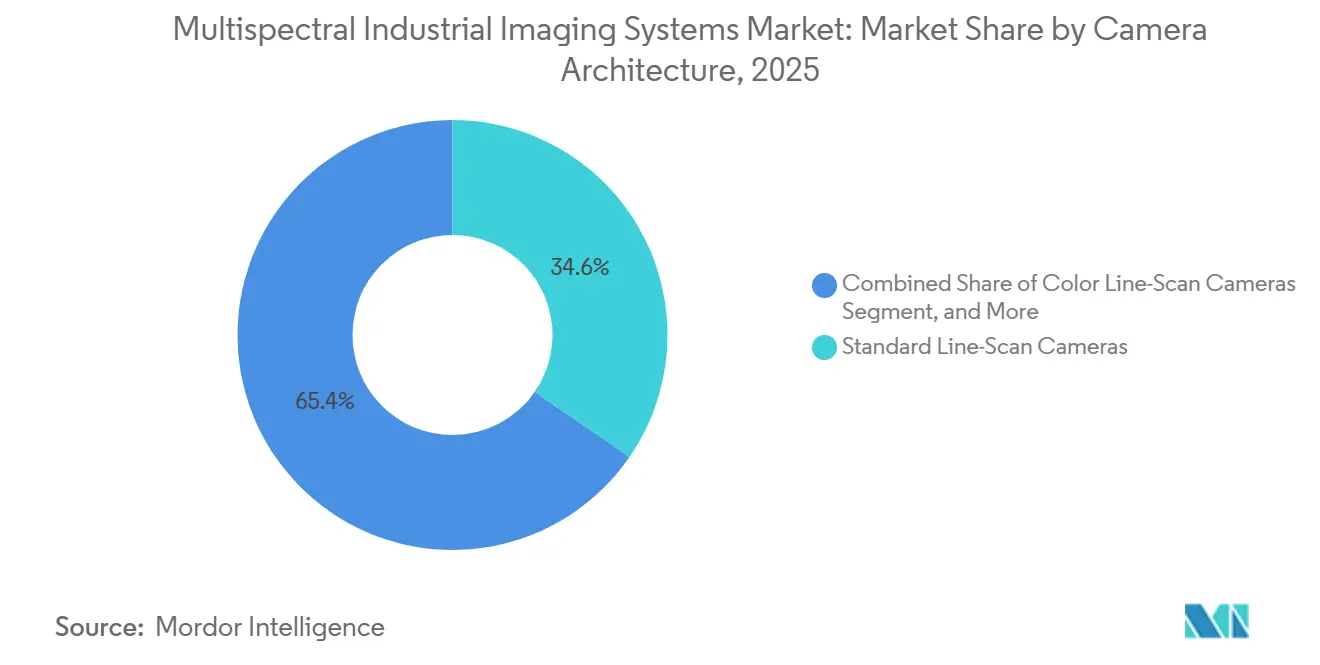
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Spektralbereich:
SWIR erweitert die Inspektion über sichtbare Oberflächenmerkmale hinausDas sichtbare Band entfiel im Jahr 2025 auf 31,83 % des Marktes für Multispektrale Industrielle Bildgebungssysteme aufgrund seiner breiten installierten Basis in der Lebensmittelfarbinspektion, Tablettenverifizierung und allgemeinen Oberflächenbewertung. Sichtbare Systeme bleiben geeignet, wenn keine chemische Penetration unterhalb der Oberfläche erforderlich ist. VIS-NIR-Systeme unterstützen die landwirtschaftliche Feuchtigkeitserkennung und die Solarzelleninspektion im Bereich von 400 bis 1.000 nm. Dieser Wellenlängenbereich erfasst Chlorophyllreflexion und Siliziumdefektsignaturen. MWIR- und LWIR-Systeme werden für die Hochtemperaturprozessüberwachung und industrielle Gasdetektion eingesetzt. Ihre höheren Detektorkosten und Betriebskomplexität begrenzen eine breitere Nutzung. SWIR wird voraussichtlich das Wachstum mit einer CAGR von 11,26 % von 2026 bis 2031 anführen.
Die Expansion von SWIR spiegelt sowohl seine physikalischen Fähigkeiten als auch veränderte Komponentenökonomie wider. Silizium ist im SWIR-Bereich optisch transparent, was eine berührungslose Inspektion von Merkmalen unterhalb der Oberfläche ermöglicht. Dies ist wichtig für Halbleiterwafer und Lithium-Ionen-Elektrodenstapel, die während der Produktion nicht zerstörend geprüft werden können. SWIR Vision Systems bietet Acuros CQD-basierte Kameras für die Batterieseparatorinspektion an, einschließlich Full-HD-Bildgebung, die Elektrodenfehlausrichtungen unter Separatorschichten erkennen kann.[2]SWIR Vision Systems, "SWIR-Bildgebung für die Lithium-Ionen-Batteriemontage: Inspektion mit Kurzwellen-Infrarot-Bildgebung," SWIR Vision Systems, swirvisionsystems.com Herkömmliche sichtbare Kameras können dieses Ergebnis nicht einfach durch Erhöhung der Auflösung reproduzieren. Einzelgeräte-visSWIR-Sensoren mit einem Bereich von 400 nm bis 1.700 nm reduzieren auch die Grenze zwischen sichtbaren und SWIR-Gerätekategorien.
Nach Endnutzer:
Elektronik- und Halbleiternachfrage verankert Wachstum, während Recycling und Bergbau voranschreitenElektronik-, Halbleiter- und Batterieendnutzer hielten im Jahr 2025 einen Anteil von 23,78 %, unterstützt durch fortschrittliche Verpackungs- und Elektrofahrzeugbatteriekapazitäten in Ostasien und Nordamerika. Diese Käufer nutzen zerstörungsfreie Bildgebung zur Bewertung von Defekten, die die Gerätezuverlässigkeit und Produktionsausbeute beeinflussen können. Pharmazeutische und Life-Sciences-Nutzer wenden Spektralinspektion auf Tablettenüberzugsgleichmäßigkeit, Blisterpackungsversiegelungen und Wirkstoffverteilung an. Automobilhersteller nutzen sie für Lack-, Schweiß- und Batteriemodulprüfungen. Fertigungs- und Industrieanlagennutzer wenden sie auf Metalloberflächen, Verbundwerkstoffe und gedruckte Elektronik an. Textil- und Papierbetriebe nutzen Spektralbildgebung für Farbabgleich und Fasergemischverifizierung. Diese breite Nutzerbasis unterstützt wiederkehrende Nachfrage im gesamten Markt für Multispektrale Industrielle Bildgebungssysteme.
Recycling, Bergbau und Materialien werden voraussichtlich die am schnellsten wachsende Endnutzergruppe mit einer CAGR von 11,34 % von 2026 bis 2031 sein. Der Markt für Multispektrale Industrielle Bildgebungssysteme profitiert von Anforderungen der Kreislaufwirtschaft, Bedenken hinsichtlich kritischer Mineralien und dem Wert der Materialgütesortierung in industriellen Mengen. Die NC State University berichtete im Jahr 2025, dass Hyperspektralbildgebung und spektrales Unmixing Papier und Kunststoff in gemischtem Abfall mit weniger als 1 % Materialmengenabschätzungsfehler klassifizierten. Lebensmittel, Getränke und Landwirtschaft bleiben wichtige Nutzer für die Bewertung verderblicher Waren und die Fremdkörpererkennung. ISO 22000 und die Verordnung der Europäischen Union über Verpackungen und Verpackungsabfälle unterstützen Investitionen in die Inspektion in der Lebensmittelverarbeitung und im Recycling. Diese Compliance-Zyklen geben Anbietern eine Nachfragebasis, die weniger von kurzfristiger Kapitalausgabenstimmung abhängig ist.
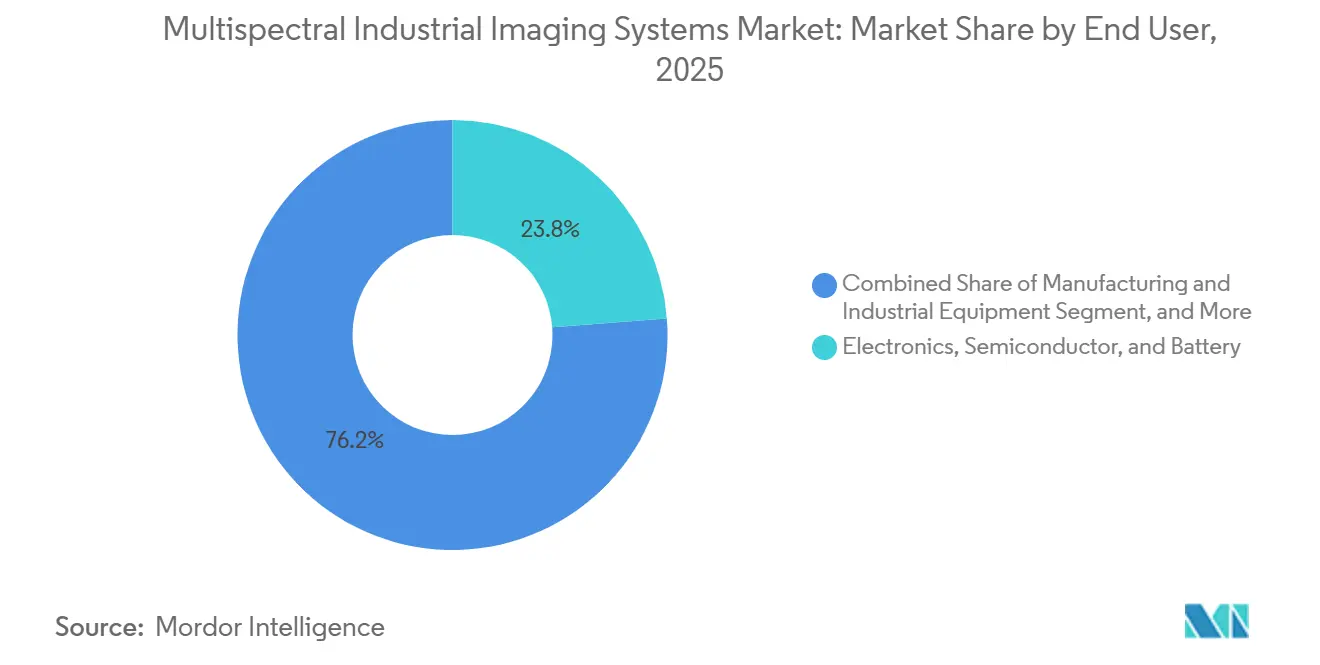
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für multispektrale industrielle Bildgebungssysteme
Asien-Pazifik hielt 2025 einen Marktanteil von 37,42 % und wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 11,18 % wachsen, was die Region zur führenden regionalen Basis und zur am schnellsten wachsenden Geografie macht. Chinas Programm zur Halbleiter-Eigenversorgung unterstützt Investitionen in die Inspektion fortschrittlicher Verpackungen. Die Expansion der Batterie-Gigafabriken in Südkorea erhöht die Nachfrage nach Elektroden- und Zellqualitätssystemen. Japans Basis in der Präzisionsfertigung unterstützt ebenfalls den Einsatz von Spektralinspektion in anspruchsvollen Produktionsumgebungen. Panasonic kündigte 2026 die Hyperspektralkamera AG-HSV10M und die Inspektionssoftware AG-HSS10 an. Das System richtet sich an die Lebensmittelverarbeitung und die Elektronikfertigung. Diese Faktoren unterstützen eine große installierte Basis multispektraler industrieller Bildgebungssysteme im asiatisch-pazifischen Raum.
Markt für multispektrale industrielle Bildgebungssysteme in Nordamerika und Europa
Nordamerika und Europa weisen innerhalb des Marktes für multispektrale industrielle Bildgebungssysteme unterschiedliche Nachfrageprofile auf. Im Markt für multispektrale industrielle Bildgebungssysteme ist die nordamerikanische Nachfrage mit Inspektionen gemäß den Guten Herstellungspraktiken in der Pharmaindustrie, der Modernisierung der Lebensmittelverarbeitung und dem Bau von Batteriefabriken in den Vereinigten Staaten verknüpft. Neue Anlagen können die inline-Spektralinspektion bereits während der Inbetriebnahme integrieren, anstatt sie erst nach der Fertigstellung nachzurüsten. Der europäische Einsatz konzentriert sich auf Industrieautomation und Recycling. Deutschland spielt eine wichtige Rolle in der Präzisionsfertigung, während Skandinavien mehrere Hersteller von Hyperspektralkameras beherbergt, darunter Specim, HySpex und Norsk Elektro Optikk. Headwall Photonics übernahm im November 2025 die inno-spec GmbH und kombinierte damit Erfahrung im Inline-Sortieren mit Pushbroom-Optik.[3]Headwall Photonics, "Pressemitteilungen," Headwall Photonics, headwall.com Dieser Schritt stärkte das europäische Industrieangebot des Unternehmens.
Markt für multispektrale industrielle Bildgebungssysteme im Nahen Osten und Afrika sowie in Südamerika
Südamerika, der Nahe Osten und Afrika entwickeln sich in unterschiedlichem Tempo. Brasilien und Argentinien setzen Spektralinspektion in der exportorientierten Obstverarbeitung, bei der Überprüfung auf Getreidekontaminationen und beim Screening auf Pestizidrückstände ein. Diese Anwendungen sind mit den Compliance-Anforderungen in den Exportzielmärkten verknüpft. Chile und Südafrika erproben förderbandbetriebene Systeme zur Erzgradklassifizierung. Ein US-Patent aus dem Jahr 2024 beschrieb multispektrale und hyperspektrale Methoden zur Zusammensetzungsanalyse mittels schaufelmontierter Bildgebung. Installationen im Nahen Osten konzentrieren sich auf die Qualitätsüberwachung in der Petrochemie und im Ölfeld unter Verwendung von MWIR- und LWIR-Systemen. Die Aktivitäten in Afrika konzentrieren sich auf Bergbaustandorte, wo die Charakterisierung von Gesteinsformationen die Gradkontrolle im Vergleich zur konventionellen Probenahme verbessern kann.

Wettbewerbslandschaft
Der Markt für Multispektrale Industrielle Bildgebungssysteme ist mäßig konzentriert unter europäischen und nordamerikanischen Spezialanbietern. Der Wettbewerb konzentriert sich auf Spektralpräzision, anwendungsspezifische Kalibrierung und Integration mit KI-Klassifizierungssoftware. Teledyne Technologies ist über Sensoren, Kameras, Optiken und Software durch Unternehmen wie e2v CMOS, Judson Technologies und Teledyne DALSA tätig. Diese vertikale Struktur kann Versorgungskontinuität und eine größere Kontrolle über die Systementwicklung unterstützen. Unabhängige Kameraanbieter haben es schwerer, diesen Umfang zu erreichen. Die Übernahme von inno-spec durch Headwall Photonics im November 2025 kombinierte 20 Jahre Inline-Sortiererfahrung mit Pushbroom-Optikfähigkeiten. Die Transaktion verdeutlicht den Druck auf eigenständige Anbieter, ihr Lösungsangebot zu erweitern.
Führende Anbieter verkaufen zunehmend gebündelte Systeme anstelle separater Kameramodule. Ein typisches Paket kombiniert Kamerahardware, Kalibrierungssoftware und trainierte Klassifizierungsbibliotheken. Dieses Modell kann den Aufwand für Kunden reduzieren und direkten Preiswettbewerb erschweren. Es bietet auch Unterstützung bei Änderungen von Temperatur, Materialchargen und Beleuchtungsbedingungen. Der Markt für Multispektrale Industrielle Bildgebungssysteme hat offene Bereiche bei validierten Bibliotheken für Verbundpolymere, Festkörperbatteriematerialien und neue Halbleitersubstrate. Es besteht auch Bedarf an schlüsselfertigen Paketen für kleinere Hersteller, die kein benutzerdefiniertes Spektralsystem entwerfen können. Anbieter, die die Bereitstellung vorhersehbarer gestalten können, können ein wichtiges Akzeptanzhemmnis adressieren.
Der Wettbewerb im Markt für Multispektrale Industrielle Bildgebungssysteme wird im asiatischen Mittelleistungssegment stärker. Wuxi Specvision stellte die VSPEX17 SWIR-Zeilenscan-Kamera für Hochgeschwindigkeitssortierung vor, mit 7.800 fps im Bereich von 900 nm bis 1.700 nm.[4]Wuxi Specvision Technology Co., Ltd., "VSPEX17 Hyperspektralkamera," Specvision, specvision.com.cn Dies erhöht den Preisdruck bei Anwendungen mit Standardleistungsanforderungen. Etablierte Unternehmen können ihre Positionen in der fortschrittlichen Verpackung, der Festkörperbatterieinspektion und der pharmazeutischen Prozesskontrolle verteidigen, wo die Präzisionsanforderungen anspruchsvoller sind. Panasonics AG-HSS10-Software-Launch im Jahr 2026 ist ein weiteres Beispiel für einen Anbieter, der Bildgebungsgeräte mit KI-Tools kombiniert. JAIs sichtbares SWIR-Einzelsensor-Plattform aus dem Jahr 2026 zielt ebenfalls darauf ab, das Multiband-Systemdesign zu vereinfachen.
Branchenführer im Markt für Multispektrale Industrielle Bildgebungssysteme
-
JAI A/S
-
Teledyne DALSA, Inc.
-
Specim, Spectral Imaging Ltd.
-
Headwall Photonics, Inc.
-
Cubert GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für multispektrale industrielle Bildgebungssysteme
- JAI A/S
- Teledyne DALSA, Inc.
- Specim, Spectral Imaging Ltd.
- Headwall Photonics, Inc.
- Cubert GmbH
- BaySpec, Inc.
- Resonon, Inc.
- Surface Optics Corporation
- Spectral Devices Inc.
- Photon etc. Inc.
- XIMEA GmbH
- Photonfocus AG
- Torrent Photonics, Inc.
- SILIOS Technologies S.A.S.
- EVK DI Kerschhaggl GmbH
- Telops Inc.
- Diaspective Vision GmbH
- Raptor Photonics Limited
- SWIR Vision Systems, Inc.
- HinaLea Imaging Corporation
- HySpex AS
- Norsk Elektro Optikk AS

Recent Industry Developments in Markt für multispektrale industrielle Bildgebungssysteme
- August 2026: Panasonic kündigte die KI-Inspektionssoftware-Suite AG-HSS10, bestehend aus NT-Train und NT-1, für die kommerzielle Markteinführung im Oktober 2026 an. In Kombination mit der AG-HSV10M-Hyperspektralkamera ermöglicht das System die Erstellung von KI-Modellen aus minimalen Bildproben über proprietäres Chopped Learning und zielt auf Fremdkörpererkennung, Schichtdickenmessung und Materialklassifizierung in der Lebensmittelverarbeitung und Elektronikbestückung ab.
- Juni 2026: JAI erweiterte seine Wave-Serie um den Flächenscan WAA-1300-GE-TEC, eine Einzelsensor-Plattform, die sichtbare (400 nm) und SWIR (1.700 nm) Empfindlichkeit in einem 1,3-Megapixel-InGaAs-Sensor mit thermoelektrischer Kühlung kombiniert, sowie 2 neue SWIR-Zeilenscan-Kameras, WAL-1001-GE und WAL-2001-GE, mit großpixeligen InGaAs-Sensoren für industrielle Inspektion mit hohem Signal-Rausch-Verhältnis, wodurch Dual-Kamera-Setups für Mehrband-Inspektion überflüssig werden.
- Mai 2026: Teledyne DALSA erweiterte seine AxCIS-Kontaktbildsensorfamilie auf 1.800 dpi Auflösung und 1.500 mm Scanlängen. Die mehrreihigen CMOS-Module liefern monochrome Zeilenraten bis zu 80 kHz, native RGB-Raten bis zu 60 kHz, hohen Dynamikbereich, ein telezentrische Linse für echte Metrologie und SFP+-Glasfaserverbindung, mit dem Ziel der Halbleiterwafer- und Batterieinspektion mit nahtloser Vollfeld-Abdeckung.
- November 2025: Headwall Photonics erwarb inno-spec GmbH, einen deutschen Spezialisten für Inline-Industriehyperspektral-Sortierung mit 20 Jahren Betriebsgeschichte. Die Übernahme kombinierte inno-specs Expertise in der förderintegrierten Spektralsortierung mit Headwalls Pushbroom-Optikfähigkeiten und schuf ein integriertes Angebot für Kunden in der Lebensmittelsortierung, im Recycling und in der Mineralverarbeitung.


Globaler Berichtsumfang für den Markt für Multispektrale Industrielle Bildgebungssysteme
Der Markt für Multispektrale Industrielle Bildgebungssysteme umfasst Bildgebungstechnologien, die Daten über mehrere Wellenlängenbänder jenseits des sichtbaren Spektrums erfassen und analysieren. Diese Systeme unterstützen industrielle Anwendungen wie Qualitätsinspektion, Materialsortierung, Prozessüberwachung und Defekterkennung, indem sie Variationen in Materialeigenschaften identifizieren, die herkömmliche Bildgebungssysteme möglicherweise nicht erkennen.
Der Marktbericht für Multispektrale Industrielle Bildgebungssysteme ist segmentiert nach Kameraarchitektur (Standard-Zeilenscan-Kameras, Farb-Zeilenscan-Kameras, Time-Delay-Integration (TDI)-Zeilenscan-Kameras sowie Multispektrale und Hyperspektrale Zeilenscan-Kameras), Spektralbereich (Sichtbares Licht, Sichtbares Licht + Nahinfrarot (VIS-NIR), Kurzwellen-Infrarot (SWIR), Mittelwellen-Infrarot (MWIR) und Langwellen-Infrarot (LWIR)), Endnutzer (Fertigungs- und Industrieanlagen, Lebensmittel, Getränke und Landwirtschaft, Elektronik, Halbleiter und Batterie, Automobil und Transport, Pharmazeutika und Life Sciences, Recycling, Bergbau und Materialien, Textil und Papier, Forschungs- und Entwicklungsorganisationen sowie sonstige Endnutzerindustrien) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Standard-Zeilenscan-Kameras |
| Farb-Zeilenscan-Kameras |
| Time-Delay-Integration (TDI)-Zeilenscan-Kameras |
| Multispektrale und Hyperspektrale Zeilenscan-Kameras |
| Sichtbares Licht |
| Sichtbares Licht + Nahinfrarot (VIS-NIR) |
| Kurzwellen-Infrarot (SWIR) |
| Mittelwellen-Infrarot (MWIR) |
| Langwellen-Infrarot (LWIR) |
| Fertigungs- und Industrieanlagen |
| Lebensmittel, Getränke und Landwirtschaft |
| Elektronik, Halbleiter und Batterie |
| Automobil und Transport |
| Pharmazeutika und Life Sciences |
| Recycling, Bergbau und Materialien |
| Textil und Papier |
| Forschungs- und Entwicklungsorganisationen |
| Sonstige Endnutzerindustrien |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Katar | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Kameraarchitektur | Standard-Zeilenscan-Kameras | |
| Farb-Zeilenscan-Kameras | ||
| Time-Delay-Integration (TDI)-Zeilenscan-Kameras | ||
| Multispektrale und Hyperspektrale Zeilenscan-Kameras | ||
| Nach Spektralbereich | Sichtbares Licht | |
| Sichtbares Licht + Nahinfrarot (VIS-NIR) | ||
| Kurzwellen-Infrarot (SWIR) | ||
| Mittelwellen-Infrarot (MWIR) | ||
| Langwellen-Infrarot (LWIR) | ||
| Nach Endnutzer | Fertigungs- und Industrieanlagen | |
| Lebensmittel, Getränke und Landwirtschaft | ||
| Elektronik, Halbleiter und Batterie | ||
| Automobil und Transport | ||
| Pharmazeutika und Life Sciences | ||
| Recycling, Bergbau und Materialien | ||
| Textil und Papier | ||
| Forschungs- und Entwicklungsorganisationen | ||
| Sonstige Endnutzerindustrien | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Katar | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Multispektrale Industrielle Bildgebungssysteme?
Der Markt hatte im Jahr 2026 einen Wert von 1,18 Milliarden USD und wird bis 2031 voraussichtlich 1,85 Milliarden USD erreichen, bei einer CAGR von 9,41 %. Die Schätzung spiegelt die breitere Nutzung spektral aufgelöster Inspektion wider, bei der Materialeigenschaften und unterflächliche Merkmale die Produktkonformität beeinflussen.
Welche Kameraarchitektur führt die Nachfrage an?
Standard-Zeilenscan-Kameras führten im Jahr 2025 mit einem Anteil von 34,60 %, während Spektral-Zeilenscan-Kameras bis 2031 voraussichtlich mit einer CAGR von 10,84 % wachsen werden. Standardsysteme bleiben nützlich für schnelle Druck-, Bahn- und Oberflächeninspektion, während Spektralsysteme chemische Unterscheidung für Batterie- und Recyclinglinien hinzufügen.
Warum wächst SWIR-Ausrüstung schneller als andere Spektralbereiche?
SWIR unterstützt die zerstörungsfreie Inspektion unterhalb von Silizium- und Batterieseparatorschichten. Es wird bis 2031 voraussichtlich mit einer CAGR von 11,26 % wachsen. Die Technologie hilft Herstellern, Materialausrichtung und innere Merkmale zu inspizieren, die sichtbare Kameras während der normalen Produktion nicht beurteilen können.
Welche Endnutzer erzeugen die stärkste Nachfrage?
Elektronik-, Halbleiter- und Batterienutzer führten im Jahr 2025 mit einem Anteil von 23,78 %. Recycling, Bergbau und Materialien werden voraussichtlich am schnellsten mit einer CAGR von 11,34 % wachsen. Pharmazeutische, Lebensmittel-, Automobil-, Textil-, Papier- und breitere Industrienutzer wenden ebenfalls Spektralbildgebung an, wo Inspektionsanforderungen je nach Material und Prozess variieren.
Welche Region wächst am schnellsten?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 37,42 % und wird bis 2031 voraussichtlich mit einer CAGR von 11,18 % wachsen. Halbleiterinvestitionen in China, Batteriekapazitäten in Südkorea und Japans Präzisionsfertigungsbasis unterstützen diese regionale Position im Markt für Multispektrale Industrielle Bildgebungssysteme.
Was begrenzt die breitere Einführung von Spektralinspektionssystemen?
Integration, Kalibrierung, Datenverarbeitungskapazität, begrenzte Spektralbibliotheken und Interoperabilitätslücken können den Bereitstellungsaufwand erhöhen. Kleinere Hersteller können besondere Schwierigkeiten haben, da Beleuchtungsdesign, Temperaturkontrolle, Softwareentwicklung und laufende Kalibrierung Ressourcen erfordern, die über die Kosten der Kamera selbst hinausgehen.
Seite zuletzt aktualisiert am:



