
Taille et part du marché des panneaux muraux en bois
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 10.33 Milliards de dollars |
| Taille du Marché (2031) | 12.97 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.66 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des panneaux muraux en bois par Mordor Intelligence
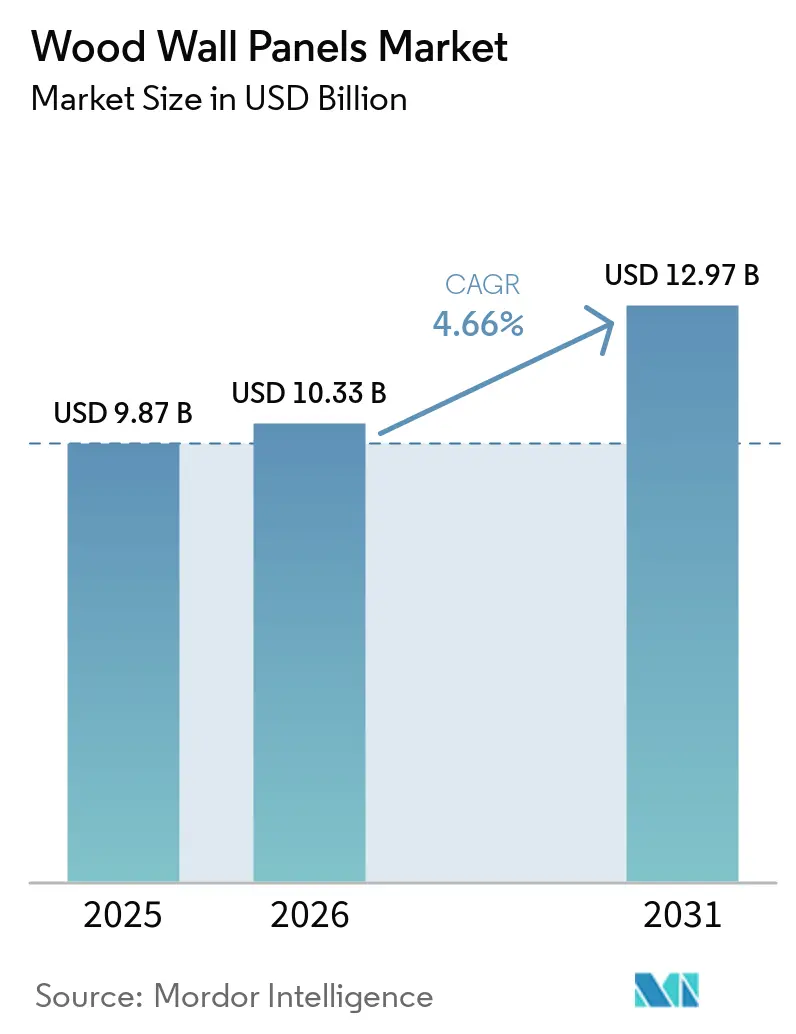
La taille du marché des panneaux muraux en bois était évaluée à 9,87 milliards USD en 2025 et devrait croître de 10,33 milliards USD en 2026 pour atteindre 12,97 milliards USD d'ici 2031, à un CAGR de 4,66 % durant la période de prévision (2026-2031). La demande de rénovation en Amérique du Nord et en Europe soutient le marché des panneaux muraux en bois, les propriétaires préférant rénover leurs logements anciens plutôt que de déménager. Les nouvelles constructions résidentielles, le développement urbain et les projets hôteliers soutiennent la demande en Asie-Pacifique. Les producteurs répondent à cette tendance avec des systèmes préfinis qui réduisent les travaux d'installation et avec des matériaux certifiés à faibles émissions. La conformité aux règles de traçabilité et de formaldéhyde modifie également les décisions d'achat et les investissements de production. Ces conditions favorisent les fournisseurs capables de combiner un approvisionnement fiable en bois, une certification technique et une distribution étendue.
Principaux enseignements du rapport
- Par type de panneau, les panneaux 3D et décoratifs détenaient 24,52 % de la part du marché des panneaux muraux en bois en 2025, tandis que les panneaux acoustiques devraient croître au CAGR le plus rapide, soit 6,24 %, durant la période 2026-2031.
- Par type de bois, le bois engineered détenait 45,14 % de la part du marché des panneaux muraux en bois en 2025, tandis que le bois récupéré et recyclé devrait se développer à un CAGR de 6,01 % de 2026 à 2031.
- Par type d'installation, les systèmes de fixation directe au mur détenaient 48,17 % du chiffre d'affaires en 2025, tandis que les systèmes à emboîtement devraient se développer à un CAGR de 5,54 % de 2026 à 2031.
- Par utilisateur final, les applications résidentielles détenaient 52,23 % du chiffre d'affaires en 2025, tandis que les applications commerciales devraient se développer à un taux de 5,83 % de 2026 à 2031.
- Par canal de distribution, le B2C détenait 65,42 % du chiffre d'affaires en 2025, tandis que les canaux B2B devraient se développer à un CAGR de 5,48 % de 2026 à 2031.
- Par géographie, l'Europe représentait 32,21 % du chiffre d'affaires 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,13 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des panneaux muraux en bois
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rénovation et remise en état du parc immobilier existant | +1.4% | Mondial, concentré en Amérique du Nord et en Europe, où le parc immobilier a en moyenne plus de 40 ans | Moyen terme (2-4 ans) |
| Essor de la rénovation dans l'hôtellerie et l'immobilier commercial | +0.7% | Mondial, plus marqué en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Nord | Court terme (≤ 2 ans) |
| Construction intérieure modulaire et préfabriquée | +0.9% | Amérique du Nord et Europe, avec une adoption précoce se diffusant vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande d'intérieurs commerciaux acoustiques et biophiliques | +1.1% | Mondial, particulièrement en Amérique du Nord, en Europe et dans les zones urbaines d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Exigences d'approvisionnement en fibres recyclées et en bois traçable | +0.7% | Portée par l'UE, avec des implications pour les fournisseurs en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Personnalisation de masse numérique et fabrication CNC à faibles déchets | +0.5% | Amérique du Nord et Europe, avec une expansion vers l'Asie du Sud-Est et l'Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Rénovation et remise en état du parc immobilier existant
Un parc immobilier vieillissant accroît le besoin de rénovations intérieures périodiques. La National Association of Home Builders prévoit que l'activité de rénovation résidentielle aux États-Unis progressera de 3 % en termes réels corrigés de l'inflation en 2026, puis de 2 % supplémentaires en 2027. Les taux hypothécaires élevés continuent de décourager de nombreux propriétaires de déménager, ce qui oriente les dépenses vers les logements existants. Les projets de salle de bain, de cuisine et de rénovation complète incluent fréquemment des améliorations des surfaces murales, car ce sont des éléments visibles d'une pièce finie. La National Association of Home Builders a recensé 128 000 entreprises de rénovation aux États-Unis au début de 2025, contre 69 000 en 2000[1]https://www.nahb.org/news-and-economics/press-releases/2026/02/nahb-expects-remodeling-growth-2026. Les panneaux muraux en bois peuvent en bénéficier lorsque les entreprises de rénovation passent de la simple peinture à des finitions plus durables. Le Joint Center for Housing Studies de Harvard prévoit que les dépenses annuelles des propriétaires américains en amélioration de l'habitat atteindront 518 milliards USD d'ici fin 2026[2]https://www.jchs.harvard.edu/blog/remodeling-growth-set-downshift-late-2026. Cette base de dépenses soutient la demande même lorsque la construction neuve ralentit. Le marché des panneaux muraux en bois bénéficie ainsi d'une exposition aux budgets de rénovation moins dépendants des mises en chantier.
Construction intérieure modulaire et préfabriquée
L'assemblage hors site et les composants intérieurs préparés en usine sont de plus en plus utilisés. Les panneaux préfinis arrivent dimensionnés pour une installation directe et peuvent réduire les travaux de menuiserie nécessaires sur un chantier. Cette approche est utile lorsque la main-d'œuvre qualifiée en menuiserie est limitée. Une étude évaluée par des pairs a montré qu'une automatisation CNC ciblée sur 2 des 8 activités de production pouvait porter la capacité d'une usine à plus de 300 logements par an[3]https://www.mdpi.com/2075-5309/16/5/908. Ce résultat illustre comment une automatisation limitée peut augmenter la production lorsque la fabrication de panneaux est standardisée. La préfabrication déplace l'achat de panneaux des chantiers individuels vers les équipes d'approvisionnement en usine, créant des commandes plus importantes et une plus grande importance accordée à la régularité des dimensions et aux performances de livraison. Les producteurs disposant d'un soutien technique établi peuvent être mieux positionnés pour répondre à ces spécifications. Des équipes de chantier réduites peuvent utiliser des systèmes préfinis avec moins de travaux de découpe et de finition. Le marché des panneaux muraux en bois bénéficie de ce changement car il accroît la valeur des panneaux préparés pour une installation immédiate.
Demande d'intérieurs commerciaux acoustiques et biophiliques
Les projets commerciaux exigent de plus en plus une finition visuelle associée à des performances acoustiques. Les bureaux en open space ont accru l'attention portée à la réverbération et au contrôle de la parole. Les projets de santé, d'éducation et d'hôtellerie spécifient également des matériaux favorisant des environnements intérieurs confortables. Les systèmes à lamelles en bois peuvent combiner une surface en placage naturel avec un support absorbant le son. Ces produits peuvent répondre aux exigences en matière de matériaux à faibles émissions dans les programmes de certification des bâtiments. Les architectes évaluent de plus en plus les performances acoustiques parallèlement aux classements au feu et aux certifications de qualité de l'air intérieur, réduisant ainsi le champ des fournisseurs sans documentation de produit testée. Les panneaux de plafond WoodWorks Shapes d'Armstrong de juillet 2026 illustrent la même tendance de spécification bois-acoustique. Ces produits comprennent 10 essences de bois standard certifiées FSC et une performance au feu de classe A selon la norme ASTM E84. Le marché des panneaux muraux en bois bénéficie lorsque les produits décoratifs répondent également aux exigences fonctionnelles de conception.
Exigences d'approvisionnement en fibres recyclées et en bois traçable
Les règles d'approvisionnement exigent de plus en plus une documentation sur l'origine du bois et une teneur accrue en matières recyclées. Le règlement UE 2023/1115 imposera aux opérateurs, à compter du 30 décembre 2026, de démontrer la traçabilité par géolocalisation et un approvisionnement sans déforestation. Le règlement a été modifié en décembre 2025, tandis que son exigence fondamentale de traçabilité est restée en vigueur[4]https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX%3A02023R1115-20251226. Le Forest Stewardship Council fournit un cadre de diligence raisonnable que les entreprises peuvent aligner sur ces exigences. Ces règles rendent la documentation de la chaîne de contrôle plus importante dans la sélection des fournisseurs et accroissent le contrôle des intrants en fibres recyclées mixtes utilisés dans les panneaux de particules et le MDF. Les matériaux recyclés peuvent réduire l'utilisation de fibres vierges, mais le classement, le dénaillage et la vérification des essences ajoutent des coûts opérationnels. EGGER a indiqué que les matériaux recyclés et les sous-produits de scierie représentent 66 % du bois utilisé dans ses matériaux à base de bois, et 76 % du bois utilisé pour les panneaux de particules. Ces pratiques expliquent pourquoi la capacité de recyclage est devenue stratégiquement pertinente. Le marché des panneaux muraux en bois continuera de favoriser les fournisseurs capables de documenter l'origine et la qualité des matériaux.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts du bois, des fibres et des résines | -0.8% | Mondial, notamment en Amérique du Nord et en Europe où les coûts des résines sont sensibles aux marchés de l'énergie | Court terme (≤ 2 ans) |
| Droits de douane et taxes à l'importation sur le bois et les produits dérivés du bois | -0.7% | Amérique du Nord, avec des implications pour les fournisseurs européens et d'Asie-Pacifique vendant aux États-Unis | Court terme (≤ 2 ans) |
| Coûts de conformité liés au feu, aux COV et à la traçabilité de la déforestation | -0.7% | Union européenne, avec des effets sur les exportateurs d'Asie-Pacifique et d'Amérique du Sud | Moyen terme (2-4 ans) |
| Exigences de pose qualifiée dans les projets de rénovation | -0.5% | Marchés d'Amérique du Nord, d'Europe et d'Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts du bois, des fibres et des résines
Les coûts des intrants peuvent limiter les marges sur l'ensemble du marché des panneaux muraux en bois, en particulier pour les produits à âme en MDF, en panneaux de particules ou autres âmes riches en résines. Les résines et les cires représentent 10 % à 35 % des coûts de production variables pour l'OSB, le contreplaqué, les panneaux de particules et le MDF. West Fraser a signalé une augmentation séquentielle de 13 millions USD des coûts de résines et de cires pour ses opérations de bois engineered en Amérique du Nord et en Europe au cours du deuxième trimestre 2026. La société a également identifié les variations du prix du pétrole comme une variable de coût significative. Les producteurs rencontrent des difficultés lorsque les coûts des fibres et des produits pétrochimiques évoluent dans des directions opposées, ce qui rend plus difficile la gestion des engagements de prix et d'approvisionnement à long terme. Les perturbations du fret peuvent exercer une pression supplémentaire sur les fournisseurs desservant plusieurs marchés régionaux. Les panneaux décoratifs à forte teneur en résines sont plus exposés que les produits en bois massif au cycle des intrants pétrochimiques. La récupération des coûts peut donc différer selon les portefeuilles, tandis que les producteurs intégrés verticalement peuvent partiellement compenser leur exposition grâce à l'approvisionnement en fibres de bois et à l'énergie autoproduite. Le marché des panneaux muraux en bois reste sensible à ces évolutions car les systèmes de panneaux sont en concurrence avec des alternatives de surface moins coûteuses.
Droits de douane et taxes à l'importation sur le bois et les produits dérivés du bois
Les mesures commerciales ont augmenté le coût du bois et des produits dérivés entrant aux États-Unis. Une proclamation présidentielle de septembre 2025 a établi un droit de douane de 10 % sur les importations de bois tendre et de bois de construction à compter du 14 octobre 2025. Elle a également établi un droit de 25 % sur les armoires de cuisine, les meubles de salle de bain et les produits en bois rembourrés. Une augmentation prévue à 50 % pour les armoires et les meubles de salle de bain a été reportée de janvier 2026 au 1er janvier 2027. Ces mesures affectent les coûts des matériaux pour les projets de construction et de rénovation et créent une incertitude de planification pour les fournisseurs qui dépendent des flux de bois transfrontaliers. La National Association of Home Builders a indiqué que les coûts liés aux droits de douane ont ajouté 10 900 USD par logement selon les réponses à son enquête. Des coûts de projet plus élevés peuvent réduire le budget disponible pour les finitions intérieures haut de gamme, notamment dans la demande résidentielle portée par la rénovation. Les acheteurs peuvent se tourner vers des matériaux moins coûteux, tandis que les producteurs répondent par un approvisionnement local, une reconception des produits et des méthodes d'installation plus efficaces. Le marché des panneaux muraux en bois fait face à une contrainte où les droits de douane affectent à la fois les coûts des matières premières et l'accessibilité financière pour les utilisateurs finaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type et configuration de panneau : la demande acoustique remodèle la catégorie décorative
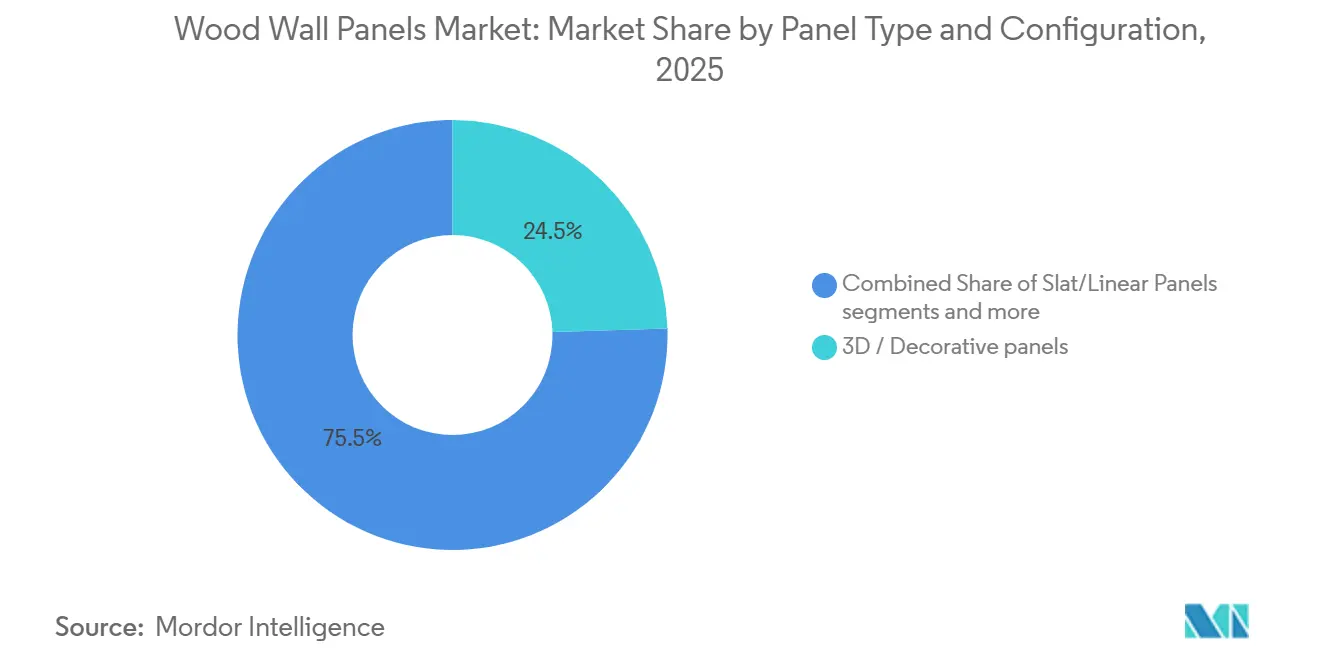
Les panneaux 3D et décoratifs détenaient 24,52 % de la part du marché des panneaux muraux en bois en 2025. Leur position reflète leur utilisation dans les murs d'accent résidentiels, les espaces d'accueil commerciaux et les installations hôtelières de prestige. Les murs et armoires cannelés ont gagné en popularité pendant 2 années consécutives, selon le rapport de tendances 2026 de la Composite Panel Association. Cela a élargi leur utilisation au-delà des simples murs d'accent vers une couverture plus large des pièces. Une plus grande couverture peut augmenter la surface de panneau par installation. Elle peut également augmenter la valeur des commandes pour les fournisseurs et les installateurs.
Les panneaux à lamelles et linéaires gagnent du terrain dans les espaces commerciaux car leurs dimensions modulaires peuvent réduire la découpe sur site. Ils conservent également le caractère visuel du bois tout en accueillant des supports acoustiques. Les panneaux plats et affleurants restent pertinents dans les intérieurs de santé, d'entreprise et institutionnels. Ces environnements exigent souvent des surfaces continues et une documentation de conformité claire. Les panneaux acoustiques devraient se développer à un CAGR de 6,24 % jusqu'en 2031. Leur croissance reflète une demande de contrôle sonore mesurable plutôt qu'une préférence stylistique éphémère. Les systèmes perforés et rainurés continuent de répondre aux besoins des studios et des auditoriums, mais leur volume reste limité par des applications étroites.


Par type de bois et matériau : les formats engineered ancrent les volumes, le bois récupéré s'accélère sous l'impulsion des critères ESG
Le bois engineered détenait 45,14 % de la part du marché des panneaux muraux en bois en 2025. Les panneaux plaqués à âme MDF, les panneaux décoratifs stratifiés et les formats apparentés offrent des dimensions et des surfaces régulières. Ces caractéristiques soutiennent la production en usine et les spécifications des projets commerciaux. Les formats engineered permettent également aux fabricants de fournir des performances d'émissions documentées. Le contreplaqué reste une option secondaire significative lorsqu'un aspect bois est nécessaire à moindre coût. Les panneaux en bois dur et bois tendre massifs conservent leur place dans les projets haut de gamme et artisanaux.
Le bois récupéré et recyclé devrait se développer à un CAGR de 6,01 % jusqu'en 2031. La taille du marché des panneaux muraux en bois est soutenue par les exigences de reporting en matière de durabilité et la demande de provenance authentifiée des matériaux. Les producteurs doivent gérer la variation de classement, le dénaillage et la vérification des essences avant que les intrants recyclés puissent être utilisés de manière cohérente. Ces activités peuvent augmenter le coût par rapport au bois vierge. La norme de chaîne de contrôle PEFC inclut des exigences soutenant les systèmes de diligence raisonnable EUDR. Les composites de bambou et les panneaux à âme en fibres agricoles restent des alternatives plus modestes. Ils reçoivent de l'attention en Inde et en Asie du Sud-Est, où les ressources locales de plantation peuvent soutenir des matériaux non ligneux.
Par type d'installation : les méthodes compatibles avec la préfabrication progressent face à la pénurie de main-d'œuvre
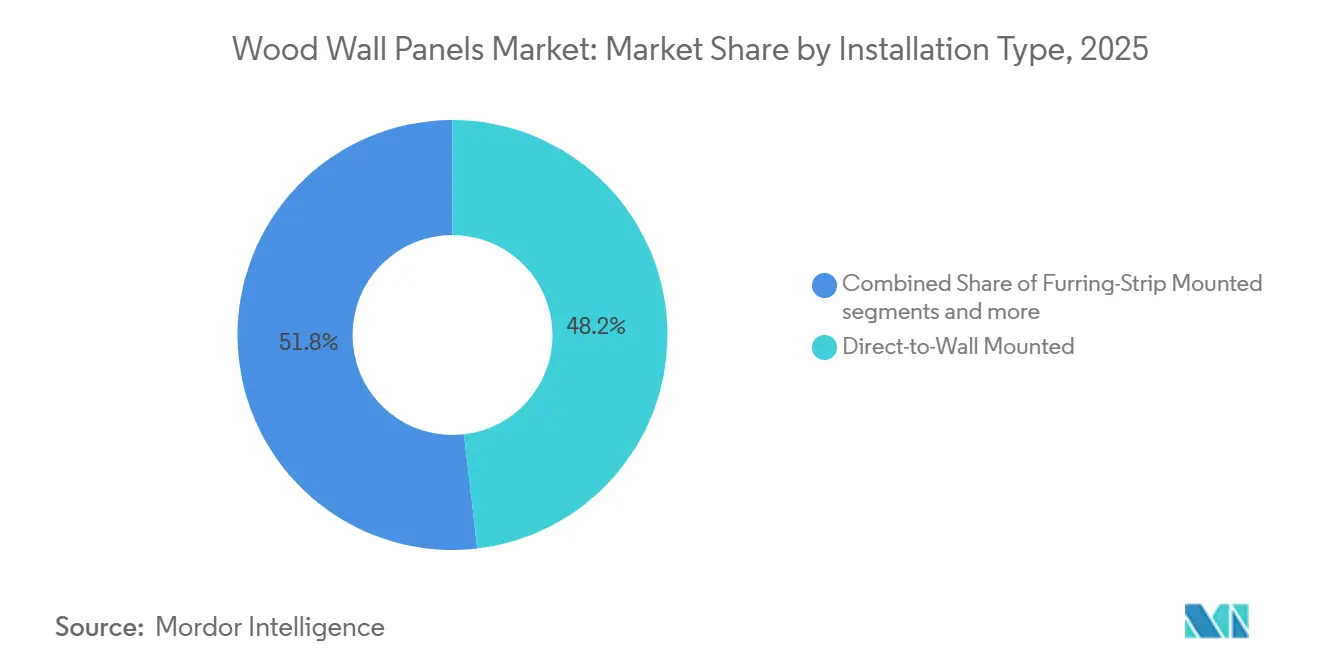
Les systèmes de fixation directe au mur représentaient 48,17 % des installations mondiales en 2025. Leur position reflète leur compatibilité avec les installateurs professionnels et les utilisateurs bricoleurs expérimentés. Les panneaux peuvent adhérer ou se fixer directement sur des plaques de plâtre et d'autres supports préparés. Cela réduit le nombre de matériaux nécessaires sur le chantier. Cela limite également le temps d'installation lorsque l'état des murs est adapté. Les systèmes de fixation sur fourrure restent importants lorsque les murs existants sont irréguliers ou qu'un vide technique est nécessaire.
Les systèmes à emboîtement devraient se développer à un CAGR de 5,54 % jusqu'en 2031. Les profils de bord permettent aux panneaux de s'assembler avec un minimum de fixations visibles et moins d'adhésif. Cela peut réduire la prime de main-d'œuvre qui séparait auparavant les panneaux en bois des alternatives en vinyle ou PVC. Les systèmes à clips et à rails séduisent également les utilisateurs commerciaux qui ont besoin de panneaux remplaçables. Ces systèmes offrent un accès pour la maintenance et peuvent faciliter de futures modifications intérieures. Le marché des panneaux muraux en bois bénéficie de systèmes d'installation conçus pour des projets de rénovation plus rapides. La précision de fabrication est de plus en plus importante car les profils de panneaux exigent des tolérances régulières.
Par utilisateur final : le volume résidentiel et la prime de valeur commerciale alimentent une croissance parallèle
Les applications résidentielles détenaient 52,23 % du chiffre d'affaires en 2025. La rénovation en Amérique du Nord et en Europe soutient cette position, parallèlement aux nouvelles constructions résidentielles en Asie-Pacifique. L'utilisation de murs d'accent est devenue une spécification plus courante dans les appartements et les projets de rénovation résidentielle. Les promoteurs peuvent utiliser des finitions intérieures améliorées pour différencier les logements lorsque l'accessibilité financière est contrainte. Les rénovations pour le maintien à domicile créent également des opportunités pour des rafraîchissements de surfaces plus larges. La National Association of Home Builders a indiqué que 56 % des rénovateurs américains ont réalisé des travaux de maintien à domicile.
Les applications commerciales devraient se développer à un CAGR de 5,83 % jusqu'en 2031. La taille du marché des panneaux muraux en bois dans ce segment est soutenue par les exigences de performance acoustique, de qualité de l'air intérieur et de documentation de la chaîne de contrôle. Les projets hôteliers accordent une valeur particulière aux finitions intérieures distinctives. La santé et l'éducation génèrent également une demande de spécification en Amérique du Nord. Les acheteurs commerciaux exigent généralement davantage de données techniques avant d'approuver des produits. Ces exigences peuvent favoriser les fournisseurs établis disposant de systèmes testés. Elles peuvent également rendre la demande commerciale plus résiliente pour les producteurs de panneaux certifiés.
Par canal de distribution : les canaux de prescription dépassent le commerce de détail en création de valeur
Les canaux B2C représentaient 65,42 % du chiffre d'affaires en 2025. Les détaillants, les magasins spécialisés et les plateformes en ligne ont rendu les panneaux décoratifs plus accessibles aux propriétaires. Les canaux en ligne aident les acheteurs à comparer les finitions et les configurations sans visiter un showroom. Les configurateurs de produits peuvent faciliter la sélection autonome pour les projets résidentiels de moindre envergure. Ce modèle est bien adapté aux murs d'accent et autres installations à portée limitée. Le commerce physique reste pertinent lorsque les clients souhaitent inspecter les matériaux avant d'acheter.
Les canaux B2B devraient se développer à un CAGR de 5,48 % jusqu'en 2031. Les entrepreneurs, architectes, designers et équipes d'approvisionnement institutionnel achètent généralement des systèmes plus importants pour des projets commerciaux. La part du marché des panneaux muraux en bois des canaux B2B est façonnée par une valeur de projet moyenne plus élevée et une demande de produits certifiés acoustiques ou à contenu recyclé. Les architectes peuvent sélectionner des panneaux lors des phases de modélisation des informations du bâtiment et de spécification. Les distributeurs agréés servent ensuite les entrepreneurs avec les systèmes requis. Wolf-Gordon a acquis Andor Willow en juin 2026, ajoutant un producteur de panneaux muraux en bois prêts à installer avec une capacité de commerce électronique. Cette opération a connecté les capacités de vente numérique aux canaux de prescription architecturale.
Analyse géographique
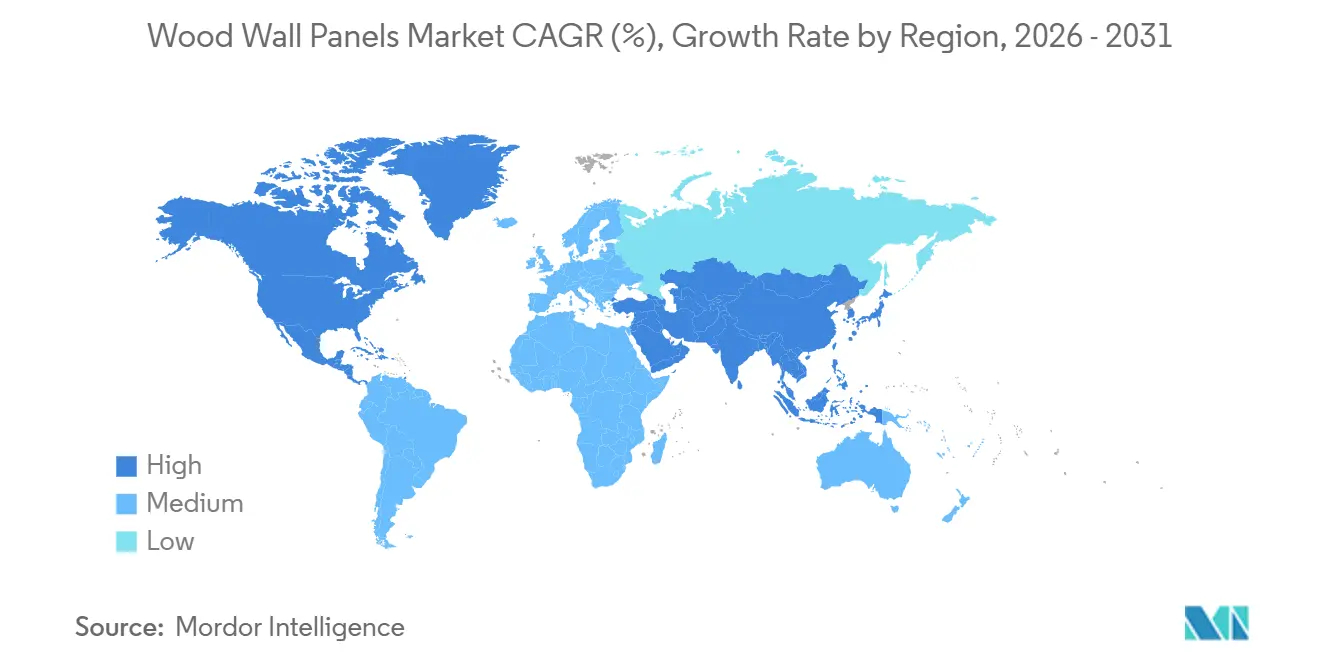
L'Europe détenait 32,21 % de la part du marché mondial des panneaux muraux en bois en 2025. La région bénéficie de traditions établies en matière d'intérieurs en bois, d'une activité de rénovation soutenue et de ressources forestières certifiées. La Fédération européenne des panneaux a indiqué que la consommation apparente de panneaux à base de bois dans les pays membres a augmenté de 3 % pour atteindre 60 900 000 m³ en 2025. Cela s'est produit malgré la faiblesse de la construction neuve, les taux d'intérêt élevés et la prudence des consommateurs. L'activité de rénovation et d'aménagement commercial a contribué à soutenir la demande durant cette période.
L'Allemagne, la Pologne, le Royaume-Uni et les pays nordiques restent des marchés actifs de prescription commerciale. Les exigences de l'Union européenne en matière de déforestation et de formaldéhyde favorisent les producteurs disposant de systèmes de conformité bien développés. Le règlement 2023/1464 est entré en vigueur le 6 août 2026, fixant une limite de formaldéhyde de 0,062 mg/m³ pour les articles à base de bois concernés. L'Amérique du Sud constitue une base de production secondaire à travers le Chili et le Brésil. La consommation intérieure reste contrainte par l'accessibilité financière et les lacunes de distribution dans certaines parties de la région.
L'Asie-Pacifique devrait se développer à un CAGR de 6,13 % jusqu'en 2031. L'Inde et l'Asie du Sud-Est sont soutenues par le développement résidentiel, l'urbanisation et la construction hôtelière. Le Japon et la Corée du Sud restent des marchés matures pour les systèmes de placage personnalisés et les produits acoustiques haut de gamme. La Chine est le plus grand producteur de panneaux à base de bois de la région, bien qu'une activité de construction plus faible ait modéré la demande intérieure depuis 2024. L'Amérique du Nord reste un marché majeur pour les panneaux muraux en bois car la rénovation et les aménagements commerciaux fournissent une demande complémentaire. Le Moyen-Orient et l'Afrique se développent en tant que marché d'importation, soutenu par les projets saoudiens et l'expansion hôtelière aux Émirats arabes unis.

Paysage concurrentiel
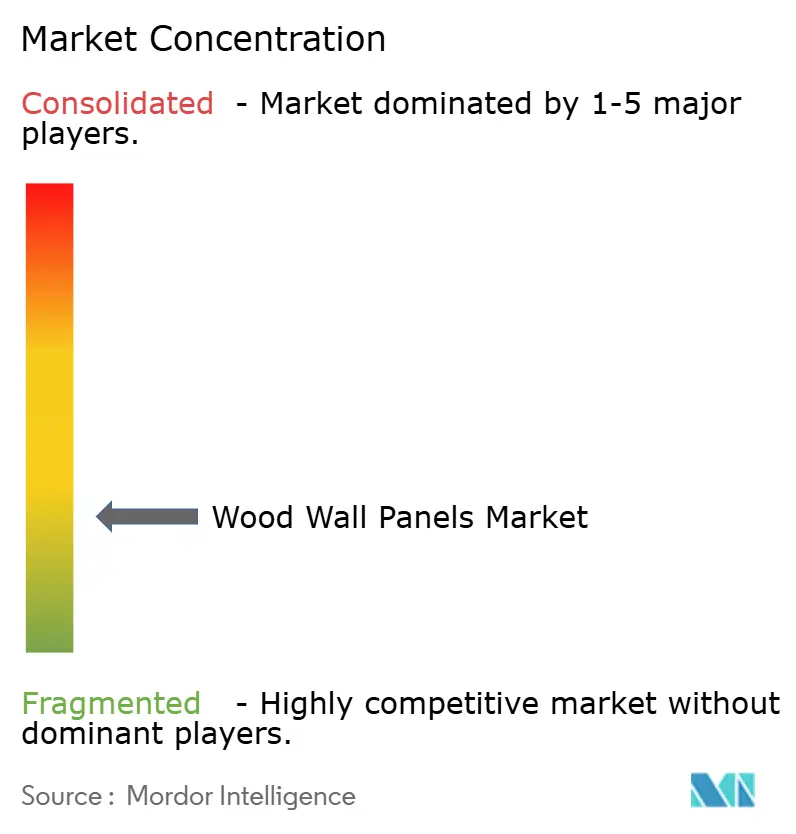
Le marché des panneaux muraux en bois est fragmenté. Les grands producteurs intégrés comprennent Arauco, EGGER Group, Kronospan, Swiss Krono Group et Sonae Arauco. Leur envergure repose sur l'approvisionnement en bois, la production en presse continue et les systèmes de certification. Ces capacités sont importantes à mesure que les exigences en matière d'émissions, de traçabilité et de fibres recyclées s'élargissent. EGGER a déclaré un chiffre d'affaires de 4,13 milliards EUR pour l'exercice 2025/26 et un investissement de 542,2 millions EUR. Le programme d'investissement de la société illustre les exigences en capital pour maintenir les capacités de production et de conformité.
Les fournisseurs régionaux tels que Pfleiderer, Finsa, Kastamonu Entegre et Investwood se distinguent par leur gamme de produits et leurs performances de livraison. Ils font face à des dépenses récurrentes pour la reformulation du formaldéhyde et la traçabilité du bois. Stora Enso et Koskisen ont élargi leur gamme de produits Zero en janvier 2026. La gamme utilise NeoLigno, un liant dérivé de la lignine qui élimine le formaldéhyde ajouté. Cette initiative répond à la demande de produits à faibles émissions et à intrants biosourcés. Kronospan a finalisé l'acquisition de la scierie ZG Timber de Sebeș en novembre 2025, ajoutant un contrôle des matières premières à ses opérations roumaines.
Les spécialistes des panneaux acoustiques et architecturaux se distinguent par des données de performance testées et des relations de conception établies. Armstrong World Industries, Hunter Douglas Architectural et BAUX Sweden occupent des positions haut de gamme dans ce domaine. Leurs produits sont difficiles à remplacer sur la seule base du prix lorsque les projets exigent des performances acoustiques ou au feu publiées. Les marques plus petites, notamment Andor Willow et Naturepanel, utilisent la configuration en ligne et la production à la commande. Cela peut réduire le risque de stock tout en répondant à des exigences de conception individualisées. Le marché des panneaux muraux en bois offre une opportunité pour les produits combinant contenu recycl, tests acoustiques et approvisionnement traçable.
Leaders du secteur des panneaux muraux en bois
EGGER Group
Kronospan
Arauco
Swiss Krono Group
West Fraser Timber Co. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Juin 2026 : Wolf-Gordon a acquis Andor Willow, un producteur nativement numérique de panneaux muraux en bois architecturaux, de systèmes de murs à lamelles acoustiques et de séparateurs de pièces. L'acquisition a élargi le portefeuille de Wolf-Gordon aux surfaces en bois naturel et a ajouté une plateforme de commerce électronique établie et un canal de vente directe aux consommateurs, positionnant l'entité combinée sur les segments B2C et de prescription commerciale.
- Novembre 2025 : Kronospan a finalisé l'acquisition de la scierie Sebeș de ZG Timber en Roumanie, anciennement partie du groupe Ziegler, préservant plus de 500 emplois et intégrant la production de bois scié dans les opérations existantes de MDF, panneaux de particules et panneaux mélaminés de Kronospan à Sebeș. Cette opération élargit la gamme de produits roumains de Kronospan et son contrôle des matières premières, renforçant son intégration verticale dans un environnement d'approvisionnement sensible aux coûts.


Périmètre du rapport mondial sur le marché des panneaux muraux en bois
| Panneaux 3D / décoratifs |
| Panneaux à lamelles/linéaires |
| Panneaux acoustiques en bois |
| Panneaux en bois plats / affleurants |
| Autres panneaux spéciaux |
| Bois dur |
| Bois tendre |
| Bois engineered |
| Contreplaqué |
| Bois récupéré / recyclé |
| Autres |
| Fixation directe au mur |
| Fixation sur fourrure |
| Système à clips et à rails |
| Emboîtement |
| Autres |
| Résidentiel |
| Commercial |
| Canaux B2C | Hypermarchés et supermarchés |
| Magasins spécialisés | |
| Magasins de bricolage et d'amélioration de l'habitat | |
| En ligne | |
| Quincailleries locales | |
| Autres canaux de distribution | |
| Canaux B2B (entrepreneurs et installateurs, designers d'intérieur et architectes, approvisionnement de projets et ventes institutionnelles) |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas, Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type et configuration de panneau | Panneaux 3D / décoratifs | |
| Panneaux à lamelles/linéaires | ||
| Panneaux acoustiques en bois | ||
| Panneaux en bois plats / affleurants | ||
| Autres panneaux spéciaux | ||
| Par type de bois et matériau | Bois dur | |
| Bois tendre | ||
| Bois engineered | ||
| Contreplaqué | ||
| Bois récupéré / recyclé | ||
| Autres | ||
| Par type d'installation | Fixation directe au mur | |
| Fixation sur fourrure | ||
| Système à clips et à rails | ||
| Emboîtement | ||
| Autres | ||
| Par utilisateur final | Résidentiel | |
| Commercial | ||
| Par canal de distribution | Canaux B2C | Hypermarchés et supermarchés |
| Magasins spécialisés | ||
| Magasins de bricolage et d'amélioration de l'habitat | ||
| En ligne | ||
| Quincailleries locales | ||
| Autres canaux de distribution | ||
| Canaux B2B (entrepreneurs et installateurs, designers d'intérieur et architectes, approvisionnement de projets et ventes institutionnelles) | ||
| Par géographie | Amérique du Nord | Canada |
| États-Unis | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas, Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quels sont les facteurs qui soutiennent la demande de panneaux muraux en bois jusqu'en 2031 ?
La rénovation des logements anciens, les aménagements commerciaux et la demande de produits acoustiques et certifiés soutiennent une expansion à un CAGR de 4,66 % jusqu'en 2031.
Quel format de panneau connaît la croissance la plus rapide ?
Les panneaux acoustiques en bois devraient se développer à un CAGR de 6,24 % jusqu'en 2031, soutenus par les exigences de performance acoustique et d'intérieur commercial.
Pourquoi le bois engineered est-il largement utilisé pour les panneaux muraux intérieurs ?
Le bois engineered détenait 45,14 % du chiffre d'affaires en 2025 car il offre des dimensions régulières, une qualité de surface et une compatibilité avec les systèmes préfabriqués.
Quel groupe d'utilisateurs finaux connaît la croissance la plus rapide ?
Les applications commerciales devraient se développer à un CAGR de 5,83 % jusqu'en 2031, soutenues par les exigences de documentation en matière d'acoustique, de résistance au feu, de qualité de l'air et d'approvisionnement.
Comment les réglementations d'approvisionnement affectent-elles les fournisseurs de panneaux ?
Les exigences de traçabilité de l'EUDR et les limites de formaldéhyde de l'Union européenne accroissent l'importance d'un approvisionnement documenté et de systèmes de produits à faibles émissions.
Dernière mise à jour de la page le:



