
Taille et parts du marché de la radioprotection médicale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.69 Milliards de dollars |
| Taille du Marché (2031) | 2.32 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.54 % |
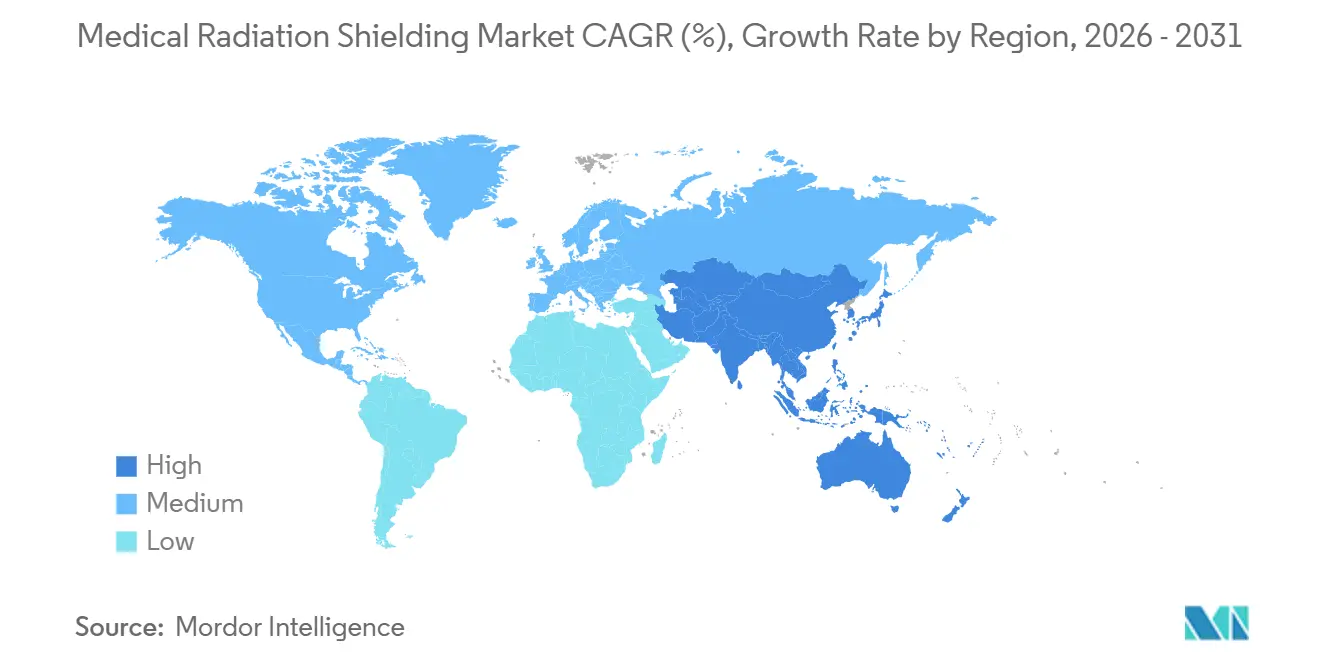
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
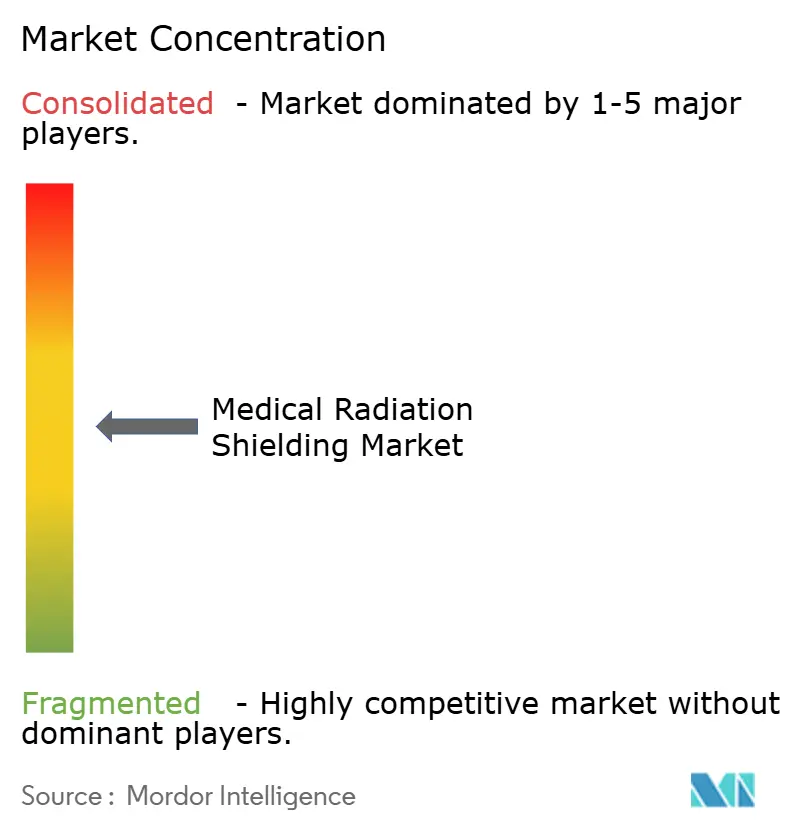
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la radioprotection médicale par Mordor Intelligence
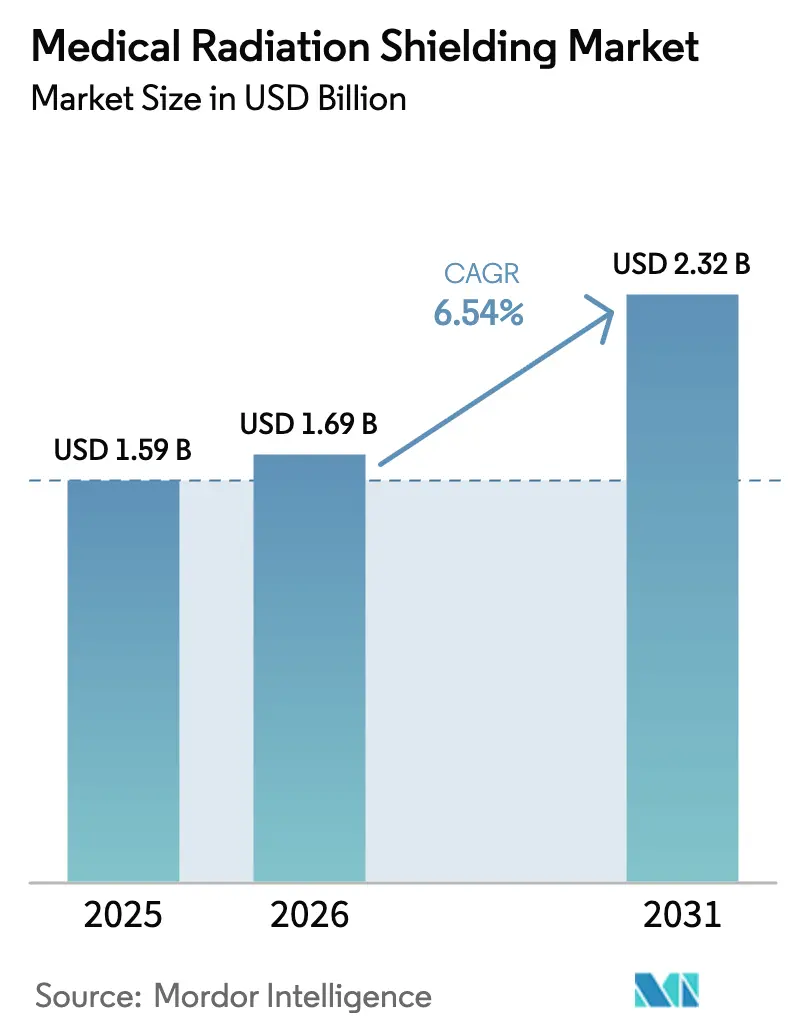
La taille du marché de la radioprotection médicale est projetée à 1,59 milliard USD en 2025, 1,69 milliard USD en 2026, et devrait atteindre 2,32 milliards USD d'ici 2031, avec un CAGR de 6,54 % de 2026 à 2031.
La demande suit l'augmentation du fardeau mondial du cancer, l'adoption accélérée de la thérapie par protons et ions lourds, et le développement d'usines de radiopharmaceutiques en Asie-Pacifique. Les composites sans plomb gagnent du terrain car ils réduisent le poids, diminuent les risques d'élimination et permettent des rénovations rapides des bunkers existants. Les fournisseurs intégrés verticalement qui recyclent le plomb et fondent le tungstène en interne atténuent la pression sur les marges due à la volatilité des prix des métaux. Les contrats clés en main regroupant la protection, les travaux de génie civil et les dépôts réglementaires constituent désormais la voie d'approvisionnement privilégiée pour les nouveaux centres de thérapie par particules, notamment en Chine et en Inde.
Points clés du rapport
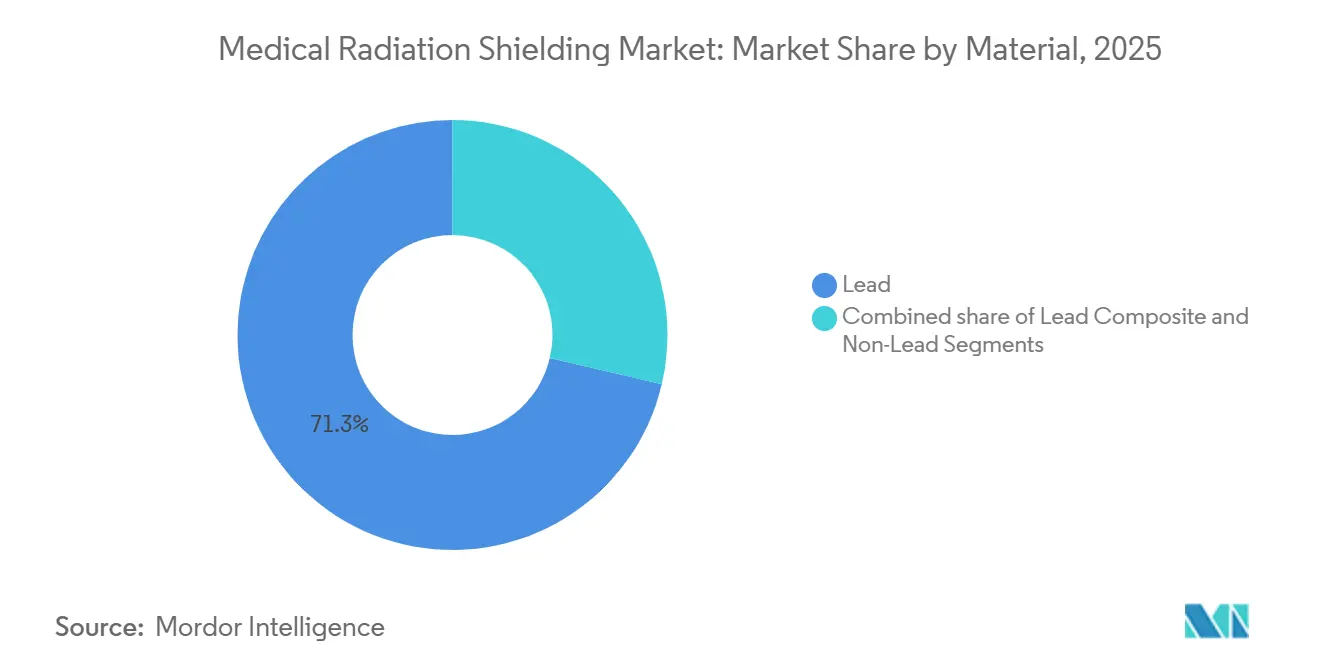
- Par matériau, le plomb a conservé 71,32 % de la part de marché de la radioprotection médicale en 2025, tandis que les composites sans plomb devraient se développer à un CAGR de 8,35 % jusqu'en 2031.
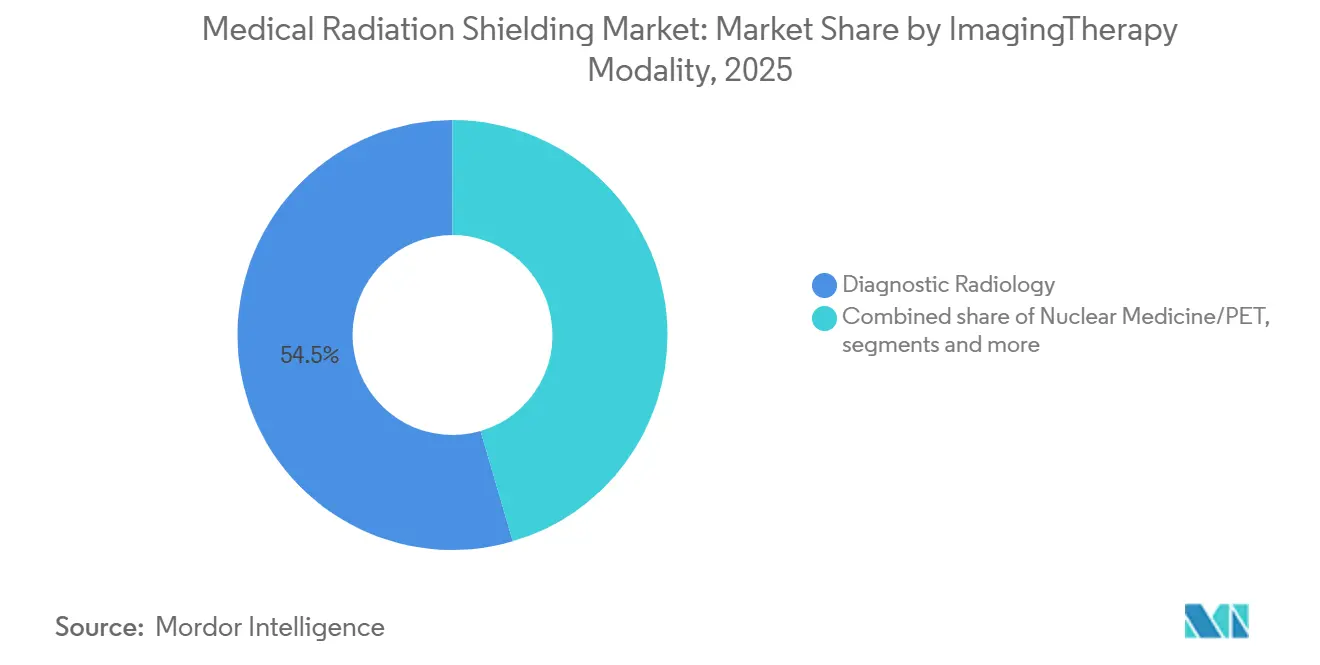
- Par modalité d'imagerie et de thérapie, la radiologie diagnostique a dominé avec une part de revenus de 54,53 % en 2025 ; la thérapie par protons et ions lourds devrait afficher le taux de croissance le plus rapide, soit 9,51 %, jusqu'en 2031.
- Par utilisateur final, les hôpitaux représentaient 61,56 % de la taille du marché de la radioprotection médicale en 2025, et les centres de chirurgie ambulatoire devraient croître à un CAGR de 9,84 % de 2026 à 2031.
- Par géographie, l'Amérique du Nord a capté 35,65 % des revenus de 2025, tandis que la région Asie-Pacifique devrait progresser à un CAGR de 7,23 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation de l'incidence mondiale du cancer | +1.2% | Mondial, aigu en Asie-Pacifique et en Afrique subsaharienne | Moyen terme (2 à 4 ans) |
| Adoption de modalités de rayonnement avancées | +0.8% | Amérique du Nord, Europe, Japon, Corée du Sud, Singapour | Long terme (≥ 4 ans) |
| Expansion des capacités de médecine nucléaire | +1.1% | Amérique du Nord, Europe, Chine, Inde | Moyen terme (2 à 4 ans) |
| Programmes d'oncologie financés par les gouvernements | +0.9% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique latine | Long terme (≥ 4 ans) |
| Adoption de la radiothérapie peropératoire | +0.7% | Amérique du Nord, Europe occidentale, Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Rénovations par composites polymère-tungstène imprimés en 3D | +0.6% | Mondial, précoce en Europe de l'Est et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'augmentation de l'incidence mondiale du cancer stimule les installations de radiothérapie et d'imagerie
Le cancer demeure la deuxième cause de décès dans le monde, et 50 à 60 % des patients ont besoin d'une radiothérapie au cours de leur traitement[1]Agence internationale de l'énergie atomique, "Initiative Rayons d'espoir," iaea.org. Vingt-trois pays d'Afrique subsaharienne ne disposent toujours pas d'appareils de radiothérapie, de sorte que le programme Rayons d'espoir de l'AIEA déploie des accélérateurs linéaires et des unités au cobalt-60 dans ces régions. Chaque nouveau bunker nécessite 2 à 4 mm de protection équivalente plomb pour les murs, les plafonds et les sols, ce qui requiert plusieurs tonnes métriques de matériaux. L'adoption croissante de la tomodensitométrie et de la fluoroscopie dans les marchés émergents accélère davantage la demande de protection pour la sécurité des techniciens. Les initiatives de dépistage continues et les engagements en faveur d'une couverture universelle maintiennent un solide pipeline mondial de projets de radioprotection, qui devrait culminer au cours des quatre prochaines années.
L'adoption de modalités de rayonnement avancées nécessitant une protection renforcée
Le nombre de centres mondiaux de thérapie par protons est passé à 114 en 2025, avec 40 centres supplémentaires prévus pour être achevés d'ici 2030. Ces installations nécessitent des murs en béton atténuant les neutrons de 3 m d'épaisseur, complétés par des couches de polyéthylène boré. Les accélérateurs linéaires guidés par l'image et à modulation d'intensité nécessitent également un contrôle plus strict du rayonnement diffusé, ce qui entraîne des besoins de rénovation des bunkers existants. Des fournisseurs tels que Hitachi associent la conception du bunker à la fourniture d'équipements, ce qui comprime les délais mais pousse les coûts de projet au-delà de 100 millions USD pour une suite de protonthérapie à deux portiques[2]MD Anderson Cancer Center, "Mises à jour du programme de thérapie par protons," mdanderson.org. Les fournisseurs intégrés qui gèrent les travaux de génie civil, la physique de la radioprotection et les approbations sont bien positionnés pour remporter ces contrats à long cycle.
Expansion de la médecine nucléaire et de la fabrication de radiopharmaceutiques
Les thérapies par radionucléides ciblées pour les cancers neuroendocriniens et de la prostate passent aux protocoles courants. Novartis a ajouté des cellules chaudes avec des boîtes à gants doublées de tungstène à son usine d'Indianapolis, engageant un investissement de 120 millions USD en 2025. Orano Med a réservé 250 millions EUR pour la production d'isotopes de thorium et de plomb, nécessitant des laboratoires modulaires blindés. L'UE a également approuvé 2 milliards EUR pour le réacteur Pallas, qui nécessitera une protection de confinement étendue. Les installations doivent intégrer des fenêtres en verre plombé, des systèmes de CVC filtrés par HEPA et des capteurs de dosimétrie, ouvrant ainsi la voie à des packages de radioprotection clés en main.
Infrastructures oncologiques financées par les gouvernements dans les marchés émergents
L'Inde a budgétisé 1,5 milliard USD jusqu'en 2026 pour construire 20 centres tertiaires de cancérologie. La Chine subventionne jusqu'à 60 % des équipements de radiothérapie et de la construction, portant le nombre de machines installées au-delà de 3 000 d'ici 2024. Ces programmes favorisent les panneaux de protection préfabriqués pouvant être installés en quelques semaines plutôt qu'en quelques mois, permettant une expansion rapide des capacités. Les fabricants locaux qui s'associent à des experts mondiaux pour respecter les codes de l'AIEA gagnent des parts de marché, tandis que les fournisseurs étrangers se démarquent par leur certification d'ingénierie et leur installation rapide.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépenses d'investissement élevées pour les installations blindées et la construction de bunkers | -1.3% | Mondial, avec un impact aigu en Afrique subsaharienne, en Asie du Sud et en Amérique latine | Court terme (≤ 2 ans) |
| Volatilité des prix du plomb, du tungstène et des alliages sans plomb | -0.9% | Mondial, prononcé en Asie-Pacifique et en Europe | Moyen terme (2 à 4 ans) |
| Responsabilité environnementale liée aux flux de déchets contaminés au plomb | -0.7% | Amérique du Nord et Europe sous réglementations strictes d'élimination ; pertinence émergente en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Disponibilité limitée d'ingénieurs certifiés en radioprotection dans les régions en développement | -0.6% | Afrique subsaharienne, Asie du Sud et certaines parties de l'Amérique latine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement élevées pour les installations blindées et la construction de bunkers
Les bunkers de radiothérapie externe coûtent entre 1,5 et 3 millions USD chacun, tandis que les centres de protonthérapie dépassent 100 millions USD, la protection représentant jusqu'à 30 % des dépenses. De nombreux hôpitaux publics dans les régions à faibles revenus dépendent de dotations annuelles, ce qui étire les cycles d'approvisionnement au-delà de 18 mois. L'Agence de protection de l'environnement des États-Unis classe les déchets comme dangereux, ajoutant entre 200 et 400 USD par tonne métrique en frais d'élimination et décourageant les rénovations[3]Agence de protection de l'environnement des États-Unis, "Directives sur les déchets dangereux RCRA," epa.gov. Les barrières préfabriquées et les composites imprimés en 3D offrent un soulagement, mais nécessitent encore une validation réglementaire, prolongeant les délais de décision dans les marchés à contraintes financières.
Volatilité des prix du plomb, du tungstène et des alliages sans plomb
Le plomb a atteint en moyenne entre 2 100 et 2 200 USD par tonne métrique en 2025, tandis que le tungstène oscillait entre 270 et 330 USD par tonne métrique. Les quotas d'exportation de la Chine et du Vietnam ont amplifié les fluctuations de prix, comprimant les marges des fournisseurs engagés dans des contrats à prix fixe. Le bismuth s'échangeait autour de 6 USD la livre, reflétant une capacité de raffinage tendue. Les fabricants disposant de boucles de recyclage ou de leurs propres fonderies sont partiellement protégés, mais les acteurs régionaux plus petits absorbent souvent les hausses de coûts, freinant la R&D pour les solutions sans plomb.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau : les composites sans plomb gagnent du terrain grâce aux avantages de rénovation et environnementaux
Le plomb est resté dominant en 2025, représentant 71,32 % des revenus ; cependant, la taille du marché de la radioprotection médicale pour les composites sans plomb devrait croître à un CAGR de 8,35 % jusqu'en 2031. Les audits de la Proposition 65 de Californie et la directive européenne sur la restriction des substances dangereuses ont intensifié ce changement. Les panneaux polymère-tungstène produits par impression 3D réduisent le poids de 30 à 40 % et accélèrent l'installation. La demande de polyéthylène boré augmente parallèlement aux projets de thérapie par particules, car il atténue les neutrons rapides. Les fournisseurs proposant des portefeuilles hybrides — plomb pour les murs à haute atténuation et sans plomb pour les rénovations sensibles au poids — saisissent des opportunités intersegments.
La portabilité des dalles polymère-tungstène séduit les chaînes d'imagerie qui modernisent plusieurs sites. Les hôpitaux en zones sismiques apprécient les murs plus légers qui réduisent le besoin en acier de structure. Les programmes de recyclage qui récupèrent le plomb des bunkers déclassés fournissent des matières premières pour les briques de plomb coulé utilisées dans les nouvelles constructions, atténuant les préoccupations liées à l'élimination. Ces tendances érodent collectivement la part du plomb tout en ouvrant un espace pour les fabricants spécialisés maîtrisant à la fois la coulée de métaux et la fabrication additive.
Par modalité d'imagerie/thérapie : la thérapie par protons stimule la demande de protection haut de gamme
La radiologie diagnostique représentait 54,53 % des revenus de 2025, mais la thérapie par protons et ions lourds devrait se développer à un CAGR de 9,51 %, dépassant toutes les autres modalités. Chaque portique de protonthérapie nécessite 3 m de béton épais, plus du polyéthylène boré, poussant les budgets de projet bien au-delà de ceux des salles de traitement par accélérateur linéaire traditionnelles. La taille du marché de la radioprotection médicale pour les suites de thérapie par particules est donc appelée à croître, même si le nombre absolu de centres reste modeste.
Les installations de médecine nucléaire nécessitent des boîtes à gants, des cellules chaudes et des fenêtres en verre plombé, créant une demande régulière à mesure que les thérapies par radionucléides ciblées sont commercialisées. Les accélérateurs linéaires de radiothérapie externe représentent toujours la base installée la plus étendue, notamment dans les régions émergentes qui passent des unités au cobalt-60. Les systèmes de radiothérapie peropératoire stimulent la croissance des barrières modulaires, au bénéfice des entreprises capables de fabriquer des panneaux personnalisés en quelques jours plutôt qu'en quelques semaines.
Par utilisateur final : les centres de chirurgie ambulatoire adoptent des solutions compactes de radiothérapie peropératoire
Les hôpitaux représentaient 61,56 % des revenus de 2025, mais les centres de chirurgie ambulatoire devraient croître au taux le plus élevé parmi les utilisateurs finaux, soit 9,84 % par an. Des panneaux légers de 1 à 2 mm permettent aux établissements ambulatoires d'ajouter une capacité de rayonnement sans modifications structurelles importantes, réduisant ainsi les délais de construction. La part de marché de la radioprotection médicale pour les centres ambulatoires devrait augmenter régulièrement jusqu'en 2031.
Les chaînes d'imagerie diagnostique déploient des remorques de tomodensitométrie mobiles nécessitant des rideaux de plomb amovibles, créant un créneau pour la protection à fixation rapide. Les hôpitaux vétérinaires et les laboratoires de recherche constituent une base de clientèle plus restreinte mais régulière, car les régulateurs appliquent des limites d'exposition professionnelle. Les fournisseurs proposant des kits préconçus adaptés aux salles d'opération standard améliorent leurs marges grâce à la production en volume. Les hôpitaux ancrent toujours la demande absolue, mais l'élan de croissance se déplace clairement vers le secteur ambulatoire.
Analyse géographique
Marché de la Protection Médicale contre les Rayonnements en Amérique du Nord
L'Amérique du Nord a généré 35,65 % des revenus de 2025, soutenue par des dépenses de santé élevées et une surveillance stricte de la FDA qui impose des matériaux de protection certifiés. Les cycles de remplacement des salles blindées vieillissantes alimentent les projets dans les marchés urbains, tandis que les extensions de thérapie par protons dans le Connecticut et à Tampa nécessitent une protection neutronique de haute qualité. Les réglementations de l'EPA en matière de déchets accélèrent l'adoption d'alternatives sans plomb, encourageant le recyclage en circuit fermé.
Marché de la Protection Médicale contre les Rayonnements en Asie-Pacifique
La région Asie-Pacifique est le moteur de croissance, avec un CAGR projeté de 7,23 % jusqu'en 2031, porté par les constructions du secteur public en Chine et en Inde. La Chine a dépassé 3 000 machines de radiothérapie en 2024, grâce à des subventions provinciales couvrant jusqu'à 60 % des coûts. Le programme indien de centres de cancérologie d'1,5 milliard USD privilégie les panneaux modulaires pour réduire les délais. Les chaînes privées, telles qu'Apollo Hospitals, ajoutent des centres de protonthérapie à Chennai et Kolkata, amplifiant ainsi la demande de béton de qualité neutronique.
Marché de la Protection Médicale contre les Rayonnements en EMEA et en Amérique du Sud
L'Europe met l'accent sur les solutions sans plomb dans le cadre de la directive sur la Restriction des Substances Dangereuses (RoHS), stimulant la recherche et le développement dans les composites au bismuth et au tungstène. Le Moyen-Orient finance des centres d'excellence aux Émirats arabes unis et en Arabie saoudite pour endiguer le flux de tourisme médical sortant. L'Afrique subsaharienne reste insuffisamment desservie, mais l'initiative Rayons d'Espoir de l'AIEA ouvre un pipeline pluriannuel de salles de radiothérapie externe. La première unité de protonthérapie d'Amérique du Sud a commencé ses opérations à Buenos Aires en 2025, signalant une demande croissante pour des protections de haute qualité.


Paysage réglementaire
La demande en matière de protection contre les rayonnements médicaux est liée aux cadres de conformité en matière de sûreté et de radioprotection utilisés pour définir les exigences des salles d'imagerie et de thérapie. Aux États-Unis, les produits électroniques émetteurs de radiations relèvent du Federal Food, Drug, and Cosmetic Act (sections 531 à 542) et des exigences d'application prévues au 21 CFR Subchapter J. Les systèmes de radiographie en cabine doivent répondre à la norme de performance du 21 CFR 1020.40, incluant des limites d'émission de rayonnement (par exemple, 0,5 mR en une heure mesuré à 5 cm). Ces exigences alimentent les spécifications d'achat pour la protection structurelle (murs, portes, verre au plomb, barrières) ainsi que les pratiques documentaires utilisées pour les essais, l'étiquetage, et les registres et rapports, ce qui influe à son tour sur les délais des nouvelles salles et des rénovations.
Dans les autres grands marchés, des normes harmonisées et une documentation technique plus stricte façonnent les critères d'acceptation des dispositifs de radioprotection. Le règlement européen sur les dispositifs médicaux (UE) 2017/745 exige que les dispositifs à rayonnement ionisant soient conçus pour réduire autant que possible l'exposition des patients et des utilisateurs, ce qui rehausse le niveau d'exigence des dossiers techniques et des obligations post-commercialisation, avec des répercussions sur la conception des salles, les calculs de blindage et les dossiers de validation. Pour les équipements de radiographie diagnostique, les normes collatérales et particulières de la CEI restent des références clés, notamment la CEI 60601-1-3:2008 avec AMD1:2013 et AMD2:2021 pour la radioprotection, et la CEI 60601-2-54:2022 pour la radiographie et la radioscopie. Les fournisseurs et installateurs alignent généralement les spécifications de blindage et les essais de réception sur ces exigences reconnues afin de soutenir l'obtention des licences d'exploitation et la préparation aux inspections.
Paysage concurrentiel
Les cinq premiers fournisseurs contrôlent environ 40 % des revenus mondiaux, indiquant une concentration modérée. Mirion Technologies a tiré parti de sa base de revenus de 800 millions USD en 2024 pour vendre de manière croisée la protection avec des détecteurs de rayonnement. Les alliances stratégiques entre fournisseurs de barrières et fabricants d'équipements d'origine (OEM) d'accélérateurs linéaires ou de cyclotrons sont désormais essentielles pour décrocher des contrats clés en main, notamment dans les régions construisant leurs premiers centres de thérapie par particules. La certification d'ingénierie, l'installation rapide et la conformité aux codes IEC sont les principaux critères d'achat, alors que les régulateurs renforcent les règles sur les déchets de plomb en vertu de la loi américaine sur la conservation et la récupération des ressources.
Les panneaux polymère-tungstène imprimés en 3D représentent un espace de croissance inexploité. Les spécialistes régionaux d'Europe de l'Est et d'Asie du Sud-Est pratiquent des prix inférieurs de 20 à 30 % à ceux des acteurs occidentaux, bien qu'ils se heurtent encore à des obstacles de capacité et de normes. Les fournisseurs intégrant des outils de flux de travail basés sur le cloud qui remplissent automatiquement les formulaires de licence et transmettent les données de dosimétrie aux inspecteurs achèvent les projets plusieurs semaines plus vite que leurs concurrents, leur conférant un avantage d'exécution. L'élan du marché se déplace clairement de la simple fourniture de matériaux vers la livraison de projets intégrés, favorisant les acteurs qui combinent l'ingénierie des matériaux avec l'expertise réglementaire.
Leaders du secteur de la radioprotection médicale
Nelco Inc
Marshield
Radiation Protection Products Inc
Gaven Industries Inc
Esco Technologies Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Protection Médicale contre les Rayonnements
- A&L Shielding
- Alpha Source Group
- AmRay Group
- Barrier Technologies
- ETS-Lindgren
- Esco Technologies Inc.
- Gaven Industries
- Global Partners In Shielding Inc.
- JL Goslar GmbH
- Kemper Medical
- Lite Tech Inc.
- MarShield
- MAVIG GmbH
- Mirion Technologies Inc.
- Nelco
- Radiation Protection Products
- Ray-Bar Engineering
- Shandong EM Radiation Protection Materials
- Veritas Medical Solutions
- Wardray Premise Ltd.
Lire l’analyse des entreprises de protection médicale contre les rayonnements

Opportunités de marché et perspectives d'avenir
La livraison clé en main et les rénovations plus rapides constituent un espace blanc clé, à mesure que les hôpitaux, les chaînes d'imagerie et les centres ambulatoires ajoutent ou modernisent des salles de TDM, de fluoroscopie, de médecine nucléaire et des suites d'IORT tout en tentant de comprimer les calendriers de construction. Les achats évoluent vers un périmètre groupé (matériaux de blindage, portes et verre au plomb, coordination des travaux de génie civil, et documentation pour les licences et les inspections), ce qui crée un espace pour les fournisseurs capables de standardiser les conceptions sur des déploiements multi-sites et de réduire les perturbations pendant les cycles de remplacement. L'expansion en juin 2026 par Lead Glass Pro de l'installation clé en main de salles de radiographie dans 26 États américains, ainsi que son investissement de mars 2026 dans une capacité de fabrication étendue utilisant le fraisage CNC avancé et la découpe laser à fibre, indique un alignement de l'offre avec la demande liée aux projets pour le verre au plomb, les barrières et les ensembles de salles.
La substitution des matériaux et l'optimisation de la conception offrent également des voies à court terme liées aux contraintes environnementales et opérationnelles déjà visibles sur le marché. Les composites sans plomb (polymère-tungstène, polyéthylène boraté et autres composites sans plomb) contribuent à réduire les risques d'élimination et la pression liée au poids dans les rénovations d'anciennes chambres blindées, et le contexte de marché met en évidence une adoption rapide des rénovations en polymère-tungstène imprimées en 3D pour une installation plus rapide. Parallèlement, l'activité de recherche notée en 2026 sur le marché concernant les structures d'atténuation en composites sans plomb et l'optimisation computationnelle, y compris la conception de blindage assistée par apprentissage automatique pour les applications diagnostiques, soutient un pipeline de nouvelles formulations et outils de conception pouvant être commercialisés sous forme de panneaux plus légers, de barrières modulaires et de kits de salles standardisés. Cette orientation est particulièrement pertinente pour les contextes ambulatoires et les zones géographiques à forte activité de rénovation, où la charge structurelle et les temps d'arrêt guident les décisions d'achat.
Recent Industry Developments in Marché de la Protection Médicale contre les Rayonnements
- Juin 2026 : Lead Glass Pro a étendu ses services d'installation clé en main de salles de radiographie à 26 États américains, élargissant son empreinte d'exécution sur site pour les projets de construction et de rénovation en imagerie. Cette évolution favorise des déploiements plus rapides et standardisés d'ensembles de blindage de salles combinant verre au plomb, barrières et coordination d'installation auprès de clients de santé multi-sites.
- Avril 2025 : Carl Zeiss Meditec a obtenu l'autorisation FDA 510(k) pour un système IORT Intrabeam amélioré, conçu autour d'exigences de protection murale équivalentes à 1-2 mm de plomb. Des empreintes de blindage plus réduites diminuent la complexité de construction pour les hôpitaux et les centres de chirurgie ambulatoire, améliorant la faisabilité d'ajouter une capacité IORT dans des établissements à espace limité.
- Avril 2024 : NanoRay a mis en avant des progrès dans la technologie des tubes à rayons X à transmission, rapportant une réduction du rayonnement et des gains d'efficacité qui améliorent la performance d'imagerie et les caractéristiques de fonctionnement. À mesure que les fonctionnalités de gestion de dose et les nouvelles architectures de tubes se diffusent dans les systèmes cliniques, la conception du blindage et les décisions de rénovation s'alignent de plus en plus sur les schémas d'utilisation des salles actualisés et les configurations d'équipement.


Marché de la Protection Médicale contre les Rayonnements Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les produits et matériaux utilisés pour réduire l'exposition aux rayonnements ionisants dans les environnements médicaux, principalement autour des salles d'imagerie diagnostique, des zones de médecine nucléaire et des bunkers de radiothérapie. Il inclut le blindage installé et les solutions associées achetées par les établissements de santé pour les besoins de nouvelle construction, de rénovation et de remplacement.
Exclusions de périmètre : le dimensionnement exclut les équipements de protection individuelle ainsi que le blindage industriel non médical et les équipements de détection de rayonnement ou de dosimétrie.
Aperçu de la segmentation
- Par matériau
- Plomb
- Composite de plomb
- Sans plomb (bismuth, tungstène, antimoine, polyéthylène boré)
- Par modalité d'imagerie / thérapie
- Radiologie diagnostique (rayons X, tomodensitométrie, fluoroscopie)
- Médecine nucléaire / TEP
- Radiothérapie externe (accélérateur linéaire, IMRT, IGRT)
- Thérapie par protons et ions lourds
- Par utilisateur final
- Hôpitaux
- Centres d'imagerie diagnostique
- Centres de chirurgie ambulatoire
- Autres utilisateurs finaux
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour la recherche documentaire, nous cartographions d'abord le bassin de demande en reliant les règles d'exposition aux rayonnements et l'activité de construction des établissements au parc installé de salles d'imagerie et de thérapie. Des sources publiques telles que les bases de données de dispositifs de la FDA américaine, les directives de la NRC américaine, les statistiques de santé du CDC, et des organismes internationaux tels que les références de l'AIEA aident à maintenir des définitions cohérentes et à éviter de mélanger les usages industriels et médicaux.
Nous examinons également des sources telles que des articles évalués par des pairs sur la conception du blindage et l'atténuation, des mises à jour sur la construction hospitalière et les dépenses d'investissement, ainsi que des dépôts d'entreprises et des présentations aux investisseurs pour identifier les tendances de mix produit. Lorsque nécessaire, des abonnements payants axés sur les données financières et le renseignement d'entreprise, les bases de données de brevets, et les données d'importation ou d'exportation au niveau des expéditions sont utilisés pour vérifier les flux de matériaux et les empreintes des fournisseurs. Les sources documentaires listées ci-dessus ne sont données qu'à titre illustratif, et nous avons examiné de nombreux autres documents et jeux de données publics pour appuyer la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Les entretiens primaires et les réponses aux enquêtes sont utilisés pour confirmer ce qui est réellement acheté dans les projets (nouvelles salles, mises à niveau et rénovations imposées par la conformité), et pour tester les hypothèses de prix et de spécifications entre les options en plomb, en composite plombé et sans plomb. Nous nous entretenons avec des fabricants, des distributeurs, des installateurs, des concepteurs de blindage, ainsi que des parties prenantes d'hôpitaux et de centres d'imagerie dans les principales régions, afin de combler les lacunes de la recherche documentaire et de revérifier les hypothèses clés avant de finaliser les résultats.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 36 % | Cadres dirigeants : 15 % | APAC : 51 % |
| Rang intermédiaire : 43 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 30 % |
| Acteurs plus petits : 21 % | Managers : 58 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement débute par une construction descendante qui reconstitue les dépenses adressables en fonction du nombre de salles liées à chaque modalité et de l'activité de projets, puis applique les configurations de blindage typiques par type de salle. La radiologie diagnostique, la médecine nucléaire et la radiothérapie externe sont traitées séparément car l'épaisseur du blindage, les matériaux et l'intensité d'installation diffèrent, ce qui influe sur la manière dont les dépenses sont converties en valeur.
Pour ancrer le modèle dans la réalité, quelques intrants pratiques sont suivis et mis à jour à chaque cycle, notamment les signaux de volume des procédures d'imagerie et de radiothérapie, les ajouts et remplacements d'équipements d'imagerie majeurs, les tendances de construction et de rénovation hospitalière, les évolutions du choix des matériaux vers des options sans plomb, et les gammes de prix typiques pour des articles clés tels que les portes plombées, le verre au plomb, les rideaux et les panneaux de blindage. Lorsque la vue documentaire est limitée, nous utilisons des fourchettes prudentes que nous affinons sur la base des retours d'entretiens.
Les résultats sont corroborés par des approximations ascendantes sélectives, incluant des devis quantitatifs de projets échantillonnés, des vérifications auprès des canaux d'installateurs, et des contrôles de cohérence volume-prix pour les articles à forte fréquence. Les totaux sont ajustés si les dépenses implicites paraissent incohérentes. Pour les prévisions, une analyse de scénarios est utilisée autour de la croissance des procédures et de l'expansion des établissements, et les hypothèses sur le mix de matériaux et la tarification sont mises à jour en fonction des évolutions attendues par les experts au cours des prochaines années.
Validation des données et cycle de mise à jour
La validation est effectuée au moyen de contrôles multiples afin que les chiffres finaux ne dépendent d'aucune donnée isolée. Les résultats du modèle sont comparés à des signaux indépendants tels que l'activité de construction de salles, les ajouts d'équipements et les indices de demande en matériaux, puis les écarts inhabituels sont examinés jusqu'à trouver une explication claire.
Avant validation finale, le travail est revu par un autre analyste et les hypothèses clés sont retestées par rapport aux notes d'entretiens, en particulier lorsque la tarification, le mix de matériaux ou l'exposition par modalité pourraient modifier les totaux. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs se produisent, comme des changements réglementaires majeurs ou des évolutions marquées de l'activité de construction. Juste avant la livraison, une dernière révision est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Taille du marché de la protection contre les rayonnements médicaux selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour la protection contre les rayonnements médicaux peuvent sembler différentes même lorsqu'elles décrivent un usage final similaire, car chaque éditeur fait ses propres choix quant aux produits comptabilisés et à l'année de référence retenue. Des écarts apparaissent également lorsqu'un modèle s'appuie davantage sur des indicateurs d'activité liés aux équipements et aux salles, tandis qu'un autre s'appuie davantage sur de larges catégories de produits et des prix moyennés.
Les principaux facteurs d'écart sur ce marché résultent généralement de la manière dont le blindage structurel (portes, verre au plomb, barrières, rideaux, panneaux et solutions au niveau des salles) est traité par rapport aux équipements de protection individuelle, ainsi que de la question de savoir si le blindage lié à l'IRM est mélangé aux catégories de rayonnement ionisant. Le calendrier monétaire et la manière dont les évolutions de prix sont reportées d'une année à l'autre importent également, en particulier lorsque les coûts du plomb et des matériaux alternatifs évoluent rapidement.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,59 milliard USD (2025) | |
| Éditeur de recherche sectorielle A | 1,55 milliard USD (2024) | L'estimation s'ancre sur une année de référence antérieure et semble également inclure un ensemble plus large de lignes de produits, y compris les équipements de protection, ce qui peut gonfler les totaux lorsque les volumes de procédures sont en hausse. |
| Éditeur de recherche sectorielle B | 1,67 milliard USD (2025) | Le chiffre publié utilise une définition plus large pouvant mélanger des catégories de blindage adjacentes et un calendrier différent de mise à jour des prix, ce qui peut modifier la valeur d'une même année lorsque les hypothèses de mix de matériaux diffèrent. |
L'écart entre les chiffres s'explique principalement par les choix de périmètre et la manière dont la tarification et le mix sont reportés d'une année à l'autre, et le tableau le met en évidence. Certaines estimations intègrent les vêtements de protection individuelle ou des catégories adjacentes, ce qui rend le signal de construction des salles médicales moins direct. Chez Mordor Intelligence, le total du marché est limité aux solutions de blindage médical installées pour les environnements de radiologie diagnostique, de médecine nucléaire et de radiothérapie, et les équipements de protection sont exclus afin que la valeur reste liée à l'activité des salles et des projets.


Questions clés auxquelles répond le rapport
Quelle est la valeur prévisionnelle du marché de la radioprotection médicale en 2031 ?
Le marché devrait atteindre 2,32 milliards USD d'ici 2031, avec un CAGR de 6,54 %.
Quel segment de matériaux connaît la croissance la plus rapide ?
Les composites sans plomb, notamment les mélanges polymère-tungstène et polyéthylène boré, devraient progresser à un CAGR de 8,35 % jusqu'en 2031.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
Les programmes d'oncologie financés par les gouvernements en Chine et en Inde, ainsi que les investissements privés dans la thérapie par protons, stimulent un CAGR projeté de 7,23 % dans la région.
Quel est l'impact des protections imprimées en 3D sur la demande ?
La fabrication additive réduit le poids et la main-d'œuvre d'installation, diminuant les coûts de rénovation jusqu'à 25 % et accélérant l'adoption dans les marchés sensibles aux coûts.
Quel est le principal frein aux nouveaux projets de radioprotection ?
Les dépenses d'investissement élevées, avec des bunkers coûtant entre 1,5 et 3 millions USD et des centres de protonthérapie dépassant 100 millions USD, demeurent la principale barrière.
Quel segment d'utilisateurs finaux se développe le plus rapidement ?
Les centres de chirurgie ambulatoire, portés par des systèmes compacts de radiothérapie peropératoire, progressent à un CAGR de 9,84 % jusqu'en 2031.
Dernière mise à jour de la page le:



