
Tamaño y Cuota del Mercado de Protección Radiológica Médica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.69 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.32 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.54 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
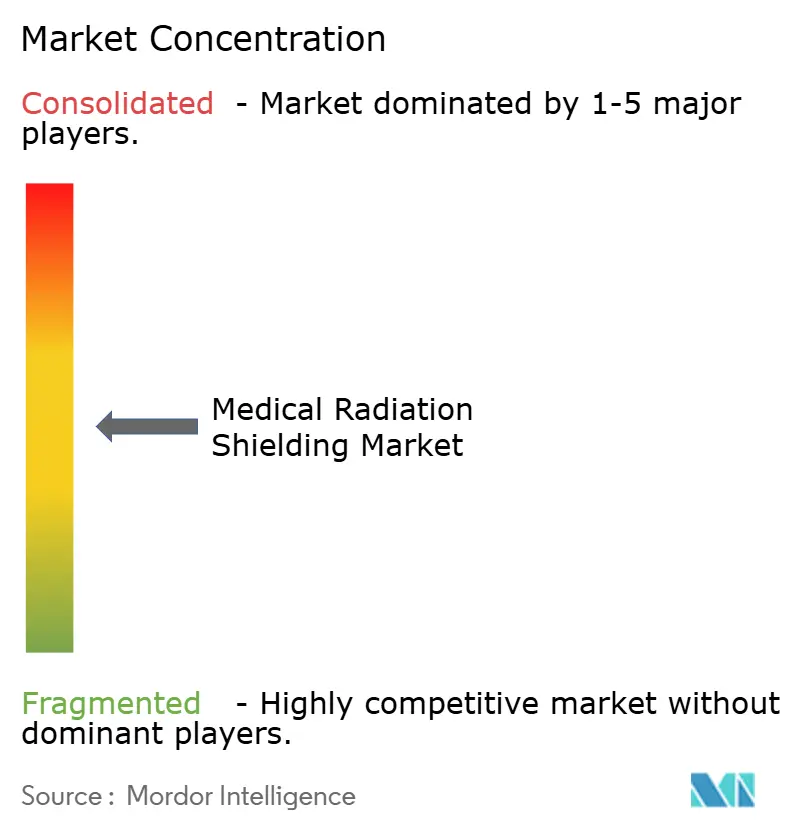
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Protección Radiológica Médica por Mordor Intelligence
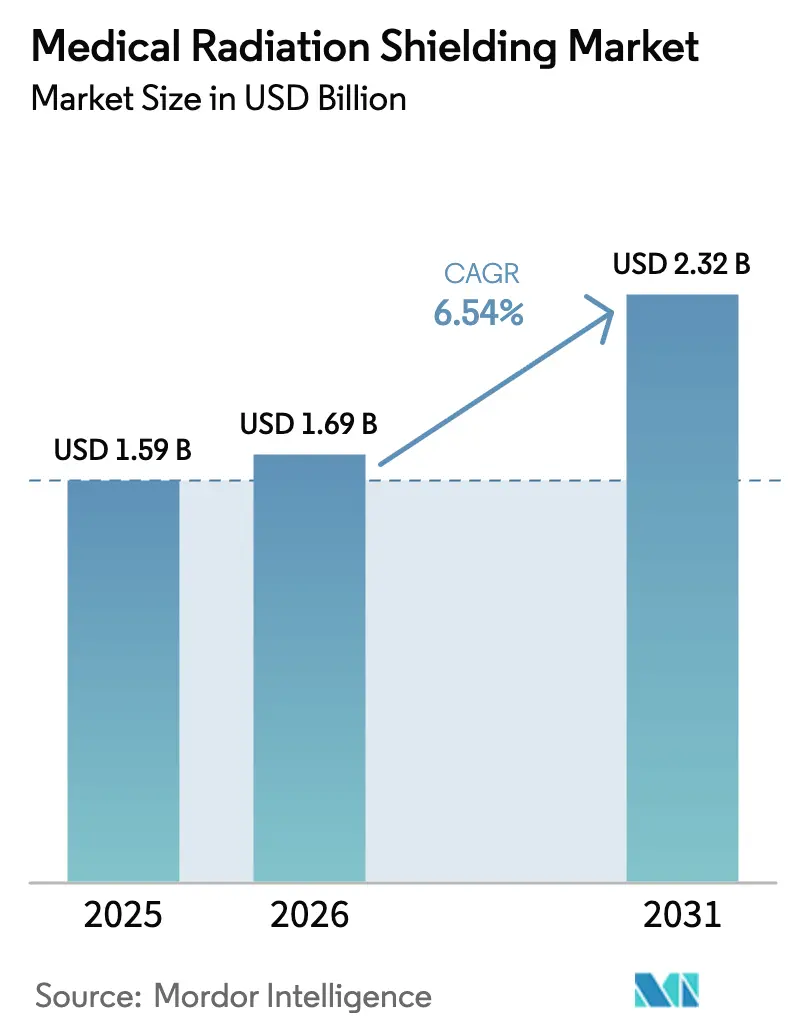
Se proyecta que el tamaño del Mercado de Protección Radiológica Médica sea de USD 1,59 mil millones en 2025, USD 1,69 mil millones en 2026, y alcance USD 2,32 mil millones en 2031, creciendo a una CAGR del 6,54% de 2026 a 2031.
La demanda sigue el creciente peso global del cáncer, la adopción más rápida de la terapia de protones e iones pesados, y la construcción de plantas radiofarmacéuticas en la región Asia-Pacífico. Los compuestos sin plomo están ganando terreno porque reducen el peso, disminuyen el riesgo de eliminación y permiten la remodelación rápida de instalaciones existentes. Los proveedores integrados verticalmente que reciclan plomo y funden tungsteno internamente están suavizando la presión sobre los márgenes derivada de la volatilidad en los precios de los metales. Los contratos llave en mano que agrupan blindaje, obras civiles y trámites regulatorios son ahora la vía de adquisición preferida para los nuevos centros de terapia de partículas, especialmente en China e India.
Conclusiones Clave del Informe
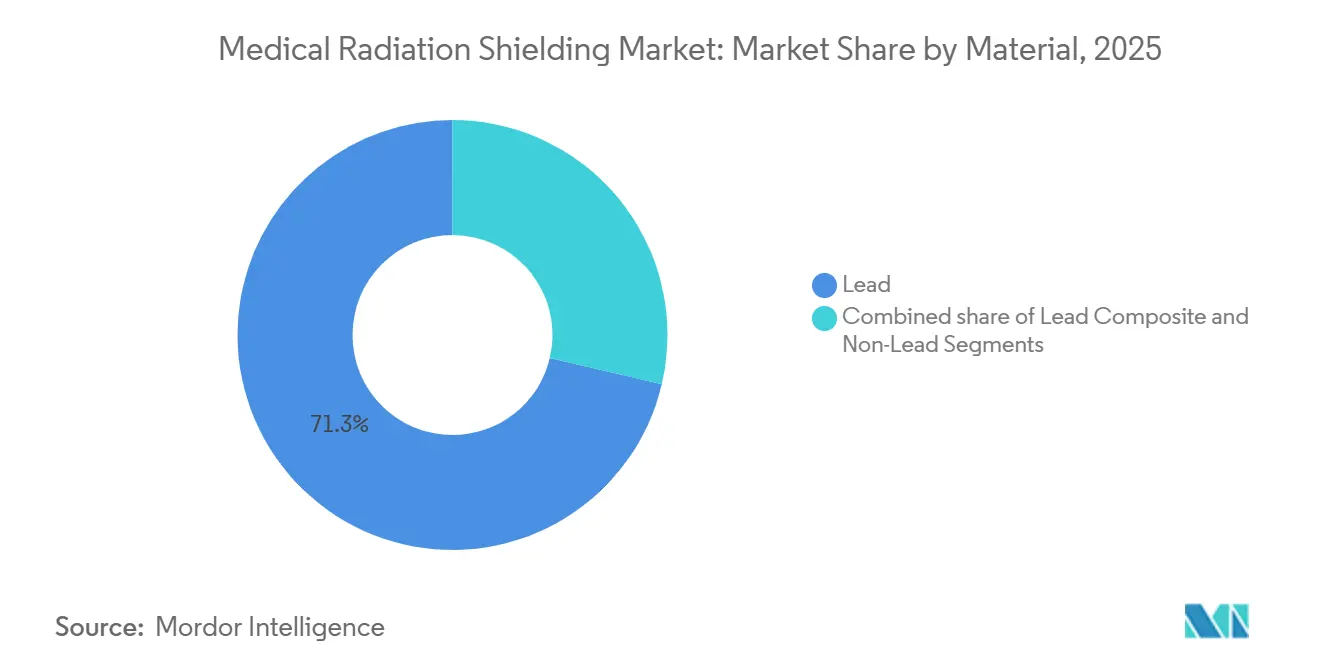
- Por material, el plomo retuvo el 71,32% de la cuota del mercado de protección radiológica médica en 2025, mientras que se prevé que los compuestos sin plomo se expandan a una CAGR del 8,35% hasta 2031.
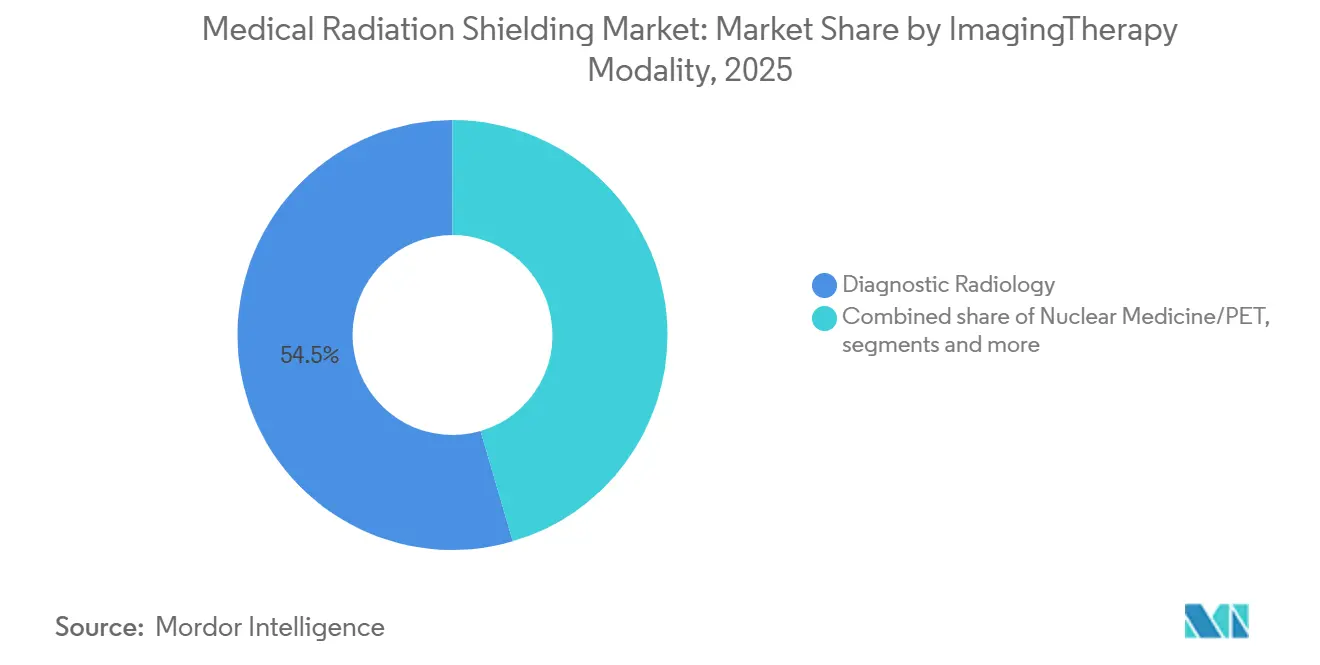
- Por modalidad de imagen y terapia, la radiología diagnóstica lideró con una cuota de ingresos del 54,53% en 2025; se proyecta que la terapia de protones e iones pesados registre la tasa de crecimiento más rápida del 9,51% hasta 2031.
- Por usuario final, los hospitales representaron el 61,56% del tamaño del mercado de protección radiológica médica en 2025, y se proyecta que los centros de cirugía ambulatoria crezcan a una CAGR del 9,84% de 2026 a 2031.
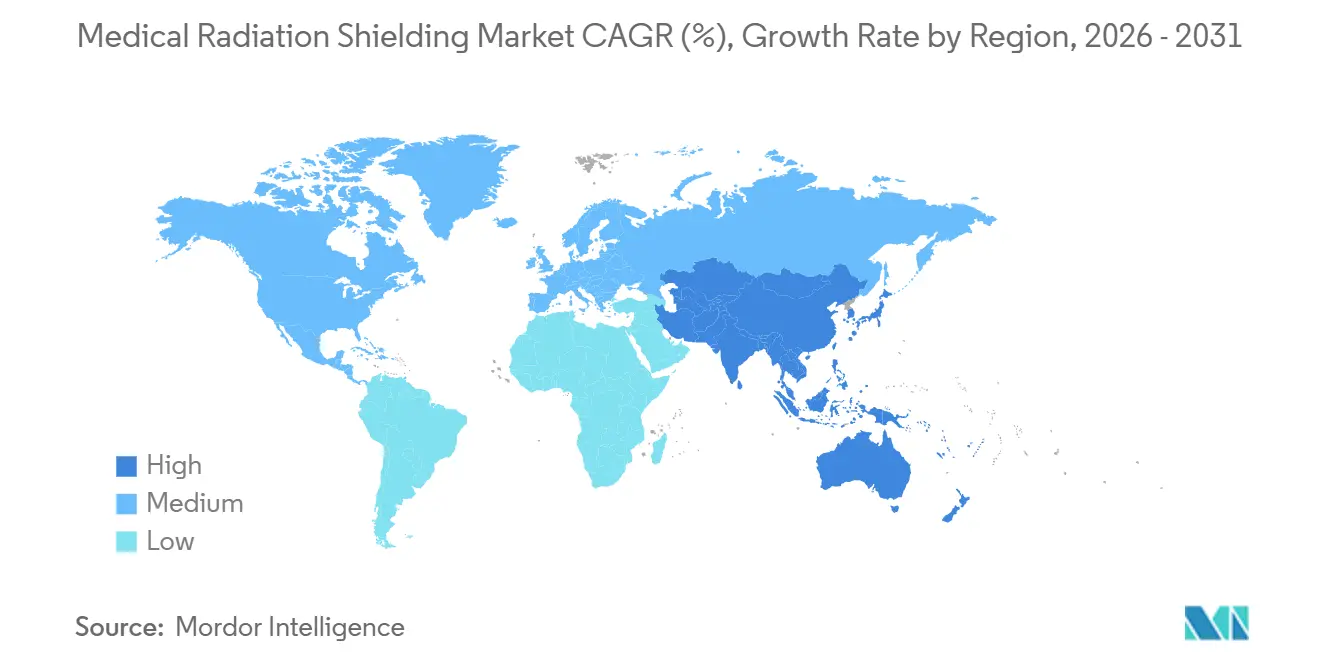
- Por geografía, América del Norte captó el 35,65% de los ingresos de 2025, mientras que se proyecta que la región Asia-Pacífico avance a una CAGR del 7,23% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Incidencia Global del Cáncer | +1.2% | Global, agudo en Asia-Pacífico y África Subsahariana | Mediano plazo (2-4 años) |
| Adopción de Modalidades de Radiación Avanzadas | +0.8% | América del Norte, Europa, Japón, Corea del Sur, Singapur | Largo plazo (≥ 4 años) |
| Expansión de la Capacidad de Medicina Nuclear | +1.1% | América del Norte, Europa, China, India | Mediano plazo (2-4 años) |
| Programas de Oncología Financiados por el Gobierno | +0.9% | Asia-Pacífico, Oriente Medio y África, América Latina | Largo plazo (≥ 4 años) |
| Adopción de Radioterapia Intraoperatoria | +0.7% | América del Norte, Europa Occidental, Asia-Pacífico urbana | Corto plazo (≤ 2 años) |
| Remodelaciones con Polímero-Tungsteno Impresas en 3D | +0.6% | Global, incipiente en Europa del Este y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El Aumento de la Incidencia Global del Cáncer Eleva las Instalaciones de Radioterapia e Imagen
El cáncer sigue siendo la segunda causa de muerte en todo el mundo, y entre el 50 y el 60% de los pacientes necesitan radioterapia durante el tratamiento[1]Organismo Internacional de Energía Atómica, "Iniciativa Rayos de Esperanza," iaea.org. Veintitrés países del África Subsahariana aún carecen de dispositivos de radioterapia, por lo que el programa Rayos de Esperanza del OIEA está desplegando aceleradores lineales y unidades de cobalto-60 en estas regiones. Cada nueva sala requiere entre 2 y 4 mm de blindaje equivalente en plomo para paredes, techos y suelos, lo que exige varias toneladas métricas de material. La creciente adopción de TC y fluoroscopia en los mercados emergentes acelera aún más la demanda de protección para los técnicos. Las iniciativas de cribado continuas y los compromisos de cobertura universal mantienen una sólida cartera global de proyectos de protección radiológica, que se espera alcance su punto máximo en los próximos cuatro años.
La Adopción de Modalidades de Radiación Avanzadas Exige una Protección Reforzada
El número de centros globales de terapia de protones aumentó a 114 en 2025, con 40 centros adicionales previstos para su finalización antes de 2030. Estas instalaciones requieren paredes de hormigón atenuador de neutrones de 3 m complementadas con capas de polietileno borado. Los aceleradores lineales guiados por imagen y de intensidad modulada también requieren un control más estricto de la radiación dispersa, lo que impulsa la necesidad de remodelación de búnkeres existentes. Proveedores como Hitachi agrupan el diseño de la sala con el suministro de equipos, comprimiendo los plazos pero elevando los costes del proyecto por encima de USD 100 millones para una suite de protones de dos pórticos[2]Centro Oncológico MD Anderson, "Actualizaciones del programa de terapia de protones," mdanderson.org. Los proveedores integrados que gestionan las obras civiles, la física del blindaje y las aprobaciones están bien posicionados para ganar estos contratos de ciclo largo.
Expansión de la Medicina Nuclear y la Fabricación Radiofarmacéutica
Las terapias con radionúclidos dirigidos para cánceres neuroendocrinos y de próstata están pasando a los protocolos convencionales. Novartis añadió celdas calientes con guantes de caja revestidos de tungsteno a su planta de Indianápolis, incurriendo en una inversión de USD 120 millones en 2025. Orano Med ha reservado EUR 250 millones para la producción de isótopos de torio y plomo, lo que requiere laboratorios modulares y blindados. La UE también aprobó EUR 2 mil millones para el reactor Pallas, que necesitará un blindaje de contención extenso. Las instalaciones deben incorporar ventanas de vidrio plomado, sistemas de climatización con filtros HEPA y sensores de dosimetría, lo que amplía el alcance para los paquetes de blindaje llave en mano.
Infraestructura Oncológica Financiada por el Gobierno en Mercados Emergentes
India presupuestó USD 1,5 mil millones hasta 2026 para construir 20 centros oncológicos terciarios. China subvenciona hasta el 60% del equipamiento de radioterapia y la construcción, elevando las máquinas instaladas por encima de 3.000 en 2024. Estos programas favorecen los paneles de blindaje prefabricados que pueden instalarse en semanas en lugar de meses, lo que permite una rápida expansión de la capacidad. Los fabricantes locales que se asocian con expertos globales para cumplir los códigos del OIEA están ganando cuota de mercado, mientras que los proveedores extranjeros compiten en certificación de ingeniería e instalación rápida.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado gasto de capital para instalaciones blindadas y construcción de búnkeres | -1.3% | Global, con impacto agudo en África Subsahariana, Asia Meridional y América Latina | Corto plazo (≤ 2 años) |
| Precios volátiles del plomo, el tungsteno y las aleaciones sin plomo | -0.9% | Global, pronunciado en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Responsabilidad ambiental derivada de corrientes de residuos contaminados con plomo | -0.7% | América del Norte y Europa bajo estrictas regulaciones de eliminación; relevancia emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Disponibilidad limitada de ingenieros certificados en protección radiológica en regiones en desarrollo | -0.6% | África Subsahariana, Asia Meridional y partes de América Latina | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevado Gasto de Capital para Instalaciones Blindadas y Construcción de Búnkeres
Los búnkeres de haz externo cuestan entre USD 1,5 y 3 millones cada uno, mientras que los centros de protones superan los USD 100 millones, con el blindaje representando hasta el 30% del gasto. Muchos hospitales públicos en regiones de bajos ingresos dependen de asignaciones anuales, lo que extiende los ciclos de adquisición más allá de los 18 meses. La Agencia de Protección Ambiental de los Estados Unidos clasifica los residuos como peligrosos, añadiendo entre USD 200 y 400 por tonelada métrica en tasas de eliminación y desincentivando las remodelaciones[3]Agencia de Protección Ambiental de los Estados Unidos, "Directrices de residuos peligrosos RCRA," epa.gov. Las barreras prefabricadas y los compuestos impresos en 3D ofrecen alivio, pero aún requieren validación normativa, lo que prolonga los plazos de decisión en mercados con restricciones de liquidez.
Precios Volátiles del Plomo, el Tungsteno y las Aleaciones sin Plomo
El plomo promedió entre USD 2.100 y 2.200 por tonelada métrica en 2025, mientras que el tungsteno osciló entre USD 270 y USD 330 por tonelada métrica. Las cuotas de exportación de China y Vietnam amplificaron las fluctuaciones de precios, presionando a los proveedores sujetos a contratos de precio fijo. El bismuto se cotizó en torno a USD 6 por libra, reflejando una capacidad de refinación ajustada. Los fabricantes con ciclos de reciclaje o sus propias fundiciones están parcialmente aislados, pero los actores regionales más pequeños suelen absorber los picos de costes, lo que dificulta la I+D para soluciones sin plomo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material: Los Compuestos sin Plomo Ganan Terreno por sus Ventajas en Remodelación y Medioambiente
El plomo siguió siendo dominante en 2025, representando el 71,32% de los ingresos; sin embargo, se prevé que el tamaño del mercado de protección radiológica médica para los compuestos sin plomo crezca a una CAGR del 8,35% hasta 2031. Las auditorías de la Proposición 65 de California y la directiva de Restricción de Sustancias Peligrosas de la UE intensificaron el cambio. Los paneles de polímero-tungsteno producidos mediante impresión 3D reducen el peso entre un 30 y un 40% y aceleran la instalación. La demanda de polietileno borado está aumentando junto con los proyectos de terapia de partículas, ya que atenúa los neutrones rápidos. Los proveedores que ofrecen carteras híbridas —plomo para paredes de alta atenuación y sin plomo para remodelaciones sensibles al peso— capturan oportunidades entre segmentos.
La portabilidad de los paneles de polímero-tungsteno resulta atractiva para las cadenas de imagen que modernizan múltiples instalaciones. Los hospitales en zonas sísmicas valoran las paredes más ligeras que reducen la necesidad de acero estructural. Los programas de reciclaje que recuperan plomo de instalaciones desmanteladas proporcionan insumos para ladrillos de plomo fundido utilizados en nuevas construcciones, aliviando las preocupaciones sobre la eliminación. Estas tendencias erosionan colectivamente la cuota del plomo al tiempo que abren espacio para fabricantes especializados con experiencia tanto en fundición de metales como en fabricación aditiva.
Por Modalidad de Imagen/Terapia: La Terapia de Protones Impulsa la Demanda de Protección Premium
La radiología diagnóstica representó el 54,53% de los ingresos de 2025, pero se espera que la terapia de protones e iones pesados se expanda a una CAGR del 9,51%, superando a todas las demás modalidades. Cada pórtico de protones requiere 3 m de hormigón grueso, más polietileno borado, lo que eleva los presupuestos de los proyectos muy por encima de los de las salas de acelerador lineal tradicionales. Por lo tanto, el tamaño del mercado de protección radiológica médica para las suites de terapia de partículas está destinado a crecer, aunque el número absoluto de centros siga siendo modesto.
Las plantas de medicina nuclear necesitan guantes de caja, celdas calientes y ventanas de vidrio plomado, lo que genera una demanda constante a medida que se comercializan las terapias con radionúclidos dirigidos. Los aceleradores lineales de haz externo siguen representando la base instalada más extensa, especialmente en regiones emergentes que actualizan sus unidades de cobalto-60. Los sistemas de radioterapia intraoperatoria están impulsando el crecimiento en barreras modulares, beneficiando a las empresas que pueden fabricar paneles personalizados en días en lugar de semanas.
Por Usuario Final: Los Centros de Cirugía Ambulatoria Adoptan Soluciones Compactas de Radioterapia Intraoperatoria
Los hospitales representaron el 61,56% de los ingresos de 2025, pero se prevé que los centros de cirugía ambulatoria crezcan a una tasa del 9,84% anual, la más alta entre los usuarios finales. Los paneles ligeros de 1-2 mm permiten a las instalaciones ambulatorias añadir capacidad de radiación sin cambios estructurales significativos, acortando los tiempos de construcción. Se espera que la cuota del mercado de protección radiológica médica para los centros ambulatorios aumente de forma constante hasta 2031.
Las cadenas de imagen diagnóstica despliegan remolques de TC móviles que necesitan cortinas de plomo extraíbles, lo que impulsa un nicho para el blindaje de ajuste rápido. Los hospitales veterinarios y los laboratorios de investigación forman una base de clientes más pequeña pero constante, ya que los reguladores hacen cumplir los límites de exposición ocupacional. Los proveedores que suministran kits preingeniados dimensionados para quirófanos estándar están mejorando los márgenes mediante la producción en volumen. Los hospitales siguen siendo el ancla de la demanda absoluta, pero el impulso de crecimiento se está desplazando claramente hacia el espacio ambulatorio.
Análisis Geográfico
Mercado de Blindaje contra Radiación Médica en América del Norte
América del Norte generó el 35,65% de los ingresos de 2025, impulsada por el elevado gasto en atención médica y la estricta supervisión de la FDA que exige materiales de blindaje certificados. Los ciclos de reemplazo de bóvedas envejecidas sostienen proyectos en mercados urbanos, mientras que las expansiones de terapia de protones en Connecticut y Tampa requieren protección neutrónica de primera calidad. Las normas de residuos de la EPA están acelerando la adopción de alternativas sin plomo, fomentando el reciclaje de circuito cerrado.
Mercado de Blindaje contra Radiación Médica en Asia-Pacífico
La región de Asia-Pacífico es el motor de crecimiento, con una CAGR proyectada del 7,23% hasta 2031, impulsada por las construcciones del sector público en China e India. China superó las 3.000 máquinas de radioterapia en 2024, gracias a los subsidios provinciales que cubren hasta el 60% de los costos. El programa de centros oncológicos de India, valorado en 1.500 millones de USD, prefiere paneles modulares para comprimir los plazos de ejecución. Las cadenas privadas, como Apollo Hospitals, están añadiendo centros de protones en Chennai y Kolkata, amplificando así la demanda de hormigón de grado neutrónico.
Mercado de Blindaje contra Radiación Médica en EMEA y América del Sur
Europa hace hincapié en las soluciones sin plomo bajo la directiva de Restricción de Sustancias Peligrosas (RoHS), impulsando la investigación y el desarrollo en compuestos de bismuto y tungsteno. Oriente Medio financia centros de excelencia en los Emiratos Árabes Unidos y Arabia Saudita para frenar el flujo de turismo médico hacia el exterior. El África Subsahariana sigue siendo un mercado desatendido, pero la iniciativa Rayos de Esperanza del OIEA está abriendo un pipeline plurianual de bóvedas de haz externo. La primera unidad de terapia de protones de América del Sur inició operaciones en Buenos Aires en 2025, señalando una demanda creciente de blindaje de primera calidad.


Panorama regulatorio
La demanda de blindaje de radiación médica está vinculada a los marcos de cumplimiento de seguridad radiológica y protección contra la radiación utilizados para especificar los requisitos de las salas de imagenología y terapia. En los Estados Unidos, los productos electrónicos emisores de radiación están sujetos a la Ley Federal de Alimentos, Medicamentos y Cosméticos (Secciones 531-542) y a los requisitos de implementación del 21 CFR Subchapter J. Los sistemas de gabinete de rayos X deben cumplir con el estándar de rendimiento establecido en 21 CFR 1020.40, incluidos los límites de emisión de radiación (por ejemplo, 0,5 mR en una hora medido a 5 cm). Estos requisitos alimentan las especificaciones de adquisición para el blindaje estructural (paredes, puertas, vidrio plomado, barreras) y las prácticas de documentación utilizadas para pruebas, etiquetado, y registros e informes, lo cual a su vez afecta los plazos para salas nuevas y adaptaciones.
En otros mercados importantes, las normas armonizadas y la documentación técnica más estricta configuran los criterios de aceptación para las características de protección radiológica. El Reglamento de Dispositivos Médicos de la UE (UE) 2017/745 exige que los dispositivos de radiación ionizante estén diseñados para reducir en la mayor medida posible la exposición del paciente y del usuario, elevando el estándar de los expedientes técnicos y las obligaciones posteriores a la comercialización que repercuten en el diseño de salas, los cálculos de blindaje y los paquetes de validación. Para el equipo de rayos X diagnóstico, las normas colaterales y particulares de la IEC siguen siendo referencias clave, incluyendo la IEC 60601-1-3:2008 con AMD1:2013 y AMD2:2021 para protección radiológica, y la IEC 60601-2-54:2022 para radiografía y radioscopia. Los proveedores e instaladores suelen alinear las especificaciones de blindaje y las pruebas de aceptación con estos requisitos reconocidos para respaldar la licencia del sitio y la preparación para inspecciones.
Panorama Competitivo
Los cinco principales proveedores controlan aproximadamente el 40% de los ingresos globales, lo que indica una concentración moderada. Mirion Technologies aprovechó su base de ingresos de USD 800 millones en 2024 para realizar ventas cruzadas de blindaje con detectores de radiación. Las alianzas estratégicas entre proveedores de barreras y fabricantes de equipos originales de aceleradores lineales o ciclotrones son ahora esenciales para asegurar contratos llave en mano, especialmente en regiones que construyen centros de partículas de primera generación. La certificación de ingeniería, la instalación rápida y el cumplimiento de los códigos de la Comisión Electrotécnica Internacional son los principales criterios de compra a medida que los reguladores endurecen las normas sobre residuos de plomo bajo la Ley de Conservación y Recuperación de Recursos de los Estados Unidos.
Los paneles de polímero-tungsteno impresos en 3D presentan un espacio de crecimiento sin explotar. Los especialistas regionales de Europa del Este y el Sudeste Asiático ofrecen precios entre un 20 y un 30% más bajos que los occidentales, aunque aún enfrentan obstáculos de capacidad y estándares. Los proveedores que incorporan herramientas de flujo de trabajo basadas en la nube que rellenan automáticamente los formularios de licencia y transmiten datos de dosimetría a los inspectores finalizan los proyectos semanas antes que sus rivales, lo que les otorga una ventaja en ejecución. El impulso del mercado se está desplazando claramente del suministro puro de materiales hacia la entrega integrada de proyectos, favoreciendo a los actores que combinan ingeniería de materiales con experiencia regulatoria.
Líderes de la Industria de Protección Radiológica Médica
Nelco Inc
Marshield
Radiation Protection Products Inc
Gaven Industries Inc
Esco Technologies Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Blindaje contra Radiación Médica
- A&L Shielding
- Alpha Source Group
- AmRay Group
- Barrier Technologies
- ETS-Lindgren
- Esco Technologies Inc.
- Gaven Industries
- Global Partners In Shielding Inc.
- JL Goslar GmbH
- Kemper Medical
- Lite Tech Inc.
- MarShield
- MAVIG GmbH
- Mirion Technologies Inc.
- Nelco
- Radiation Protection Products
- Ray-Bar Engineering
- Shandong EM Radiation Protection Materials
- Veritas Medical Solutions
- Wardray Premise Ltd.
Lea el análisis de las empresas de blindaje contra radiación médica

Oportunidades de mercado y perspectivas futuras
La entrega llave en mano y las adaptaciones más rápidas representan un espacio en blanco clave, ya que hospitales, cadenas de imagenología y centros ambulatorios agregan o modernizan salas de TC, fluoroscopia, medicina nuclear y suites de IORT mientras intentan comprimir los cronogramas de construcción. Las adquisiciones se están orientando hacia un alcance combinado (materiales de blindaje, puertas y vidrio plomado, coordinación de obras civiles y documentación para licencias e inspecciones), lo que crea espacio para proveedores que puedan estandarizar diseños en implementaciones multisitio y reducir las interrupciones durante los ciclos de reemplazo. La expansión de Lead Glass Pro en junio de 2026 de la instalación llave en mano de salas de rayos X en 26 estados de EE. UU., junto con su inversión de marzo de 2026 en la ampliación de la capacidad de fabricación mediante fresado CNC avanzado y corte por láser de fibra, apunta a una alineación de la oferta con la demanda basada en proyectos de vidrio plomado, barreras y paquetes de salas.
La sustitución de materiales y la optimización del diseño también ofrecen vías a corto plazo vinculadas a las limitaciones ambientales y operativas ya visibles en el mercado. Los compuestos sin plomo (polímero-tungsteno, polietileno borado y otros compuestos libres de plomo) ayudan a reducir el riesgo de desecho y la presión de peso en las adaptaciones de bóvedas heredadas, y el contexto del mercado destaca la rápida adopción de adaptaciones de polímero-tungsteno impresas en 3D para una instalación más rápida. En paralelo, la actividad de investigación de 2026 observada en el mercado en torno a las estructuras de atenuación de compuestos sin plomo y la optimización computacional, incluido el diseño de blindaje asistido por aprendizaje automático para aplicaciones diagnósticas, respalda una cartera de nuevas formulaciones y herramientas de diseño que se pueden comercializar en paneles más ligeros, barreras modulares y kits de sala estandarizados. Esta dirección es especialmente relevante para entornos ambulatorios y geografías con alta demanda de adaptaciones, donde la carga estructural y el tiempo de inactividad impulsan las decisiones de compra.
Recent Industry Developments in Mercado de Blindaje contra Radiación Médica
- Junio de 2026: Lead Glass Pro amplió sus servicios de instalación llave en mano de salas de rayos X a 26 estados de EE. UU., ampliando su presencia de ejecución en el sitio para proyectos de construcción y adaptación de imagenología. La actualización respalda implementaciones más rápidas y estandarizadas de paquetes de blindaje de salas que combinan vidrio plomado, barreras y coordinación de instalación en clientes de atención médica multisitio.
- Abril de 2025: Carl Zeiss Meditec recibió la autorización FDA 510(k) para un sistema Intrabeam IORT mejorado, diseñado en torno a requisitos de protección de paredes con equivalente de plomo de 1-2 mm. Las huellas de blindaje más pequeñas reducen la complejidad de construcción para hospitales y centros de cirugía ambulatoria, mejorando la viabilidad de agregar capacidad de IORT en instalaciones con espacio limitado.
- Abril de 2024: NanoRay destacó avances en la tecnología de tubos de rayos X de transmisión, informando reducciones de radiación y mejoras de eficiencia que mejoran el rendimiento de imagenología y las características operativas. A medida que las funciones de gestión de dosis y las nuevas arquitecturas de tubos se difunden en los sistemas clínicos, las decisiones de diseño de blindaje y adaptación se alinean cada vez más con los patrones actualizados de uso de las salas y las configuraciones de equipos.


Mercado de Blindaje contra Radiación Médica Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca productos y materiales utilizados para reducir la exposición a la radiación ionizante en entornos médicos, principalmente en salas de imagenología diagnóstica, áreas de medicina nuclear y búnkeres de radioterapia. Incluye el blindaje instalado y las soluciones relacionadas adquiridas por instalaciones de atención médica para necesidades de nueva construcción, adaptación y reemplazo.
Exclusiones de alcance: la dimensión de mercado excluye la vestimenta de protección personal, así como el blindaje industrial no médico y el equipo de detección de radiación o dosimetría.
Descripción general de la segmentación
- Por Material
- Plomo
- Compuesto de Plomo
- Sin Plomo (Bismuto, Tungsteno, Antimonio, Polietileno Borado)
- Por Modalidad de Imagen / Terapia
- Radiología Diagnóstica (Rayos X, TC, Fluoroscopia)
- Medicina Nuclear / PET
- Radioterapia de Haz Externo (Acelerador Lineal, Radioterapia de Intensidad Modulada, Radioterapia Guiada por Imagen)
- Terapia de Protones e Iones Pesados
- Por Usuario Final
- Hospitales
- Centros de Imagen Diagnóstica
- Centros de Cirugía Ambulatoria
- Otros Usuarios Finales
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Para la investigación documental, primero delimitamos el conjunto de demanda vinculando las normas de exposición a la radiación y la actividad de construcción de instalaciones con la base instalada de salas de imagenología y terapia. Fuentes públicas como las bases de datos de dispositivos de la FDA de EE. UU., las directrices de la NRC de EE. UU., las estadísticas de atención médica del CDC y organismos internacionales como las referencias del OIEA ayudan a mantener definiciones coherentes y evitar mezclar casos de uso industrial y médico.
También revisamos fuentes como artículos revisados por pares sobre diseño de blindaje y atenuación, actualizaciones de construcción hospitalaria y gasto de capital, y presentaciones de empresas y presentaciones para inversores en busca de indicios de la combinación de productos. Cuando es necesario, se utilizan suscripciones de pago centradas en datos financieros e inteligencia empresarial, bases de datos de patentes y datos de importación o exportación a nivel de envío para verificar los flujos de materiales y la presencia de proveedores. Las fuentes documentales enumeradas anteriormente son solo ilustrativas, y revisamos muchos otros documentos y conjuntos de datos públicos para respaldar la recopilación, validación y aclaración.
Entrevistas primarias y encuestas
Las entrevistas primarias y las respuestas de encuestas se utilizan para confirmar qué se compra en proyectos reales (salas nuevas, mejoras y adaptaciones impulsadas por el cumplimiento normativo) y para poner a prueba los supuestos de precios y especificaciones en las opciones de plomo, compuesto de plomo y sin plomo. Hablamos con fabricantes, distribuidores, instaladores, diseñadores de blindaje, y partes interesadas de hospitales y centros de imagenología en las principales regiones para poder cerrar las brechas de la investigación documental y volver a verificar las hipótesis clave antes de finalizar los resultados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos ejecutivos: 15% | APAC: 51% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 27% | EMEA: 30% |
| Empresas más pequeñas: 21% | Gerentes: 58% | América: 19% |
Dimensionamiento y previsión del mercado
El dimensionamiento parte de una construcción de arriba hacia abajo que reconstruye el gasto abordable en función del número de salas vinculadas a la modalidad y la actividad de proyectos, y luego aplica las configuraciones de blindaje típicas según el tipo de sala. La radiología diagnóstica, la medicina nuclear y la terapia de haz externo se tratan por separado porque su espesor de blindaje, materiales e intensidad de instalación difieren, y esa diferencia afecta la forma en que el gasto se convierte en valor.
Para mantener el modelo fundamentado, se rastrean y actualizan algunos insumos prácticos en cada ciclo, incluidas las señales de volumen de procedimientos de imagenología y radioterapia, las adiciones y reemplazos de equipos de imagenología principales, las tendencias de construcción y renovación hospitalaria, los cambios en la elección de materiales hacia opciones sin plomo, y los rangos de precios típicos de artículos clave como puertas revestidas de plomo, vidrio plomado, cortinas y paneles de blindaje. Cuando la visión documental es escasa, utilizamos rangos conservadores y los reducimos con base en la retroalimentación de las entrevistas.
Los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, incluidas listas de cantidades de proyectos muestreados, verificaciones del canal de instaladores y comprobaciones de coherencia de volumen por precio para artículos de alta frecuencia. Los totales se ajustan si el gasto implícito parece inconsistente. Para la previsión, se utiliza un análisis de escenarios en torno al crecimiento de procedimientos y la expansión de instalaciones, y los supuestos sobre la combinación de materiales y precios se actualizan en función de lo que los expertos esperan que cambie en los próximos años.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones para que las cifras finales no dependan de un único dato. Los resultados del modelo se comparan con señales independientes, como la actividad de construcción de salas, las adiciones de equipos y los indicios de demanda de materiales, y luego se revisan los saltos inusuales hasta encontrar una explicación clara.
Antes de la aprobación final, el trabajo es revisado por otro analista y los supuestos clave se vuelven a poner a prueba frente a las notas de las entrevistas, especialmente cuando los precios, la combinación de materiales o la exposición por modalidad podrían modificar los totales. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como cambios regulatorios importantes o cambios abruptos en la actividad de construcción. Justo antes de la entrega, se completa una nueva revisión para que los clientes reciban la visión más actual disponible.
Tamaño del mercado de blindaje contra radiación médica de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para el blindaje contra radiación médica pueden parecer diferentes incluso cuando describen un uso final similar, ya que cada editor toma sus propias decisiones sobre qué productos se cuentan y qué año se trata como base. Las diferencias también surgen cuando un modelo se apoya más en indicadores de actividad de equipos y salas, y otro se apoya más en categorías amplias de productos y precios promediados.
Los principales factores de discrepancia en este mercado suelen provenir de cómo se trata el blindaje estructural (puertas, vidrio plomado, barreras, cortinas, paneles y soluciones a nivel de sala) frente a la vestimenta de protección personal, y de si el blindaje relacionado con RM se mezcla con categorías de radiación ionizante. El momento de la moneda y la forma en que los cambios de precios se trasladan de un año a otro también son relevantes, especialmente cuando los costos del plomo y los materiales alternativos cambian rápidamente.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,59 mil millones de USD (2025) | |
| Editorial de investigación sectorial A | 1,55 mil millones de USD (2024) | La estimación está anclada a un año base anterior y también parece incluir un conjunto más amplio de líneas de productos, incluida la vestimenta de protección, lo que puede elevar los totales cuando los volúmenes de procedimientos están aumentando. |
| Editorial de investigación sectorial B | 1,67 mil millones de USD (2025) | La cifra publicada utiliza una definición más amplia que puede combinar categorías de blindaje adyacentes y diferentes momentos para las actualizaciones de precios, lo que puede modificar el valor del mismo año cuando los supuestos de combinación de materiales difieren. |
La dispersión en las cifras se explica principalmente por las decisiones de alcance y por cómo se trasladan los precios y la combinación de productos entre años, y la tabla lo hace visible. Algunas estimaciones incorporan vestimenta de protección personal o categorías adyacentes, con lo cual la señal de construcción de salas médicas se vuelve menos directa. En Mordor Intelligence, el total del mercado se limita a las soluciones de blindaje médico instaladas para entornos de radiología diagnóstica, medicina nuclear y radioterapia, y la vestimenta de protección se excluye para que el valor permanezca vinculado a la actividad de salas y proyectos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor previsto del mercado de protección radiológica médica en 2031?
Se espera que el mercado alcance USD 2,32 mil millones en 2031, creciendo a una CAGR del 6,54%.
¿Qué segmento de material está creciendo más rápido?
Se proyecta que los compuestos sin plomo, especialmente las mezclas de polímero-tungsteno y polietileno borado, aumenten a una CAGR del 8,35% hasta 2031.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
Los programas oncológicos financiados por el gobierno en China e India, junto con las inversiones privadas en terapia de protones, están impulsando una CAGR proyectada del 7,23% en la región.
¿Cómo están impactando los blindajes impresos en 3D en la demanda?
La fabricación aditiva reduce el peso y la mano de obra de instalación, disminuyendo los costes de remodelación hasta en un 25% y acelerando la adopción en mercados sensibles al coste.
¿Cuál es la principal restricción para los nuevos proyectos de blindaje?
El elevado gasto de capital, con búnkeres que cuestan entre USD 1,5 y 3 millones y centros de protones que superan los USD 100 millones, sigue siendo la principal barrera.
¿Qué segmento de usuario final se está expandiendo más rápidamente?
Los centros de cirugía ambulatoria, impulsados por sistemas compactos de radioterapia intraoperatoria, están avanzando a una CAGR del 9,84% hasta 2031.
Última actualización de la página el:



