
Taille et part du marché des services gérés d'optimisation énergétique des lieux de travail
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.96 Milliards de dollars |
| Taille du Marché (2032) | 1.79 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.27 % |
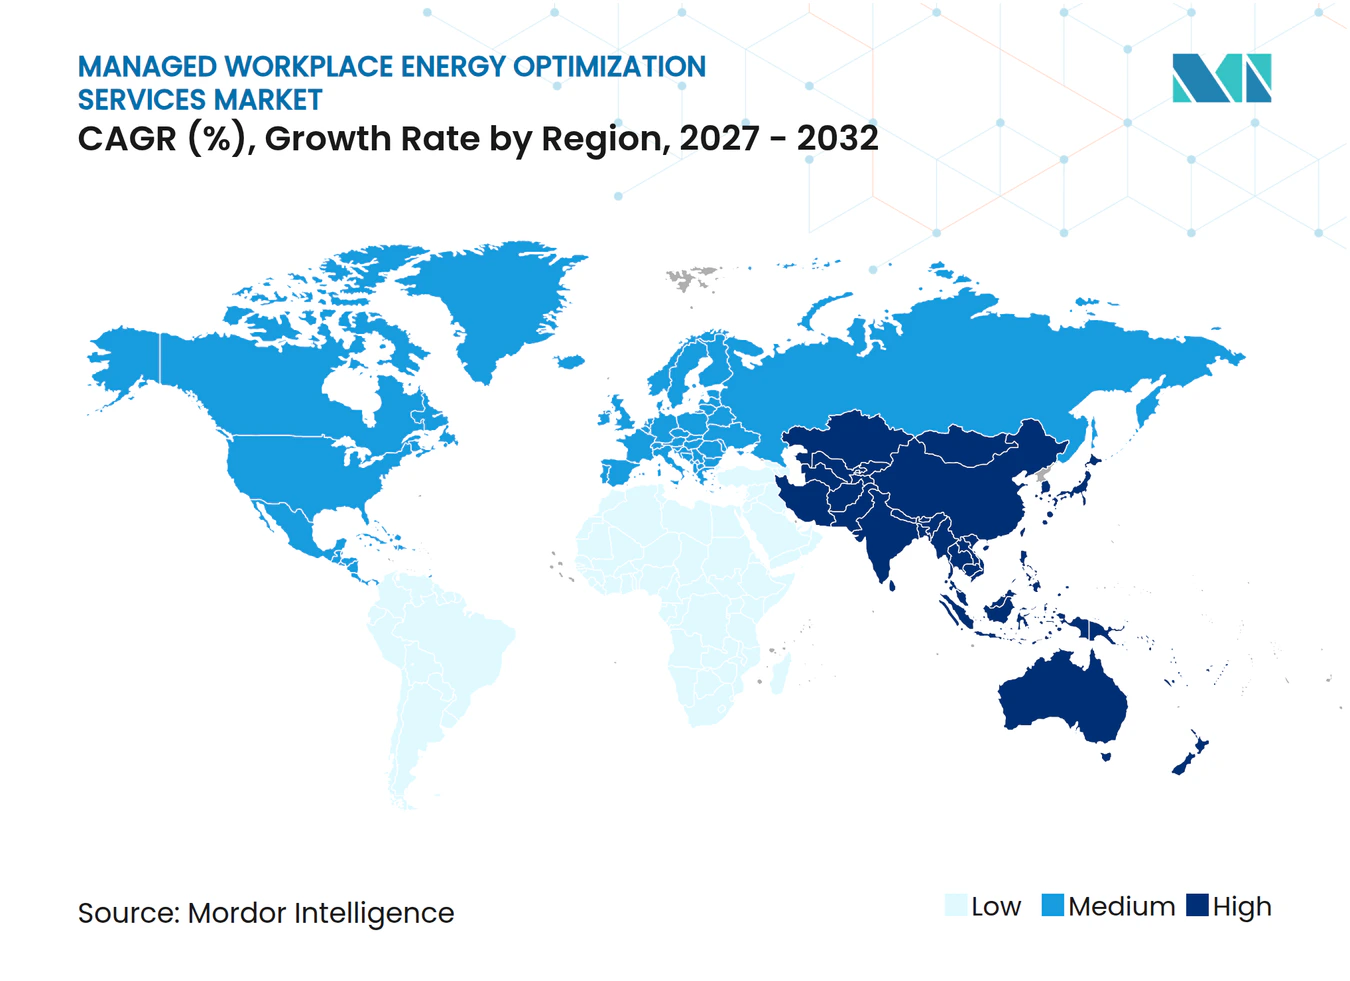
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés d'optimisation énergétique des lieux de travail par Mordor Intelligence
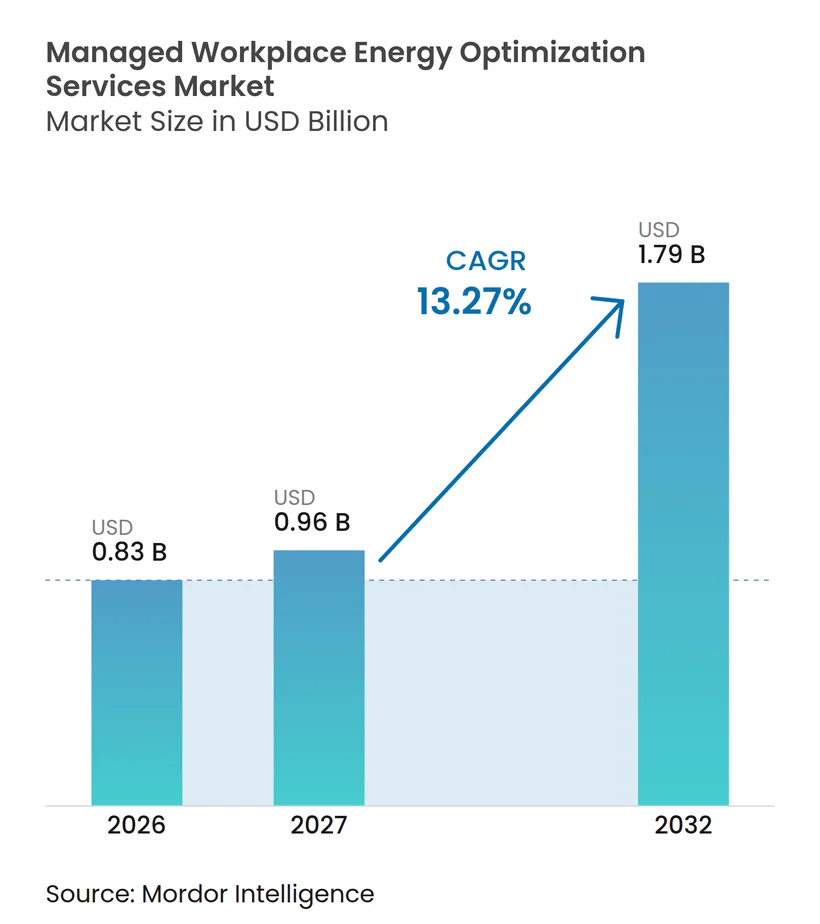
La taille du marché des services gérés d'optimisation énergétique des lieux de travail est projetée à 0,83 milliard USD en 2026, 0,96 milliard USD en 2027, et devrait atteindre 1,79 milliard USD d'ici 2032, avec un CAGR de 13,27 % de 2027 à 2032. Les réglementations sur la performance des bâtiments font du reporting énergétique et de la réduction des émissions une activité d'exploitation obligatoire pour de nombreux propriétaires de biens commerciaux. Cela accroît la demande sur le marché des services gérés d'optimisation énergétique des lieux de travail pour des prestataires capables de connecter les systèmes de bâtiments, de mesurer les résultats et de soutenir la conformité sur plusieurs sites. La pression sur les coûts oriente également l'intérêt des clients vers des contrats liant le paiement aux économies d'énergie vérifiées. Les contrôles pilotés par logiciel deviennent plus importants car ils peuvent améliorer les systèmes de bâtiments existants sans remplacement complet des équipements. Le marché des services gérés d'optimisation énergétique des lieux de travail bénéficie également d'une utilisation plus large des programmes de flexibilité du réseau, qui peuvent transformer les charges de bâtiments contrôlables en source de revenus.
Principaux enseignements du rapport
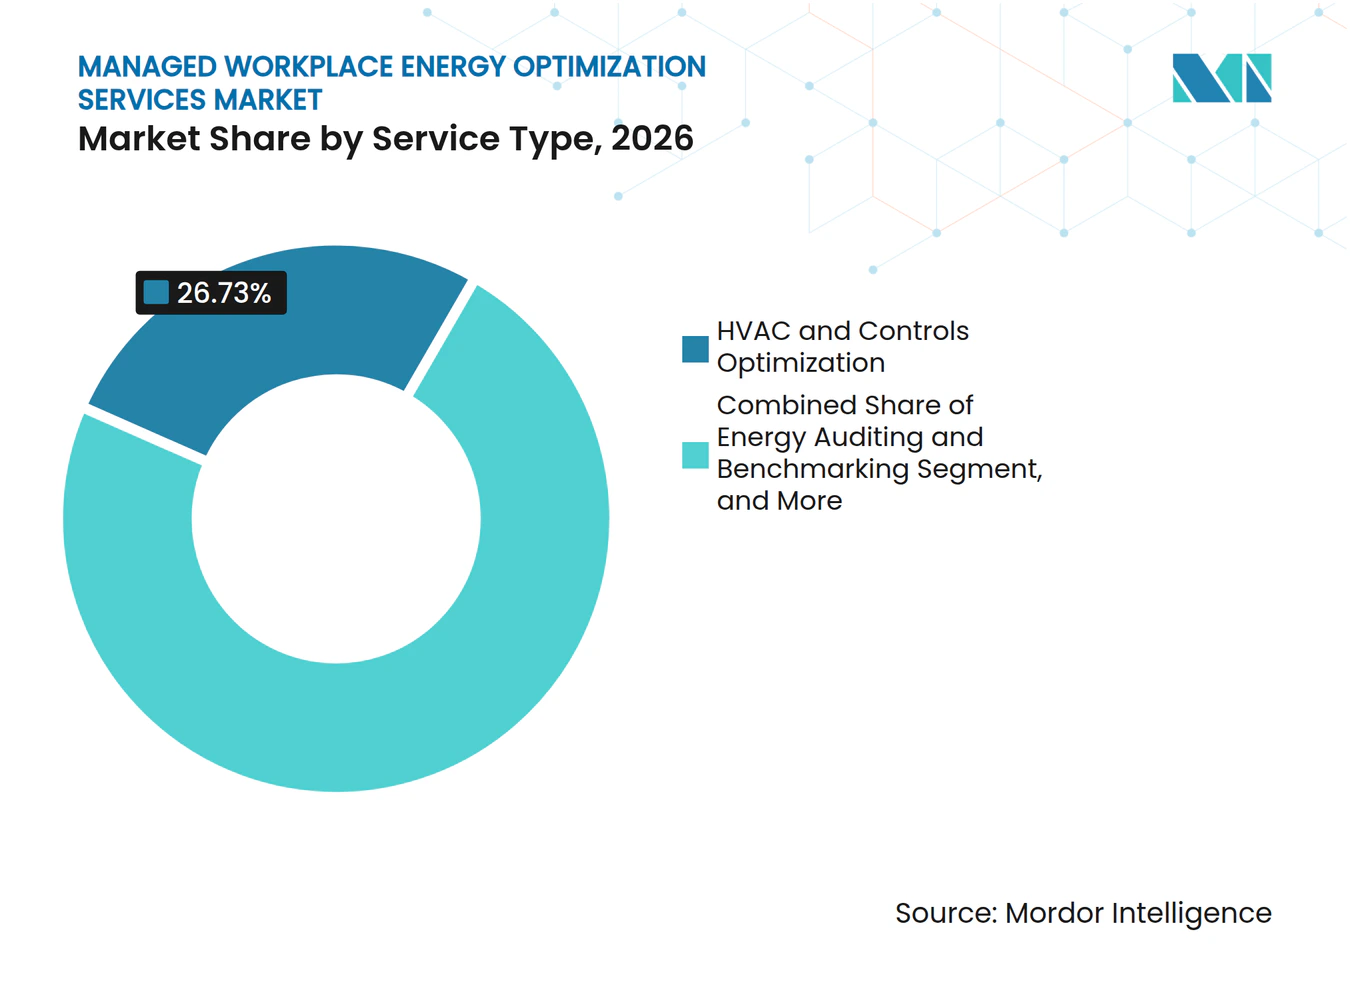
- Par type de service, l'optimisation CVC et des contrôles a représenté 26,73 % des revenus du marché des services gérés d'optimisation énergétique des lieux de travail en 2026, tandis que l'optimisation des énergies renouvelables et du stockage devrait progresser à un CAGR de 15,91 % jusqu'en 2032.
- Par modèle de déploiement, les services gérés en nuage ont représenté 72,51 % des revenus en 2026, tandis que les services gérés hybrides devraient progresser à un CAGR de 14,63 % jusqu'en 2032.
- Par type d'installation de travail, les bureaux d'entreprise ont représenté 32,97 % des revenus du marché des services gérés d'optimisation énergétique des lieux de travail en 2026, tandis que les établissements de santé devraient progresser à un CAGR de 14,86 % jusqu'en 2032.
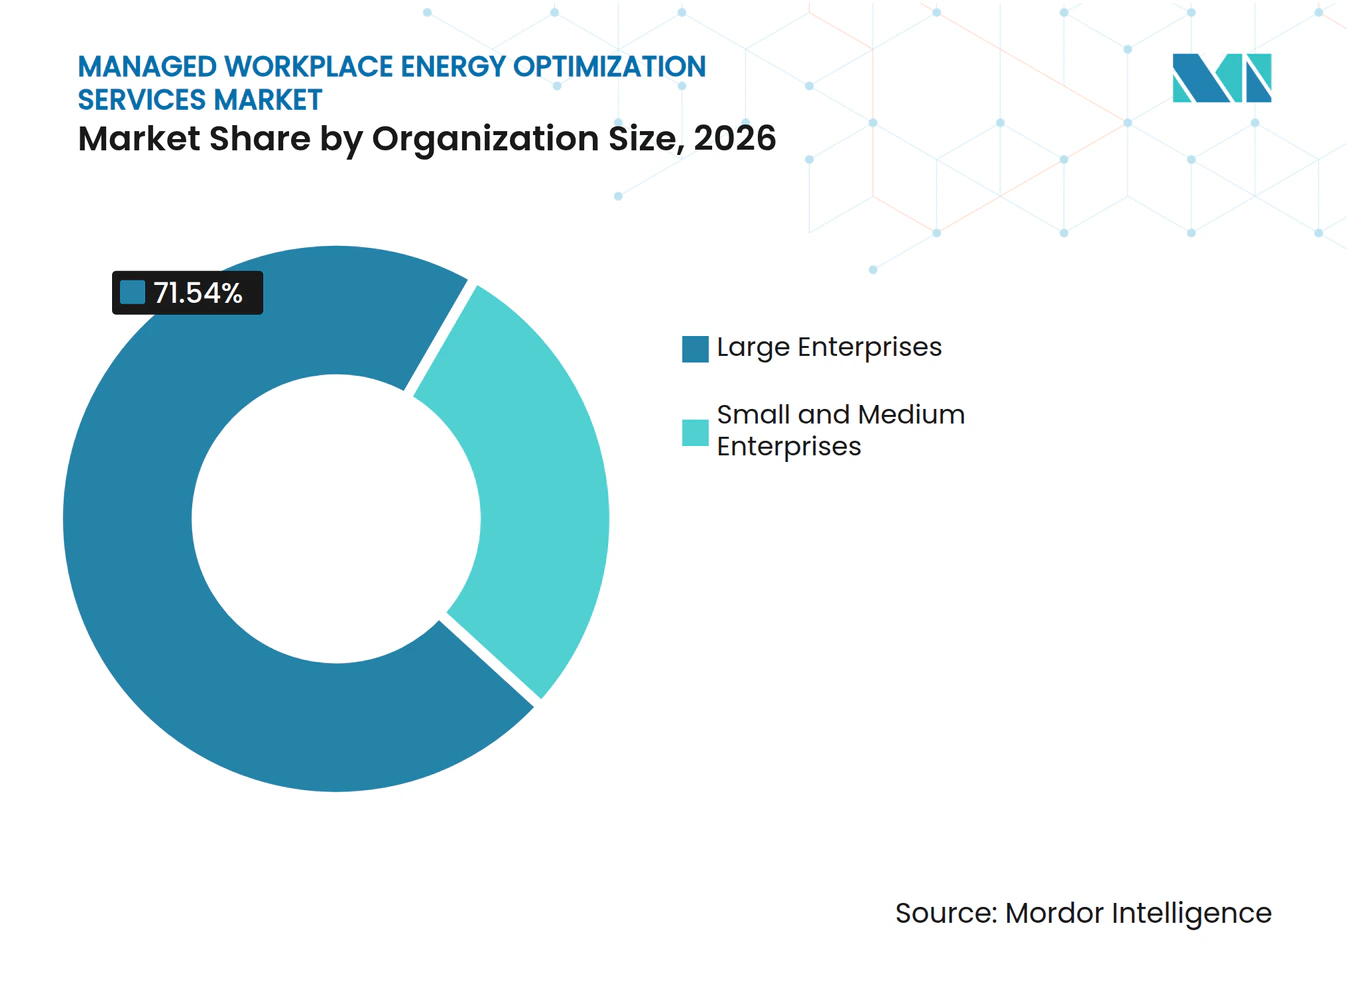
- Par taille d'organisation, les grandes entreprises ont représenté 71,54 % des revenus en 2026, tandis que les PME devraient progresser à un CAGR de 16,24 % jusqu'en 2032.
- Par secteur d'utilisation final, les technologies de l'information et les télécommunications ont représenté 29,86 % des revenus en 2026, tandis que le secteur de la santé et des sciences de la vie devrait progresser à un CAGR de 14,37 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a représenté 38,64 % des revenus du marché des services gérés d'optimisation énergétique des lieux de travail en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 15,82 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL D'IMPACT |
|---|---|---|---|
| Normes de performance des bâtiments et divulgation des émissions de carbone | +3.2% | Amérique du Nord et Europe, avec des répercussions en Asie-Pacifique et au Moyen-Orient via la conformité des locataires multinationaux | Court terme (≤ 2 ans) |
| Réduction mesurable des coûts d'exploitation | +2.8% | Mondial, avec une demande plus forte en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Détection des défauts assistée par l'IA et contrôle prédictif des bâtiments | +2.5% | Mondial, avec une adoption plus rapide en Amérique du Nord, en Allemagne, au Japon et en Australie | Moyen terme (2-4 ans) |
| Variabilité d'occupation liée au travail hybride et optimisation au niveau des zones | +1.8% | Amérique du Nord et Europe, en expansion vers les zones métropolitaines d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Flexibilité du réseau et monétisation de la réponse à la demande | +1.4% | Amérique du Nord, Europe et Australie | Moyen terme (2-4 ans) |
| Prestation de services et réduction des barrières en capital initial | +1.1% | Mondial, avec une forte pertinence dans les marchés d'Asie-Pacifique et d'Amérique du Sud à forte densité de PME | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Normes de performance des bâtiments et exigences de divulgation des émissions de carbone
Les normes de performance des bâtiments constituent un déclencheur d'achat direct sur le marché des services gérés d'optimisation énergétique des lieux de travail, car elles font de la réduction énergétique une obligation légale assortie de conséquences financières. New York a entamé la première année de conformité à la Loi locale 97 en 2026 pour les bâtiments de plus de 25 000 pieds carrés, tandis que Boston, Cambridge et Washington, D.C., ont également atteint des jalons de conformité actifs. La directive européenne sur la performance énergétique des bâtiments a continué de progresser dans sa mise en œuvre nationale en 2025 et 2026, renforçant le besoin de suivi des performances en matière d'émissions dans les propriétés non résidentielles. Les propriétaires ont souvent besoin d'un soutien extérieur pour la mesure, la vérification et le reporting, car les équipes internes de gestion des installations peuvent ne pas disposer des systèmes ou des capacités spécialisées requises. La vérification par des tiers peut créer des relations de service plus durables, car le prestataire gère déjà les connexions de données et l'historique des rapports. Cela renforce la demande sur le marché des services gérés d'optimisation énergétique des lieux de travail. La norme ASHRAE 90.1 et le gestionnaire de portefeuille ENERGY STAR restent des outils de reporting importants pour les programmes de benchmarking des bâtiments.
Demande croissante de réduction mesurable des coûts d'exploitation
Le marché des services gérés d'optimisation énergétique des lieux de travail est porté par des clients recherchant des économies documentées par rapport à une base d'exploitation claire. L'Agence internationale de l'énergie a indiqué en 2025 que les petites entreprises avaient réalisé des économies moyennes de 12 % grâce à des mesures d'efficacité énergétique, contre près de 20 % pour les grandes entreprises.[1] Cet écart reflète un accès inégal aux outils de surveillance, aux capacités de diagnostic et aux gestionnaires d'énergie dédiés. Les contrats de service basés sur les résultats peuvent réduire le besoin de capital initial du client, car le prestataire assume une partie du risque de performance. Le projet pilote de ComEd en 2025 a montré que les systèmes de gestion de l'énergie en nuage peuvent générer des économies significatives pour les petites et moyennes entreprises, y compris les installations de moins de 100 000 pieds carrés. Cette adéquation économique plus large soutient le CAGR projeté de 16,24 % pour les PME jusqu'en 2032.
Détection des défauts assistée par l'IA et contrôle prédictif des bâtiments
La détection des défauts basée sur l'IA renforce le marché des services gérés d'optimisation énergétique des lieux de travail en identifiant les gaspillages et les défaillances de contrôle plus tôt. Des recherches évaluées par des pairs publiées en 2025 et 2026 ont révélé que les approches d'apprentissage automatique peuvent soutenir un diagnostic précis des défauts et une maintenance prédictive dans les systèmes de gestion des bâtiments. Schneider Electric a indiqué en 2025 que les contrôles basés sur l'occupation au 150 Holborn à Londres ont réduit la consommation d'énergie et les émissions de carbone des salles de réunion de 22 %. Les salles sont restées en état de veille pendant 76 % des heures ouvrables, ce qui illustre le coût de l'exploitation d'espaces inutilisés. Une revue de 2025 a également constaté que les approches d'IA peuvent améliorer la gestion des ressources dans les bâtiments intelligents lorsqu'elles sont combinées à des pratiques solides en matière de données et de contrôle. Johnson Controls a lancé OpenBlue Energy and Comfort Intelligence en août 2026 et a signalé une réduction de près de 10 % de la consommation d'énergie côté air dans les installations DATEV sans plaintes de confort.
Variabilité d'occupation liée au travail hybride permettant une optimisation au niveau des zones
Les horaires hybrides ont rendu les plans d'exploitation fixes des bâtiments moins efficaces, augmentant la demande d'ajustement continu sur le marché des services gérés d'optimisation énergétique des lieux de travail. L'occupation peut varier de 30 % à 70 % selon les zones et les jours dans un même immeuble de bureaux. Des recherches présentées en 2025, utilisant des données du bureau de Montréal, ont révélé que les modèles de fusion de capteurs ont atteint une précision de prédiction d'occupation au niveau des zones et des scores F1 supérieurs à 80 %. Cela peut aider les opérateurs à éviter de conditionner des salles inutilisées. Un essai sur le terrain en Californie en 2025 a également validé les réductions d'énergie issues du contrôle CVC à micro-zones adaptatif à l'occupation. À mesure que les variations d'occupation deviennent routinières, la remise en service ponctuelle est moins efficace pour répondre aux conditions d'exploitation actuelles.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL D'IMPACT |
|---|---|---|---|
| Fragmentation des données de bâtiments et lacunes d'interopérabilité | -2.1% | Mondial, en particulier dans les propriétés commerciales à forte présence de systèmes anciens en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Exposition à la cybersécurité et à la confidentialité dans les systèmes IT/OT | -1.6% | Mondial, avec une exposition plus élevée dans les secteurs de la santé, du gouvernement et des campus multi-locataires | Moyen terme (2-4 ans) |
| Incitations partagées entre propriétaires, locataires et gestionnaires d'installations | -0.9% | Europe, Amérique du Nord multi-locataires et coentreprises immobilières commerciales en Asie-Pacifique | Moyen terme (2-4 ans) |
| Disponibilité limitée de talents en optimisation énergétique et en contrôles | -0.7% | Mondial, avec une pression plus forte dans les marchés émergents d'Asie-Pacifique et les villes de niveau 2 | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation des données de bâtiments et lacunes d'interopérabilité
La fragmentation des données constitue une contrainte pratique sur le marché des services gérés d'optimisation énergétique des lieux de travail, car l'optimisation dépend d'informations fiables provenant de plusieurs systèmes de bâtiments. De nombreuses propriétés commerciales utilisent des équipements de différents fournisseurs et des protocoles tels que BACnet, Modbus, IEC 61850, Zigbee et des réseaux propriétaires. Ces systèmes manquent souvent d'un modèle sémantique commun, ce qui rend plus difficile la consolidation des données pour une analyse à l'échelle du portefeuille. Le rapport final de l'Annexe 81 de l'AIE EBC a identifié l'interopérabilité comme un obstacle fréquemment cité à la numérisation des bâtiments en 2025.[2] Les prestataires capables de normaliser des ensembles de données mixtes peuvent s'assurer un rôle plus solide dans le modèle d'exploitation à long terme d'un client. Cette capacité peut différencier les fournisseurs sur le marché des services gérés d'optimisation énergétique des lieux de travail. BACnet Secure Connect et Brick Schema peuvent contribuer à résoudre ce problème, mais une adoption généralisée dans les bâtiments existants prendra du temps.
Exposition à la cybersécurité et à la confidentialité dans les systèmes IT/OT
La connexion des contrôles de bâtiments avec les réseaux d'entreprise et les outils en nuage élargit le risque cybernétique pour le marché des services gérés d'optimisation énergétique des lieux de travail. Une compromission des contrôles CVC ou d'éclairage peut affecter les opérations physiques ainsi que la sécurité de l'information. L'analyse de Claroty en 2025 portant sur plus de 467 000 systèmes de gestion de bâtiments a révélé que 75 % des organisations avaient des appareils affectés par des vulnérabilités exploitables connues et que 69 % avaient des appareils liés à des campagnes de rançongiciels confirmées. Le NIST a publié des orientations en matière de cybersécurité pour l'automatisation des bâtiments en août 2026 pour les propriétaires exploitant des systèmes CVC, d'éclairage, de contrôle d'accès et de gestion de l'énergie. La CISA a également publié des avis en 2025 et 2026 concernant les contrôleurs de Schneider Electric et Johnson Controls. Les prestataires doivent donc disposer de contrôles d'accès sécurisés, d'une surveillance et d'une séparation des réseaux pour être compétitifs dans les environnements réglementés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
l'optimisation CVC est en tête tandis que l'intégration des énergies renouvelables s'accélèreL'optimisation CVC et des contrôles a représenté 26,73 % de la part du marché des services gérés d'optimisation énergétique des lieux de travail en 2026. Le CVC a un effet direct sur la performance des bâtiments, car il représente plus de 50 % de la consommation d'énergie des bâtiments commerciaux dans le secteur commercial canadien.[3] Le segment bénéficie d'outils de détection des défauts matures et d'une utilisation généralisée dans les bureaux, les établissements de santé, le commerce de détail et les campus. Ses services comprennent le réglage des contrôles, les diagnostics automatisés, la planification et la surveillance continue des performances. Les clients peuvent utiliser ces services pour traiter le confort, la maintenance et la performance énergétique dans un seul programme d'exploitation. L'audit et le benchmarking énergétiques, la surveillance et l'analyse énergétiques, l'optimisation de l'éclairage et des charges branchées, la gestion de la réponse à la demande et des charges, ainsi que la mesure, la vérification et le reporting répondent à des besoins clients distincts. La mesure, la vérification et le reporting revêtent une importance accrue là où les réglementations exigent des divulgations validées ou un examen par des tiers.
L'optimisation des énergies renouvelables et du stockage devrait progresser à un CAGR de 15,91 % jusqu'en 2032. Cette partie du marché des services gérés d'optimisation énergétique des lieux de travail soutient les clients qui combinent des systèmes photovoltaïques solaires, du stockage par batteries, des charges contrôlables et la réponse à la demande dans le cadre d'un seul contrat de service. Une étude d'Applied Energy de 2025 a révélé qu'un système de bâtiment commercial utilisant des panneaux solaires en silicium monocristallin et un stockage au phosphate de fer lithié couvrait 46 % de la demande énergétique annuelle et avait une période de retour sur investissement de 5,5 ans. L'attrait vient de la coordination de la production sur site avec la demande du bâtiment et les signaux du marché. Carrier a lancé Abound Advisory and Managed Services en mai 2025, offrant un support expert à distance 24h/24 et 7j/7 pour les portefeuilles multi-sites. EnergyCAP a lancé Insights, propulsé par Watts AI, en septembre 2026 pour prioriser les actions à fort impact dans les portefeuilles multi-sites.



Par modèle de déploiement :
le nuage est en tête tandis que le modèle hybride soutient les environnements sensiblesLes services gérés en nuage ont représenté 72,51 % des revenus en 2026, ce qui en fait le modèle occupant la plus grande position sur le marché des services gérés d'optimisation énergétique des lieux de travail. Les plateformes en nuage permettent la supervision à distance de plusieurs installations et peuvent recevoir des mises à jour logicielles régulières sans modifications majeures de l'infrastructure locale. Elles réduisent également le besoin pour chaque site de maintenir des ressources spécialisées en technologies de l'information. Iris Ohyama a lancé le service de gestion de l'énergie en nuage ENEverse au Japon en 2025 pour la surveillance et le contrôle à distance du CVC et de l'éclairage LED dans les installations. Ce type de service par abonnement peut étendre les outils de gestion de l'énergie aux opérateurs de taille moyenne. Le déploiement en nuage est particulièrement utile lorsque les gestionnaires de portefeuille ont besoin d'une vue commune de la consommation d'énergie, des alertes et du reporting de performance.
Les services gérés hybrides devraient progresser à un CAGR de 14,63 % jusqu'en 2032. Le modèle maintient le traitement du contrôle en temps réel à proximité du bâtiment tout en utilisant des outils en nuage pour l'analyse, le reporting et la gestion du portefeuille. Cette approche est pertinente pour les hôpitaux, les laboratoires pharmaceutiques, les centres de données financiers et d'autres environnements où la latence et le traitement des données nécessitent un contrôle accru. Des recherches publiées dans Energy Informatics en 2026 ont décrit la valeur des approches hybrides pour les tâches de gestion des bâtiments sensibles à la latence. Les services gérés sur site restent pertinents pour les installations gouvernementales et autres installations hautement sécurisées soumises à des exigences strictes de résidence des données. Siemens a présenté Desigo CC V9 et les applications Building X en 2026 avec une mise en réseau BACnet/SC sécurisée et des capacités hybrides nuage-périphérie.
Par type d'installation de travail :
les bureaux d'entreprise sont en tête tandis que la santé se développe plus rapidementLes bureaux d'entreprise ont représenté 32,97 % des revenus en 2026, le type d'installation de travail le plus important sur le marché des services gérés d'optimisation énergétique des lieux de travail. Les portefeuilles de bureaux sont soumis à des réglementations de performance des bâtiments dans plusieurs grandes villes et disposent souvent d'installations de systèmes de gestion des bâtiments établies. Les contrôles CVC et d'occupation sont également plus faciles à déployer dans des espaces ouverts avec des schémas quotidiens récurrents. Au sein du marché des services gérés d'optimisation énergétique des lieux de travail, les propriétaires de portefeuilles peuvent utiliser les services gérés pour standardiser le reporting sur plusieurs propriétés. Le segment bénéficie de contrats à long terme qui s'alignent sur la façon dont les propriétaires de biens immobiliers commerciaux gèrent leurs actifs. Les espaces de coworking et les espaces de travail flexibles représentent une opportunité connexe, car les besoins fluctuants des locataires et des horaires nécessitent des changements opérationnels plus fréquents. Les campus commerciaux ont également besoin d'une gestion coordonnée entre des bâtiments avec des charges et des équipements différents.
Les établissements de santé devraient progresser à un CAGR de 14,86 % jusqu'en 2032. Leurs besoins énergétiques sont élevés car les services essentiels et les contrôles environnementaux fonctionnent en permanence. Les systèmes de santé équilibrent également les programmes énergétiques avec la sécurité des patients, le contrôle des infections et les besoins de résilience. OSF HealthCare a obtenu la certification de soins de santé durables de la Joint Commission en 2025, démontrant le rôle accru des pratiques formelles de durabilité dans le secteur. Les coûts énergétiques représentent 2 % à 3 % des dépenses d'exploitation des organisations de santé, ce qui peut représenter un coût annuel significatif pour les grands systèmes. Les bâtiments gouvernementaux et du secteur public bénéficient également de programmes de contrats de performance énergétique. Le Corps des ingénieurs de l'armée américaine a attribué un contrat MATOC IV de performance en économies d'énergie de 3 milliards USD en juin 2025 à 18 sociétés de services énergétiques pour la modernisation du Département de la Défense.
Par taille d'organisation :
les grandes entreprises ancrent les revenus tandis que les PME élargissent l'accèsLes grandes entreprises ont représenté 71,54 % des revenus en 2026, reflétant leurs vastes portefeuilles immobiliers et leurs dépenses établies en matière de reporting sur la durabilité. Au sein du marché des services gérés d'optimisation énergétique des lieux de travail, cette concentration en fait une base de revenus importante. Les grands clients ont souvent besoin d'une gestion centralisée de leurs bureaux, centres de données, usines et campus. Ils disposent également des ressources nécessaires pour intégrer les données énergétiques aux systèmes de reporting d'entreprise. Leurs décisions d'achat peuvent soutenir des contrats plus longs combinant logiciels, contrôles, maintenance et vérification. Ce groupe de clients devrait rester important à court terme car il gère une part substantielle de l'immobilier commercial multi-sites. Il constitue également un premier marché pratique pour les services d'optimisation avancés nécessitant une intégration des données.
Les PME devraient progresser à un CAGR de 16,24 % jusqu'en 2032, le taux le plus élevé parmi les catégories de segments rapportées. L'Agence internationale de l'énergie a constaté que 40 % à 80 % des PME n'ont pas pu mettre en œuvre une amélioration donnée de l'efficacité énergétique dans ses recherches commerciales de 2025. La tarification par abonnement et les contrats liés aux économies peuvent réduire les barrières de coût et d'expertise qui limitaient auparavant l'adoption. Le projet pilote de ComEd en 2025 a confirmé la valeur pratique des systèmes en nuage pour les petites installations commerciales. Cela offre aux prestataires un moyen de servir des clients qui ne disposent pas d'équipes énergétiques dédiées. Cela encourage également des services standardisés pouvant être déployés sur de nombreux sites plus petits. Le secteur des services gérés d'optimisation énergétique des lieux de travail devient donc plus accessible au-delà de son orientation historique vers les grands portefeuilles.

Par secteur d'utilisation final :
les technologies de l'information et les télécommunications ancrent la demande tandis que la santé et les sciences de la vie mènent la croissanceLes technologies de l'information et les télécommunications ont représenté 29,86 % des revenus en 2026, la plus grande position d'utilisation final sur le marché des services gérés d'optimisation énergétique des lieux de travail. Les campus technologiques et les centres de données ont une haute densité énergétique et des exigences de disponibilité élevées. Ces utilisateurs ont également tendance à disposer de réseaux de capteurs étendus, de systèmes de gestion des bâtiments établis et d'équipes de gestion des installations expérimentées. Cela rend l'intégration technique plus réalisable que dans les types de propriétés moins préparés numériquement. Les exigences de reporting d'entreprise ajoutent une pression supplémentaire pour suivre la performance énergétique à un niveau détaillé. Le secteur utilise des cadres de reporting reconnus tels que la Global Reporting Initiative et le CDP. Ces facteurs font de l'optimisation continue une partie pratique de la gestion opérationnelle plutôt qu'un projet ponctuel.
Le secteur de la santé et des sciences de la vie devrait progresser à un CAGR de 14,37 % jusqu'en 2032. Le segment nécessite une ventilation, une température et un contrôle environnemental fiables en permanence. La gestion de l'énergie doit donc fonctionner en parallèle avec la sécurité des patients, l'intégrité de la recherche et la résilience des installations. Les opérateurs de bâtiments peuvent utiliser des services gérés pour identifier des améliorations sans compromettre les conditions d'exploitation essentielles. La banque, les services financiers et l'assurance présentent également une demande car les environnements de trading et les centres de données ont des besoins énergétiques substantiels. Les clients du gouvernement et du secteur public bénéficient de programmes de contrats de performance et de reporting obligatoires. La fabrication industrielle, le commerce de détail et le commerce électronique, et d'autres secteurs verticaux ajoutent du volume au marché grâce à leurs profils de charge distincts. Les chaînes de commerce de détail sont de plus en plus adaptées aux services gérés car les plateformes partagées peuvent soutenir un déploiement cohérent sur plusieurs sites.
Analyse géographique
Marché des Services Gérés d'Optimisation Énergétique des Espaces de Travail en Amérique du Nord
L'Amérique du Nord détenait 38,64 % des revenus en 2026, la plus grande part de marché régionale des services gérés d'optimisation énergétique des espaces de travail. La région dispose de règles actives en matière de performance des bâtiments à New York, Boston, Cambridge, Denver, Washington D.C. et dans l'État de Washington. Les États-Unis disposent également d'une structure bien développée de contrats de performance énergétique. Le contrat du Département de la Défense d'une valeur de 3 milliards USD attribué en 2025 soutient la modernisation par le biais d'améliorations financées par des tiers. Le Canada contribue par des activités d'étalonnage énergétique et de notation des bâtiments, tandis que le Mexique reste un marché à un stade plus précoce avec un développement commercial et industriel croissant.
Marché des Services Gérés d'Optimisation Énergétique des Espaces de Travail en Europe et en Amérique du Sud
L'Europe est la deuxième région en importance sur le marché des services gérés d'optimisation énergétique des espaces de travail. Le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne sont des marchés clés, car les réglementations et les besoins de modernisation immobilière y sont bien établis. La Directive sur la performance énergétique des bâtiments fixe une orientation politique vers des bâtiments neufs à émissions nulles d'ici 2030 et la rénovation des bâtiments les moins performants. Les grands consommateurs industriels d'énergie en Allemagne sont également soumis à des exigences formelles en matière de gestion de l'énergie. Siemens et COIMA ont rapporté que le projet Pirelli 35 à Milan a permis de réduire la consommation d'énergie de 60 % et d'éviter l'émission de 2 000 tonnes métriques de CO₂e par an. L'Amérique du Sud est à un stade plus précoce, avec une demande concentrée sur les campus commerciaux modernes, les locataires multinationaux et les bâtiments gouvernementaux au Brésil, en Argentine, en Colombie et dans d'autres grands marchés urbains.
Marché des Services Gérés d'Optimisation Énergétique des Espaces de Travail en Asie-Pacifique et au Moyen-Orient
L'Asie-Pacifique devrait se développer à un CAGR de 15,82 % jusqu'en 2032, ce qui en fait le marché régional à la croissance la plus rapide. L'expansion du réseau électrique intelligent en Chine et les codes de performance énergétique des bâtiments soutiennent une base plus large pour les services de gestion de l'énergie commerciale. Les normes Top Runner du Japon et les subventions aux systèmes de gestion de l'énergie attirent davantage d'opérateurs de taille intermédiaire vers des services formels. L'expansion du Bureau de l'efficacité énergétique en Inde et la loi modificative sur la conservation de l'énergie étendent les exigences d'audit et de reporting à un plus grand nombre de bâtiments commerciaux. Le cadre NABERS de l'Australie soutient la responsabilité en matière de performance et les travaux récurrents de gestion de l'énergie. Le Moyen-Orient progresse également, ENGIE Solutions ayant déployé sa plateforme Smart O&M au centre commercial B1 à Dubaï en 2026, et Schneider Electric ayant accepté de déployer sa plateforme dans 26 magasins Brands For Less aux Émirats arabes unis.
Paysage concurrentiel
Concentration du Marché
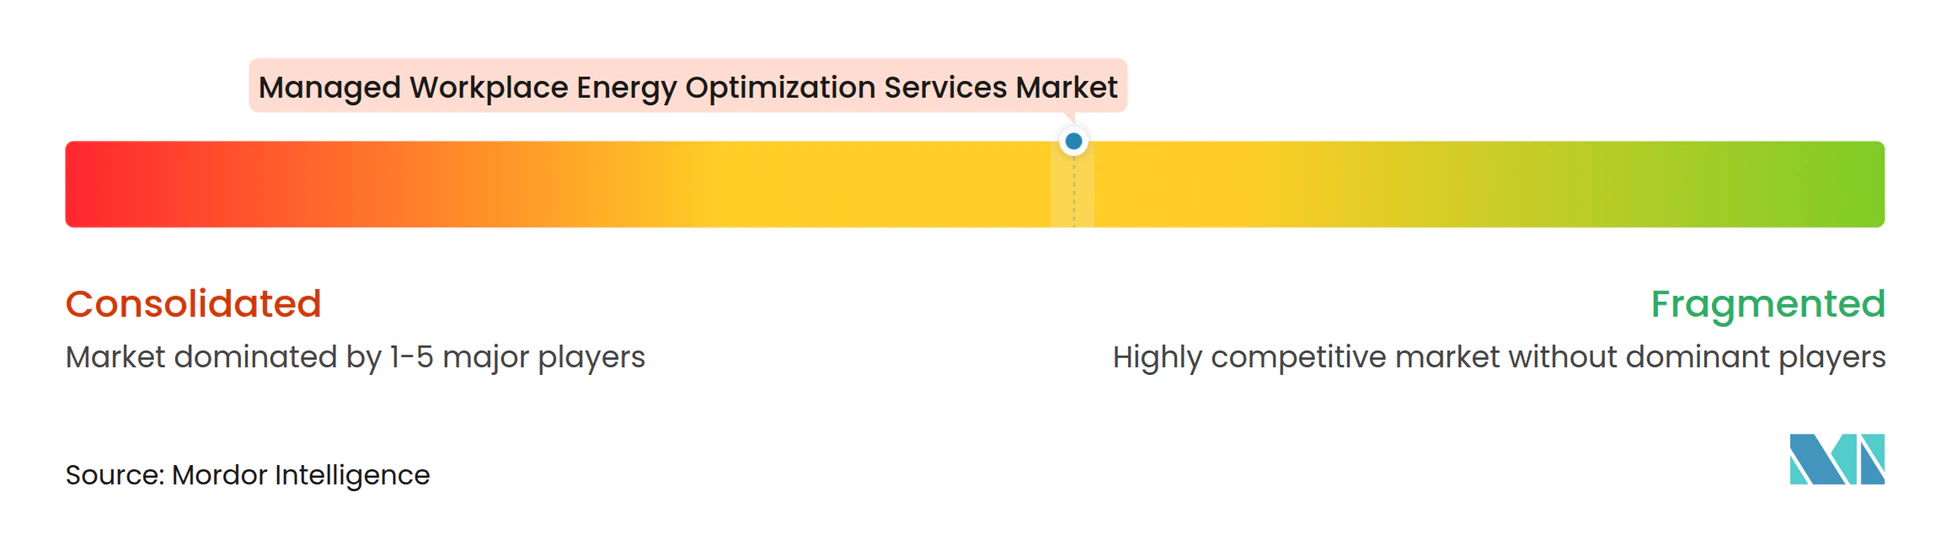
Le marché des services gérés d'optimisation énergétique des lieux de travail est modérément fragmenté, avec de grands fournisseurs de technologies du bâtiment en concurrence aux côtés de sociétés de services énergétiques et de fournisseurs de logiciels spécialisés. Schneider Electric, Siemens, Johnson Controls et Honeywell ont des positions établies dans l'automatisation des bâtiments. Ameresco, ENGIE et Centrica Business Solutions se font concurrence par le biais de services énergétiques basés sur la performance. BrainBox AI, EnergyCAP et GridPoint représentent les acteurs axés sur les logiciels et l'IA. Les principaux fournisseurs construisent des plateformes plus larges combinant CVC, éclairage, alimentation et réponse à la demande dans un seul environnement d'exploitation. Schneider Electric a lancé EcoStruxure Foresight Operation en novembre 2025 pour unifier les systèmes d'énergie, d'alimentation et de bâtiment dans une plateforme propulsée par l'IA. La société a déclaré que la plateforme peut réduire le temps de flux de travail d'ingénierie jusqu'à 40 %.
Les contrats de performance restent une approche concurrentielle importante car ils peuvent supprimer les exigences de capital initial pour les clients. Les conditions concurrentielles sur le marché des services gérés d'optimisation énergétique des lieux de travail favorisent les prestataires capables de documenter les économies et de gérer des portefeuilles complexes. Ameresco a obtenu un projet d'infrastructure énergétique de 197 millions USD avec le Laboratoire de recherche navale américain en octobre 2025 et a projeté plus de 362 millions USD d'économies sur 21 ans. Johnson Controls a rapporté en 2025 qu'un client composite OpenBlue pourrait atteindre jusqu'à 155 % de retour sur investissement sur 3 ans. Ces offres orientent les décisions des clients vers des résultats d'exploitation mesurés. Les prestataires se concentrent également sur le segment des PME, les chaînes de commerce de détail et les campus de santé où des services standardisés peuvent être répétés sur plusieurs sites. Les capacités en matière de cybersécurité et de conformité deviennent plus importantes à mesure que les systèmes de contrôle des bâtiments se connectent aux réseaux d'entreprise.
La réponse à la demande crée une autre voie de différenciation sur le marché des services gérés d'optimisation énergétique des lieux de travail. Voltus et Nantum AI ont annoncé une intégration API en septembre 2025 permettant aux bâtiments commerciaux de participer aux marchés de services auxiliaires à travers PJM, NYISO, ISO-NE et ERCOT. Le système de gestion des bâtiments en nuage de BrainBox AI avait été déployé dans plus de 2 000 bâtiments dans le monde en février 2025 et était conçu pour fonctionner avec les principales marques d'automatisation des bâtiments. Cela réduit le besoin de remplacer le matériel existant avant d'adopter des contrôles avancés. ISO 50001, ASHRAE 90.1 et les exigences de vérification européennes élèvent le standard de documentation pour les prestataires. Les fournisseurs établis ont un avantage lorsque les clients ont besoin d'une conformité documentée, d'une sécurité intégrée et d'un historique de livraison.
Leaders du secteur des services gérés d'optimisation énergétique des lieux de travail
-
Schneider Electric SE
-
Siemens AG
-
Johnson Controls International plc
-
Honeywell International Inc.
-
CBRE Group, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés d'Optimisation Énergétique des Espaces de Travail Entreprises couvertes dans ce rapport
- Schneider Electric SE
- Siemens AG
- Johnson Controls International plc
- Honeywell International Inc.
- CBRE Group, Inc.
- Ameresco, Inc.
- ENGIE SA
- Veolia Environnement S.A.
- Cushman & Wakefield plc
- JLL
- Trane Technologies plc
- Carrier Global Corporation
- ABB Ltd.
- Ecolab Inc.
- Centrica Business Solutions
- Enel X S.r.l.
- GridPoint, Inc.
- BrainBox AI Inc.
- Spacewell International NV
- EnergyCAP, LLC
Développements industriels récents dans Marché des Services Gérés d'Optimisation Énergétique des Espaces de Travail
- Octobre 2026 : L'Agence pour la cybersécurité et la sécurité des infrastructures a publié l'avis ICSA-26-274-05 pour les contrôleurs Johnson Controls EasyIO Neo Series EC et CW, divulguant une vulnérabilité de transmission d'identifiants en clair, CVE-2026-64893, dans des contrôleurs utilisés pour le CVC, l'éclairage et la gestion de l'énergie dans les bâtiments commerciaux. L'avis met en évidence le défi systémique de cybersécurité IT/OT auquel font face les prestataires de services gérés qui intègrent l'automatisation des bâtiments aux réseaux d'entreprise.
- Août 2026 : Le NIST a publié une infographie et des orientations sur la cybersécurité des systèmes d'automatisation et de contrôle des bâtiments le 19 août 2026, fournissant aux propriétaires de systèmes OT des étapes de sécurité concrètes pour la gestion des systèmes de contrôle CVC, d'éclairage, de contrôle d'accès et de gestion de l'énergie, répondant directement au taux de vulnérabilité de 75 % constaté dans les systèmes de gestion des bâtiments commerciaux par l'analyse de Claroty en 2025.
- Août 2026 : Johnson Controls a dévoilé des extensions de la plateforme OpenBlue propulsée par l'IA le 5 août 2026, introduisant Energy and Comfort Intelligence propulsé par Nantum AI, qui a réduit la consommation d'énergie côté air de près de 10 % dans les installations de DATEV, des capacités d'IA agentique via OBI, et une architecture native IA qui réduit le temps d'intégration et de mise en œuvre jusqu'à 95 %, ciblant les déploiements complexes multi-sites.
- Juin 2026 : Leap et Verantum ont annoncé un partenariat stratégique le 2 juin 2026 pour intégrer des capacités de centrale électrique virtuelle à la plateforme de gestion CVC, de réfrigération et d'éclairage de Verantum dans les portefeuilles commerciaux de détail, notamment Dollar Tree en Californie, à New York, au Texas et dans d'autres grands territoires de réseau, commercialisant les revenus de réponse à la demande pour les locataires commerciaux multi-sites.
Portée du rapport mondial sur le marché des services gérés d'optimisation énergétique des lieux de travail
Le marché des services gérés d'optimisation énergétique des lieux de travail aide les organisations à surveiller, analyser et réduire la consommation d'énergie dans les bureaux, les campus et autres installations de travail. Les prestataires gèrent généralement les systèmes de bâtiments tels que le CVC, l'éclairage, les contrôles d'occupation et le comptage de l'énergie, en utilisant l'analyse et l'automatisation pour réduire les coûts énergétiques, améliorer le confort et soutenir les objectifs de durabilité.
Le rapport sur le marché des services gérés d'optimisation énergétique des lieux de travail est segmenté par type de service (audit et benchmarking énergétiques, surveillance et analyse énergétiques, optimisation CVC et des contrôles, optimisation de l'éclairage et des charges branchées, gestion de la réponse à la demande et des charges, optimisation des énergies renouvelables et du stockage, et mesure, vérification et reporting), modèle de déploiement (services gérés sur site, services gérés en nuage et services gérés hybrides), type d'installation de travail (bureaux d'entreprise, espaces de coworking et espaces de travail flexibles, campus commerciaux, bâtiments gouvernementaux et du secteur public, établissements de santé, établissements d'enseignement, magasins de détail et centres commerciaux, et autres installations de travail), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'utilisation final (banque, services financiers et assurance (BFSI), technologies de l'information et télécommunications, santé et sciences de la vie, gouvernement et secteur public, fabrication industrielle, commerce de détail et commerce électronique, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Audit et benchmarking énergétiques |
| Surveillance et analyse énergétiques |
| Optimisation CVC et des contrôles |
| Optimisation de l'éclairage et des charges branchées |
| Gestion de la réponse à la demande et des charges |
| Optimisation des énergies renouvelables et du stockage |
| Mesure, vérification et reporting |
| Services gérés sur site |
| Services gérés en nuage |
| Services gérés hybrides |
| Bureaux d'entreprise |
| Espaces de coworking et espaces de travail flexibles |
| Campus commerciaux |
| Bâtiments gouvernementaux et du secteur public |
| Établissements de santé |
| Établissements d'enseignement |
| Magasins de détail et centres commerciaux |
| Autres installations de travail |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance (BFSI) |
| Technologies de l'information et télécommunications |
| Santé et sciences de la vie |
| Gouvernement et secteur public |
| Fabrication industrielle |
| Commerce de détail et commerce électronique |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Audit et benchmarking énergétiques | |
| Surveillance et analyse énergétiques | ||
| Optimisation CVC et des contrôles | ||
| Optimisation de l'éclairage et des charges branchées | ||
| Gestion de la réponse à la demande et des charges | ||
| Optimisation des énergies renouvelables et du stockage | ||
| Mesure, vérification et reporting | ||
| Par modèle de déploiement | Services gérés sur site | |
| Services gérés en nuage | ||
| Services gérés hybrides | ||
| Par type d'installation de travail | Bureaux d'entreprise | |
| Espaces de coworking et espaces de travail flexibles | ||
| Campus commerciaux | ||
| Bâtiments gouvernementaux et du secteur public | ||
| Établissements de santé | ||
| Établissements d'enseignement | ||
| Magasins de détail et centres commerciaux | ||
| Autres installations de travail | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation final | Banque, services financiers et assurance (BFSI) | |
| Technologies de l'information et télécommunications | ||
| Santé et sciences de la vie | ||
| Gouvernement et secteur public | ||
| Fabrication industrielle | ||
| Commerce de détail et commerce électronique | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés d'optimisation énergétique des lieux de travail ?
La taille du marché des services gérés d'optimisation énergétique des lieux de travail est projetée à 0,83 milliard USD en 2026, 0,96 milliard USD en 2027, et devrait atteindre 1,79 milliard USD d'ici 2032, avec un CAGR de 13,27 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de services gérés d'optimisation énergétique des lieux de travail ?
Les réglementations sur la performance des bâtiments, le contrôle des coûts énergétiques, la détection des défauts basée sur l'IA et les programmes de réponse à la demande augmentent le recours aux services gérés.
Quel type de service est en tête des services gérés d'optimisation énergétique des lieux de travail ?
L'optimisation CVC et des contrôles est en tête avec une part de 26,73 % en 2026, soutenue par le rôle central du CVC dans la consommation d'énergie des bâtiments commerciaux.
Quel modèle de déploiement est le plus largement utilisé ?
Les services gérés en nuage ont représenté 72,51 % des revenus en 2026 car ils permettent une surveillance centralisée de plusieurs installations.
Quel groupe de clients devrait se développer le plus rapidement ?
Les PME devraient progresser à un CAGR de 16,24 % jusqu'en 2032, les offres par abonnement et liées aux économies réduisant les barrières à l'adoption.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait progresser à un CAGR de 15,82 % jusqu'en 2032, soutenue par les politiques de gestion de l'énergie en Chine, au Japon, en Inde et en Australie.