
Taille et part du marché des services gérés de centres de données et de durabilité cloud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 19.04 Milliards de dollars |
| Taille du Marché (2032) | 35.53 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.29 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés de centres de données et de durabilité cloud par Mordor Intelligence
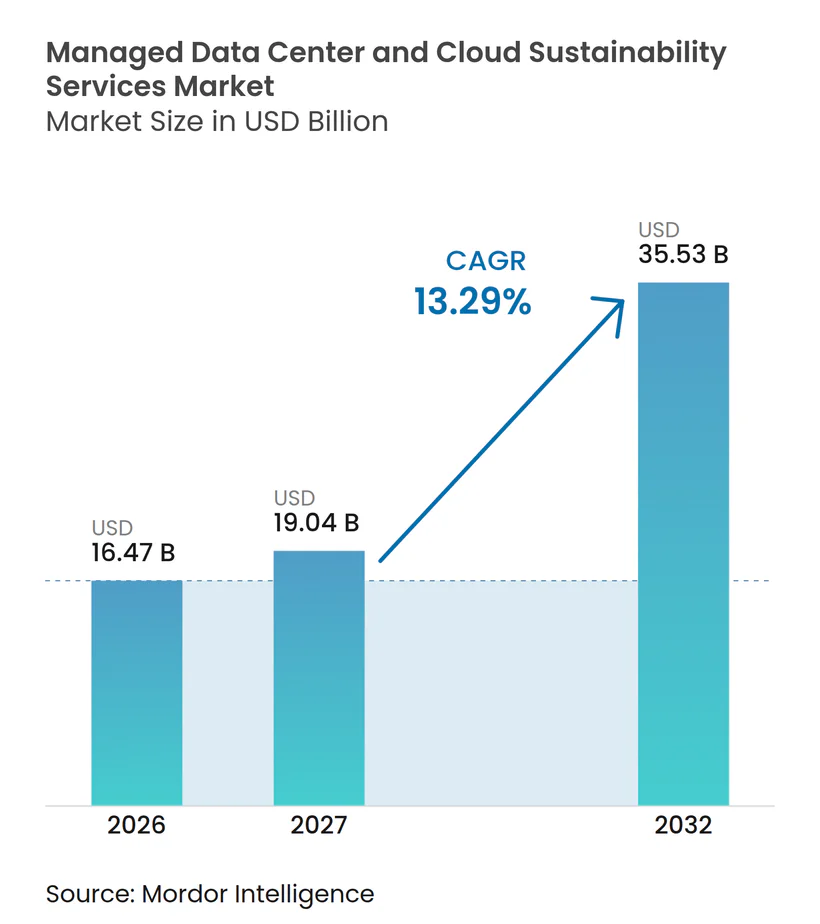
La taille du marché des services gérés de centres de données et de durabilité cloud devrait s'étendre de 16,47 milliards USD en 2026 et 19,04 milliards USD en 2027 à 35,53 milliards USD d'ici 2032, enregistrant un CAGR de 13,29 % entre 2027 et 2032. Le marché des services gérés de centres de données et de durabilité cloud est façonné par une demande énergétique accrue liée à l'IA, des exigences de reporting nécessitant des données d'exploitation auditables, et des coûts d'électricité qui font de l'efficacité une priorité financière. La demande d'électricité des centres de données a augmenté de 17 % en 2025, contre une croissance de 3 % de la demande totale d'électricité, tandis que les grandes entreprises technologiques ont accru leurs investissements dans l'infrastructure des centres de données. Les opérateurs gèrent également les préoccupations des communautés, les délais de raccordement au réseau et les contraintes en matière d'eau, ce qui accroît la valeur de performances énergétiques et hydriques mesurables. Le marché des services gérés de centres de données et de durabilité cloud favorise donc les prestataires capables de combiner soutien opérationnel, reporting, expertise en refroidissement et optimisation des ressources dans des installations de grande taille et vieillissantes.
Points clés du rapport
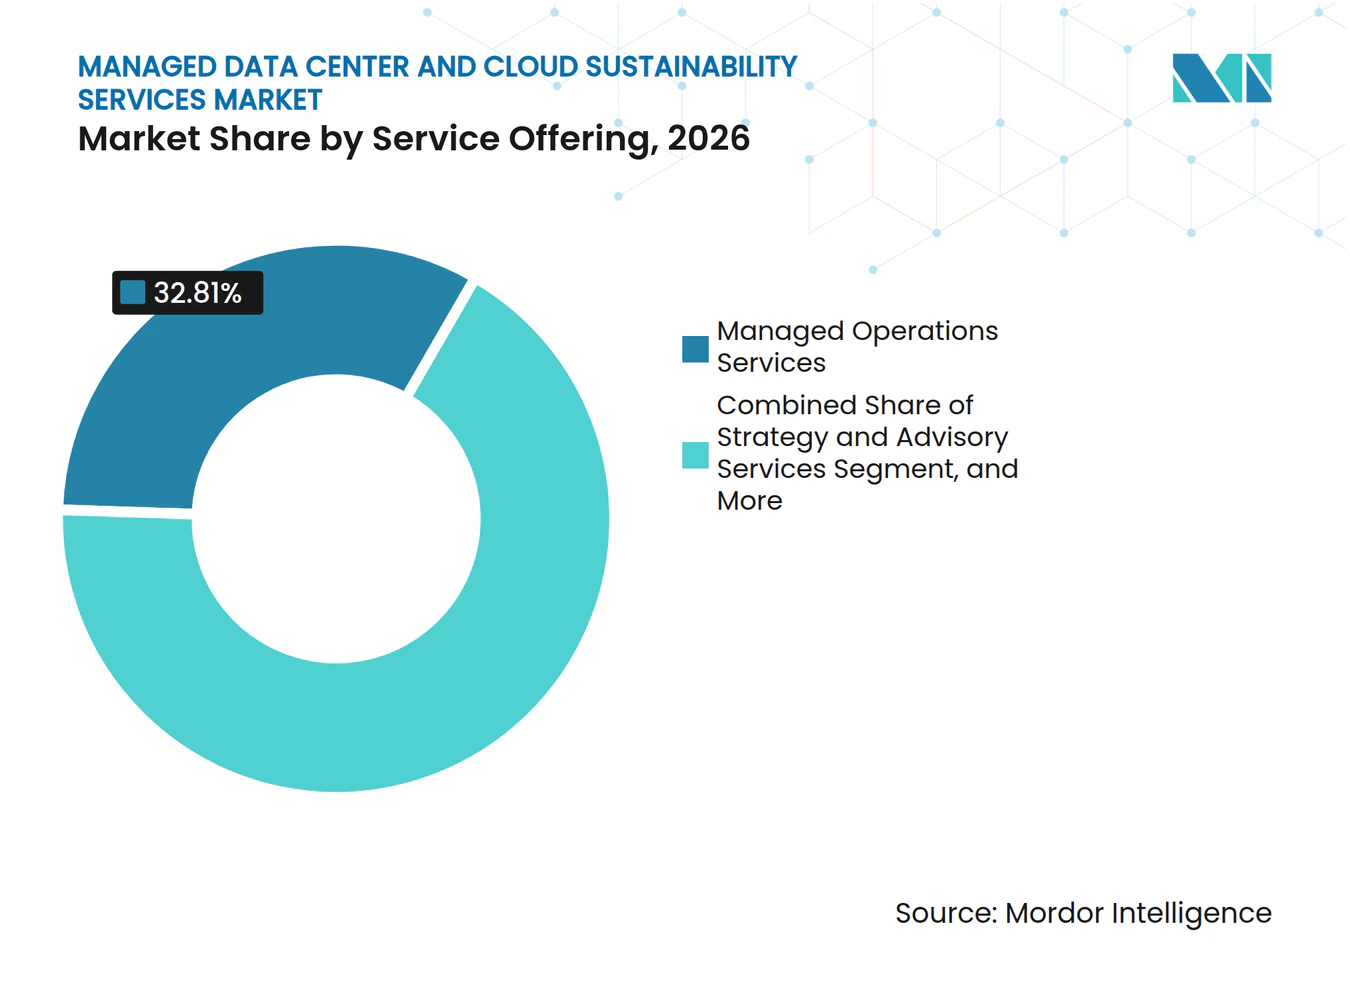
- Par offre de services, les services d'opérations gérées détenaient 32,81 % du marché des services gérés de centres de données et de durabilité cloud en 2026, tandis que les services de mise en œuvre et de transformation devraient se développer à un CAGR de 16,33 % jusqu'en 2032.
- Par axe de durabilité, la gestion de l'énergie détenait 36,52 % des revenus en 2026, tandis que la gestion du refroidissement devrait se développer à un CAGR de 17,10 % jusqu'en 2032.
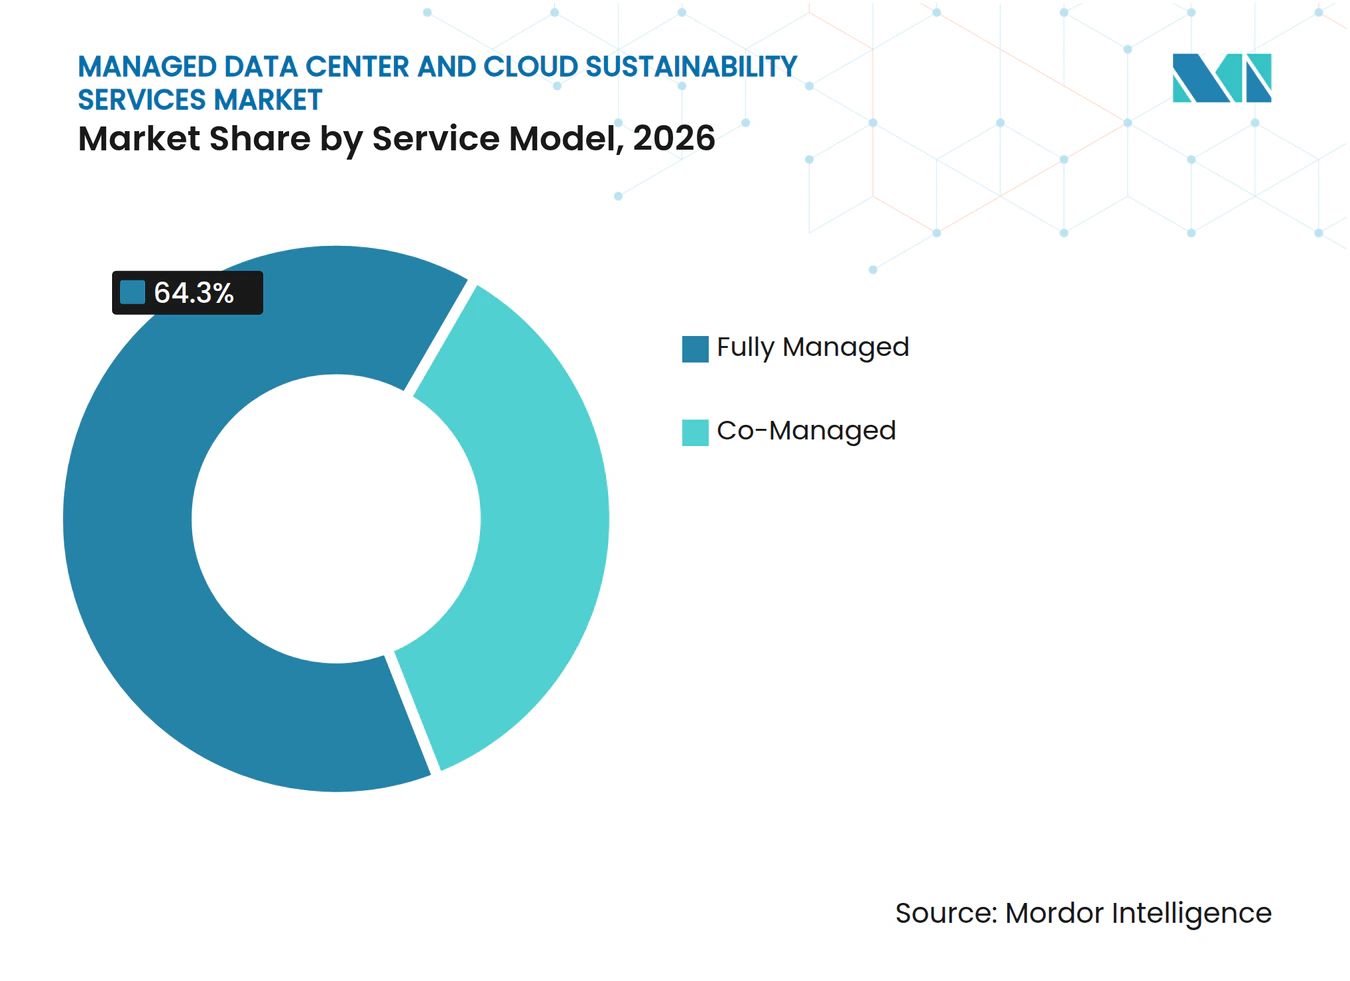
- Par modèle de service, les services entièrement gérés détenaient 64,30 % du marché des services gérés de centres de données et de durabilité cloud en 2026, tandis que les services co-gérés devraient se développer à un CAGR de 16,78 % jusqu'en 2032.
- Par type de centre de données, les centres de données hyperscale et cloud détenaient 42,18 % du marché des services gérés de centres de données et de durabilité cloud en 2026 et devraient se développer à un CAGR de 17,22 % jusqu'en 2032.
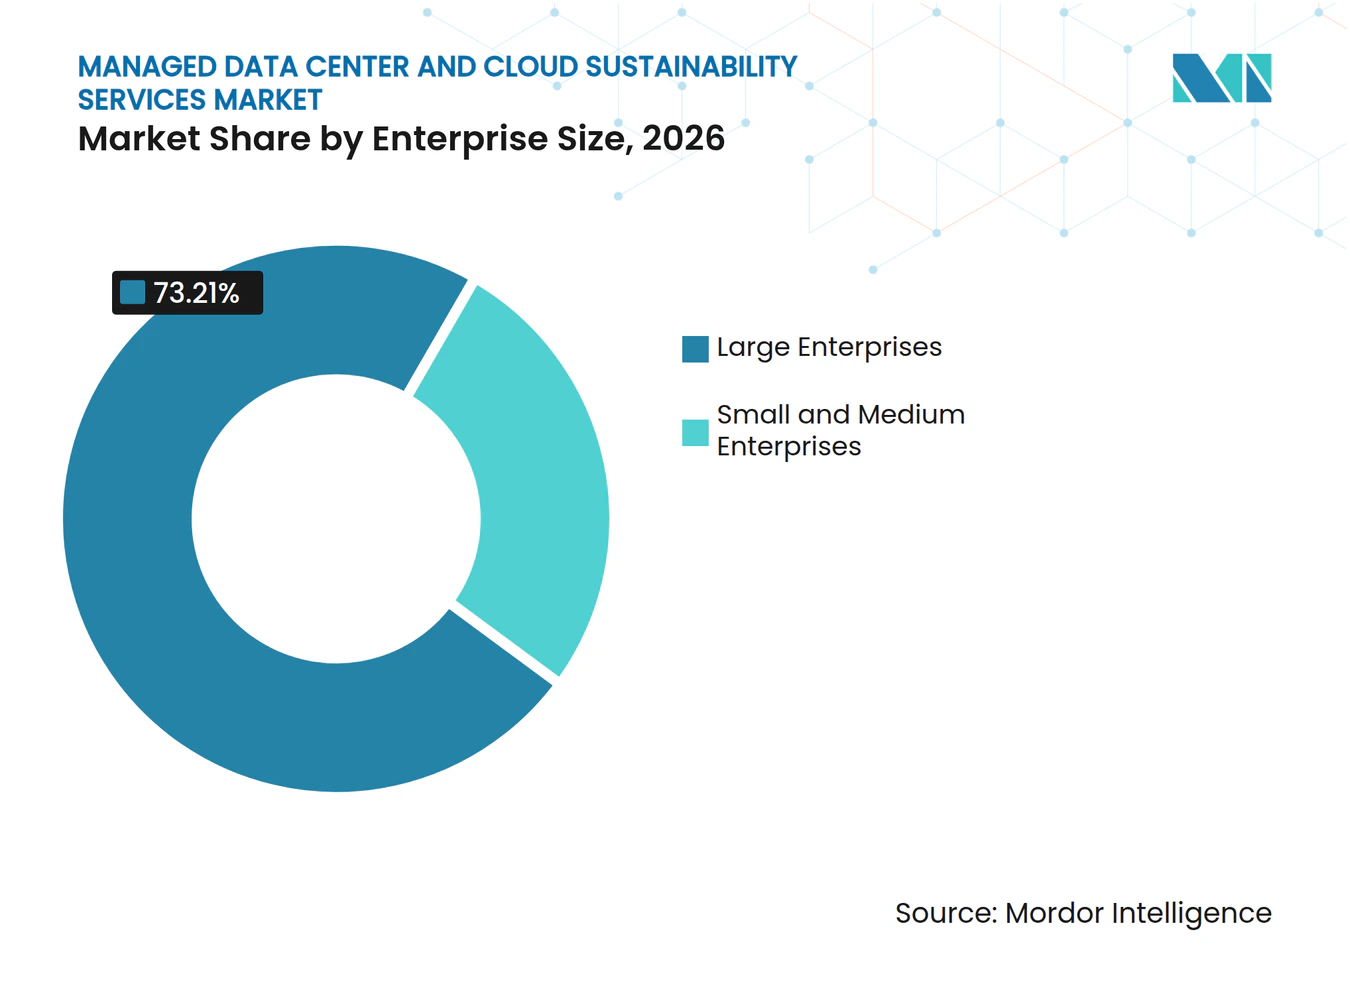
- Par taille d'entreprise, les grandes entreprises détenaient 73,21 % des revenus en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 17,49 % jusqu'en 2032.
- Par utilisateur final, l'informatique et les télécommunications détenaient 33,61 % du marché des services gérés de centres de données et de durabilité cloud en 2026, tandis que le BFSI devrait se développer à un CAGR de 17,84 % jusqu'en 2032.
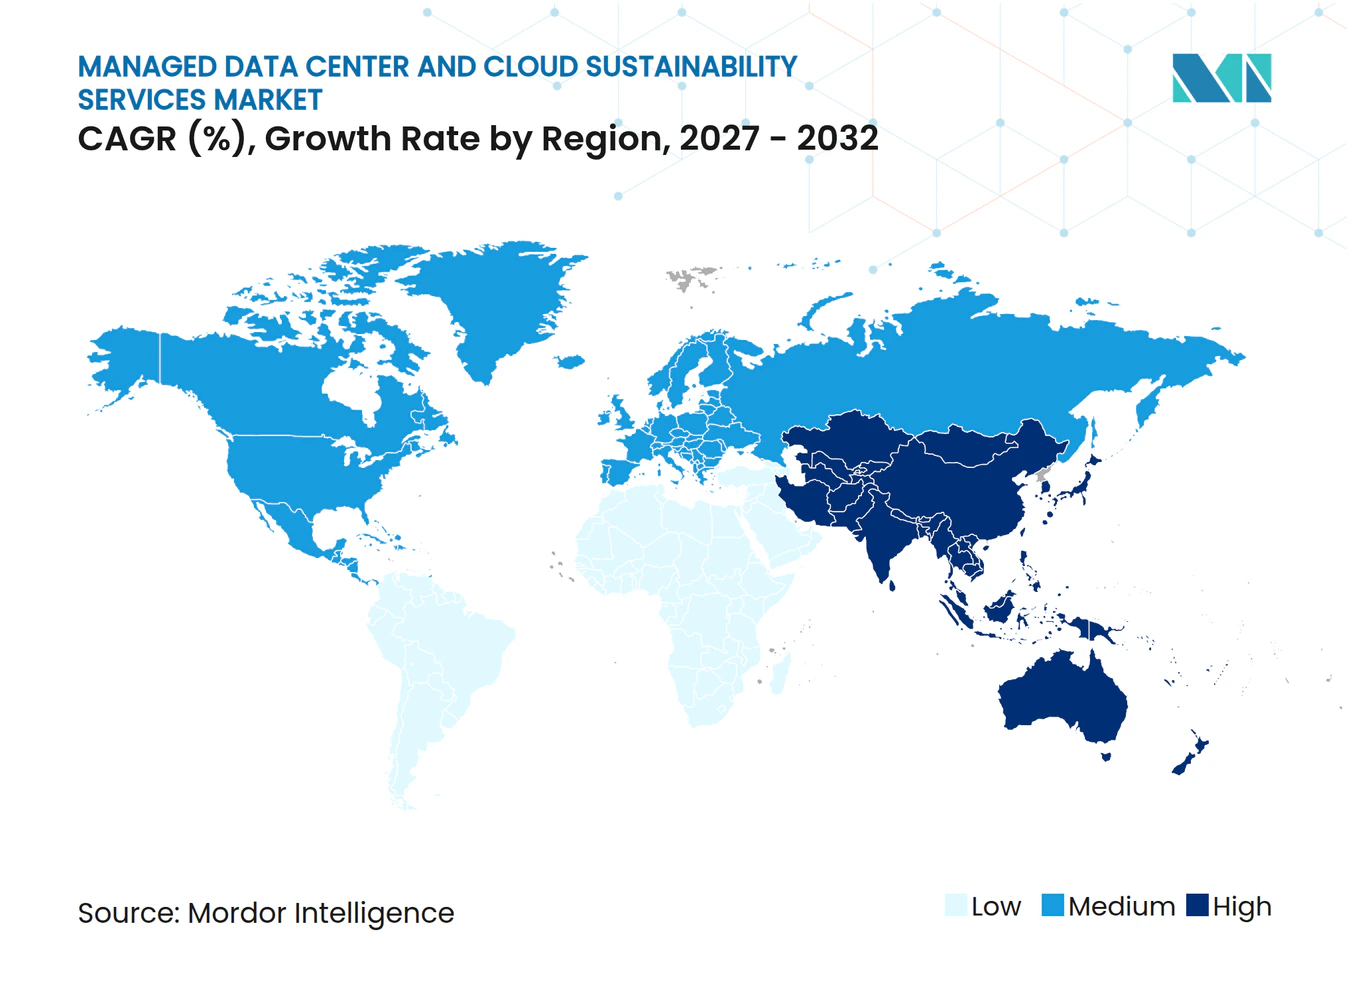
- Par géographie, l'Amérique du Nord détenait 36,13 % du marché des services gérés de centres de données et de durabilité cloud en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 18,09 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| L'IA et l'informatique haute performance augmentent la demande d'optimisation de la durabilité | +3.5% | Mondial, plus fort en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Exigences obligatoires en matière de reporting énergétique et de durabilité | +2.8% | Europe, Chine et Amérique du Nord | Moyen terme (2-4 ans) |
| Hausse des coûts d'électricité des centres de données et contraintes du réseau électrique | +2.2% | Amérique du Nord et Asie-Pacifique en cœur, avec des répercussions en Europe | Court terme (≤ 2 ans) |
| Migration vers le cloud et économies d'échelle hyperscale améliorant l'efficacité des ressources | +1.8% | Mondial | Moyen terme (2-4 ans) |
| Visibilité carbone au niveau des charges de travail permettant les achats FinOps et GreenOps | +1.4% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Refroidissement adapté à l'IA et placement dynamique des charges de travail créant de nouveaux revenus de services gérés | +1.2% | Amérique du Nord, Europe et Asie-Pacifique en cœur | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'IA et l'informatique haute performance augmentent la demande d'optimisation de la durabilité
Les charges de travail d'IA augmentent la consommation d'électricité, les besoins en eau et les préoccupations relatives au carbone incorporé dans l'ensemble de la chaîne d'approvisionnement en infrastructure. La demande mondiale d'électricité des centres de données a augmenté de 17 % en 2025, bien au-dessus de la hausse de 3 % de la demande globale d'électricité. Les pratiques conventionnelles de gestion de l'alimentation et de la thermique ont été conçues pour des baies de serveurs de 8 à 10 kW, et ne répondent donc pas à la densité de puissance soutenue, aux exigences de refroidissement et aux changements opérationnels en temps réel associés aux clusters d'IA denses. Ces installations nécessitent un refroidissement liquide et une gestion thermique en temps réel à mesure que la densité des baies augmente, et les clients ont besoin de moyens pratiques pour mesurer si ces systèmes offrent les performances attendues. Le marché des services gérés de centres de données et de durabilité cloud en bénéficie car de nombreux opérateurs ne disposent pas d'un personnel interne suffisant pour une optimisation continue des fonctions électriques, de refroidissement, d'eau et de reporting. L'AIE indique également que les applications d'IA pourraient réduire les coûts énergétiques dans les secteurs à forte intensité énergétique de 3 à 10 points de pourcentage, soutenant l'utilisation de services adaptés à l'IA là où les économies peuvent compenser les frais de service et où les améliorations opérationnelles ont une justification financière directe.
Exigences obligatoires en matière de reporting énergétique et de durabilité
Les règles de reporting évoluent des engagements volontaires vers des exigences opérationnelles contraignantes. La directive européenne sur l'efficacité énergétique oblige les opérateurs de centres de données éligibles à déclarer des indicateurs annuels, notamment le PUE, le WUE, l'utilisation des énergies renouvelables et la réutilisation de la chaleur résiduelle. Le processus de reporting européen exige des données que de nombreuses installations ne collectent pas de manière cohérente, notamment lorsque les systèmes de l'installation et les systèmes informatiques ont été installés séparément et utilisent des méthodes différentes. La Chine a également placé les centres de données dans les secteurs prioritaires à forte consommation d'énergie et exige une surveillance du PUE et une comptabilité liée au carbone. Le programme de calcul vert de septembre 2026 a ajouté l'efficacité carbone, l'utilisation de l'eau et les indicateurs d'efficacité des ressources informatiques au cadre d'évaluation.[1] Le marché des services gérés de centres de données et de durabilité cloud est soutenu par l'écart entre les divulgations requises et les données que les opérateurs peuvent produire à partir des systèmes existants, car les prestataires peuvent regrouper la mesure, le reporting et le soutien opérationnel continu en un seul service.
Hausse des coûts d'électricité des centres de données et contraintes du réseau électrique
La disponibilité du réseau électrique limite les nouvelles capacités des centres de données dans plusieurs endroits. L'AIE prévoit que la consommation mondiale d'électricité des centres de données doublera d'ici 2030. Une étude évaluée par des pairs a révélé que la demande des centres de données américains pourrait augmenter les émissions de dioxyde de carbone du secteur électrique en 2030 jusqu'à 28 % et faire monter les prix de l'électricité pondérés par la demande jusqu'à 29 % dans les zones contraintes. En 2025, l'Autorité des services publics communautaires d'Ypsilanti a imposé un moratoire de 12 mois sur les nouveaux raccordements en eau des centres de données. Ces pressions rendent un PUE plus faible, une intensité hydrique réduite et des opérations réactives au réseau plus importantes pour les approbations de projets, notamment lorsque les opérateurs doivent répondre aux préoccupations du public en parallèle des exigences techniques. Le marché des services gérés de centres de données et de durabilité cloud joue un rôle clair lorsque les opérateurs doivent démontrer que les sites nouveaux et existants peuvent réduire la pression sur les ressources, répondre aux conditions du réseau et maintenir un dossier documenté de performance opérationnelle.
Migration vers le cloud et économies d'échelle hyperscale améliorant l'efficacité des ressources
La migration vers le cloud concentre les charges de travail dans des installations plus grandes où les améliorations opérationnelles peuvent être appliquées à une plus grande capacité. Google a déclaré un PUE moyen de 1,09 pour son parc de centres de données en 2025. Microsoft a déclaré que les états de faible consommation des serveurs ont réduit la consommation d'énergie jusqu'à 35 % sur près de 2 millions de serveurs.[2] Ces références opérationnelles établissent des objectifs pratiques pour les prestataires desservant des charges de travail d'entreprise dans une infrastructure partagée, tout en montrant pourquoi les clients attendent des prestataires de services qu'ils identifient et maintiennent des gains de performance mesurables. Les locataires bénéficient de l'efficacité hyperscale mais doivent toujours comptabiliser les émissions de portée 2 et de portée 3 dans les services cloud. Le marché des services gérés de centres de données et de durabilité cloud peut répondre à ce besoin grâce à un reporting au niveau des locataires et à un soutien à l'optimisation qui relie les performances de l'infrastructure partagée aux informations dont les clients individuels ont besoin pour leurs propres divulgations.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts initiaux élevés et longues périodes de retour sur investissement pour les projets de rénovation | -2.4% | Mondial, plus aigu en Amérique du Nord et en Europe avec une infrastructure vieillissante | Moyen terme (2-4 ans) |
| Lacunes en matière de qualité des données et d'interopérabilité dans les installations héritées | -1.8% | Mondial, plus aigu dans les centres de données d'entreprise et de colocation | Long terme (≥ 4 ans) |
| Fragmentation réglementaire et contraintes de localisation des données | -1.2% | Europe, Asie-Pacifique et Moyen-Orient | Moyen terme (2-4 ans) |
| Compromis eau, réseau et communauté limitant l'expansion bas carbone | -0.9% | Amérique du Nord, Asie-Pacifique et Amérique du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux élevés et longues périodes de retour sur investissement pour les projets de rénovation
Le coût initial d'une rénovation axée sur la durabilité peut retarder les décisions dans les installations vieillissantes. Schneider Electric a indiqué que 36 % des centres de données américains ont plus de 10 ans et ne disposent pas de stratégies de gestion proactive des actifs à l'échelle de l'installation.[3] Les rénovations d'efficacité thermique peuvent avoir des périodes de retour sur investissement de 8 à 12 ans, ce qui peut créer des choix d'investissement difficiles pour les opérateurs qui doivent financer des mises à niveau d'installations tout en continuant à respecter leurs engagements de disponibilité. Les grands opérateurs hyperscale et de colocation peuvent répartir les coûts de service sur une plus grande capacité, tandis que les entreprises du marché intermédiaire font face à des coûts par site plus élevés par rapport aux économies attendues et peuvent avoir moins d'options pour répartir l'investissement. Cette différence limite l'adoption parmi les opérateurs qui disposent de moins d'installations, de moins de capital disponible et d'une moindre capacité à absorber une longue période de retour. Le marché des services gérés de centres de données et de durabilité cloud reste moins accessible à ces opérateurs lorsque la tarification à la consommation ne comble pas l'écart entre le coût initial du service et les économies que les sites plus petits peuvent réaliser.
Lacunes en matière de qualité des données et d'interopérabilité dans les installations héritées
Les services gérés dépendent de données opérationnelles granulaires provenant des systèmes d'installation et informatiques. Les sites hérités utilisent souvent des systèmes de gestion de bâtiment séparés, des équipements de distribution d'énergie et des outils de surveillance informatique qui n'échangent pas facilement des données ou ne fournissent pas une vue unique de l'utilisation des ressources. La Commission européenne a constaté des incohérences méthodologiques dans les premières soumissions des opérateurs à la base de données de reporting de la directive sur l'efficacité énergétique. Ces incohérences rendent plus difficile la production de rapports de durabilité comparables, l'établissement d'une base de référence fiable et l'identification des priorités opérationnelles qui nécessitent une attention en premier lieu. Les environnements hybrides ajoutent de la complexité car les fournisseurs de cloud peuvent utiliser différents millésimes de facteurs d'émission et différentes limites de portée, tandis que les clients ont toujours besoin d'une vue consolidée. L'effort de mise en œuvre qui en résulte peut prolonger les calendriers de déploiement de 6 à 18 mois et peut ralentir le marché des services gérés de centres de données et de durabilité cloud, où les prestataires doivent combler les lacunes en matière de données avant de pouvoir assurer une optimisation continue.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre de services :
les services d'opérations gérées soutiennent les revenus à court termeLes services d'opérations gérées détenaient 32,81 % de la taille du marché des services gérés de centres de données et de durabilité cloud en 2026. Le segment couvre la surveillance continue de l'énergie, l'optimisation dynamique de la charge et le reporting en continu sur les performances de durabilité dans les systèmes d'installation. Les contrats de gestion d'installations de longue durée soutiennent cette position car les opérateurs peuvent étendre les accords établis pour inclure des indicateurs de durabilité, au lieu de lancer des exercices d'approvisionnement séparés pour chaque exigence. Cette structure maintient le même partenaire opérationnel impliqué dans la surveillance, l'escalade, le reporting de performance et les ajustements de routine nécessaires pour maintenir l'efficacité. Elle offre également aux clients une voie plus claire pour relier les opérations d'installation aux obligations de durabilité qui nécessitent des données régulières et fiables.
Les services de stratégie et de conseil aident les opérateurs à interpréter les règles de reporting, à identifier les lacunes dans les pratiques actuelles et à décider comment ils doivent réagir. Les services d'analyse et d'information deviennent des outils d'aide à la décision qui relient la comptabilité carbone aux flux de travail FinOps, permettant de revoir ensemble les données opérationnelles et financières. Les services d'assurance et de vérification deviennent plus pertinents lorsque les clients ont besoin d'un soutien tiers pour les déclarations de durabilité ou les soumissions de conformité. Les services de mise en œuvre et de transformation devraient se développer à un CAGR de 16,33 % jusqu'en 2032, portés par la construction de centres de données IA et les programmes de rénovation des installations héritées dont les feuilles de route sont passées en phase d'exécution après 2025. Le secteur des services gérés de centres de données et de durabilité cloud dépend de prestataires capables de transformer ces plans en améliorations opérationnelles mesurées, et pas seulement de produire des rapports. Cette combinaison offre aux clients un soutien depuis la planification initiale jusqu'à la phase opérationnelle, tout en maintenant la responsabilité des résultats liée à la même relation de service.



Par axe de durabilité :
la gestion de l'énergie en tête tandis que la gestion du refroidissement progresseLa gestion de l'énergie détenait 36,52 % de la demande en 2026. Le segment s'appuie sur des pratiques établies pour l'amélioration du PUE, la surveillance de l'alimentation et l'approvisionnement en énergie renouvelable. Il bénéficie d'une base de fournisseurs qui soutient la gestion de l'énergie des installations depuis de nombreuses années et de mesures de performance que les clients reconnaissent déjà. Les mesures standardisées rendent les services liés à l'énergie plus faciles à définir, comparer et évaluer que les parties plus récentes du soutien à la durabilité. Le marché des services gérés de centres de données et de durabilité cloud continue de traiter la gestion de l'énergie comme le principal axe opérationnel car la consommation d'électricité est directement liée aux coûts des installations et aux besoins de reporting.
La gestion du refroidissement devrait se développer à un CAGR de 17,10 % jusqu'en 2032 à mesure que les systèmes d'IA refroidis par liquide deviennent plus courants. Vertiv a lancé un portefeuille mondial de services de refroidissement liquide en 2025, et Ecolab a renforcé son programme de refroidissement en tant que service en novembre 2025. Ces évolutions reflètent la nécessité de gérer les réseaux de liquide de refroidissement, les conditions thermiques et les systèmes à refroidissement direct par puce à mesure que les charges de travail d'IA modifient la conception des installations. La gestion du carbone et des émissions attire l'attention à mesure que les exigences de portée 3 atteignent les chaînes d'approvisionnement informatiques. La gestion de l'eau a une plus grande pertinence dans les zones à contraintes hydriques, notamment les Émirats arabes unis, la Malaisie et les zones arides d'Amérique du Nord. La circularité et la gestion des déchets sont soutenues par les exigences européennes d'écoconception pour les serveurs d'entreprise, tandis que les services de chaîne d'approvisionnement traitent le carbone incorporé dans la construction. Ensemble, ces services élargissent le marché des services gérés de centres de données et de durabilité cloud au-delà de son axe traditionnel sur la seule consommation d'électricité.
Par modèle de service :
les services entièrement gérés en tête tandis que les services co-gérés gagnent du terrainLes services entièrement gérés détenaient 64,30 % de la demande en 2026. Dans ce modèle, le prestataire assume la responsabilité de l'approvisionnement en énergie, du reporting carbone, des soumissions de conformité et de la coordination opérationnelle nécessaire pour les soutenir. Cet arrangement convient aux opérateurs cotés en bourse qui souhaitent qu'un seul prestataire soit responsable des principales tâches de durabilité et des informations utilisées dans les divulgations. Il offre également aux clients une structure de service intégrée à mesure que les exigences de reporting deviennent plus exigeantes en matière de données énergétiques, hydriques et d'émissions. Ce transfert de responsabilité est une raison centrale pour laquelle les arrangements entièrement gérés restent le modèle de service dominant sur le marché des services gérés de centres de données et de durabilité cloud.
Les services co-gérés devraient se développer à un CAGR de 16,78 % jusqu'en 2032. Ils permettent aux organisations de conserver la supervision stratégique, le contrôle interne et l'accès aux données opérationnelles tout en confiant l'exécution à des équipes externes. Ce modèle est particulièrement pertinent pour les organisations BFSI dont les fonctions d'audit interne nécessitent une visibilité directe sur les données sous-jacentes aux déclarations de performance. FinOps et GreenOps utilisent des informations sous-jacentes connexes, ce qui permet aux organisations disposant de pratiques établies en matière de coûts cloud d'étendre le même cadre au suivi du carbone.[4] Les prestataires peuvent fournir des analyses, des méthodes de mesure et un soutien opérationnel tandis que les équipes internes conservent l'autorité sur les décisions. Cette répartition des responsabilités offre une option pratique aux clients qui ont besoin de capacités externes mais ne sont pas prêts à transférer toute la responsabilité à un prestataire.

Par type de centre de données :
les installations hyperscale et cloud en tête de la demandeLes centres de données hyperscale et cloud détenaient 42,18 % de la part du marché des services gérés de centres de données et de durabilité cloud en 2026. Ils devraient également se développer à un CAGR de 17,22 % jusqu'en 2032. Leur échelle concentre un grand volume de calcul, de refroidissement, d'alimentation et d'activité de reporting dans une infrastructure partagée, ce qui rend la gestion continue plus précieuse. Cette concentration crée un argument solide en faveur des services de durabilité gérés car une seule amélioration opérationnelle peut affecter une quantité significative de capacité. Elle place également les grandes installations au cœur de la demande d'efficacité des ressources, de données de performance auditables et de services capables d'opérer sur des parcs complexes.
Une amélioration de 1 % du PUE sur un campus de 500 MW peut générer des centaines de millions USD d'économies d'énergie annuelles. Cela rend les coûts de service faibles par rapport à la valeur potentielle des gains d'efficacité soutenus et soutient des accords opérationnels à plus long terme. Les installations de colocation restent également importantes car les clients d'entreprise ont besoin de visibilité sur l'infrastructure louée pour le reporting de portée 2 et de portée 3. Les centres de données d'entreprise font face à une pression croissante pour démontrer des performances comparables aux alternatives cloud. Les centres de données de périphérie et micro ajoutent des défis de surveillance à distance et de qualité variable du réseau, créant un rôle pour la détection d'anomalies livrée de manière centralisée et les opérations gérées. Le marché des services gérés de centres de données et de durabilité cloud a donc besoin de modèles de livraison capables de desservir des campus centralisés et des sites distribués sans perdre la cohérence des données.
Par taille d'entreprise :
les grandes entreprises ancrent la demande tandis que les PME accélèrentLes grandes entreprises détenaient 73,21 % de la demande en 2026. Leur consommation d'énergie et leur exposition directe aux obligations de divulgation en matière de durabilité soutiennent des dépenses plus importantes en services gérés. Ces clients utilisent les services à la fois pour la conformité et la gestion des coûts, notamment lorsque les opérations d'installation sont réparties sur plusieurs sites ou impliquent de grandes charges énergétiques. Ils ont également tendance à exploiter des systèmes plus complexes qui nécessitent une mesure, un reporting et une coordination continus entre les équipes d'installation, informatiques, financières et de gestion des risques. Les grandes entreprises restent donc la principale source de demande actuelle sur le marché des services gérés de centres de données et de durabilité cloud.
Les petites et moyennes entreprises devraient se développer à un CAGR de 17,49 % jusqu'en 2032. De nombreuses organisations plus petites n'atteignent pas elles-mêmes les seuils de reporting, de sorte que leurs décisions d'achat sont souvent influencées par les exigences des clients et des fournisseurs. Les grandes entreprises et les opérateurs hyperscale incluent de plus en plus des critères de durabilité dans la sélection des fournisseurs, créant un chemin de demande qui diffère de la conformité réglementaire directe. Ce schéma peut amener des opérateurs plus petits dans des programmes de services gérés même lorsqu'ils disposent d'un personnel interne limité en matière de durabilité. Les prestataires qui proposent des offres modulaires et basées sur les résultats peuvent servir ce groupe sans imposer la structure de coûts utilisée pour les grandes installations. L'opportunité dépend de la capacité des prestataires à proposer des services de surveillance, de reporting et d'amélioration sous des formes que les organisations plus petites peuvent adopter.
Par utilisateur final :
l'informatique et les télécommunications en tête tandis que le BFSI accélèreL'informatique et les télécommunications détenaient 33,61 % de la demande en 2026. Ces opérateurs possèdent ou gèrent une grande partie de l'infrastructure des centres de données confrontée aux coûts énergétiques, au reporting carbone et aux besoins d'optimisation opérationnelle. Leurs installations nécessitent un soutien en matière d'énergie, de refroidissement, d'émissions et de gestion des performances car elles doivent maintenir la fiabilité des services tout en répondant aux contraintes de ressources. Leur rôle de propriétaires d'infrastructure centrale donne à ce groupe une position dominante dans la demande et crée un besoin de relations opérationnelles de longue durée. Le marché des services gérés de centres de données et de durabilité cloud continue de s'appuyer sur ce groupe pour des contrats récurrents qui relient les opérations techniques aux performances de durabilité.
Le BFSI devrait se développer à un CAGR de 17,84 % jusqu'en 2032. Le risque climatique devient de plus en plus pertinent pour les cadres d'adéquation des fonds propres, et les banques ont besoin de données ESG dans les systèmes informatiques centraux tels que les approbations de crédit et les modèles de risque. Les opérateurs de santé et des sciences de la vie doivent traiter la souveraineté des données parallèlement aux exigences de durabilité, ce qui crée un double besoin de conformité. Les organisations gouvernementales et de défense continuent d'avoir besoin de services sur site en raison des exigences de localisation des données et de leurs environnements opérationnels. Les opérateurs de fabrication, de commerce de détail et de commerce électronique, et d'énergie et de services publics augmentent leur adoption à mesure que le reporting de portée 3 atteint les émissions de l'infrastructure informatique en aval. La diversité des besoins des utilisateurs finaux signifie que les prestataires doivent adapter leur soutien opérationnel aux exigences de gouvernance spécifiques au secteur sans modifier l'axe central sur l'efficacité des ressources et la fiabilité des données.
Analyse géographique
Marché des services gérés de centres de données et de durabilité cloud en Amérique du Nord
L'Amérique du Nord détenait 36,13% de la part de marché des services gérés de centres de données et de durabilité cloud en 2026. La région bénéficie de campus hyperscale denses, de pratiques de gouvernance d'entreprise plaçant la responsabilité en matière de durabilité au niveau du conseil d'administration, et d'une large base installée nécessitant de meilleures données sur les performances énergétiques et hydriques. Les États-Unis constituent le principal marché national, où les engagements en matière d'énergies renouvelables et les normes de portefeuille récompensent les performances énergétiques, tandis que le Canada bénéficie de ressources hydroélectriques et de conditions climatiques plus fraîches pouvant réduire les besoins en refroidissement. L'AIE a identifié des obstacles financiers et techniques à la production sur site dans les centres de données d'IA, et les délais de raccordement accroissent la valeur de l'optimisation côté demande, susceptible de réduire la pression sur des systèmes contraints.
Marché des services gérés de centres de données et de durabilité cloud en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 18,09% jusqu'en 2032. La Chine comptait plus de 13,73 millions de baies standard fin 2025, et la consommation d'électricité des centres de données a atteint 170 milliards de kWh, soit 1,6% de la consommation nationale d'électricité. Le programme de septembre 2026 exige des indicateurs de performance relatifs à l'efficacité carbone, à l'utilisation de l'eau, à l'efficacité informatique et au PUE, créant un besoin formel d'informations opérationnelles fiables et d'une gestion récurrente des performances. Tencent a indiqué que l'utilisation d'électricité verte dans ses centres de données en propre a atteint 82,9% en 2025, illustrant l'ampleur du basculement vers l'approvisionnement en énergies renouvelables.[5] L'Inde attire d'importants investissements hyperscale, tandis que les contraintes d'approbation liées à l'eau en Malaisie soutiennent la demande de gestion des systèmes de refroidissement en circuit fermé et de services documentant les performances en matière de ressources pour les parties prenantes locales.
Marché des services gérés de centres de données et de durabilité cloud en EMEA
L'Europe dispose de l'environnement réglementaire le plus contraignant, avec l'Allemagne, le Royaume-Uni, la France et l'Italie comme principaux marchés nationaux. La loi prévue sur le développement du cloud et de l'IA devrait conditionner le soutien public aux nouvelles capacités à des performances démontrées en matière d'efficacité énergétique et d'économie circulaire, ce qui renforce le besoin du marché des services gérés de centres de données et de durabilité cloud en résultats opérationnels documentés. Le Moyen-Orient accroît ses capacités, celles-ci devant passer de 1 GW en 2025 à 3,3 GW sur 5 ans. DataVolt et Jacobs ont fait progresser un campus d'IA alimenté par des énergies renouvelables dans l'Oxagon de NEOM, soutenu par un investissement initial de 5 milliards USD, et le projet intègre des considérations énergétiques, environnementales et techniques dans un même plan d'installation. L'Afrique en est à un stade plus précoce, portée par l'Afrique du Sud et le Nigéria, tandis que l'investissement numérique construit la base d'infrastructure pour une future demande de services gérés.
Paysage concurrentiel
Concentration du Marché
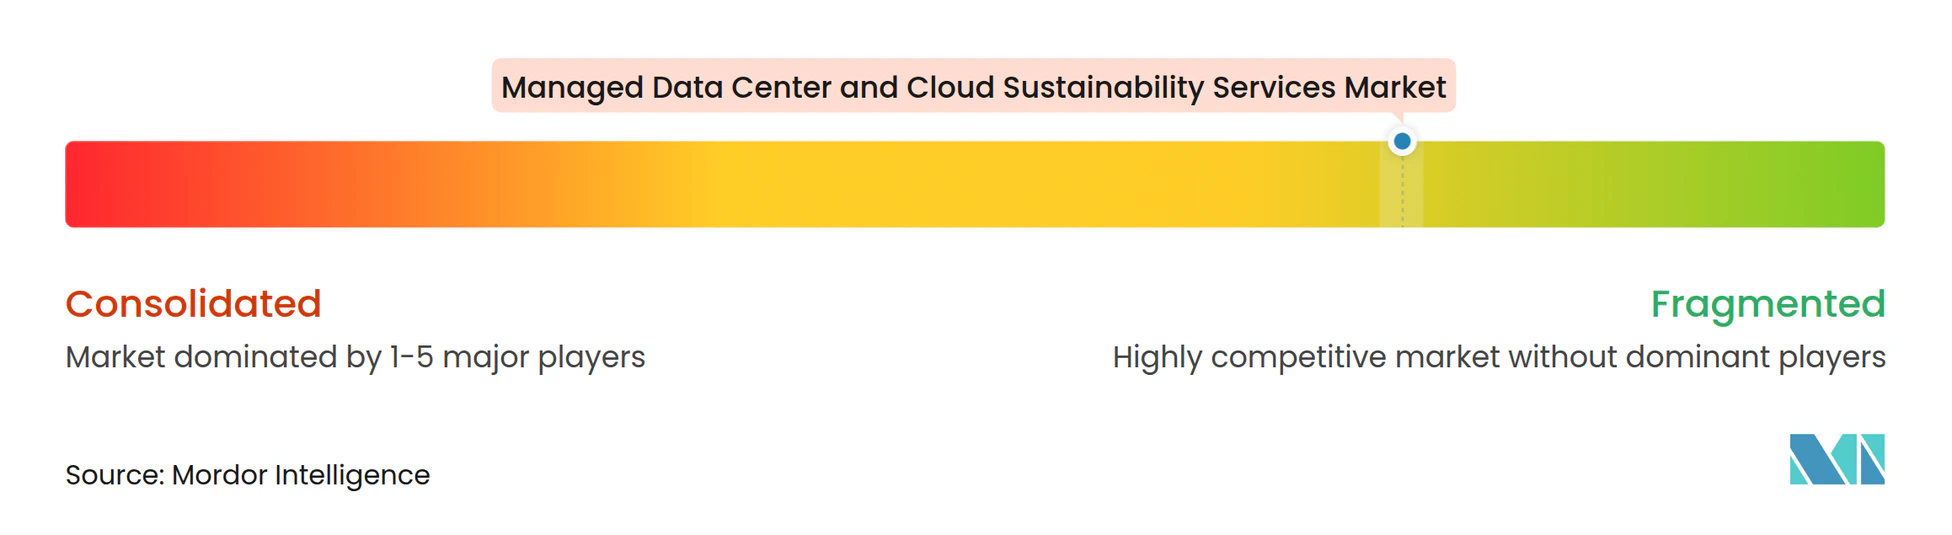
Le marché des services gérés de centres de données et de durabilité cloud est fragmenté. Les fournisseurs de cloud hyperscale bénéficient d'un avantage intégré car les clients utilisent déjà leurs plateformes, tandis que les prestataires spécialisés et les entreprises de technologie industrielle se disputent des missions de service individuelles et des contrats opérationnels à plus long terme. Les portefeuilles matériels donnent aux entreprises d'infrastructure une voie vers les services gérés car les équipements installés peuvent conduire à des arrangements de support récurrents, des besoins de maintenance et un accès soutenu aux données opérationnelles. Cette structure signifie que les prestataires se font concurrence par la capacité technique, l'accès aux données, l'intégration des services et la capacité à soutenir les clients depuis le déploiement des équipements jusqu'à la gestion continue des performances.
Schneider Electric a signé un accord de capacité d'approvisionnement de 1,9 milliard USD avec Switch en novembre 2025 et a lancé EcoConsult pour les centres de données en avril 2025. Ecolab a renforcé son programme de refroidissement en tant que service en novembre 2025 pour relier la surveillance du liquide de refroidissement à la gestion du refroidissement liquide. Ces évolutions montrent comment les entreprises combinent équipements et soutien opérationnel, et indiquent que l'expertise en refroidissement devient plus importante à mesure que les systèmes d'IA augmentent la complexité thermique. Le marché des services gérés de centres de données et de durabilité cloud offre aux entreprises la possibilité d'utiliser ces capacités dans des arrangements de service récurrents plutôt que dans des transactions d'équipement ponctuelles.
FinOps et GreenOps convergent à mesure que les prestataires recherchent des relations opérationnelles pluriannuelles construites autour de données communes sur les coûts et le carbone. La conformité à la comptabilité carbone ISO 14064 et à la gestion de l'énergie ISO 50001 est de plus en plus pertinente dans les achats d'entreprise et BFSI car les clients ont besoin d'informations cohérentes pouvant résister à un examen. Les entreprises de gestion des fluides telles qu'Ecolab et Dow entrent dans la chaîne de valeur à mesure que le refroidissement liquide crée de nouvelles demandes de surveillance, de traitement et de supervision opérationnelle des liquides de refroidissement. Les plateformes natives d'IA offrent des données carbone au niveau des charges de travail via des interfaces de programmation d'applications et se disputent les revenus d'analyse, parfois sans le modèle intégré à l'infrastructure utilisé par les prestataires traditionnels. Le marché intermédiaire reste un écart car les opérateurs plus petits ne peuvent souvent pas accéder aux outils natifs des hyperscalers ou aux modèles de support conçus pour les grands sites.
Leaders du secteur des services gérés de centres de données et de durabilité cloud
-
Schneider Electric SE
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Vertiv Holdings Co
-
Siemens AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services gérés de centres de données et de durabilité cloud Entreprises couvertes dans ce rapport
- Schneider Electric SE
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Vertiv Holdings Co
- Eaton Corporation plc
- International Business Machines Corporation
- Siemens AG
- ABB Ltd.
- Huawei Technologies Co., Ltd.
- Equinix, Inc.
- Digital Realty Trust, Inc.
- NTT DATA Corporation
- Capgemini SE
- Accenture plc
- Dell Technologies Inc.
- Cisco Systems, Inc.
- Johnson Controls International plc
- STULZ GmbH
- Rittal GmbH and Co. KG
- Munters Group AB
- Legrand SA
Développements industriels récents dans Marché des services gérés de centres de données et de durabilité cloud
- Septembre 2026 : Le MIIT et la NDRC de Chine ont lancé le programme de recommandation des installations nationales de calcul vert 2026, mettant à jour les critères d'évaluation pour inclure l'efficacité carbone, l'utilisation des ressources en eau et l'efficacité des ressources informatiques, en plus des exigences obligatoires de PUE de 1,30 ou moins, couvrant une base installée de plus de 13,73 millions de baies standard.
- Septembre 2026 : La Commission centrale des affaires du cyberespace de Chine a publié le plan de mise en œuvre pour la promotion de la coordination et de la transformation numérique-verte (2026-2030), mandatant que la consommation d'électricité renouvelable des installations informatiques s'aligne sur les pondérations de responsabilité provinciales d'ici 2030 et désignant l'infrastructure informatique comme une priorité nationale centrale bas carbone.
- Juillet 2026 : NTT DATA et ENGIE ont formé un partenariat stratégique pour faire avancer la décarbonation, la résilience énergétique et la durabilité dans le parc mondial de centres de données de NTT DATA. Alors que la pression sur les opérateurs de centres de données pour réduire le carbone augmente, l'accord combine l'expérience d'ENGIE en matière d'énergie renouvelable et de solutions bas carbone avec les capacités d'infrastructure et de technologie de NTT DATA.
- Juin 2026 : Sweep, partenaire AWS ISV-Accelerate, a introduit une solution complète de mesure des émissions cloud intégrée au service de durabilité AWS, un service de reporting des émissions autonome lancé par Amazon Web Services (AWS). Cette solution permet aux clients d'entreprise d'agréger de manière transparente leurs indicateurs d'émissions cloud au sein de la plateforme d'intelligence de durabilité de Sweep, en les consolidant avec les données opérationnelles de portée 1, 2 et 3 pour fournir une vue d'ensemble environnementale d'entreprise unifiée.
Portée du rapport mondial sur le marché des services gérés de centres de données et de durabilité cloud
Les services gérés de centres de données et de durabilité cloud désignent des solutions externalisées de gouvernance informatique et d'exploitation où un spécialiste tiers assume une responsabilité globale pour l'audit, la surveillance, l'optimisation et la transformation de l'infrastructure de centres de données et de cloud d'une entreprise afin de minimiser son empreinte environnementale.
Le rapport sur le marché des services gérés de centres de données et de durabilité cloud est segmenté par offre de services (services de stratégie et de conseil, services de mise en œuvre et de transformation, services d'opérations gérées, services d'analyse et d'information, et soutien à l'assurance et à la vérification), axe de durabilité (gestion de l'énergie, gestion du refroidissement, gestion du carbone et des émissions, gestion de l'eau, circularité et gestion des déchets, et gestion de la chaîne d'approvisionnement et de la portée 3), modèle de service (entièrement géré et co-géré), type de centre de données (centres de données hyperscale et cloud, centres de données de colocation, centres de données d'entreprise, et centres de données de périphérie et micro), taille d'entreprise (grandes entreprises et petites et moyennes entreprises), utilisateur final (informatique et télécommunications, BFSI, santé et sciences de la vie, gouvernement et défense, énergie et services publics, fabrication, commerce de détail et commerce électronique, autres utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services de stratégie et de conseil |
| Services de mise en œuvre et de transformation |
| Services d'opérations gérées |
| Services d'analyse et d'information |
| Soutien à l'assurance et à la vérification |
| Gestion de l'énergie |
| Gestion du refroidissement |
| Gestion du carbone et des émissions |
| Gestion de l'eau |
| Circularité et gestion des déchets |
| Gestion de la chaîne d'approvisionnement et de la portée 3 |
| Entièrement géré |
| Co-géré |
| Centres de données hyperscale et cloud |
| Centres de données de colocation |
| Centres de données d'entreprise |
| Centres de données de périphérie et micro |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Informatique et télécommunications |
| BFSI |
| Santé et sciences de la vie |
| Gouvernement et défense |
| Énergie et services publics |
| Fabrication |
| Commerce de détail et commerce électronique |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par offre de services | Services de stratégie et de conseil | |
| Services de mise en œuvre et de transformation | ||
| Services d'opérations gérées | ||
| Services d'analyse et d'information | ||
| Soutien à l'assurance et à la vérification | ||
| Par axe de durabilité | Gestion de l'énergie | |
| Gestion du refroidissement | ||
| Gestion du carbone et des émissions | ||
| Gestion de l'eau | ||
| Circularité et gestion des déchets | ||
| Gestion de la chaîne d'approvisionnement et de la portée 3 | ||
| Par modèle de service | Entièrement géré | |
| Co-géré | ||
| Par type de centre de données | Centres de données hyperscale et cloud | |
| Centres de données de colocation | ||
| Centres de données d'entreprise | ||
| Centres de données de périphérie et micro | ||
| Par taille d'entreprise | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par utilisateur final | Informatique et télécommunications | |
| BFSI | ||
| Santé et sciences de la vie | ||
| Gouvernement et défense | ||
| Énergie et services publics | ||
| Fabrication | ||
| Commerce de détail et commerce électronique | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés de centres de données et de durabilité cloud ?
La taille du marché des services gérés de centres de données et de durabilité cloud est de 16,47 milliards USD en 2026 et devrait atteindre 35,53 milliards USD d'ici 2032, à un CAGR de 13,29 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de services de durabilité gérés dans les centres de données ?
La densité de puissance plus élevée de l'IA, les exigences de reporting de durabilité auditables et les contraintes du réseau électrique augmentent la demande de soutien en matière d'énergie, de refroidissement et de reporting. Ces facteurs rendent la mesure continue et les améliorations opérationnelles pratiques plus importantes pour les opérateurs d'installations. Ils augmentent également la valeur des prestataires capables de combiner les données d'installation, le soutien opérationnel et le reporting de conformité dans une relation de service continue. Ce besoin est particulièrement clair là où les installations fonctionnent dans des conditions d'alimentation et d'eau plus contraintes.
Quelle offre de services mène la demande ?
Les services d'opérations gérées ont mené la demande avec une part de 32,81 % en 2026 car les clients ont besoin d'une surveillance continue, d'une optimisation et d'un reporting sur les performances de durabilité. Le modèle de service permet également aux opérateurs d'étendre les relations d'installation existantes plutôt que d'acquérir des outils individuels. Il intègre les activités opérationnelles de routine et les indicateurs de durabilité dans le même arrangement contractuel.
Quel type de centre de données a la demande la plus élevée ?
Les centres de données hyperscale et cloud détenaient 42,18 % de la demande en 2026 et devraient se développer à un CAGR de 17,22 % jusqu'en 2032. Leur concentration d'alimentation, de refroidissement et d'activité de reporting soutient des services gérés continus. Les grandes installations partagées peuvent également appliquer une méthode opérationnelle cohérente sur une quantité substantielle de capacité.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 18,09 % jusqu'en 2032, soutenue par les investissements dans l'infrastructure informatique et des indicateurs opérationnels plus stricts. Les exigences chinoises en matière de calcul vert et les contraintes en eau en Malaisie augmentent le besoin de performances opérationnelles documentées. Ces conditions soutiennent des services qui relient la mesure, le reporting, l'action au niveau des installations et la gestion des ressources dans une capacité en expansion.
Pourquoi la gestion du refroidissement devient-elle plus importante ?
Les déploiements d'IA utilisent des systèmes plus denses qui nécessitent un refroidissement liquide et une gestion thermique en temps réel, soutenant un CAGR projeté de 17,10 % pour la gestion du refroidissement jusqu'en 2032. Le marché des services gérés de centres de données et de durabilité cloud répond à cette exigence grâce à un soutien spécialisé en matière de liquide de refroidissement, de surveillance et de gestion thermique. Ce soutien est pertinent là où les performances des systèmes de refroidissement affectent à la fois la consommation d'énergie et la fiabilité opérationnelle.