
Taille et part du marché des services gérés de conformité IT durable
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 14.75 Milliards de dollars |
| Taille du Marché (2032) | 28.14 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.79 % |
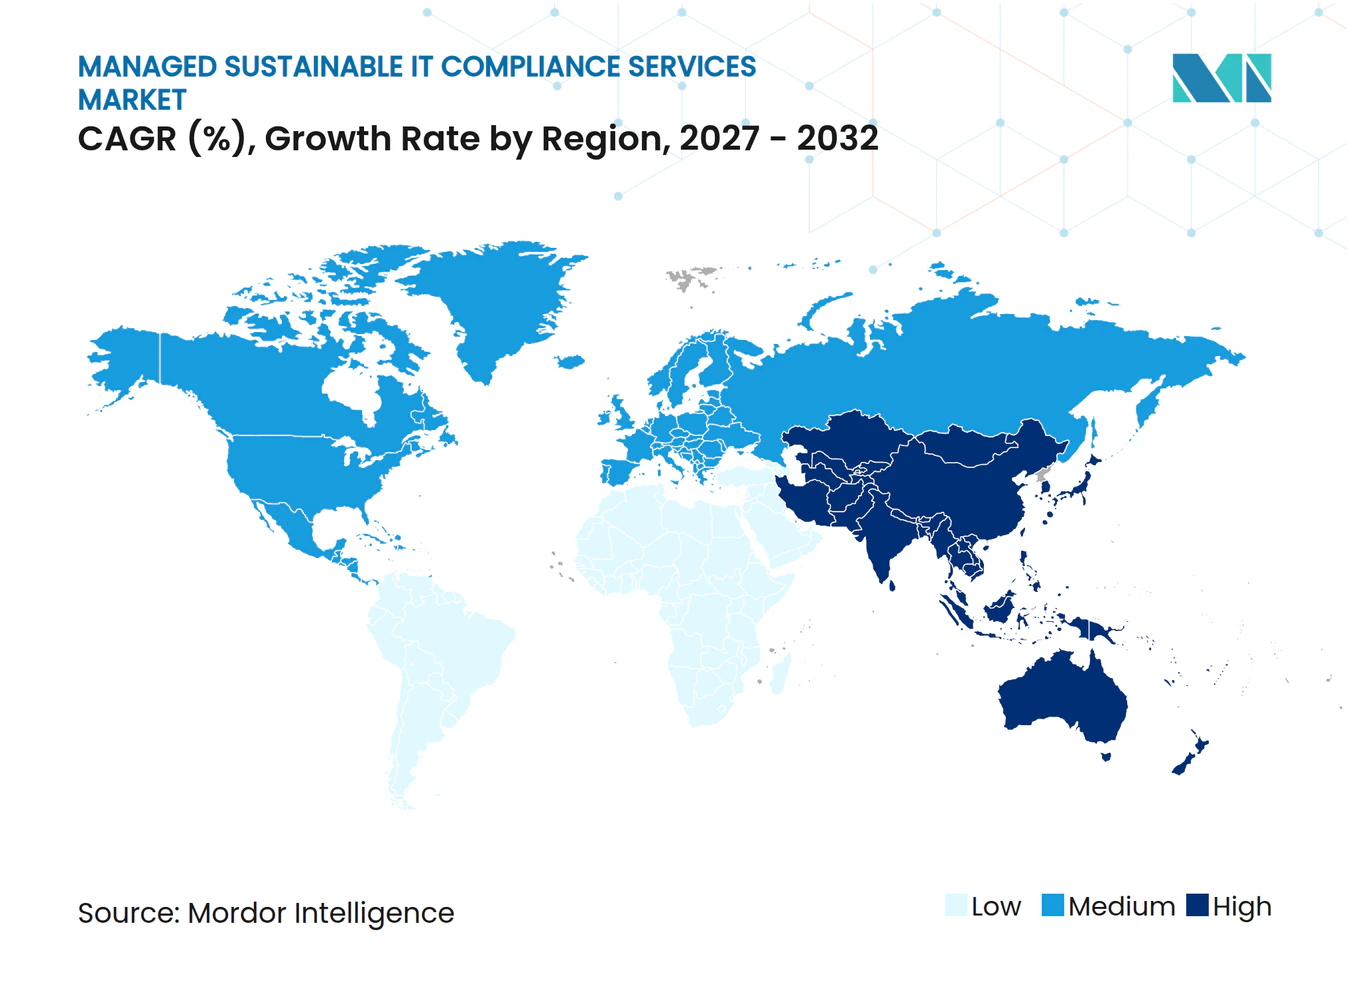
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés de conformité IT durable par Mordor Intelligence
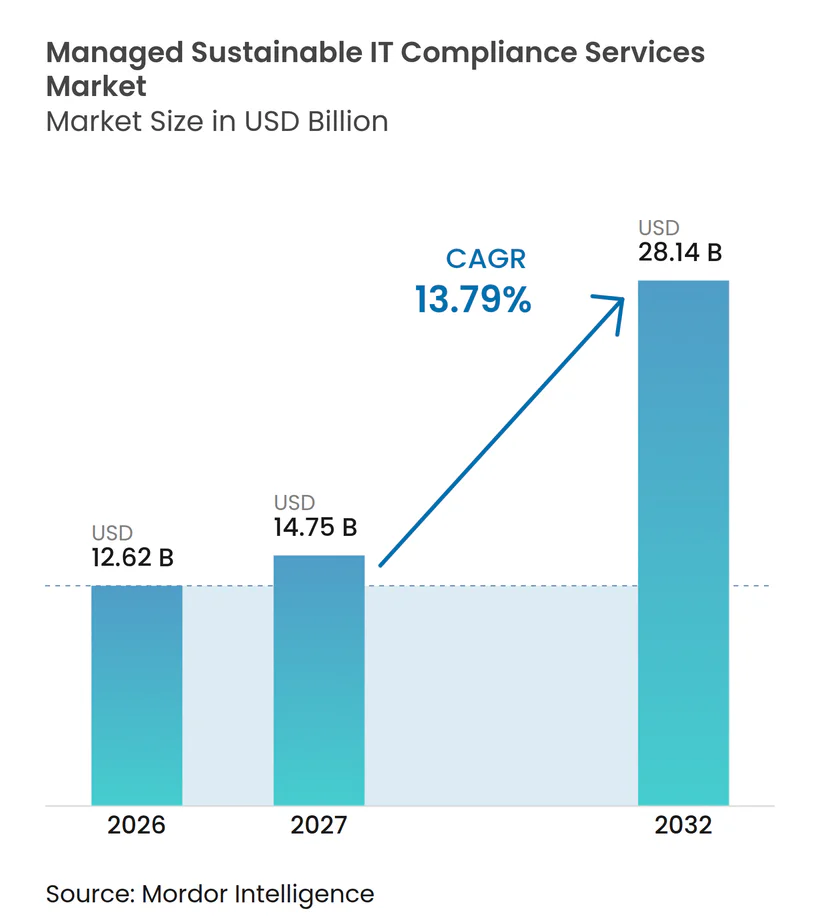
La taille du marché des services gérés de conformité IT durable devrait s'étendre de 12,62 milliards USD en 2026 et 14,75 milliards USD en 2027 à 28,14 milliards USD d'ici 2032, enregistrant un CAGR de 13,79 % entre 2027 et 2032. La réglementation fait évoluer les travaux IT durables des rapports périodiques vers des processus opérationnels pouvant être examinés par un prestataire d'assurance externe. Le marché des services gérés de conformité IT durable bénéficie lorsque les obligations de reporting exigent des pistes de données claires provenant des actifs IT, de la consommation d'énergie, des dossiers d'approvisionnement et des émissions des fournisseurs. L'expansion des centres de données crée également un lien direct entre les dépenses de conformité et la gestion pratique de l'alimentation, du refroidissement, de l'électricité renouvelable et des données carbone. Les prestataires répondent en combinant les flux de travail de reporting avec les opérations cloud, la gestion des actifs et les services d'engagement des fournisseurs. Cela favorise les entreprises capables d'intégrer des données dans les systèmes d'entreprise existants tout en maintenant des preuves pouvant résister aux examens d'assurance.
Points clés du rapport
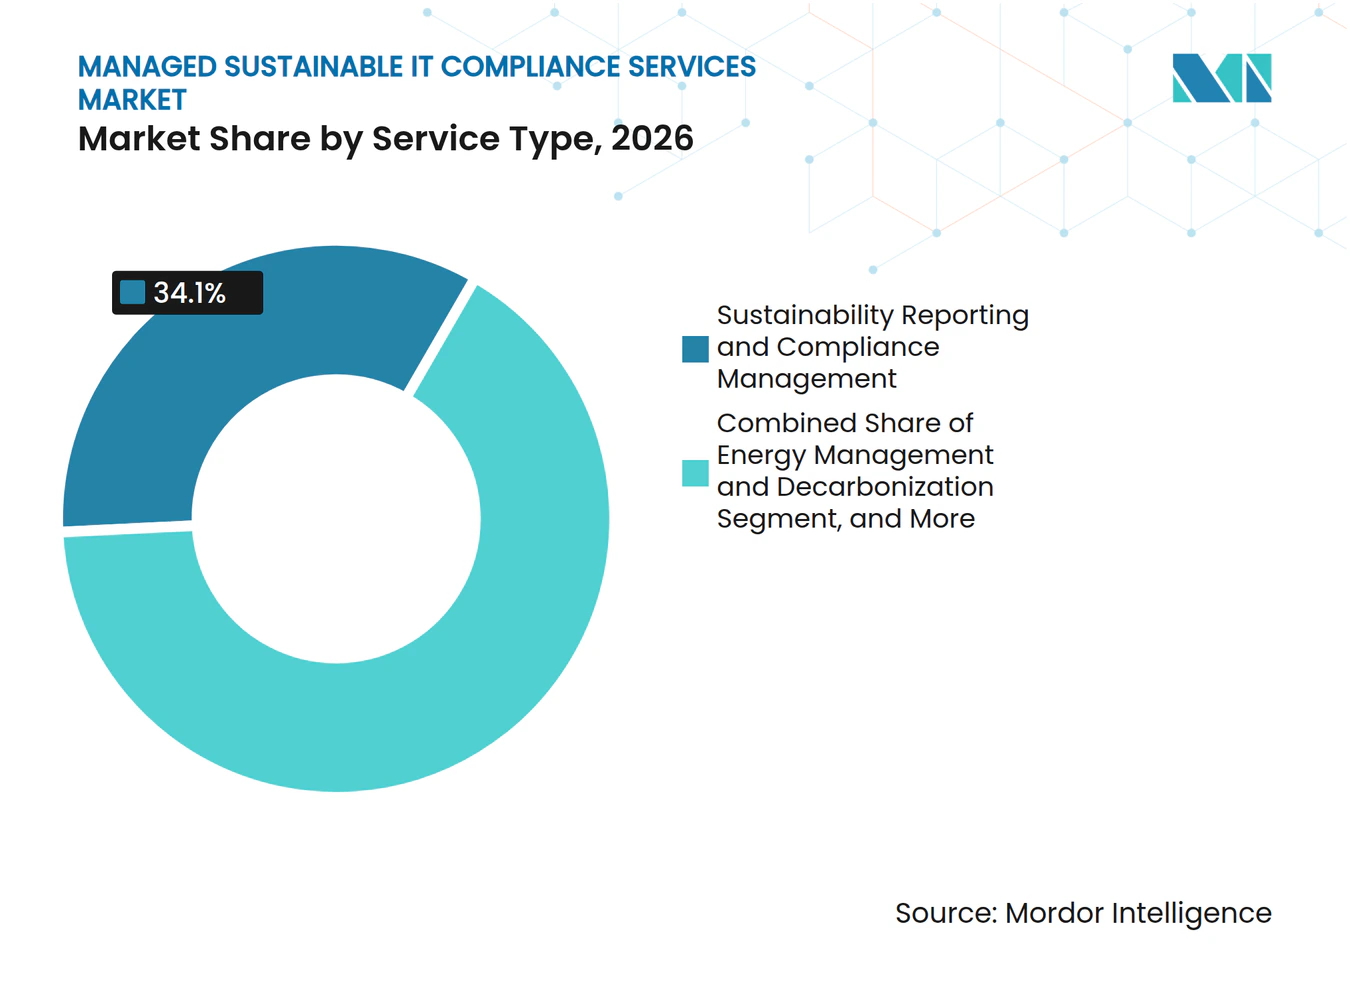
- Par type de service, les rapports de durabilité et la gestion de la conformité ont représenté 34,10 % des revenus en 2026, tandis que la gestion de l'énergie et la décarbonisation IT devraient se développer à un CAGR de 15,52 % jusqu'en 2032.
- Par modèle de livraison, les services basés sur le cloud ont représenté 57,91 % des revenus du marché des services gérés de conformité IT durable en 2026 et devraient se développer à un CAGR de 15,24 % jusqu'en 2032.
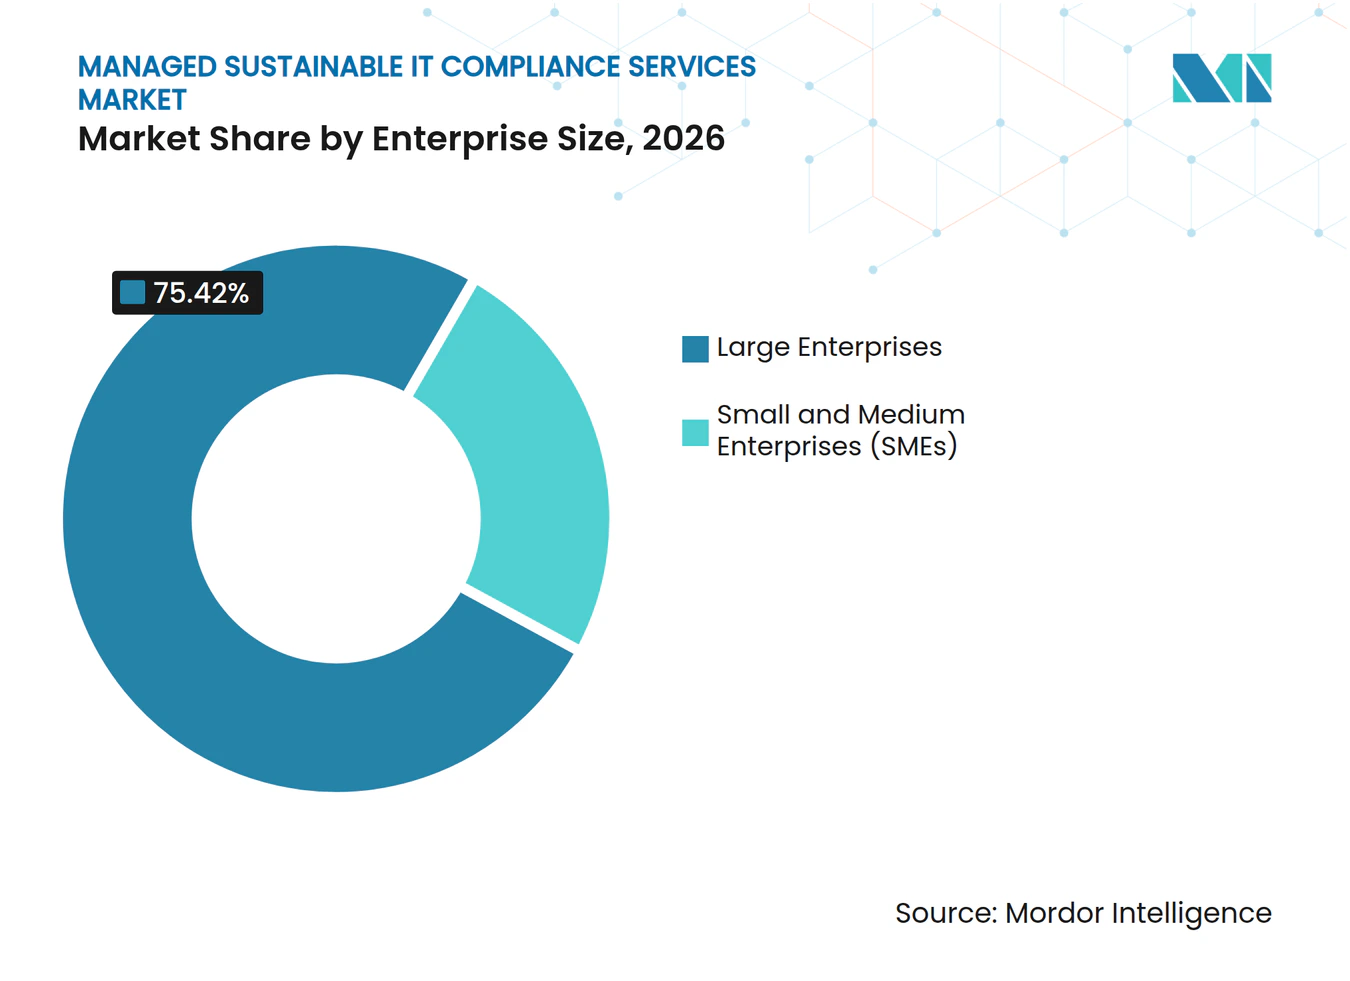
- Par taille d'entreprise, les grandes entreprises ont représenté 75,42 % des revenus en 2026, tandis que les PME devraient se développer à un CAGR de 16,10 % jusqu'en 2032.
- Par secteur d'utilisation final, l'IT et les télécommunications ont représenté 25,59 % des revenus du marché des services gérés de conformité IT durable en 2026, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 15,79 % jusqu'en 2032.
- Par géographie, l'Europe a représenté 36,22 % des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 17,10 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exigences obligatoires de divulgation et d'assurance en matière de durabilité | +2.8% | Mondial, concentré dans l'UE et au Royaume-Uni | Court terme (≤ 2 ans) |
| Engagements des entreprises en matière de zéro émission nette et sélection des fournisseurs | +1.9% | Mondial, leadership précoce en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Expansion des centres de données hyperscale et des charges de travail IA | +2.5% | Amérique du Nord, cœur Asie-Pacifique, débordement vers l'Europe | Court terme (≤ 2 ans) |
| Hausse des coûts énergétiques et économies mesurables en efficacité IT | +1.6% | Mondial, particulièrement intense en Europe et au Japon | Moyen terme (2-4 ans) |
| Réutilisation des contrôles inter-référentiels et automatisation continue de la conformité | +1.4% | Mondial, leadership dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Exigences de preuves carbone et de conformité intégrées aux achats | +1.2% | Royaume-Uni, UE, Australie, influence croissante en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences obligatoires de divulgation et d'assurance en matière de durabilité
Les échéances réglementaires modifient les achats IT des entreprises plus directement que les cycles technologiques discrétionnaires. Les divulgations CSRD exigent des entreprises concernées qu'elles traitent la consommation d'énergie des terminaux, des serveurs et des réseaux, la gestion de fin de vie du matériel et les émissions de Scope 3 Catégorie 1 liées aux achats de matériel. L'ESRS 2 s'applique à toutes les entités concernées et exige une traçabilité depuis les enregistrements sources et les facteurs d'émission jusqu'au résultat déclaré. Le marché des services gérés de conformité IT durable accorde donc une plus grande valeur à la collecte de données gérée qu'aux conseils de reporting isolés. Les modifications Omnibus I et la norme volontaire pour les PME s'appliquent à partir de l'exercice 2027, offrant aux prestataires une approche définie pour les organisations plus petites tout en préservant les exigences fondamentales pour les entreprises concernées. Les prestataires qui ne peuvent pas préserver la traçabilité des données se trouvent dans une position plus faible à mesure que les cycles d'assurance deviennent plus exigeants.
Engagements des entreprises en matière de zéro émission nette et sélection des fournisseurs
La sélection carbone des fournisseurs devient une exigence contractuelle plutôt qu'une pratique volontaire. La note de politique d'approvisionnement 016 du gouvernement britannique, en vigueur depuis février 2025, établit des conditions contractuelles standard pour les calendriers de réduction des émissions de carbone et les objectifs de gaz à effet de serre spécifiques aux contrats.[1] La Joint Alliance for CSR a évalué 734 entreprises dans le cadre de son programme d'engagement des fournisseurs 2025, en utilisant un modèle de maturité en matière de durabilité à 5 niveaux. TeamViewer a constaté que les facteurs génériques basés sur les dépenses avaient surestimé les émissions de Scope 3 liées aux fournisseurs d'une médiane de 75 % lorsqu'il a utilisé des intensités d'émissions spécifiques aux fournisseurs vérifiées selon la norme ISO 14064. Le marché des services gérés de conformité IT durable peut combler cette lacune grâce à des travaux récurrents de collecte et de vérification des données des fournisseurs. Ces exigences étendent également la demande de conformité au-delà de l'entité soumise à une règle de reporting et vers sa base de fournisseurs de niveau 1.
Expansion des centres de données hyperscale et des charges de travail IA
L'infrastructure IA et la réglementation énergétique créent un besoin soutenu de services reliant les opérations des centres de données aux preuves de conformité. La consommation d'électricité des centres de données a augmenté de 17 % en 2026, tandis que les investissements de 5 grandes entreprises technologiques ont dépassé 400 milliards USD en 2025 et devraient augmenter de 75 % en 2026. L'AIE prévoit que la demande d'énergie des centres de données optimisés pour l'IA triplera d'ici 2030. Une estimation évaluée par des pairs situe la demande d'électricité des centres de données IA entre 239 et 295 TWh en 2030. L'Allemagne exige un PUE de 1,2 ou inférieur pour les nouveaux centres de données à partir de juillet 2026 et 100 % d'électricité renouvelable à partir de janvier 2027. Le marché des services gérés de conformité IT durable bénéficie lorsque les prestataires combinent l'amélioration du PUE, les preuves d'approvisionnement en énergie renouvelable et l'attribution carbone dans un service géré unique.
Hausse des coûts énergétiques et économies mesurables en efficacité IT
Le marché des services gérés de conformité IT durable gagne en pertinence lorsque les gains d'efficacité peuvent être mesurés et vérifiés. Une évaluation commanditée par Dell a révélé que le passage des serveurs PowerEdge de 16e à 17e génération pourrait réduire la consommation d'énergie jusqu'à 33 % pour les charges de travail d'inférence IA basées sur CPU. L'évaluation a estimé des économies annuelles supérieures à 170 000 USD pour un renouvellement d'un tiers d'un parc de 5 000 serveurs. Une analyse évaluée par des pairs sur le renouvellement de commutateurs réseau a rapporté une amélioration de l'efficacité énergétique de 58,53 %, des économies opérationnelles de 440 000 USD et une réduction de l'empreinte carbone de 30,5 % pour un investissement de 220 000 USD. Schneider Electric a rapporté que son programme interne EcoStruxure IT a réduit la consommation d'énergie et les émissions de 30 %. Ces résultats soutiennent des offres de services qui surveillent les gains d'efficacité et les convertissent en données de reporting auditables.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût initial élevé de la transformation IT durable | -2.2% | Mondial, particulièrement aigu pour les PME et les marchés émergents | Court terme (≤ 2 ans) |
| Pénurie de spécialistes en IT durable et en conformité | -1.9% | Mondial, aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Traçabilité fragmentée des données multi-cloud et Scope 3 | -1.5% | Mondial, concentré dans les entreprises multi-cloud | Moyen terme (2-4 ans) |
| Disponibilité incertaine des énergies renouvelables et variabilité des charges de travail | -1.1% | Cœur Asie-Pacifique, parties de l'Europe et de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé de la transformation IT durable
Les coûts initiaux restent un obstacle matériel, en particulier pour les organisations en dehors du niveau des plus grandes entreprises. La collecte de données continue et auditable nécessite souvent une intégration avec les systèmes ERP, les plateformes RH, les portails d'approvisionnement et les API de facturation cloud. Il s'agit d'un changement de modèle opérationnel plutôt que d'un simple achat de logiciel. Les entreprises du marché intermédiaire peuvent faire face à des pressions de la part de leurs clients pour fournir des données Scope 3 sans disposer du budget nécessaire pour une pile de services gérés complète. La certification ISO 14001 peut constituer un point d'entrée à moindre coût lorsque les programmes de qualification des fournisseurs l'utilisent comme indicateur de préparation des données.[2] Le marché des services gérés de conformité IT durable a besoin de packages de services capables de réduire les coûts d'adoption initiaux sans perdre les contrôles nécessaires à un reporting fiable.
Pénurie de spécialistes en IT durable et en conformité
La conformité IT durable requiert une combinaison de connaissances en comptabilité environnementale, d'expérience en opérations d'infrastructure et de compréhension réglementaire. Ces compétences sont difficiles à trouver car elles sont rarement développées ensemble au sein d'un même rôle. La pénurie affecte à la fois les clients potentiels et les prestataires de services gérés. L'automatisation peut réduire le travail manuel dans la collecte de données et la cartographie des référentiels. Cependant, la préparation à l'assurance et les décisions de conseil nécessitent toujours des personnes possédant des qualifications spécialisées. Le marché des services gérés de conformité IT durable est donc contraint par les compétences même s'il crée une demande d'automatisation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
l'infrastructure de reporting est en tête tandis que les services de décarbonisation s'accélèrentLes rapports de durabilité et la gestion de la conformité ont représenté 34,10 % des revenus du marché en 2026. Le marché des services gérés de conformité IT durable confère à ce type de service un rôle de premier plan car les échéances réglementaires exigent une infrastructure de collecte de données prenant en charge l'assurance par des tiers. La gestion de l'énergie et la décarbonisation IT devraient se développer à un CAGR de 15,52 % jusqu'en 2032. Le segment bénéficie des exigences contraignantes en matière d'efficacité des centres de données et d'électricité renouvelable en Allemagne, à Singapour et au Japon.
Le reporting et les travaux énergétiques se renforcent mutuellement car les données opérationnelles au niveau des compteurs soutiennent les divulgations climatiques. La gestion durable du cycle de vie des actifs IT gagne en pertinence à mesure que les décisions de renouvellement des équipements exposent les émissions d'approvisionnement intégrées et les besoins de reporting en fin de vie. La durabilité de la chaîne d'approvisionnement et la conformité des fournisseurs gagnent également en demande à mesure que les entreprises collectent des données fournisseurs plus structurées. Le programme de la Joint Alliance for CSR montre comment les évaluations annuelles peuvent créer un processus récurrent d'engagement des fournisseurs. Le secteur des services gérés de conformité IT durable évolue vers des services connectés plutôt que vers des produits de reporting autonomes. Le marché des services gérés de conformité IT durable peut capter cette demande lorsque les données de reporting et opérationnelles utilisent des contrôles communs.



Par modèle de livraison :
les services basés sur le cloud renforcent leur avanceLes services basés sur le cloud ont représenté 57,91 % des revenus du marché en 2026 et devraient se développer à un CAGR de 15,24 % jusqu'en 2032. Le marché des services gérés de conformité IT durable favorise ces plateformes car elles peuvent collecter des données une seule fois et les cartographier sur plusieurs référentiels de divulgation.[3] CDP et GRI ont publié un outil de cartographie en octobre 2025 pour connecter les divulgations climatiques et énergétiques entre leurs référentiels. SAP a ajouté des capacités IFRS S1 et S2 dans SAP Sustainability Footprint Management et SAP Sustainability Control Tower en septembre 2026.
Les services sur site restent pertinents pour les clients réglementés ayant des exigences matérielles en matière de résidence des données. Les organisations de services financiers et liées au gouvernement ont souvent besoin d'un traitement local des données en vertu des règles de confidentialité et de souveraineté. La livraison hybride peut maintenir la continuité pour les clients disposant de systèmes existants tout en ajoutant des flux de travail de reporting basés sur le cloud. Le mandat d'électricité renouvelable de l'Allemagne et les références PUE du Japon favorisent les prestataires capables de placer des données énergétiques vérifiées dans les systèmes opérationnels. Le marché des services gérés de conformité IT durable récompense par conséquent les modèles de livraison qui rendent les preuves disponibles sans perturber l'infrastructure établie. Cette position se renforce lorsque les clients ont besoin à la fois d'un traitement local et de flux de travail de reporting communs.
Par taille d'entreprise :
les grandes entreprises sont en tête tandis que les PME s'accélèrentLes grandes entreprises ont représenté 75,42 % des revenus en 2026 car elles font face à une exposition réglementaire directe et peuvent financer de larges programmes de services gérés. Elles ont généralement besoin simultanément de contrôles de reporting, d'optimisation énergétique, de gestion du cycle de vie des actifs et de conformité des fournisseurs. Les PME devraient se développer à un CAGR de 16,10 % jusqu'en 2032. La taille du marché des services gérés de conformité IT durable pour les PME est soutenue par les demandes des grands clients en matière d'informations structurées sur les émissions des fournisseurs.
Le plafond de la chaîne de valeur Omnibus I à partir de janvier 2027 modère les demandes adressées aux fournisseurs de moins de 1 000 employés. Il ne supprime pas la nécessité de fournir des informations matérielles aux grands clients. La norme volontaire VSME donne aux prestataires une base pour des offres PME plus standardisées. La norme ISO 14001 peut également servir de point d'entrée lorsque les équipes d'approvisionnement utilisent la certification de management environnemental comme signal de qualification. Les prestataires qui simplifient le déploiement et proposent des services à des prix adaptés aux fournisseurs plus petits peuvent combler un écart d'adoption évident. Le marché des services gérés de conformité IT durable peut devenir plus accessible lorsque les prestataires regroupent les contrôles essentiels pour les petites entreprises.

Par secteur d'utilisation final :
l'IT et les télécommunications sont en tête tandis que la santé progresse le plus rapidementL'IT et les télécommunications ont représenté 25,59 % des revenus en 2026 car les entreprises de ce secteur font face à la fois à une exposition liée à l'infrastructure et aux rapports d'entreprise. Elles exploitent des systèmes qui consomment de l'énergie tout en fournissant des technologies aux clients qui ont besoin des données d'émissions associées. La santé et les sciences de la vie devraient se développer à un CAGR de 15,79 % jusqu'en 2032. Leurs exigences couvrent la CSRD, les règles de classification environnementale et les obligations d'architecture technologique pour les fabricants de dispositifs médicaux.
Les organisations des sciences de la vie ont besoin d'une collecte de données plus solide dans la chaîne d'approvisionnement à mesure qu'elles améliorent la couverture de divulgation du Scope 3. Les prestataires IT et de télécommunications doivent également documenter leurs propres impacts de Scope 1, 2 et 3. La BFSI a un besoin significatif de contrôles des données car l'évaluation de la durabilité peut s'étendre aux activités de financement et d'investissement. La fabrication, l'énergie et les services publics, le commerce de détail et le commerce électronique, ainsi que d'autres utilisateurs finaux participent à différents niveaux de dépenses. Le marché des services gérés de conformité IT durable nécessite des conceptions de contrôle adaptées aux systèmes opérationnels, aux fournisseurs et aux responsabilités de reporting de chaque secteur. Le marché des services gérés de conformité IT durable doit donc prendre en charge différents besoins en matière de preuves sans fragmenter les contrôles de données sous-jacents.
Analyse géographique
Marché européen des Services Gérés de Conformité IT Durable
L'Europe détenait 36,22 % des revenus du marché en 2026. La CSRD oblige les grandes entreprises concernées à traiter les émissions liées à la consommation d'énergie, à l'élimination du matériel informatique et à l'approvisionnement en matériel. L'Allemagne exige que les centres de données éligibles s'enregistrent et impose un PUE de 1,2 ou inférieur pour les nouvelles installations à partir de juillet 2026.
Marché des Services Gérés de Conformité IT Durable au Royaume-Uni et en France
Les valeurs de PUE des centres de données européens variaient de 1,15 à 1,66, avec une moyenne européenne de 1,36, selon une évaluation réalisée en 2025 pour la Commission européenne.[4] Le Royaume-Uni génère une demande supplémentaire via les marchés publics grâce aux PPN 006 et PPN 016, incluant des plans de réduction des émissions de carbone et un suivi au niveau des contrats. L'AMF française a demandé aux sociétés cotées de fournir des objectifs de réduction des gaz à effet de serre mesurables et assortis d'échéances, conformément aux recommandations de l'ESMA. Le marché des services gérés de conformité IT durable est le plus important d'Europe en raison de la densité des exigences de reporting et d'exploitation dans la région.
Marché des Services Gérés de Conformité IT Durable en Asie-Pacifique, dans les Amériques et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait se développer à un CAGR de 17,10 % jusqu'en 2032. Singapour a adopt sa loi sur les infrastructures numériques en octobre 2026, imposant l'octroi de licences ainsi que des normes ajustables de PUE et d'énergie propre pour les centres de données dont la charge informatique critique dépasse 3 MW. Le Japon vise un PUE de 1,4 pour les grands opérateurs de centres de données d'ici l'exercice 2030, avec des obligations de reporting annuel. NTT DATA a converti 13 centres de données japonais à 100 % d'électricité renouvelable au cours de l'exercice 2025. L'Amérique du Nord reste pertinente pour les prestataires au service des grands opérateurs de centres de données. Le marché des services gérés de conformité IT durable présente également des opportunités à un stade plus précoce en Amérique du Sud, au Moyen-Orient et en Afrique, où les programmes de reporting multinationaux et les investissements dans les infrastructures numériques élargissent la base adressable.
Paysage concurrentiel
Concentration du Marché
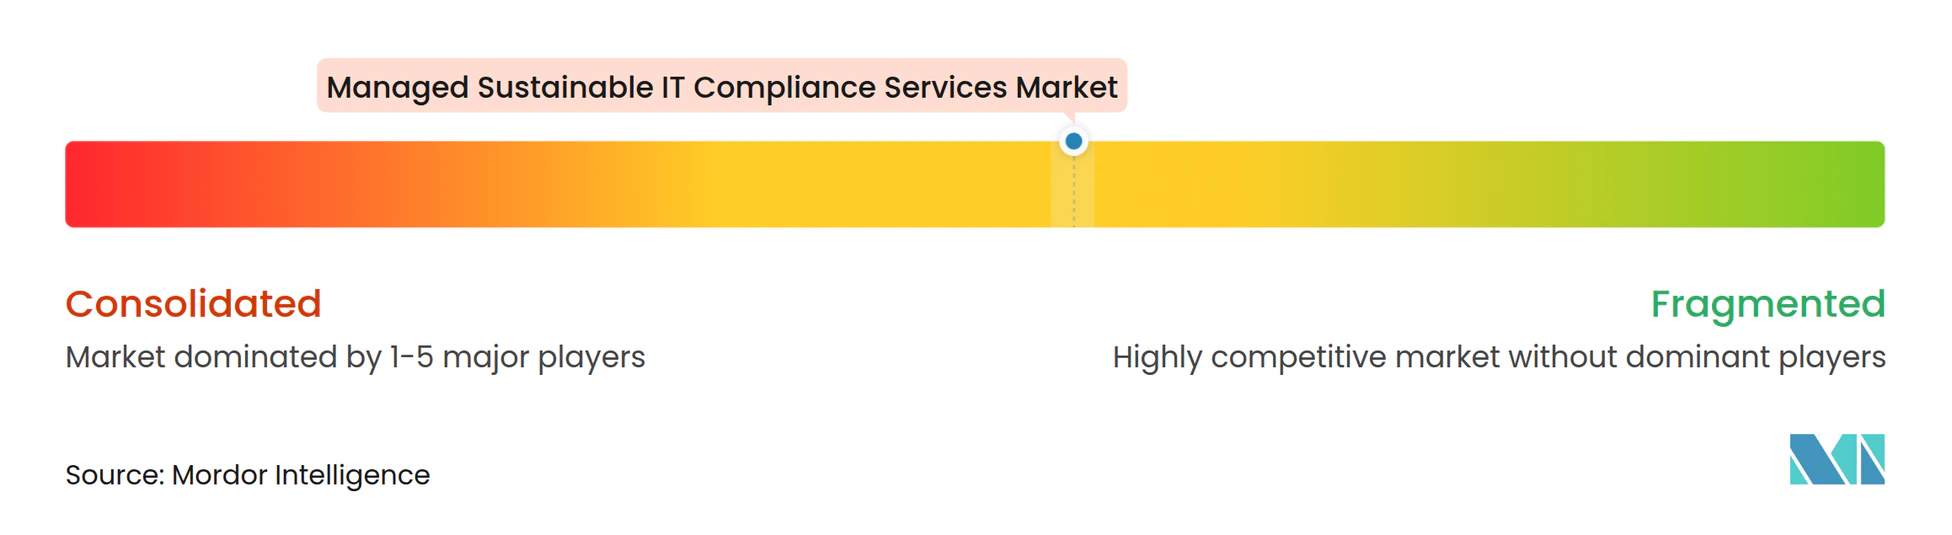
Le marché des services gérés de conformité IT durable est modérément fragmenté dans le segment premium des grandes entreprises. Accenture, Capgemini, IBM, Infosys, TCS et Wipro bénéficient d'un avantage pratique grâce à leurs relations établies en matière de services gérés et à leur accès aux équipes technologiques, d'approvisionnement et de durabilité des entreprises. Leurs modèles de service associent de plus en plus l'automatisation de la conformité aux opérations ERP, de facturation cloud et d'infrastructure. Les prestataires peuvent utiliser des contrôles de données partagés sur plusieurs référentiels de reporting.
Le conseiller en durabilité de Kyndryl sur Kyndryl Bridge cartographie l'énergie, les émissions, l'eau et les déchets électroniques au niveau du serveur et de la machine virtuelle. L'ESG Lens de Capgemini fournit des connecteurs préconfigurés pour les reportings SASB, GRI et TCFD, montrant comment les prestataires de services adaptent les plateformes aux besoins sectoriels. SAP a introduit en septembre 2026 une approche prenant en charge la configuration pour les reportings IFRS S1, IFRS S2 et ESRS E1. Ces exemples montrent comment le marché des services gérés de conformité IT durable évolue vers des plateformes qui préservent un périmètre de données commun tout en produisant plusieurs sorties de reporting. Le marché des services gérés de conformité IT durable est également façonné par l'automatisation qui alloue les émissions de Scope 3 dans les environnements cloud et fournisseurs.
Des opportunités subsistent dans le segment des PME car la norme VSME fournit un modèle pour des packages standardisés. Les enregistrements Scope 3 spécifiques aux fournisseurs vérifiés selon la norme ISO 14064 constituent une autre ouverture où aucun prestataire unique n'a établi un leadership clair en matière d'infrastructure. Les nouveaux prestataires axés sur les plateformes peuvent se différencier par la profondeur de l'automatisation plutôt que par le nombre de consultants. Les prestataires sans contrôles prêts pour l'assurance font face à un risque accru à mesure que les exigences d'assurance limitée arrivent à maturité.
Leaders du secteur des services gérés de conformité IT durable
-
Accenture PLC
-
Atos SE
-
Capgemini SE
-
Cisco Systems, Inc.
-
Dell Technologies Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés de Conformité IT Durable Entreprises couvertes dans ce rapport
- Accenture PLC
- Amazon Web Services, Inc.
- Atos SE
- Capgemini SE
- Cisco Systems, Inc.
- Cognizant Technology Solutions Corporation
- Dell Technologies Inc.
- Genpact Limited
- HCL Technologies Limited
- Hewlett Packard Enterprise Company
- IBM Corporation
- Infosys Limited
- Kyndryl Holdings, Inc.
- LTIMindtree Limited
- NTT DATA Group Corporation
- SAP SE
- Schneider Electric SE
- Tata Consultancy Services Limited
- Tech Mahindra Limited
- Wipro Limited
- Workiva
Développements industriels récents dans Marché des Services Gérés de Conformité IT Durable
- Octobre 2026 : Tata Consultancy Services s'est associé à ManageEngine, Zoho Corporation, pour déployer des solutions de gestion IT d'entreprise sur TCS SovereignSecure Cloud, permettant aux clients gouvernementaux et aux entreprises en Inde de gérer les charges de travail IA et cloud tout en respectant les exigences de souveraineté des données et de conformité réglementaire de l'Inde.
- Octobre 2026 : La Commission européenne a formellement adopté l'ESRS révisé et la norme volontaire VSME dans le cadre d'Omnibus I, applicable à partir de l'exercice 2027, offrant aux prestataires de services gérés un cadre de conformité standardisé pour le marché des PME et une fenêtre de transition pour les entreprises concernées par l'exercice 2026.
- Septembre 2026 : SAP a annoncé une intégration entre SAP Sustainability Footprint Management et SAP Sustainability Control Tower, permettant le reporting ESRS E1, IFRS S2 et CDP à partir d'un périmètre de collecte de données unique, opérationnalisant l'architecture de conformité « configurer une fois, reporter plusieurs fois ».
- Février 2026 : Schneider Electric a annoncé l'ajout de l'efficacité d'utilisation du carbone (CUE) aux rapports EcoStruxure IT pour 2026, élargissant les outils de durabilité du suivi de la consommation d'énergie à la mesure directe de l'intensité carbone, ainsi que la prévision de remplacement des onduleurs dans la gestion du cycle de vie des actifs.
Périmètre du rapport mondial sur le marché des services gérés de conformité IT durable
Les services gérés de conformité IT durable sont des solutions externalisées de gouvernance IT et d'exploitation où un prestataire tiers spécialisé surveille, audite et aligne l'infrastructure des technologies de l'information d'une organisation sur les référentiels de durabilité environnementaux, sociaux et réglementaires.
Le rapport sur le marché des services gérés de conformité IT durable est segmenté par type de service (rapports de durabilité et gestion de la conformité, gestion de l'énergie et décarbonisation IT, gestion durable du cycle de vie des actifs IT, durabilité de la chaîne d'approvisionnement et conformité des fournisseurs, et autres types de services), modèle de livraison (basé sur le cloud, sur site et hybride), taille d'entreprise (grandes entreprises et petites et moyennes entreprises), secteur d'utilisation final (IT et télécommunications, banque, services financiers et assurance [BFSI], fabrication, énergie et services publics, commerce de détail et commerce électronique, santé et sciences de la vie, et autres secteurs d'utilisation final) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Rapports de durabilité et gestion de la conformité |
| Gestion de l'énergie et décarbonisation IT |
| Gestion durable du cycle de vie des actifs IT |
| Durabilité de la chaîne d'approvisionnement et conformité des fournisseurs |
| Autres types de services |
| Sur site |
| Basé sur le cloud |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| IT et télécommunications |
| Banque, services financiers et assurance (BFSI) |
| Fabrication |
| Énergie et services publics |
| Commerce de détail et commerce électronique |
| Santé et sciences de la vie |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Rapports de durabilité et gestion de la conformité | |
| Gestion de l'énergie et décarbonisation IT | ||
| Gestion durable du cycle de vie des actifs IT | ||
| Durabilité de la chaîne d'approvisionnement et conformité des fournisseurs | ||
| Autres types de services | ||
| Par modèle de livraison | Sur site | |
| Basé sur le cloud | ||
| Hybride | ||
| Par taille d'entreprise | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation final | IT et télécommunications | |
| Banque, services financiers et assurance (BFSI) | ||
| Fabrication | ||
| Énergie et services publics | ||
| Commerce de détail et commerce électronique | ||
| Santé et sciences de la vie | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés de conformité IT durable ?
Le marché des services gérés de conformité IT durable devrait s'étendre de 12,62 milliards USD en 2026 et 14,75 milliards USD en 2027 à 28,14 milliards USD d'ici 2032, à un CAGR de 13,79 %.
Quel type de service est en tête des services gérés de conformité IT durable ?
Sur le marché des services gérés de conformité IT durable, les rapports de durabilité et la gestion de la conformité sont en tête avec 34,10 % des revenus en 2026, reflétant le besoin de données de divulgation auditables.
Pourquoi les services basés sur le cloud sont-ils importants pour la conformité IT durable ?
Les services basés sur le cloud ont représenté 57,91 % des revenus en 2026 et peuvent consolider la collecte de données sur plusieurs référentiels de reporting.
Quelles organisations adoptent ces services le plus rapidement ?
Les PME devraient se développer à un CAGR de 16,10 % jusqu'en 2032, les demandes des chaînes d'approvisionnement des clients apportant des besoins de conformité aux fournisseurs plus petits.
Quel secteur d'utilisation final se développe le plus rapidement ?
La santé et les sciences de la vie devraient se développer à un CAGR de 15,79 % jusqu'en 2032 en raison des exigences croisées en matière de reporting, de chaîne d'approvisionnement et de technologie.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 17,10 % jusqu'en 2032, soutenue par de nouvelles règles d'efficacité des centres de données et d'énergie propre.