
Taille et part du marché des plateformes de benchmarking des réseaux mobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
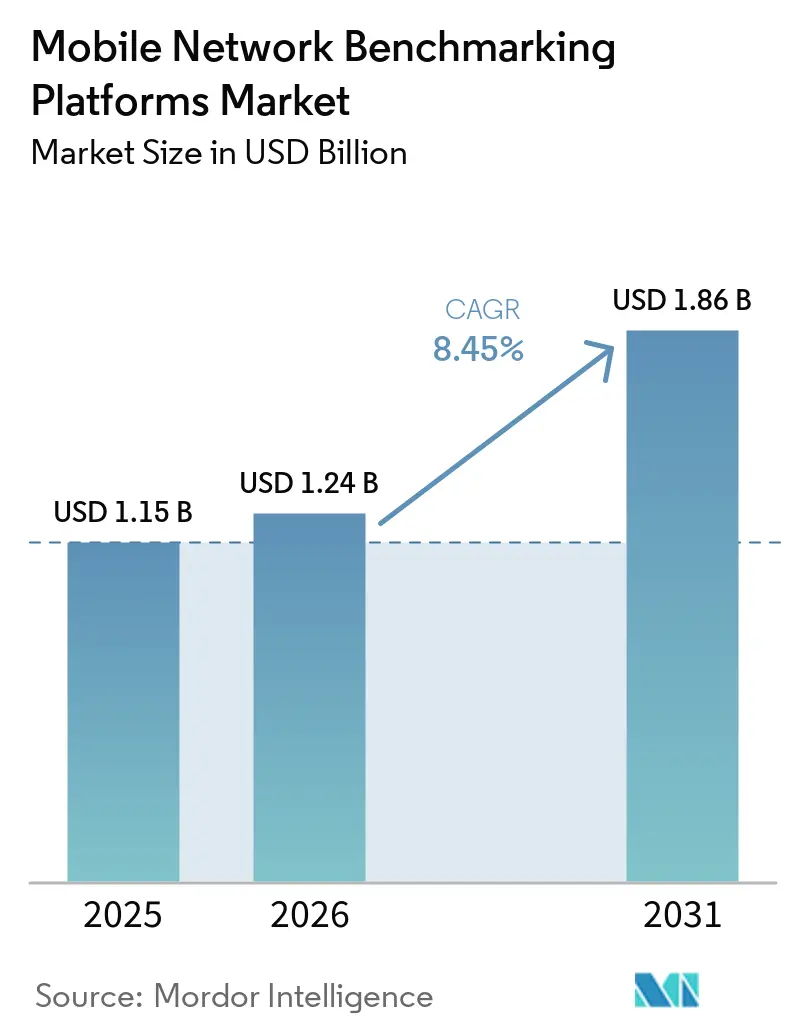
| Taille du Marché (2026) | 1.24 Milliards de dollars |
| Taille du Marché (2031) | 1.86 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.45 % |
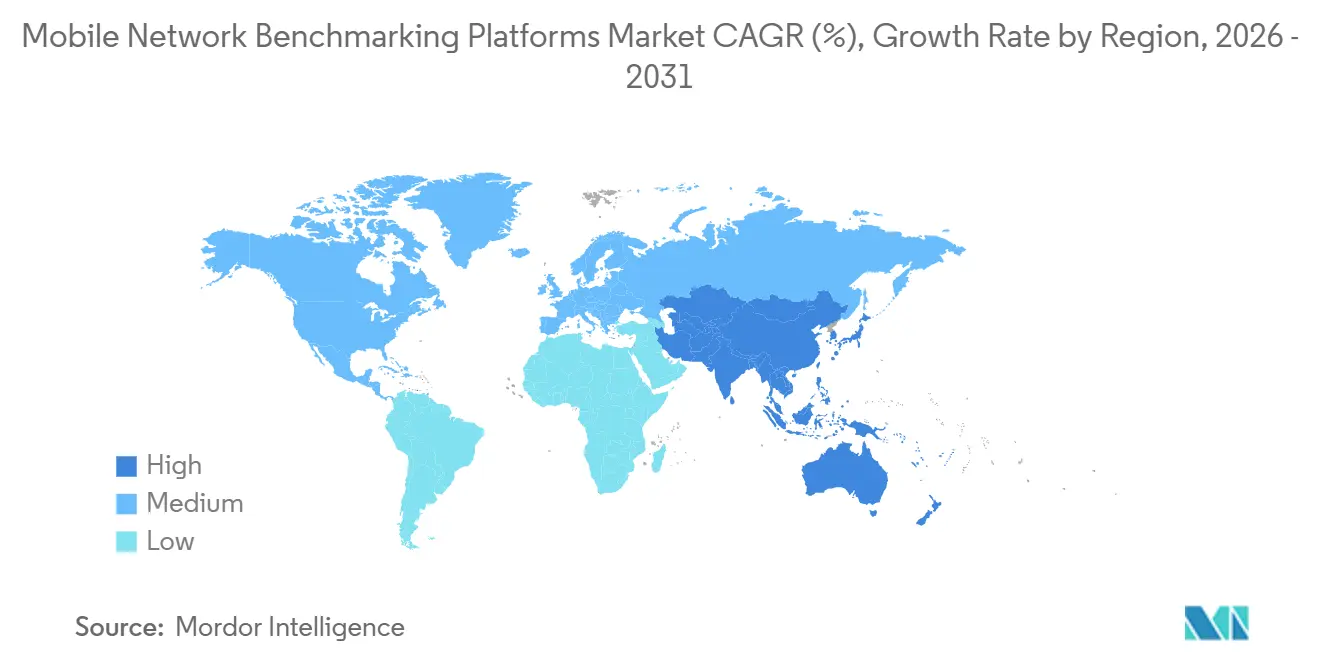
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
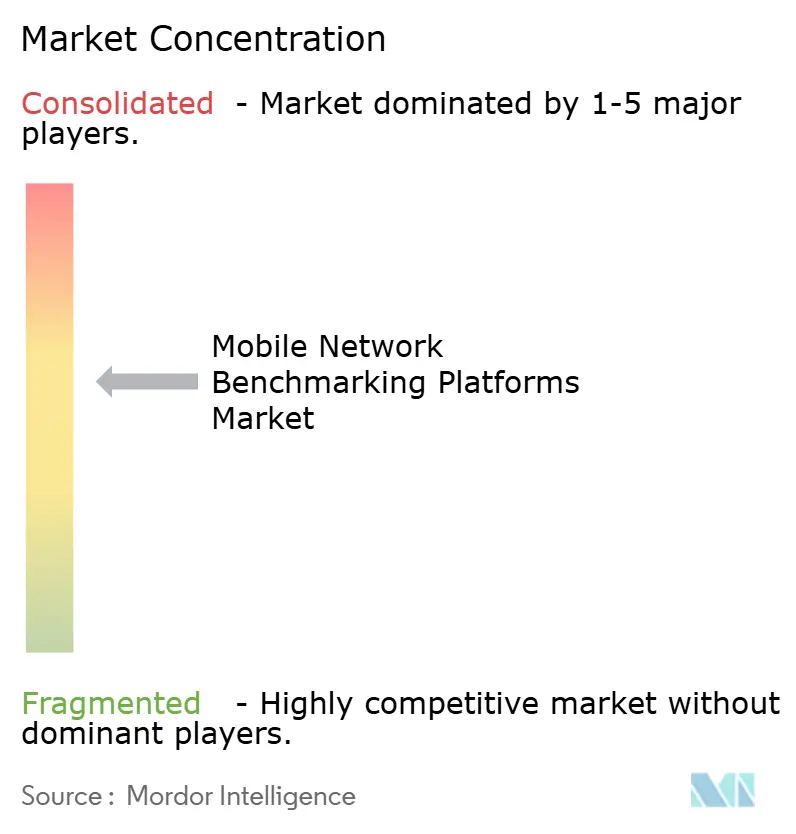
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des plateformes de benchmarking des réseaux mobiles par Mordor Intelligence
La taille du marché des plateformes de benchmarking des réseaux mobiles était de 1,15 milliard USD en 2025 et devrait augmenter de 1,24 milliard USD en 2026 pour atteindre 1,86 milliard USD d'ici 2031, à un CAGR de 8,45 % durant la période de prévision 2026-2031. Le marché des plateformes de benchmarking des réseaux mobiles est remodelé par la transition des réseaux 5G non autonomes vers les réseaux 5G autonomes, qui nécessite des mesures plus détaillées de la latence, de la mobilité et de la qualité de service. La consolidation des fournisseurs a modifié la base d'approvisionnement en 2025, tandis que l'intégration logicielle devrait prendre une importance croissante à partir de 2027. Les opérateurs ont désormais besoin de preuves étayant leurs arguments commerciaux, leur planification des investissements et leurs rapports de conformité dans des environnements réseau de plus en plus complexes. Ce besoin soutient l'utilisation récurrente des plateformes et favorise les fournisseurs qui combinent mesure de terrain, analytique et automatisation. Le marché des plateformes de benchmarking des réseaux mobiles bénéficie également lorsque les mêmes mesures servent les équipes techniques, les équipes d'expérience client, les régulateurs et les décisions de la direction.
Points clés du rapport
- Par offre, les plateformes logicielles détenaient 66,11 % de la part du marché des plateformes de benchmarking des réseaux mobiles en 2025 et devraient se développer à un CAGR de 8,72 % jusqu'en 2031.
- Par architecture de plateforme, les plateformes cloud représentaient 59,24 % du marché 2025 et devraient progresser à un CAGR de 8,94 % jusqu'en 2031.
- Par application, le benchmarking concurrentiel des réseaux détenait 32,34 % du segment applicatif 2025, tandis que l'optimisation et le dépannage des réseaux devrait se développer à un CAGR de 9,14 % jusqu'en 2031.
- Par utilisateur final, les opérateurs de réseaux mobiles détenaient 52,21 % du segment des utilisateurs finaux 2025, tandis que les régulateurs des télécommunications devraient enregistrer le CAGR le plus élevé de 9,22 % jusqu'en 2031.
- Par génération de réseau, les réseaux 4G et LTE-Advanced représentaient 48,26 % du segment 2025, tandis que le benchmarking 5G devrait se développer à un CAGR de 9,13 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 27,62 % du marché 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,22 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accélération des déploiements 5G autonomes et 5G avancés | +2.8% | Mondial, concentré en Asie-Pacifique, en Amérique du Nord et dans le GCC | Court terme (≤ 2 ans) |
| Accent croissant des opérateurs sur l'expérience réseau et la réduction du taux de désabonnement | +2.1% | Mondial, plus prononcé en Amérique du Nord, en Europe occidentale et en Corée du Sud | Moyen terme (2-4 ans) |
| Complexité croissante des réseaux dans les environnements multi-bandes et multi-RAT | +1.3% | Mondial, avec l'Asie-Pacifique au cœur et des répercussions au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Expansion de l'analytique de qualité d'expérience participative et en conditions réelles | +0.9% | Amérique du Nord et Europe, avec le Brésil, l'Inde et le Japon progressant rapidement | Moyen terme (2-4 ans) |
| Demande réglementaire de comparaisons indépendantes de la qualité du haut débit et du mobile | +0.7% | Europe, Amérique du Nord, Australie, et extension à l'Amérique du Sud | Court terme (≤ 2 ans) |
| Besoin croissant de benchmarking dans les réseaux 5G privés et les réseaux à hôte neutre | +0.5% | Mondial, notamment dans les régions industrielles d'Allemagne, du Japon, de Chine et de Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération des déploiements 5G autonomes et 5G avancés
Le marché des plateformes de benchmarking des réseaux mobiles est affecté par la transition de la 5G non autonome vers la 5G autonome, ce qui modifie la profondeur des mesures requises par les opérateurs. Les réseaux autonomes exposent l'application du découpage réseau, la latence du plan utilisateur et le comportement de transfert RedCap que les anciens outils de drive test n'étaient pas conçus pour mesurer avec suffisamment de détail. Selon la GSA, les lancements mondiaux de 5G autonome devraient augmenter significativement d'ici mars 2026 par rapport au premier trimestre 2025. L'organisation a également signalé plusieurs réseaux 5G-Advanced lancés commercialement nécessitant un cœur autonome. L'ensemble de fonctionnalités 3GPP Release 18 crée de nouvelles obligations de conformité, pouvant nécessiter des mises à niveau logicielles importantes plutôt qu'une maintenance de routine des plateformes. Anritsu a annoncé la première vérification sectorielle des cas de test de mobilité déclenchée par les couches inférieures 3GPP RAN5 Release 18 en juin 2026, illustrant comment les jalons de normalisation peuvent engendrer de nouveaux cycles de mise à niveau.[1]Anritsu Corporation, "Anritsu prend en charge la première vérification sectorielle des cas de test de mobilité déclenchée par les couches inférieures 3GPP RAN5 Rel18 pour la 5G New Radio autonome," Anritsu Corporation, anritsu.com. Ces changements font de la compatibilité des équipements, de la couverture des protocoles et de la rapidité des mises à jour des facteurs pratiques de sélection des fournisseurs pour les équipes d'approvisionnement des opérateurs.
Accent croissant des opérateurs sur l'expérience réseau et la réduction du taux de désabonnement
L'expérience réseau est devenue un différenciateur commercial plus fort que la couverture de base sur les marchés 5G matures. Opensignal a enregistré un score de qualité constante plus élevé pour T-Mobile dans sa récente évaluation des États-Unis, le plaçant devant AT&T. Ces comparaisons étayent les arguments tarifaires et fournissent aux opérateurs des preuves pour leurs programmes de fidélisation des abonnés. En conséquence, le marché des plateformes de benchmarking des réseaux mobiles évolue des programmes de tests périodiques vers des services de mesure en continu. Nokia et Infovista ont indiqué que leur programme automatisé de validation terrain a considérablement réduit le temps de reporting, diminué les drive tests répétés et amélioré la productivité du dépannage dans plusieurs déploiements en production. Cela accorde plus d'importance à l'analytique automatisée qu'aux petites améliorations de la précision des mesures matérielles. La même automatisation peut aider les opérateurs à appliquer les résultats plus rapidement, avant que les différences de performance terrain ne deviennent plus visibles pour les abonnés.
Complexité croissante des réseaux dans les environnements multi-bandes et multi-RAT
Les opérateurs du marché des plateformes de benchmarking des réseaux mobiles doivent désormais maintenir des couches 4G, 5G non autonome et 5G autonome sur une grande partie de la même infrastructure. L'agrégation de porteuses, le MIMO amélioré et les configurations Open RAN multi-fournisseurs ajoutent davantage de conditions radio à chaque évaluation crédible. Un déploiement autonome avec agrégation de 4 porteuses nécessite des plateformes capturant la gestion des ressources radio, la latence de transfert inter-bandes et le débit du plan utilisateur dans des conditions de mobilité réelles. Anritsu et ses partenaires ont démontré une analyse basée sur l'IA confirmant des améliorations de débit supérieures à 2x dans des configurations à 4 antennes d'émission au MWC Barcelone 2026. La charge technique qui en résulte augmente le coût minimum d'un programme crédible et renforce la position des fournisseurs disposant de capacités matérielles et logicielles intégrées. Cela crée également une demande pour des scénarios de laboratoire reflétant les conditions de propagation réelles avant que les opérateurs n'engagent des ressources pour une validation terrain plus large.
Expansion de l'analytique de qualité d'expérience participative et en conditions réelles
La mesure participative est de plus en plus utilisée comme donnée d'entrée principale pour le marché des plateformes de benchmarking des réseaux mobiles, notamment pour les travaux de renseignement réglementaire et d'entreprise. Son échelle confère à la mesure continue basée sur les smartphones un avantage sur une flotte limitée de véhicules de test. Ookla indique que sa plateforme Consumer QoE collecte des centaines de millions de mesures chaque jour à partir d'appareils Android et capture des indicateurs RF sur les technologies d'accès radio. Infovista a introduit le benchmarking de réactivité GenAI dans VistaTest en juillet 2026, incluant la mesure du temps jusqu'au premier jeton via un protocole déterministe basé sur l'API OpenAI.[2]Infovista, "Comment Nokia et Infovista redéfinissent la validation des performances terrain," Infovista, infovista.com. L'Agence nationale des télécommunications du Brésil (ANATEL) maintient des accords de coopération technique avec Ookla et Opensignal, démontrant un modèle qui relie les données participatives à la supervision publique de la qualité.[3]Agência Nacional de Telecomunicações, "Accord de coopération technique," Agência Nacional de Telecomunicações, gov.br. La combinaison de données passives à grande échelle et de tests actifs ciblés offre aux décideurs plus de contexte que l'une ou l'autre méthode de mesure ne peut fournir seule.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé du matériel de benchmarking, des appareils et des campagnes terrain | -1.9% | Mondial, plus prononcé en Amérique du Sud, au Moyen-Orient et en Afrique, et en Asie-Pacifique émergente | Moyen terme (2-4 ans) |
| Pénurie d'expertise spécialisée en performance radio et en analytique de données | -1.4% | Mondial, particulièrement contraignant au Moyen-Orient et en Afrique, en Asie du Sud et en Amérique du Sud | Long terme (≥ 4 ans) |
| Normes de mesure inter-opérateurs incohérentes et comparabilité des données | -0.8% | Mondial, plus perturbateur dans plusieurs juridictions réglementaires | Moyen terme (2-4 ans) |
| Contraintes de confidentialité, de consentement et de localisation des données pour les mesures participatives | -0.5% | Europe, Chine, Inde et Corée du Sud, avec une adoption plus large de la souveraineté des données | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé du matériel de benchmarking, des appareils et des campagnes terrain
Le matériel de benchmarking est en concurrence directe avec les budgets de déploiement réseau tandis que les opérateurs poursuivent leurs déploiements autonomes. Une campagne terrain multi-bandes et multi-RAT nécessite des plateformes de test radio, des véhicules instrumentés, des appareils de référence et des logiciels d'analytique sous licence. Cette combinaison peut rendre les campagnes trimestrielles impraticables pour les opérateurs de niveau 2 et 3. Les grands opérateurs peuvent absorber les coûts de renouvellement via des licences d'entreprise, tandis que les opérateurs plus petits ont de plus en plus recours à des services gérés ou à des arrangements à la campagne. Le marché des plateformes de benchmarking des réseaux mobiles présente donc une fracture géographique, les opérateurs d'Amérique du Sud, d'Afrique subsaharienne et des marchés Asie-Pacifique plus petits s'appuyant davantage sur les services gérés et les alternatives participatives. Le coût limite également la fréquence des campagnes et la couverture géographique, laissant des lacunes dans les données de qualité disponibles pour les décisions réseau locales.
Pénurie d'expertise spécialisée en performance radio et en analytique de données
Un programme 5G autonome rigoureux requiert des compétences en ingénierie radio, en connaissance des couches protocolaires et en analytique de données. La formation en télécommunications n'a pas encore produit ces compétences combinées à l'échelle nécessaire pour l'expansion des architectures autonomes. Le travail comprend la désagrégation de la latence, le développement des KPI de découpage réseau et l'évaluation des performances AI-RAN. Les opérateurs sans expertise interne deviennent plus dépendants des services professionnels des fournisseurs, ce qui augmente les coûts des programmes et peut limiter les capacités internes. Sur le marché des plateformes de benchmarking des réseaux mobiles, l'automatisation a atténué une partie de ce problème, Nokia et Infovista ayant signalé des réductions des drive tests répétés et des améliorations de la productivité du dépannage. L'étape interprétative finale nécessite encore des équipes qualifiées pour transformer les différences de mesure en décisions réseau et commerciales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
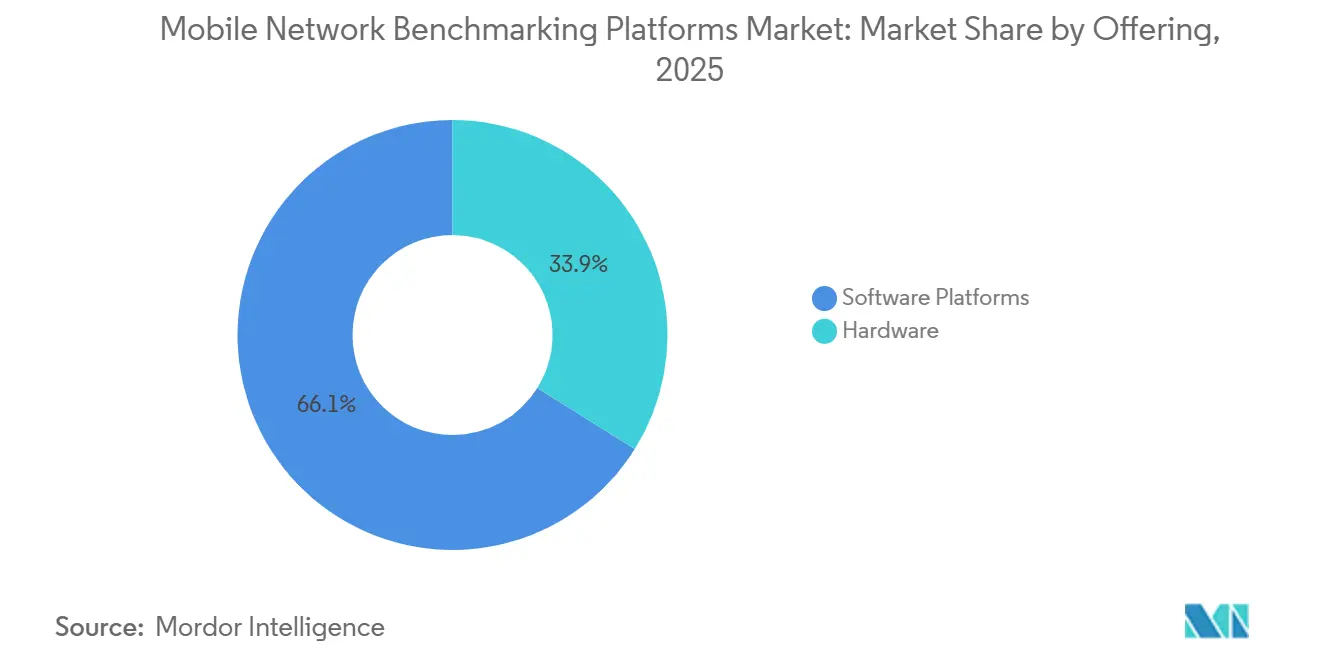
les plateformes logicielles dominent alors que l'analytique devient la proposition de valeur centraleLes plateformes logicielles détenaient 66,11 % du segment offre 2025 et devraient se développer à un CAGR de 8,72 % jusqu'en 2031. Leur avance reflète une évolution vers la flexibilité analytique et la mise à l'échelle cloud native plutôt que vers du matériel propriétaire lié à un seul fournisseur. Le matériel reste nécessaire pour l'étalonnage, les tests de conformité et la validation des réseaux privés où les sondes logicielles ne peuvent pas reproduire les conditions radio physiques. Il comprend des terminaux de mesure, des unités de drive test, des scanners réseau et des analyseurs de signal. La taille du marché des plateformes de benchmarking des réseaux mobiles pour le logiciel est soutenue par des revenus récurrents de licences et d'abonnements aux données plutôt que par des achats d'appareils uniques.
Infovista a ajouté le benchmarking de réactivité GenAI à VistaTest en juillet 2026, élargissant la gamme des performances applicatives que les plateformes logicielles peuvent mesurer. Cet ajout mesure le temps jusqu'au premier jeton sur les réseaux via un protocole déterministe. Le matériel évolue parallèlement au logiciel plutôt que de disparaître des programmes des opérateurs. Anritsu a étendu sa série Virtual Network Master aux environnements cloud privés basés sur KVM en avril 2026, permettant l'évaluation de bout en bout de la latence, de la gigue, du débit et de la perte de paquets dans une infrastructure virtualisée. Les deux offres évoluent vers des architectures hybrides qui préservent la demande de matériel dans les environnements d'entreprise et de réseaux privés.


Par architecture de plateforme :
les plateformes cloud bénéficient d'une capacité élastique et d'une intégration analytiqueL'architecture cloud détenait 59,24 % du segment 2025 et devrait se développer à un CAGR de 8,94 % jusqu'en 2031. Le déploiement cloud permet aux opérateurs du marché des plateformes de benchmarking des réseaux mobiles d'exécuter des campagnes simultanées en plusieurs endroits et de traiter de grands volumes de données participatives. Il relie également les résultats du benchmarking aux systèmes d'exploitation réseau et d'expérience client hébergés dans le cloud. Cela réduit les délais créés par les transferts par lots des appareils terrain vers les serveurs sur site. VIAVI a signalé une forte croissance des revenus pour sa division Activation des réseaux et des services, soutenue par l'intégration des actifs de Spirent et l'expansion de l'analytique logicielle et de l'instrumentation des services.
Le déploiement sur site dessert encore les emplacements où les règles de résidence des données ou la sensibilité opérationnelle limitent le traitement externe. L'approche de localisation des données de la Chine soutient le traitement local des données de mesure dérivées des abonnés et maintient la demande sur site dans un grand environnement 5G. Le secteur des plateformes de benchmarking des réseaux mobiles est de plus en plus concurrentiel sur la qualité du pipeline de données, la couverture des API et les intégrations, en plus de la précision des mesures radio. Les fournisseurs disposant d'une orchestration cloud native peuvent automatiser la planification des tests et fournir des tableaux de bord en temps réel. Cette capacité soutient les abonnements récurrents parmi les opérateurs qui utilisent les flux de travail des plateformes plutôt que de grandes équipes d'ingénierie de test dédiées.
Par application :
le benchmarking concurrentiel ancre les revenus tandis que les cas d'usage d'optimisation s'accélèrentLe benchmarking concurrentiel des réseaux représentait 32,34 % du segment applicatif 2025. Il dispose de budgets établis car ses résultats soutiennent le marketing, le reporting aux investisseurs et la conformité réglementaire. L'optimisation et le dépannage des réseaux devrait enregistrer le CAGR le plus élevé de 9,14 % jusqu'en 2031. Les opérateurs du marché des plateformes de benchmarking des réseaux mobiles appliquent de plus en plus les données comparatives à la gestion interne des réseaux et à la résolution des problèmes terrain. Ce changement raccourcit le chemin d'un résultat de mesure à une décision d'investissement ou d'action corrective.
Les outils assistés par IA peuvent convertir les mesures de drive test et participatives en actions recommandées avec moins d'analyse manuelle. L'Agence fédérale des réseaux d'Allemagne (Bundesnetzagentur) a enregistré un volume plus élevé de tests de vitesse haut débit mobile valides que lors de la période précédente. Ces grands volumes de données rendent l'analyse assistée importante pour les agences publiques et les opérateurs. Le soutien à la planification réseau, la certification des appareils et l'assurance de couverture continuent de se développer, bien que leur priorité d'investissement soit moindre.
Par utilisateur final :
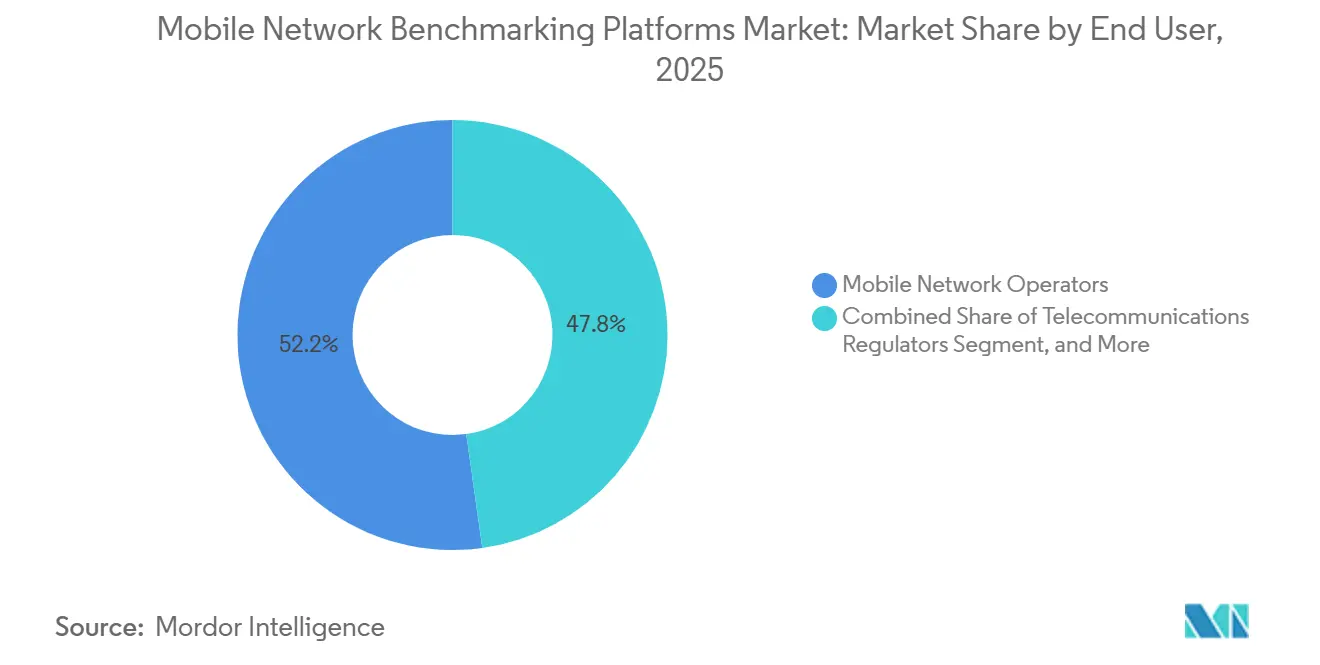
les opérateurs de réseaux mobiles ancrent la demande tandis que les achats réglementaires s'accélèrentLes opérateurs de réseaux mobiles détenaient 52,21 % du segment des utilisateurs finaux 2025. Ils utilisent les plateformes pour surveiller leurs propres performances, comparer les réseaux concurrents et respecter les obligations de licence de spectre. Les régulateurs des télécommunications devraient se développer à un CAGR de 9,22 % jusqu'en 2031. Les gouvernements constituent une source de demande croissante sur le marché des plateformes de benchmarking des réseaux mobiles car ils ont besoin de rapports de qualité indépendants qui ne reposent pas uniquement sur les soumissions des opérateurs. La Commission fédérale des communications a ouvert sa huitième fenêtre de collecte de données sur le haut débit en janvier 2026 pour les données au 31 décembre 2025.
L'examen de l'accès aux télécommunications 2026-31 de l'Ofcom du Royaume-Uni a établi des normes de mesure de la qualité de service dans le prochain cycle réglementaire. Les achats réglementaires sont plus durables que les dépenses liées uniquement aux cycles d'investissement des opérateurs. Les fabricants d'appareils, les opérateurs à hôte neutre et les gestionnaires de réseaux privés forment un groupe plus petit mais important. Le plugfest xG-ALOE 2025 de Fraunhofer HHI a validé l'interopérabilité Open RAN, notamment la synchronisation des réseaux sensibles au temps et l'intégration du backhaul LiFi. Ce groupe pourrait représenter une part plus importante des nouveaux déploiements à mesure que la surveillance des réseaux privés se formalise davantage.

Par génération de réseau :
la 4G soutient les revenus à court terme tandis que les tests 5G stimulent l'expansion structurelleLes réseaux 4G et LTE-Advanced détenaient 48,26 % du segment génération de réseau 2025. Ils restent économiquement importants là où ils transportent la majeure partie du trafic mobile et ont des obligations de couverture actives. Les opérateurs en Amérique du Sud, en Afrique subsaharienne et dans certaines parties de l'Asie du Sud-Est poursuivent la densification LTE-Advanced Pro et les programmes de qualité. Ces programmes nécessitent une analyse de transfert multi-bandes à un niveau de détail similaire aux premières évaluations 5G. Le segment de test 5G du marché des plateformes de benchmarking des réseaux mobiles devrait se développer à un CAGR de 9,13 % jusqu'en 2031 à mesure que les opérateurs gèrent la couverture non autonome, la capacité autonome et la conformité 5G-Advanced.
Le cadre 3GPP Release 18 étend les besoins de mesure à la mobilité déclenchée par les couches inférieures et aux fonctionnalités RedCap. Les plateformes antérieures nécessitent des modifications logicielles ou matérielles substantielles pour tester ces couches protocolaires. Anritsu a vérifié les cas de test de mobilité déclenchée par les couches inférieures Release 18 en juin 2026, démontrant l'avantage des capacités conformes aux normes précoces. Ce processus peut faire des fournisseurs de tests approuvés des partenaires importants pour les fabricants d'appareils et les opérateurs entrant en certification. Le secteur des plateformes de benchmarking des réseaux mobiles sert donc à la fois l'assurance des revenus hérités et la validation des capacités 5G émergentes.
Analyse géographique
Marché des plateformes de benchmarking des réseaux mobiles en Amérique du Nord
L'Amérique du Nord détenait 27,62 % du marché des plateformes de benchmarking des réseaux mobiles en 2025. Les 3 opérateurs de niveau 1 des États-Unis avaient achevé le déploiement national de la 5G Standalone, et la vitesse de téléchargement médiane en mode Standalone avait atteint 404 Mbps au quatrième trimestre 2025. La région compte d'importants fournisseurs de solutions de benchmarking, notamment Keysight Technologies, VIAVI Solutions, Ookla et Opensignal. Cette concentration de fournisseurs favorise une interaction étroite entre les exigences des opérateurs et le développement des plateformes. L'Amérique du Nord devrait connaître une expansion plus lente que la région Asie-Pacifique, son environnement réseau étant plus mature.
Marché des plateformes de benchmarking des réseaux mobiles en Asie-Pacifique
L'Asie-Pacifique devrait enregistrer le CAGR le plus élevé, soit 9,22 %, sur le marché des plateformes de benchmarking des réseaux mobiles jusqu'en 2031. La Chine avait déployé un vaste réseau de stations de base 5G et exploitait un large parc de réseaux privés d'entreprise, créant une demande pour la validation des réseaux privés et l'évaluation des capacités d'intelligence artificielle. L'Inde avait atteint une base d'abonnés 5G significative, soutenant une différenciation plus large de la qualité du réseau. Le Japon avait ouvert les candidatures pour le spectre mmWave, créant une demande pour des outils de test spécifiques au mmWave.
Marché des plateformes de benchmarking des réseaux mobiles en EMEA et en Amérique du Sud
L'Europe, le Moyen-Orient et l'Afrique, ainsi que l'Amérique du Sud, couvrent des conditions de déploiement très différentes sur le marché des plateformes de benchmarking des réseaux mobiles. La part des échantillons Standalone en Europe est passée de 1,1 % au quatrième trimestre 2024 à 2,8 % au quatrième trimestre 2025, avec l'Autriche à 8,7 %, l'Espagne à 8,3 %, le Royaume-Uni à 7 % et la France à 5,9 %. La Commission européenne a examiné les conditions d'investissement et de demande pour les réseaux fibre et 5G, soutenant la discussion sur les dispositions de service fondées sur la qualité. Dans le GCC, la vitesse de téléchargement médiane en mode Standalone aux Émirats arabes unis s'est améliorée grâce à l'agrégation de porteuses et aux capacités réseau renforcées. Les accords de l'ANATEL au Brésil avec Ookla et Opensignal fournissent un modèle de qualité participatif que d'autres régulateurs sud-américains peuvent examiner.

Paysage concurrentiel
Le marché des plateformes de benchmarking des réseaux mobiles est modérément consolidé dans son segment à plus haute valeur. Keysight Technologies, VIAVI Solutions, Rohde and Schwarz et Infovista détiennent de nombreux contrats premium avec des opérateurs et des régulateurs. Ookla, Opensignal, EXFO et Anritsu se disputent la demande connexe en analytique participative, en tests de centres de données et en certification d'appareils. Keysight a récemment finalisé son acquisition de Spirent. VIAVI a finalisé son acquisition des activités de test Ethernet haute vitesse, de sécurité réseau et d'émulation de canal de Spirent durant la même période.
Ces transactions ont redistribué les capacités dans l'automatisation des réseaux, l'assurance du cycle de vie, l'émulation de canal et les tests Ethernet haute vitesse. Cela a créé de l'espace pour que des fournisseurs spécialisés en performance mobile poursuivent des contrats d'opérateurs pendant la période d'intégration. VIAVI a signalé une hausse des revenus d'Activation des réseaux et des services, reflétant une forte croissance d'une année sur l'autre. L'entreprise a également poursuivi une restructuration destinée à générer des économies annualisées. Ces actions montrent que les bénéfices des acquisitions dépendent encore de l'intégration opérationnelle et de la focalisation du portefeuille.
La concurrence est de plus en plus centrée sur les plateformes activées par l'IA et les travaux de normalisation. Rohde and Schwarz a introduit un banc de test à jumeau numérique avec NVIDIA pour les tests matériels en boucle de l'architecture 5G-Advanced et 6G au MWC 2026. Infovista a lancé VistAI et VistaOne au MWC 2026, élargissant son focus des campagnes périodiques aux opérations autonomes. Anritsu a soumis les premiers cas de test de conformité de mobilité déclenchée par les couches inférieures 3GPP RAN5 Release 18 en avril 2026 et a vérifié ces cas de test en juin 2026. Les tests de réseaux 5G privés à hôte neutre, les KPI réseau générés par IA, l'interopérabilité Open RAN et la réactivité GenAI restent des domaines où les fournisseurs peuvent développer de nouvelles capacités.
Leaders du secteur des plateformes de benchmarking des réseaux mobiles
Keysight Technologies, Inc.
Rohde & Schwarz GmbH & Co. KG
Infovista SAS
Anritsu Corporation
VIAVI Solutions Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des plateformes de benchmarking des réseaux mobiles
- Keysight Technologies, Inc.
- Rohde & Schwarz GmbH & Co. KG
- Infovista SAS
- Anritsu Corporation
- VIAVI Solutions Inc.
- Spirent Communications plc
- Ookla, LLC
- Opensignal Limited
- Tutela Technologies Ltd.
- Accuver Co., Ltd.
- EXFO Inc.
- NETSCOUT SYSTEMS, INC.
- RADCOM Ltd.
- Teoco Corporation
- Qualcomm Incorporated
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- Huawei Technologies Co., Ltd.
- ZTE Corporation
- Global Wireless Solutions, Inc.

Recent Industry Developments in Marché des plateformes de benchmarking des réseaux mobiles
- Juillet 2026 : Infovista a introduit des capacités de benchmarking de réseaux mobiles GenAI dans VistaTest, anciennement TEMS Suite, permettant aux opérateurs et aux organisations de benchmarking de mesurer le temps jusqu'au premier jeton et la réactivité GenAI sur plusieurs réseaux à l'aide d'un protocole de test déterministe basé sur l'API OpenAI, premier produit de benchmarking commercial à quantifier formellement les performances IA au niveau applicatif en tant que KPI de réseau mobile comparable. Cette capacité a permis aux équipes de test de comparer la réactivité des applications aux côtés des mesures radio et de débit habituelles dans la même campagne.
- Juin 2026 : Anritsu a annoncé la première prise en charge sectorielle des cas de test de conformité de mobilité déclenchée par les couches inférieures 3GPP RAN5 Release 18 NR sur la plateforme de test d'appareils mobiles ME7834NR 5G NR, permettant aux fabricants d'appareils et aux opérateurs de valider le protocole de transfert 5G-Advanced à haute mobilité qui devrait devenir obligatoire pour les appareils 5G-Advanced commerciaux. Il a soutenu la validation d'une fonction de transfert affectant la continuité de service dans les cas d'usage à haute mobilité.
- Avril 2026 : Anritsu a étendu sa série Virtual Network Master aux environnements cloud privés basés sur KVM avec le MX109031PC, offrant une évaluation de la qualité de communication de bout en bout basée sur des sondes logicielles, couvrant la latence, la gigue, le débit et la perte de paquets, pour les organisations d'entreprise exploitant une infrastructure cloud privée sur site où les instruments matériels ne peuvent pas être déployés. La version a répondu aux environnements cloud privés où les charges de travail virtualisées nécessitent une surveillance directe de la qualité de service de bout en bout.
- Avril 2026 : Rohde and Schwarz et Gatehouse Satcom ont formalisé une collaboration pour accélérer les méthodologies de validation des technologies 5G IoT-NTN et NR-NTN sur les configurations satellitaires GEO, MEO et LEO, répondant à la complexité des tests créée par la convergence 5G satellite-téléphone mobile alors que le secteur passe des essais aux déploiements commerciaux. Les travaux ont porté sur la validation dans des configurations satellitaires avec différents délais de propagation et conditions d'exploitation.


Périmètre du rapport mondial sur le marché des plateformes de benchmarking des réseaux mobiles
Le marché des plateformes de benchmarking des réseaux mobiles désigne les plateformes logicielles et les solutions spécialisées qui mesurent, comparent et analysent les performances des opérateurs de réseaux mobiles. Ces plateformes évaluent les indicateurs clés de performance tels que la couverture, la puissance du signal, les vitesses de téléchargement et de téléversement, la latence, la fiabilité, la qualité vocale et la disponibilité du service.
Le rapport sur le marché des plateformes de benchmarking des réseaux mobiles est segmenté par offre (matériel et plateformes logicielles), architecture de plateforme (sur site et cloud), application (benchmarking concurrentiel des réseaux, optimisation et dépannage des réseaux, et validation de déploiement et acceptation de site), utilisateur final (opérateurs de réseaux mobiles, régulateurs des télécommunications, prestataires de services de test réseau et fabricants d'équipements réseau), génération de réseau (réseaux 2G et 3G, réseaux 4G et LTE-Advanced, et 5G) et géographie (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Plateformes logicielles |
| Sur site |
| Cloud |
| Benchmarking concurrentiel des réseaux |
| Optimisation et dépannage des réseaux |
| Validation de déploiement et acceptation de site |
| Autres applications |
| Opérateurs de réseaux mobiles |
| Régulateurs des télécommunications |
| Prestataires de services de test réseau |
| Fabricants d'équipements réseau |
| Autres utilisateurs finaux |
| Réseaux 2G et 3G |
| Réseaux 4G et LTE-Advanced |
| 5G |
| Amérique du Nord | États-Unis |
| Canada | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Australie | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par offre | Matériel | |
| Plateformes logicielles | ||
| Par architecture de plateforme | Sur site | |
| Cloud | ||
| Par application | Benchmarking concurrentiel des réseaux | |
| Optimisation et dépannage des réseaux | ||
| Validation de déploiement et acceptation de site | ||
| Autres applications | ||
| Par utilisateur final | Opérateurs de réseaux mobiles | |
| Régulateurs des télécommunications | ||
| Prestataires de services de test réseau | ||
| Fabricants d'équipements réseau | ||
| Autres utilisateurs finaux | ||
| Par génération de réseau | Réseaux 2G et 3G | |
| Réseaux 4G et LTE-Advanced | ||
| 5G | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Australie | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des plateformes de benchmarking des réseaux mobiles ?
La taille du marché des plateformes de benchmarking des réseaux mobiles est estimée à 1,24 milliard USD en 2026 et devrait atteindre 1,86 milliard USD d'ici 2031 à un CAGR de 8,45 %. Les prévisions reflètent des exigences de test et d'analyse plus fréquentes à mesure que les opérateurs développent leurs capacités autonomes.
Qu'est-ce qui stimule la demande de plateformes de benchmarking des réseaux mobiles ?
L'adoption de la 5G autonome, la concurrence sur l'expérience réseau, la complexité des réseaux multi-bandes et les rapports de qualité indépendants augmentent la demande. Ces besoins requièrent des preuves utilisables à la fois dans les opérations techniques et la planification commerciale.
Quelle offre domine les dépenses en plateformes de benchmarking des réseaux mobiles ?
Les plateformes logicielles ont dominé le segment offre avec 66,11 % en 2025 et devraient se développer à un CAGR de 8,72 % jusqu'en 2031. Leur position reflète la demande d'analytique flexible, d'abonnements aux données et d'intégration des plateformes.
Quelle architecture de déploiement se développe le plus rapidement ?
Les plateformes cloud ont dominé avec 59,24 % en 2025 et devraient se développer à un CAGR de 8,94 % jusqu'en 2031 car elles soutiennent les tests évolutifs et l'intégration analytique. Le déploiement sur site reste pertinent là où les exigences de résidence des données sont strictes.
Quels utilisateurs achètent des plateformes de benchmarking des réseaux mobiles ?
Les opérateurs de réseaux mobiles sont les plus grands utilisateurs, tandis que les régulateurs des télécommunications devraient enregistrer la croissance la plus rapide à un CAGR de 9,22 % jusqu'en 2031. Les régulateurs ont besoin de mesures indépendantes pour soutenir la supervision de la qualité.
Pourquoi les réseaux 5G autonomes nécessitent-ils de nouvelles capacités de test ?
Ils nécessitent une validation détaillée du découpage, de la latence, de la mobilité RedCap et des fonctionnalités 5G-Advanced que les anciennes méthodes de test ne peuvent pas évaluer pleinement. Les exigences de la Release 18 peuvent donc inciter à des mises à jour logicielles ou à de nouveaux achats de plateformes.
Dernière mise à jour de la page le:



