
Taille et part du marché des services d'infrastructure de périphérie IoT gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 21.76 Milliards de dollars |
| Taille du Marché (2032) | 49.91 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 18.06 % |
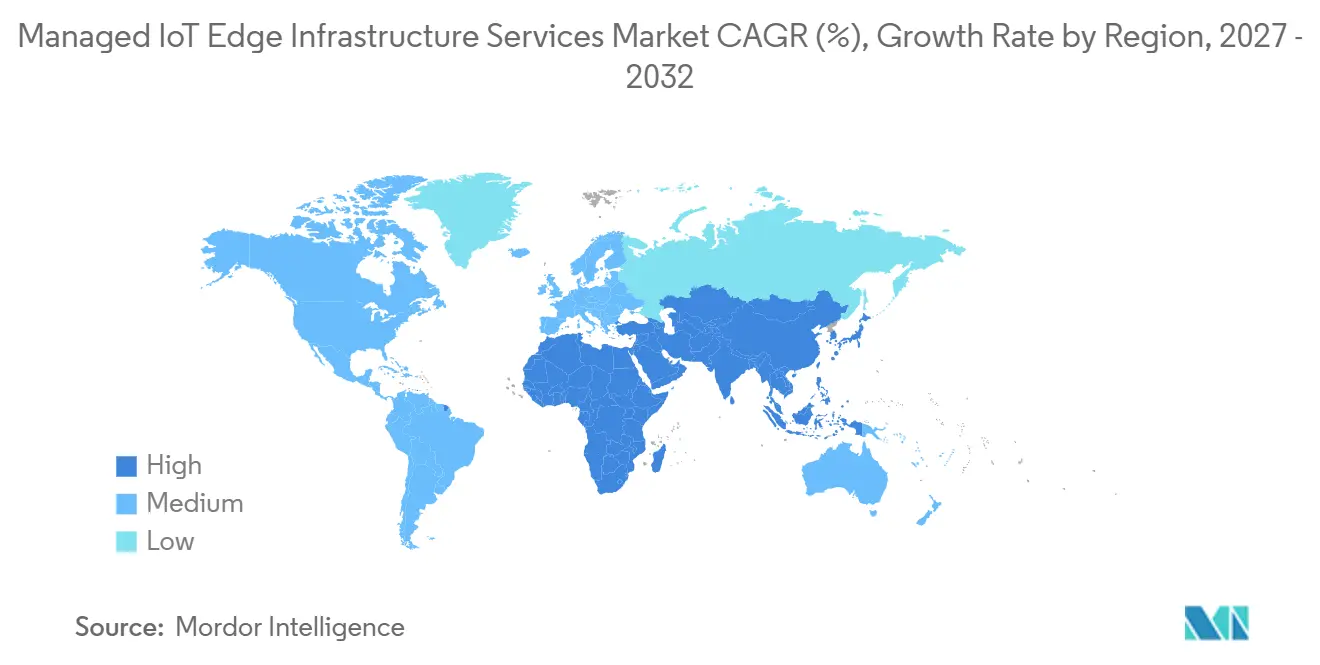
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
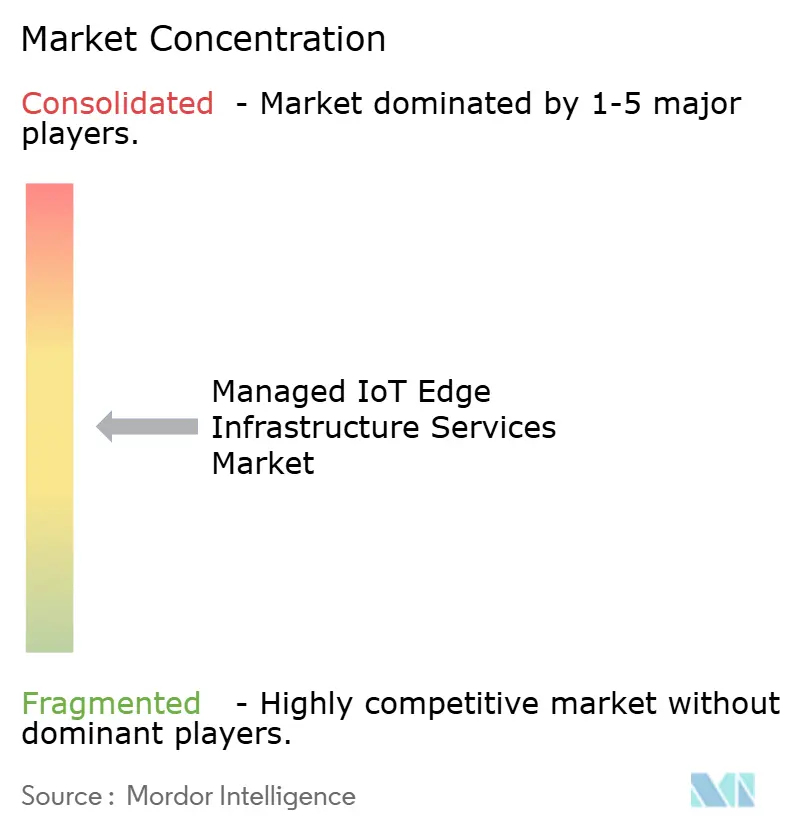
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'infrastructure de périphérie IoT gérés par Mordor Intelligence
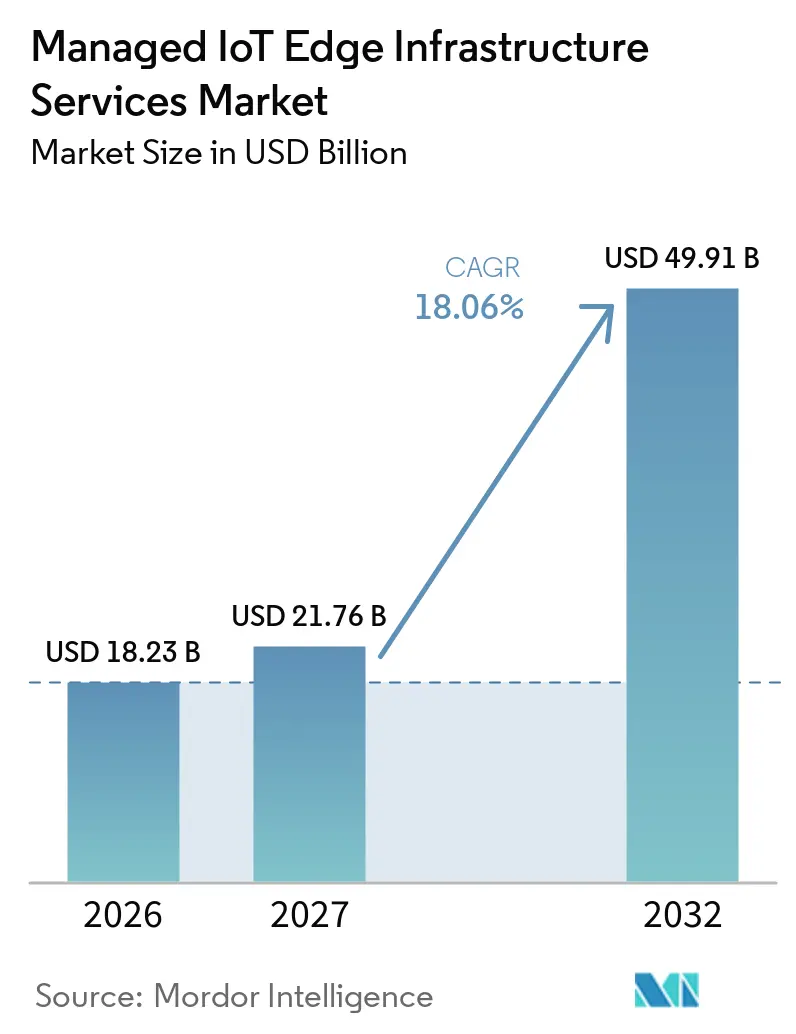
La taille du marché des services d'infrastructure de périphérie IoT gérés devrait s'étendre de 18,23 milliards USD en 2026 et 21,76 milliards USD en 2027 à 49,91 milliards USD d'ici 2032, enregistrant un CAGR de 18,06 % entre 2027 et 2032. Le marché des services d'infrastructure de périphérie IoT gérés bénéficie des entreprises qui ont besoin de traiter les données opérationnelles à proximité des équipements plutôt que d'envoyer toutes les données vers des systèmes cloud centralisés. Les charges de travail d'IA nécessitent également un traitement fiable à faible latence pour les décisions industrielles, ce qui accroît la valeur d'une infrastructure locale gérée. Les clients utilisent de plus en plus des contrats basés sur les résultats qui confient la responsabilité du matériel, du micrologiciel, de la sécurité et du niveau de service à des prestataires spécialisés. Cette approche peut rendre les opérations de périphérie multi-sites plus gérables pour les organisations à forte intensité d'actifs disposant d'une capacité technique interne limitée, en particulier lorsque les équipements doivent rester disponibles dans des installations qui diffèrent par l'expertise de la main-d'œuvre, la qualité du réseau, les horaires d'exploitation, les conditions environnementales et la maturité de leurs systèmes technologiques existants. Les règles de résidence des données en Europe et en Asie-Pacifique font également de la couverture d'infrastructure régionale et de la conformité spécifique à chaque pays des considérations concurrentielles importantes pour les prestataires desservant des clients industriels réglementés.
Principaux enseignements du rapport
- Par type de service, les services de gestion d'infrastructure ont représenté 29,37 % du marché des services d'infrastructure de périphérie IoT gérés en 2026, tandis que les services de gestion de la sécurité devraient se développer à un CAGR de 21,42 % jusqu'en 2032.
- Par modèle de déploiement, la périphérie gérée dans le cloud a représenté 42,63 % des revenus de 2026, tandis que la périphérie hybride devrait se développer à un CAGR de 19,97 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises ont représenté 73,41 % des revenus du marché des services d'infrastructure de périphérie IoT gérés en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 20,37 % jusqu'en 2032.
- Par application, la maintenance prédictive a représenté 25,73 % des revenus de 2026, tandis que l'inspection qualité et la vision par ordinateur devraient se développer à un CAGR de 21,13 % jusqu'en 2032.
- Par secteur d'utilisateur final, la fabrication a représenté 30,89 % des revenus de 2026, tandis que le transport et la logistique devraient se développer à un CAGR de 21,57 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a représenté 32,57 % des revenus du marché des services d'infrastructure de périphérie IoT gérés en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 21,63 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives mondiales du marché des services d'infrastructure de périphérie IoT gérés
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des déploiements IoT multi-sites | +3.5% | Mondial, avec une concentration en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Demande d'analyses de périphérie à faible latence | +3.2% | Pôles industriels d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Croissance de la maintenance prédictive basée sur l'IA | +2.8% | Mondial, porté par l'Asie-Pacifique et l'Europe à forte intensité manufacturière | Moyen terme (2 à 4 ans) |
| Exigences croissantes en matière de cybersécurité IT-OT et de conformité | +2.5% | Amérique du Nord et UE, avec des répercussions au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Modernisation de la périphérie brownfield sans remplacement complet | +2.0% | Amérique du Nord et Europe, où la base installée brownfield est la plus importante | Long terme (≥ 4 ans) |
| Consolidation des opérations de périphérie par des contrats basés sur les résultats | +1.5% | Mondial, avec une adoption précoce en Amérique du Nord et dans les marchés nordiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des déploiements IoT multi-sites
Le marché des services d'infrastructure de périphérie IoT gérés prend de l'élan lorsque les organisations étendent leurs systèmes de périphérie d'une seule installation à de nombreux sites, car chaque emplacement supplémentaire introduit son propre mélange d'équipements, ses conditions de connectivité, ses procédures locales et ses besoins de support qui doivent être coordonnés sans interrompre les opérations en cours. Pour le marché des services d'infrastructure de périphérie IoT gérés, la gestion des installations multi-sites nécessite des politiques cohérentes entre différents types d'appareils, conditions réseau, protocoles et versions de micrologiciels, tandis que les équipes locales ont encore besoin de la flexibilité nécessaire pour répondre aux conditions spécifiques aux équipements qui ne peuvent pas être gérées par une configuration générique unique. Chaque site supplémentaire peut introduire des contraintes d'exploitation locales que les équipes internes doivent prendre en charge parallèlement à leurs responsabilités existantes. Les prestataires gérés répondent à ce besoin grâce au provisionnement sans intervention, aux plateformes de contrôle centralisées et aux engagements de disponibilité définis. Ces capacités réduisent le besoin pour les clients d'ajouter du personnel technique à mesure que leur parc d'appareils s'étend. Il en résulte un argument plus solide en faveur de services récurrents où la cohérence opérationnelle est aussi importante que le déploiement initial.
Demande d'analyses de périphérie à faible latence
Le marché des services d'infrastructure de périphérie IoT gérés est également soutenu par des applications qui ne peuvent pas tolérer les délais créés par un traitement exclusivement dans le cloud, en particulier lorsqu'une décision de production, d'inspection ou de contrôle dépend de données locales qui perdent leur valeur opérationnelle si elles sont acheminées ailleurs avant évaluation. Cisco a introduit sa plateforme Unified Edge en novembre 2025 pour les charges de travail d'IA agentique distribuée avec des capacités de déploiement sans intervention, de gestion de flotte et d'observabilité.[1] Une étude scientifique de 2026 portant sur une architecture AWS IoT Greengrass a rapporté que le traitement hybride en périphérie a réduit la latence de décision de 23,1 millisecondes à 0,09 milliseconde et réduit la bande passante vers le cloud de 86,8 %. Les lignes d'inspection qualité et les systèmes de contrôle de processus ont besoin de ce niveau de réactivité car des décisions retardées peuvent interrompre les opérations ou laisser passer des défauts. Les prestataires doivent surveiller en permanence l'infrastructure locale pour respecter les engagements de service à faible latence. Cette exigence rend la prestation gérée plus pertinente, là où la vitesse de décision est directement liée à la disponibilité et à la qualité des produits.
Croissance de la maintenance prédictive basée sur l'IA
La maintenance prédictive basée sur l'IA accroît la demande de collecte fiable de données en périphérie, d'inférence locale et de support d'infrastructure continu. Une étude de 2025 a rapporté des réductions des coûts de maintenance de 25 % à 30 %, des réductions des pannes d'équipements de 70 % à 75 % et des réductions des temps d'arrêt de 35 % à 45 % dans un déploiement de maintenance prédictive périphérie-cloud. Une étude IEEE distincte de 2025 a rapporté une réduction de 28 % des temps d'arrêt non planifiés et une amélioration de 32 % de la précision de détection des défauts pour une architecture hybride SCADA vers périphérie. Ces déploiements dépendent de données opérationnelles propres et d'une connectivité stable dans le temps. Les prestataires gérés peuvent exploiter le parc de périphérie qui prend en charge la surveillance des modèles, la disponibilité des appareils et les mises à jour contrôlées. Les prestataires plus importants peuvent également renforcer leurs offres en appliquant des modèles anonymisés provenant de plusieurs flottes gérées pour améliorer les modèles prédictifs.
Exigences croissantes en matière de cybersécurité IT-OT et de conformité
L'intégration des technologies de l'information et des technologies opérationnelles augmente le nombre de systèmes nécessitant une supervision de sécurité coordonnée. Le marché des services d'infrastructure de périphérie IoT gérés répond à ce problème par la sécurité gérée, la mise à jour des correctifs, la segmentation et le support d'audit, permettant aux opérateurs industriels d'appliquer des mesures de protection cohérentes sur les nœuds distants même lorsque leurs sites utilisent différentes générations d'équipements et de réseaux. La plateforme des compétences numériques et des emplois de la Commission européenne a cité une estimation de l'ISC2 de 30 000 à 45 000 postes non pourvus en cybersécurité OT en Europe en 2025. Les opérateurs industriels doivent gérer la sécurité sur les systèmes de contrôle, les réseaux d'entreprise, les services cloud et les nœuds de périphérie distribués. Des normes telles que ISA/IEC 62443, ISO 27001 et la directive NIS2 de l'UE rendent les pratiques de sécurité certifiées plus importantes dans la sélection des fournisseurs. Les prestataires capables de démontrer un processus de conformité établi sont mieux positionnés pour les comptes industriels réglementés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts initiaux élevés pour l'infrastructure de périphérie durcie | -2.5% | Mondial, plus aigu au Moyen-Orient, en Afrique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Pénurie de talents en ingénierie OT-IT-cloud | -2.0% | Mondial, particulièrement prononcé en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Fragmentation des normes de middleware et d'interopérabilité | -1.5% | Mondial, plus prononcé dans les déploiements multi-fournisseurs en Asie-Pacifique | Long terme (≥ 4 ans) |
| Complexité de la gestion distribuée des correctifs et de la conservation des données | -1.2% | Mondial, aigu pour les secteurs réglementés en Amérique du Nord et dans l'UE | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux élevés pour l'infrastructure de périphérie durcie
Le matériel de périphérie durci est conçu pour les températures extrêmes, les vibrations et les interférences électromagnétiques dans des environnements industriels exigeants. Cet équipement peut coûter 3 à 5 fois plus cher que le matériel de centre de données comparable, car la conception doit résister à des conditions que les systèmes d'intérieur ordinaires ne sont pas conçus pour supporter sur de longues périodes d'exploitation. La charge de coût est particulièrement significative pour les organisations industrielles de taille moyenne et pour les marchés émergents disposant d'options de financement d'équipements moins développées. Un programme de modernisation multi-sites peut nécessiter un engagement substantiel avant que les économies opérationnelles ne deviennent visibles. Les contrats par abonnement et basés sur les résultats peuvent répartir une partie de ce coût dans le temps. Le coût sous-jacent des équipements limite néanmoins l'adoption dans les secteurs où les budgets technologiques restent contraints.
Pénurie de talents en ingénierie OT-IT-cloud
Le marché des services d'infrastructure de périphérie IoT gérés a besoin de professionnels qui comprennent les contrôles industriels, la sécurité d'entreprise et l'orchestration cloud, car une prestation de services fiable nécessite des décisions qui tiennent compte des opérations physiques, du risque cyber, des performances des applications et des limites pratiques des équipes locales. Ces compétences sont rarement développées ensemble par une voie éducative ou professionnelle standard unique. La plateforme de la Commission européenne a identifié le déficit de compétences dans les secteurs de la fabrication, de l'énergie, du transport et des services publics.[2] Les pénuries peuvent retarder les déploiements et limiter la capacité des prestataires à soutenir des environnements clients complexes, en particulier lorsqu'un projet nécessite une connaissance à la fois des équipements au niveau du site et des systèmes centralisés qui collectent, protègent et gèrent les informations opérationnelles. Elles augmentent également la valeur des prestataires disposant d'équipes d'ingénierie industrielle établies. Cette contrainte restera probablement importante tant que les organisations adopteront davantage d'actifs connectés et d'applications de périphérie plus avancées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les services de gestion d'infrastructure sont en tête tandis que les services de sécurité s'accélèrent
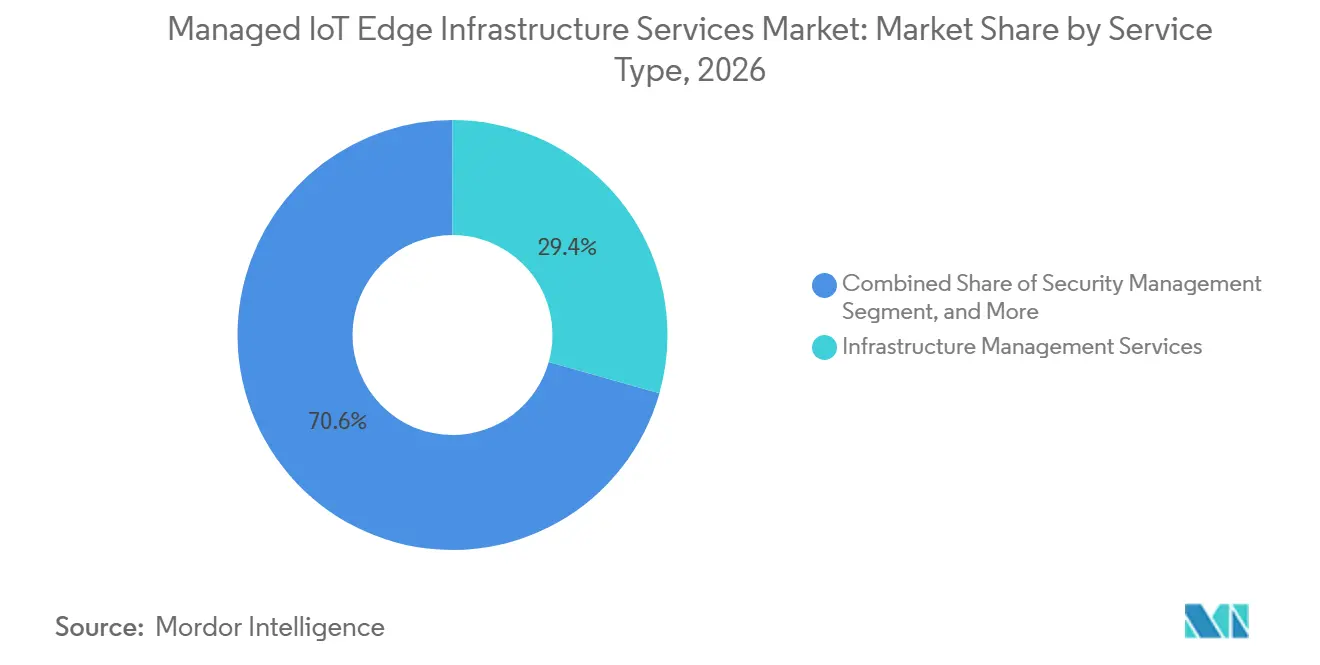
Les services de gestion d'infrastructure ont représenté 29,37 % de la part du marché des services d'infrastructure de périphérie IoT gérés en 2026, reflétant le besoin fondamental de maintenir les cycles de vie du matériel, la connectivité et le provisionnement des nœuds de périphérie avant que des services de données, d'analyse ou de sécurité à plus haute valeur ajoutée puissent fonctionner de manière fiable. Les entreprises commencent souvent les engagements gérés en transférant les responsabilités d'infrastructure de routine des équipes internes qui doivent sinon prendre en charge différents sites, âges d'équipements, protocoles et horaires d'exploitation. Ces engagements initiaux peuvent devenir des relations de longue durée car le prestataire acquiert la responsabilité d'une base physique et opérationnelle qui soutient les ajouts de services ultérieurs. Le segment a une pertinence large dans les secteurs de la fabrication, des services publics, du transport et d'autres domaines à forte intensité d'actifs où les équipements dispersés exigent un support cohérent. Sa position de leader reflète également l'effort continu nécessaire pour maintenir le matériel géographiquement distribué disponible, à jour et connecté dans le cadre d'engagements opérationnels définis.
Les services de gestion de la sécurité devraient se développer à un CAGR de 21,42 % entre 2027 et 2032, car les nœuds distribués créent davantage de points d'accès potentiels nécessitant des identités contrôlées, une surveillance, des correctifs, une segmentation et une remédiation rapide. Les services de gestion de réseau et les services de gestion des données gagnent en pertinence à mesure que les clients passent de projets pilotes isolés à des déploiements multi-sites nécessitant une vue unifiée de la connectivité et des flux de données gouvernés. Le secteur des services d'infrastructure de périphérie IoT gérés évolue vers des arrangements groupés qui combinent l'infrastructure, la sécurité, le réseau, les données et le support des appareils via une plateforme de contrôle commune et une relation opérationnelle unique, réduisant la charge pour les clients qui devraient sinon coordonner plusieurs prestataires et résoudre eux-mêmes les lacunes de responsabilité. La plateforme Unified Edge 2025 de Cisco a combiné le déploiement sans intervention avec la gestion de flotte Cisco Intersight, reflétant l'évolution pratique vers des opérations de périphérie coordonnées plutôt qu'autonomes. Les prestataires disposant de piles intégrées peuvent prendre en charge une plus grande part de l'environnement client, tandis que les prestataires limités à des lignes de services individuelles font face à une concurrence plus directe sur les prix et à une portée plus étroite.

Par modèle de déploiement : la périphérie gérée dans le cloud conserve son échelle tandis que la périphérie hybride gagne en adoption
La périphérie gérée dans le cloud a représenté 42,63 % du marché des services d'infrastructure de périphérie IoT gérés en 2026, soutenue par une infrastructure cloud établie et par des équipes informatiques qui gèrent déjà les applications, les rapports et les services logiciels via des outils natifs du cloud, ce qui peut faciliter l'adoption des services lorsque les organisations souhaitent que les opérations de périphérie s'intègrent à la gouvernance technologique et aux processus d'achat établis. Son échelle reflète une préférence pour l'administration centrale sur de nombreux sites, en particulier là où les organisations souhaitent une coordination logicielle cohérente, une formation de modèles, une gouvernance et des rapports opérationnels sans systèmes de gestion locaux séparés. Ce modèle s'aligne sur les pratiques d'approvisionnement qui favorisent les plateformes hyperscale familières et les investissements cloud d'entreprise existants, les procédures de gouvernance établies, les relations fournisseurs établies et les modèles d'exploitation technique connus. Il offre également une voie pratique pour coordonner des sites dispersés lorsque les équipements locaux ne nécessitent pas d'isolation complète des services centraux. La périphérie sur site reste nécessaire pour les environnements isolés, les infrastructures critiques, les applications de défense et les installations soumises à des règles strictes de résidence des données, garantissant que les choix de déploiement restent liés aux conditions d'exploitation.
La périphérie hybride devrait se développer à un CAGR de 19,97 % entre 2027 et 2032 car elle conserve le traitement local pour les décisions sensibles au temps tout en utilisant les ressources cloud pour l'agrégation, la formation de modèles, la supervision et les rapports plus larges. Au sein du marché des services d'infrastructure de périphérie IoT gérés, cette approche permet aux opérateurs industriels de maintenir les boucles de contrôle à proximité des équipements sans perdre les avantages de la gestion centralisée des informations dans les usines, entrepôts, ports et actifs de terrain, ce qui est précieux lorsque les opérations nécessitent à la fois une action locale immédiate et une visibilité à l'échelle de l'entreprise. Les prestataires peuvent utiliser des conceptions hybrides pour définir des attentes de performance distinctes pour la réponse locale et la synchronisation cloud, rendant les engagements de service plus spécifiques aux besoins opérationnels réels. Siemens a étendu sa collaboration avec Microsoft en mars 2025 pour connecter Siemens Industrial Edge avec Azure IoT Operations pour les flux de données OT vers le cloud et l'inférence locale.[3] Cet accord illustre comment les fournisseurs de plateformes industrielles connectent les fonctions de périphérie locales avec les services cloud plutôt que de traiter ces architectures comme des alternatives concurrentes.
Par taille d'organisation : les grandes entreprises ancrent la demande tandis que les organisations plus petites élargissent leur accès
Les grandes entreprises ont représenté 73,41 % des revenus de 2026 sur le marché des services d'infrastructure de périphérie IoT gérés, car leurs parcs multi-sites et leurs contrats pluriannuels peuvent justifier des ressources de prestation dédiées et le travail d'intégration personnalisé requis par des environnements complexes, tandis que leurs longs cycles de planification permettent également aux prestataires d'établir des procédures partagées sur plusieurs sites d'exploitation. Ces organisations exploitent souvent des systèmes opérationnels hérités aux côtés d'applications d'entreprise plus récentes, d'exigences de sécurité strictes et de contraintes locales variées qui rendent difficile le support interne standardisé. Leur échelle accroît la valeur d'un prestataire capable d'associer la gestion d'infrastructure à une connaissance du domaine industriel, une gouvernance coordonnée et des procédures établies pour un déploiement reproductible. Les contrats couvrant des usines, des entrepôts, des ports ou des actifs énergétiques peuvent fournir à un prestataire des revenus récurrents stables et une base claire pour étendre la relation vers des services gérés adjacents. La demande des grandes entreprises continue donc de façonner la capacité des prestataires, la stratégie de compte et les capacités de service que les fournisseurs priorisent.
Les petites et moyennes entreprises devraient se développer à un CAGR de 20,37 % jusqu'en 2032, car la tarification par abonnement et les contrats liés aux résultats réduisent le besoin d'un investissement initial important en informatique spécialisée, en connectivité et en outils de gestion. Pour le marché des services d'infrastructure de périphérie IoT gérés, ce modèle peut améliorer l'accès pour les fabricants qui manquaient auparavant de l'échelle, du personnel ou du capital nécessaires pour construire et exploiter eux-mêmes un environnement de périphérie dédié, permettant à l'adoption de dépendre davantage des besoins opérationnels que de la capacité à financer et à doter en personnel une plateforme interne complète. Mitsuiwa a lancé un service de réseau géré Cisco Meraki spécifique aux usines au Japon en mars 2025, démontrant une approche gérée destinée aux déploiements industriels plus petits. L'adoption parmi le Mittelstand allemand et la base manufacturière japonaise peut élargir la base de clients potentiels pour les prestataires qui offrent un packaging clair et un support à distance pratique. Cette opportunité accroît l'importance du déploiement standardisé, d'une tarification compréhensible, de la gestion du cycle de vie des appareils et d'un support opérationnel qui ne dépend pas d'une grande équipe d'ingénierie interne.
Par application : la maintenance prédictive est en tête tandis que la vision par ordinateur s'accélère
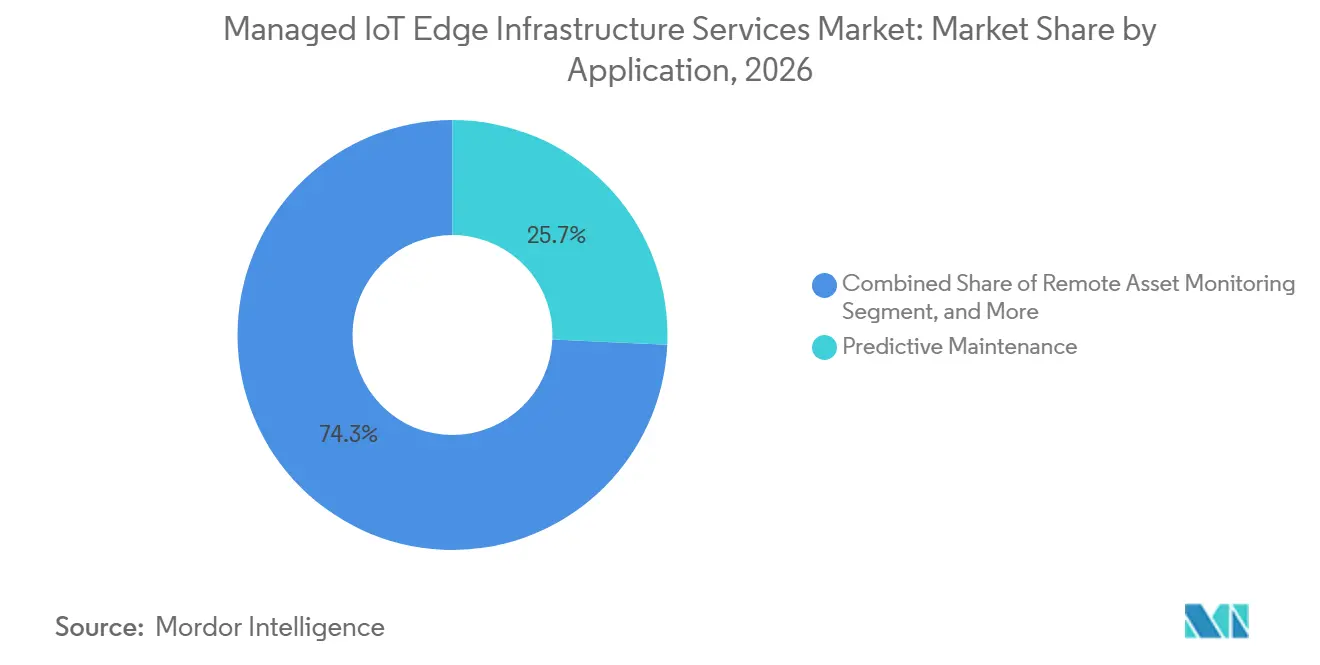
La maintenance prédictive a représenté 25,73 % de la taille du marché des services d'infrastructure de périphérie IoT gérés en 2026, en faisant une application centrale car les données d'équipement peuvent directement informer la planification de la maintenance et identifier les problèmes opérationnels en développement avant la défaillance, donnant aux équipes opérationnelles un lien direct entre la collecte de données en périphérie, l'analyse locale et les décisions mesurables de gestion des actifs. Les opérateurs de fabrication, de pétrole et gaz et d'exploitation minière utilisent ces flux de données pour comprendre l'état des actifs, où la disponibilité des équipements a des implications directes sur la continuité de la production et les coûts d'exploitation. Le traitement en périphérie est précieux lorsque les informations doivent être évaluées à proximité de l'actif, en particulier lorsque l'envoi de toutes les données opérationnelles brutes vers des systèmes distants ajouterait des délais ou créerait des demandes de bande passante. Les prestataires gérés soutiennent ce cas d'usage en maintenant les appareils, la connectivité, le calcul local, les flux de données et les conditions opérationnelles continues requises pour des performances de modèle soutenues. La maintenance prédictive sert donc de première application commune à partir de laquelle les organisations peuvent étendre les services de périphérie gérés à d'autres exigences d'actifs et de processus.
L'inspection qualité et la vision par ordinateur devraient se développer à un CAGR de 21,13 % jusqu'en 2032 car l'inférence visuelle haute résolution nécessite une capacité de calcul local fiable, une supervision des appareils dépendable et une gestion des données pouvant soutenir des décisions immédiates sur le plancher de production. Dans le marché des services d'infrastructure de périphérie IoT gérés, l'application est pertinente là où les normes de qualité laissent peu de place à un examen retardé ou à des performances d'inférence incohérentes pendant les opérations de fabrication actives, car les équipes de production ont besoin d'un traitement local fiable pouvant soutenir des décisions immédiates sans attendre la disponibilité des systèmes distants. L'optimisation des processus en temps réel, la surveillance des actifs à distance et l'analyse de la sécurité et de la conformité restent des utilisations adjacentes importantes avec leurs propres exigences opérationnelles et d'approvisionnement. L'optimisation énergétique et la surveillance du carbone attirent également l'attention à mesure que les organisations cherchent une télémétrie en temps réel à partir d'actifs dispersés pour soutenir les engagements de décarbonisation que les architectures exclusivement cloud peuvent ne pas servir efficacement. Un article scientifique de 2025 a démontré un diagnostic de défauts basé sur des transformateurs sur du matériel de périphérie utilisant KubeEdge et Kubernetes, soutenant la base technique pour des applications industrielles de périphérie plus avancées.
Par secteur d'utilisateur final : la fabrication est en tête tandis que le transport et la logistique s'accélèrent
La fabrication a représenté 30,89 % des revenus du marché en 2026, reflétant sa vaste base installée d'équipements d'automatisation pouvant être connectés, surveillés et optimisés sans nécessiter un remplacement complet des actifs de production établis. La prestation de ces services nécessite souvent une familiarité avec les automates programmables industriels, les systèmes SCADA et les anciens protocoles industriels qui restent intégraux aux environnements de production. Cette exigence favorise les prestataires ayant une expérience des technologies opérationnelles et des capacités de mise en œuvre adaptées à des environnements de fabrication spécifiques plutôt que des services génériques de technologies de l'information seuls. La modernisation brownfield reste importante car elle peut connecter des équipements de longue durée avec moins de perturbations pour la production qu'un programme de remplacement greenfield complet. La fabrication est donc une source majeure de demande récurrente en infrastructure, sécurité, gestion des appareils et support applicatif pour le marché des services d'infrastructure de périphérie IoT gérés, car la base d'équipements installés du secteur crée des besoins continus de modernisation contrôlée, de surveillance fiable et de support opérationnel coordonné.
Le transport et la logistique devraient se développer à un CAGR de 21,57 % entre 2027 et 2032, car les opérateurs portuaires et les réseaux de fret déploient l'intelligence de périphérie pour le suivi des actifs en temps réel, la visibilité opérationnelle et la maintenance prédictive des flottes dans des environnements distribués. Pour le marché des services d'infrastructure de périphérie IoT gérés, ces systèmes doivent fonctionner sur des actifs mobiles, des installations distantes et des conditions réseau variables, ce qui rend la gestion résiliente des appareils et de la connectivité particulièrement importante et accroît la valeur des prestataires capables de maintenir un service cohérent dans des emplacements physiques changeants. Le pétrole et gaz, l'exploitation minière et les métaux, ainsi que les services publics et l'énergie forment également un groupe à haute valeur car leurs actifs sont critiques, dispersés et souvent soumis à des normes de continuité exigeantes. La santé émerge à travers la gestion des dispositifs médicaux, la surveillance au point de soins et le traitement local des données diagnostiques, où la prestation de services doit également répondre aux attentes en matière de gouvernance des données. Dans ces secteurs, les prestataires doivent associer l'infrastructure technique à des pratiques opérationnelles qui reflètent l'importance, l'emplacement et le contexte réglementaire des actifs pris en charge.
Analyse géographique
L'Amérique du Nord a représenté 32,57 % du marché des services d'infrastructure de périphérie IoT gérés en 2026, soutenue par une base dense d'infrastructure cloud, d'actifs industriels, d'organisations réglementées et de relations de services gérés basées sur les résultats établies. Les fabricants, les opérateurs énergétiques et les entreprises réglementées de la région investissent dans une intégration plus étroite entre les systèmes de technologies de l'information et les environnements opérationnels. Les États-Unis disposent d'une vaste infrastructure à faible latence que les prestataires peuvent utiliser pour des déploiements sur des opérations clients géographiquement dispersées. Cet écosystème permet aux prestataires gérés de soutenir le traitement local sans construire des points de présence nationaux propriétaires pour chaque déploiement. Les clients régionaux accordent également une importance considérable à la disponibilité, à la sécurité, à l'échelle et aux opérations de flotte reproductibles.
L'Europe reste importante car l'Allemagne dispose d'une grande base d'automatisation industrielle, tandis que le Royaume-Uni, la France et l'Italie ont une demande établie dans les secteurs de l'énergie, des services financiers et de la fabrication. Les obligations de résidence des données et la directive NIS2 de l'UE modifient la façon dont les entreprises évaluent les prestataires et l'emplacement de l'infrastructure qu'elles utilisent. Les clients exigent de plus en plus des solutions qui combinent capacité opérationnelle et hébergement européen avec des accréditations de conformité. Hilscher et Schwarz Digits ont lancé une plateforme souveraine de périphérie vers le cloud pour les clients industriels en avril 2026, illustrant l'importance commerciale d'une infrastructure régionale conforme.[4] Au sein du marché des services d'infrastructure de périphérie IoT gérés, les prestataires disposant d'une couverture locale certifiée peuvent donc différencier leurs services au-delà des seules performances techniques, car les accréditations de conformité régionale peuvent influencer les décisions d'approvisionnement avant que les clients n'évaluent l'ensemble des capacités d'infrastructure, de sécurité et d'application.
L'Asie-Pacifique devrait se développer à un CAGR de 21,63 % jusqu'en 2032, soutenue par la vaste base 5G activée en périphérie de la Chine et les investissements industriels structurés dans les grandes économies. Le programme Cloud-Edge-IoT Continuum du Japon positionne l'informatique de périphérie comme un élément de la compétitivité industrielle et soutient la demande d'orchestration évolutive. Les programmes d'incitation liés à la production de l'Inde et l'écosystème 5G privé de la Corée du Sud soutiennent l'adoption dans la fabrication et la logistique, tandis que l'Amérique du Sud reste plus précoce dans son adoption avec le Brésil et l'Argentine comme marchés à court terme. Le Moyen-Orient et l'Afrique offrent également des opportunités liées à la Vision 2030 de l'Arabie saoudite, aux initiatives de villes intelligentes aux Émirats arabes unis, et aux activités minières, de services publics et de télécommunications en Afrique du Sud, au Nigeria et en Égypte.
Paysage concurrentiel
Le marché des services d'infrastructure de périphérie IoT gérés est modérément fragmenté entre les hyperscalers, les spécialistes des technologies opérationnelles industrielles, les fournisseurs de plateformes réseau et les intégrateurs de systèmes qui servent différents besoins clients plutôt que de se concurrencer directement sur toutes les exigences. Les hyperscalers se concurrencent par l'intégration cloud, les relations d'entreprise établies et la portée d'infrastructure mondiale pouvant connecter les environnements de périphérie avec les systèmes cloud existants. Les spécialistes industriels se concurrencent par la couverture des protocoles brownfield, la connaissance opérationnelle et les accréditations liées à la disponibilité des systèmes critiques. Les intégrateurs de systèmes se concurrencent par l'échelle de prestation, la coordination multi-fournisseurs et leur capacité à mettre en œuvre des solutions dans des parcs clients complexes. Cette structure laisse de la place pour les prestataires qui combinent la gestion d'infrastructure, la sécurité et l'analyse basée sur les résultats pour les clients du marché intermédiaire.
Rockwell Automation a lancé la suite de solutions SecureOT en novembre 2025, combinant une plateforme de sécurité OT avec des services professionnels, des services gérés et une couverture des opérations de sécurité et de réseau 24h/24 et 7j/7. De telles offres de sécurité à orientation verticale peuvent renforcer la fidélisation parmi les clients industriels qui doivent aligner la technologie distribuée avec des exigences opérationnelles et de conformité exigeantes. Siemens a rendu son dispositif Industrial Edge Cloud disponible sur les places de marché AWS et Azure en septembre 2025, simplifiant l'approvisionnement via la distribution sur les places de marché cloud. Cette initiative peut réduire les coûts de changement pour les clients tout en augmentant l'importance des offres interopérables qui s'intègrent aux processus d'achat cloud existants. Siemens et OnLogic se sont associés en avril 2026 pour étendre Industrial Edge dans des emplacements robustes, combinant le logiciel Industrial Edge avec du matériel sans ventilateur pour les minéraux, l'énergie et l'infrastructure distribuée.
Dans le marché des services d'infrastructure de périphérie IoT gérés, les prestataires natifs de la périphérie plus petits ciblent les clients que les fournisseurs plus importants peuvent ne pas servir économiquement via des engagements personnalisés, en utilisant des piles gérées pré-intégrées et tarifées par abonnement pour un ensemble plus large de déploiements plus petits, y compris les organisations qui ont besoin d'un support prévisible mais ne peuvent pas justifier un modèle de prestation sur mesure dédié. Les capacités natives de l'IA constituent un autre domaine concurrentiel car les données d'un parc géré peuvent soutenir l'amélioration continue des modèles de maintenance prédictive et d'inspection qualité, à condition que les prestataires puissent gérer les données de manière responsable et traduire les apprentissages de conditions d'exploitation comparables en performances d'application utilisables. Les prestataires qui servent des environnements industriels similaires peuvent développer des pratiques de prestation reproductibles, tandis que les services horizontaux génériques font face à une pression tarifaire plus forte que les offres optimisées verticalement. Le marché des services d'infrastructure de périphérie IoT gérés favorisera les prestataires qui combinent des opérations évolutives, une connaissance sectorielle crédible, un support approfondi des protocoles et des bibliothèques d'applications adaptées aux opérations des clients.
Leaders du secteur des services d'infrastructure de périphérie IoT gérés
-
Microsoft Corporation
-
IBM Corporation
-
Schneider Electric SE
-
Cisco Systems, Inc.
-
Huawei Technologies Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : Honeywell Technologies a introduit Forge Cognition, une plateforme d'IA agentique autonome et de simulation pour les opérations industrielles et de bâtiments, co-développée avec NVIDIA et Dell Technologies. Un projet pilote sur le campus Voyager de NVIDIA a atteint jusqu'à 90 % de réduction des alertes inutiles et jusqu'à 10 % d'économies d'énergie potentielles, la plateforme ciblant une base installée dépassant 300 000 sites gérés par Honeywell dans le monde.
- Avril 2026 : Siemens et OnLogic ont annoncé un partenariat stratégique pour étendre l'écosystème Siemens Industrial Edge dans des environnements de périphérie extrême dans les secteurs des minéraux, de l'énergie et de l'infrastructure distribuée, combinant le logiciel Siemens Industrial Edge avec le matériel robuste et sans ventilateur d'OnLogic pour des actifs précédemment inaccessibles par le calcul de périphérie standard.
- Avril 2026 : AWS et Siemens Energy ont élargi leur collaboration stratégique, établissant AWS comme fournisseur cloud principal pour la transformation numérique de Siemens Energy, englobant la fabrication intelligente et les opérations d'usine autonomes via la plateforme IoT Connected Factory, avec Amazon Bedrock et SageMaker permettant des capacités d'IA générative dans les flux de travail industriels.
- Février 2026 : Unisys a étendu son service d'abonnement aux appareils en collaboration avec Dell Technologies pour étendre la gestion du cycle de vie des appareils de périphérie et IoT gérés au matériel de restauration, aux capteurs de stationnement intelligents et aux appareils IoT de campus, ciblant les organisations multi-filiales gérant des parcs d'appareils distribués complexes.
Portée du rapport mondial sur le marché des services d'infrastructure de périphérie IoT gérés
Les services d'infrastructure de périphérie IoT gérés désignent des solutions contrôlées dans le cloud qui déploient, surveillent et gèrent les charges de travail de calcul, de stockage et d'analyse directement sur du matériel local proche des sources de données plutôt que d'envoyer tout vers un cloud distant centralisé.
Le rapport sur le marché des services d'infrastructure de périphérie IoT gérés est segmenté par type de service (services de gestion d'infrastructure, services de gestion de la sécurité, services de gestion de réseau, services de gestion des données et services de gestion des appareils), modèle de déploiement (périphérie gérée dans le cloud, périphérie sur site et périphérie hybride), taille d'organisation (grandes entreprises et petites et moyennes entreprises), application (maintenance prédictive, inspection qualité et vision par ordinateur, optimisation des processus en temps réel, surveillance des actifs à distance, analyse de la sécurité et de la conformité, et optimisation énergétique et surveillance du carbone), secteur d'utilisateur final (fabrication, pétrole et gaz, exploitation minière et métaux, services publics et énergie, transport et logistique, santé et autres secteurs d'utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Services de gestion d'infrastructure |
| Services de gestion de la sécurité |
| Services de gestion de réseau |
| Services de gestion des données |
| Services de gestion des appareils |
| Périphérie gérée dans le cloud |
| Périphérie sur site |
| Périphérie hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Maintenance prédictive |
| Inspection qualité et vision par ordinateur |
| Optimisation des processus en temps réel |
| Surveillance des actifs à distance |
| Analyse de la sécurité et de la conformité |
| Optimisation énergétique et surveillance du carbone |
| Fabrication |
| Pétrole et gaz |
| Exploitation minière et métaux |
| Services publics et énergie |
| Transport et logistique |
| Santé |
| Autres secteurs d'utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Égypte | |
| Reste de l'Afrique |
| Par type de service | Services de gestion d'infrastructure | |
| Services de gestion de la sécurité | ||
| Services de gestion de réseau | ||
| Services de gestion des données | ||
| Services de gestion des appareils | ||
| Par modèle de déploiement | Périphérie gérée dans le cloud | |
| Périphérie sur site | ||
| Périphérie hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par application | Maintenance prédictive | |
| Inspection qualité et vision par ordinateur | ||
| Optimisation des processus en temps réel | ||
| Surveillance des actifs à distance | ||
| Analyse de la sécurité et de la conformité | ||
| Optimisation énergétique et surveillance du carbone | ||
| Par secteur d'utilisateur final | Fabrication | |
| Pétrole et gaz | ||
| Exploitation minière et métaux | ||
| Services publics et énergie | ||
| Transport et logistique | ||
| Santé | ||
| Autres secteurs d'utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services d'infrastructure de périphérie IoT gérés ?
Le marché est projeté à 18,23 milliards USD en 2026 et 21,76 milliards USD en 2027, avec une valeur prévisionnelle de 49,91 milliards USD d'ici 2032.
Qu'est-ce qui stimule la demande de services d'infrastructure de périphérie IoT gérés ?
Les déploiements multi-sites, l'analyse à faible latence, la maintenance prédictive et les exigences de sécurité accroissent la demande de modèles opérationnels gérés.
Quel type de service est en tête des services d'infrastructure de périphérie IoT gérés ?
Les services de gestion d'infrastructure ont représenté 29,37 % des revenus de 2026, reflétant le besoin de support du cycle de vie du matériel, de la connectivité et des nœuds de périphérie.
Quel modèle de déploiement se développe le plus rapidement ?
La périphérie hybride devrait se développer à un CAGR de 19,97 % jusqu'en 2032 car elle soutient les décisions locales avec la gestion et les rapports basés sur le cloud.
Quel secteur d'utilisateur final détient la plus grande part ?
La fabrication a représenté 30,89 % des revenus de 2026 en raison de sa grande base installée d'automatisation et de son besoin de modernisation brownfield.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 21,63 % jusqu'en 2032, soutenue par la connectivité industrielle, la 5G privée et les investissements manufacturiers.