
Taille et part du marché des services d'opérations CNAPP gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
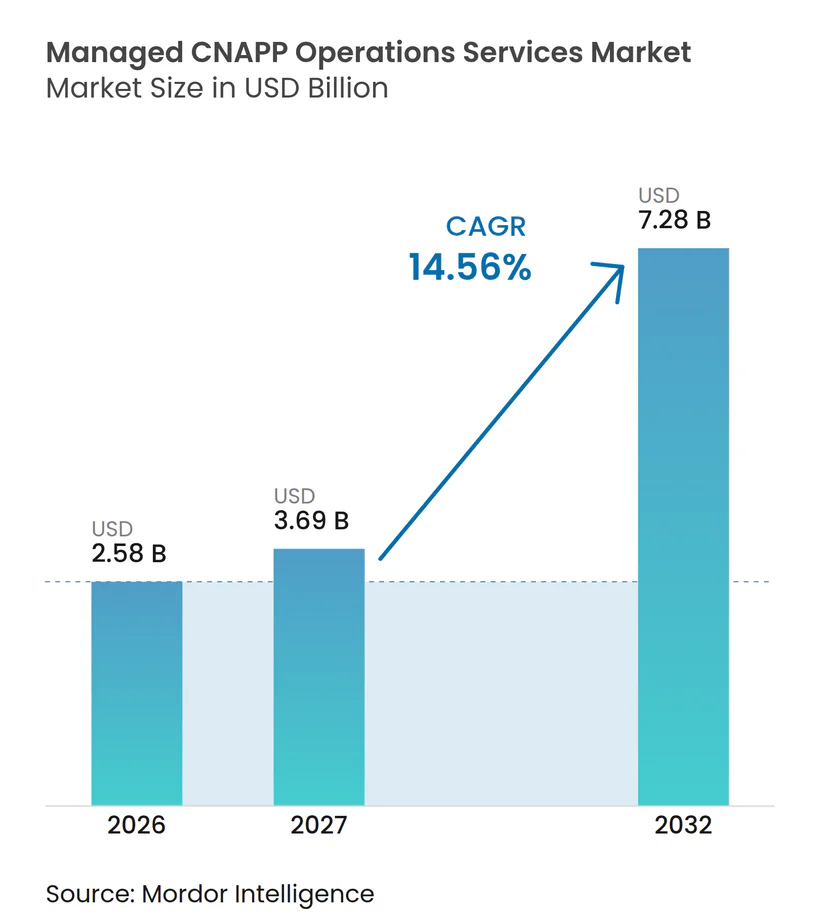
| Taille du Marché (2027) | 3.69 Milliards de dollars |
| Taille du Marché (2032) | 7.28 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.56 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'opérations CNAPP gérés par Mordor Intelligence
La taille du marché des services gérés d'opérations CNAPP est projetée à 2,58 milliards USD en 2026, 3,69 milliards USD en 2027, et devrait atteindre 7,28 milliards USD d'ici 2032, avec un CAGR de 14,56 % de 2027 à 2032.
Le marché des services gérés d'opérations CNAPP est soutenu par un écart entre le déploiement rapide des plateformes de sécurité cloud et le personnel nécessaire pour les exploiter de manière cohérente. Les entreprises peuvent installer des plateformes rapidement, mais l'investigation, la supervision des connecteurs et la production de rapports d'audit nécessitent un temps d'analyste continu. L'utilisation multi-cloud et la livraison d'applications cloud-natives s'ajoutent au volume de résultats que les équipes internes doivent évaluer et résoudre. Les prestataires qui combinent des services d'exploitation avec des capacités de détection, de conformité et de remédiation peuvent élargir la portée des engagements clients à mesure que les exigences en matière de sécurité deviennent plus contraignantes. La concurrence est façonnée par de grandes entreprises de services technologiques dotées d'une large capacité de livraison et par des spécialistes possédant une connaissance approfondie des plateformes individuelles.
Points clés du rapport
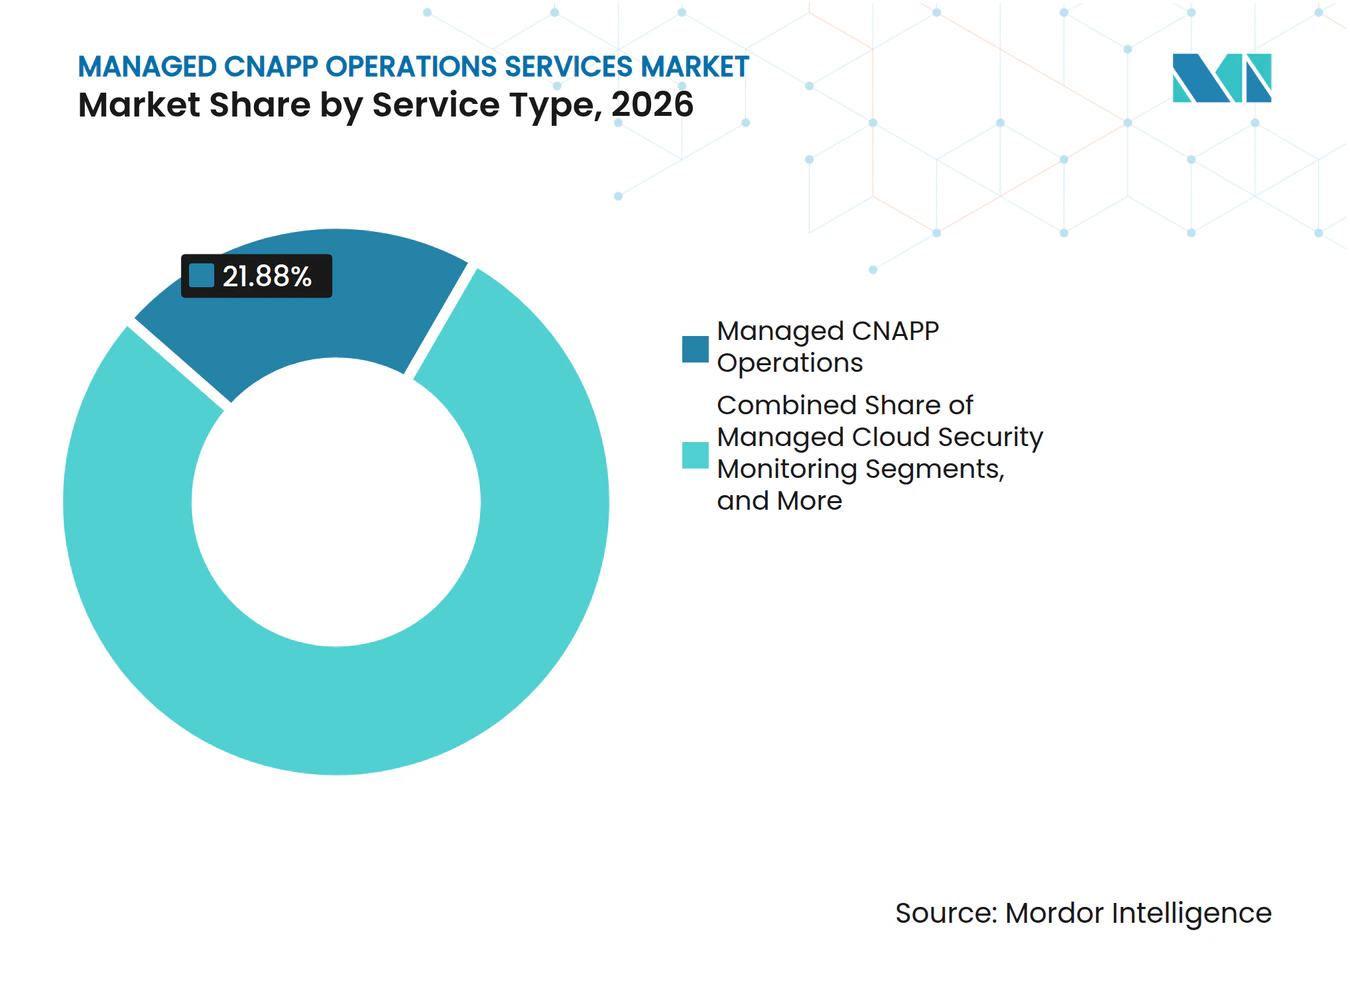
- Par type de service, les opérations CNAPP gérées détenaient 21,88 % de la part du marché des services d'opérations CNAPP gérés en 2026, tandis que la détection et la réponse cloud gérées devraient se développer à un CAGR de 14,82 % jusqu'en 2032.
- Par plateforme CNAPP prise en charge, Wiz détenait 15,24 % de la part du marché des services d'opérations CNAPP gérés en 2026, tandis que Microsoft Defender for Cloud devrait se développer à un CAGR de 14,86 % jusqu'en 2032.
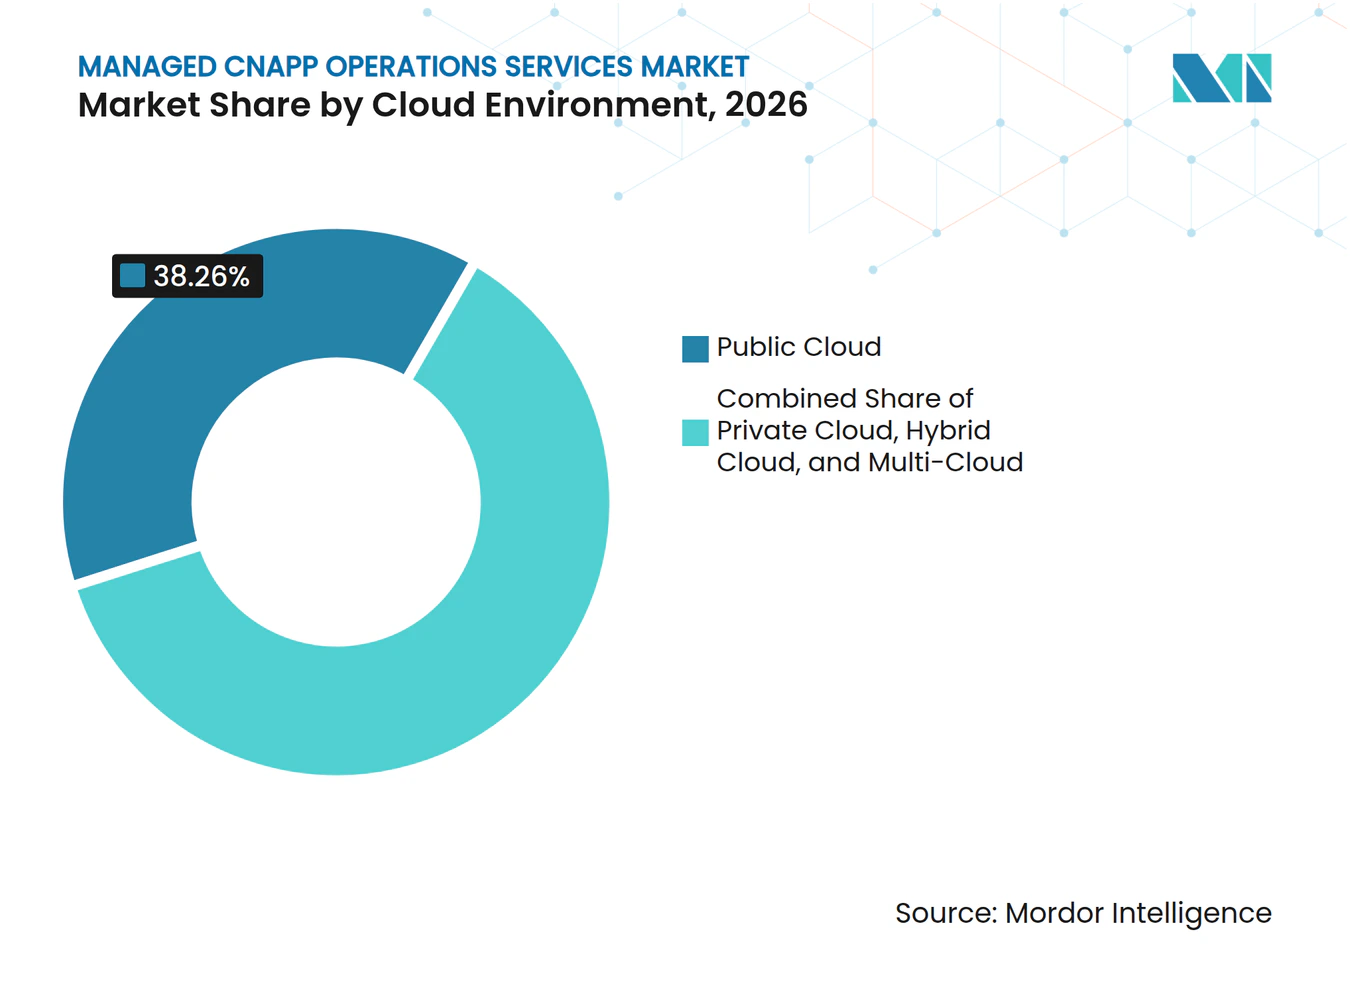
- Par environnement cloud, le cloud public détenait une part de revenus de 38,26 % en 2026, tandis que le multi-cloud devrait se développer à un CAGR de 14,93 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises détenaient une part de revenus de 79,22 % en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 15,14 % jusqu'en 2032.
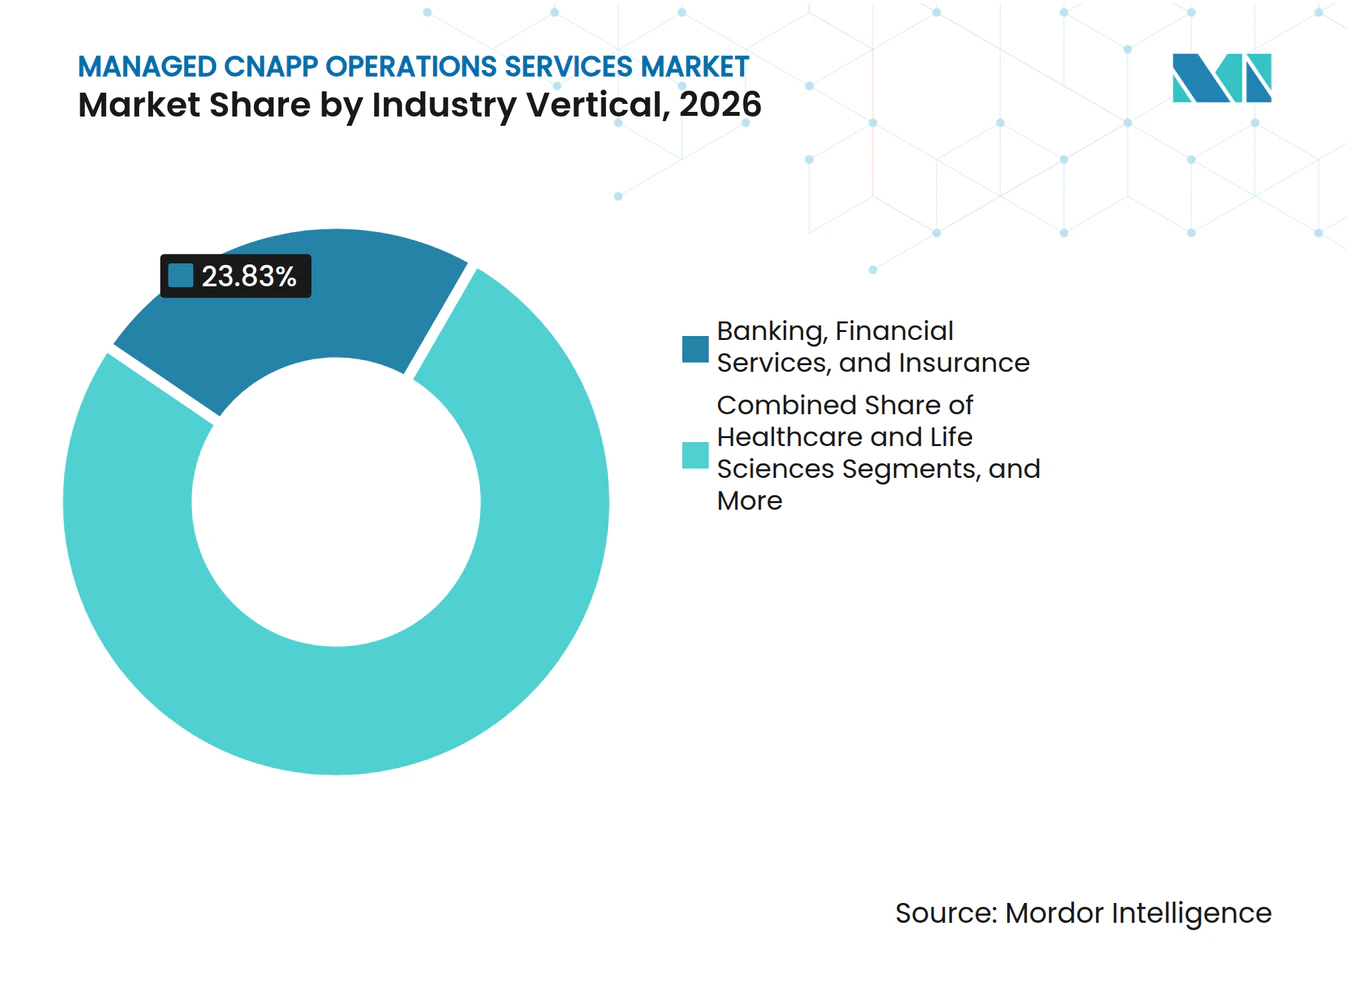
- Par secteur d'activité, la banque, les services financiers et l'assurance détenaient une part de revenus de 23,83 % en 2026, tandis que les technologies de l'information et les télécommunications devraient se développer à un CAGR de 15,16 % jusqu'en 2032.
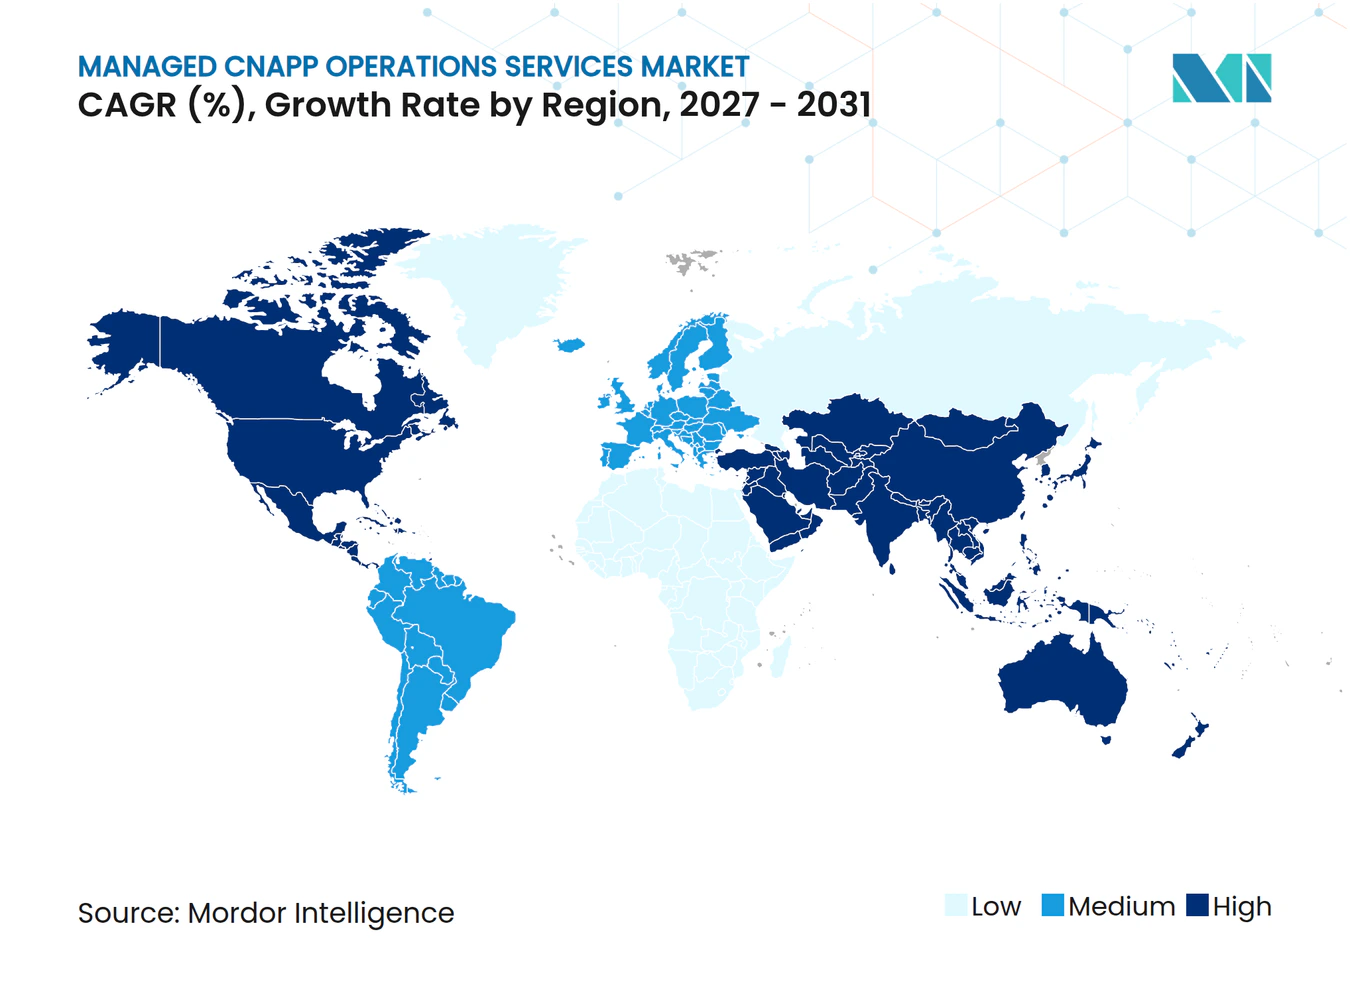
- Par géographie, l'Amérique du Nord détenait une part de revenus de 52,38 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 15,23 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Complexité croissante du multi-cloud et du cloud hybride | +3.5% | Mondial | Moyen terme (2 à 4 ans) |
| Pénurie de professionnels qualifiés en sécurité cloud | +2.8% | Mondial | Court terme (≤ 2 ans) |
| Exigences plus strictes en matière de conformité cloud et de preuves continues | +2.4% | Amérique du Nord et UE | Moyen terme (2 à 4 ans) |
| Expansion des charges de travail cloud-natives, des conteneurs et des applications sans serveur | +1.9% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord et l'UE | Long terme (≥ 4 ans) |
| Alertes persistantes provenant de ressources déprovisionées | +1.2% | Mondial | Court terme (≤ 2 ans) |
| Demande de remédiation par IA validée par l'humain | +0.8% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Complexité croissante du multi-cloud et du cloud hybride
Le marché des services d'opérations CNAPP gérés bénéficie de l'utilisation du multi-cloud, qui est devenue une réalité opérationnelle plutôt qu'un objectif de conception. Une enquête du SANS Institute a révélé que 63 % des répondants identifiaient la complexité comme le principal défi lors de la sécurisation de plusieurs clouds.[1] Thales a rapporté que les entreprises utilisent en moyenne 2,1 fournisseurs de cloud public, tandis que 54 % utilisent également des modèles de cloud hybride.[2] Chaque compte, cluster Kubernetes et environnement sans serveur nécessite des connexions autorisées, des politiques cartographiées et une réautorisation récurrente. Cela crée une charge de maintenance qui augmente avec le patrimoine cloud. Les prestataires qui prennent en charge la gouvernance des connecteurs peuvent différencier leurs services d'opérations CNAPP gérés grâce à une couverture opérationnelle plus complète.
Pénurie de professionnels qualifiés en sécurité cloud
La pénurie de professionnels qualifiés en sécurité cloud rend la prestation externe plus importante pour le marché des services d'opérations CNAPP gérés. L'ISC2 a rapporté que 59 % des équipes de sécurité ont été confrontées à des pénuries de compétences critiques ou significatives en 2025, contre 44 % en 2024. La sécurité cloud était le deuxième besoin en compétences le plus pressant et a été cité par 36 % des répondants. Les organisations peuvent avoir des postes approuvés mais peinent encore à recruter des praticiens possédant les connaissances requises en matière de plateformes et de cloud. Une fois qu'un prestataire comprend les règles d'ajustement, la logique de suppression et les flux de travail de remédiation d'un client, il devient difficile de remplacer cette connaissance opérationnelle en interne. Cela soutient une forte rétention lorsque les équipes gérées s'intègrent dans les processus quotidiens de sécurité cloud.
Exigences plus strictes en matière de conformité cloud et de preuves continues
Des exigences de conformité cloud plus strictes modifient le travail requis des équipes de sécurité. La Commission européenne indique que NIS2 renforce les obligations de cybersécurité pour les entités essentielles et importantes à travers l'Union européenne. Ces obligations augmentent la valeur des preuves de contrôle continu, des rapports d'incidents et des registres de risques tiers. Le marché des services d'opérations CNAPP gérés peut soutenir les acheteurs qui ont besoin de vérifications de politiques et de rapports prêts pour l'audit de manière continue. La surveillance continue est plus difficile à gérer par des révisions manuelles occasionnelles. En Allemagne, l'approvisionnement en services cloud accorde également de la valeur à l'attestation BSI C5:2020, ce qui affecte la manière dont les prestataires sélectionnent les plateformes de support pour les clients réglementés.
Expansion des charges de travail cloud-natives, des conteneurs et des applications sans serveur
Les charges de travail cloud-natives élargissent la surface de sécurité adressée par le marché des services d'opérations CNAPP gérés. Snyk a rapporté que 78 % des charges de travail de production étaient déployées sous forme de conteneurs ou d'applications sans serveur. Datadog a constaté que l'adoption des conteneurs sans serveur avait atteint 46 % parmi les organisations exécutant des conteneurs, contre 31 % deux ans plus tôt. Les charges de travail de courte durée créent des fenêtres de vulnérabilité qui peuvent se fermer avant que les analyses planifiées ne les identifient. Cela rend la surveillance continue de l'exécution plus pertinente que les instantanés périodiques de posture. Les prestataires de services doivent identifier les résultats avant que les charges de travail ne soient désaffectées et traduire ces résultats en actions pratiques. Cette exigence étend la livraison gérée au-delà de la seule surveillance de la configuration.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Complexité de l'intégration CNAPP et de la cartographie des connecteurs | -1.4% | Mondial | Moyen terme (2 à 4 ans) |
| Coûts de mise en œuvre et d'exploitation continus élevés | -1.1% | Asie-Pacifique et Amérique du Sud | Court terme (≤ 2 ans) |
| Dépendance vis-à-vis des fournisseurs et préoccupations relatives aux agents propriétaires | -0.7% | Amérique du Nord et UE | Moyen terme (2 à 4 ans) |
| Risque de changement en production et dépendances à la supervision humaine | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité de l'intégration CNAPP et de la cartographie des connecteurs
L'intégration CNAPP et la cartographie des connecteurs peuvent ralentir l'adoption sur le marché des services d'opérations CNAPP gérés. Les grands patrimoines cloud nécessitent une configuration, une autorisation d'API et une normalisation des politiques à travers AWS, Azure, Google Cloud et les environnements privés. ARMO a constaté que 97 % des organisations utilisent 3 à 8 outils de sécurité pour détecter et répondre aux attaques cloud.[3] La même étude a révélé que 30 % avaient manqué des attaques actives parce que les alertes n'étaient pas corrélées entre ces outils. Une console unifiée ne supprime pas immédiatement la fragmentation, car les migrations de connexions et la consolidation des politiques prennent du temps. Les intégrateurs plus importants peuvent utiliser des cadres d'automatisation et des bibliothèques de connecteurs réutilisables, tandis que les spécialistes peuvent avoir besoin de tarifer une main-d'œuvre plus spécifique au client.
Coûts de mise en œuvre et d'exploitation continus élevés
Des coûts de mise en œuvre et d'exploitation élevés peuvent retarder les décisions relatives aux services d'opérations CNAPP gérés. Les engagements nécessitent des licences de plateforme, le développement de connecteurs, le déploiement d'agents ou de capteurs, et une capacité d'analyste expérimenté. ARMO a rapporté une moyenne de 4 080 alertes de sécurité par mois dans les environnements CNAPP gérés et 6 994 alertes pour chaque incident vérifié. Ce volume d'alertes peut augmenter la main-d'œuvre requise pour chaque action confirmée si l'ajustement et la suppression ne sont pas maintenus. La sensibilité budgétaire est plus prononcée en Asie-Pacifique et en Amérique du Sud, où le coût mensuel visible peut être plus difficile à justifier. Les prestataires qui améliorent le scoring des alertes avant la révision humaine peuvent protéger l'économie du service sans réduire la couverture de détection.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la détection et la réponse gagnent du terrain sur les opérations de baseLes opérations CNAPP gérées détenaient 21,88 % de la taille du marché des services d'opérations CNAPP gérés en 2026. Il s'agit de la structure de service de base à partir de laquelle les prestataires introduisent des capacités supplémentaires à mesure que le programme de sécurité d'un client mûrit. Le service comprend la gestion de la posture, le triage des mauvaises configurations, la gouvernance des connecteurs et les rapports récurrents. Ces activités sont fondamentales, mais les organisations sous-estiment souvent la main-d'œuvre soutenue qu'elles nécessitent. Le service fournit un point d'entrée stable pour le marché des services d'opérations CNAPP gérés car il traite les tâches opérationnelles de routine qui ne peuvent pas être laissées sans surveillance.
La détection et la réponse cloud gérées devraient se développer à un CAGR de 14,82 % de 2027 à 2032. La demande reflète le besoin d'investigation en temps réel et de confinement au-delà de la gestion de la posture axée sur la configuration. Tamnoon a lancé un service dédié de détection et réponse cloud gérées en juin 2025, combinant Wiz Defend, Amazon GuardDuty et CrowdStrike Falcon dans un flux de travail de triage unifié. La conformité et la génération de preuves sont également pertinentes dans les secteurs BFSI et gouvernemental où les artefacts d'audit doivent être maintenus régulièrement. La surveillance, la remédiation et l'optimisation, ainsi que la réponse aux incidents et la chasse aux menaces sont des ajouts modulaires qui soutiennent les contrats basés sur les résultats.



Par plateforme CNAPP prise en charge :
Wiz en tête tandis que Microsoft Defender accélèreWiz représentait une part de revenus de 15,24 % en 2026. Son architecture sans agent peut réduire le travail d'intégration car les prestataires n'ont pas besoin d'installer un agent sur chaque charge de travail. Cela est utile lorsque les clients accordent une grande valeur au délai de mise en valeur. Les prestataires alignés sur la plateforme peuvent utiliser cette architecture pour intégrer les environnements cloud des clients dans une couverture gérée plus rapidement. Le marché des services d'opérations CNAPP gérés comprend donc un écosystème substantiel construit autour de plateformes qui simplifient la visibilité initiale.
Microsoft Defender for Cloud devrait se développer à un CAGR de 14,86 % de 2027 à 2032. Ce schéma reflète une adoption additive par les organisations qui utilisent déjà l'infrastructure Azure et Microsoft 365. Google a finalisé son acquisition de Wiz pour 32 milliards USD en mars 2026, ce qui a soulevé des questions de neutralité pour certains acheteurs axés sur AWS et Azure. Palo Alto Networks a introduit Cortex Cloud en février 2025 comme la prochaine génération de Prisma Cloud, avec des capacités de détection et de réponse cloud. Check Point a également finalisé un déploiement mondial avec Wiz en septembre 2025, combinant la sécurité réseau cloud avec la visibilité CNAPP.
Par environnement cloud :
le cloud public en tête tandis que l'adoption du multi-cloud progresseLe cloud public détenait 38,26 % de la taille du marché des services d'opérations CNAPP gérés en 2026. La part reflète la concentration des charges de travail d'entreprise sur AWS, Azure et Google Cloud. Les bibliothèques de connecteurs pour les API des hyperscalers sont également plus matures que celles de nombreux autres environnements. Cela soutient une couverture gérée étendue sur les comptes cloud publics. Le marché des services d'opérations CNAPP gérés reste lié à l'échelle et à la complexité opérationnelle de ces grands patrimoines cloud.
Le multi-cloud devrait se développer à un CAGR de 14,93 % de 2027 à 2032. Les organisations utilisent 2 hyperscalers ou plus pour améliorer la résilience, gérer les coûts et accéder aux services d'IA et d'analytique spécifiques aux fournisseurs. Thales a identifié une moyenne de 2,1 fournisseurs de cloud public par entreprise, créant un besoin de politiques cohérentes à travers différentes API, structures d'identité et formats de journalisation. Les environnements privés et hybrides restent importants pour les industries réglementées et les entités gouvernementales ayant des exigences de résidence des données. Les prestataires neutres vis-à-vis des plateformes sont en concurrence avec des spécialistes dont l'expertise plus approfondie peut commander des marges plus élevées sur les déploiements complexes Kubernetes et sans serveur.

Par taille d'organisation :
les grandes entreprises dominent tandis que les PME se développentLes grandes entreprises détenaient 79,22 % des revenus en 2026. Leurs patrimoines cloud peuvent s'étendre sur des centaines de comptes auprès de plusieurs fournisseurs et unités commerciales. Ces environnements créent des charges de travail d'alertes et de remédiation qui peuvent dépasser la capacité interne même lorsque les budgets sont disponibles. Les entreprises acquises et les opérations cloud multi-géographiques ajoutent une complexité supplémentaire en matière de connecteurs et de politiques. Cela fait de la prestation spécialisée une option d'exploitation efficace pour de nombreux grands acheteurs sur le marché des services d'opérations CNAPP gérés.
Les petites et moyennes entreprises devraient se développer à un CAGR de 15,14 % de 2027 à 2032. Les modèles de service standardisés de type SaaS rendent les opérations gérées plus accessibles aux organisations sans centres d'opérations de sécurité dédiés. CTC a lancé un service CNAPP géré au Japon en 2025 pour la mise en œuvre de Wiz, la détection d'alertes et les rapports d'exploitation dans des environnements multi-cloud. L'entreprise a fixé un objectif de ventes combinées sur 3 ans de 2 milliards JPY (13,25 millions USD) pour sa livraison liée à Wiz. Les acheteurs peuvent commencer par la gestion de la posture et ajouter des modules de détection, de réponse ou de conformité à mesure que leurs besoins se développent.
Par secteur d'activité :
le BFSI en tête tandis que les technologies de l'information et les télécommunications se développent le plus rapidementLa banque, les services financiers et l'assurance détenaient 23,83 % des revenus en 2026. Le secteur gère des données à haute valeur, fait face à des menaces sophistiquées et opère sous des attentes réglementaires détaillées. Ces conditions rendent les opérations de sécurité cloud continues plus importantes que les révisions périodiques de sécurité. La prestation gérée peut fournir les enregistrements récurrents et la surveillance nécessaires aux institutions financières. Cela soutient le rôle du marché des services d'opérations CNAPP gérés dans les environnements cloud réglementés.
Les technologies de l'information et les télécommunications devraient se développer à un CAGR de 15,16 % de 2027 à 2032. Ces organisations utilisent extensivement des applications conteneurisées, des outils multi-cloud et une infrastructure gérée par les développeurs. Leur patrimoine cloud peut se développer plus rapidement que les niveaux de dotation en personnel de sécurité. Les soins de santé et les sciences de la vie utilisent également la surveillance continue de la posture pour protéger les informations des patients hébergées dans le cloud. La demande du gouvernement et de la défense est façonnée par les exigences FedRAMP High et CMMC aux États-Unis. Le commerce de détail, le commerce électronique et la fabrication s'étendent des évaluations basées sur la conformité vers la surveillance continue à mesure que le développement conteneurisé devient plus courant.
Analyse géographique
Marché des Services Gérés d'Opérations CNAPP en Amérique du Nord
L'Amérique du Nord détenait une part de revenus de 52,38 % en 2026. La région combine des dépenses élevées en hyperscalers, une adoption précoce des services CNAPP et des pratiques établies d'approvisionnement en sécurité gérée. La demande aux États-Unis est influencée par les règles de divulgation en matière de cybersécurité, l'utilisation du NIST CSF 2.0 et les exigences FedRAMP High pour les charges de travail adjacentes au gouvernement. Le Canada est soutenu par les services financiers et la numérisation du gouvernement fédéral, tandis que le Mexique est soutenu par les programmes cloud dans les secteurs de la fabrication et du commerce de détail. De nombreux contrats multinationaux sont facturés depuis le siège social des États-Unis, ce qui peut augmenter la part enregistrée de l'Amérique du Nord par rapport à l'emplacement de la livraison active.
Marché des Services Gérés d'Opérations CNAPP en Amérique du Sud
L'Amérique du Sud reste à un stade d'adoption plus précoce. Le Brésil mène l'activité régionale, car les besoins de conformité liés à la LGPD encouragent l'utilisation de la sécurité gérée dans les services financiers et la santé. L'Argentine et le Chili se développent à mesure que la maturité de la migration vers le cloud et la sensibilisation aux services gérés d'opérations CNAPP progressent conjointement. Le marché des services gérés d'opérations CNAPP fait face à un environnement d'achat plus sensible aux prix dans cette région. Les fournisseurs ont besoin de modèles opérationnels qui démontrent la valeur par rapport au coût mensuel direct.
Marché des Services Gérés d'Opérations CNAPP en Asie-Pacifique et EMEA
L'Asie-Pacifique devrait se développer à un CAGR de 15,23 % de 2027 à 2032. Le Japon se développe en tant que centre de services gérés CNAPP, et NTT DoCoMo Business a lancé une solution de gestion de la posture de sécurité par intelligence artificielle basée sur Wiz en novembre 2025. La Chine est organisée autour des hyperscalers nationaux et des exigences nationales en matière de cybersécurité, ce qui favorise la livraison gérée nationale. L'Inde et la Corée du Sud accroissent la demande en sécurité cloud grâce à l'adoption dans les services financiers et les services informatiques. L'Europe est soutenue par DORA, NIS2, le RGPD et les attentes d'approvisionnement du BSI C5:2020 allemand. Le Moyen-Orient et l'Afrique sont menés par l'Arabie saoudite et les Émirats arabes unis, tandis que l'Afrique du Sud et l'Égypte demeurent d'importants centres de services financiers.
Paysage concurrentiel
Concentration du Marché
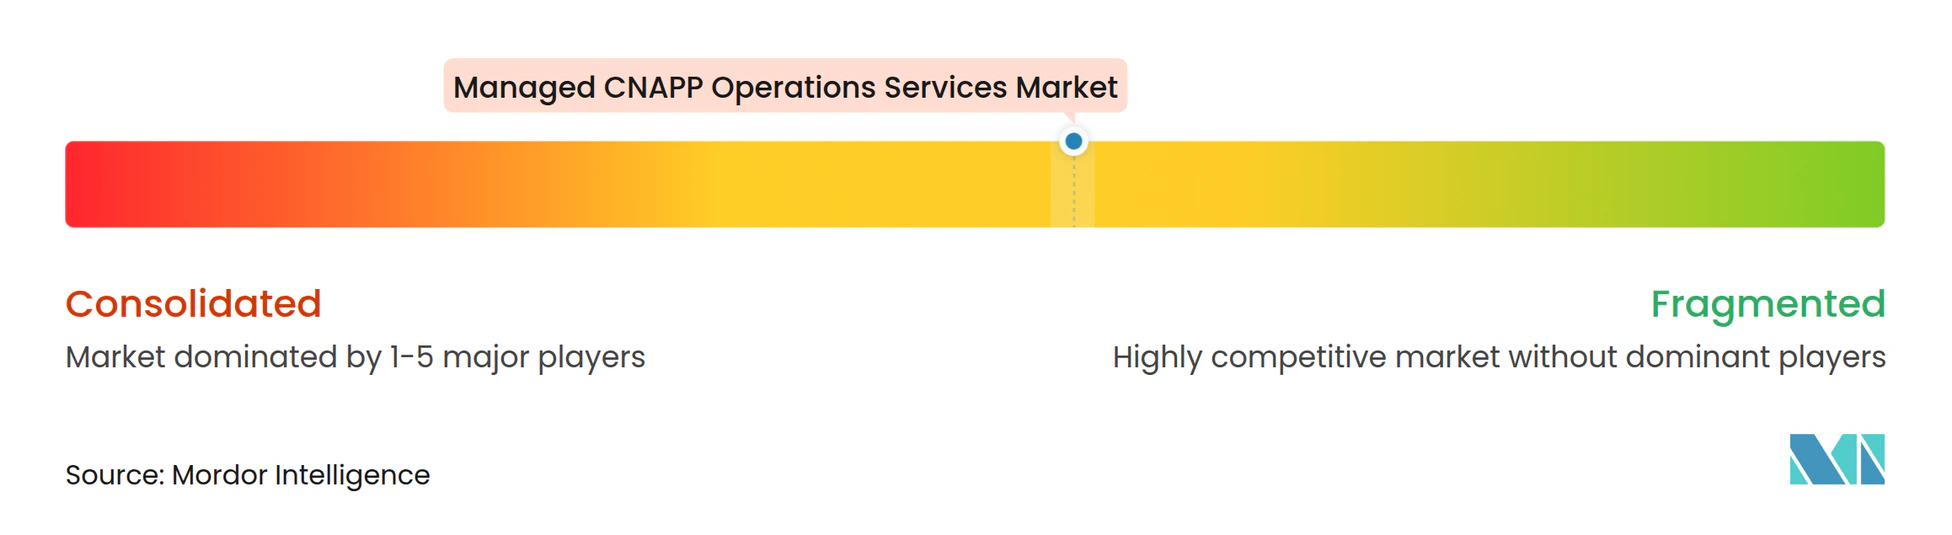
Le marché des services d'opérations CNAPP gérés est modérément fragmenté. Les prestataires mondiaux de services informatiques sont en concurrence grâce à leur capacité de livraison, leur large couverture de plateformes et leurs relations avec les hyperscalers. Les prestataires spécialisés sont en concurrence grâce à l'ajustement des alertes, aux conseils de remédiation spécifiques au cloud et à une intégration plus rapide sur les plateformes sélectionnées. Cette structure offre aux acheteurs un choix entre une large capacité d'intégration et une profondeur technique ciblée. Un score de concentration du marché de 6 sur 10 reflète la présence de grands prestataires mondiaux aux côtés d'un niveau de spécialistes significatif, sans part combinée des principaux acteurs indiquée dans les données disponibles.
Les prestataires utilisent de plus en plus le triage assisté par IA pour améliorer l'économie de la livraison. Le scoring et la suppression des alertes peuvent réduire l'effort d'analyste requis avant qu'un humain valide un résultat. Wipro et CrowdStrike ont lancé le CISO Command Center en septembre 2026, combinant une stratégie de risque menée par des consultants avec une détection et une réponse gérées natives à l'IA. Tamnoon utilise son agent IA Tami pour consolider et prioriser les alertes avant que les CloudPros humains examinent les recommandations. Le marché des services d'opérations CNAPP gérés peut bénéficier lorsque l'automatisation améliore la cohérence des réponses sans supprimer la révision humaine des changements en production.
La confiance et les accréditations de conformité affectent également la sélection des prestataires. L'attestation SOC 2 Type II et la certification ISO 27001 sont importantes pour les prestataires servant des clients réglementés. L'accréditation CMMC Niveau 3 peut différencier les prestataires servant des environnements cloud adjacents au gouvernement des États-Unis. Accenture a élargi son partenariat avec Google Cloud en mars 2026 et a intégré Google Security Operations avec sa Cybersecurity AI Migration Factory. Le programme Google Unified Security Recommended a été élargi en décembre 2025 pour inclure Palo Alto Networks aux côtés de CrowdStrike, Fortinet et Wiz. Les prestataires capables de normaliser les résultats sur plus d'une plateforme CNAPP peuvent répondre aux acheteurs qui utilisent plusieurs plateformes simultanément.
Leaders du secteur des services d'opérations CNAPP gérés
-
Accenture plc
-
Deloitte Touche Tohmatsu Limited
-
Tata Consultancy Services Limited
-
International Business Machines Corporation
-
Wipro Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés d'Opérations CNAPP Entreprises couvertes dans ce rapport
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- Tata Consultancy Services Limited
- International Business Machines Corporation
- Wipro Limited
- Capgemini SE
- HCL Technologies Limited
- Kyndryl Holdings, Inc.
- Cognizant Technology Solutions Corporation
- NTT DATA Corporation
- DXC Technology Company
- Persistent Systems Limited
- Mphasis Limited
- LTIMindtree Limited
- GuidePoint Security LLC
- Check Point Software Technologies Ltd.
- Novacoast, Inc.
- Integrity360 Group Limited
- Tamnoon, Inc.
- Lightstream Technical Services, LLC
- Palo Alto Networks, Inc.
- CrowdStrike Holdings, Inc.
- Orca Security Ltd.
- Wiz, Inc.
- Microsoft Corporation
Développements industriels récents dans Marché des Services Gérés d'Opérations CNAPP
- Septembre 2026 : Wipro et CrowdStrike ont lancé le CISO Command Center, une pratique de cybersécurité menée par des consultants combinant les solutions Wipro Intelligence, CyberTransform et CyberShield, avec la plateforme CrowdStrike Falcon. Le Centre offre une protection intégrée couvrant la sécurité des points de terminaison, la sécurité cloud, la gestion de l'exposition et la sécurité de l'IA via un centre d'opérations de sécurité unifié, opérationnalisant un modèle axé sur le risque d'entreprise qui va au-delà de la détection et de la réponse gérées pilotées par les outils.
- Mai 2026 : eSentire a lancé MDR pour Wiz, étendant son portefeuille de détection et de réponse gérées à la plateforme Wiz. Le service couvre à la fois Wiz Cloud, la surveillance CSPM et CIEM sans agent, et Wiz Defend, la surveillance de l'exécution, fournissant une investigation SOC 24h/24 et 7j/7 sur AWS, Azure et Google Cloud via le moteur de corrélation Atlas d'eSentire, avec une intégration simplifiée permettant la connexion à Wiz en quelques minutes.
- Mars 2026 : Accenture a élargi son partenariat stratégique avec Google Cloud, intégrant la plateforme Google Security Operations avec la Cybersecurity AI Migration Factory d'Accenture pour des transitions SIEM accélérées et une livraison unifiée de la sécurité cloud. Accenture a simultanément déployé Wiz sur l'ensemble de son patrimoine cloud mondial, renforçant sa position de partenaire de livraison géré clé pour la pile combinée Google Cloud et Wiz suite à l'acquisition de Google.
- Mars 2026 : Google a finalisé son acquisition de Wiz pour 32 milliards USD, la plus grande acquisition de l'histoire de Google et parmi les plus importantes dans le domaine de la cybersécurité, plaçant la principale plateforme CNAPP sous la propriété d'un hyperscaler. La transaction a été approuvée par le Département de justice des États-Unis et la Commission européenne sans conditions comportementales formelles, bien que la Cloud Security Alliance l'ait identifiée comme un événement de risque fournisseur matériel nécessitant des révisions des dépendances CNAPP des entreprises.
Portée du rapport mondial sur le marché des services d'opérations CNAPP gérés
Le marché des services d'opérations CNAPP gérés comprend des services de sécurité externalisés, disponibles 24h/24 et 7j/7, dans lesquels un prestataire tiers exploite et gère une plateforme de protection des applications cloud-natives (CNAPP) pour le compte d'une organisation, couvrant la gestion continue de la posture de sécurité cloud, la remédiation des mauvaises configurations, la gestion des vulnérabilités et des droits, la détection et la réponse aux menaces d'exécution, et le triage des alertes dans les environnements cloud-natifs (conteneurs, Kubernetes, sans serveur, microservices et multi-cloud).
Le rapport sur le marché des services d'opérations CNAPP gérés est segmenté par type de service (opérations CNAPP gérées, surveillance de la sécurité cloud gérée, détection et réponse cloud gérées, conformité et génération de preuves gérées, remédiation et optimisation gérées, réponse aux incidents et chasse aux menaces gérées), plateforme CNAPP prise en charge (Wiz, Prisma Cloud, Orca Security, Microsoft Defender for Cloud, CrowdStrike Falcon Cloud Security, Check Point CloudGuard, autres plateformes CNAPP), environnement cloud (cloud public, cloud privé, cloud hybride, multi-cloud), taille d'organisation (grandes entreprises, et petites et moyennes entreprises), secteur d'activité (banque, services financiers et assurance, soins de santé et sciences de la vie, gouvernement et défense, technologies de l'information et télécommunications, commerce de détail et commerce électronique, fabrication, autre secteur d'activité), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Opérations CNAPP gérées |
| Surveillance de la sécurité cloud gérée |
| Détection et réponse cloud gérées |
| Conformité et génération de preuves gérées |
| Remédiation et optimisation gérées |
| Réponse aux incidents et chasse aux menaces gérées |
| Wiz |
| Prisma Cloud |
| Orca Security |
| Microsoft Defender for Cloud |
| CrowdStrike Falcon Cloud Security |
| Check Point CloudGuard |
| Autres plateformes CNAPP |
| Cloud public |
| Cloud privé |
| Cloud hybride |
| Multi-cloud |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance |
| Soins de santé et sciences de la vie |
| Gouvernement et défense |
| Technologies de l'information et télécommunications |
| Commerce de détail et commerce électronique |
| Fabrication |
| Autre secteur d'activité |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Opérations CNAPP gérées | |
| Surveillance de la sécurité cloud gérée | ||
| Détection et réponse cloud gérées | ||
| Conformité et génération de preuves gérées | ||
| Remédiation et optimisation gérées | ||
| Réponse aux incidents et chasse aux menaces gérées | ||
| Par plateforme CNAPP prise en charge | Wiz | |
| Prisma Cloud | ||
| Orca Security | ||
| Microsoft Defender for Cloud | ||
| CrowdStrike Falcon Cloud Security | ||
| Check Point CloudGuard | ||
| Autres plateformes CNAPP | ||
| Par environnement cloud | Cloud public | |
| Cloud privé | ||
| Cloud hybride | ||
| Multi-cloud | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'activité | Banque, services financiers et assurance | |
| Soins de santé et sciences de la vie | ||
| Gouvernement et défense | ||
| Technologies de l'information et télécommunications | ||
| Commerce de détail et commerce électronique | ||
| Fabrication | ||
| Autre secteur d'activité | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services d'opérations CNAPP gérés ?
Le marché des services d'opérations CNAPP gérés est de 2,58 milliards USD en 2026 et devrait atteindre 7,28 milliards USD d'ici 2032 à un CAGR de 14,56 %.
Quel service CNAPP géré se développe le plus rapidement ?
La détection et la réponse cloud gérées devraient se développer à un CAGR de 14,82 % de 2027 à 2032.
Quel environnement cloud détient la plus grande part des services CNAPP gérés ?
Le cloud public détenait une part de revenus de 38,26 % en 2026, soutenu par les charges de travail d'entreprise sur AWS, Azure et Google Cloud.
Pourquoi les organisations utilisent-elles des services d'opérations CNAPP gérés ?
La complexité du multi-cloud, les pénuries de compétences en sécurité cloud, les besoins de conformité continue et un nombre croissant de charges de travail cloud-natives augmentent le besoin de support opérationnel externe.
Quelles organisations représentent la plus grande demande de services CNAPP gérés ?
Les grandes entreprises détenaient 79,22 % des revenus en 2026 car leurs patrimoines cloud créent des charges de travail substantielles en matière d'alertes, de connecteurs et de remédiation.
Quelle région devrait se développer le plus rapidement pour les services CNAPP gérés ?
L'Asie-Pacifique devrait se développer à un CAGR de 15,23 % de 2027 à 2032, soutenue par l'adoption du cloud et la demande de capacités de sécurité cloud-natives.