
Taille et Part du Marché des Agents Auxiliaires Conducteurs pour Cathode LIB
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.29 Milliards de dollars |
| Taille du Marché (2032) | 3.9 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.25 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Agents Auxiliaires Conducteurs pour Cathode LIB par Mordor Intelligence
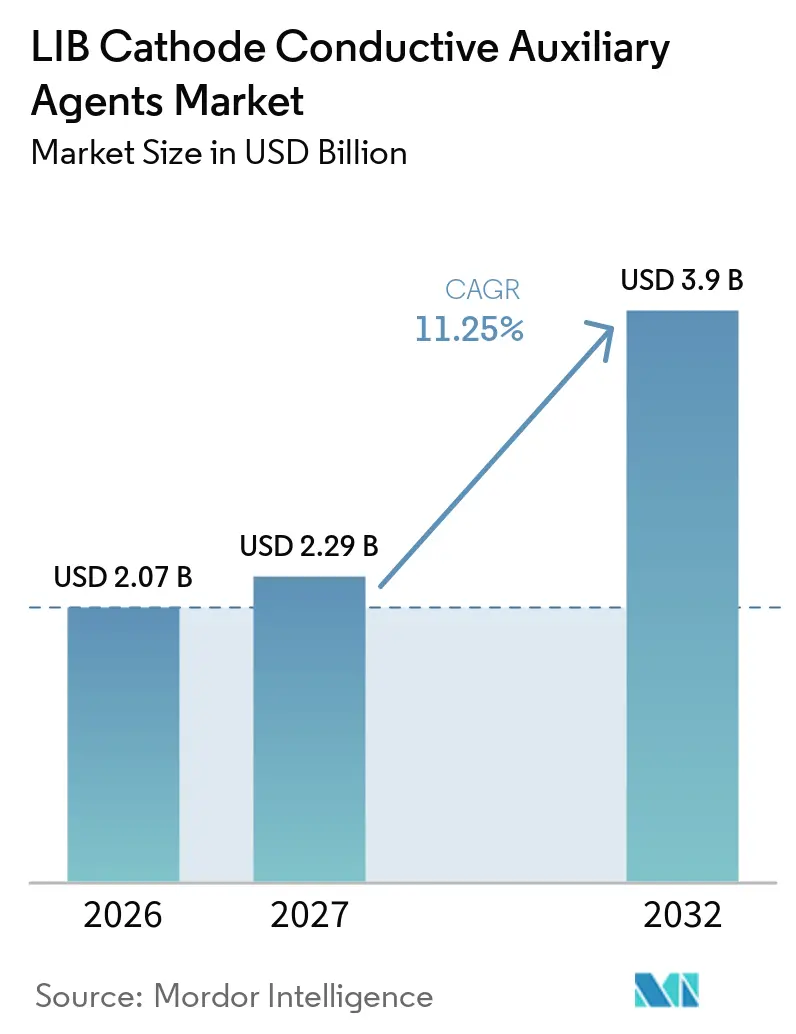
La taille du Marché des Agents Auxiliaires Conducteurs pour Cathode LIB était évaluée à 2,07 milliards USD en 2026 et devrait croître de 2,29 milliards USD en 2027 pour atteindre 3,90 milliards USD d'ici 2032, à un CAGR de 11,25 % durant la période de prévision (2027-2032). La croissance suit les ajouts continus de capacité de fabrication de batteries lithium-ion, qui a dépassé 4 TWh fin 2025, tandis que la capacité dans l'Union européenne et aux États-Unis a chacune augmenté de 50 % au cours de l'année. L'augmentation du débit des cathodes accroît la demande de matériaux conducteurs, car ils forment des réseaux de transport d'électrons au sein de l'électrode. Le marché des agents auxiliaires conducteurs pour cathode de batterie lithium-ion (LIB) bénéficie également du passage aux batteries au phosphate de fer et de lithium, qui nécessitent des réseaux conducteurs soigneusement dispersés en raison de leur conductivité électronique intrinsèque plus faible. Le noir de carbone reste le choix établi dans de nombreuses plateformes de batteries, tandis que les nanotubes de carbone et les formulations hybrides gagnent en attention là où une conductivité plus élevée, un chargement plus faible ou de meilleures performances de charge rapide sont nécessaires.
Principaux Enseignements du Rapport
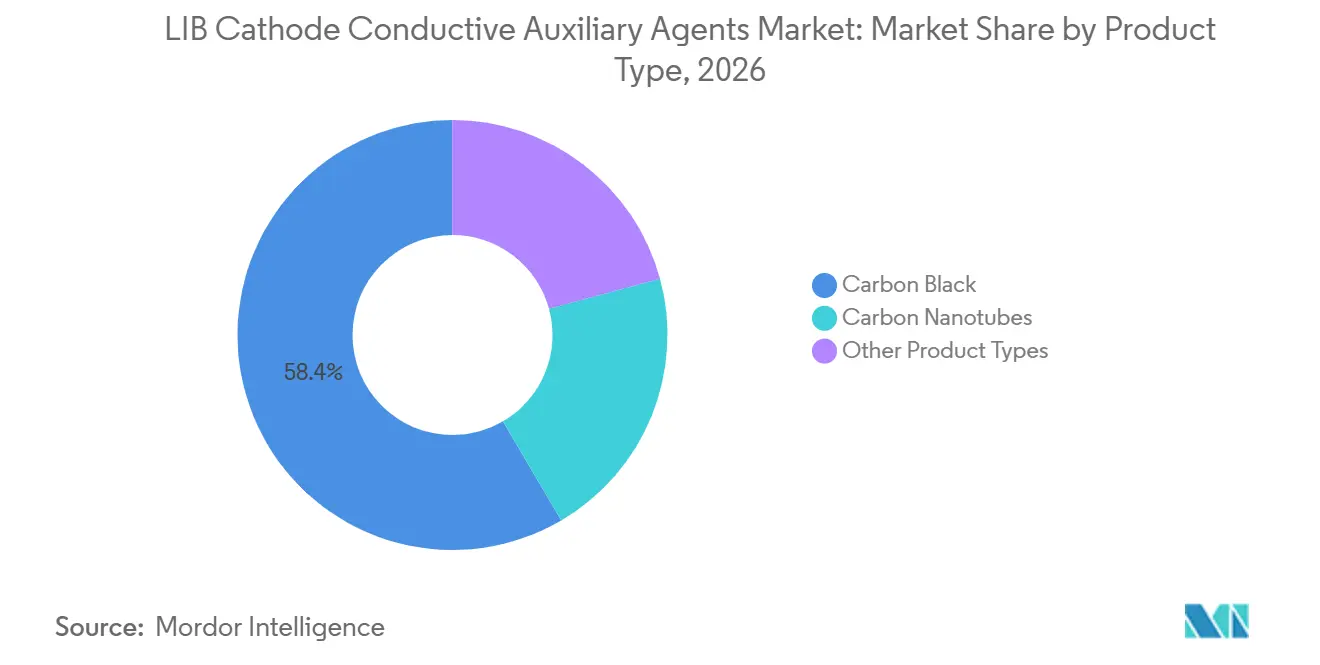
- Par type de produit, le noir de carbone détenait 58,44 % de la part du marché des agents auxiliaires conducteurs pour cathode LIB en 2026, tandis que les nanotubes de carbone devraient croître à un CAGR de 12,67 % jusqu'en 2032.
- Par chimie, l'oxyde de nickel manganèse cobalt (NMC) détenait 45,63 % de la part du marché des agents auxiliaires conducteurs pour cathode LIB en 2026, tandis que le phosphate de fer et de lithium (LFP) devrait croître à un CAGR de 13,84 % jusqu'en 2032.
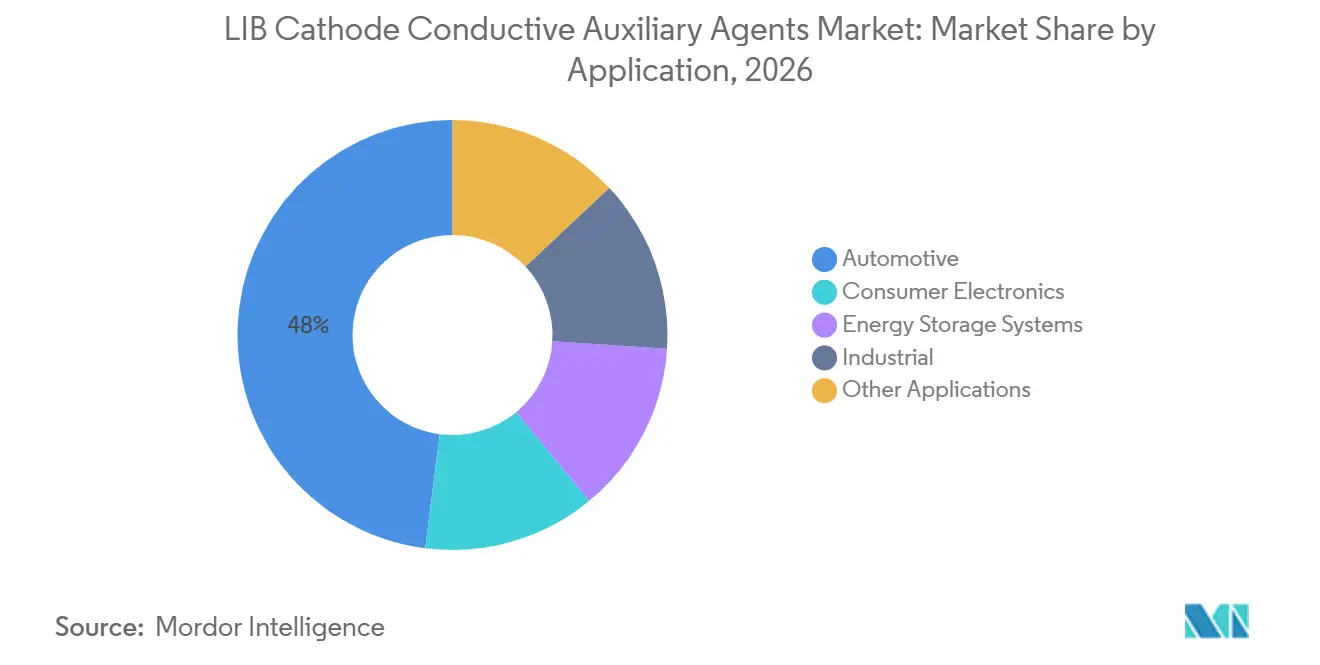
- Par application, l'automobile détenait 47,97 % de la part du marché des agents auxiliaires conducteurs pour cathode LIB en 2026 et devrait croître à un CAGR de 14,78 % jusqu'en 2032.
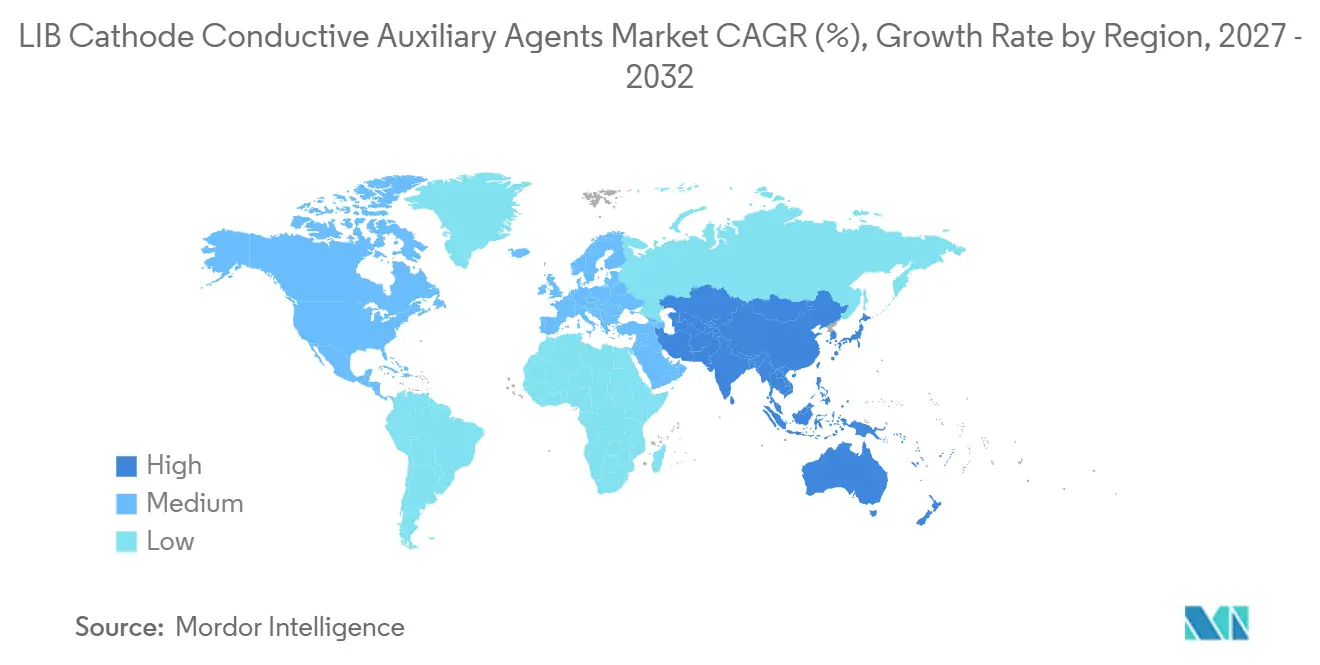
- Par géographie, l'Asie-Pacifique détenait 50,31 % de la part du marché des agents auxiliaires conducteurs pour cathode LIB en 2026 et devrait croître à un CAGR de 13,53 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Accélération de la Production de Batteries pour VE et du Débit des Cathodes | +3.2% | Mondial ; intensité maximale dans les corridors de gigafactories en Chine, en Corée du Sud et dans l'UE | Court terme (≤ 2 ans) |
| Expansion du Stockage d'Énergie à l'Échelle du Réseau | +2.5% | Mondial ; concentré en Chine, aux États-Unis, en Europe et en Australie | Court à moyen terme (1 à 4 ans) |
| Montée en Puissance du LFP et Plateformes de Batteries à Coût Optimisé | +2.1% | Chine (principal) ; se répandant en Amérique du Nord et en Europe via la localisation des chaînes d'approvisionnement | Moyen terme (2 à 4 ans) |
| Réduction du Chargement en Additifs Conducteurs grâce aux Réseaux de Percolation de Nanotubes de Carbone | +1.8% | Mondial ; adoption avancée concentrée en Corée du Sud, au Japon et en Chine | Moyen à long terme (2 à 6 ans) |
| Localisation des Chaînes d'Approvisionnement en Matériaux pour Batteries | +1.2% | Amérique du Nord (portée par l'IRA), Europe (Règlement de l'UE sur les Batteries, objectifs NZIA) et Inde | Moyen à long terme (3 à 6 ans) |
| Source: Mordor Intelligence | |||
Accélération de la Production de Batteries pour VE et du Débit des Cathodes
La capacité de fabrication nominale mondiale de batteries lithium-ion a dépassé 4 TWh fin 2025. Cela représentait une augmentation de 30 % par rapport à 2024, tandis que la croissance de la capacité dans l'Union européenne et aux États-Unis était plus rapide qu'en Chine[1]. Chaque augmentation de la production de cathodes crée une demande de matériaux qui maintiennent le contact électrique à travers l'électrode. Les cathodes à forte charge massique nécessitent des réseaux conducteurs optimisés, car des électrodes plus épaisses peuvent autrement restreindre le mouvement des charges. Une étude de 2025 a révélé qu'un système de noir de carbone et de nanofibres de carbone a soutenu une rétention de capacité de 94,8 % après 100 cycles à 1C dans une cathode d'oxyde de nickel manganèse cobalt à forte charge massique. Le marché des agents auxiliaires conducteurs pour cathode LIB favorise donc les fournisseurs qui combinent l'approvisionnement en matériaux avec un soutien à la formulation des électrodes.
Expansion du Stockage d'Énergie à l'Échelle du Réseau
Le déploiement mondial de stockage par batteries a atteint 108 GW en 2025, soit 40 % de plus qu'en 2024, et les batteries au phosphate de fer et de lithium représentaient 90 % des déploiements. Les États-Unis ont installé 5,6 GW de stockage d'énergie au deuxième trimestre 2025, dont 4,9 GW de capacité à l'échelle des services publics. Ces projets accroissent la demande d'additifs conducteurs répondant à des normes de pureté et de fiabilité exigeantes. Les ajouts de capacité d'alimentation sans interruption à base de batteries pour l'infrastructure de serveurs d'intelligence artificielle ont atteint 45 GW en 2025, créant une autre source de demande de batteries. Les grades de noir d'acétylène sont pertinents dans cette utilisation car de faibles niveaux d'impuretés métalliques peuvent soutenir la fiabilité des batteries sur des cycles répétés. Le marché des agents auxiliaires conducteurs pour cathode LIB bénéficie d'une base de demande plus large à mesure que le stockage sur réseau et les applications dans les centres de données complètent la demande automobile.
Montée en Puissance du LFP et Plateformes de Batteries à Coût Optimisé
Les expéditions de phosphate de fer et de lithium représentaient 65,4 % de la production mondiale de cathodes pour véhicules électriques jusqu'en août 2026, tandis que leur tonnage a augmenté de 31,8 %. La chimie présente une conductivité intrinsèque plus faible que l'oxyde de nickel manganèse cobalt et l'oxyde de nickel cobalt aluminium. Cela rend le choix de l'additif conducteur et la qualité du mélange plus importants dans la production d'électrodes au phosphate de fer et de lithium. Une étude de 2025 portant sur une installation de cellules cylindriques au phosphate de fer et de lithium de 10 GWh a révélé que le temps de mélange des cathodes était le paramètre le plus sensible aux coûts, avec une réduction de 80 % associée à des économies annuelles de 12 millions USD. Birla Carbon a introduit le Conductex i10 pour les applications de batteries à haute énergie en 2025 et a signalé une amélioration de 5 % à 15 % des performances de décharge du phosphate de fer et de lithium. Le marché des agents auxiliaires conducteurs pour cathode LIB peut bénéficier lorsque les fournisseurs aident les clients à améliorer à la fois la sélection des matériaux et les méthodes de dispersion.
Réduction du Chargement en Additifs Conducteurs grâce aux Réseaux de Percolation de Nanotubes de Carbone
Les nanotubes de carbone peuvent former de longs chemins conducteurs à des chargements inférieurs à 1 % en masse, comparé à la plage de 1 % à 3 % couramment utilisée pour le noir de carbone. Leur forme fibreuse permet des connexions sur de plus longues distances dans l'électrode. Une étude de 2025 a rapporté que des nanotubes de carbone assistés par dispersion créaient des réseaux conducteurs efficaces dans des cathodes au phosphate de fer et de lithium traitées à sec. Une étude de 2026 a révélé qu'un hybride de nanotubes de carbone et de Denka Black a atteint une rétention de capacité de 55,7 % à 5C, contre 37 % pour le noir de carbone seul. Jiangsu Cnano Technology Co., Ltd. a commencé les expéditions commerciales de pâte de nanotubes de carbone monoparoi, et ses documents destinés aux investisseurs indiquent que les batteries à état solide pourraient utiliser 3 à 5 fois le chargement utilisé dans les batteries à électrolyte liquide. Le marché des agents auxiliaires conducteurs pour cathode LIB peut augmenter en valeur même là où les nanotubes de carbone réduisent le poids de l'additif par cellule.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Élevé et Intensité Énergétique de la Production de Nanotubes de Carbone et de Graphène | -1.8% | Mondial ; le plus aigu en dehors de la Chine où les avantages d'échelle de production sont absents | Long terme (≥ 4 ans) |
| Concentration de la Production de Cathodes en Asie | -1.3% | Amérique du Nord et Europe les plus exposées ; APAC partiellement auto-renforçante | Moyen terme (2 à 4 ans) |
| Exigences Strictes en Matière de Pureté, de Dispersion et de Qualification | -0.9% | Mondial ; barrières élevées au Japon, en Corée du Sud et dans l'UE | Court à moyen terme (≤ 3 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé et Intensité Énergétique de la Production de Nanotubes de Carbone et de Graphène
Les procédés de dépôt chimique en phase vapeur pour la production de nanotubes de carbone peuvent être 2 à 100 fois plus énergivores que la fusion de l'aluminium dans les conditions de production examinées dans une étude scientifique de 2025. Les nanotubes de carbone en vrac de faible qualité avec moins de 95 % de pureté étaient tarifés entre 100 USD et 200 USD par kg, tandis que le matériau de haute pureté dépassait 60 USD par gramme. Le graphène produit par dépôt chimique en phase vapeur peut coûter encore plus cher. Ces différences de coût limitent l'utilisation des nanotubes de carbone et du graphène dans les plateformes de batteries où le noir de carbone répond déjà aux exigences de performance. Les voies électrochimiques de conversion du dioxyde de carbone en nanotubes de carbone pourraient réduire les besoins énergétiques, mais la validation commerciale à grande échelle reste limitée. Le marché des agents auxiliaires conducteurs pour cathode LIB continuera de s'appuyer sur le noir de carbone dans les applications à fort volume et sensibles aux coûts jusqu'à ce que les matériaux avancés atteignent un meilleur équilibre coût-performance.
Concentration de la Production de Cathodes en Asie
La Chine détenait plus de 80 % de la capacité mondiale de fabrication de batteries lithium-ion, et plus de 95 % du matériau de cathode au phosphate de fer et de lithium y était produit. Cela concentre une part majeure de la demande de matériaux conducteurs dans une seule géographie. La Chine a introduit des contrôles à l'exportation sur plusieurs matériaux de la chaîne d'approvisionnement des batteries en octobre 2025, avec des mesures effectives à partir du 8 novembre 2025. Ces contrôles ont créé une incertitude pour l'approvisionnement en cathodes et les plans de localisation en dehors de la Chine. La Corée du Sud reste un centre de diversification important mais continue de dépendre des importations chinoises de matériaux de cathode. Les cycles de qualification des batteries de 12 à 24 mois ralentissent davantage la transition vers des relations d'approvisionnement en additifs nouvellement localisées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Le Noir de Carbone en Tête, Tandis que les Nanotubes de Carbone se DéveloppentLe noir de carbone détenait 58,44 % de la part du marché des agents auxiliaires conducteurs pour cathode LIB en 2026. Sa base installée reflète des années de travaux de formulation d'électrodes sur des batteries à oxyde de nickel manganèse cobalt, à oxyde de nickel cobalt aluminium et au phosphate de fer et de lithium. La concurrence se concentre sur la pureté, la structure des particules, les performances spécifiques à la chimie et le soutien au traitement. Le noir de carbone reste une option pratique car il est largement qualifié et généralement moins coûteux que les nanotubes de carbone. Il peut également soutenir les formulations d'anode et de cathode, ce qui simplifie l'approvisionnement en matériaux pour les fabricants de batteries.
Les nanotubes de carbone devraient progresser à un CAGR de 12,67 % jusqu'en 2032 sur le marché des agents auxiliaires conducteurs pour cathode LIB. Ils passent des applications spécialisées aux cathodes à haute spécification où la conductivité et la charge rapide sont importantes. Les nanotubes de carbone monoparoi sont particulièrement pertinents pour les batteries à état solide et à ions sodium car leur utilisation par GWh peut dépasser celle des conceptions conventionnelles de batteries lithium-ion. ZEON CORPORATION développe sa capacité de nanotubes de carbone monoparoi, tandis que Jiangsu Cnano Technology Co., Ltd. développe l'approvisionnement commercial en pâte conductrice. TORAY INDUSTRIES, INC. fournit également des matériaux à base de nanotubes de carbone dans ce domaine.

Par Chimie :
Le LFP Accroît le Besoin de Contrôle du Réseau ConducteurL'oxyde de nickel manganèse cobalt détenait 45,63 % de la part du marché des agents auxiliaires conducteurs pour cathode LIB en 2026. La chimie conserve un rôle clé dans les véhicules électriques haut de gamme où la densité d'énergie et la puissance de sortie restent importantes. Son matériau actif présente une conductivité intrinsèque plus élevée que le phosphate de fer et de lithium, mais la conception des électrodes nécessite toujours des additifs conducteurs pour maintenir les performances. Le noir de carbone et les nanotubes de carbone multiparois sont utilisés dans les formulations à base d'oxyde de nickel manganèse cobalt. Une étude scientifique de 2025 a révélé que des nanotubes de carbone fonctionnalisés amélioraient la formation du réseau conducteur et le comportement de l'interface de cathode dans les cathodes riches en nickel. L'oxyde de nickel cobalt aluminium et l'oxyde de cobalt et de lithium sont des chimies de batteries plus petites et techniquement exigeantes qui peuvent nécessiter des grades de haute pureté.
Le phosphate de fer et de lithium devrait progresser à un CAGR de 13,84 % jusqu'en 2032. Sa croissance modifie le profil de demande des additifs conducteurs car sa structure olivine présente une conductivité électronique plus faible. Les producteurs ont donc besoin de matériaux qui se distribuent de manière homogène dans la suspension de cathode. L'Agence Internationale de l'Énergie a rapporté que plus de 95 % de la production de matériau de cathode au phosphate de fer et de lithium est produite en Chine. Les efforts de localisation en Amérique du Nord et en Europe pourraient progressivement créer des centres de demande supplémentaires. Les attentes en matière de traçabilité dans le cadre des règles européennes sur les batteries peuvent favoriser les fournisseurs disposant d'une production documentée et de grades de matériaux à faible teneur en impuretés.
Par Application :
L'Automobile en Tête tant en Part qu'en CroissanceL'automobile détenait 47,97 % de la part du marché des agents auxiliaires conducteurs pour cathode LIB en 2026. Elle devrait également progresser à un CAGR de 14,78 % jusqu'en 2032. La demande de matériaux de cathode pour véhicules électriques a atteint 4,79 millions de tonnes métriques en 2025. Les batteries au phosphate de fer et de lithium à charge rapide augmentent l'importance des formulations de pâte conductrice haute performance. Les pâtes de nanotubes de carbone monoparoi peuvent soutenir la capacité de débit dans cette application. Le marché des agents auxiliaires conducteurs pour cathode LIB bénéficie donc lorsque les fabricants de batteries automobiles recherchent un équilibre entre coût réduit, vitesse de charge et durabilité des cellules.
Les systèmes de stockage d'énergie ajoutent de la demande en dehors des véhicules électriques particuliers. Les projets de stockage à l'échelle des services publics nécessitent des matériaux fiables capables de résister à des cycles fréquents sur de longues périodes d'exploitation. Les alimentations sans interruption des centres de données constituent une application supplémentaire pour les matériaux conducteurs de qualité batterie à mesure que la capacité des serveurs se développe. Ces applications favorisent souvent le noir d'acétylène et les grades de noir de carbone premium car de faibles niveaux d'impuretés métalliques sont importants pour la sécurité et les performances à long terme. L'électronique grand public constitue une base de demande plus mature, principalement via les batteries à oxyde de cobalt et de lithium dans les téléphones, les ordinateurs portables et les appareils connectés. Les usages industriels comprennent les batteries pour la robotique, les drones et les aéronefs électriques à décollage et atterrissage verticaux, qui peuvent nécessiter des matériaux conducteurs spécialisés.
Analyse Géographique
Marché des agents auxiliaires conducteurs pour cathodes LIB en Asie-Pacifique
L'Asie-Pacifique détenait 50,31 % de la part de marché des agents auxiliaires conducteurs pour cathodes LIB en 2026 et devrait progresser à un CAGR de 13,53 % jusqu'en 2032. La région concentre la plus grande densité de production de cathodes, de fabrication de batteries et de fournisseurs de matériaux conducteurs avancés. La Chine représentait plus de 80 % de la capacité mondiale de fabrication de batteries lithium-ion à la fin de 2025. Cette concentration place la Chine au cœur de la demande en matériaux carbonés conducteurs. Le Japon reste important pour les carbones de spécialité à haute pureté et les nanotubes de carbone à paroi unique. ZEON CORPORATION a entamé la construction d'une nouvelle installation de nanotubes de carbone à paroi unique à Tokuyama en août 2026, avec une mise en service à pleine capacité prévue pour 2028[2].
Marché des agents auxiliaires conducteurs pour cathodes LIB en Amérique du Nord
L'Amérique du Nord constitue un important axe de croissance en dehors de l'Asie-Pacifique, en raison de l'expansion des chaînes d'approvisionnement en batteries et des capacités de stockage sur réseau. Les États-Unis ont installé 5,6 GW de stockage d'énergie au deuxième trimestre 2025, dont 4,9 GW à l'échelle des services publics. Orion S.A. construit une usine de noir d'acétylène à La Porte, au Texas, dont le démarrage est prévu au deuxième trimestre 2026. Cabot Corporation a accepté d'acquérir une installation de noir de carbone à Tamaulipas, au Mexique, pour 70 millions USD, sous réserve des ajustements habituels. Le Canada et le Mexique s'intègrent progressivement dans une chaîne nord-américaine intégrée de matériaux pour batteries. Ces développements soutiennent la disponibilité régionale des matériaux carbonés conducteurs.
Marché des agents auxiliaires conducteurs pour cathodes LIB en EMEA et en Amérique du Sud
L'Europe fait face à une demande croissante d'intrants de batteries traçables et à la nécessité de renforcer l'approvisionnement local. Le passeport batterie de l'Union européenne devient obligatoire en février 2027 et étend les exigences de traçabilité à l'ensemble des chaînes de valeur des batteries. Imerys et Orion S.A. figurent parmi les fournisseurs disposant de positions de production pertinentes en Europe. Jiangsu Cnano Technology Co., Ltd. prévoit des capacités en Europe pour la pâte conductrice à base de nanotubes de carbone. L'Amérique du Sud présente une demande en phase initiale liée aux ambitions de fabrication de véhicules électriques et aux ressources en lithium. Le Moyen-Orient et l'Afrique présentent un potentiel à long terme lié à l'intégration des énergies renouvelables et au déploiement du stockage d'énergie. Le marché des agents auxiliaires conducteurs pour cathodes LIB dépendra de la rapidité avec laquelle la production locale de cathodes et la qualification des batteries se développeront dans ces régions.
Paysage Concurrentiel
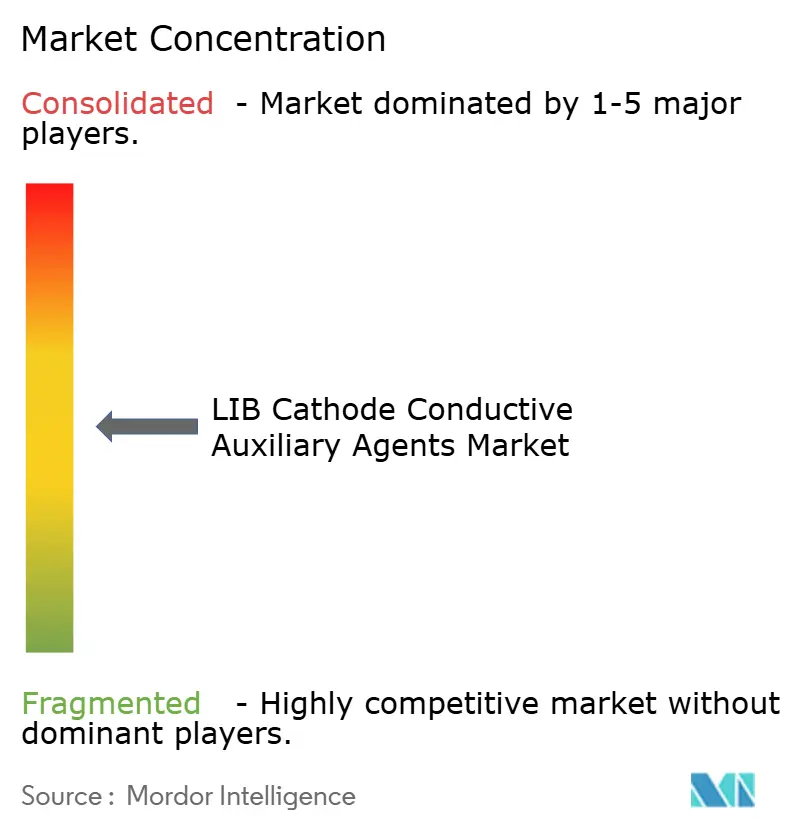
Le marché des agents auxiliaires conducteurs pour cathode LIB est modérément concentré, les cinq premiers acteurs étant Cabot Corporation, Birla Carbon, Imerys, Orion S.A. et LG Chem. ADEKA CORPORATION, Birla Carbon, Cabot Corporation, Denka Company Limited, Imerys, LION SPECIALTY CHEMICALS CO., LTD., Orion S.A. et Resonac Holdings Corporation sont actifs dans les grades de carbone conducteur et les matériaux spéciaux. BTR New Material Group Co., Ltd., LG Chem, Shenzhen Dynanonic Co., Ltd. et TPR Co., Ltd. opèrent au sein de l'écosystème plus large des matériaux pour cathodes et batteries. Jiangsu Cnano Technology Co., Ltd., TORAY INDUSTRIES, INC. et ZEON CORPORATION ont des positions dans les matériaux à base de nanotubes de carbone ou les pâtes conductrices. Les fournisseurs se concurrencent sur la pureté constante, les performances conductrices, le soutien à la dispersion, la fiabilité de l'approvisionnement et l'historique de qualification.
Les formulations hybrides de noir de carbone et de nanotubes de carbone deviennent de plus en plus pertinentes à mesure que les fabricants de cellules recherchent à la fois la maîtrise des coûts et une conductivité améliorée. Imerys Graphite & Carbon Switzerland Ltd. et Jiangsu Cnano Technology Co., Ltd. ont annoncé un partenariat en juillet 2025 pour développer des additifs conducteurs combinant noir de carbone et nanotubes de carbone pour les batteries de véhicules électriques. Birla Carbon a présenté son noir de carbone Conductex i, ses nanotubes de carbone Nanocyl et ses solutions hybrides pour les applications de batteries en 2026. Ces mouvements montrent que les fournisseurs construisent des portefeuilles de matériaux plus larges plutôt que de s'appuyer sur un seul produit carboné. Le marché des agents auxiliaires conducteurs pour cathode LIB valorise de plus en plus la connaissance de la formulation aux côtés des propriétés physiques de l'additif. Cela favorise les entreprises capables de soutenir les clients tout au long du développement des électrodes et de la qualification des batteries.
Cabot Corporation a acquis certains actifs technologiques liés aux matériaux pour batteries pour 27 millions USD en octobre 2024, dont 19 millions USD en immobilisations corporelles et 8 millions USD en actifs incorporels. Elle a ensuite conclu un accord d'approvisionnement pluriannuel avec PowerCo SE pour des carbones conducteurs et des dispersions destinés aux batteries lithium-ion. ZEON CORPORATION a également investi dans Sino Applied Technology en octobre 2025 pour soutenir le développement de pâtes de nanotubes de carbone monoparoi et l'expansion des capacités. Les exigences réglementaires en matière de sécurité d'approvisionnement, de traçabilité et d'origine des matériaux peuvent influencer la sélection des fournisseurs aux côtés des performances techniques. Les entreprises disposant d'une production certifiée, de procédés à faible teneur en impuretés et de qualifications clients établies sont mieux positionnées pour servir les chaînes d'approvisionnement régionales en batteries.
Leaders du Secteur des Agents Auxiliaires Conducteurs pour Cathode LIB
-
Cabot Corporation
-
Birla Carbon
-
Imerys
-
Orion S.A.
-
LG Chem
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des agents auxiliaires conducteurs pour cathodes LIB Entreprises couvertes dans ce rapport
- ADEKA CORPORATION
- Birla Carbon
- BTR New Material Group Co., Ltd.
- Cabot Corporation
- Denka Company Limited
- Imerys
- Jiangsu Cnano Technology Co., Ltd.
- LG Chem
- LION SPECIALTY CHEMICALS CO., LTD.
- Orion Engineered Carbons
- Resonac Holdings Corporation
- Shenzhen Dynanonic Co., Ltd
- TORAY INDUSTRIES, INC.
- TPR Co., Ltd.
- ZEON CORPORATION
Développements industriels récents dans Marché des agents auxiliaires conducteurs pour cathodes LIB
- Septembre 2026 : Cabot Corporation a annoncé des plans d'expansion de la production nord-américaine d'additifs conducteurs avancés pour batteries dans ses installations de Franklin, en Louisiane, et de Pampa, au Texas, soutenus par une subvention de 50 millions USD du Département américain de l'Énergie et environ 75 millions USD d'investissement de l'entreprise. L'expansion soutient le marché des agents auxiliaires conducteurs pour cathode LIB en augmentant l'approvisionnement national en matériaux carbonés conducteurs pour les électrodes de batteries lithium-ion.
- Août 2026 : ZEON CORPORATION a commencé la construction d'une nouvelle installation de production de nanotubes de carbone monoparoi (SWCNT) dans son usine de Tokuyama à Shunan City, au Japon, avec des opérations à pleine échelle prévues pour 2028 et une capacité planifiée atteignant des dizaines de fois son niveau actuel. L'expansion soutient le marché des agents auxiliaires conducteurs pour cathode LIB en augmentant l'offre potentielle de SWCNT utilisés pour améliorer la conductivité électrique dans les électrodes de batteries lithium-ion.
Périmètre du Rapport sur le Marché Mondial des Agents Auxiliaires Conducteurs pour Cathode LIB
Les agents auxiliaires conducteurs pour cathode de batterie lithium-ion (LIB) sont des matériaux ajoutés aux formulations de cathodes pour améliorer la conductivité électrique et soutenir le transport efficace des électrons au sein des électrodes de batteries. Ils contribuent à réduire la résistance interne et à soutenir les performances des batteries dans différentes applications de stockage d'énergie.
Le Marché des Agents Auxiliaires Conducteurs pour Cathode LIB est segmenté par type de produit, chimie, application et géographie. Par type de produit, le marché est segmenté en noir de carbone, nanotubes de carbone et autres types de produits. Par chimie, le marché est segmenté en oxyde de nickel manganèse cobalt (NMC), oxyde de nickel cobalt aluminium (NCA), phosphate de fer et de lithium (LFP), oxyde de manganèse et de lithium (LMO) et oxyde de cobalt et de lithium (LCO). Par application, le marché est segmenté en automobile, électronique grand public, systèmes de stockage d'énergie, industriel et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les agents auxiliaires conducteurs pour cathode LIB dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Noir de Carbone |
| Nanotubes de Carbone |
| Autres Types de Produits |
| Oxyde de Nickel Manganèse Cobalt (NMC) |
| Oxyde de Nickel Cobalt Aluminium (NCA) |
| Phosphate de Fer et de Lithium (LFP) |
| Oxyde de Manganèse et de Lithium (LMO) |
| Oxyde de Cobalt et de Lithium (LCO) |
| Automobile |
| Électronique Grand Public |
| Systèmes de Stockage d'Énergie |
| Industriel |
| Autres Applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays Nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Produit | Noir de Carbone | |
| Nanotubes de Carbone | ||
| Autres Types de Produits | ||
| Par Chimie | Oxyde de Nickel Manganèse Cobalt (NMC) | |
| Oxyde de Nickel Cobalt Aluminium (NCA) | ||
| Phosphate de Fer et de Lithium (LFP) | ||
| Oxyde de Manganèse et de Lithium (LMO) | ||
| Oxyde de Cobalt et de Lithium (LCO) | ||
| Par Application | Automobile | |
| Électronique Grand Public | ||
| Systèmes de Stockage d'Énergie | ||
| Industriel | ||
| Autres Applications | ||
| Par Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays Nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des agents auxiliaires conducteurs pour cathode LIB ?
La taille du marché des agents auxiliaires conducteurs pour cathode LIB était évaluée à 2,07 milliards USD en 2026 et devrait croître de 2,29 milliards USD en 2027 pour atteindre 3,90 milliards USD d'ici 2032, à un CAGR de 11,25 % durant la période de prévision (2027-2032).
Quels matériaux sont utilisés comme agents auxiliaires conducteurs pour cathode ?
Le noir de carbone, les nanotubes de carbone, les fibres de carbone obtenues par croissance en phase vapeur et les matériaux à base de graphène sont utilisés pour améliorer les voies électriques dans les cathodes de batteries.
Quel type de produit détenait la plus grande part en 2026 ?
Le noir de carbone détenait 58,44 % de la part du marché des agents auxiliaires conducteurs pour cathode LIB en 2026 car il est largement qualifié et rentable pour toutes les chimies de batteries.
Pourquoi les nanotubes de carbone gagnent-ils en utilisation dans les cathodes de batteries ?
Les nanotubes de carbone peuvent créer des voies conductrices à des niveaux de chargement très faibles et devraient progresser à un CAGR de 12,67 % jusqu'en 2032.