
Taille et parts du marché nord-américain du savon liquide pour les mains
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
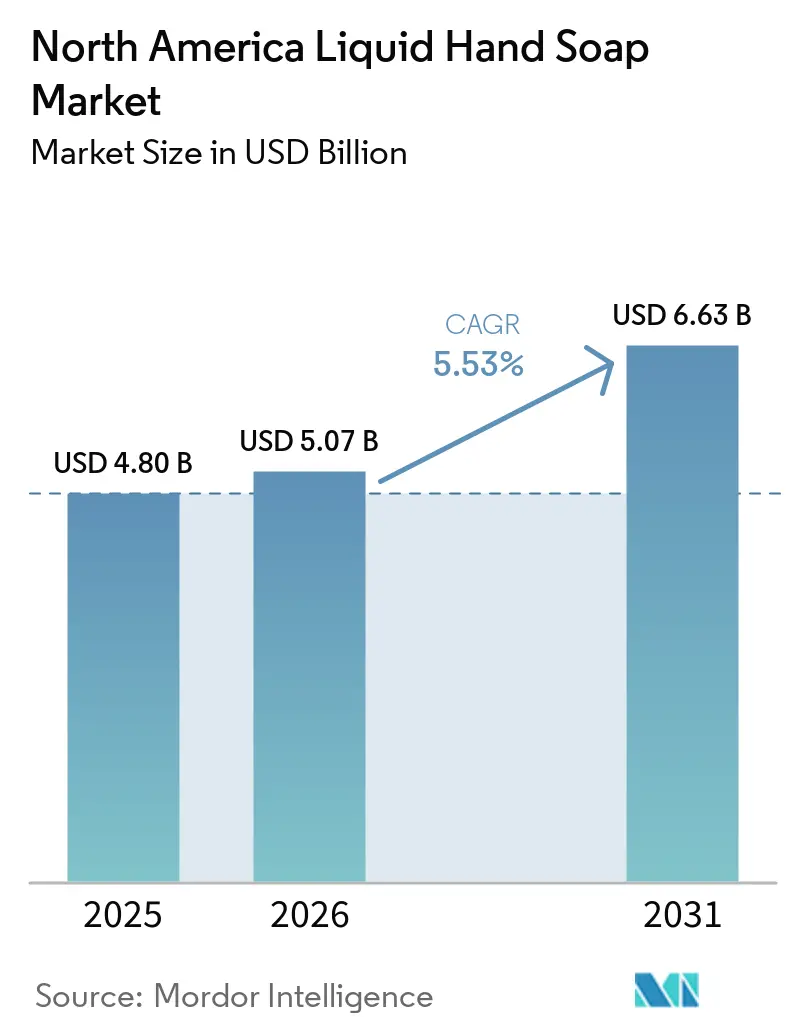
| Taille du marché de l'année de base (2025) | 4.80 Milliards de dollars |
| Taille du Marché (2026) | 5.07 Milliards de dollars |
| Taille du Marché (2031) | 6.63 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.53 % |
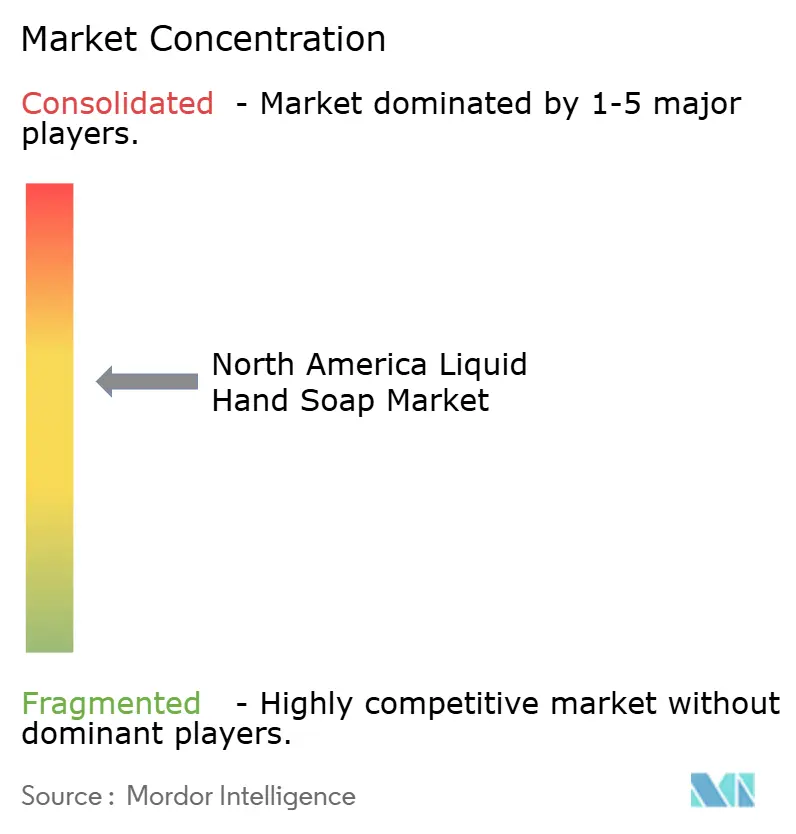
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché nord-américain du savon liquide pour les mains par Mordor Intelligence
La taille du marché du savon liquide pour les mains en Amérique du Nord était évaluée à 4,80 milliards USD en 2025 et devrait croître de 5,07 milliards USD en 2026 pour atteindre 6,63 milliards USD d'ici 2031, à un CAGR de 5,53 % durant la période de prévision (2026-2031). Cette croissance est portée par le lancement de formulations premium, les règles fédérales d'achat « Buy-American », et les investissements des marques dans des emballages rechargeables qui réduisent l'utilisation du plastique. La demande est également soutenue par la technologie de distribution sans contact adoptée dans les hôpitaux et les établissements de restauration, tandis que la pression liée à la réduction des contenants sans baisse de prix pèse sur les stratégies de tarification des marques[1]. L'adoption croissante des biosurfactants, combinée à un positionnement hypoallergénique, élargit davantage la portée auprès des consommateurs à travers les différentes tranches de revenus. Ensemble, ces dynamiques renforcent la résilience à long terme du marché du savon liquide pour les mains en Amérique du Nord.
Principaux enseignements du rapport
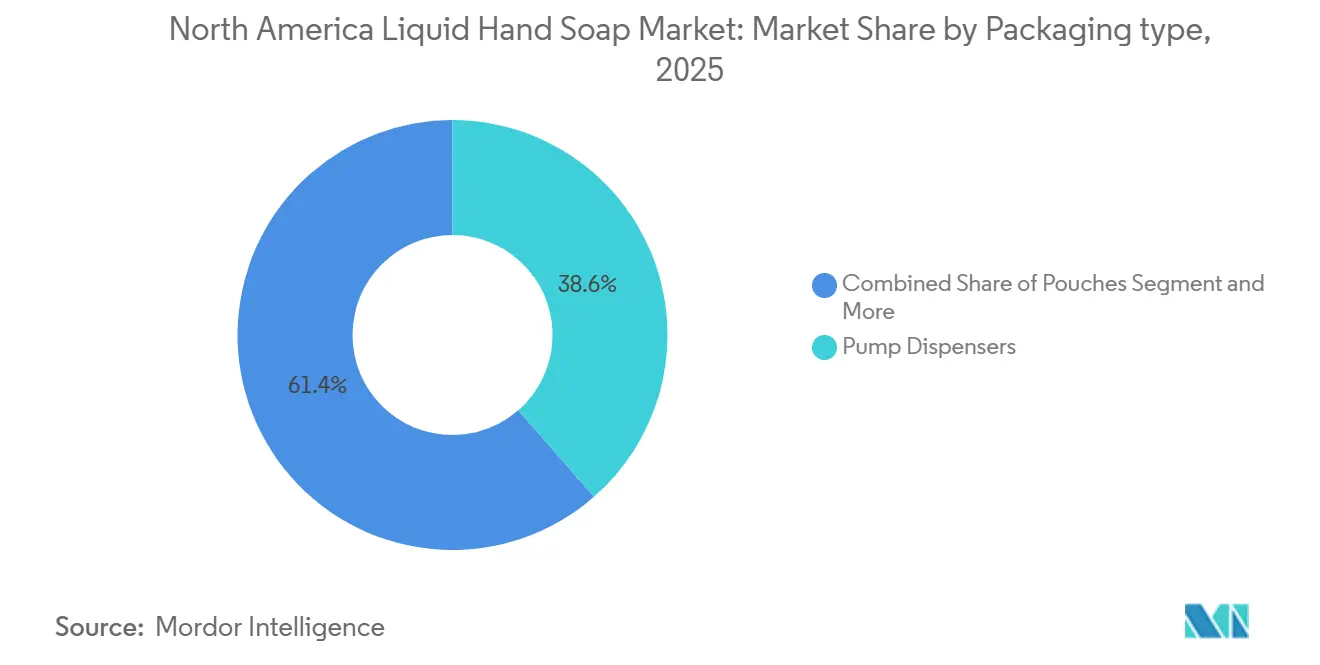
- Par type d'emballage, les distributeurs à pompe ont capté 38,56 % de la part de marché du savon liquide pour les mains en Amérique du Nord en 2025, tandis que les pochettes se développent à un CAGR de 5,67 % jusqu'en 2031.
- Par utilisateur final, la consommation résidentielle représentait 53,12 % de la taille du marché du savon liquide pour les mains en Amérique du Nord en 2025 ; l'usage commercial progresse à un CAGR de 5,86 % jusqu'en 2031.
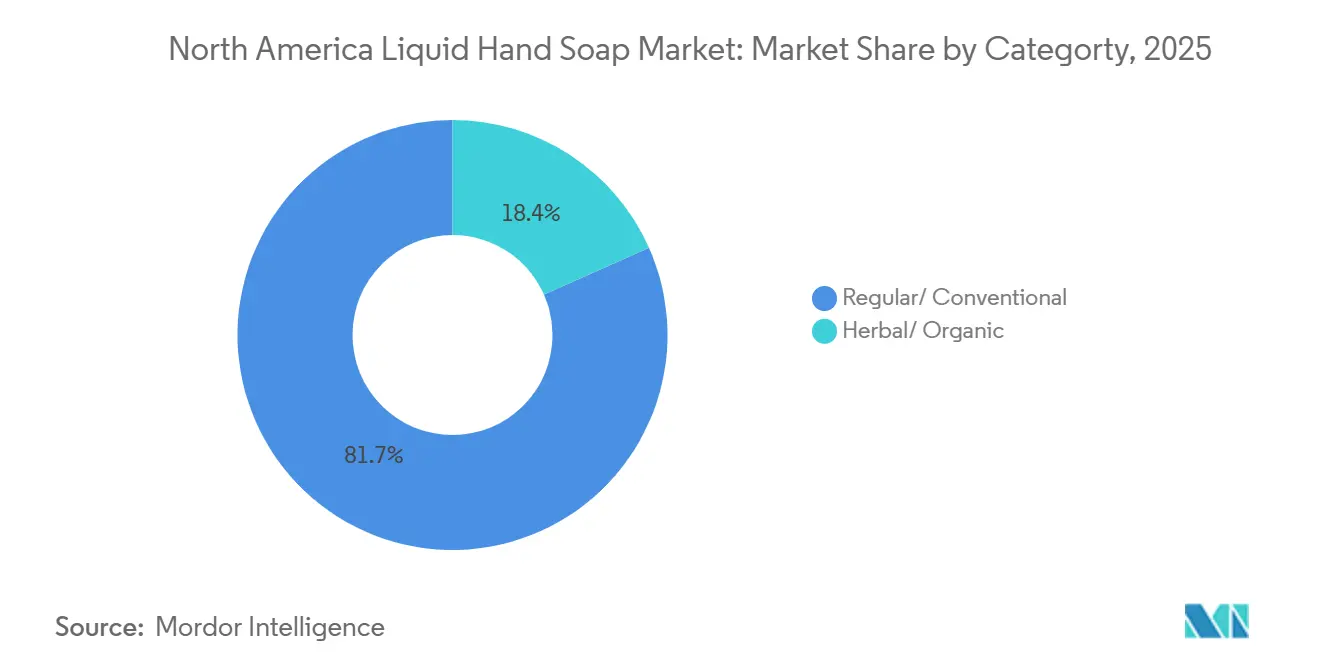
- Par catégorie, les formulations classiques représentaient 81,65 % du marché du savon liquide pour les mains en Amérique du Nord en 2025, tandis que les variantes à base de plantes/biologiques devraient croître à un CAGR de 6,11 % sur le même horizon.
- Par type de produit, les offres à base de gel étaient en tête avec 83,74 % de la part de marché du savon liquide pour les mains en Amérique du Nord en 2025, tandis que les solutions moussantes sont en voie d'atteindre un CAGR de 5,92 % jusqu'en 2031.
- Par zone géographique, les États-Unis étaient en tête avec 77,85 % des ventes de 2025, tandis que le Mexique devrait enregistrer la croissance la plus rapide, à un CAGR de 5,68 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Facteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Transition vers les recharges et les emballages recyclables sous l'impulsion du développement durable | +1.2% | Amérique du Nord et mondial | Moyen terme (2-4 ans) |
| Premiumisation des références par le croisement avec les soins de la peau et la parfumerie | +0.8% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Adoption des distributeurs sans contact dans les espaces commerciaux | +1.0% | Cœur de l'Amérique du Nord, extension au Mexique | Court terme (≤ 2 ans) |
| Adoption des biosurfactants et des formulations hypoallergéniques | +0.7% | États-Unis et Canada | Moyen terme (2-4 ans) |
| Clauses fédérales d'approvisionnement en produits d'hygiène « Buy-American » | +0.9% | États-Unis | Long terme (≥ 4 ans) |
| Avancées technologiques dans la fabrication | +0.6% | Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Transition vers les recharges et les emballages recyclables sous l'impulsion du développement durable
La loi californienne SB 54 impose que tous les emballages soient recyclables ou compostables d'ici 2032, poussant les fabricants vers des sachets mono-matière et des cartouches en circuit fermé qui réduisent le tonnage de plastique et les coûts de transport[2]. La marque Dial de Henkel utilise désormais des bouteilles fabriquées à 100 % à partir de matériaux recyclés post-consommation, obtenant la certification tierce partie GreenCircle tout en maintenant des volumes de production élevés dans son usine de Pennsylvanie. Les acheteurs fédéraux accélèrent cette dynamique grâce au programme de référencement de la GSA pour les emballages sans plastique à usage unique, accordant une visibilité aux fournisseurs conformes. Ensemble, la pression réglementaire et les incitations à l'approvisionnement ajoutent environ 1,2 % au TCAC du marché, à mesure que les transformateurs réorientent leurs lignes vers les stratifiés pour sachets et les systèmes de recharge.
Premiumisation des références par le croisement avec les soins de la peau et la parfumerie
Le positionnement haut de gamme par l'intégration des soins de la peau et de la parfumerie transforme le savon liquide pour les mains d'un produit de grande consommation en une catégorie de produits expérientiels, capturant des marges plus élevées et la fidélité des consommateurs. Cette stratégie de premiumisation s'appuie sur l'expertise de l'industrie de la beauté en matière de formulation sensorielle et de mise en valeur des ingrédients. Le programme Conscious Beauty d'Ulta Beauty, qui regroupe plus de 300 marques participantes avec des critères incluant des ingrédients propres, des emballages durables et des formulations sans cruauté envers les animaux, témoigne du soutien des détaillants au positionnement haut de gamme. L'engagement de L'Oréal à utiliser 95 % d'ingrédients biosourcés et 100 % d'emballages plastiques recyclables d'ici 2030 illustre la manière dont les conglomérats de la beauté appliquent leurs capacités d'innovation haut de gamme à des catégories adjacentes. La stratégie de croisement réussit en répondant au désir des consommateurs de produits multifonctionnels qui offrent à la fois une efficacité nettoyante et des bienfaits pour le soin de la peau. Le PURELL HEALTHY SOAP de GOJO intègre des hydratants naturels, des agents conditionneurs pour la peau et des formulations d'inspiration spa, tout en conservant des propriétés hypoallergéniques et en excluant les phtalates, les parabènes et le triclosan[3].
Adoption des distributeurs sans contact dans les espaces commerciaux
Les protocoles d'hygiène post-pandémie ont modifié de façon permanente la gestion des installations commerciales, générant une demande soutenue pour des solutions de distribution sans contact qui minimisent les risques de contamination croisée. L'accent mis par les CDC sur les installations de lavage des mains accessibles avec du savon et des dispositifs de séchage adéquats renforce l'adoption institutionnelle des systèmes automatisés. Les établissements de santé bénéficient particulièrement de la technologie sans contact, car les directives des CDC recommandent les solutions hydroalcooliques pour la décontamination de routine lorsque les mains ne sont pas visiblement souillées, créant une demande complémentaire pour les systèmes à base de savon lorsque le lavage est nécessaire. Les distributeurs sans contact IntelliCare de Diversey délivrent jusqu'à 350 doses par cartouche avec une haute efficacité de dosage, répondant à la fois aux préoccupations d'hygiène et de coûts opérationnels. Le Code alimentaire FDA 2022 impose des éviers pour le lavage des mains avec du savon dans les établissements de restauration, créant une demande réglementaire pour des systèmes de distribution fiables qui soutiennent les protocoles de lavage des mains de 20 secondes. L'adoption commerciale s'accélère à mesure que les gestionnaires d'installations reconnaissent les doubles avantages des systèmes sans contact en matière de contrôle des infections et d'efficacité opérationnelle, contribuant à hauteur de 1,0 % au TCAC du marché avec des délais de mise en œuvre immédiats.
Adoption des biosurfactants et des formulations hypoallergéniques
L'intégration des biosurfactants et des ingrédients hypoallergéniques répond à la sensibilisation croissante des consommateurs aux sensibilités chimiques, tout en répondant aux objectifs de durabilité grâce à des formulations biodégradables. La réglementation de la FDA sur les ingrédients des savons pour les mains en vertu des directives 21 CFR garantit des normes de sécurité tout en permettant l'innovation en chimie des tensioactifs. Les biosurfactants dérivés de la fermentation microbienne offrent une biodégradabilité supérieure par rapport aux alternatives à base de pétrole, s'alignant sur les réglementations environnementales telles que la règle de nouvelle utilisation significative de l'EPA pour l'oxyde d'amine alkyle bisalkylé, qui exige un signalement pour les rejets dans l'eau au-dessus d'une concentration de 80 ppb. La gamme SURE à base de plantes de Diversey obtient la certification Cradle to Cradle GOLD avec une biodégradabilité à 100 % et une empreinte carbone inférieure d'environ 16 % par rapport aux équivalents à base de pétrole. La tendance en matière de formulation répond aux mandats de durabilité des acheteurs institutionnels tout en répondant aux préférences des consommateurs pour des ingrédients plus doux qui réduisent les risques d'irritation cutanée. Cette adoption des biosurfactants contribue à hauteur de 0,7 % au TCAC du marché avec un impact à moyen terme, à mesure que les fabricants reformulent les produits existants et développent de nouvelles offres répondant à la fois aux critères de performance et de durabilité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pression réglementaire et des détaillants sur les plastiques à usage unique | -0.8% | Amérique du Nord et mondial | Court terme (≤ 2 ans) |
| Guerre des prix face au savon en pain et aux concentrés en comprimés | -0.6% | États-Unis et Canada | Moyen terme (2-4 ans) |
| Risque de contamination dans les distributeurs à recharge en vrac | -0.4% | Amérique du Nord | Court terme (≤ 2 ans) |
| Surveillance de la réduction des contenants limitant les tactiques de taille d'emballage | -0.3% | États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pression réglementaire et des détaillants sur les plastiques à usage unique
L'escalade des restrictions réglementaires sur les plastiques à usage unique crée des coûts de conformité et une complexité opérationnelle qui freinent la croissance du marché, affectant particulièrement les formats d'emballage traditionnels. La Retail Industry Leaders Association documente une attention réglementaire accrue motivée par les préoccupations liées aux plastiques océaniques et aux perturbations du recyclage, avec des réglementations étatiques s'étendant au-delà des sacs en plastique pour inclure les contenants, les pailles et les articles de restauration en polystyrène expansé. La loi californienne SB 54 impose des pénalités civiles pouvant atteindre 50 000 USD par jour et par infraction en cas de non-conformité aux objectifs de recyclabilité et de réduction du plastique, créant une exposition financière significative pour les fabricants. Le règlement européen 2025/40 sur les emballages et les déchets d'emballages, en vigueur à partir d'août 2026, fixe des objectifs de réduction contraignants de 5 % d'ici 2030, 10 % d'ici 2035 et 15 % d'ici 2040, influençant les fournisseurs mondiaux qui desservent plusieurs marchés, tels que SGS. La conformité nécessite des investissements substantiels dans des matériaux d'emballage alternatifs, des systèmes de distribution repensés et des modifications de la chaîne d'approvisionnement. La pression réglementaire réduit le TCAC du marché de 0,8 % à mesure que les fabricants absorbent les coûts de transition et naviguent dans des exigences de conformité complexes dans de multiples juridictions.
Risque de contamination dans les distributeurs à recharge en vrac
La contamination microbienne dans les distributeurs à recharge en vrac pose des risques sanitaires significatifs qui limitent l'adoption dans les environnements sensibles à l'hygiène, créant une préférence pour les systèmes de recharge scellés malgré les considérations de coût. Une étude complète publiée dans Applied and Environmental Microbiology a documenté que les 14 distributeurs à recharge en vrac d'une école primaire étaient fortement contaminés avec 6,0 à 7,0 log10 UFC/ml d'espèces opportunistes à Gram négatif, notamment Citrobacter, Providencia, Pseudomonas et Serratia. La recherche a démontré que le lavage avec du savon en vrac contaminé produisait une augmentation de 26 fois des bactéries à Gram négatif sur les mains après le lavage, avec 97 % des mains testées positives pour des bactéries nocives contre 52 % avant le lavage. En revanche, les distributeurs à recharge scellée ont éliminé toute contamination, sans contamination détectable 12 mois après l'installation et une réduction bactérienne effective lors du lavage des mains. Les directives de nettoyage des installations des CDC soulignent que le nettoyage avec des produits nettoyants commerciaux contenant du savon réduit les germes sur les surfaces, mais que le savon contaminé annule ces avantages. Les établissements de santé évitent particulièrement les systèmes en vrac en raison des exigences de contrôle des infections, limitant la pénétration du marché dans les segments institutionnels à haute valeur ajoutée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'emballage :
les sachets stimulent l'innovation durableLes distributeurs à pompe ont conservé 38,56 % du marché du savon liquide pour les mains en Amérique du Nord en 2025, soutenus par des habitudes domestiques bien ancrées et une large compatibilité avec les équipements existants. Pourtant, les pochettes progressent à un CAGR de 5,67 %, séduisant les acheteurs soucieux de réduire le plastique et les coûts logistiques. Des marques telles que Diversey fournissent des pochettes en polyéthylène monocouche qui rechargent plusieurs flacons à gâchette, réduisant le poids de résine vierge par utilisation. Cette dynamique positionne les pochettes comme la principale histoire de croissance au sein du marché du savon liquide pour les mains en Amérique du Nord.
Les cartouches murales et les bidons en vrac continuent de servir les environnements institutionnels, mais les préoccupations liées à la contamination renforcent les formats scellés. Les flacons conçus pour les stations de recharge en magasin facilitent la transition, séduisant les acheteurs soucieux de l'environnement sans nécessiter de changements d'équipements. Les dispositions réglementaires du 21 CFR 117.37 sur les installations sanitaires encouragent les opérateurs à investir dans des systèmes de distribution fiables, bénéficiant indirectement aux fournisseurs d'emballages de haute qualité.

Par utilisateur final :
la croissance commerciale s'accélèreLes acheteurs résidentiels représentaient 53,12 % de la taille du marché du savon liquide pour les mains en Amérique du Nord en 2025, reflétant les routines d'hygiène quotidiennes des ménages. Cependant, la demande commerciale progresse plus rapidement à un CAGR de 5,86 %, portée par les hôpitaux, les restaurants et les établissements scolaires contraints de maintenir des normes de lavage strictes. Les recommandations des Centres pour le contrôle et la prévention des maladies (CDC) soulignent l'efficacité du savon et de l'eau par rapport aux désinfectants lorsque les mains sont visiblement souillées, renforçant la croissance des volumes unitaires dans les grands établissements.
Les agences fédérales privilégient les options fabriquées localement en vertu des dispositions Buy American, orientant les volumes vers les fabricants américains capables de démontrer un contenu local. Les campus d'entreprises et les hubs de transport déploient également des distributeurs à capteur qui favorisent les cartouches de recharge propriétaires à marges plus élevées, améliorant la rentabilité du segment commercial sur l'ensemble du marché du savon liquide pour les mains en Amérique du Nord.
Par catégorie :
les variantes biologiques captent le positionnement haut de gammeLes formules classiques ont généré 81,65 % des revenus de 2025, soutenues par des prix accessibles et des performances antibactériennes éprouvées. Néanmoins, les références à base de plantes/biologiques progressent à un CAGR de 6,11 % à mesure que les discours sur la beauté naturelle se développent. Les enseignes de distribution utilisent le merchandising « sans substances indésirables » pour justifier des écarts de prix à deux chiffres, encourageant les fournisseurs à investir dans des intrants biosourcés à 95 % conformes à la feuille de route 2030 de L'Oréal.
La Commission de sécurité des produits de consommation clarifie les règles d'étiquetage qui distinguent les vrais savons des allégations médicamenteuses en vente libre, permettant aux fabricants de produits biologiques de mettre en avant les huiles végétales sans avoir à naviguer dans les monographies de médicaments. À mesure que les consommateurs recherchent des nettoyants plus doux, les gammes biologiques premium approfondissent leur pénétration dans les circuits de distribution et élèvent les prix de vente moyens au sein du marché du savon liquide pour les mains en Amérique du Nord.
Par type de produit :
le leadership des produits à base de gel face à l'innovation moussanteLes variantes en gel contrôlaient 83,74 % des ventes de 2025, bénéficiant d'une viscosité qui se distribue proprement à travers les pompes existantes. Les systèmes moussants, cependant, gagnent un CAGR de 5,92 % en raison d'une moindre consommation de savon par lavage et de la perception par les utilisateurs d'une mousse abondante. Le PURELL Fresh Scent Foam de GOJO économise environ 6 gallons d'eau par recharge et bénéficie de l'approbation ECOLOGO, illustrant une double accréditation en matière de durabilité et de performance.
À mesure que davantage d'établissements équipent des pompes à mousse sans contact, les fournisseurs développent des mélanges de tensioactifs optimisés pour un rinçage rapide, réduisant le temps de contact aux lavabos. Les mousses antimicrobiennes spécialisées contenant du chlorure de benzalkonium ciblent les niches de soins de santé et nécessitent des dépôts de conformité auprès de la FDA pour les médicaments en vente libre. Cette interaction entre commodité et rigueur réglementaire guide les futures évolutions de la part par type de produit au sein du marché du savon liquide pour les mains en Amérique du Nord.
Analyse géographique
Marché du savon liquide pour les mains aux États-Unis
Les États-Unis ont généré 77,85 % des revenus de 2025, ancrés par un vaste réseau de distribution au détail et des achats fédéraux rigoureux qui récompensent la production durable aux États-Unis. Walgreens Boots Alliance exploite à elle seule 8 560 magasins, créant une immense capacité de rayonnage pour les marques nationales. La fabrication locale, comme l'usine Henkel de West Hazleton, répond aux seuils de la loi Buy American, garantissant la capture continue des contrats d'installations fédérales.
Marché du savon liquide pour les mains au Mexique et au Canada
Le Mexique devrait dépasser ses pairs à un CAGR de 5,68 %, porté par un segment de soins personnels naturels qui représente déjà 10 % des dépenses nationales en beauté. La fabrication de savon a de profondes racines nationales, avec 156,7 milliards MXN de production et des clusters efficaces à Guanajuato et dans l'État de México, positionnant les fournisseurs locaux pour adopter rapidement les pochettes rechargeables. Les acteurs internationaux s'associent souvent à des détaillants haut de gamme à Mexico et à Monterrey tout en optimisant la logistique de livraison intermédiaire du commerce électronique pour atteindre les consommateurs aisés. Le Canada reste un contributeur stable à un chiffre moyen, souligné par des dépôts actifs de marques de la part de leaders multinationaux tels qu'Unilever, signalant un investissement continu dans le cycle de produits. Des lois harmonisées sur la divulgation des ingrédients favorisent la confiance des consommateurs, tandis que de solides circuits pharmaceutiques reflètent les stratégies de planogramme américaines, maintenant la visibilité de la catégorie sur le marché du savon liquide pour les mains en Amérique du Nord.
Paysage concurrentiel
La concentration du marché indique une consolidation modérée. Procter & Gamble, Colgate-Palmolive, Henkel et Unilever s'appuient sur des chaînes d'approvisionnement verticalement intégrées, des budgets publicitaires importants et une R&D solide. Le Dial de Henkel illustre l'avantage d'échelle grâce à l'approvisionnement en énergie renouvelable et à la conversion complète des bouteilles en PCR, protégeant les marges face aux fluctuations des prix des résines. Les challengers émergents prospèrent dans des niches naturelles haut de gamme. L'acquisition de Dr. Squatch par Unilever en 2025 accélère son entrée dans les savons orientés vers le soin masculin, soulignant l'acquisition comme raccourci vers la crédibilité. Les innovateurs en matière de distributeurs, notamment GOJO et Diversey, défendent leur part institutionnelle grâce à des distributeurs sans contact brevetés liés à des recharges propriétaires, créant des coûts de changement élevés.
La consolidation des distributeurs ajoute une couche supplémentaire : la fusion BradyIFS-Envoy forme un géant du secteur JanSan de 5 milliards USD, comprimant les listes de fournisseurs et exigeant des structures de remises favorables. Parallèlement, l'opération de retrait de la cote de Walgreens Boots Alliance par Sycamore Partners introduit une expansion potentielle des marques de distributeur dans 12 500 points de vente, affectant l'allocation des rayons pour les savons de marque.
Leaders de l'industrie nord-américaine du savon liquide pour les mains
-
Colgate-Palmolive Company
-
GOJO Industries
-
Henkel
-
Reckitt Benckiser
-
Procter & Gamble
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du savon liquide pour les mains en Amérique du Nord Entreprises couvertes dans ce rapport
- Colgate-Palmolive Company (Softsoap)
- GOJO Industries Inc.
- Henkel AG & Co. KGaA (Dial)
- Reckitt Benckiser Group PLC (Dettol)
- Unilever PLC (Seventh Generation)
- Procter & Gamble Co. (Safeguard)
- S. C. Johnson & Son Inc.
- Kao Corporation
- Vi-Jon LLC
- 3M Company
- Ecolab Inc.
- The Hain Celestial Group Inc.
- The J. R. Watkins Co.
- Dr. Bronner's Magic Soaps
- Honest Company Inc.
- Church & Dwight Co. Inc.
- Kimberly-Clark Corporation
- Blyth Inc. (Method)
- Seventh Generation Inc.
- L'Occitane en Provence
Portée et méthodologie
La chaîne de valeur du savon liquide pour les mains en Amérique du Nord commence par les intrants chimiques (tensioactifs, conservateurs, agents chélateurs, parfums, colorants et agents conditionneurs pour la peau) et les matériaux d'emballage (composants de pompe, flacons, cartouches et sachets de recharge). La formulation et le mélange impliquent généralement le chauffage et la manipulation contrôlée de tensioactifs visqueux, suivis du mélange, du remplissage et de l'étiquetage. Pour les formats institutionnels, la production est souvent adaptée à des systèmes de distributeurs propriétaires et à des recharges scellées qui réduisent le risque de contamination par rapport aux modèles de recharge en vrac. Les filières d'approvisionnement en ingrédients peuvent également se scinder lorsque les produits font des allégations antibactériennes, faisant intervenir des actifs conformes aux médicaments en vente libre et des exigences de qualité supplémentaires.
L'approvisionnement en amont a été façonné par la volatilité logistique et une volonté de renforcer la résilience de l'approvisionnement national, illustrée par le partenariat initié par Fuller Industries avec Brenntag en mai 2025 pour s'approvisionner en tensioactifs nationaux pour la production de savon liquide pour les mains. En aval, les produits de consommation transitent par la grande distribution, les drugstores, les magasins-clubs et le commerce électronique, tandis que la demande commerciale est servie via les distributeurs JanSan, les prestataires de services aux installations et les réseaux d'achat du secteur de la santé. Les dispositifs liés aux appareils, y compris les distributeurs sans contact reliés à des cartouches de recharge, augmentent les coûts de changement de fournisseur et renforcent les relations d'approvisionnement à long terme pour les acheteurs institutionnels.
Leaders du secteur du savon liquide pour les mains en Amérique du Nord
La concentration du marché indique une consolidation modérée. Procter & Gamble, Colgate-Palmolive, Henkel et Unilever s'appuient sur des chaînes d'approvisionnement verticalement intégrées, de larges budgets publicitaires et une R&D solide. Le Dial de Henkel illustre l'avantage d'échelle grâce à l'approvisionnement en énergie renouvelable et à la conversion complète des bouteilles en plastique recyclé post-consommation, protégeant les marges face aux fluctuations des prix des résines. Les challengers émergents prospèrent dans des niches naturelles premium. L'acquisition de Dr. Squatch par Unilever en 2025 accélère son entrée dans les savons orientés vers le soin masculin, soulignant l'acquisition comme raccourci vers la crédibilité. Les innovateurs en équipements, notamment GOJO et Diversey, défendent leur part institutionnelle grâce à des distributeurs sans contact brevetés liés à des recharges propriétaires, créant des coûts de changement élevés.
La consolidation des distributeurs ajoute une autre dimension : la fusion BradyIFS-Envoy forme un géant du secteur de l'entretien et de l'hygiène professionnelle de 5,00 milliards USD, comprimant les listes de fournisseurs et exigeant des structures de remises favorables. Simultanément, la privatisation de Walgreens Boots Alliance par Sycamore Partners introduit une potentielle expansion des marques de distributeur dans 12 500 points de vente, affectant l'allocation des rayons pour les savons de marque.
Opportunités de marché et perspectives d'avenir
Les mises à niveau de fabrication et les ajouts de capacité créent une opportunité claire pour les marques et les fournisseurs de marques de distributeur de localiser l'approvisionnement et de raccourcir les cycles de réapprovisionnement tout en répondant aux exigences des acheteurs liées au contenu national et à la durabilité. Les investissements récents montrent où l'échelle se construit : Henkel a annoncé un investissement de 23 millions de dollars US sur ses sites de Genève, New York et West Hazleton, Pennsylvanie, pour augmenter la capacité de production du savon liquide pour les mains Dial et des produits d'hygiène associés, et Colgate-Palmolive a modernisé son usine de soins personnels de Cambridge, Ohio, pour la production de savon liquide pour les mains. Ces initiatives élargissent la faisabilité de la co-fabrication, de la conversion des emballages et de l'approvisionnement en ingrédients pour des lignes à haut débit, un contenu en PCR plus élevé et des formats de recharge.
La refonte des emballages et la gestion conforme des allégations sont également des domaines actifs de développement de produits. La pression réglementaire sur les plastiques à usage unique, y compris les exigences d'emballage de la loi californienne SB 54 d'ici 2032, favorise un déploiement plus large de sachets mono-matériau, de cartouches de recharge scellées et de flacons compatibles avec la recharge, en particulier pour les détaillants et les acheteurs institutionnels qui suivent la réduction du plastique. Du côté des allégations, les obligations d'enregistrement et de déclaration MoCRA aux États-Unis, ainsi que les exigences spécifiques au Canada en matière de DC et d'étiquetage, augmentent la valeur d'une documentation solide sur les ingrédients et de systèmes de qualité. Les fournisseurs capables de développer à grande échelle des formulations hypoallergéniques et à base végétale bénéficient d'un avantage, car ils peuvent répondre aux besoins d'hygiène sans déclencher involontairement des voies réglementaires relatives aux médicaments ou aux pesticides, à moins qu'ils ne choisissent de revendiquer ces allégations.
Développements industriels récents dans Marché du savon liquide pour les mains en Amérique du Nord
- Avril 2026 : Dial, de Henkel, a lancé des parfums saisonniers en édition limitée de savon liquide pour les mains (dont Tropic Spritz et Citrus Sorbet) chez les grands détaillants, associant de nouvelles variantes de parfum à un positionnement antibactérien et à l'hydratation à l'aloe vera. Ce lancement met en lumière la manière dont les grandes marques utilisent des cycles de parfums rapides pour défendre leur espace en rayon tout en gardant les allégations d'efficacité et de soin de la peau au cœur de la différenciation.
- Novembre 2025 : GOJO Industries a introduit la plateforme technologique d'hygiène des mains PURELL CX10 pour les environnements commerciaux, mettant l'accent sur l'intégration distributeur-recharge et les fonctionnalités d'efficacité opérationnelle. Cela renforce les écosystèmes liés aux appareils dans les canaux institutionnels, où les distributeurs installés génèrent une demande récurrente de recharges propriétaires.
- Janvier 2024 : Reckitt a élargi sa gamme de savons liquides pour les mains Dettol pour les salles de bains commerciales avec le positionnement Dettol Pro Cleanse et une formule avancée axée sur la performance hygiénique dans les environnements à fort trafic. Cette mise à jour reflète une segmentation continue entre les utilisateurs finaux grand public et professionnels, les formats commerciaux étant en concurrence à la fois sur la préparation à la conformité et sur la facilité d'utilisation pour les exploitants d'installations.
Marché du savon liquide pour les mains en Amérique du Nord Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre le savon liquide pour les mains vendu en Amérique du Nord pour le nettoyage des mains, à usage domestique et commercial, comptabilisé en tant que chiffre d'affaires au niveau fabricant en USD pour la période d'étude.
Exclusions du périmètre : Nous excluons les savons en pain, les désinfectants pour les mains, les lotions pour les mains, les liquides vaisselle et les autres produits de lavage personnel non positionnés comme savon liquide pour les mains.
Aperçu de la segmentation
- Par type d'emballage
- Distributeurs à pompe
- Bouteilles/Contenants (rechargeables)
- Sachets (rechargeables)
- Cartouches murales
- Bidons en vrac
- Autres
- Par utilisateur final
- Résidentiel
- Commercial
- Par catégorie
- Ordinaire/Conventionnel
- Naturel/Biologique
- Par type de produit
- Moussant
- À base de gel
- Autres
- Géographie
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a aidés à établir la base factuelle, notamment pour les signaux de demande, le contexte des flux commerciaux et les limites réglementaires qui affectent ce qui est vendu comme savon pour les mains. Nous avons utilisé des sources publiques telles que les publications du Bureau du recensement des États-Unis sur le commerce de détail et la fabrication, les statistiques commerciales de l'USITC et les tableaux de Statistique Canada, et nous avons également consulté les mises à jour des agences liées à la FDA américaine (y compris les orientations sur les ingrédients et les allégations).
Pour maintenir des hypothèses réalistes, nous avons examiné les rapports annuels des entreprises, les présentations aux investisseurs et les notes des conférences téléphoniques sur les résultats afin de comprendre l'exposition aux catégories et les commentaires sur les prix. Nous avons également utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et les données financières, ainsi qu'une base de données de niveaux d'expéditions import-export pour repérer les évolutions des produits finis entrants et des matériaux d'emballage susceptibles d'affecter l'offre et la disponibilité. La liste des sources documentaires n'est pas exhaustive, et nous nous sommes appuyés sur des références publiques et payantes supplémentaires pour collecter des données, valider les totaux et clarifier les questions ouvertes.
Entretiens primaires et enquêtes
Le travail primaire a été utilisé pour confirmer la manière dont le savon liquide pour les mains est comptabilisé en rayon, comment les prix ont évolué par circuit de distribution, et comment les emballages rechargeables et les formats de distributeurs sont pris en compte dans les revenus. Nous avons échangé avec un ensemble de parties prenantes de marques et de marques de distributeur, de distributeurs et d'acheteurs commerciaux aux États-Unis, au Canada et au Mexique, afin de combler les lacunes de la recherche documentaire et de vérifier le réalisme des hypothèses finales.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 14 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs de plus petite taille : 20 % | Managers : 54 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une approche descendante, reconstituant la demande en hygiène des mains des consommateurs et des institutions à travers les signaux de ventes au niveau des catégories, les évolutions du mix de circuits et les mouvements de prix en monnaie locale, puis en les traduisant en chiffre d'affaires fabricant. Nous corroborons les résultats avec des approximations ascendantes sélectives, telles que des vérifications du prix de vente moyen échantillonné multiplié par le volume pour les principaux formats d'emballage, et nous utilisons les retours des fournisseurs et des distributeurs comme contrôle de cohérence avant de finaliser les totaux.
Dans le modèle, quelques données pratiques ont tendance à être les plus déterminantes, notamment l'évolution du prix unitaire du savon liquide, la répartition entre la consommation résidentielle et commerciale, la pénétration des emballages rechargeables (pochettes et flacons/contenants) par rapport aux distributeurs à pompe, le taux d'adoption des systèmes de cartouches murales dans les établissements, et le mix de produits entre savons moussants et à base de gel. Les prévisions sont réalisées à l'aide d'une analyse de scénarios soutenue par un lissage simple des séries temporelles, avec des hypothèses validées par les données primaires sur les prix, l'intensité des promotions et la normalisation de la demande commerciale. Lorsque les données sont insuffisantes pour les circuits plus petits ou les sous-zones géographiques, nous comblons les lacunes en appliquant des ratios observés dans des circuits comparables, puis en vérifiant les volumes implicites à l'aide des retours d'entretiens.
Validation des données et cycle de mise à jour
La validation est effectuée en plusieurs étapes, où les résultats du modèle sont comparés à des signaux indépendants tels que les commentaires sur la croissance des catégories, la directionnalité des échanges commerciaux et les fourchettes de prix observables, et les écarts expliqués sont documentés avant validation finale. Si une région ou un circuit présente un saut inhabituel, nous revérifions les facteurs sous-jacents, reconfirmons les hypothèses clés auprès de répondants sélectionnés et ne révisons que ce qui peut être défendu par des preuves.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des révisions majeures des prix, des changements réglementaires affectant les allégations produits, ou des évolutions soudaines de la demande commerciale. Avant la livraison, un analyste effectue une nouvelle vérification des données clés afin que les clients reçoivent la vue la plus actuelle disponible au moment de la publication.
Dimensionnement du marché du savon liquide pour les mains en Amérique du Nord par Mordor Intelligence comparé aux autres estimations publiées
Les valeurs de marché publiées pour le savon liquide pour les mains en Amérique du Nord diffèrent souvent parce que chaque éditeur trace la frontière d'une manière légèrement différente, puis utilise ses propres choix de prix et de calendrier de conversion des devises. Les différences proviennent également de la manière dont la demande commerciale est traitée, car les emballages institutionnels et les systèmes de distribution peuvent être comptabilisés comme chiffre d'affaires du savon dans un modèle et comme distributeurs ou systèmes d'hygiène dans un autre.
Dans notre travail, l'écart le plus important provient généralement du rythme d'actualisation et du calendrier des mises à jour des prix de vente moyens, car l'inflation, les changements de taille des emballages et le mix de marques de distributeur peuvent faire évoluer les prix réalisés au cours d'une année. Un deuxième facteur d'écart est la profondeur de la validation, où les flux commerciaux, les vérifications des circuits et les retours des acheteurs commerciaux sont soit utilisés pour remettre en question les totaux initiaux, soit laissés comme hypothèses. C'est là que le calendrier des vérifications pilotées par l'actualisation et la conversion en USD appliqués par Mordor Intelligence peuvent modifier le chiffre final.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,80 milliards USD (2025) | |
| Cabinet de conseil régional A | 9,96 milliards USD (2025) | Ce chiffre semble utiliser une définition plus large qui peut intégrer des catégories adjacentes de lavage des mains et d'hygiène antibactérienne au-delà du savon liquide pour les mains, et peut également refléter un point de revenus différent tel que la valeur des ventes au détail plutôt que le chiffre d'affaires fabricant. |
| Source sectorielle B | 3,20 milliards USD (2024) | La valeur inférieure peut survenir lorsque le périmètre est limité aux ventes de savon pour les mains suivies dans un ensemble de circuits plus restreint, avec une couverture moins explicite des formats rechargeables et de l'approvisionnement institutionnel, et avec des prix maintenus à la moyenne de l'année précédente avant que les effets ultérieurs de l'inflation ne soient reflétés. |
Le tableau montre que les écarts les plus importants ne sont pas une question de calcul, ils concernent principalement ce qui est inclus et la manière dont les prix sont mis à jour dans le temps. En ancrant le modèle à des limites de produits claires, des vérifications pratiques au niveau des circuits et des prix de l'année en cours sur les marchés locaux avant la conversion en USD, l'estimation finale reste traçable et reproductible pour la prise de décision.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché nord-américain du savon liquide pour les mains en 2026 et à quelle vitesse va-t-il croître ?
Le marché est évalué à 5,07 milliards USD en 2026 et devrait progresser à un TCAC de 5,53 % pour atteindre 6,63 milliards USD d'ici 2031.
Quel format d'emballage connaît la croissance la plus rapide en Amérique du Nord ?
Les pochettes rechargeables sont en tête avec un CAGR de 5,67 % grâce à leur faible poids en plastique et aux exigences de durabilité des détaillants.
Pourquoi la demande commerciale augmente-t-elle plus vite que la demande résidentielle ?
Les hôpitaux, les établissements de restauration et les écoles doivent maintenir des protocoles d'hygiène stricts, stimulant l'usage commercial à un TCAC de 5,86 % jusqu'en 2031.
Quelle catégorie de produits commande des prix premium ?
Les savons liquides pour les mains à base de plantes/biologiques affichent des prix plus élevés et progressent à un TCAC de 6,11 % à mesure que les consommateurs optent pour des formulations à étiquette propre.