
Taille et Part du Marché du Transport de Cargaison de Projet Hors-Gabarit et de Levage Lourd
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
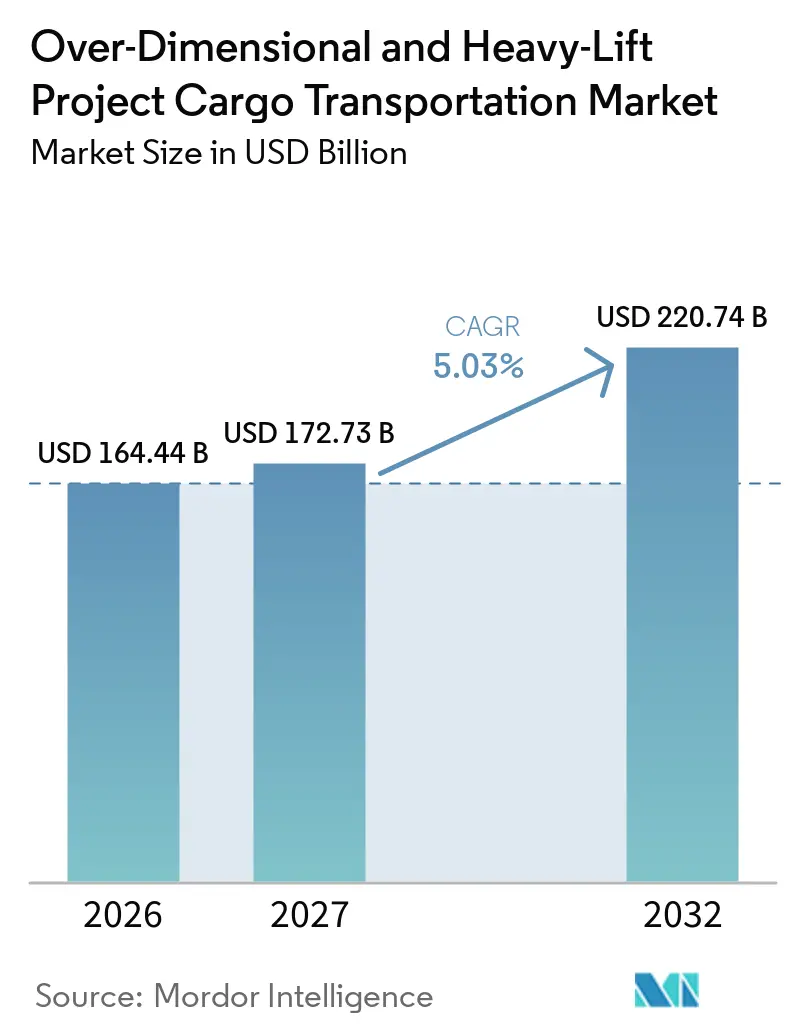
| Taille du Marché (2027) | 172.73 Milliards de dollars |
| Taille du Marché (2032) | 220.74 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.03 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
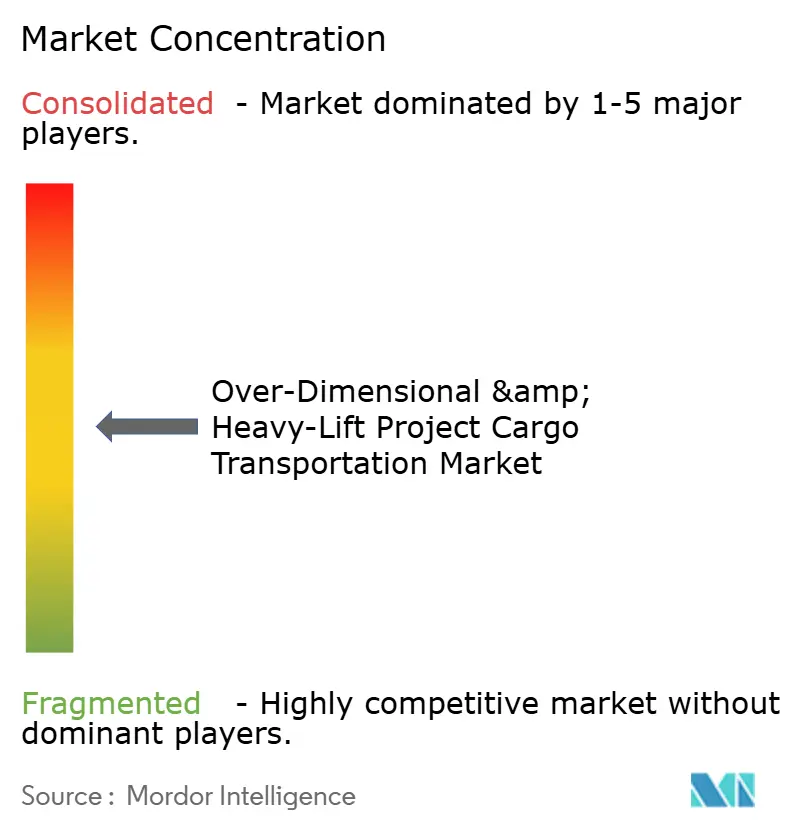
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Transport de Cargaison de Projet Hors-Gabarit et de Levage Lourd par Mordor Intelligence
La taille du marché du transport de cargaison de projet hors-gabarit et de levage lourd est évaluée à 164,44 milliards USD en 2026 et devrait croître de 172,73 milliards USD en 2027 pour atteindre 220,74 milliards USD d'ici 2032, à un CAGR de 5,03% durant la période de prévision (2027-2032).
Le marché du transport de cargaison de projet hors-gabarit et de levage lourd est soutenu par des projets énergétiques, d'infrastructure et de fabrication avancée nécessitant des équipements dépassant les capacités des réseaux de fret conventionnels. Les ajouts de capacité renouvelable, la modularisation industrielle et la construction d'installations complexes accroissent le besoin de mouvements routiers, ferroviaires, fluviaux et maritimes conçus sur mesure. Les opérateurs disposant de grues, de transporteurs modulaires automoteurs, de navires semi-submersibles et de capacités d'ingénierie de routes sont mieux positionnés pour gérer des périmètres de projet à prix fixe. Le marché du transport de cargaison de projet hors-gabarit et de levage lourd est également confronté à des pressions de planification et de coûts liées à la coordination des permis, aux contraintes d'infrastructure, aux coûts de carburant, à la disponibilité des navires et aux perturbations maritimes. L'ampleur des dépenses d'investissement dans les secteurs de l'énergie, de la construction et de la fabrication technologique confère à la demande une base plus résiliente qu'un cycle de projet mono-industriel.
Points Clés du Rapport
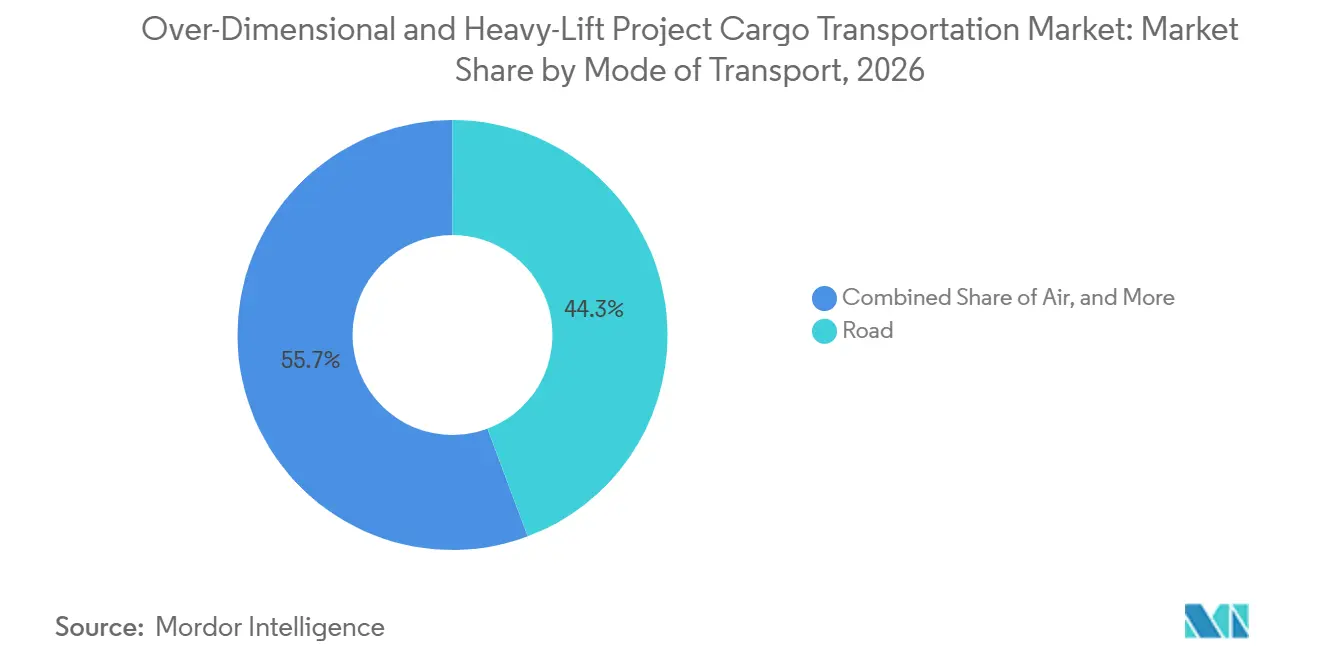
- Par mode de transport, la route détenait 44,30% de la part du marché du transport de cargaison de projet hors-gabarit et de levage lourd en 2029, tandis que l'air devrait se développer à un CAGR de 6,59% jusqu'en 2032.
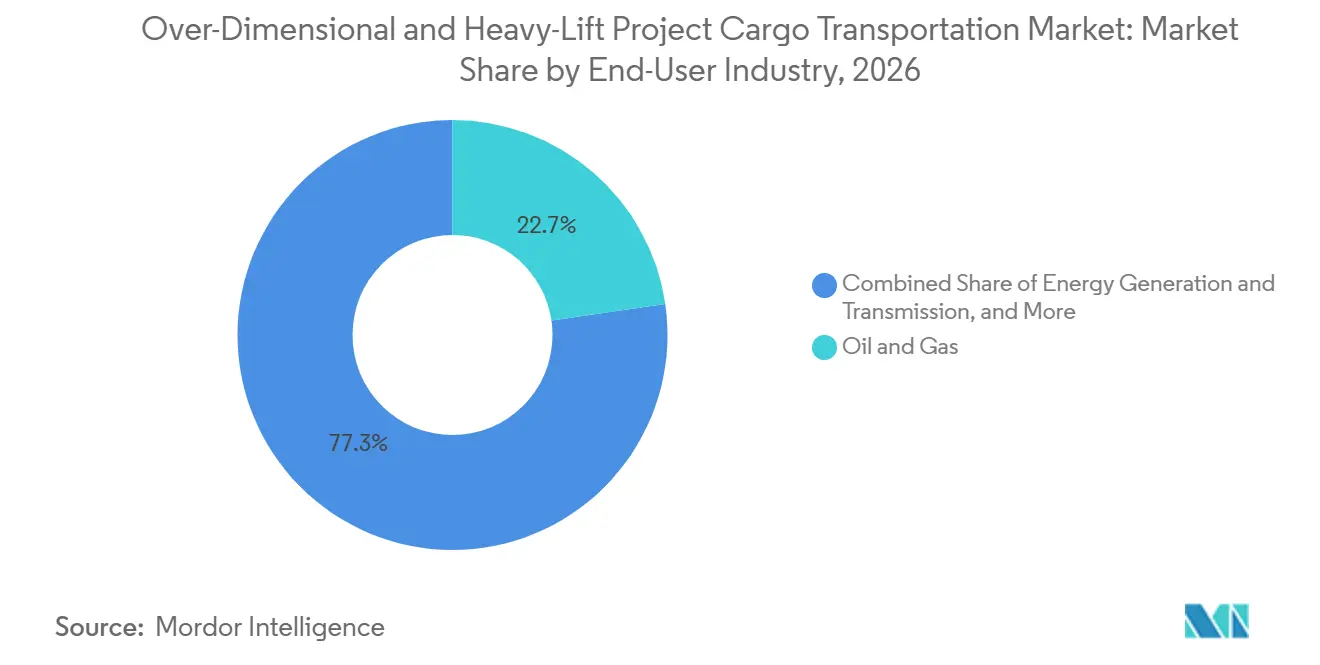
- Par secteur d'utilisateur final, le pétrole et le gaz détenaient 22,70% de la taille du marché du transport de cargaison de projet hors-gabarit et de levage lourd en 2026, tandis que la production et le transport d'énergie, y compris les énergies renouvelables, devraient enregistrer un CAGR de 6,93% jusqu'en 2032.
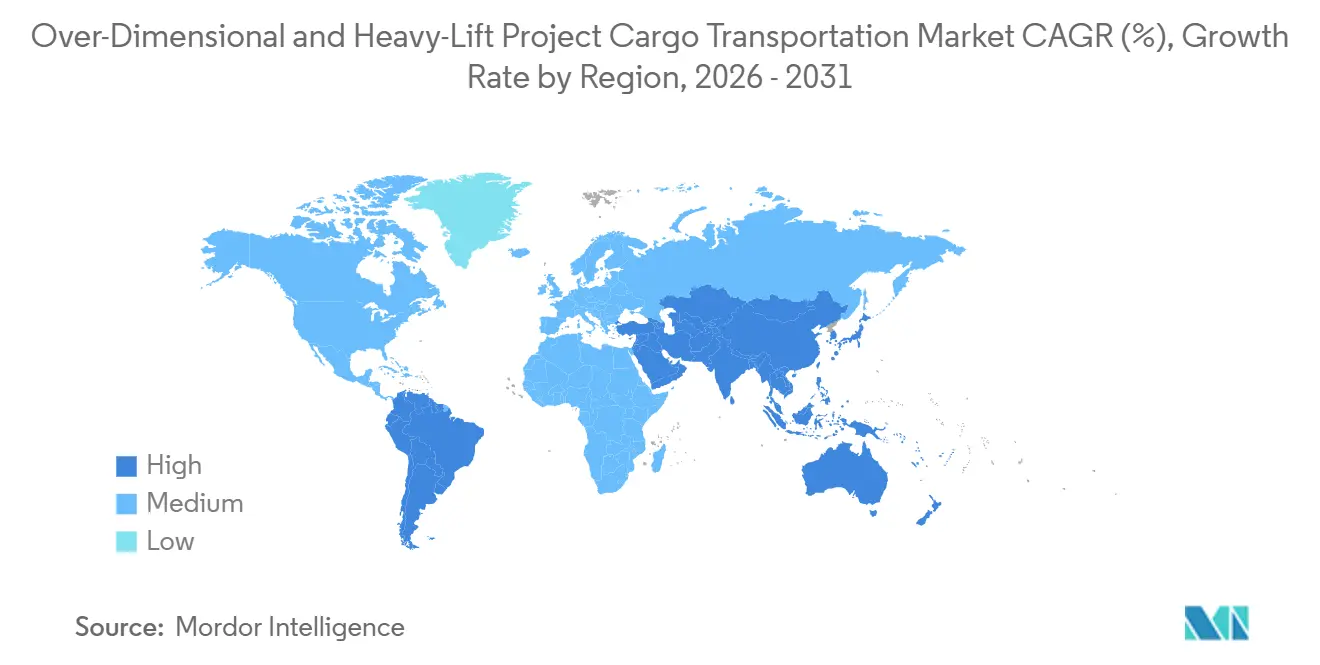
- Par géographie, l'Asie-Pacifique détenait 31,80% de la part du marché du transport de cargaison de projet hors-gabarit et de levage lourd en 2026 et devrait enregistrer un CAGR de 7,01% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des Composants d'Énergie Renouvelable | +2.1% | Mondial, avec la plus forte intensité en Asie-Pacifique, en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Méga Projets d'Infrastructure et de Construction Modulaire | +1.5% | Mondial, avec l'Asie-Pacifique, le Moyen-Orient, l'Amérique du Nord et l'Europe comme principaux centres de dépenses d'investissement | Long terme (≥ 4 ans) |
| Développement du GNL, de la Pétrochimie et de l'Énergie Offshore | +1.3% | Amérique du Nord, Moyen-Orient, Asie du Sud-Est et Afrique de l'Ouest | Moyen terme (2-4 ans) |
| Construction de Semiconducteurs, d'Usines de Batteries et de Centres de Données | +1.0% | Amérique du Nord, Asie-Pacifique et Europe | Moyen terme (2-4 ans) |
| Investissement dans les Corridors Multimodaux et la Connectivité Port-Rail | +0.7% | Asie-Pacifique, Amérique du Sud, le Moyen-Orient et Asie Centrale | Long terme (≥ 4 ans) |
| Adoption du Levage Lourd Conçu sur Mesure et de l'Optimisation Numérique des Routes | +0.5% | Mondial, avec adoption précoce en Europe, en Amérique du Nord et dans les marchés développés d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des Composants d'Énergie Renouvelable
Les ajouts mondiaux d'énergie renouvelable ont établi un record en 2025, avec 692 GW de nouvelle capacité, dont 158,7 GW de capacité éolienne. La Chine a ajouté 119,4 GW de capacité éolienne en 2025, tandis que l'Inde en a ajouté 6,3 GW, concentrant la demande de transport dans les principaux corridors asiatiques.[1] L'AIE prévoit que les ajouts de capacité éolienne terrestre atteindront 732 GW entre 2025 et 2030, soit 45% de plus que les ajouts enregistrés au cours des 5 années précédentes. Le marché du transport de cargaison de projet hors-gabarit et de levage lourd nécessite des mouvements spécialisés pour les pales, les nacelles et les sections de mâts que les transporteurs standard ne peuvent pas gérer. Les pales de plus de 115 mètres et les nacelles de plus de 650 tonnes métriques nécessitent des remorques spécialement conçues, des navires semi-submersibles et des actifs d'installation compatibles. La contrainte résultante sur les navires et les équipements peut réduire le nombre de prestataires qualifiés à mesure que les déploiements de turbines de 15 MW se développent durant la période de prévision.
Méga Projets d'Infrastructure et de Construction Modulaire
La construction modulaire déplace le travail des chantiers vers des ateliers de fabrication contrôlés avant que les modules achevés ne soient transportés par mer, fleuve, route ou rail. Les modules peuvent dépasser 1 000 tonnes métriques et 70 mètres de longueur, ce qui accroît le besoin de plans de levage précis, d'études de routes et de coordination multimodale. Le marché du transport de cargaison de projet hors-gabarit et de levage lourd bénéficie lorsqu'un seul mouvement remplace un grand volume de main-d'œuvre sur le terrain et nécessite un levage de haute précision. Reuters a rapporté en septembre 2025 que les constructeurs de GNL aux États-Unis ont utilisé la fabrication modulaire pour réduire la main-d'œuvre de pointe sur le terrain de jusqu'à 10 000 travailleurs à moins de 2 000 travailleurs sur des projets comparables. INEOS Project One a nécessité des livraisons en provenance de plus de 20 pays sur 5 ans, dont un sous-station de 1 040 tonnes métriques livrée dans 85 500 mètres cubes de cargaison en décembre 2025. Les usines minières, les structures offshore, l'infrastructure des centres de données et les installations électriques étendent ce besoin à l'ensemble des programmes de construction industrielle.
Développement du GNL, de la Pétrochimie et de l'Énergie Offshore
Les projets d'exportation de GNL, les installations pétrochimiques et les actifs énergétiques offshore génèrent une demande pluriannuelle pour le transport de projets complexes. Chaque projet peut nécessiter des chargements de modules, des affrètements de navires dédiés, des barges conçues sur mesure, des configurations de transporteurs modulaires automoteurs et des arrangements d'assurance sur mesure. Le marché du transport de cargaison de projet hors-gabarit et de levage lourd est donc exposé à un profil de projet qui diffère du fret spot, car l'ingénierie et le risque d'exécution sont au cœur du contrat. En septembre 2025, deugro Canada a livré un module GNL de 1 334 tonnes métriques sur une barge de pont au Port de Corpus Christi pour un projet canadien de GNL. Le mouvement a utilisé une ingénierie de grillage conçue sur mesure fournie par dteq Transport Engineering Solutions, illustrant la coordination requise pour la livraison d'un seul module. Calcasieu Pass 2 a débuté les travaux de site en juin 2025 et vise la première production de GNL fin 2027, tandis que les programmes offshore du Moyen-Orient et les programmes en eaux profondes d'Afrique de l'Ouest ajoutent une demande pour des navires-grues à positionnement dynamique et des semi-submersibles.
Construction de Semiconducteurs, d'Usines de Batteries et de Centres de Données
Les usines de fabrication de semiconducteurs, les installations de batteries et les centres de données hyperscale nécessitent de grands équipements de traitement et d'utilité qui dépassent souvent les limites de charge par essieu routier. Les chambres de dépôt, les systèmes de lithographie, les modules utilitaires et les coffres de transformateurs peuvent nécessiter des grues spécialisées, des études de levage conçues sur mesure et des configurations de transporteurs modulaires automoteurs. Micron a posé la première pierre de son campus de semiconducteurs à Clay, New York, en janvier 2026, avec un investissement allant jusqu'à 100 milliards USD sur plus de 20 ans, et Bechtel servant de partenaire en ingénierie, approvisionnement et construction. Le marché du transport de cargaison de projet hors-gabarit et de levage lourd bénéficie d'un pipeline de longue durée issu des projets de fabrication qui utilisent la construction modulaire et des équipements surdimensionnés. Cette demande peut s'étendre sur plusieurs phases de construction de site et d'installation d'équipements. Elle nécessite également une coordination entre les fabricants, les entrepreneurs de projet et les opérateurs de transport spécialisés.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coordination des Permis Multi-Juridictionnels et des Charges Anormales | -0.8% | Mondial, avec des problèmes aigus aux États-Unis, en Europe et dans les économies en développement | Moyen terme (2-4 ans) |
| Intensité Capitalistique de la Flotte Spécialisée, des Équipages Qualifiés et des Équipements | -0.7% | Mondial, avec un effet concentré dans l'éolien offshore et le GNL | Long terme (≥ 4 ans) |
| Goulots d'Étranglement d'Infrastructure Portuaire, de Ponts, de Tirant d'Eau et de Premier/Dernier Kilomètre | -0.6% | Mondial, avec des contraintes sévères en Asie du Sud et du Sud-Est, en Afrique subsaharienne et dans les corridors intérieurs d'Amérique du Nord et d'Europe | Long terme (≥ 4 ans) |
| Volatilité du Carburant, des Taux d'Affrètement, Géopolitique et Météorologique | -0.5% | Mondial, amplifiée aux points d'étranglement maritimes et dans le cadre des réglementations de conformité à la décarbonisation | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coordination des Permis Multi-Juridictionnels et des Charges Anormales
Le transport routier de charges anormales reste soumis à des règles fragmentées qui peuvent ajouter des semaines aux calendriers de projet et augmenter les coûts directs. Aux États-Unis, les États délivrent des permis séparés pour les cargaisons surdimensionnées ou en surpoids et peuvent exiger des évaluations structurelles indépendantes. L'Indiana a modifié ses réglementations relatives aux permis de charges divisibles en surpoids en juin 2025 et a introduit un barème de frais formel en vertu du 105 IAC 10-4-3.5.[2] La charge de coordination augmente lorsque les itinéraires traversent plusieurs États ou pays avec des exigences différentes en matière d'escorte, d'évaluation des ponts et de permis. Les opérateurs doivent aligner le calendrier des permis avec la disponibilité des équipements et la fenêtre de mouvement prévue. Ces exigences peuvent affecter les budgets de projet avant que la cargaison ne commence son itinéraire.
Goulots d'Étranglement d'Infrastructure Portuaire, de Ponts, de Tirant d'Eau et de Premier/Dernier Kilomètre
Les postes à quai portuaires, les voies navigables intérieures, les ponts routiers et les itinéraires de dernier kilomètre peuvent limiter le débit de cargaison et augmenter les coûts de projet. Ces obstacles nécessitent des investissements en infrastructure physique et ne peuvent pas être entièrement résolus par des pratiques opérationnelles. Les navires de levage lourd opèrent sous des structures de taux d'affrètement serrées, de sorte que les retards portuaires peuvent augmenter les coûts de portage. La Commission Fédérale Maritime a constaté que le tonnage du Canal de Suez début mai 2025 restait 70% en dessous des moyennes de 2023 en raison du reroutage en mer Rouge. La réduction du trafic a contraint la disponibilité des navires et augmenté les coûts de positionnement pour les actifs spécialisés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Mode de Transport :
La Route Domine la Part, l'Air Enregistre la Croissance la Plus RapideLe transport routier détenait 44,30% de la taille du marché du transport de cargaison de projet hors-gabarit et de levage lourd en 2026, car il fournit la connexion de premier et dernier kilomètre nécessaire aux sites sans accès direct aux voies navigables ou au rail. Le mode repose sur des transporteurs modulaires automoteurs, des remorques surbaissées, des transporteurs de pales de rotor et des configurations multi-essieux. Ces actifs peuvent transporter des sections de mâts de plus de 80 mètres et des modules de plus de 1 000 tonnes métriques lorsque la préparation de l'infrastructure préalable au mouvement est achevée. Le secteur du transport de cargaison de projet hors-gabarit et de levage lourd dépend du transport routier là où les terminaux ferroviaires et les ports ne peuvent pas atteindre le site final. Google Maps Platform a rendu le routage de grands véhicules généralement disponible en 2025 pour prendre en charge le routage tenant compte des restrictions pour les flottes commerciales. Le système prend en compte les paramètres de hauteur, de poids, de longueur et d'essieu, améliorant la planification de la conformité pour les opérations de transport lourd.
Le transport aérien devrait enregistrer un CAGR de 6,59% jusqu'en 2032, reflétant son rôle croissant dans les mouvements de cargaison de projet à délai critique. Bien que l'air reste le plus petit mode de transport par valeur, il sert les projets de semiconducteurs, d'aérospatiale et d'énergie à délai critique où les calendriers de mise en service ne peuvent pas glisser. Le transport ferroviaire, maritime et par voie navigable intérieure soutient les corridors de projet sur de plus longues distances, le rail reliant les ports en eau profonde aux zones industrielles intérieures en Allemagne, en Inde et sur la côte du Golfe des États-Unis. Les voies navigables intérieures restent compétitives en termes de coûts pour les modules ultra-lourds où les conditions de tirant d'eau et de dégagement des écluses sont suffisantes. Ces modes réduisent la distance routière requise pour les cargaisons surdimensionnées, bien que la livraison par route reste nécessaire à l'origine ou à la destination. Le marché du transport de cargaison de projet hors-gabarit et de levage lourd utilise donc l'air de manière sélective pour les cargaisons où la rapidité de livraison commande une prime.
Par Secteur d'Utilisateur Final :
Le Pétrole et le Gaz en Tête, la Production et le Transport d'Énergie Croît le Plus ViteLe pétrole et le gaz détenaient 22,70% de la part du marché du transport de cargaison de projet hors-gabarit et de levage lourd en 2026. Les modules de liquéfaction de GNL, les unités flottantes de production, de stockage et de déchargement, les superstructures de plateformes offshore et les équipements de pipeline créent les levages individuels les plus lourds du secteur. Ces projets utilisent des navires spécialisés, des mouvements de barges, des opérations de grues et des études de routes qui peuvent s'étendre sur plusieurs années. Leurs grandes pièces de cargaison individuelles rendent la capacité d'exécution aussi importante que la capacité de transport. Le segment attire également la demande des expansions pétrochimiques et des infrastructures offshore. Les calendriers de projet peuvent donc soutenir la demande même lorsque les volumes de fret conventionnel sont incertains.
La production et le transport d'énergie, y compris les énergies renouvelables, devraient enregistrer un CAGR de 6,93% jusqu'en 2032. Le segment couvre la production d'énergie renouvelable, les équipements d'énergie conventionnelle et les systèmes de transmission en courant continu haute tension. Les équipements éoliens deviennent plus grands, tandis que les projets solaires et les programmes de transmission nécessitent des équipements d'équilibre du système et une planification du transport sur de longues distances. L'IRENA a confirmé que les ajouts mondiaux d'éolien ont atteint 158,7 GW en 2025, dont 119,4 GW en Chine. La construction et l'infrastructure, les mines et les métaux, la fabrication et les usines industrielles, ainsi que l'aérospatiale et la défense soutiennent également la demande. Le secteur du transport de cargaison de projet hors-gabarit et de levage lourd sert ces secteurs à mesure que les politiques nationales orientent les investissements vers les usines de fabrication, les installations chimiques et d'autres capacités de production avancées.
Analyse Géographique
Marché du transport de fret de projet hors gabarit et de levage lourd en Asie-Pacifique
L'Asie-Pacifique détenait 31,80 % de la taille du marché du transport de fret de projet hors gabarit et de levage lourd en 2026 et devrait enregistrer un CAGR de 7,01 % jusqu'en 2032. L'activité de fabrication et de déploiement d'énergie éolienne et solaire en Chine génère le plus grand volume de mouvements de transport de turbines au niveau national dans la région. Selon ses perspectives Renewables 2025, l'AIE a prévu que la Chine contribuerait à près de 60 % de la croissance mondiale de la capacité en énergies renouvelables.[3] L'Indonésie, le Vietnam et les Philippines développent également des installations industrielles, des terminaux d'importation de GNL et des campus de centres de données. Ces projets créent une demande au-delà des mouvements d'équipements éoliens. Le navire dédié à la construction éolienne offshore du Japon, en cours de construction chez Seatrium à Singapour, est prévu pour une livraison fin 2028.
Marché du transport de fret de projet hors gabarit et de levage lourd en Amérique du Nord
L'Amérique du Nord affichait une demande substantielle en 2025, portée par l'expansion des exportations de GNL, le développement de l'énergie éolienne terrestre et la construction de semi-conducteurs aux États-Unis. Le corridor de la côte du Golfe au Texas et en Louisiane a nécessité le transport de modules par barge, des affrètements de navires semi-submersibles et des déplacements par transporteurs modulaires automoteurs tout au long de 2025. Les projets canadiens de GNL ont ajouté des volumes de cargaison, tandis que l'expansion industrielle au Mexique a accru les mouvements d'équipements sur les corridors routiers et ferroviaires. Le marché du transport de fret de projet hors gabarit et de levage lourd dispose d'un pipeline étendu aux États-Unis pour le transport d'équipements de semi-conducteurs. Les installations de Clay, Taylor et Phoenix nécessitent des mouvements continus de systèmes de salles blanches, d'équipements de dépôt et de modules utilitaires. Ces sites illustrent comment l'investissement dans la fabrication nationale peut générer une demande au-delà de la période de livraison normale d'un seul projet.
Marché du transport de fret de projet hors gabarit et de levage lourd en EMEA et en Amérique du Sud
L'Europe, le Moyen-Orient et l'Afrique, ainsi que l'Amérique du Sud, présentent des schémas de demande distincts au sein du marché du transport de fret de projet hors gabarit et de levage lourd. Les programmes éoliens offshore en mer du Nord, en mer Baltique et dans l'Atlantique en Europe soutiennent la demande de navires d'installation et de transporteurs à pont. DEME a acquis Havfram pour 900 millions USD en 2025, reflétant l'engagement en capital envers la capacité d'installation offshore à mesure que les exigences en matière de turbines augmentent. Le Moyen-Orient est soutenu par les programmes industriels de l'Arabie saoudite et des Émirats arabes unis, tandis qu'AD Ports Group a annoncé un réseau logistique intérieur relié au rail à travers les Émirats arabes unis en mai 2026. L'activité minière en Amérique du Sud au Brésil, au Chili et au Pérou soutient les mouvements d'équipements de traitement. Le portefeuille de fret ferroviaire de 4,5 milliards USD de la Banque mondiale couvrant 15 projets actifs en août 2025 indique également des travaux destinés à améliorer les corridors de cargaison industrielle.[4]
Paysage Concurrentiel
Le marché du transport de cargaison de projet hors-gabarit et de levage lourd présente une concentration modérée, avec des spécialistes adossés à des actifs en concurrence avec des groupes logistiques diversifiés. Mammoet, Sarens Group, Fagioli S.p.A., BigLift Shipping, SAL Heavy Lift et Deugro comptent parmi les principaux acteurs du marché. Leurs grues, transporteurs modulaires automoteurs et navires semi-submersibles leur permettent de gérer l'ingénierie de cargaison ainsi que le transport. Cette capacité soutient des périmètres de projet à prix fixe et clés en main où les clients exigent une certitude de calendrier. Les transitaires de fret général peuvent être davantage exposés aux taux spot et peuvent manquer des actifs nécessaires aux chargements ou à l'ingénierie de routes. La différence devient plus importante à mesure que les nacelles et les pales de turbines dépassent les limites des équipements standard.
COSCO SHIPPING Specialized Carriers a conclu un accord d'affrètement coque nue de 310 millions USD en juin 2025 pour 6 nouveaux navires polyvalents de levage lourd à construire au chantier naval de Chengxi. Les contrats courent sur 189 à 195 mois et témoignent d'une préférence pour les arrangements de capacité de longue durée. SAL Heavy Lift a accepté d'acquérir MV Sun Shine et MV Sun Rise de Pan Ocean en septembre 2025. L'acquisition a doublé sa capacité de transporteurs de pont semi-submersibles et élargi la gamme des périmètres de projet qu'il pouvait servir. Une analyse scientifique de 2025 des flottes de navires polyvalents de levage lourd a identifié le méthanol comme le carburant de transition le plus compatible parmi les voies évaluées dans le cadre des coûts de conformité au système d'échange de quotas d'émissions de l'Union Européenne, à FuelEU Maritime et à l'Organisation Maritime Internationale. Ces décisions de flotte soutiennent le marché du transport de cargaison de projet hors-gabarit et de levage lourd et s'alignent sur la demande des projets éoliens offshore, de GNL, de semiconducteurs et de construction industrielle.
Les domaines ouverts pour le marché du transport de cargaison de projet hors-gabarit et de levage lourd comprennent les opérations de navires à faibles émissions, l'ingénierie numérique des routes de premier et dernier kilomètre, et les services clés en main intégrés en Asie du Sud et du Sud-Est. L'infrastructure locale de levage lourd dans ces zones peut être moins développée que ce que le pipeline de projets exige. Les opérateurs qui combinent des études de routes, une surveillance de charge en temps réel et une gestion numérique des permis peuvent réduire les exigences de coordination pour les clients en ingénierie, approvisionnement et construction. La Banque Mondiale a l'intention d'étendre son portefeuille actif d'investissements en fret ferroviaire de 4,5 milliards USD à plus de 6 milliards USD sur 5 ans. L'amélioration des connexions ferroviaires peut réduire la nécessité d'utiliser les corridors routiers au-delà de leur capacité de conception. Le marché du transport de cargaison de projet hors-gabarit et de levage lourd reste façonné par la disponibilité des actifs spécialisés et la capacité à coordonner des mouvements multimodaux complexes.
Leaders du Secteur du Transport de Cargaison de Projet Hors-Gabarit et de Levage Lourd
-
DHL Group
-
DSV A/S
-
Kuehne+Nagel
-
A.P. Moller - Maersk
-
GEODIS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du transport de fret de projet hors gabarit et de levage lourd Entreprises couvertes dans ce rapport
- DHL Group
- DSV A/S
- Kuehne+Nagel
- A.P. Moller - Maersk
- CEVA Logistics AG
- GEODIS
- Rhenus Group
- Nippon Express Holdings, Inc.
- C.H. Robinson Worldwide, Inc.
- Trans Global Projects
- Mammoet
- Sarens Group
- Sinotrans Limited
- deugro group
- COSCO SHIPPING Specialized Carriers Co., Ltd.
- BigLift Shipping B.V.
- SAL Heavy Lift GmbH & Co. KG
- UNITED HEAVY LIFT GmbH
- Roll Group
- AAL Shipping
- Express Global Logistics
- Bahri Logistics
- Bertling Group
- Blue Water Shipping A/S
- Kerry Logistics Network Limited
Développements industriels récents dans Marché du transport de fret de projet hors gabarit et de levage lourd
- Mai 2026 : AD Ports Group a annoncé la création d'un réseau logistique intérieur multimodal consolidé de ports secs et de dépôts de cargaison reliés au rail à travers les Émirats Arabes Unis, en signant des protocoles d'accord avec Emirates Global Aluminum, EMSTEEL Group, Al Ghurair Iron and Steel et Tenaris en tant que clients industriels de cargaison d'ancrage reliant le Port Khalifa et les Terminaux de Fujairah aux zones industrielles des Émirats Arabes Unis.
- Janvier 2026 : DP World, Pakistan Railways et la National Logistics Corporation ont posé la première pierre du Corridor de Fret Dédié et du Parc Logistique Multimodal à Pipri, intégrant un corridor ferroviaire de 52 kilomètres du Port de Karachi à la Gare de Triage de Pipri avec un hub logistique multimodal desservant l'entreposage, la consolidation de cargaison et la distribution industrielle.
- Septembre 2025 : Deugro Canada et DTEQ Transport Engineering Solutions ont livré un module GNL de 1 334 tonnes métriques sur une barge de pont au Port de Corpus Christi dans le cadre d'un important projet canadien de GNL, nécessitant une ingénierie de grillage conçue sur mesure et une préparation coordonnée de la barge au Port Ingleside, démontrant la complexité d'ingénierie multi-entreprises requise pour un seul mouvement de module GNL.
- Juin 2025 : ENERCON a investi dans une grue sur chenilles Liebherr LR 11000 d'une capacité de 1 000 tonnes métriques et d'une hauteur maximale de crochet de 200 mètres pour ses installations de turbines E-175 EP5 E2, s'ajoutant à une flotte existante comprenant 22 remorques de transport lourdes et une barge de poussée dédiée au transport de pales de rotor sur les voies navigables intérieures.
Périmètre du Rapport Mondial sur le Marché du Transport de Cargaison de Projet Hors-Gabarit et de Levage Lourd
Aperçu de la segmentation
| Route |
| Rail |
| Air |
| Transport Maritime et par Voie Navigable Intérieure |
| Pétrole et Gaz |
| Mines et Métaux |
| Production et Transport d'Énergie (Y Compris les Énergies Renouvelables) |
| Construction et Infrastructure |
| Fabrication et Usines Industrielles |
| Aérospatiale et Défense |
| Autres (Maritime et Construction Navale, Télécommunications, etc.) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pays Nordiques (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est (ASEAN) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Qatar | |
| Afrique du Sud | |
| Nigéria | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Mode de Transport | Route | |
| Rail | ||
| Air | ||
| Transport Maritime et par Voie Navigable Intérieure | ||
| Par Secteur d'Utilisateur Final | Pétrole et Gaz | |
| Mines et Métaux | ||
| Production et Transport d'Énergie (Y Compris les Énergies Renouvelables) | ||
| Construction et Infrastructure | ||
| Fabrication et Usines Industrielles | ||
| Aérospatiale et Défense | ||
| Autres (Maritime et Construction Navale, Télécommunications, etc.) | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays Nordiques (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est (ASEAN) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Nigéria | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Qu'est-ce qui stimule la demande de transport de cargaison de projet hors-gabarit et de levage lourd ?
Les ajouts d'énergie renouvelable, la construction modulaire de GNL et industrielle, et les projets de semiconducteurs augmentent la demande de mouvements de fret conçus sur mesure.
Quelle est la taille du marché du transport de cargaison de projet hors-gabarit et de levage lourd ?
Le marché devrait croître de 164,44 milliards USD en 2026 et 172,73 milliards USD en 2027 pour atteindre 220,74 milliards USD d'ici 2032, représentant un CAGR de 5,03% pour 2027 à 2032.
Quel mode de transport est en tête du transport de cargaison de projet ?
La route était en tête avec une part de 44,30% en 2026, car elle fournit la connexion finale entre les ports ou les terminaux ferroviaires et les sites de projet. Elle est soutenue par des remorques spécialisées, des transporteurs de pales et des transporteurs modulaires automoteurs.
Quel segment d'utilisateur final connaît la croissance la plus rapide ?
La production et le transport d'énergie, y compris les énergies renouvelables, devraient enregistrer un CAGR de 6,93% jusqu'en 2032. Des équipements éoliens plus grands, des équipements d'équilibre du système solaire et des projets de transmission soutiennent ses besoins logistiques. Ces projets dépendent également de la livraison en temps voulu des composants vers des sites éloignés ou connectés au réseau.
Quelle région connaît la croissance la plus rapide pour les services de cargaison de levage lourd ?
L'Asie-Pacifique était en tête avec une part de 31,80% en 2026 et devrait enregistrer un CAGR de 7,01% jusqu'en 2032. Le déploiement des énergies renouvelables en Chine et la construction industrielle plus large en Asie du Sud-Est soutiennent la demande régionale de cargaison.
Quels sont les principaux obstacles opérationnels pour les opérateurs de levage lourd ?
La fragmentation des permis, les goulots d'étranglement d'infrastructure, les coûts des actifs spécialisés, et la volatilité du carburant, des taux d'affrètement, géopolitique et météorologique peuvent retarder les mouvements ou augmenter les coûts. La congestion portuaire et le reroutage maritime peuvent encore réduire la capacité des navires, tandis que des processus d'approbation séparés peuvent compliquer les mouvements à travers les frontières étatiques ou nationales.