
Taille et part du marché des onduleurs solaires en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.81 Milliards de dollars |
| Taille du Marché (2026) | 0.93 Milliards de dollars |
| Taille du Marché (2031) | 1.83 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 14.45 % |
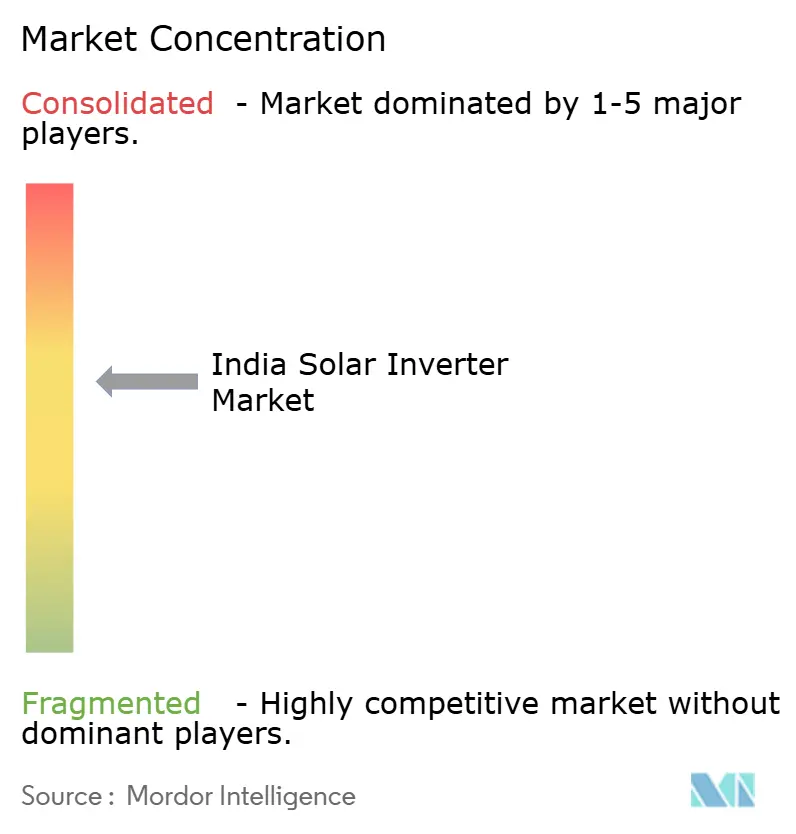
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des onduleurs solaires en Inde par Mordor Intelligence
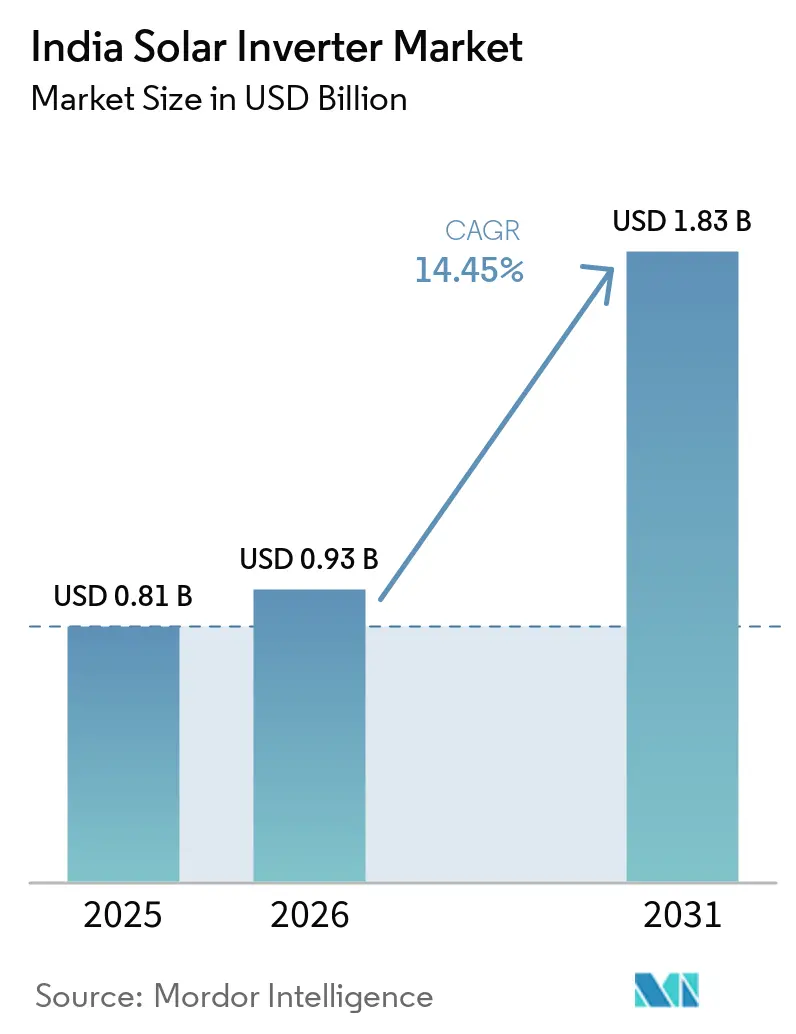
La taille du marché des onduleurs solaires en Inde devrait passer de 0,81 milliard USD en 2025 à 0,93 milliard USD en 2026 et atteindre 1,83 milliard USD d'ici 2031, avec un TCAC de 14,45 % sur la période 2026-2031.
Le soutien rapide des politiques publiques, la baisse des prix des modules photovoltaïques (PV) et les obligations d'achat d'énergie renouvelable agressives au niveau des États élargissent les pipelines de projets dans les parcs à grande échelle utilitaire et les systèmes de toiture distribués, stimulant la demande d'équipements de conversion à haute efficacité. Les onduleurs centraux bénéficient des parcs solaires à l'échelle du gigawatt en construction au Rajasthan et au Gujarat, tandis que les onduleurs de chaîne dominent les toitures commerciales qui préfèrent une expansion modulaire et une maintenance plus aisée. Les architectures triphasées représentent les deux tiers des expéditions car la plupart des installations se raccordent à des alimentateurs à moyenne tension qui nécessitent des charges équilibrées et un soutien en puissance réactive. Par ailleurs, les solutions hors réseau liées aux pompes d'irrigation et aux micro-réseaux villageois se développent plus rapidement que le segment raccordé au réseau, les incitations PM-KUSUM réduisant les coûts initiaux pour les agriculteurs dans les États disposant de réseaux de distribution peu fiables.
Principaux enseignements du rapport
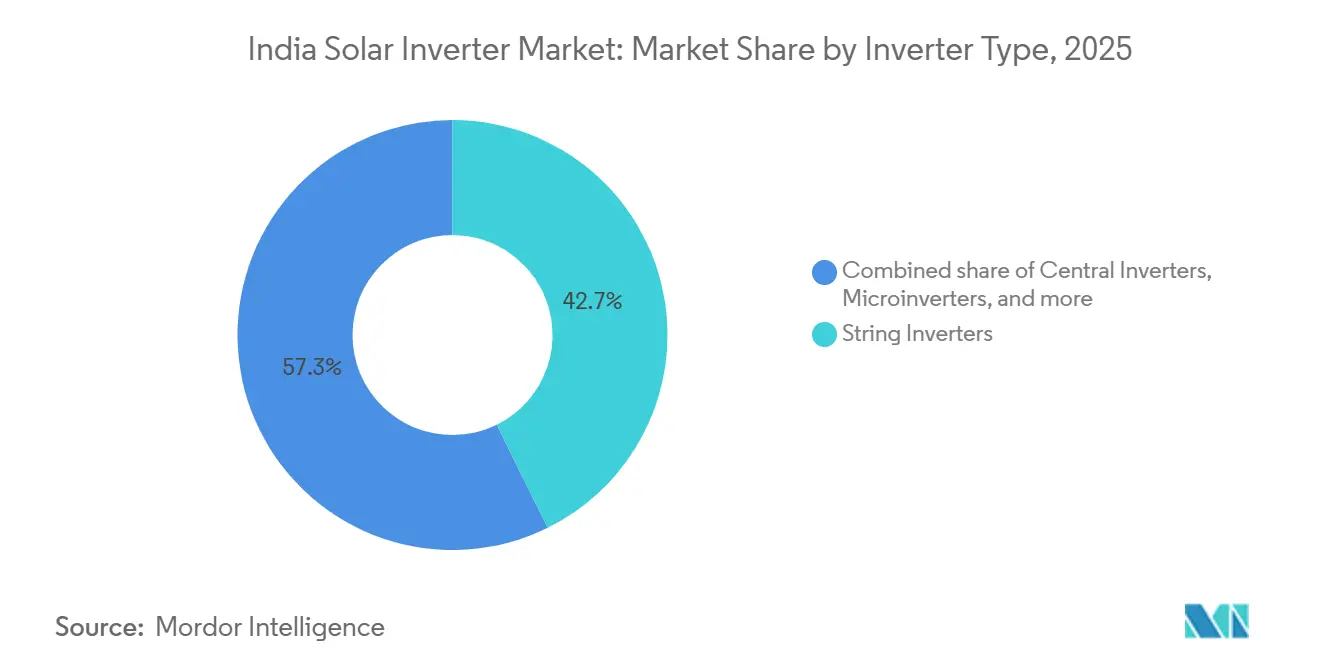
- Par type d'onduleur, les onduleurs de chaîne ont dominé avec 42,7 % de la part du marché des onduleurs solaires en Inde en 2025, tandis que les unités centrales devraient progresser à un TCAC de 17,3 % jusqu'en 2031, les parcs solaires multi-gigawatts se standardisant sur des blocs à haute capacité.
- Par phase, les conceptions triphasées ont représenté 67,4 % de la taille du marché des onduleurs solaires en Inde en 2025, et la même catégorie devrait progresser à un TCAC de 14,9 % jusqu'en 2031, portée par le déploiement commercial et utilitaire.
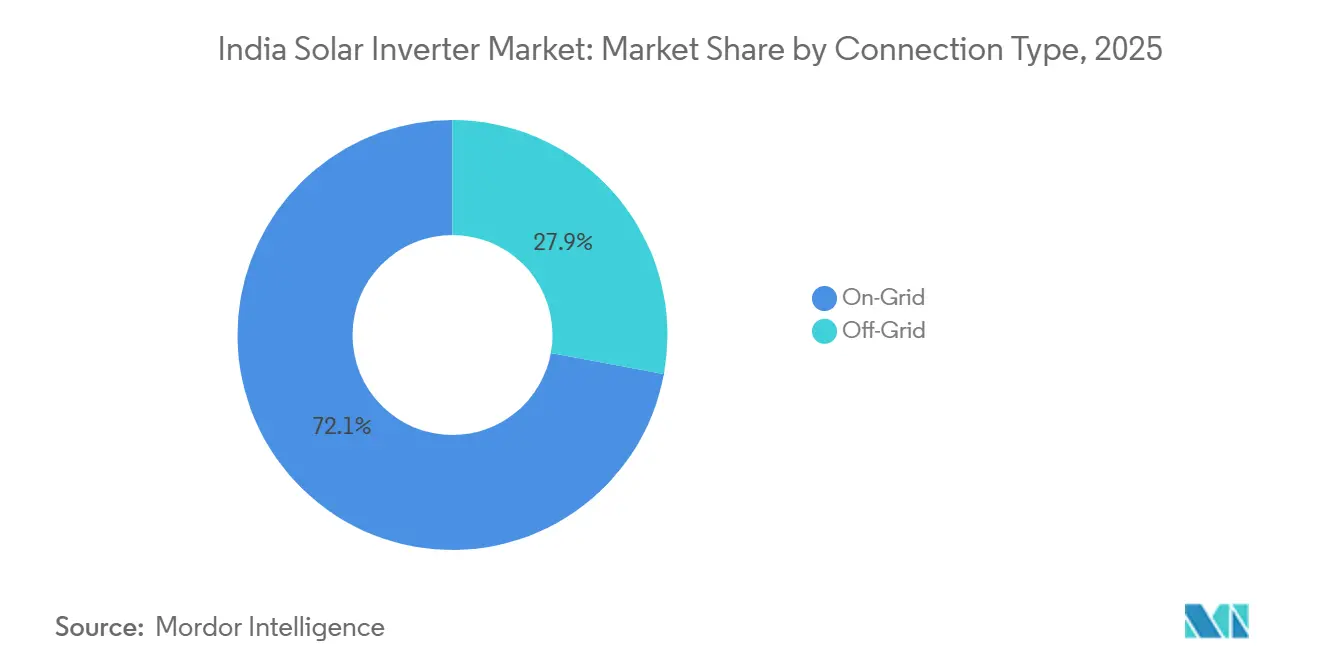
- Par type de connexion, les installations raccordées au réseau ont représenté 72,1 % de la demande en 2025 ; les systèmes hors réseau sont les plus en croissance, progressant à un TCAC de 16,5 % avec la montée en puissance de la solarisation des alimentateurs dans le cadre de PM-KUSUM.
- Par application, les projets à grande échelle utilitaire ont représenté 61,4 % des revenus en 2025, tandis que les installations résidentielles devraient enregistrer la croissance la plus élevée à un TCAC de 17,1 % sur 2026-2031, soutenues par le programme PM Surya Ghar Muft Bijli Yojana.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Baisse rapide des prix des modules PV | +3.8% | Gujarat, Rajasthan, Tamil Nadu, répercussion nationale | Moyen terme (2-4 ans) |
| Réglementations favorables sur le comptage net | +2.9% | Delhi, Andhra Pradesh, Kerala, Telangana, adoption nationale | Court terme (≤ 2 ans) |
| Adoption croissante des toitures par les PME | +4.2% | Maharashtra, Karnataka, Tamil Nadu, diffusion nationale | Moyen terme (2-4 ans) |
| Appels d'offres solaires accélérés liés à l'hydrogène vert | +3.6% | Gujarat, Rajasthan, pôles émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La baisse rapide des prix des modules PV remodèle l'économie des coûts
Les prix des modules PV ont chuté à 0,11 USD par watt au début de 2025, contre 0,15 USD par watt l'année précédente, ramenant les coûts nivelés de l'énergie solaire à grande échelle utilitaire en dessous de 2,00 INR par kilowattheure dans les États à fort ensoleillement.[1] Des modules moins chers font passer la part relative des onduleurs dans les budgets totaux des systèmes de 6 % à 9 %, incitant les développeurs à sélectionner des modèles avec des rendements pondérés supérieurs à 98,5 % pour protéger les rendements des projets. La préférence qui en résulte pour les plateformes centrales 1 500 V dans les projets de plus de 100 MW est clairement visible dans les derniers appels d'offres du Rajasthan, où des blocs à station unique ont remplacé les chaînes distribuées pour réduire les coûts de câblage et de tranchée. Les fournisseurs d'équipements repensent donc les blocs de puissance avec des dispositifs en carbure de silicium qui minimisent les pertes thermiques à des températures ambiantes supérieures à 45 °C, typiques de l'ouest de l'Inde. En conséquence, la chaîne d'approvisionnement se réoriente vers des lignes d'assemblage nationales capables de livrer des unités à l'échelle du mégawatt en moins de huit semaines, un différenciateur logistique sur un marché qui s'empresse de mettre en service des capacités avant les délais tarifaires de fin d'exercice fiscal.
Des réglementations favorables sur le comptage net libèrent la production décentralisée
Vingt-huit États indiens et territoires de l'Union proposent désormais le comptage net, et plusieurs d'entre eux, dont Delhi et le Telangana, autorisent le crédit virtuel sur plusieurs sites, une incitation cruciale pour les chaînes et les copropriétés.[2] Le Telangana a relevé son plafond par consommateur de 1 MW à 10 MW en 2024, ouvrant des opportunités de toiture pour les grandes usines qui nécessitent des onduleurs triphasés avec des fonctionnalités de maintien en tension.[3] Les délais de remboursement pour les systèmes commerciaux sont tombés en dessous de cinq ans, stimulant l'achat d'onduleurs intelligents conformes à la norme IEEE 1547-2018 et capables d'exporter de la puissance réactive pour stabiliser les alimentateurs. Des États comme le Kerala exemptent également les exportations de toiture des frais de transport lorsque la production est consommée dans les limites municipales, raccourcissant encore l'horizon de rentabilité pour les petites entreprises. Les fournisseurs proposent désormais des plateformes de surveillance à distance et des mises à jour de micrologiciels, car les installateurs citent les diagnostics numériques comme paramètre déterminant pour l'attribution des appels d'offres.
L'adoption croissante des toitures par les PME stimule la diversification des segments
Les petites et moyennes entreprises ont installé 2,8 GW de solaire en toiture en 2024, alors que les tarifs pour les utilisateurs commerciaux ont dépassé INR 9,00 par kilowattheure au Maharashtra et au Karnataka. Les subventions en capital de 20 % pour les systèmes de moins de 10 kW dans le cadre du programme PM Surya Ghar réduisent les dépenses initiales et encouragent les PME à remplacer leurs groupes électrogènes diesel par des systèmes hybrides solaires-batteries. Les onduleurs de chaîne dominent car leur modularité permet aux entreprises d'augmenter la capacité par paliers de 10 kW correspondant à la croissance progressive de la charge. Néanmoins, les conceptions hybrides avec interfaces de batterie intégrées gagnent des parts de marché, car les entreprises souhaitent réduire les charges de pointe du soir en déchargeant l'énergie stockée pendant les pics tarifaires. Les fournisseurs qui obtiennent une pré-certification selon les protocoles du Bureau of Indian Standards (BIS) et proposent des garanties sur site de cinq ans remportent des commandes, car les organismes de financement exigent une fiabilité éprouvée avant d'approuver les prêts.
Les appels d'offres solaires accélérés liés à l'hydrogène vert créent de nouveaux vecteurs de demande
La Solar Energy Corporation of India a lancé 3,5 GW d'appels d'offres groupés solaires-électrolyseurs au cours de 2024-2025, obligeant les développeurs à co-localiser le PV avec la production d'hydrogène qui fluctue rapidement selon les commandes du réseau. Ces projets nécessitent des onduleurs capables de tolérer une surcharge de 130 % pendant de courtes périodes et de moduler la puissance en quelques millisecondes pour s'adapter aux variations de charge des électrolyseurs. Le Gujarat et le Rajasthan ont déjà approuvé des pôles de 500 MW, stimulant la demande de packages onduleur-contrôleur bidirectionnels capables de gérer des tampons de batterie et de prévenir les oscillations du bus CC.[4] L'Autorité centrale de l'électricité (CEA) traite ces complexes hybrides comme des actifs de soutien au réseau, de sorte que la conformité aux nouveaux codes de services auxiliaires est obligatoire pour le financement. Les fournisseurs qui intègrent un contrôle de chute en temps réel et un micrologiciel de formation de réseau dans les étages de puissance sont désormais présélectionnés avant les unités conventionnelles lors des évaluations des offres.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Goulots d'étranglement de la certification BIS pour les importations | –2.1% | À l'échelle nationale, fortement dans les États dépendant du matériel importé | Court terme (≤ 2 ans) |
| Retards d'acquisition foncière pour les grands parcs | –1.8% | Rajasthan, Karnataka, Madhya Pradesh, Uttar Pradesh | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Goulots d'étranglement de la certification BIS pour les importations
L'ordonnance de contrôle qualité de 2024 exige que chaque onduleur raccordé au réseau de plus de 10 kW porte une marque BIS, mais seulement 12 laboratoires nationaux sont accrédités pour effectuer les tests IS 61683 et IS 62116 requis. Les fabricants étrangers font face à des files d'attente de 3 à 6 mois, immobilisant le fonds de roulement et retardant les expéditions pour les projets en Andhra Pradesh et au Tamil Nadu. Les petits importateurs sont les plus touchés car ils manquent de stocks tampons et ne peuvent pas négocier de créneaux prioritaires, ce qui pousse les développeurs averses au risque à se tourner vers des modèles assemblés localement qui détiennent déjà des certifications. Le Ministère du commerce a signalé des accords de reconnaissance mutuelle avec des laboratoires étrangers accrédités ISO/IEC 17025, mais la mise en œuvre complète est peu probable avant fin 2026.[5] D'ici là, les calendriers d'approvisionnement resteront serrés, et les développeurs intègrent les délais de certification dans leurs marges d'offre.
Retards d'acquisition foncière pour les grands parcs solaires
Des agriculteurs ont contesté les taux d'indemnisation et les autorisations environnementales dans la phase IV de Bhadla au Rajasthan et les extensions de Pavagada au Karnataka, gelant plus de 5 GW de capacité planifiée. Des négociations prolongées ralentissent la mobilisation et reportent l'approvisionnement en onduleurs, car les entrepreneurs EPC ne peuvent pas confirmer les fenêtres de livraison sans possession des terrains. Les fournisseurs d'onduleurs centraux, qui ont besoin de délais de six mois pour des stations conteneurisées sur mesure, sont invités à maintenir leurs devis plus longtemps que d'habitude, ce qui gonfle les coûts de couverture. La propriété foncière fragmentée en Uttar Pradesh et au Madhya Pradesh aggrave le problème, avec des dizaines de petits propriétaires détenant un droit de veto sur des parcelles contiguës nécessaires pour des installations de plus de 100 MW. Les services publics d'État expérimentent des regroupements fonciers et des guichets uniques, mais les analystes s'attendent à ce que les calendriers d'achèvement des grands parcs glissent vers le moyen terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'onduleur :
les unités centrales captent l'élan utilitaireLes onduleurs centraux devraient croître à un TCAC de 17,3 % entre 2026 et 2031, le plus rapide au sein du marché des onduleurs solaires en Inde, les développeurs préférant de plus en plus les blocs à station unique pour les projets de plus de 100 MW. Cette préférence augmente la taille du marché des onduleurs solaires en Inde associée aux plateformes centrales, notamment dans les parcs multi-gigawatts du Rajasthan et du Gujarat, où les économies d'échelle sont déterminantes. Les unités centrales d'une puissance de 1 MW à 5 MW réduisent les coûts d'équilibre du système en diminuant les longueurs de câblage CC et de tranchée. Les fournisseurs intègrent des commutateurs en carbure de silicium et un refroidissement liquide pour dépasser le mandat de rendement pondéré de 97,5 % du Bureau de l'efficacité énergétique, en vigueur à partir de 2026.
Les onduleurs de chaîne détenaient encore 42,7 % de la part du marché des onduleurs solaires en Inde en 2025, dominant les toitures et les installations industrielles de taille moyenne grâce à leur évolutivité modulaire et leurs régimes de maintenance simples. Les micro-onduleurs, avec moins de 5 % de pénétration, séduisent les toitures résidentielles ombragées où le désappariement au niveau des modules érode les rendements énergétiques, bien que des coûts unitaires plus élevés limitent leur adoption. Les produits hybrides et prêts pour batterie progressent rapidement car la CEA vise 336 GWh de stockage d'ici 2029-30, poussant les développeurs vers des équipements électroniques bidirectionnels capables de générer des revenus de services auxiliaires.

Par phase :
la dominance du triphasé correspond à la topologie du réseauLes produits triphasés ont représenté 67,4 % des expéditions en 2025 et progresseront à un TCAC de 14,9 % jusqu'en 2031, la plupart des installations commerciales et utilitaires se raccordant à des alimentateurs de 11 kV ou 33 kV qui exigent des charges équilibrées. En conséquence, la taille du marché des onduleurs solaires en Inde pour les unités triphasées augmente avec chaque expansion du comptage net qui relève les plafonds de toiture pour les usines. Les codes de réseau révisés exigent un soutien en puissance réactive dans une plage de 0,9 en avance-retard pour les installations de plus de 100 kW, une exigence facile à satisfaire pour les blocs triphasés mais difficile pour les alternatives monophasées.
Les systèmes monophasés restent essentiels pour les foyers installant des installations de 1 kW à 5 kW dans le cadre du programme PM Surya Ghar. La concurrence par les prix est intense car les importations chinoises démarrent en dessous de 5 000 INR par unité, mais les assembleurs nationaux conservent des parts de marché en proposant des garanties de service de cinq ans et des fonctionnalités de sécurité approuvées BIS. À mesure que les tarifs en fonction de l'heure de la journée s'élargissent, les conceptions hybrides monophasées avec ports de batterie intégrés devraient défendre les marges en permettant l'écrêtage des pointes pour les ménages.
Par type de connexion :
le hors réseau bénéficie de la dynamique agricoleLes équipements raccordés au réseau ont conservé 72,1 % de la demande en 2025, mais les variantes hors réseau et hybrides progressent à un TCAC de 16,5 % grâce à la solarisation des alimentateurs PM-KUSUM qui cible 2 millions de pompes autonomes. La taille du marché des onduleurs solaires en Inde attachée aux alimentateurs ruraux augmente donc plus rapidement que la moyenne nationale. Les unités hors réseau doivent tolérer la chaleur, la poussière et les variations de tension tout en délivrant un couple constant aux pompes d'irrigation, ce qui oriente les acheteurs vers des boîtiers classés IP65 et des appareils à large plage d'entrée.
Les micro-réseaux ruraux combinant solaire, stockage et diesel occasionnel exigent également des onduleurs avec capacité de démarrage à froid, ajoutant des primes de prix mais garantissant des redémarrages autonomes après les pannes. Des marques internationales telles que Victron et Schneider Electric SE se positionnent ici en proposant des piles onduleur-chargeur modulaires évolutives à partir de 5 kW.
Par application :
la montée en puissance du résidentiel remodèle la composition de la demandeLes projets à grande échelle utilitaire ont capté 61,4 % des commandes en 2025 grâce à 18,5 GW d'ajouts de capacité qui ont principalement utilisé des onduleurs centraux. Cependant, les systèmes résidentiels devraient croître à un TCAC de 17,1 % jusqu'en 2031, le segment le plus rapide du marché des onduleurs solaires en Inde, car les subventions PM Surya Ghar ramènent le coût post-incitation d'une installation de toiture de 3 kW en dessous de 40 000 INR. Les acheteurs résidentiels choisissent désormais des modèles monophasés ou des micro-onduleurs qui prennent en charge les ajouts de batterie pour éviter les tarifs de pointe du soir dépassant 8,00 INR par kilowattheure.
Les toitures commerciales et industrielles continuent de se développer car les prix de l'électricité pour les usines dépassent les tarifs résidentiels et les règles révisées de comptage net permettent aux entreprises de compenser jusqu'à 90 % de leur consommation dans des États tels que Delhi et le Kerala. Les développeurs de parcs à grande échelle utilitaire se tournent vers des offres solaires combinées au stockage qui nécessitent des onduleurs bidirectionnels capables de fenêtres de décharge de 2 à 4 heures définies par les appels d'offres SECI.
Analyse géographique
Le Rajasthan, le Gujarat et le Tamil Nadu ont ensemble accueilli 48 % de la capacité solaire nationale en décembre 2025, constituant ainsi l'épicentre du marché des onduleurs solaires en Inde. Le Rajasthan a pris la tête avec 24,5 GW, principalement à grande échelle utilitaire, nécessitant des onduleurs centraux dimensionnés pour des chaînes CC de 1 500 V et des sorties CA adaptées aux postes de 33 kV. Le Gujarat a suivi avec 17,8 GW, réparti équitablement entre parcs et toitures bénéficiant d'un plafond de comptage net virtuel de 20 MW. Les 16,2 GW du Tamil Nadu comprennent 4,5 GW d'installations en toiture dans les clusters textiles et automobiles, renforçant la demande de modèles de chaîne triphasés.
Le Karnataka et le Maharashtra sont des pôles de croissance émergents, ayant ajouté plus de 6 GW combinés en 2024, aidés par des subventions étatiques pour les toitures commerciales et des projets pilotes innovants de solaire flottant qui recherchent des boîtiers d'onduleurs résistants à la corrosion. L'Andhra Pradesh et le Telangana se concentrent sur la solarisation des alimentateurs agricoles, installant des unités hybrides capables de fonctionner en îlotage lors des coupures d'alimentateurs du soir. Les États du nord comme l'Uttar Pradesh sont en retard en raison de contraintes foncières et de réseau, mais les deux lancent des appels d'offres pour des parcs qui nécessiteront des stations centrales avec des capacités de maintien définies par les nouveaux codes de la CEA.
Sur l'horizon de prévision, les zones occidentales et méridionales restent les plus grands acheteurs grâce à un meilleur ensoleillement et à des politiques proactives, bien que les États de l'est et du nord-est présentent des poches de demande hors réseau où la faible pénétration du réseau favorise les déploiements de micro-réseaux.
Paysage réglementaire
La conformité des onduleurs solaires en Inde est encadrée par les règles de contrôle qualité et d'éligibilité du MNRE, ainsi que par les exigences BIS et de code de réseau. Le MNRE a notifié le Solar Systems, Devices, and Components Goods Order, 2025 (27 janvier 2025), rendant obligatoire la certification BIS pour les onduleurs solaires photovoltaïques. La conformité aux essais s'appuie généralement sur des normes telles que l'IS 16221 (Partie 2) : 2015 (sécurité des convertisseurs de puissance) et l'IS 16169 : 2014 (prévention de l'îlotage), tandis que les exigences relatives à la performance, comme l'IS 17980 : 2022 (aligné sur la norme IEC 62891), sont référencées pour la mesure de l'efficacité MPPT.
Le calendrier de mise en œuvre constitue également une variable d'approvisionnement importante. L'échéance de certification BIS pour les onduleurs solaires photovoltaïques de plus de 200 kW a été prolongée jusqu'au 31 décembre 2026, ce qui réduit la pression de livraison à court terme pour les équipements à grande échelle destinés aux services publics, tout en maintenant une date de transition ferme qui favorise les fournisseurs disposant d'un accès local aux essais et de familles de produits déjà certifiées. Parallèlement, les exigences de raccordement au réseau et de qualité de l'énergie se durcissent à travers des fonctions de soutien au réseau liées à la CEA, par exemple la puissance réactive et la tenue aux perturbations pour les systèmes de plus grande taille. Cela accroît l'importance du firmware des onduleurs intelligents, de la conformité documentée et de la bancabilité pour les projets liés aux programmes d'approvisionnement centraux et étatiques.
Paysage concurrentiel
La concentration du marché est modérée : les cinq premières marques ont fourni environ les trois quarts des expéditions à grande échelle utilitaire en 2024, mais les toitures résidentielles et commerciales restent fragmentées avec plus de 30 marques actives. Les fournisseurs chinois tels que Sungrow et Huawei remportent les commandes des grands parcs en s'appuyant sur des chaînes d'approvisionnement intégrées verticalement et des crédits à l'exportation concessionnels pour maintenir des prix bas. Les spécialistes européens SMA et Fronius protègent des niches premium grâce à des garanties de 10 ans et à des micrologiciels de soutien au réseau qui aident les développeurs à obtenir des réductions d'assurance.
L'assemblage national s'accélère. Sungrow a mis en service une usine de 20 GW à Bengaluru en janvier 2026, réduisant les délais de livraison à moins de trois semaines et intégrant des bancs d'essai BIS sur site. Delta Electronics a étendu sa ligne de Hosur de 5 GW en 2025, intégrant des dispositifs en carbure de silicium qui portent le rendement de conversion au-dessus de 98,5 %. La technologie est un différenciateur clé : les fournisseurs qui livrent des micro-onduleurs formateurs de réseau ou des contrôleurs hybrides combinant gestion de batterie et protection avancée contre l'îlotage captent des marges plus élevées malgré une concurrence intense par les prix.
Les barrières à l'entrée augmentent. Les marques BIS sont obligatoires, le Bureau de l'efficacité énergétique applique un plancher de rendement pondéré de 97,5 % à partir de janvier 2026, et la CEA conditionne l'éligibilité aux services auxiliaires à la démonstration d'un contrôle de chute et d'une fonctionnalité de démarrage à froid. Les fournisseurs sans laboratoires accrédités ni données de terrain pour prouver leur conformité perdent des parts de marché, les prêteurs refusant de financer des projets présentant un risque de certification.
Leaders du secteur des onduleurs solaires en Inde
-
Sungrow Power Supply Co., Ltd.
-
Huawei Technologies Co., Ltd.
-
SMA Solar Technology AG
-
FIMER S.p.A.
-
Delta Electronics, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Onduleurs Solaires en Inde Entreprises couvertes dans ce rapport
- Sungrow Power Supply Co., Ltd.
- Huawei Technologies Co., Ltd.
- SMA Solar Technology AG
- FIMER S.p.A.
- Delta Electronics, Inc.
- TMEIC Industrial Systems India Pvt Ltd
- Schneider Electric SE
- Fronius International GmbH
- Growatt New Energy
- GoodWe Power Supply
- Ginlong Solis
- Power Electronics
- Hitachi Hi-Rel Power Electronics
- REFU Elektronik GmbH
- Bonfiglioli Riduttori S.p.A.
- Kehua Tech
- Panasonic Life Solutions India
- Victron Energy
- Enphase Energy
- Microtek International
Opportunités de marché et perspectives d'avenir
Les espaces vierges s'élargissent dans les plateformes d'onduleurs hybrides et bidirectionnels, à mesure que la conception des projets évolue du photovoltaïque pur vers des actifs combinant solaire et stockage, contrôlables et favorables au réseau. Les canaux d'approvisionnement des services publics qui structurent régulièrement les projets solaires en Inde, notamment les appels d'offres de SECI, NHPC et SJVN, s'alignent de plus en plus sur des configurations qui privilégient une montée en puissance rapide, un fonctionnement stable lors des perturbations du réseau et la compatibilité avec les systèmes de stockage d'énergie par batterie. Cela déplace la demande vers des ensembles onduleur-contrôleur plutôt que vers la simple conversion CC-CA. Les initiatives des entreprises confirment également cette orientation, notamment l'activité liée à un accord-cadre solaire plus stockage impliquant Sungrow en 2026, qui illustre la manière dont les fournisseurs d'onduleurs conçoivent des offres intégrant le stockage pour remporter des déploiements multi-États.
La production distribuée constitue une deuxième voie d'opportunité, concentrée sur les toitures résidentielles et des PME nécessitant des onduleurs string et hybrides conformes, réparables et surveillés numériquement. Le programme PM Surya Ghar Muft Bijli Yojana continue de soutenir les déploiements résidentiels en toiture, tandis que les extensions du net-metering au niveau des États et les tarifs commerciaux plus élevés maintiennent l'activité des toitures C&I. Cette combinaison favorise des produits différenciés tels que les unités monophasées prêtes pour batterie, les onduleurs string triphasés pour les usines, et des modèles de service réduisant les temps d'arrêt. Dans le même temps, les parcours de certification BIS et les contraintes de capacité des laboratoires maintiennent l'exécution et les délais au cœur de la concurrence, favorisant les opportunités pour des portefeuilles assemblés localement et pré-certifiés, ainsi que pour des programmes de formation des installateurs qui réduisent les erreurs de mise en service et la charge du service après-vente.
Développements industriels récents dans Marché des Onduleurs Solaires en Inde
- Juillet 2026 : Sungrow signe un accord-cadre de 2 GWh pour le solaire plus stockage en Inde, couvrant quatre États et 4 GW de déploiement photovoltaïque solaire associé. Cet arrangement étend l'intégration du stockage d'énergie de Sungrow au Rajasthan, au Gujarat, au Karnataka et au Tamil Nadu, renforçant la résilience du réseau et l'économie des projets. L'accord élargit l'accès au marché pour les solutions de stockage à l'échelle des services publics et renforce le déploiement domestique.
- Juin 2026 : SMA Solar Technology AG (SMA Solar India) conclut un partenariat stratégique avec Yuvaan Energy Limited afin de renforcer la distribution et l'approvisionnement d'onduleurs solaires résidentiels en Inde. Cette démarche élargit l'empreinte des canaux de distribution et accélère la pénétration des segments résidentiels à forte croissance. Elle accentue la pression concurrentielle sur les marques de milieu de gamme grâce à une disponibilité et un support après-vente élargis.
- Avril 2026 : Sungrow Power Supply Co Ltd a lancé un programme de formation pour installateurs d'onduleurs solaires photovoltaïques à Najafgarh, New Delhi, en partenariat avec CCSE. Le programme développe les compétences des installateurs et contribue à garantir la conformité réglementaire, renforçant l'influence de l'écosystème Sungrow sur les marchés indiens. Il renforce l'acceptation des produits Sungrow en améliorant la qualité et la fiabilité de l'installation.
Marché des Onduleurs Solaires en Inde Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché des onduleurs solaires en Inde couvre les revenus générés par la vente d'onduleurs photovoltaïques solaires destinés aux installations en Inde, y compris les équipements utilisés pour convertir l'énergie CC des systèmes photovoltaïques en énergie CA utilisable pour une utilisation connectée au réseau ou hors réseau.
Exclusions du périmètre : ce dimensionnement n'inclut pas les panneaux solaires, les structures de montage, les logiciels de surveillance vendus séparément, ni les revenus plus larges des services EPC et d'exploitation et maintenance.
Aperçu de la segmentation
- Par type d'onduleur
- Onduleurs centraux
- Onduleurs de chaîne
- Micro-onduleurs
- Onduleurs hybrides/prêts pour batterie
- Par phase
- Monophasé
- Triphasé
- Par type de connexion
- Raccordé au réseau
- Hors réseau
- Par application
- Résidentiel
- Commercial et industriel
- À grande échelle utilitaire
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier le bassin de la demande et l'environnement de l'offre, avant le démarrage des entretiens. Nous nous sommes appuyés sur des indicateurs publics d'installation et de production, des signaux sur les flux d'importation et l'orientation des politiques pour comprendre où la demande en onduleurs est créée et comment elle évolue d'une année à l'autre.
Les références types comprenaient des ensembles de données et publications officiels tels que le ministère des Énergies nouvelles et renouvelables (MNRE), l'Autorité centrale de l'électricité (CEA), les mises à jour du Bureau of Indian Standards (BIS) et le suivi des énergies renouvelables de l'Agence internationale de l'énergie (AIE), ainsi que des articles évalués par des pairs traitant des performances des onduleurs et des sujets d'intégration au réseau. Nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs, la presse spécialisée dans l'énergie et les communiqués des associations, puis comblé les lacunes avec des abonnements payants pour les données financières et le renseignement sur les entreprises, les bases de données de brevets et les vérifications au niveau des expéditions import-export lorsque cela s'avérait utile. Les sources documentaires mentionnées ne sont qu'illustratives, et de nombreuses autres références ont été examinées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Le travail primaire a été réalisé par le biais d'entretiens d'experts et d'enquêtes structurées auprès de dirigeants d'équipementiers et de distributeurs d'onduleurs, d'équipes EPC et de développement de projets, ainsi que de propriétaires d'actifs solaires et de responsables techniques. Les contributions ont été utilisées pour confirmer la façon dont les commandes circulent par type de projet, comment les prix évoluent en fonction des puissances nominales et des caractéristiques, et où la demande hybride et liée au stockage commence à apparaître dans les principaux États solaires de l'Inde.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 14 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 35 % |
| Acteurs de plus petite taille : 15 % | Managers : 51 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit à l'aide d'une reconstruction de la demande descendante, dans laquelle les ajouts annuels de capacité photovoltaïque en Inde et le mix de mise en service ont été traduits en demande d'onduleurs par plages de puissance nominale, dimensionnement CC/CA typique, et comportement de remplacement et de pièces détachées. Une fois ce bassin de demande constitué, il a été converti en valeur à l'aide de fourchettes de prix de vente moyens ajustées en fonction du mix produit (onduleur de chaîne, central ou micro), du type de phase, de la classe d'efficacité et des marges de distribution.
Les résultats ont ensuite été corroborés par des approximations ascendantes sélectives, à l'aide de discussions sur les expéditions des fournisseurs, de vérifications des canaux de distribution et de fourchettes de prix échantillonnées multipliées par les unités estimées pour les principales utilisations finales, ce qui nous a aidés à corriger les années où les installations et les livraisons ne correspondent pas parfaitement. Les prévisions ont utilisé une analyse de scénarios étayée par un consensus d'experts, afin que les trajectoires puissent refléter le calendrier des politiques et la disponibilité du réseau plutôt que de simples courbes historiques lissées. Les principaux intrants comprenaient les nouveaux ajouts solaires, le rythme d'adoption du solaire en toiture, le pipeline de projets à grande échelle, les tendances d'importation de modules et d'onduleurs, et le passage attendu vers des onduleurs de chaîne de plus haute puissance et des conceptions hybrides, qui façonnent ensemble les volumes et les prix dans le temps.
Cycle de validation des données et de mise à jour
La validation a été effectuée en plusieurs étapes afin que les chiffres restent explicables et reproductibles. Les résultats du modèle ont été comparés à des signaux indépendants tels que les ajouts solaires annuels, les signaux d'expédition d'onduleurs provenant du canal de distribution et l'orientation des prix sur le marché, puis des vérifications des écarts ont été effectuées pour repérer les valeurs aberrantes par année.
Lorsqu'un écart était observé, les hypothèses étaient réexaminées et, si nécessaire, les experts étaient recontactés pour confirmer si le problème provenait du calendrier des livraisons, de changements dans le mix ou d'un impact ponctuel lié aux politiques et aux droits de douane. Chaque ensemble de données et chaque étape de calcul font l'objet d'une révision par un analyste avant validation. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements significatifs, et une vérification finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché des onduleurs solaires en Inde selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les onduleurs solaires en Inde peuvent sembler très éloignées les unes des autres, car les définitions sous-jacentes et les unités de mesure ne sont pas toujours identiques. Les différences proviennent généralement du fait que l'estimation est construite à partir des revenus ou des MW expédiés, que les unités hybrides et hors réseau sont incluses ou non, et que les prix sont modélisés comme une moyenne unique ou par puissance nominale et cas d'usage.
Un facteur d'écart courant est le mélange des volumes d'expédition en MW avec le dimensionnement des revenus, tandis que Mordor Intelligence maintient le marché strictement en valeur USD et construit les prix par type d'onduleur et puissance nominale plutôt que d'appliquer un facteur de conversion global unique.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,81 milliard USD (2025) | |
| Rapport de programme industriel A | 1,10 milliard USD (2026) | Souvent présenté comme une prévision informée par les fabricants avec un fort accent sur les programmes connectés au réseau, et la conversion en valeur USD peut différer car le mix d'unités et les prix par puissance nominale ne sont pas entièrement visibles. |
| Revue spécialisée B | 1,10 milliard USD (2026) | Répète généralement une prévision globale unique et peut ne pas séparer les effets de calendrier tels que les livraisons par rapport à la mise en service, ce qui peut décaler la valeur d'une année lorsque les arriérés de projets évoluent. |
L'écart dans le tableau s'explique principalement par les choix d'unités de mesure et la façon dont les prix sont intégrés dans l'année du modèle. En liant la valeur à un bassin de demande indien défini, puis en la vérifiant avec les retours du canal de distribution et des experts, le résultat reste traçable jusqu'à des intrants clairs qui peuvent être réexaminés lorsque les conditions du marché changent.
Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle du marché des onduleurs solaires en Inde d'ici 2031 ?
Le marché devrait atteindre 1,83 milliard USD d'ici 2031.
À quelle vitesse le segment résidentiel croît-il ?
Les installations résidentielles devraient progresser à un TCAC de 17,1 % entre 2026 et 2031, le plus rapide parmi toutes les applications.
Quel type d'onduleur devrait mener la croissance future ?
Les onduleurs centraux sont positionnés pour la croissance la plus élevée à un TCAC de 17,3 % alors que les développeurs construisent des parcs solaires multi-gigawatts.
Pourquoi les onduleurs triphasés sont-ils dominants en Inde ?
Ils conviennent aux alimentateurs à moyenne tension, répondent aux nouveaux mandats de puissance réactive et ont donc sécurisé 67,4 % de part en 2025.
Comment les nouvelles règles BIS affectent-elles les fournisseurs étrangers ?
Les tests nationaux obligatoires peuvent retarder les importations jusqu'à six mois, incitant les développeurs à privilégier les modèles certifiés localement.
Quel rôle joue PM-KUSUM dans la demande hors réseau ?
Le programme subventionne 2 millions de pompes solaires autonomes, entraînant un TCAC de 16,5 % dans les ventes d'onduleurs hors réseau.