
Analyse du marché des engrais en Inde par Mordor Intelligence
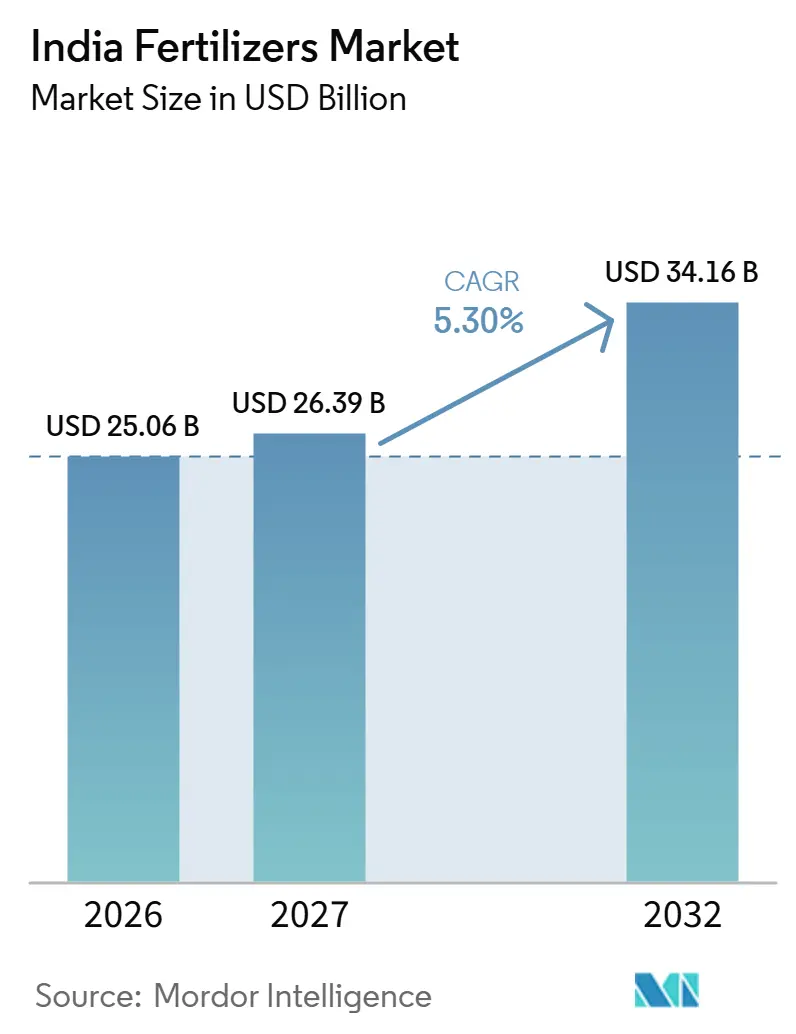
La taille du marché des engrais en Inde devrait augmenter de 25,06 milliards USD en 2026 à 26,39 milliards USD en 2027 et atteindre 34,16 milliards USD d'ici 2032, avec une croissance à un CAGR de 5,3 % sur la période 2027-2032.
Le soutien lié aux nutriments et les recommandations spécifiques aux exploitations en Inde favorisent les offres d'engrais construites autour des besoins des cultures. La nutrition hydrosoluble associe la micro-irrigation à une distribution précise des nutriments, rendant le mode d'application pertinent pour la sélection des produits. Le conflit américano-israélien avec l'Iran en Asie occidentale, qui a débuté en février 2026, et la fermeture du détroit d'Ormuz avaient fait monter les prix mondiaux des engrais d'ici mai 2026. Les fournisseurs doivent par conséquent adapter les grades phosphatés et potassiques à la teneur en nutriments liée aux subventions tout en sécurisant les intrants importés. La nutrition différenciée offre une voie vers une demande spécifique aux cultures, mais les coûts de l'ammoniac importé et de l'acide phosphorique peuvent restreindre le stock phosphaté disponible pour y répondre.
Principaux points à retenir du rapport
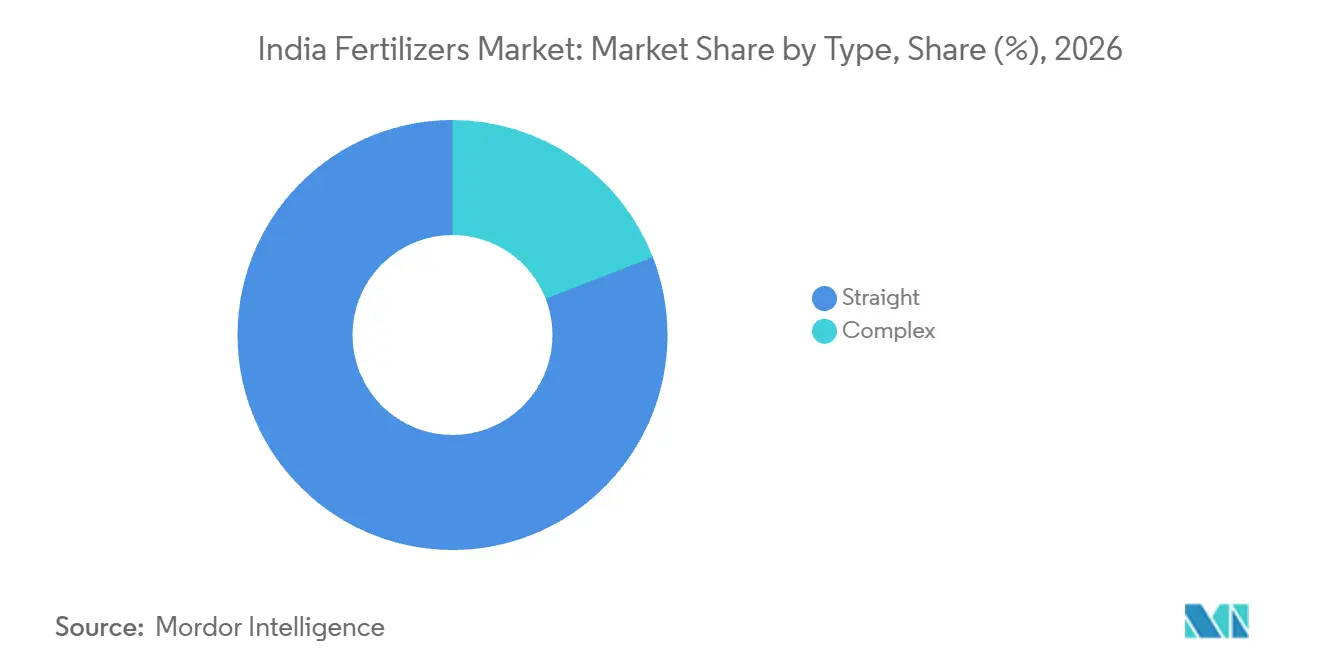
- Par type, les engrais simples détenaient une part de marché de 80,9 % sur le marché des engrais en Inde en 2026, tandis que les engrais complexes devraient connaître la croissance la plus rapide avec un CAGR de 6,9 % durant 2027-2032.
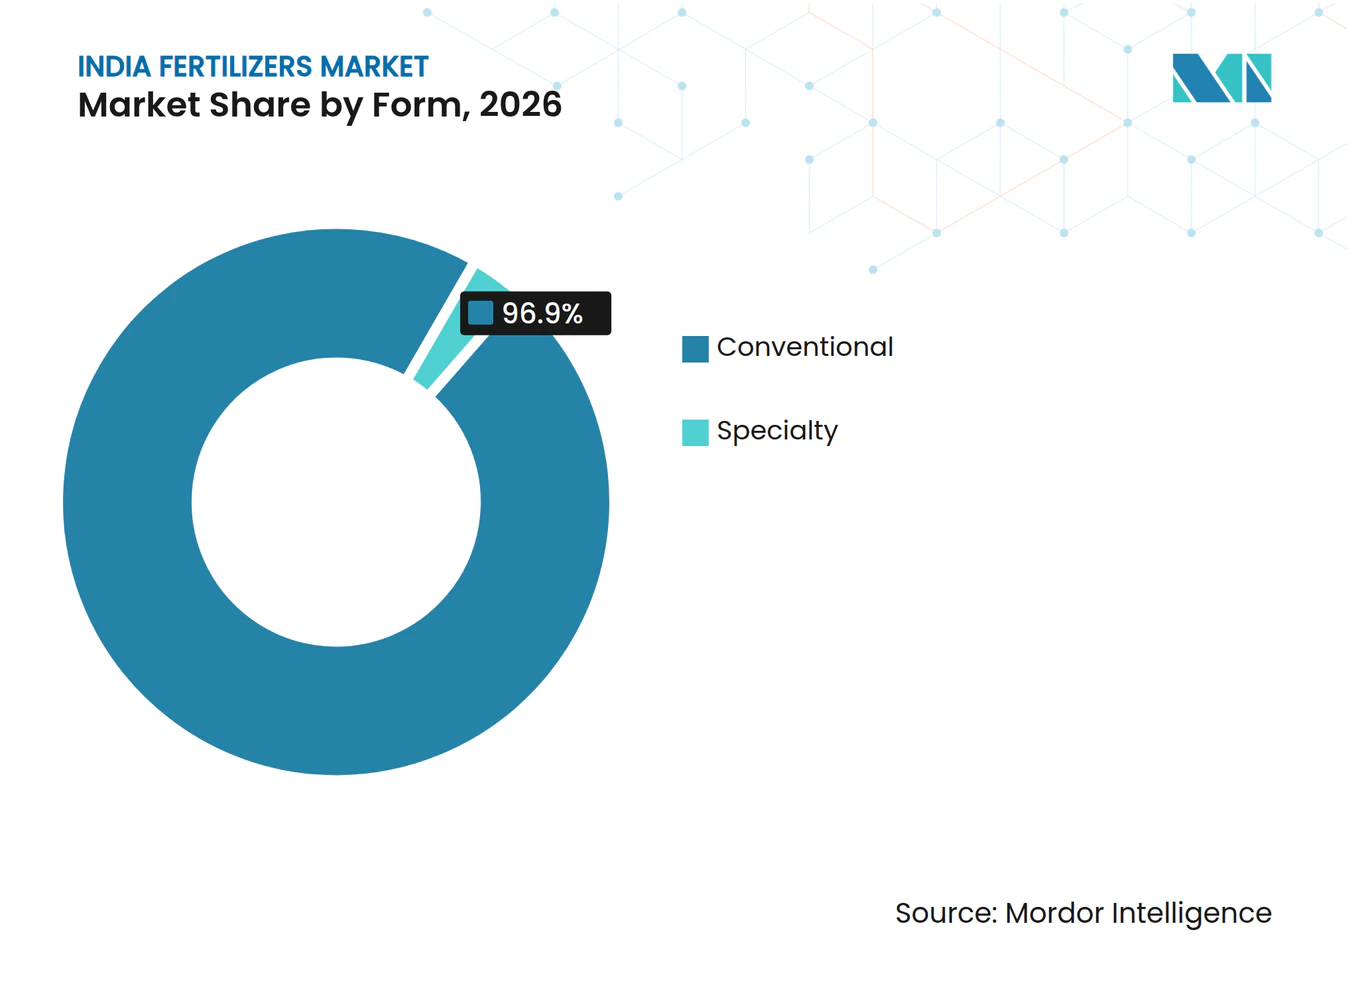
- Parmi les formes d'engrais, les engrais conventionnels représentaient une part de 96,9 % de la taille du marché des engrais en Inde en 2026, et les engrais spéciaux devraient connaître la croissance la plus rapide avec un CAGR de 6,5 % durant 2027-2032.
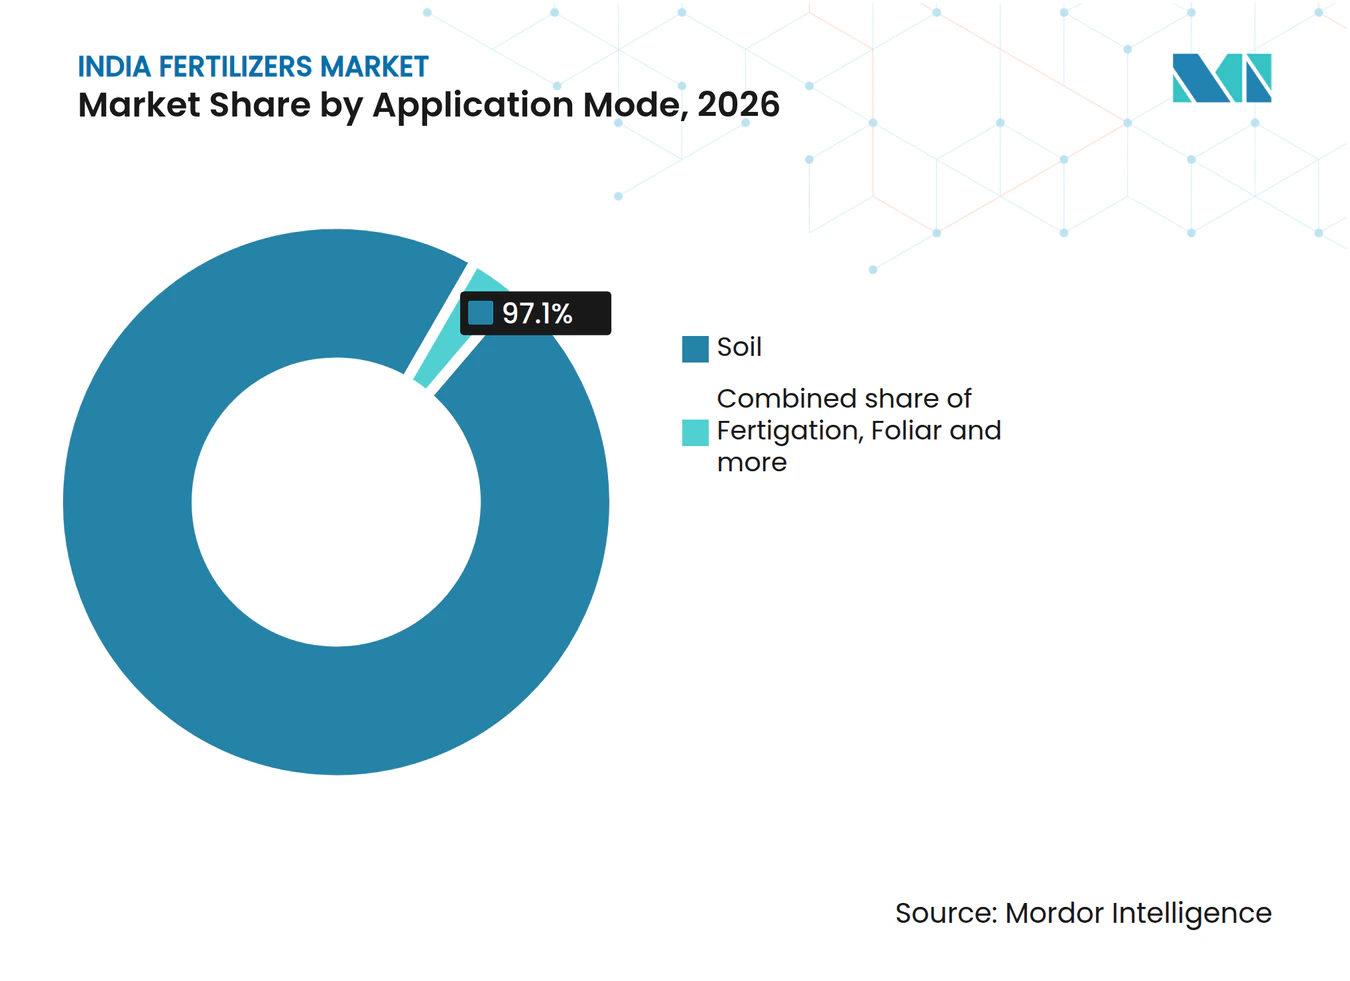
- L'application au sol a dominé les modes d'application avec 97,1 % de la valeur du marché en 2026, tandis que la fertigation devrait être le segment à la croissance la plus rapide avec un CAGR de 6,6 % durant 2027-2032.
- Par type de culture, les grandes cultures détenaient 88,6 % de la valeur du marché en 2026, et les cultures horticoles devraient connaître la croissance la plus rapide avec un CAGR de 6,4 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Rationalisation des Subventions vers une Tarification Basée sur les Nutriments | +3.2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Adoption Croissante des Systèmes d'Irrigation au Goutte-à-Goutte et de Fertigation | +1.1% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Impulsion Gouvernementale en Faveur d'une Gestion Équilibrée des Nutriments | +1.4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Disponibilité Croissante du Nano-Urée et du Nano-DAP | +0.9% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Analyses numérisées des cartes de santé des sols permettant le micro-dosage | +0.6% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Programmes de Durabilité de la Canne à Sucre des Entreprises | +0.4% | Maharashtra, Uttar Pradesh et Karnataka | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Rationalisation des Subventions vers une Tarification Basée sur les Nutriments
La conception des subventions rend la composition en nutriments des grades phosphatés et potassiques commercialement déterminante. Le régime de subventions basé sur les nutriments de l'Inde lie un soutien fixe à la composition en nutriments de chaque grade et révise les taux annuellement ou semestriellement. Le Cabinet de l'Union a approuvé les taux de subventions pour les engrais phosphatés et potassiques pour la campagne Kharif 2026, applicables du 1er avril au 30 septembre 2026. Ce mécanisme peut soutenir la demande en partageant le coût de fourniture des nutriments éligibles, bien que l'avantage commercial dépende du soutien applicable au grade concerné. La fixation périodique des taux rend également la saison pertinente lorsque les fournisseurs comparent l'économie des formulations. Le mélange de nutriments d'un grade affecte par conséquent à la fois l'offre agronomique et le soutien public sous-tendant son approvisionnement.
Adoption Croissante des Systèmes d'Irrigation au Goutte-à-Goutte et de Fertigation
L'expansion de la micro-irrigation crée une base de clientèle potentielle pour les fournisseurs d'engrais proposant la distribution de nutriments en parallèle d'un arrosage contrôlé. Le programme indien Per Drop More Crop avait placé plus de 11,5 millions d'hectares sous micro-irrigation en juillet 2026.[1] Le programme a également bénéficié à 1,23 million d'agriculteurs au cours de l'exercice 2025-26, donnant à l'effort d'adoption une portée récente substantielle. Pour les producteurs d'engrais, cette échelle rend la nutrition liée à l'irrigation commercialement pertinente, même lorsque l'utilisation supplémentaire d'engrais dépend de l'adoption de la fertigation par les agriculteurs. Les applications répétées de nutriments via les systèmes installés génèrent des ventes d'engrais après l'investissement initial dans l'irrigation.
Impulsion Gouvernementale en Faveur d'une Gestion Équilibrée des Nutriments
Les recommandations d'engrais spécifiques aux cultures doivent tenir compte de l'état nutritif du sol de chaque exploitation. En août 2026, le gouvernement indien a promu une utilisation équilibrée des engrais via PM-PRANAM, en parallèle de l'agriculture biologique, de l'agriculture naturelle et de la gestion précise des nutriments, afin de réduire la dépendance aux engrais chimiques. Le programme des cartes de santé des sols fournit des rapports parcellaires évaluant les macronutriments et les micronutriments, avec des recommandations d'engrais spécifiques aux cultures pour chaque exploitation. Les évaluations parcellaires peuvent orienter les achats vers des grades fournissant le phosphore, le potassium, le soufre ou les micronutriments manquants en complément de l'azote.
Disponibilité Croissante du Nano-Urée et du Nano-DAP
La disponibilité donne aux fournisseurs de nano-engrais une base pour construire un canal d'application pouvant coexister avec la nutrition conventionnelle. Le Département des engrais a signalé des ventes de Nano Urée indienne de 18,25 millions de bouteilles sur une base équivalente de 500 millilitres durant avril 2025-janvier 2026. Les ventes de Nano DAP ont atteint 14,49 millions de bouteilles sur la même base équivalente de 500 millilitres durant cette période. Des essais rapportés par des instituts relevant du Conseil indien de la recherche agricole (ICAR) et des universités agricoles d'État ont associé le Nano Urée foliaire à la dose basale conventionnelle recommandée. Les fournisseurs de Nano Urée peuvent donc proposer un traitement foliaire complémentaire tout en maintenant le produit basal recommandé dans le programme nutritionnel.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Retards dans les Remboursements de Subventions Pesant sur le Fonds de Roulement | -0.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Volatilité des Prix de l'Ammoniac et de l'Acide Phosphorique Importés | -1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Coûts de conformité environnementale selon les normes du Conseil central de contrôle de la pollution (CPCB) | -0.3% | Kakinada, Andhra Pradesh | Long terme (≥ 4 ans) |
| Méfiance des Petits Agriculteurs envers les Engrais Spéciaux au-delà de l'Urée | -0.2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Retards dans les Remboursements de Subventions Pesant sur le Fonds de Roulement
Les producteurs dépendants des subventions peuvent faire face à un déficit de financement lorsque le paiement public arrive après l'activité commerciale qu'il soutient. Dans sa discussion sur les risques pour l'exercice 2024-25, Mangalore Chemicals & Fertilizers Limited a averti que le sous-provisionnement budgétaire et les retards de paiement des subventions pourraient augmenter les besoins en fonds de roulement, affecter la production et alourdir les coûts de financement. Le calendrier des paiements peut donc modifier le financement nécessaire pour maintenir la production d'engrais, même lorsque le droit à la subvention sous-jacent est inchangé. Si le sous-provisionnement budgétaire retarde le remboursement, le producteur doit porter le fonds de roulement associé jusqu'à l'arrivée des fonds publics. La contrainte commerciale est le financement de l'intervalle de remboursement, la flexibilité de production dépendant du moment où le soutien public se transforme en liquidités.
Volatilité des Prix de l'Ammoniac et de l'Acide Phosphorique Importés
L'inflation des intrants importés contraint l'approvisionnement en engrais via le capital nécessaire pour constituer des stocks phosphatés. Gujarat State Fertilizers & Chemicals Limited a signalé que les prix moyens CFR Inde de l'acide phosphorique sur une base P₂O₅ sont passés de 1 003 USD par tonne métrique en 2024-25 à 1 248 USD en 2025-26.[2] Les prix moyens CFR Inde de l'ammoniac sont passés de 394 à 439 USD par tonne métrique sur les mêmes exercices fiscaux. La hausse des prix internationaux des engrais et des matières premières, y compris le soufre, a pesé sur les marges du secteur et contraint la constitution de stocks de DAP en 2025-26. Par ailleurs, le Département des engrais a signalé des coûts de fret et d'assurance plus élevés ainsi que des retards d'expédition durant le conflit en Asie occidentale en 2025-26, les importations d'ammoniac et d'acide phosphorique étant particulièrement touchées. Pour les fournisseurs de produits phosphatés, un stock plus coûteux absorbe des financements avant que les ventes saisonnières ne génèrent des liquidités, prolongeant la charge au-delà des dépenses de production.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
partage des coûts de l'urée et grades complexes définisLes engrais simples détenaient 80,9 % de la valeur du marché en 2026, ce qui en fait le segment le plus important. Indian Farmers Fertiliser Cooperative Limited (IFFCO) a produit 4,83 millions de tonnes métriques d'urée enrobée de neem en 2025-26. En juillet 2026, le régime de subventions à l'urée maintenait un prix de détail maximum légal pour un sac d'urée de 45 kilogrammes, hors frais d'enrobage au neem et taxes applicables. La compensation des fournisseurs était liée à la différence entre le coût livré et la réalisation du marché, le remboursement étant dirigé vers les fabricants et les importateurs. Pour un fournisseur d'urée, la tarification au détail légale fait du remboursement la voie pour récupérer l'écart de coût livré sur de grands volumes de production.
Les engrais complexes devraient croître à un CAGR de 6,9 % durant 2027-2032, ce qui en fait le segment à la croissance la plus rapide. En 2024-25, Gujarat State Fertilizers & Chemicals Limited a lancé la production commerciale de 3 000 tonnes métriques d'engrais complexe NPK de grade 9:24:24 dans son unité de Sikka. Un grade défini donne au produit une identité nutritive spécifique, reliant l'activité de fabrication à la composition qu'un acheteur choisirait. La croissance des engrais complexes repose donc sur la capacité des fournisseurs à adapter des grades N:P:K définis tels que le 9:24:24 aux programmes culturaux.



Par forme :
échelle conventionnelle et contraintes d'approvisionnement en engrais spéciauxLes engrais conventionnels représentaient une part de 96,9 % de la taille du marché des engrais en Inde en 2026, ce qui en fait le segment le plus important. Le Département des engrais a enregistré 39,66 millions de tonnes métriques de ventes d'urée via le transfert direct de prestations (DBT) en Inde durant l'exercice 2025-26. Ce volume d'urée illustre l'échelle à laquelle un produit conventionnel transite par le canal de vente. Pour les fournisseurs conventionnels desservant ce canal, le réapprovisionnement en urée à haut volume est une tâche distincte du développement de la demande pour une formulation à positionnement étroit.
Les engrais spéciaux devraient croître à un CAGR de 6,5 % durant 2027-2032, ce qui en fait le segment à la croissance la plus rapide. Deepak Fertilisers and Petrochemicals Corporation Limited a indiqué que les produits spéciaux et Croptek ont ensemble contribué à hauteur de 43 % de son chiffre d'affaires en nutrition des cultures au cours du trimestre clos le 30 juin 2026. La société a également indiqué que les volumes d'engrais spéciaux avaient été affectés par la hausse des prix du soufre, la sous-utilisation du Bensulf et les restrictions réglementaires au cours de ce trimestre. La contribution combinée au chiffre d'affaires confère aux produits différenciés un rôle commercial, tandis que les pressions opérationnelles font de la fiabilité de l'approvisionnement une partie intégrante de cette proposition. L'expansion des engrais spéciaux implique de sécuriser les conditions opérationnelles et réglementaires sous-tendant les volumes commercialisables, ainsi que de développer des formulations différenciées.

Par mode d'application :
le calendrier cultural et l'irrigation façonnent la distribution des nutrimentsL'application au sol représentait une part de marché de 97,1 % sur le marché des engrais en Inde en 2026, ce qui en fait le segment le plus important. Les recommandations de l'ICAR pour la campagne Kharif 2025 concernant le riz paddy en Andhra Pradesh préconisaient une fertilisation basée sur les tests de sol et l'apport de tout le phosphore lors du dernier labour. Le potassium était recommandé entièrement lors du dernier labour dans les sols lourds, mais à moitié lors du labour et à moitié à l'initiation de la panicule dans les sols légers. Cette distinction culture-sol fait du calendrier une composante de la proposition d'application, maintenant la pertinence de la fertilisation au sol au-delà d'une simple offre de nutriments en vrac. Les tests de sol lient également les quantités de nutriments et la demande d'application au sol aux résultats de chaque parcelle plutôt qu'à un nombre uniforme de sacs.
La fertigation devrait croître à un CAGR de 6,6 % durant 2027-2032, ce qui en fait le segment à la croissance la plus rapide. En août 2026, le Ministère de l'Agriculture et du Bien-être des agriculteurs a promu la fertigation dans le cadre du programme Per Drop More Crop comme moyen d'appliquer des engrais hydrosolubles directement dans les zones racinaires des cultures. Un acheteur envisageant cette voie associe la sélection des nutriments à la gestion de l'eau, de sorte que la proposition du fournisseur doit relier le format de l'engrais à la manière dont il atteint les racines. La demande de fertigation est donc liée aux agriculteurs disposant d'une micro-irrigation en place, puisque l'eau transporte les nutriments dissous jusqu'aux racines.
Par type de culture :
échelle des céréales alimentaires et nutrition spécifique aux culturesLes grandes cultures détenaient 88,6 % de la valeur du marché en 2026, ce qui en fait le segment le plus important. La troisième estimation préliminaire du Ministère de l'Agriculture et du Bien-être des agriculteurs a établi la production de céréales alimentaires de l'Inde en 2025-26 à 376,563 millions de tonnes métriques. Pour le maïs Kharif 2025 en Arunachal Pradesh, l'ICAR a recommandé un apport d'engrais de 60:40:40 kilogrammes d'azote, de pentoxyde de phosphore et d'oxyde de potassium par hectare. Cette recommandation était associée à du compost ou du fumier de ferme à raison de 10 tonnes métriques par hectare. Le ratio 60:40:40 définit une formulation minérale qu'un grade mélangé pourrait correspondre, en complément du compost ou du fumier de ferme recommandé séparément.
Les cultures horticoles devraient croître à un CAGR de 6,4 % durant 2027-2032, ce qui en fait le segment à la croissance la plus rapide. La deuxième estimation préliminaire de l'Inde a établi la production horticole à environ 377,8 millions de tonnes métriques en 2025-26, soit 1,9 % au-dessus de l'estimation finale de 2024-25. Le 30 juin 2026, l'Institut de recherche en agriculture intégrée Mahatma Gandhi de l'ICAR a conseillé les producteurs de vergers de manguiers adultes à East Champaran, Bihar, sur l'utilisation annuelle de nutriments minéraux et de fumier de ferme. Il a recommandé de fractionner l'azote à parts égales entre le début de la mousson et la floraison, avec le phosphore, le potassium et le fumier de ferme lors de l'application de mousson. L'application à la floraison ne concerne que l'azote, de sorte que l'opportunité de suivi pour les fournisseurs de vergers est plus étroite que l'offre de nutriments à la mousson.
Analyse géographique
Les ventes régionales de Nano Urée donnent aux fournisseurs plusieurs bases de produits au niveau des États, notamment 1,39 million de bouteilles de 500 millilitres vendues en Uttar Pradesh en 2025-26 jusqu'au 28 février 2026. Le Maharashtra a enregistré 1,61 million de bouteilles de Nano Urée de 500 millilitres vendues en 2025-26 jusqu'à la même date, établissant une base de ventes régionale distincte. Les ventes cumulées de l'exercice en cours au Karnataka s'élevaient à 1,7 million de bouteilles de 500 millilitres jusqu'au 28 février 2026, plaçant le produit dans un autre canal de vente à l'échelle d'un État. Les 1,7 million de bouteilles du Karnataka contre les 1,39 million de l'Uttar Pradesh montrent que les ventes jusqu'à la même date diffèrent selon les États, même pour une taille de bouteille commune.
Le commerce de détail spécialisé par culture offre une voie différente vers la demande d'engrais au Karnataka, où une offre locale peut être construite autour d'un groupe d'agriculteurs défini. Le 22 avril 2026, Coromandel International Limited a annoncé l'inauguration de son 1 200e magasin Gromor à Virajpet Taluk, Karnataka, positionné pour les producteurs de café de Coorg. L'offre du point de vente spécialisé café comprenait des engrais, des tests de sol et des conseils agronomiques. Cette combinaison associe l'approvisionnement en nutriments à un contexte de culture spécifique, donnant au détaillant une proposition plus ciblée qu'une offre générale à l'échelle de l'État. Le point de vente de Coorg a intégré des conseils spécifiques au café dans le réseau Karnataka de 270 magasins Namma Gromor de Coromandel, reliant un canal à l'échelle de l'État à une communauté agricole locale.
Le Punjab, l'Andhra Pradesh et le Tamil Nadu illustrent comment des schémas d'utilisation des engrais contrastés créent des points de départ commerciaux différents pour les fournisseurs de nutriments au sein d'un même pays. Le ratio N:P:K de consommation d'engrais du Punjab était de 29,8:6,5:1 en 2024-25, donnant à l'azote un poids relatif bien plus important que le potassium. L'Andhra Pradesh a enregistré 6,1:3,2:1 en 2024-25, reflétant une relation différente entre les trois nutriments. Le ratio du Tamil Nadu était de 4,9:2,0:1 en 2024-25, avec une relation phosphore-potassium plus faible qu'en Andhra Pradesh. Un fournisseur utilisant un seul mélange national de nutriments passerait à côté de la consommation relative substantiellement différente d'azote, de phosphore et de potassium entre ces États.
Paysage concurrentiel
Concentration du Marché
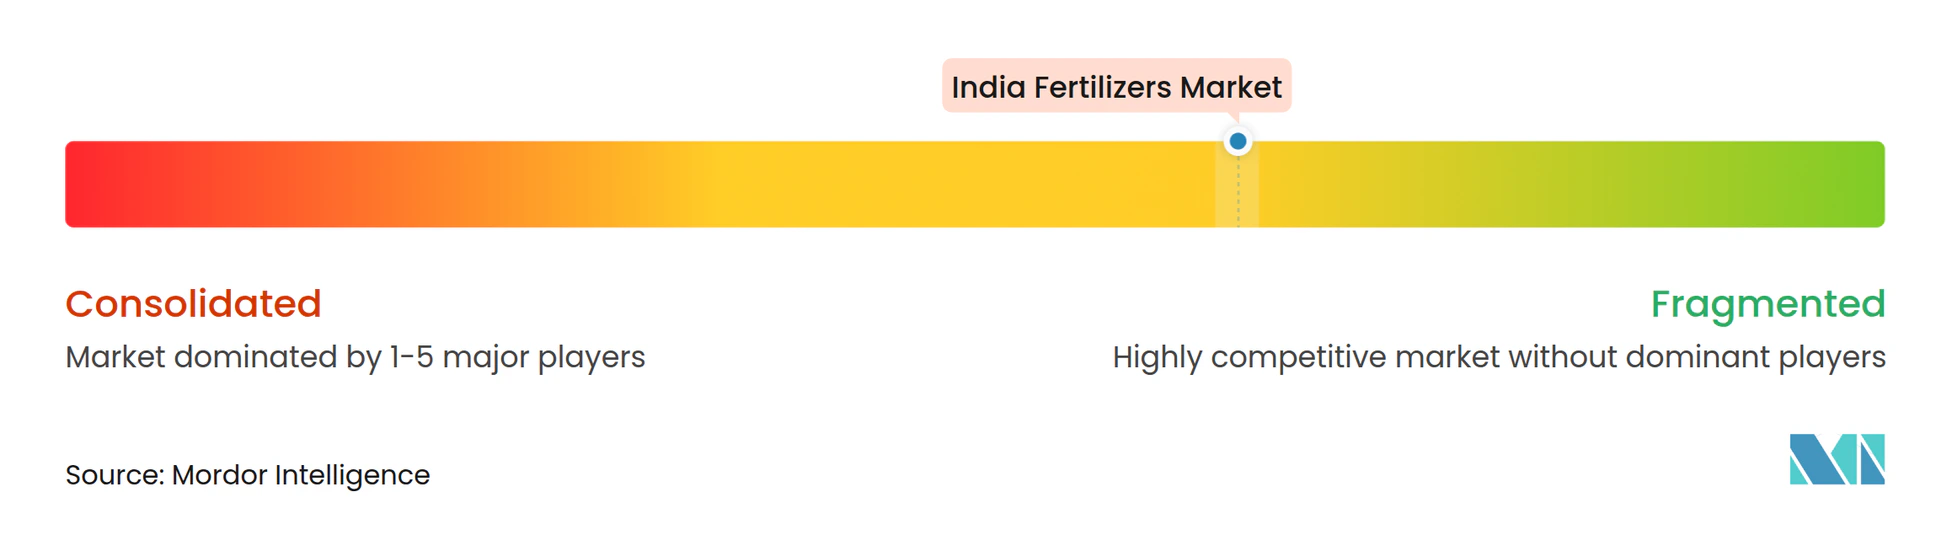
La concurrence présente une structure différenciée à plusieurs fournisseurs, combinant des fournisseurs internationaux de nutriments tels que ICL Group Ltd avec des fabricants nationaux et de grandes organisations de vente d'engrais. Chambal Fertilisers and Chemicals Limited fabrique de l'urée dans trois usines à Gadepan, Rajasthan, et commercialise des engrais DAP, TSP, MOP et NPK. Coromandel International Limited participe via son activité d'engrais phosphatés. National Fertilizers Limited vend sa propre urée, de l'urée importée, de l'urée d'autres producteurs et des engrais non azotés. Indian Farmers Fertiliser Cooperative Limited (IFFCO) a déclaré des ventes de plus de 12 millions de tonnes métriques d'engrais et de produits connexes en 2025-26, illustrant l'échelle de la concurrence sur les canaux larges.
ICL Group Ltd a ouvert une installation d'engrais spéciaux au Maharashtra en mars 2026 pour produire des engrais hydrosolubles destinés à soutenir une distribution précise des nutriments en nutrition des cultures. Coromandel a enregistré une croissance de 7 % des ventes d'engrais phosphatés en 2025-26, soutenue par l'engagement des agriculteurs et l'entrée sur de nouveaux marchés.[3] La production locale de produits spéciaux répond au côté offre de la nutrition différenciée, tandis que le résultat de Coromandel relie les produits phosphatés établis à une clientèle plus large.
Pour les entrants dans le domaine des nano-engrais, la proposition concurrentielle s'étend de la disponibilité du produit aux preuves pouvant soutenir l'autorisation. Un amendement à l'ordonnance de contrôle des engrais du 11 mars 2026 a exigé que les fabricants déposant via le formulaire A-1 pour l'autorisation de nano-engrais soumettent des données de biotoxicité ou de scurité à l'autorité d'État notifiée concernée. Il a précisé des laboratoires de bonnes pratiques de laboratoire ou des laboratoires accrédités par le Conseil national d'accréditation pour les laboratoires d'essais et d'étalonnage, conformément aux directives du Département de la biotechnologie. Ces conditions de soumission peuvent obliger un entrant à coordonner les travaux de laboratoire et l'autorisation de l'État avant de convertir une proposition de nano-produit en ventes. Étant donné que les données doivent accompagner le dépôt du formulaire A-1, le délai de laboratoire fixe la date la plus proche à laquelle un entrant peut proposer un nano-produit.
Leaders du secteur des engrais en Inde
-
ICL Group Ltd
-
Chambal Fertilisers and Chemicals Limited
-
Coromandel International Limited
-
National Fertilizers Limited
-
Indian Farmers Fertiliser Cooperative Limited (IFFCO)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Engrais en Inde Entreprises couvertes dans ce rapport
- Chambal Fertilisers and Chemicals Limited
- Coromandel International Limited
- Gujarat Narmada Valley Fertilizers & Chemicals Limited (Govt. of Gujarat)
- Haifa Negev Technologies Ltd.
- ICL Group Ltd
- Indian Farmers Fertiliser Cooperative Limited (IFFCO)
- National Fertilizers Limited
- Rashtriya Chemicals and Fertilizers Limited
- Sociedad Quimica y Minera de Chile SA
- Yara International ASA
- Paradeep Phosphates Limited (Zuari-Maroc Phosphates Pvt. Ltd. & OCP)
- Nagarjuna Fertilizers and Chemicals Limited (Nagarjuna Group)
- The Fertilisers and Chemicals Travancore Limited (FACT)
- Deepak Fertilisers and Petrochemicals Corporation Limited
- Krishak Bharati Cooperative Limited (KRIBHCO)
Développements industriels récents dans Marché des Engrais en Inde
- Sep 2026 : Les amendements à l'ordonnance de contrôle des engrais de l'Inde sont entrés en vigueur le 25 septembre, ajoutant des spécifications pour le nitrate de calcium granulaire et des méthodes d'analyse pour les nano-engrais.
- Juil 2026 : GAIL (India) Limited et Rashtriya Chemicals and Fertilizers Limited ont signé un protocole d'accord pour développer conjointement un projet d'engrais à base de gaz via un véhicule à usage spécial au Maharashtra. L'installation d'urée proposée à Vidarbha avait une capacité planifiée de 1,27 million de tonnes métriques par an.
- Avr 2026 : Coromandel International Limited a annoncé l'inauguration de son 1 200e magasin Gromor à Virajpet Taluk, Karnataka, positionné comme un point de vente spécialisé café proposant des engrais, des tests de sol et des conseils agronomiques.
Périmètre et méthodologie
Type
| Complexe | ||
| Simple | Micronutriments | Bore |
| Cuivre | ||
| Fer | ||
| Manganèse | ||
| Molybdène | ||
| Zinc | ||
| Autres | ||
| Azoté | Urée | |
| Autres | ||
| Phosphaté | DAP | |
| MAP | ||
| SSP | ||
| Autres | ||
| Potassique | MoP | |
| Macronutriments secondaires | Calcium | |
| Magnésium | ||
| Soufre | ||
Forme
| Conventionnel | |
| Spécialisé | CRF |
| Engrais liquide | |
| SRF | |
| Hydrosoluble |
Mode d'application
| Fertigation |
| Foliaire |
| Sol |
Type de culture
| Grandes cultures |
| Cultures horticoles |
| Gazons et ornementaux |
| Type | Complexe | ||
| Simple | Micronutriments | Bore | |
| Cuivre | |||
| Fer | |||
| Manganèse | |||
| Molybdène | |||
| Zinc | |||
| Autres | |||
| Azoté | Urée | ||
| Autres | |||
| Phosphaté | DAP | ||
| MAP | |||
| SSP | |||
| Autres | |||
| Potassique | MoP | ||
| Macronutriments secondaires | Calcium | ||
| Magnésium | |||
| Soufre | |||
| Forme | Conventionnel | ||
| Spécialisé | CRF | ||
| Engrais liquide | |||
| SRF | |||
| Hydrosoluble | |||
| Mode d'application | Fertigation | ||
| Foliaire | |||
| Sol | |||
| Type de culture | Grandes cultures | ||
| Cultures horticoles | |||
| Gazons et ornementaux | |||
Définition du marché
- NIVEAU D'ESTIMATION DU MARCHÉ - Les estimations du marché pour les différents types d'engrais ont été réalisées au niveau du produit et non au niveau du nutriment.
- TYPES DE NUTRIMENTS COUVERTS - Nutriments primaires : N, P et K, Macronutriments secondaires : Ca, Mg et S, Micronutriments : Zn, Mn, Cu, Fe, Mo, B, et autres
- TAUX MOYEN D'APPLICATION DES NUTRIMENTS - Il s'agit du volume moyen de nutriments consommés par hectare de terres agricoles dans chaque pays.
- TYPES DE CULTURES COUVERTS - Grandes cultures : céréales, légumineuses, oléagineux et cultures fibreuses. Horticulture : fruits, légumes, cultures de plantation et épices, gazons et ornementaux
| Mot-clé | Définition |
|---|---|
| Engrais | Substance chimique appliquée aux cultures pour assurer leurs besoins nutritionnels, disponible sous diverses formes telles que granulés, poudres, liquides, hydrosolubles, etc. |
| Engrais spécialisé | Utilisé pour une efficacité accrue et une disponibilité optimale des nutriments, appliqué par voie terrestre, foliaire et par fertigation. Comprend les engrais CRF, SRF, engrais liquides et hydrosolubles. |
| Engrais à libération contrôlée (CRF) | Enrobé de matières telles que polymère, polymère-soufre et autres matières telles que résines pour assurer la disponibilité des nutriments à la culture pendant tout son cycle de vie. |
| Engrais à libération lente (SRF) | Enrobé de matières telles que soufre, neem, etc., pour assurer la disponibilité des nutriments à la culture sur une période plus longue. |
| Engrais foliaires | Comprennent à la fois des engrais liquides et hydrosolubles appliqués par voie foliaire. |
| Engrais hydrosolubles | Disponibles sous diverses formes incluant liquide, poudre, etc., utilisés en mode d'application foliaire et par fertigation. |
| Fertigation | Engrais appliqués via différents systèmes d'irrigation tels que l'irrigation goutte-à-goutte, la micro-irrigation, l'irrigation par aspersion, etc. |
| Ammoniac anhydre | Utilisé comme engrais, injecté directement dans le sol, disponible sous forme gazeuse liquide. |
| Superphosphate simple (SSP) | Engrais phosphaté contenant uniquement du phosphore à une teneur inférieure ou égale à 35%. |
| Triple superphosphate (TSP) | Engrais phosphaté contenant uniquement du phosphore à une teneur supérieure à 35%. |
| Engrais à efficacité améliorée | Engrais enrobés ou traités avec des couches supplémentaires d'ingrédients divers pour les rendre plus efficaces par rapport aux autres engrais. |
| Engrais conventionnel | Engrais appliqués aux cultures par des méthodes traditionnelles incluant l'épandage en plein champ, le placement en lignes, l'incorporation par labour, etc. |
| Micronutriments chélatés | Engrais en micronutriments enrobés d'agents chélatants tels que l'EDTA, l'EDDHA, le DTPA, le HEDTA, etc. |
| Engrais liquides | Disponibles sous forme liquide, principalement utilisés pour l'application d'engrais aux cultures par voie foliaire et par fertigation. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : IDENTIFIER LES VARIABLES CLÉS : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux données historiques disponibles du marché. Grâce à un processus itératif, les variables nécessaires aux prévisions du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années de prévision sont exprimées en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen (ASP) est maintenu constant tout au long de la période de prévision pour chaque pays.
- Étape 3 : Valider et finaliser : Au cours de cette étape importante, l'ensemble des données du marché, des variables et des avis d'analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions afin d'obtenir une image holistique du marché étudié.
- Étape 4 : Livrables de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




