
Taille et part du marché du tourisme religieux en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2026 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 30.72 Milliards de dollars |
| Taille du Marché (2026) | 33.91 Milliards de dollars |
| Taille du Marché (2031) | 56.67 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.82 % |
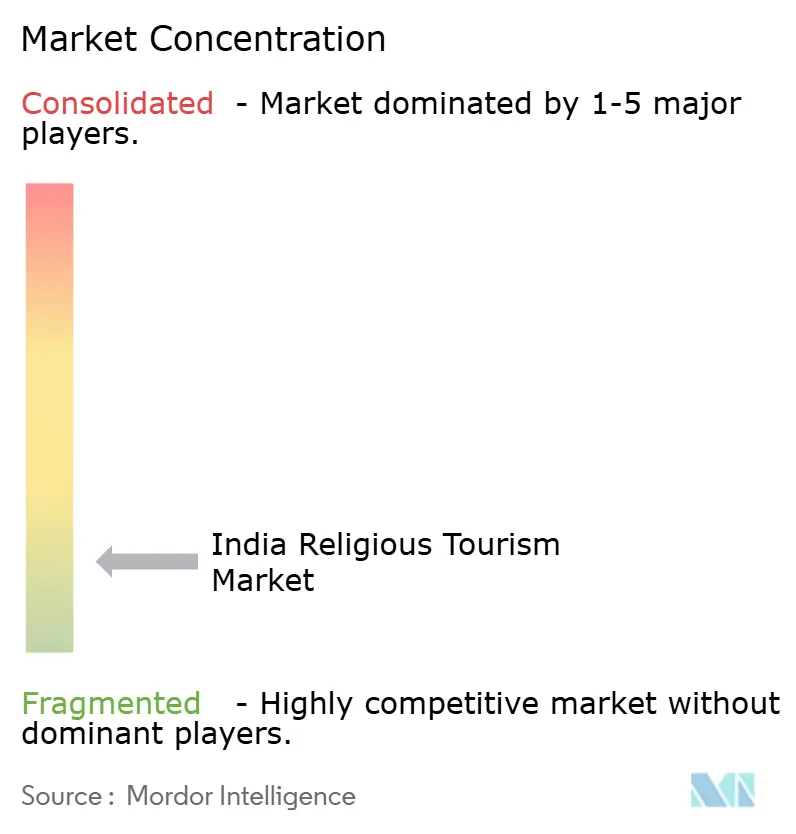
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du tourisme religieux en Inde par Mordor Intelligence
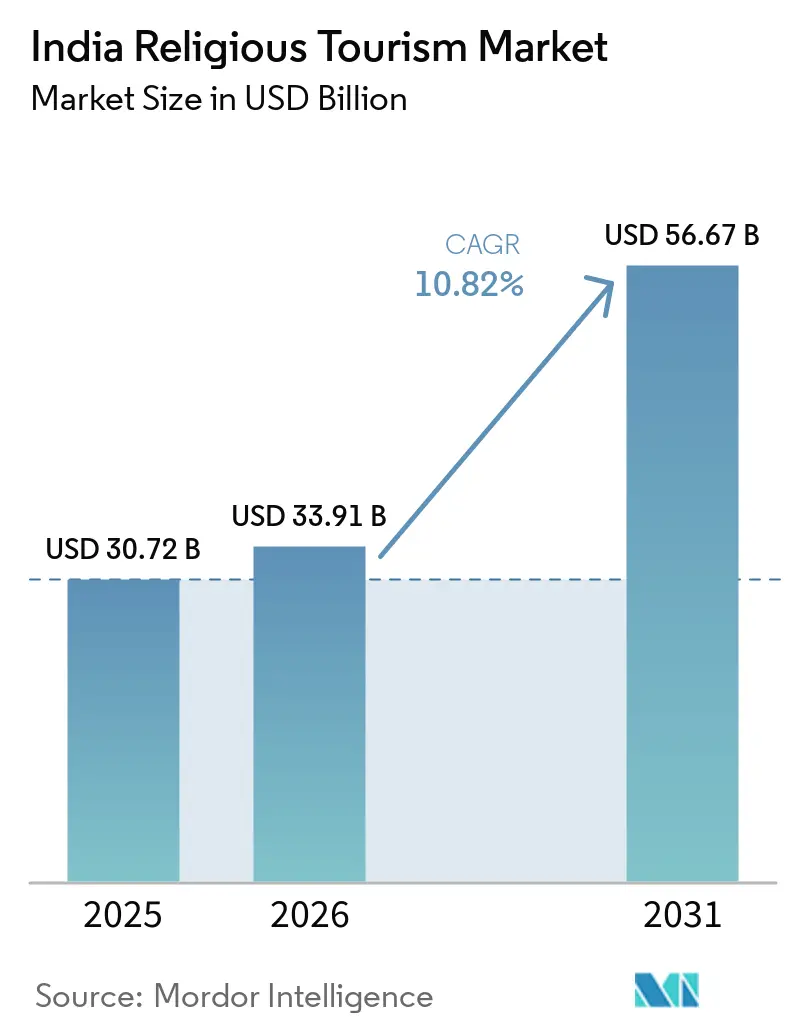
La taille du marché du tourisme religieux en Inde devrait s'étendre de 30,72 milliards USD en 2025 et 33,91 milliards USD en 2026 à 56,67 milliards USD d'ici 2031, enregistrant un CAGR de 10,82 % entre 2026 et 2031.
Le marché du tourisme religieux en Inde est soutenu par la fréquence croissante des pèlerinages répétés, les voyages en circuits plus larges et les investissements publics constants dans les infrastructures d'accès des villes-temples et des corridors de pèlerinage. La demande devient également plus organisée à mesure que la découverte en ligne, les voyages packagés, les séjours personnalisés et les outils de gestion des files d'attente apportent davantage de structure à une catégorie de voyage longtemps dominée par des arrangements locaux informels. Le marché bénéficie d'un soutien supplémentaire grâce à des liaisons routières, ferroviaires et aériennes renforcées dans le cadre de programmes centraux et étatiques, qui élargissent l'éventail des destinations pouvant être commercialisées comme des circuits viables. Le marché du tourisme religieux en Inde évolue également vers une monétisation plus élevée par voyage, à mesure que l'hébergement, les services guidés, les formats de darshan premium et les extensions de destination gagnent en acceptation auprès des groupes de voyageurs nationaux et internationaux. Le positionnement concurrentiel est désormais moins déterminé par l'accès de base aux destinations que par la capacité à combiner transport, hébergement, commodité rituelle et engagement numérique en une expérience de pèlerinage plus fiable.[1]
Principaux enseignements du rapport
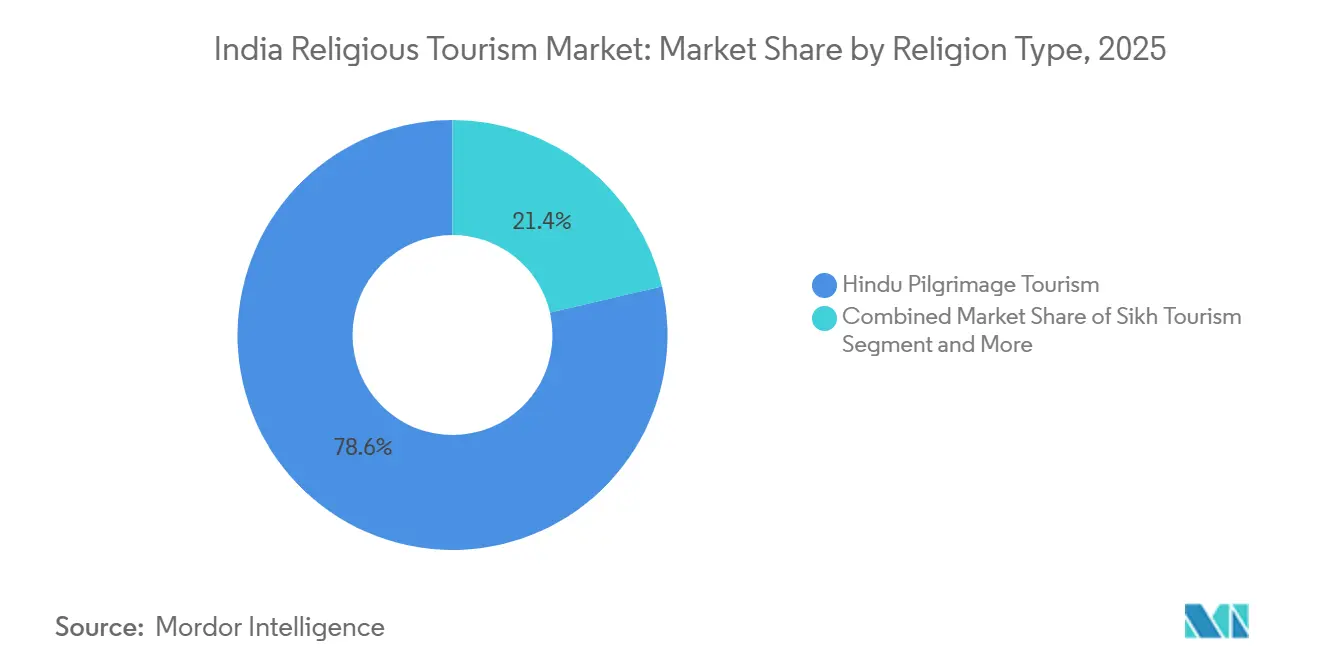
- Par type de religion, le pèlerinage hindou a représenté 78,62 % des revenus en 2025, tandis que le tourisme de pèlerinage bouddhiste devrait enregistrer la croissance la plus rapide avec un CAGR de 11,44 % jusqu'en 2031.
- Par type de voyageur, les pèlerins nationaux ont représenté 96,21 % du volume total de voyageurs en 2025, tandis que les pèlerins internationaux devraient se développer au rythme le plus rapide avec un CAGR de 13,31 % jusqu'en 2031.
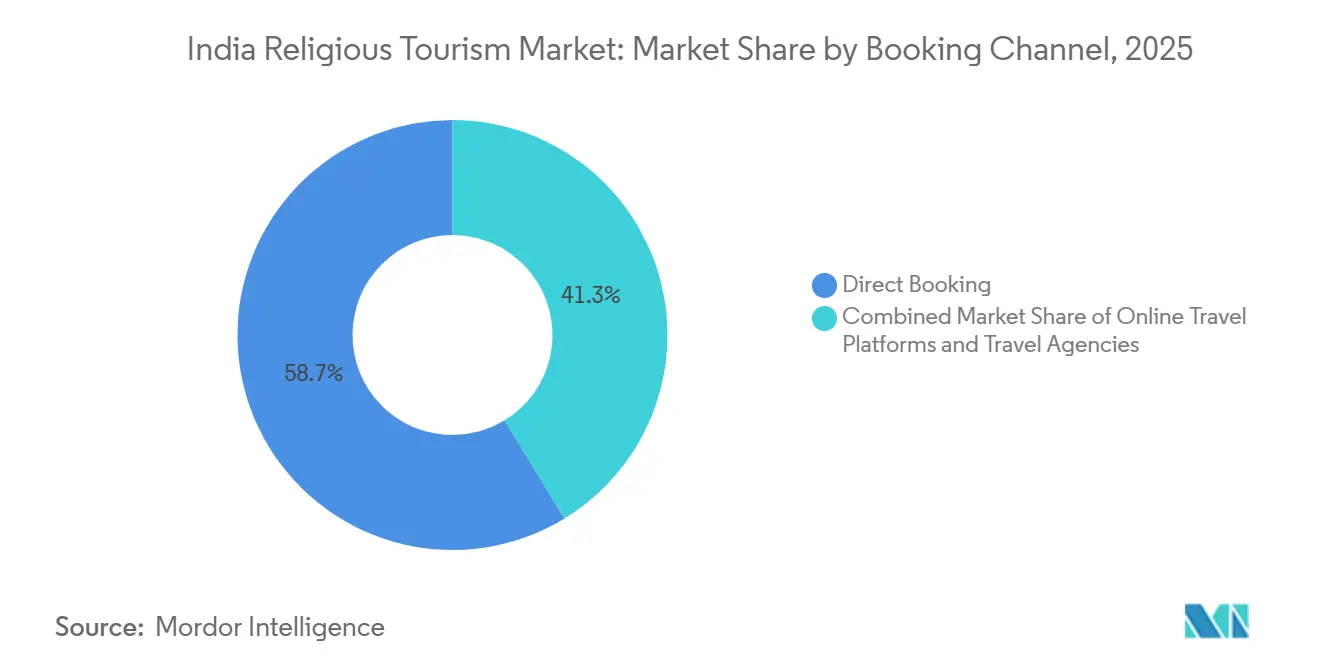
- Par canal de réservation, les réservations directes détenaient une part de 58,73 % en 2025, tandis que les plateformes de voyage en ligne devraient connaître la croissance la plus rapide avec un CAGR de 14,18 % jusqu'en 2031.
- Par type de dépense, le transport a représenté 32,51 % des dépenses en 2025, tandis que l'hébergement devrait croître au rythme le plus rapide, avec un CAGR de 11,83 % jusqu'en 2031.
- Par géographie, le nord de l'Inde détenait une part de 38,67 % en 2025, tandis que l'est de l'Inde devrait connaître la croissance la plus rapide avec un CAGR de 11,25 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché du tourisme religieux en Inde
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Fréquence croissante des pèlerinages nationaux | +3.2% | Toute l'Inde, plus élevée dans le nord et le sud de l'Inde | Court terme (≤ 2 ans) |
| Soutien gouvernemental par le biais de programmes d'infrastructure de pèlerinage | +2.0% | Toute l'Inde, concentrée dans l'Uttar Pradesh, le Bihar, les États du nord-est et le Maharashtra | Moyen terme (2-4 ans) |
| Adoption de la réservation numérique et planification des pèlerinages axée sur le mobile | +1.6% | Toute l'Inde, plus forte dans les villes métropolitaines et les villes de niveau 1 | Court terme (≤ 2 ans) |
| Premiumisation des séjours de pèlerinage et voyages en circuits personnalisés | +1.0% | Nord de l'Inde et sud de l'Inde, émergent dans l'est de l'Inde | Moyen terme (2-4 ans) |
| Circuits de pèlerinage secondaires insuffisamment desservis | +0.7% | Centre de l'Inde, est de l'Inde et nord-est de l'Inde | Long terme (≥ 4 ans) |
| Gestion des foules et optimisation des files d'attente par l'intelligence artificielle | +0.5% | Sud de l'Inde et nord de l'Inde | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La fréquence croissante des pèlerinages nationaux libère une économie des visiteurs réguliers
Le marché du tourisme religieux en Inde bénéficie d'un changement clair dans le comportement des voyages nationaux, le pèlerinage étant de plus en plus considéré comme une activité répétée plutôt qu'un événement ponctuel. Le Char Dham Yatra a enregistré 51,06 lakh de pèlerins en 2025, contre 48,01 lakh en 2024, ce qui montre que les circuits à fort volume continuent d'augmenter leur échelle même après avoir déjà opéré à des chiffres importants. Ce changement est important car les voyages répétés soutiennent une demande plus prévisible pour les hôtels, les opérateurs de transport, les circuits packagés et les prestataires de services locaux sur le marché du tourisme religieux en Inde. MakeMyTrip a signalé une augmentation de 19 % des réservations d'hébergement dans 56 destinations de pèlerinage au cours de l'exercice 2024-25, avec 34 de ces destinations affichant une croissance à deux chiffres, ce qui suggère que la demande organisée s'étend au-delà de quelques sanctuaires phares. Les voyages en groupe façonnent également le pool de revenus, avec 47 % des voyages de pèlerinage réservés en groupe, contre 38,9 % pour les voyages de loisirs, maintenant les organisateurs de circuits et les agrégateurs de transport au cœur de la catégorie. Il en résulte une base de demande plus large, plus fréquente et plus facile à packager qu'auparavant, ce qui soutient une monétisation plus forte sur l'ensemble du marché du tourisme religieux en Inde.
Le soutien gouvernemental aux programmes d'infrastructure de pèlerinage reconfigure l'accessibilité
L'investissement public reste l'un des soutiens structurels les plus clairs pour le marché du tourisme religieux en Inde, car il abaisse les barrières d'accès que les opérateurs privés ne peuvent pas résoudre seuls. Le Ministère du Tourisme a déclaré en février 2026 que 54 projets dans 28 États avaient été approuvés dans le cadre du programme PRASHAD, avec une enveloppe totale de 1 726,74 crore INR (0,18 milliard USD), indiquant l'ampleur du soutien central déjà en cours d'exécution. Le budget de l'Union 2026-27 a également porté l'allocation PRASHAD à 245 crore INR. Il a proposé un Fonds de défi urbain de 10 000 crore INR (1,04 milliard USD) pour financer la rénovation urbaine et les infrastructures urbaines innovantes, tout en désignant 15 sites sacrés et archéologiques pour un développement expérientiel. Ces mesures améliorent la viabilité commerciale de nouvelles routes, de nouvelles offres hôtelières et d'une conception de circuits plus structurée, car les routes, les services urbains et les équipements pour les visiteurs constituent moins un goulot d'étranglement. Le marché du tourisme religieux en Inde s'étend donc non seulement grâce à la croissance de la demande, mais aussi grâce à une amélioration soutenue par l'État de la préparation des destinations. Cela est particulièrement pertinent pour les petites villes de pèlerinage qui ont besoin d'infrastructures formelles avant de pouvoir soutenir une participation privée soutenue à grande échelle.[2]
L'adoption de la réservation numérique et la planification des pèlerinages axée sur le mobile bifurquent la structure
La planification numérique remodèle la façon dont le marché du tourisme religieux en Inde convertit l'intérêt en réservations, en particulier dans les catégories où les voyageurs souhaitent désormais à la fois commodité et assurance spécifique à la destination. MakeMyTrip a lancé sa fonctionnalité « Aimé par les dévots » en février 2025 avec plus de 450 hôtels et maisons d'hôtes dans 26 destinations spirituelles, et a associé ce lancement à plus de 600 forfaits de vacances pour pèlerins. Ce type de personnalisation est important car les pèlerins privilégient souvent la proximité du temple, la nourriture végétarienne, l'accessibilité et l'adaptation aux familles plutôt que les préférences générales des voyages de loisirs. La structure de réservation se divise également en deux couches, les plateformes grand public gérant le transport et l'hébergement, tandis que les applications et opérateurs axés sur la foi gèrent les services rituels, le prasad et les expériences liées aux temples. AppsForBharat a levé 175 crore INR en juillet 2025 pour développer la personnalisation par intelligence artificielle, la logistique et la présence dans les villes-temples, indiquant que la demande numérique sur le marché du tourisme religieux en Inde est désormais suffisamment profonde pour soutenir des plateformes spécialisées. À mesure que la découverte mobile se développe, les opérateurs disposant d'une forte personnalisation locale et d'une grande fiabilité de service sont susceptibles de capter plus de valeur que ceux qui n'offrent qu'une agrégation d'inventaire générique.
La premiumisation des séjours de pèlerinage et des voyages en circuits personnalisés redéfinit les montants des transactions
Le marché du tourisme religieux en Inde connaît une nette augmentation des dépenses par voyage, à mesure que davantage de pèlerins se tournent vers de meilleures chambres, des voyages personnalisés et des arrangements sur le terrain plus fluides. Les données de MakeMyTrip pour l'exercice 2024-25 ont montré que les réservations de chambres à plus de 7 000 INR (77,9 USD) par nuit ont augmenté de plus de 20 %, avec la tranche de 7 000 INR (77,9 USD) à 10 000 INR (111,2 USD) en hausse de 24 % et les chambres à plus de 10 000 INR (111,2 USD) en hausse de 23 %. Thomas Cook India et SOTC Travel ont élargi leur portefeuille spirituel à 11 circuits personnalisés en août 2025, en ajoutant le darshan aérien, l'accès VIP et les rituels accompagnés par un pandit, signalant que la conception de produits à plus haute valeur ajoutée entre dans le courant dominant. Cette tendance est importante car elle déplace la croissance des revenus de la simple expansion du nombre de visiteurs vers un rendement plus élevé par réservation. Le marché du tourisme religieux en Inde devient donc plus attractif pour les opérateurs capables de packager commodité, confiance et confort en un seul produit payant. Il soutient également une base de fournisseurs plus large, comprenant le transport premium, des hôtels mieux situés, des guides locaux spécialisés et des arrangements de voyage familiaux spécialisés. À terme, cela devrait faire du tourisme de pèlerinage premium une catégorie stable plutôt qu'un pic saisonnier de courte durée.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Congestion saisonnière et stress de capacité en période de pointe | -0.8% | Nord de l'Inde, notamment Char Dham et Varanasi, et sud de l'Inde, notamment Tirupati et Sabarimala | Court terme (≤ 2 ans) |
| Lacunes de connectivité du dernier kilomètre dans les sanctuaires éloignés | -0.5% | Nord-est de l'Inde, circuits himalayens et sites secondaires du centre de l'Inde | Long terme (≥ 4 ans) |
| Pénuries d'hébergement dans les pôles de pèlerinage à fort trafic | -0.7% | Nord de l'Inde, notamment Ayodhya et Varanasi, et sud de l'Inde, notamment Tirupati et Ujjain | Moyen terme (2-4 ans) |
| Réglementations locales fragmentées et complexité de coordination des conseils de temples | -0.4% | Toute l'Inde, plus aiguë dans les circuits multi-États | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La congestion saisonnière et le stress de capacité en période de pointe érodent la fiabilité du service
La concentration saisonnière reste l'une des contraintes opérationnelles les plus claires sur le marché du tourisme religieux en Inde, car la demande est très comprimée autour des fenêtres de pèlerinage, des festivals et des dates propices. L'analyse du Char Dham par la Fondation SDC a montré que 72 % de la fréquentation annuelle en 2025 est arrivée dans les 60 premiers jours de la saison, un niveau de compression qui sollicite simultanément les systèmes de transport, d'hébergement, d'assainissement et de sécurité. Le temple Mahakaleshwar d'Ujjain a également subi une pression aux jours de pointe, avec des visiteurs quotidiens atteignant 2,5 à 3 lakh pendant les périodes chargées et des prix d'hébergement en forte hausse. Ce type de concentration réduit la prévisibilité du service pour le marché du tourisme religieux en Inde, car les opérateurs de circuits packagés doivent vendre des itinéraires fixes vers des destinations où la capacité utilisable peut varier fortement en quelques jours. Les pics de prix pendant ces fenêtres faussent également l'accessibilité financière de ce qui est par ailleurs une catégorie de voyage national de masse. À moins que davantage de demande ne soit répartie sur des plages horaires plus larges et davantage de destinations, le stress de pointe continuera de freiner la qualité de l'expérience et l'efficacité opérationnelle.
Les lacunes de connectivité du dernier kilomètre dans les sanctuaires éloignés maintiennent la demande secondaire sous-monétisée
La connectivité du dernier kilomètre reste un frein à évolution lente sur le marché du tourisme religieux en Inde, car de nombreux sanctuaires éloignés dépendent encore de routes précaires, d'un terrain difficile ou de liaisons de transport d'appoint insuffisantes. Ce problème est le plus visible sur les itinéraires himalayens, les terrains du nord-est sensibles à l'environnement et les sites plus petits qui ne sont pas encore intégrés dans un circuit de voyage formel. Les programmes centraux améliorent l'accès aux axes principaux, mais l'expérience du voyageur commercial dépend encore de la qualité du tronçon final entre le hub de transport et le sanctuaire lui-même. Un accès insuffisant au dernier kilomètre réduit la capacité pratique du marché du tourisme religieux en Inde en allongeant les temps de trajet, en augmentant la fatigue et en limitant l'attrait des itinéraires à plusieurs étapes pour les familles et les pèlerins âgés. Cela augmente également le coût de la gestion des destinations pour les opérateurs qui doivent organiser les transferts locaux, l'assistance sur le terrain et le soutien d'urgence. Tant que le tronçon final ne sera pas plus fiable, plusieurs circuits secondaires resteront plus visibles sur le papier que pleinement commerciaux dans la pratique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de religion : la domination hindoue reste intacte tandis que le tourisme bouddhiste affiche la croissance la plus rapide
Le tourisme de pèlerinage hindou a représenté 78,62 % de la part du marché du tourisme religieux en Inde en 2025, reflétant la profondeur de la base de pèlerins nationaux de l'Inde et le réseau bien établi de circuits de voyage liés aux temples. Cette partie du secteur du tourisme religieux en Inde bénéficie d'une forte concentration de sanctuaires, de calendriers de festivals réguliers et d'une meilleure visibilité des infrastructures dans des villes telles que Varanasi, Ayodhya, Prayagraj et Ujjain. Cette échelle crée également un effet de renforcement, car une forte fréquentation attire de meilleures options de transport, davantage de fournisseurs locaux et une participation plus large aux voyages packagés. Le tourisme sikh, jaïn, islamique et du patrimoine chrétien continue de conserver une pertinence stable dans des corridors régionaux spécifiques, même s'il reste bien inférieur au tourisme hindou en termes absolus. Le mandat de cluster de Bathinda d'EaseMyTrip dans le cadre du Mukh Mantri Tirth Yatra Yojana du Pendjab montre que des opérations de pèlerinage organisées émergent également dans des circuits non hindous lorsque les États les structurent et les soutiennent activement.
Le tourisme de pèlerinage bouddhiste devrait se développer à un CAGR de 11,44 % de 2026 à 2031, ce qui en fait le segment basé sur la religion à la croissance la plus rapide dans le rapport. Ce sous-segment bénéficie de la diplomatie de l'Inde envers les pays bouddhistes, du renouveau de l'intérêt pour le circuit lié à Bodh Gaya et de la dynamique budgétaire en faveur des destinations bouddhistes du nord-est. Le marché du tourisme religieux en Inde pour le pèlerinage bouddhiste est en croissance, car le segment attire des visiteurs de longue distance, un intérêt plus fort pour l'interprétation guidée du patrimoine et une meilleure adéquation avec l'hébergement premium et les itinéraires personnalisés. La croissance du tourisme bouddhiste revêt également une importance stratégique car elle soutient la demande entrante en provenance d'Asie de l'Est et du Sud-Est plutôt que de s'appuyer uniquement sur le volume national. Au sein du secteur du tourisme religieux en Inde, ce segment restera probablement plus petit que le pèlerinage hindou en termes d'échelle. Il offre néanmoins un profil de revenus plus solide par voyageur et une voie plus claire vers l'expansion internationale.


Par type de voyageur : le volume national ancre la base tandis que les pèlerins internationaux améliorent le rendement
Les pèlerins nationaux ont représenté 96,21 % du volume de voyageurs en 2025, faisant de ce segment la principale base de volume pour le marché du tourisme religieux en Inde. Le segment reste dominant car le tourisme de pèlerinage en Inde est fréquent, orienté vers la famille et étroitement lié aux calendriers de foi régionaux qui soutiennent des déplacements tout au long de l'année dans plusieurs États. Les voyageurs nationaux soutiennent également le plus large pool de demande à tous les niveaux de prix, des voyages auto-organisés à faible coût aux voyages premium accompagnés comprenant de meilleures chambres et un accès géré. Leur importance croît plutôt que décline, car les visites répétées augmentent et davantage de villes-temples deviennent plus faciles d'accès grâce aux investissements publics en infrastructures. Même à mesure que les formats de réservation évoluent, le volume national continue de déterminer l'occupation, les charges de transport et la pression saisonnière sur l'ensemble du marché du tourisme religieux en Inde.
Les pèlerins internationaux devraient croître à un CAGR de 13,31 % jusqu'en 2031, ce qui en fait le segment de voyageurs à la croissance la plus rapide dans le rapport. Ce segment est plus petit en volume, mais il est important car il améliore la qualité des revenus grâce à des séjours plus longs, des dépenses hôtelières plus importantes et une plus grande dépendance aux itinéraires formels et à la gestion professionnelle. Le marché du tourisme religieux en Inde pour les pèlerins internationaux est en croissance, porté par un meilleur positionnement du circuit bouddhiste, la demande de la diaspora et des produits numériques et packagés plus spécialisés conçus pour les voyageurs recherchant une plus grande certitude de service. AppsForBharat a révélé que près de 20 % de la demande pour Sri Mandir provient de la diaspora indienne dans des pays tels que les États-Unis, le Royaume-Uni, les Émirats arabes unis, le Canada et l'Australie, soulignant comment l'engagement des expatriés est déjà monétisable via des services spirituels adjacents. À mesure que la part internationale augmente, le segment devrait influencer la conception des produits bien au-delà de son volume actuel, car les circuits premium, les services d'interprétation et l'offre hôtelière mieux située ont tendance à suivre en premier les voyageurs à rendement plus élevé.
Par canal de réservation : la réservation directe reste en tête tandis que les plateformes en ligne gagnent le plus rapidement
Les réservations directes représentaient 58,73 % en 2025, indiquant que le marché du tourisme religieux en Inde conserve une forte tradition de voyage auto-organisé. De nombreux pèlerins continuent d'organiser leur transport, leur hébergement et leurs plans de darshan grâce à leur connaissance locale, leurs contacts directs avec les hôtels, leurs réseaux liés aux temples ou leurs habitudes de voyage répétées acquises au fil des années. Ce schéma reste particulièrement fort parmi les voyageurs nationaux réguliers et les familles visitant des sanctuaires bien connus où l'itinéraire, les options d'hébergement et les routines locales sont déjà familiers. Les agences de voyage et les voyagistes jouent encore un rôle important, mais leur valeur est la plus élevée lorsque les voyages impliquent plusieurs destinations, des voyageurs âgés, des horaires serrés ou des exigences d'accès premium. La part dominante des réservations directes reflète donc l'habitude et la familiarité plutôt que l'absence d'alternatives organisées sur le marché du tourisme religieux en Inde.
Les plateformes en ligne devraient croître à un CAGR de 14,18 % de 2026 à 2031, ce qui en fait le canal de réservation à la croissance la plus rapide dans le rapport. Le marché du tourisme religieux en Inde pour les plateformes en ligne se développe car les canaux numériques répondent simultanément aux besoins de découverte, de confiance, de comparaison et de commodité packagée, en particulier pour les voyageurs découvrant de nouvelles villes-temples ou de nouveaux circuits. La fonctionnalité d'hébergement spirituel personnalisé de MakeMyTrip et le déploiement de forfaits montrent comment les plateformes grand public s'adaptent aux besoins spécifiques du pèlerinage plutôt que d'essayer de servir la catégorie avec des modèles de loisirs standard. Les acteurs numériques spécialisés élargissent ce changement en se concentrant sur les services rituels, la participation en direct, le prasad et la confiance communautaire, ce qui leur confère un rôle que les agences de voyage en ligne généralistes ne peuvent pas facilement égaler. Il en résulte un paysage de réservation où le direct reste important, mais où le changement le plus rapide en matière de conversion organisée passe clairement par les canaux numériques.
Par type de dépense : le transport domine les dépenses tandis que l'hébergement croît le plus rapidement
Le transport a représenté 32,51 % des dépenses en 2025, ce qui en fait la plus grande catégorie de dépenses sur le marché du tourisme religieux en Inde. Ce résultat est cohérent avec la façon dont le tourisme de pèlerinage en Inde couvre souvent de longues distances, implique plusieurs étapes et utilise le rail, la route et l'air selon le circuit. Cela reflète également l'importance de la conception de circuits packagés, car le déplacement entre les sanctuaires est souvent le coût le plus visible et l'élément le plus difficile à coordonner seul pour les voyageurs. Les produits de train Bharat Gaurav d'IRCTC illustrent cette logique en regroupant voyage, hébergement, repas et visites touristiques en une seule offre, réduisant ainsi les frictions de planification pour les pèlerins. Dans un marché où la géométrie des circuits est complexe, le transport reste l'ancre de dépenses de base qui permet tous les autres services.
L'hébergement devrait croître à un CAGR de 11,83 % jusqu'en 2031, ce qui en fait le segment de dépenses à la croissance la plus rapide dans le rapport. Le marché de l'hébergement du tourisme religieux en Inde est en croissance en raison de la pénurie de chambres, des attentes plus élevées des voyageurs et de formats de forfaits plus premium, qui font augmenter les dépenses d'hébergement. Ce segment est également l'une des opportunités de monétisation les plus claires sur le marché du tourisme religieux en Inde, car des tarifs de chambre plus élevés, des séjours plus longs et une meilleure offre groupée de services peuvent tous augmenter la valeur du voyage sans nécessiter une augmentation correspondante de la fréquentation. Sur la période de prévision, l'hébergement devrait continuer à passer d'une fonction de soutien à un moteur principal de la croissance des revenus, en particulier dans les villes-temples qui combinent une forte fréquentation avec un inventaire de qualité limité.
Analyse géographique
Le nord de l'Inde a représenté 38,67 % de la part du marché du tourisme religieux en Inde en 2025, ce qui en fait le plus grand segment régional du rapport. Son avance provient de la densité et de la notoriété nationale de destinations telles que Varanasi, Ayodhya, Prayagraj, Vaishno Devi et le circuit Char Dham. L'Uttar Pradesh reste central à cette échelle car il combine une forte demande de pèlerinage hindou avec d'importants investissements publics dans les voies d'accès et les améliorations des destinations. Ayodhya et Varanasi montrent également comment le tourisme religieux peut rapidement se traduire par des dépenses locales plus larges dès qu'une destination reçoit une attention nationale et des infrastructures d'accueil améliorées. Le nord de l'Inde reste donc le centre opérationnel du marché du tourisme religieux en Inde, tant en termes d'échelle que de visibilité.
Le sud de l'Inde se classe comme le deuxième marché régional et est soutenu par l'attrait constant de Tirupati, Sabarimala, les corridors de temples du Tamil Nadu et les principaux itinéraires de pèlerinage du Karnataka. La région est importante car elle combine un fort trafic dévotionnel avec une utilisation relativement avancée des systèmes de file d'attente numériques, une gestion organisée du darshan et des voyages en circuits de marque. Le centre de commandement doté d'intelligence artificielle de Tirumala a déjà montré que la technologie peut améliorer sensiblement le débit, le temps d'attente et la qualité des files d'attente dans l'un des sanctuaires les plus fréquentés du pays. L'ouest de l'Inde reste pertinent grâce aux itinéraires Somnath, Dwarka et Palitana du Gujarat et aux grands centres de pèlerinage du Maharashtra tels que Shirdi, Nashik et Pandharpur. La région occidentale est également importante pour la demande future liée aux événements, car les préparatifs des grands rassemblements religieux peuvent créer des bénéfices durables en matière d'infrastructures et d'hôtellerie au-delà de la fenêtre de l'événement.
L'est de l'Inde devrait croître à un CAGR de 11,25 % jusqu'en 2031, ce qui en fait la géographie à la croissance la plus rapide dans le rapport. Son élan provient en grande partie du circuit bouddhiste du Bihar, où Bodh Gaya, Rajgir et Nalanda gagnent en importance dans la planification des pèlerinages nationaux et entrants. Cette croissance est importante car l'est de l'Inde ajoute une dimension internationale plus forte au marché du tourisme religieux en Inde grâce au tourisme du patrimoine bouddhiste et au potentiel d'itinéraires plus longs. Le nord-est passe également d'un statut périphérique à un rôle de croissance plus défini, aidé par le programme de circuit bouddhiste du budget de l'Union 2026-27 couvrant six États du nord-est. Le centre de l'Inde gagne en visibilité grâce à Ujjain et aux investissements de capacité liés aux événements connexes, indiquant que la future croissance régionale sur le marché du tourisme religieux en Inde ne se limitera pas aux villes-temples les plus connues d'aujourd'hui.[3]
Paysage concurrentiel
Le marché du tourisme religieux en Inde reste fragmenté, aucun opérateur commercial unique ne détenant un contrôle dominant des revenus dans les domaines du transport, de l'hébergement, de la réservation et des services liés aux rituels. Cette structure existe parce que la catégorie couvre plusieurs modèles commerciaux, notamment les opérateurs ferroviaires publics, les plateformes de voyage numériques, les spécialistes de la technologie religieuse, les systèmes liés aux temples et les chaînes hôtelières. IRCTC reste l'un des acteurs organisés les plus visibles car les produits Bharat Gaurav convertissent l'accès ferroviaire en circuits de pèlerinage structurés que les concurrents privés ne peuvent pas facilement reproduire à la même échelle. Cet avantage est important sur le marché du tourisme religieux en Inde car le rail représente encore une grande part de la mobilité des pèlerins sur longue distance. Dans le même temps, IRCTC ne contrôle pas l'ensemble de la chaîne commerciale, laissant de la place aux hôtels, aux agences de voyage en ligne, aux applications de technologie religieuse et aux opérateurs locaux pour capter de la valeur à partir de services adjacents.
La concurrence privée s'intensifie sur le marché du tourisme religieux en Inde, où la demande numérique, les offres premium et le service client spécialisé comptent le plus. Thomas Cook India et SOTC ont renforcé leur position en août 2025 en s'étendant à 11 circuits de pèlerinage personnalisés et en ajoutant des éléments de service différenciés, tels que le darshan aérien, l'accès VIP et l'accompagnement rituel. AppsForBharat construit un type différent d'avantage concurrentiel à travers Sri Mandir, où les services rituels, la logistique du prasad et l'engagement de la diaspora créent une couche verticale que les agrégateurs de voyage grand public n'adressent pas bien. Le plan d'OYO pour 2025 d'ajouter 500 hôtels dans les principaux pôles de pèlerinage pointe vers une autre réponse concurrentielle : s'attaquer au segment d'hébergement de milieu de gamme sous-desservi à grande échelle. Ces mouvements montrent que la concurrence ne porte plus seulement sur la portée, mais aussi sur la capacité à offrir la combinaison la plus claire de confiance, de commodité et de pertinence spécifique à la destination.
Le marché du tourisme religieux en Inde offre encore des espaces blancs significatifs malgré une consolidation croissante parmi les acteurs les mieux connus. Une opportunité réside dans les circuits secondaires où le potentiel des destinations s'améliore plus rapidement que l'offre commerciale de marque. Une autre réside dans la tranche d'hébergement de milieu de gamme, où l'écart entre la capacité de base des dharamshalas et l'inventaire hôtelier premium reste trop large dans de nombreuses villes-temples. La gouvernance par la technologie crée également un avantage concurrentiel indirect, car les destinations dotées de meilleurs systèmes de file d'attente, de surveillance et de planification sont plus faciles à vendre avec confiance pour les opérateurs. La prochaine phase de concurrence sur le marché du tourisme religieux en Inde favorisera donc probablement les entreprises capables de naviguer dans les complexités locales tout en offrant une expérience de pèlerinage cohérente.
Leaders du secteur du tourisme religieux en Inde
-
Indian Railway Catering and Tourism Corporation Ltd
-
MakeMyTrip (India) Private Limited
-
Thomas Cook (India) Limited
-
Yatra Online Limited
-
Easy Trip Planners Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Juin 2026 : IRCTC a lancé le Pashupatinath Nepal Darshan Yatra depuis Indore, marquant le premier train touristique Bharat Gaurav à voyager hors de l'Inde. Le programme de 9 nuits et 10 jours couvre Katmandou, Pokhara, le parc national de Chitwan et le temple de Manakamana, avec des prix de forfait allant de 62 710 INR à 90 400 INR (750 USD à 1 080 USD), étendant le tourisme de pèlerinage organisé à un circuit international.
- Avril 2026 : Thomas Cook India et SOTC Travel ont élargi leur portefeuille de tourisme spirituel à 11 circuits de pèlerinage personnalisés et ont annoncé un partenariat de marque avec Padma Shri Anuradha Paudwal pour la gamme de produits Darshans. L'offre élargie comprenait le darshan aérien, l'accès VIP et les rituels accompagnés par un pandit, ciblant la demande croissante d'expériences de voyage religieux premium et structurées.
- Février 2026 : Le budget de l'Union 2026-27 a porté l'allocation du programme PRASHAD à 240 crore INR (26,7 millions USD) contre 132 crore INR révisés (14,69 millions USD) en exercice 2026 et a annoncé un programme dédié de développement du circuit bouddhiste dans six États du nord-est. Le budget a également proposé un Fonds de défi urbain de 10 000 crore INR (1,11 milliard USD) pour financer la rénovation urbaine et les infrastructures urbaines innovantes, tout en désignant 15 sites sacrés et archéologiques pour un développement expérientiel.
- Février 2026 : Le Ministère du Tourisme a confirmé 54 projets PRASHAD dans 28 États avec une enveloppe approuvée de 1 726,74 crore INR, incluant des travaux liés aux centres d'interprétation du pèlerinage et aux infrastructures de destination dans plusieurs États.
- Février 2026 : Le Ministère du Tourisme a confirmé 54 projets PRASHAD dans 28 États avec une enveloppe approuvée de 1 726,74 crore INR (0,19 milliard), incluant des travaux liés aux centres d'interprétation du pèlerinage et aux infrastructures de destination dans plusieurs États.


Périmètre du rapport sur le marché du tourisme religieux en Inde
| Réservation directe |
| Agences de voyage et voyagistes |
| Plateformes de voyage en ligne |
| Touristes nationaux |
| Touristes internationaux |
| Hébergement |
| Transport |
| Alimentation et boissons |
| Offrandes et dons religieux |
| Autres services auxiliaires |
| Tourisme hindou |
| Tourisme sikh |
| Tourisme bouddhiste |
| Tourisme jaïn |
| Tourisme du patrimoine islamique |
| Tourisme du patrimoine chrétien |
| Nord de l'Inde |
| Sud de l'Inde |
| Ouest de l'Inde |
| Est de l'Inde |
| Nord-est de l'Inde |
| Centre de l'Inde |
| Par canal de réservation | Réservation directe |
| Agences de voyage et voyagistes | |
| Plateformes de voyage en ligne | |
| Par type de voyageur | Touristes nationaux |
| Touristes internationaux | |
| Par type de dépense | Hébergement |
| Transport | |
| Alimentation et boissons | |
| Offrandes et dons religieux | |
| Autres services auxiliaires | |
| Par type de religion | Tourisme hindou |
| Tourisme sikh | |
| Tourisme bouddhiste | |
| Tourisme jaïn | |
| Tourisme du patrimoine islamique | |
| Tourisme du patrimoine chrétien | |
| Par géographie | Nord de l'Inde |
| Sud de l'Inde | |
| Ouest de l'Inde | |
| Est de l'Inde | |
| Nord-est de l'Inde | |
| Centre de l'Inde |


Questions clés auxquelles répond le rapport
Quelles sont les perspectives actuelles de la demande de tourisme religieux en Inde jusqu'en 2031 ?
Le rapport estime la taille du marché du tourisme religieux en Inde à 30,72 milliards USD en 2025, 33,91 milliards USD en 2026 et 56,67 milliards USD d'ici 2031, avec un CAGR de 10,82 % sur 2026-2031.
Quel segment de voyage religieux connaît la croissance la plus rapide en Inde ?
Le tourisme de pèlerinage bouddhiste devrait connaître la croissance la plus rapide par type de religion avec un CAGR de 11,44 % jusqu'en 2031, soutenu par un développement plus fort des circuits et un intérêt entrant.
Pourquoi le nord de l'Inde est-il en tête du pays en termes de revenus du tourisme religieux ?
Le nord de l'Inde détenait une part de 38,67 % en 2025 car il combine des centres de pèlerinage majeurs tels que Varanasi, Ayodhya, Prayagraj et Char Dham avec un fort soutien en infrastructures publiques.
Quel canal de réservation transforme le plus le tourisme de pèlerinage ?
Les plateformes en ligne devraient connaître la croissance la plus rapide avec un CAGR de 14,18 % car elles améliorent la découverte, la comparaison de forfaits et la sélection d'hébergement pour les villes-temples et les voyages en circuits.
Quel est le principal défi opérationnel pour les entreprises de tourisme dans les villes-temples ?
La congestion saisonnière et les pénuries d'hébergement restent des défis majeurs car la demande est très concentrée dans les fenêtres de pointe, ce qui fait monter les prix et réduit la fiabilité du service.
Où se trouvent les meilleures opportunités commerciales au-delà des plus grands sanctuaires ?
Les circuits secondaires, l'hébergement de milieu de gamme et les services de pèlerinage gérés numériquement offrent les opportunités les plus claires à mesure que la catégorie devient plus organisée dans davantage de destinations.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
