
Marktgröße und Marktanteil im Bereich Corporate Leadership Training
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 39.73 Milliarden US-Dollar |
| Marktgröße (2031) | 57.64 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.73 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Corporate Leadership Training von Mordor Intelligence
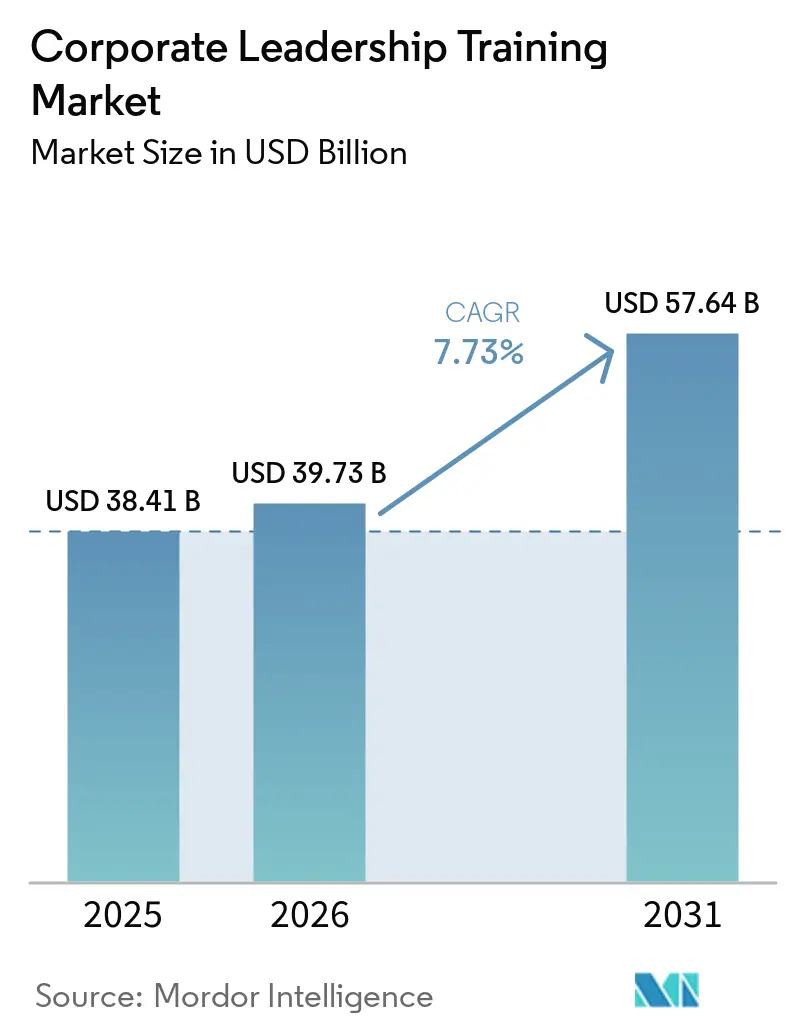
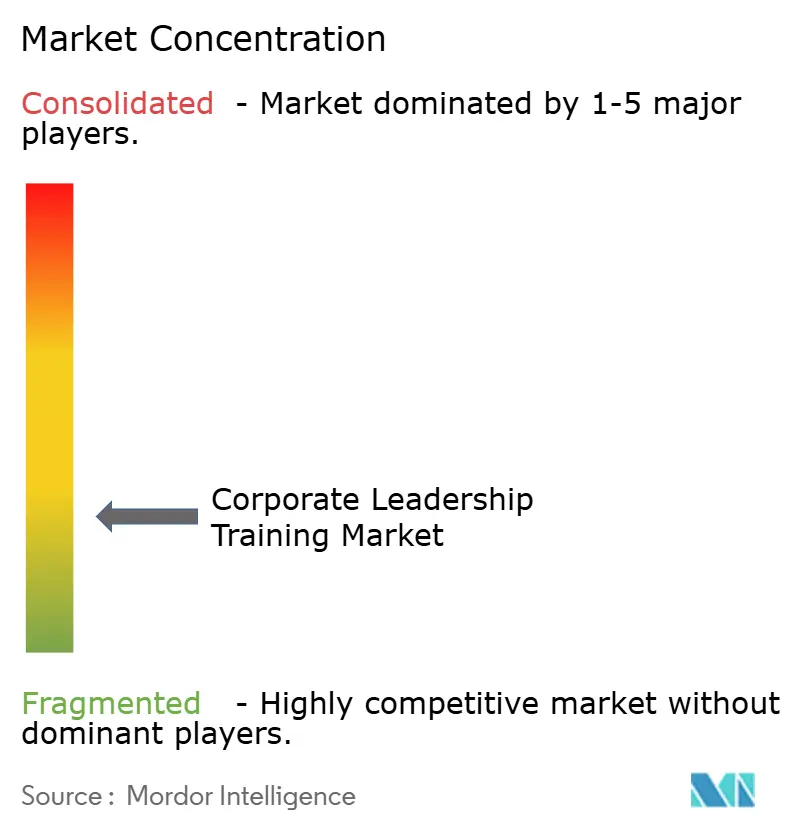
Es wird erwartet, dass der globale Markt für Corporate Leadership Training von 38,41 Milliarden USD im Jahr 2025 auf 39,73 Milliarden USD im Jahr 2026 wächst und bis 2031 bei einem CAGR von 7,73 % über 2026–2031 57,64 Milliarden USD erreichen wird. Der Markt befindet sich im Übergang von periodischen Kohortenprogrammen hin zu kontinuierlichem Kompetenzaufbau mit Fokus auf die tägliche Umsetzung. Management- und Führungskräftetraining blieb im Jahr 2026 zum 13. Mal in Folge die wichtigste Finanzierungspriorität, was seinen wahrgenommenen Einfluss auf die Unternehmensleistung widerspiegelt[1]. Die Nachfrage wird durch die Einführung von KI, Nachfolgerisiken und Lücken in der hybriden Führung angetrieben, was die Führungskräfteentwicklung zunehmend kritisch macht. In Europa steigen die compliance-getriebenen Ausgaben, da KI-Kompetenzanforderungen die Trainingsbudgets von optional auf obligatorisch verlagern. Die Wettbewerbslandschaft bleibt fragmentiert, wobei die fünf größten Anbieter im Jahr 2025 zusammen einen Marktanteil von 35 % halten. Diese Fragmentierung schafft Chancen für regionale Spezialisten, digitale Coaching-Plattformen und beratungsgestützte Lerndienstleister, um in verschiedenen Bereitstellungsmodellen und Käufersegmenten zu konkurrieren.
Wichtigste Erkenntnisse des Berichts
- Nach Bereitstellungsmodus hielt Präsenzunterricht (Instructor-Led Training) im Jahr 2025 einen Anteil von 42,63 % am globalen Markt für Corporate Leadership Training, während Online-Training bis 2031 voraussichtlich mit einem CAGR von 7,94 % wachsen wird.
- Nach Führungsebene entfiel auf die mittlere Führungsebene im Jahr 2025 ein Anteil von 44,81 % am globalen Markt für Corporate Leadership Training, während die Nachwuchsführungsebene bis 2031 voraussichtlich mit einem CAGR von 8,06 % wachsen wird.
- Nach Unternehmensgröße repräsentierten Großunternehmen im Jahr 2025 einen Anteil von 68,94 % am globalen Markt für Corporate Leadership Training, während KMU bis 2031 voraussichtlich mit einem CAGR von 9,46 % wachsen werden.
- Nach Branchenvertikale hielt BFSI im Jahr 2025 einen Anteil von 18,53 % am globalen Markt für Corporate Leadership Training, während IT & Telekommunikation bis 2031 voraussichtlich mit einem CAGR von 9,83 % wachsen wird.
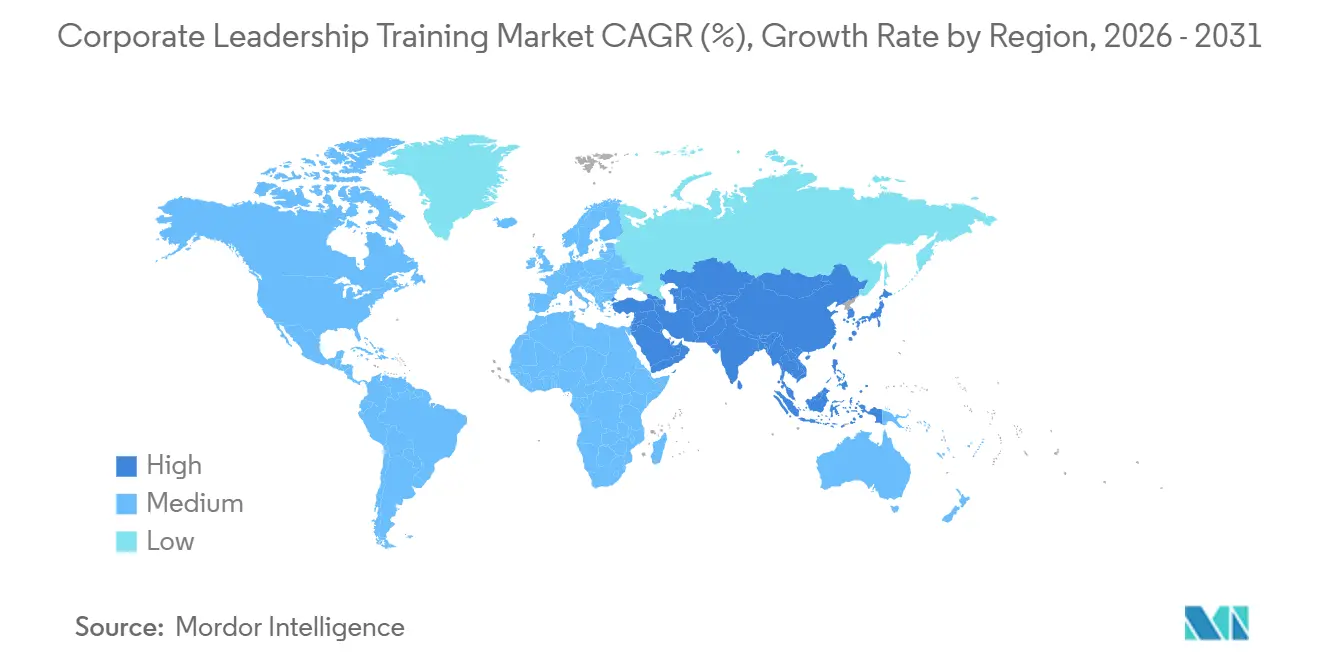
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 36,87 % am globalen Markt für Corporate Leadership Training, während Asien-Pazifik bis 2031 voraussichtlich mit einem CAGR von 9,83 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im globalen Markt für Corporate Leadership Training
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lücken in der Führung hybrider und verteilter Teams | +1.4% | Global, mit höchster Intensität in Nordamerika und Nordeuropa | Kurzfristig (≤ 2 Jahre) |
| Wiederaufbau der Nachfolgepipeline über Führungsebenen hinweg | +1.2% | Global, konzentriert in Nordamerika, Europa und Japan | Mittelfristig (2–4 Jahre) |
| KI-Transformation erfordert Weiterqualifizierung von Führungskräften | +1.8% | Global, mit frühen Gewinnen in Nordamerika, Asien-Pazifik-Technologiezentren und der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu personalisierten und messbaren Lernpfaden | +1.0% | Nordamerika und die Europäische Union, mit Ausstrahlungseffekten auf die wichtigsten Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Schlankere Organisationen erweitern den Führungsbereich von Managern | +0.9% | Global, mit stärkstem Effekt in Märkten nach Restrukturierungen wie den Vereinigten Staaten, dem Vereinigten Königreich und Deutschland | Mittelfristig (2–4 Jahre) |
| Reibungsverluste durch Rückkehr-ins-Büro-Richtlinien erhöhen den Bedarf an Urteilsvermögen bei Führungskräften | +0.6% | Nordamerika und die Europäische Union, mit frühen Gewinnen in Asien-Pazifik-Schlüsselstädten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Lücken in der Führung hybrider und verteilter Teams
Hybrides Arbeiten hat eine erhebliche Qualifizierungslücke für Führungskräfte der ersten Ebene und der mittleren Führungsebene im Markt für Corporate Leadership Training aufgedeckt. Nur 25 % der Führungskräfte haben eine Schulung zur Leitung von Teams erhalten, was eine langsame Anpassung an neue Arbeitsmuster widerspiegelt. Eine Studie aus dem Jahr 2025 hob die Notwendigkeit hervor, dass Führungskräfte technologisches Wissen, Soft Skills und Managementkompetenz kombinieren müssen, und betonte die Nachfrage nach aktualisierten Führungslehrplänen gegenüber engen virtuellen Team-Modulen[2]. Mitarbeiter der Generation Z befürworten technologiegestützte Führung und verlassen eher Arbeitgeber, deren Führungskultur nicht mit den Erwartungen an hybrides Arbeiten übereinstimmt. Gallup identifizierte einen umfassenderen Qualifizierungsrückstand, wobei nur 10 % der Führungskräfte ein obligatorisches hybrides Führungstraining erhalten. Dies zeigt eine erhebliche Chance für gezielte Programme im Markt für Corporate Leadership Training.
Wiederaufbau der Nachfolgepipeline über Führungsebenen hinweg
Das Nachfolgerisiko ist ein wesentlicher Treiber im Markt für Corporate Leadership Training, da Organisationen mit hoher Fluktuation konfrontiert sind und sich nicht auf informelle Beförderungspipelines verlassen können. 56 % der Unternehmen verfügten über keine strukturierte Nachfolgestrategie, was eine erhebliche Bereitschaftslücke für kritische Rollen offenbart[3]. Nur 20 % der CHROs hatten Führungskräfte, die bereit waren, wesentliche Geschäftspositionen zu besetzen, was auf eine schwache Reservestärke in den Organisationen hinweist. Nachfolgeplanung hat sich als ein zentrales Anliegen für die meisten HR-Führungskräfte herausgestellt, was ihre wachsende strategische Bedeutung widerspiegelt. Infolgedessen sind Trainingsbudgets zunehmend an messbare Bereitschaftsergebnisse statt an allgemeine Führungskräfteentwicklung geknüpft. Anbieter, die die Führungsbereitschaft für Direktoren und Vizepräsidenten als Nachfolger beschleunigen können, sind gut positioniert, um längerfristige Verträge und erweiterte Mandate im Markt für Corporate Leadership Training zu sichern.
KI-Transformation erfordert Weiterqualifizierung von Führungskräften
Die Einführung von KI steigert die Nachfrage im Markt für Corporate Leadership Training, da Führungskräfte sowohl Personal- als auch KI-gestützte Arbeitsabläufe verwalten. Mehr als die Hälfte der Organisationen (55 %) integriert generative KI und maschinelles Lernen in Führungsprogramme und bindet KI in das Mainstream-Training ein. Der KI-Rechtsakt der Europäischen Union wird gemäß Artikel 4 ab August 2026 KI-Kompetenzanforderungen durchsetzen und damit Compliance-Training in europäischen Betrieben vorantreiben. Erkenntnisse aus dem Jahr 2026 zeigen, dass Organisationen, die KI-Strategien in HR- und Lernfunktionen einbetten, 54 % effektiver sind. Dies unterstreicht die Notwendigkeit, KI-Führungstraining in die breitere Managemententwicklung zu integrieren, anstatt es als eigenständigen technischen Bereich zu behandeln.
Verlagerung hin zu personalisierten und messbaren Lernpfaden
Der Markt für Corporate Leadership Training befindet sich im Übergang von einheitlichen offenen Einschreibungsmodellen zu personalisierten Lernpfaden. Organisationen, die personalisierte Ansätze zur Belegschaftsqualifizierung nutzen, erzielten im Jahr 2026 mit fast dreimal höherer Wahrscheinlichkeit bessere geschäftliche und menschliche Ergebnisse. Jedoch bewerteten sich nur 8 % der Organisationen als hocheffektiv bei der Erfüllung kontinuierlicher Lernbedürfnisse. Diese Lücke begünstigt Anbieter, die sich auf Kompetenz, Bindung und Entscheidungsqualität statt auf Kursabschlussquoten konzentrieren. Eine Studie aus dem Jahr 2025 ergab, dass 62 % der Organisationen immer noch auf Mitarbeiterbefragungen zur Messung der Führungseffektivität angewiesen waren, was die Grenzen der aktuellen Systeme aufzeigt. Da Käufer klarere Wertbelege fordern, erlebt der Markt eine steigende Nachfrage nach Abonnements, Assessments, KI-gesteuertem Coaching und integriertem Tracking der Geschäftsauswirkungen innerhalb von Lernprozessen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| ROI-Zurechnung bleibt bei Soft-Skill-Programmen schwierig | -0.5% | Global, am stärksten in Nordamerika und Europa, wo die Prüfung durch CFOs am intensivsten ist | Mittelfristig (2–4 Jahre) |
| Hohe Programmkosten und Belastung durch Abwesenheit vom Arbeitsplatz | -0.4% | Global, am einschränkendsten für KMU und Organisationen mit schlanken Führungsspannen | Kurzfristig (≤ 2 Jahre) |
| Datenschutz- und Betriebsratsreibungen rund um KI-gestützte Diagnostik | -0.3% | Die Europäische Union und das Vereinigte Königreich, mit Ausstrahlungseffekten auf globale Unternehmen, die europäische Belegschaften beschäftigen | Mittelfristig (2–4 Jahre) |
| Ermüdung durch selbstgesteuertes Lernen schwächt den Verhaltenstransfer | -0.3% | Global, mit stärkstem Effekt in Märkten mit hoher E-Learning-Durchdringung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
ROI-Zurechnung bleibt bei Soft-Skill-Programmen schwierig
Die Verknüpfung von Veränderungen im Führungsverhalten mit finanziellen Ergebnissen bleibt eine zentrale Herausforderung im Markt für Corporate Leadership Training. KI-getriebener Kostendruck und engere Budgets haben die Prüfung von HR-Teams bei der Rechtfertigung von Lerninvestitionen erhöht. Während 62 % der Organisationen Mitarbeiterbefragungen zur Messung der Führungseffektivität nutzen, erfüllen diese nicht den Bedarf der Finanzteams nach operativen oder kommerziellen Belegen. Viele Unternehmen verfolgen keine finanziellen KPIs für Lerninitiativen, was Lücken in der Messinfrastruktur im Vergleich zur Inhaltsinnovation aufzeigt[4]. Obwohl Fortschritte in der Analytik erwartet werden, dieses Problem schrittweise zu beheben, sieht sich das Budgetwachstum für Unternehmenskäufer in diesem Markt weiterhin Einschränkungen gegenüber.
Hohe Programmkosten und Belastung durch Abwesenheit vom Arbeitsplatz
Kosten bleiben eine wesentliche Herausforderung im Markt für Corporate Leadership Training. Präsenzformate erfordern oft Reisen, Moderatorenzeit und Mitarbeiterstunden abseits der Arbeit. Großunternehmen bewältigen diese Kosten leichter aufgrund größerer Budgets und Flexibilität für Mehrkohortenprogram. Organisationen in den Vereinigten Staaten gaben im Jahr 2025 102,8 Milliarden USD für Schulungen aus, wobei große Unternehmen durchschnittlich 11,7 Millionen USD jährlich ausgaben, was ihren Skalenvorteil unterstreicht. Kleinere Käufer, denen solche Ressourcen fehlen, haben historisch gesehen zu wenig in die Führungskräfteentwicklung investiert. Günstigere Abonnementmodelle verbessern jedoch nun den Zugang. Der Markt erlebt eine schnellere digitale Akzeptanz bei kleineren Käufern, da flexible Bereitstellung die direkten Kosten senkt und verlorene Führungszeit minimiert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungsmodus: Digitale Personalisierung gestaltet den Blended-Kern neu
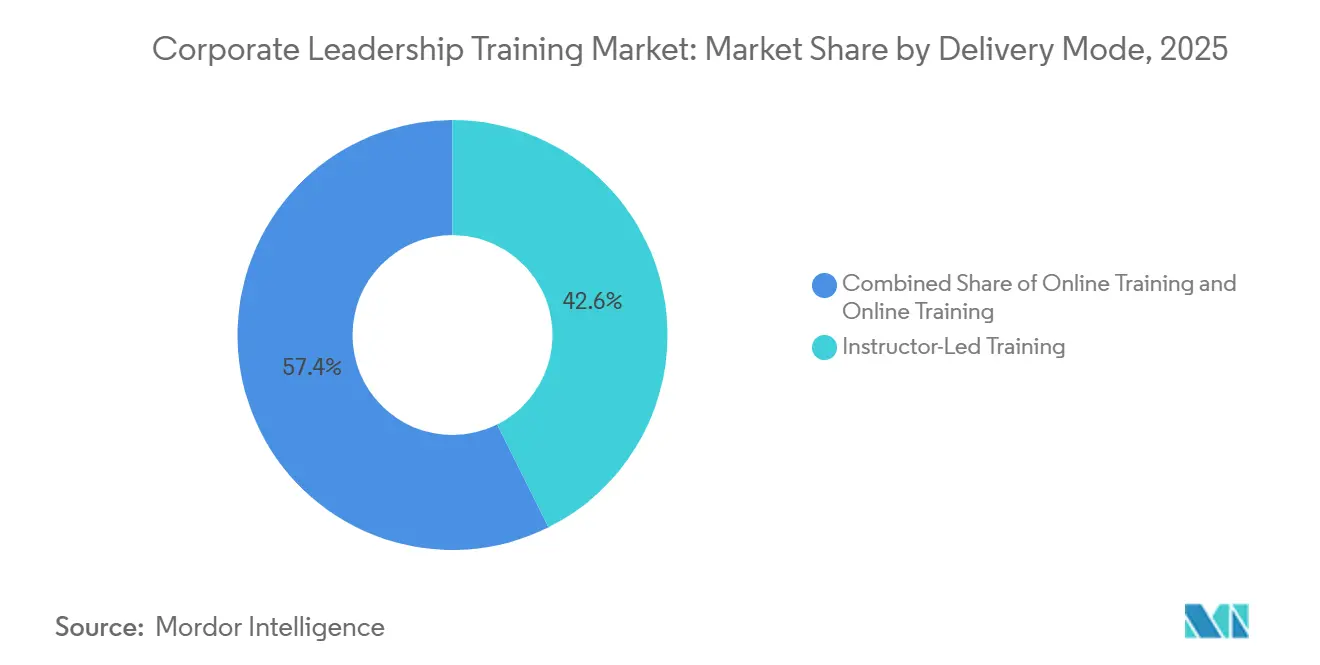
Präsenzunterricht (Instructor-Led Training, ILT) hielt im Jahr 2025 einen Anteil von 42,63 % am Markt für Corporate Leadership Training. Dies spiegelt die anhaltende Nachfrage nach vertrauensbasierten, kohortenfokussierten Erfahrungen auf Senior- und Führungsebene wider, wo Feedback und Verantwortlichkeit den Komfort überwiegen. Nur 26 % der Führungskräfte bewerteten ihre Entwicklungsprogramme als hochwertig, was erklärt, warum Organisationen weiterhin in moderierte Erfahrungen investieren, anstatt vollständig auf kostengünstigere digitale Module umzusteigen. Der Markt für Corporate Leadership Training schätzt weiterhin die Live-Moderation für Programme, die auf leitende Entscheidungsträger oder Nachfolger mit hohem Potenzial abzielen, da ILT effektiv bei der Ermöglichung tieferer Verhaltensänderungen und stärkerer Peer-Interaktion bleibt.
Online-Training wird bis 2031 voraussichtlich mit einem CAGR von 7,94 % wachsen, angetrieben durch die zunehmende Bedeutung von Skalierbarkeit und Flexibilität. Skillsoft meldete einen Anstieg des Engagements mit seinem CAISY-Simulator um 341 % im Jahresvergleich im Geschäftsjahr 2026, wobei das Tool in über 40 Sprachen verfügbar ist, was die Effektivität und Lokalisierungsfähigkeiten KI-gestützter Online-Formate demonstriert. Organisationen übernehmen zunehmend gemischte Bereitstellungsmodelle, die Präsenzlernen, virtuelle Präsenzveranstaltungen, Arbeitshilfen und Coaching kombinieren, was die anhaltende Rolle des hybriden Lernens gegenüber der vollständigen digitalen Substitution unterstreicht. Käufer in regulierten Sektoren konzentrieren sich auf prüfbare Designs und Servicequalität, was strukturierten Online-Programmen ermöglicht, zu wachsen, ohne Live-Formate zu ersetzen. ILT behält seine Position, während Online- und Blended-Formate weiterhin bei Führungskräften der ersten Ebene und Nachwuchsführungskräften wachsen.


Nach Führungsebene: Führungskräfte der mittleren Ebene treiben den Umsatz, Nachwuchsführungskräfte treiben das Wachstum
Die mittlere Führungsebene hielt im Jahr 2025 einen Anteil von 44,81 % am Markt für Corporate Leadership Training und war damit das größte Segment. Diese Gruppe überbrückt Strategie und Umsetzung, übersetzt Pläne in den täglichen Betrieb und managt Veränderungen von leitenden Führungskräften und Frontline-Teams. 73 % der Organisationen erkennen die Notwendigkeit, die Rolle des Managers neu zu definieren, aber nur ein kleiner Anteil hat wesentliche Fortschritte gemacht, was eine starke unerfüllte Nachfrage unterstreicht. Programme für mittlere Führungskräfte, die sich auf Coaching, Delegation und Umsetzung konzentrieren, generieren weiterhin erhebliche Umsätze, während Programme für Führungskräfte auf Vorstandsebene, obwohl kleiner in der Teilnehmerzahl, aufgrund höherer Preise pro Teilnehmer erheblich beitragen.
Nachwuchsführung ist das am schnellsten wachsende Segment mit einem bis 2031 prognostizierten CAGR von 8,06 %, was eine breitere Ausweitung der Führungskräfteentwicklung auf alle Mitarbeiterebenen widerspiegelt. Dieser Wandel wird durch zunehmenden Fokus auf frühe Karriere-Führungspipelines und strukturierte Entwicklungspfade vorangetrieben, bevor Mitarbeiter in Managementrollen eintreten. Er stimmt auch mit Bindungsstrategien überein, da jüngere Mitarbeiter Klarheit bei Wachstumsmöglichkeiten priorisieren. Jedoch berichten nur 35 % der Frontline-Führungskräfte, dass sie ihre Rollen als sinnvoll empfinden, was darauf hindeutet, dass Kompetenzentwicklung allein möglicherweise nicht ausreicht, um Talente zu halten. Anbieter, die Kompetenzentwicklung mit Sinnstiftung und Karriereklarheit integrieren, sind besser positioniert, um Marktanteile in diesem Segment des Marktes für Corporate Leadership Training zu gewinnen.
Nach Unternehmensgröße: Großunternehmen als Anker, KMU beschleunigen
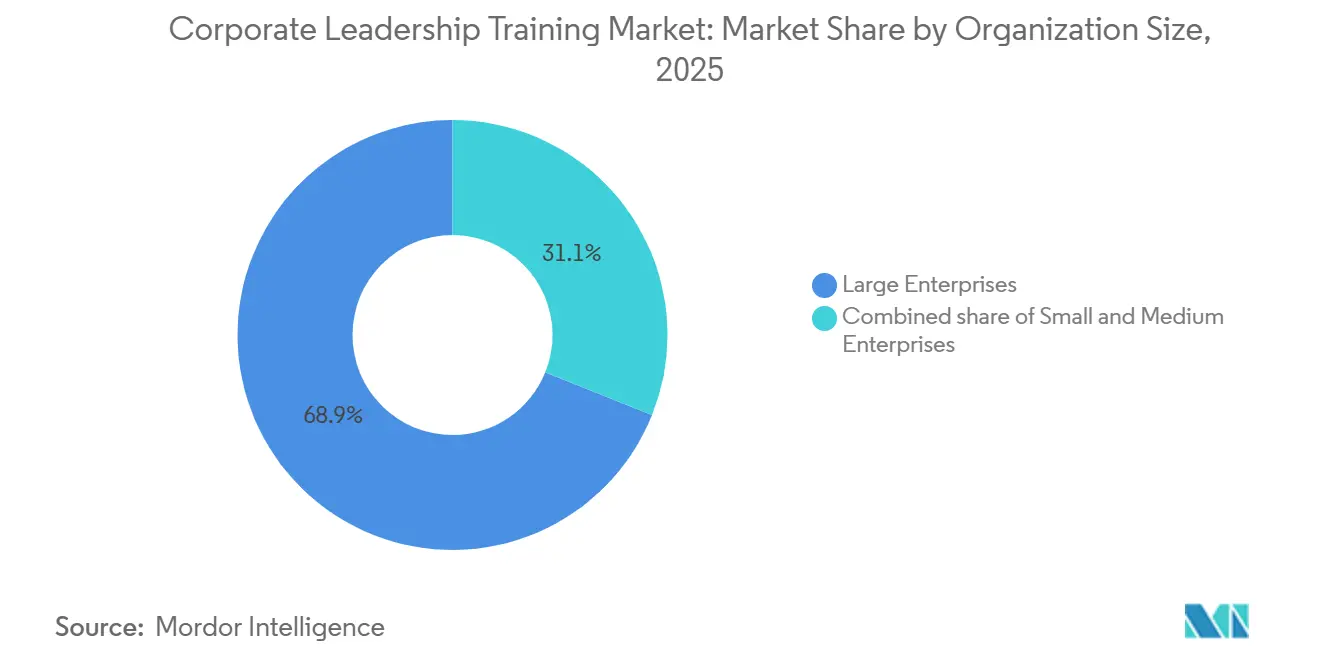
Großunternehmen machten im Jahr 2025 68,94 % des Marktes für Corporate Leadership Training aus, aufgrund ihrer größeren Budgets, zentralisierten Beschaffung und der Fähigkeit, mehrjährige Vereinbarungen zu sichern. Diese Organisationen investieren in maßgeschneiderte Inhalte, managen Abwesenheitszeiten vom Arbeitsplatz und implementieren vielfältige Bereitstellungsmodelle über Regionen und Führungsebenen hinweg. Organisationen in den Vereinigten Staaten gaben im Jahr 2025 102,8 Milliarden USD für Schulungen aus, was einem Anstieg von 4,9 % gegenüber dem Vorjahr entspricht. Große Unternehmen gaben durchschnittlich 11,7 Millionen USD aus, was ihren Skalenvorteil widerspiegelt. Obwohl diese Zahl gegenüber dem Durchschnitt von 13,3 Millionen USD im Jahr 2024 zurückging, blieben die Budgets ausreichend, um umfangreiche Programme und Einsätze zu unterstützen. Der Markt verlässt sich auf Großunternehmen für Umsatzstabilität, da sie umfassende Lernpfade statt isolierter Kurse finanzieren.
KMU wachsen bis 2031 mit einem CAGR von 9,46 %, angetrieben durch erschwingliche Bereitstellungsmethoden, die Zugangshürden reduzieren. Das Wachstum resultiert aus verbessertem Produktdesign, Abonnementpreisen und KI-gestütztem Coaching, das ohne umfangreiche Präsenzbereitstellung skaliert. BetterUp führte im Januar 2025 KI-Coaching ein, das evidenzbasierte KI mit skalierbarem menschlichem Coaching kombiniert, um Erschwinglichkeits- und Anpassungsherausforderungen für kleinere Organisationen zu bewältigen. Anbieter bieten zunehmend Führungsunterstützung auf Unternehmensebene in modularen, sitzplatzbasierten Formaten an, was kleineren Unternehmen ermöglicht, digitale Ansätze statt traditioneller Beratung zu übernehmen. Während KMU schneller als der Gesamtmarkt wachsen, bleibt ihre Umsatzbasis kleiner als die der Großunternehmen.
Nach Branchenvertikale: BFSI führt nach Ausgaben, Technologie beschleunigt nach Dringlichkeit
Der BFSI-Sektor hielt im Jahr 2025 einen Anteil von 18,53 % am Markt für Corporate Leadership Training, angetrieben durch strenge Governance-Anforderungen, strukturierte Managementhierarchien und eine konstante Nachfrage nach risikobewusster Führung in regulierten Teams. Führungstraining im BFSI-Bereich ist entscheidend, da die Qualität der Aufsicht Compliance, Kundenvertrauen und operative Kontrolle beeinflusst. Dies gewährleistet eine stetige Nachfrage auch bei Budgetkürzungen und macht BFSI zu einer zuverlässigen Quelle formalisierter Nachfrage im Markt.
IT und Telekommunikation ist der am schnellsten wachsende Sektor mit einem CAGR von 9,83 % bis 2031, angetrieben durch schnelles Wachstum, schnelle Beförderungen und die Notwendigkeit, technische Spezialisten zu Führungskräften zu entwickeln. Der Sektor steht auch unter Druck, KI-bereite Führung aufzubauen und gleichzeitig die Ausführungsgeschwindigkeit aufrechtzuerhalten, was die Bedeutung strukturierter Managementschulung erhöht. Gesundheitswesen und Biowissenschaften sind wichtige Wachstumsbereiche, da Organisationen sich an post-pandemische Veränderungen und digitale Integration anpassen. Fertigung bleibt bedeutend für Frontline-Führungstraining. Im Juli 2025 gab NIIT Learning Systems die Übernahme der MST Group bekannt, um die verwalteten Lernfähigkeiten in Deutschlands Industrie- und Automobilsektoren zu stärken. Die Nachfrage des öffentlichen Sektors steigt, da Regierungen KI-Bereitschaft, Governance und Führungskräfteentwicklung in öffentlichen Belegschaften priorisieren und den Markt über traditionelle Käufer aus dem Privatsektor hinaus erweitern.
Geografische Analyse
Nordamerika machte im Jahr 2025 36,87 % des Marktanteils im Bereich Corporate Leadership Training aus und behielt seine führende Umsatzposition. Die Vereinigten Staaten trieben diese Dominanz mit ihrer umfangreichen Unternehmensschulungsbasis, dem reifen externen Anbieter-Ökosystem und etablierten Unternehmens-Lernfunktionen voran. Organisationen in den Vereinigten Staaten gaben im Jahr 2025 102,8 Milliarden USD für Schulungen aus, wobei die Ausgaben für externe Produkte und Dienstleistungen um 29 % auf 16 Milliarden USD stiegen, was die zunehmende Abhängigkeit von Drittanbietern widerspiegelt. Fast 25 % der Organisationen erweiterten im Jahr 2025 ihr Talententwicklungspersonal, zusammen mit einer breiteren Übernahme vielfältiger Bereitstellungsmethoden. Kanada und Mexiko trugen durch multinationale Programmübertragungen und lokale Nachfolgeplanungsinvestitionen bei, obwohl die ROI-Prüfung eine zentrale Herausforderung bleibt.
Asien-Pazifik ist die am schnellsten wachsende Region im Markt für Corporate Leadership Training mit einem prognostizierten CAGR von 9,83 % bis 2031. Das Wachstum wird durch große Nachwuchsführungspopulationen, Unternehmensdigitalisierung und erhöhte Investitionen in Managementtraining in Indien, China, Japan und Südostasien angetrieben. Über 5.000 Teilnehmer aus mehr als 90 Kundenunternehmen in über 30 Ländern nutzten im Geschäftsjahr 2025 HR-Entwicklungsdienstleistungen, zusammen mit der Einführung neuer englischsprachiger Führungsprogramme im Jahr 2026. Darüber hinaus zielt ein im Mai 2026 unterzeichnetes Memorandum of Understanding mit der Confederation of Indian Industry darauf ab, KI-Governance und digitales Führungstraining in Indien voranzutreiben und die Programmbereitstellungsinfrastruktur zu stärken. Diese Entwicklungen positionieren Asien-Pazifik für schnelleres Wachstum im Vergleich zu westlichen Märkten.
Der Markt für Corporate Leadership Training in Europa wird durch regulatorischen Druck und compliance-getriebene Lernnachfrage geprägt. Der KI-Rechtsakt der Europäischen Union hat den Bedarf an KI-Kompetenz und verantwortungsvollem Nutzungstraining erhöht und den Budgets eine Compliance-Schicht hinzugefügt. Deutschland und das Vereinigte Königreich sind die größten Märkte, obwohl Deutschlands Mitbestimmungsrahmen die Einführung KI-basierter Diagnostik verlangsamt und gleichzeitig Anbieter mit starker Compliance-Dokumentation bevorzugt. NIIT Learning Systems übernahm die in Deutschland ansässige MST Group im Juli 2025 für 22,37 Millionen EUR (24,1 Millionen USD), was das Vertrauen in die DACH-Region signalisiert. Der Nahe Osten und Afrika sind zwar kleiner in Bezug auf den Umsatz, gewinnen jedoch aufgrund nationaler Talententwicklungsagenden und staatlich unterstützter Initiativen an Bedeutung.

Wettbewerbslandschaft
Der Markt für Corporate Leadership Training bleibt fragmentiert, wobei die führenden Anbieter einen begrenzten Anteil am Gesamtumsatz halten. Dale Carnegie & Associates, FranklinCovey, Korn Ferry, Center for Creative Leadership und Skillsoft halten zusammen einen kleinen Anteil, was erhebliche Nachfrage für regionale Spezialisten, digitale Coaching-Plattformen, akademische Partner und beratungsgebundene Anbieter hinterlässt. Korn Ferry führte Anfang 2026 die Korn Ferry Talent Suite ein, eine KI-gestützte SaaS-Plattform, die ihre People-Science-Assets integriert, um Abonnementeinnahmen zu steigern und die Abhängigkeit von projektbasierter Arbeit zu reduzieren. Skillsoft meldete erhebliches Wachstum bei der KI-Akzeptanz im Unternehmenslernen, mit bemerkenswerten Anstiegen bei KI-Benchmark-Abschlüssen und Simulator-Einführungen im Geschäftsjahr 2026.
Der Wettbewerb intensiviert sich rund um sektorspezifische Lehrpläne und KI-gestützte Assessments. FranklinCovey beobachtete eine Verlagerung der Käufernachfrage hin zu Führungsinhalten, die Ausführungsdisziplin, Vertrauen und Anpassungsfähigkeit während KI-getriebener Transformationen kombinieren. Pearson und Deloitte kündigten Anfang 2026 eine strategische Allianz an, um umfassende Lösungen für Talent-, Führungs- und Belegschaftsentwicklung zu entwickeln, was den zunehmenden Wettbewerb zwischen Beratungsunternehmen und Lern-IP-Anbietern signalisiert. Unternehmenskäufer wenden strengere Qualitätsstandards an, einschließlich Servicedesign und Coaching-Zertifizierungen, was es für kostengünstige Anbieter schwierig macht, allein über den Preis zu konkurrieren. Im Gegensatz zu anderen HR-Technologiesektoren konsolidiert sich der Markt nicht schnell unter wenigen dominanten Akteuren.
Kleinere Herausforderer stören den Markt weiterhin mit skalierbaren Bereitstellungsmodellen. CoachHub sicherte sich Ende 2024 erhebliche Wachstumsfinanzierung, um KI-Investitionen und Produktangebote zu erweitern, was das Vertrauen der Investoren in digitale Coaching-Plattformen widerspiegelt. BetterUp führte Anfang 2025 KI-Coaching ein und wechselte von einem rein menschlichen Coaching-Modell zu einem hybriden Ansatz. Alle genannten Unternehmen bleiben in der Führungskräfteentwicklung, im Coaching und im Unternehmenslernen relevant. Während aufstrebende Namen wie Cornerstone OnDemand und Pearson Enterprise Learning & Skills an Sichtbarkeit gewinnen, unterstützt der Markt weiterhin eine vielfältige Palette von Anbietern, anstatt sich in eine Gewinner-nimmt-alles-Struktur zu konsolidieren.
Marktführer im Bereich Corporate Leadership Training
-
Dale Carnegie & Associates
-
FranklinCovey
-
Korn Ferry
-
Center for Creative Leadership
-
Skillsoft
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: Skillsoft startete sein Leadership Development Refresh (SLDP) auf der Percipio-Plattform mit 12 Modulen, die auf einem Excellence Framework basieren, das mit 11 Experten entwickelt wurde. Das Update umfasst eine modernisierte Benutzeroberfläche und unterstützt über 95 Millionen Lernende, darunter 60 % der Fortune-1000-Unternehmen.
- Mai 2026: NUS-ISS (Institut für Systemwissenschaften der Nationalen Universität Singapur) unterzeichnete ein Memorandum of Understanding mit der Confederation of Indian Industry (CII) beim CII Annual Business Summit 2026 in Neu-Delhi, um KI-Governance und digitales Führungstraining in Indien zu fördern, mit halbjährlichen Programmen bis 2028.
- April 2026: GLOBIS Corporation startete in Japan sein erstes englischsprachiges Visionary Leadership Program für globale Führungskräfte. Bis zum Geschäftsjahr 2025 strebt es an, Führungskräfteentwicklungsprogramme für über 5.000 Teilnehmer aus mehr als 90 Kundenunternehmen in über 30 Ländern durchzuführen.
- Februar 2026: Pearson und Deloitte bildeten eine strategische Allianz zur Entwicklung und Bereitstellung integrierter Talent-, Führungs- und Belegschaftsentwicklungslösungen für globale Unternehmen und Regierungen, wobei Pearsons Lernkompetenz mit Deloittes Beratungsfähigkeiten und Kundennetzwerk kombiniert wird.


Berichtsumfang des globalen Marktes für Corporate Leadership Training
| Online-Training |
| Präsenzunterricht |
| Blended Training |
| Nachwuchsführung |
| Mittlere Führungsebene |
| Führungskräfteebene |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Informationstechnologie und Telekommunikation |
| BFSI |
| Gesundheitswesen und Biowissenschaften |
| Fertigung |
| Einzelhandel und E-Commerce |
| Professionelle Dienstleistungen |
| Energie und Versorgungsunternehmen |
| Öffentlicher Sektor und staatlich verbundene Unternehmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Bereitstellungsmodus | Online-Training | |
| Präsenzunterricht | ||
| Blended Training | ||
| Nach Führungsebene | Nachwuchsführung | |
| Mittlere Führungsebene | ||
| Führungskräfteebene | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Branchenvertikale | Informationstechnologie und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen und Biowissenschaften | ||
| Fertigung | ||
| Einzelhandel und E-Commerce | ||
| Professionelle Dienstleistungen | ||
| Energie und Versorgungsunternehmen | ||
| Öffentlicher Sektor und staatlich verbundene Unternehmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Corporate Leadership Training bis 2031 erreichen?
Der Markt für Corporate Leadership Training wird bis 2031 voraussichtlich 57,64 Milliarden USD erreichen, ausgehend von 39,73 Milliarden USD im Jahr 2026, mit einem CAGR von 7,73 % über 2026 bis 2031.
Welches Bereitstellungsformat führt beim Umsatz und welches wächst am schnellsten?
Präsenzunterricht führte im Jahr 2025 mit einem Anteil von 42,63 %, während Online-Training bis 2031 voraussichtlich am schnellsten mit einem CAGR von 7,94 % wachsen wird.
Warum erhöhen Unternehmen jetzt ihre Ausgaben für Führungskräfteentwicklung?
Die Ausgaben werden durch KI-bezogene Weiterqualifizierung von Managern, Nachfolgelücken, Kompetenzdefizite bei hybridem Arbeiten und stärkeren Druck zur Darstellung messbarer Führungsergebnisse unterstützt.
Welche Führungsebene erzeugt heute die größte Nachfrage?
Die mittlere Führungsebene generierte im Jahr 2025 den größten Anteil von 44,81 %, da diese Führungskräfte im Zentrum der Umsetzung und des organisatorischen Wandels stehen.
Welche Käufergruppe wächst am schnellsten?
KMU wachsen mit einem CAGR von 9,46 % bis 2031 am schnellsten, da digitale Plattformen und KI-Coaching die Kosten- und Bereitstellungshürden senken, die früher die Akzeptanz einschränkten.
Welche Region wächst am schnellsten?
Asien-Pazifik wird bis 2031 voraussichtlich mit einem CAGR von 9,83 % am schnellsten wachsen, unterstützt durch steigende Talentinvestitionen, größere Nachwuchsführungspools und stärkere institutionelle Partnerschaften in der gesamten Region.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
