
Taille et Part du Marché des Équipements de Complétion
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2021 - 2024 |
| Taux de croissance | 4.69 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Amérique du Nord |
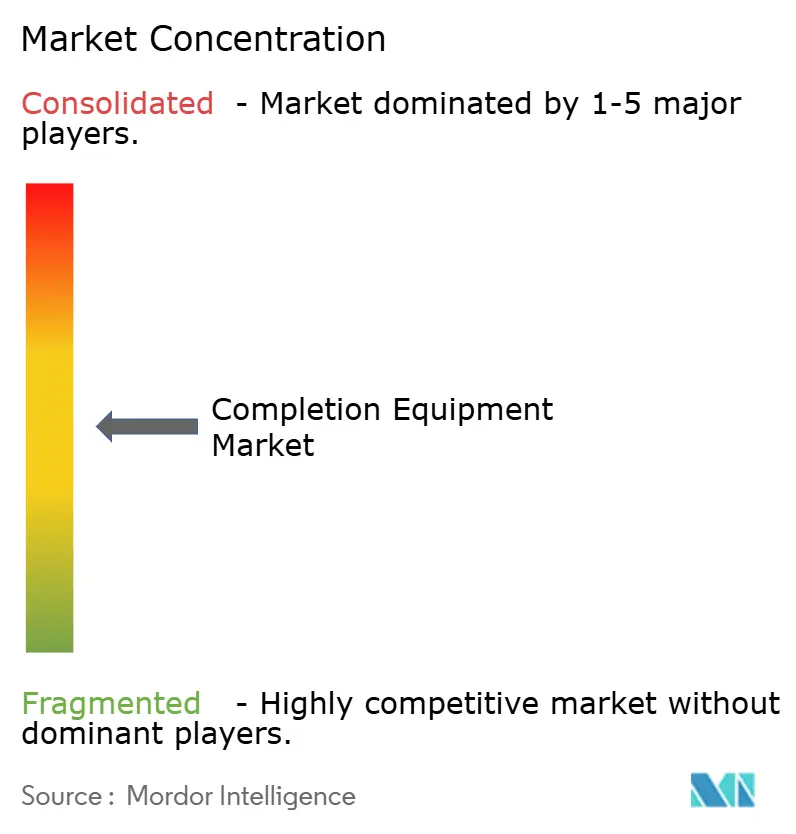
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Équipements de Complétion par Mordor Intelligence
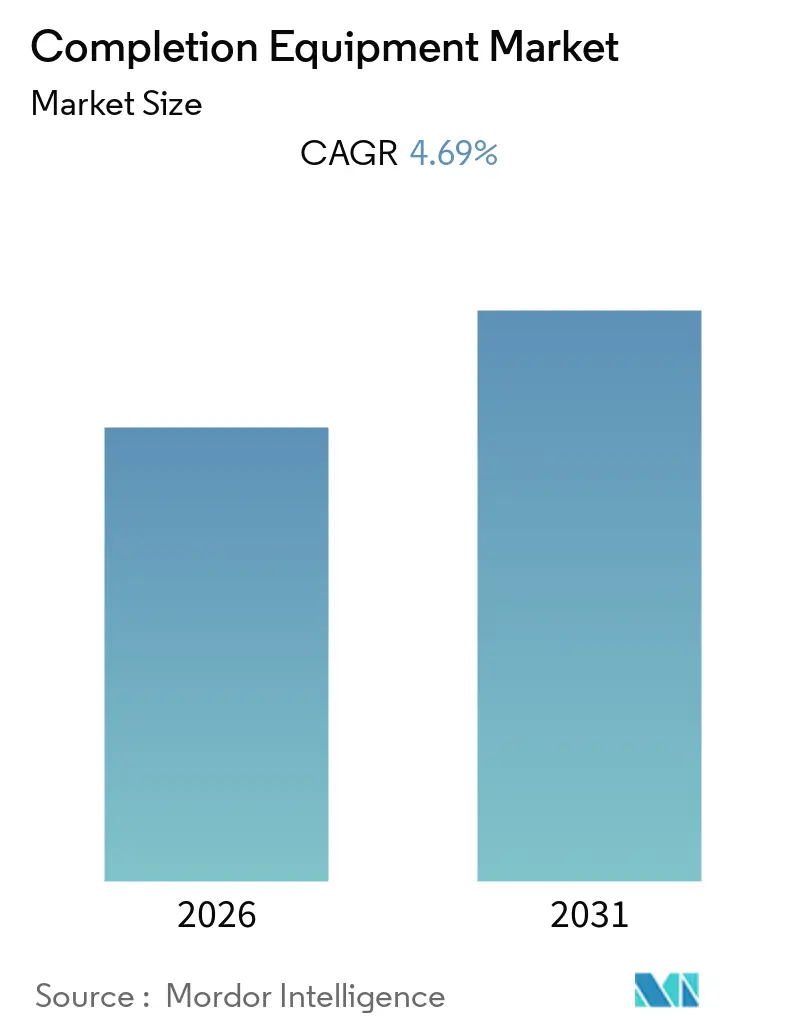
La taille du Marché des Équipements de Complétion devrait enregistrer un TCAC de 4,69% au cours de la période de prévision 2026-2031.
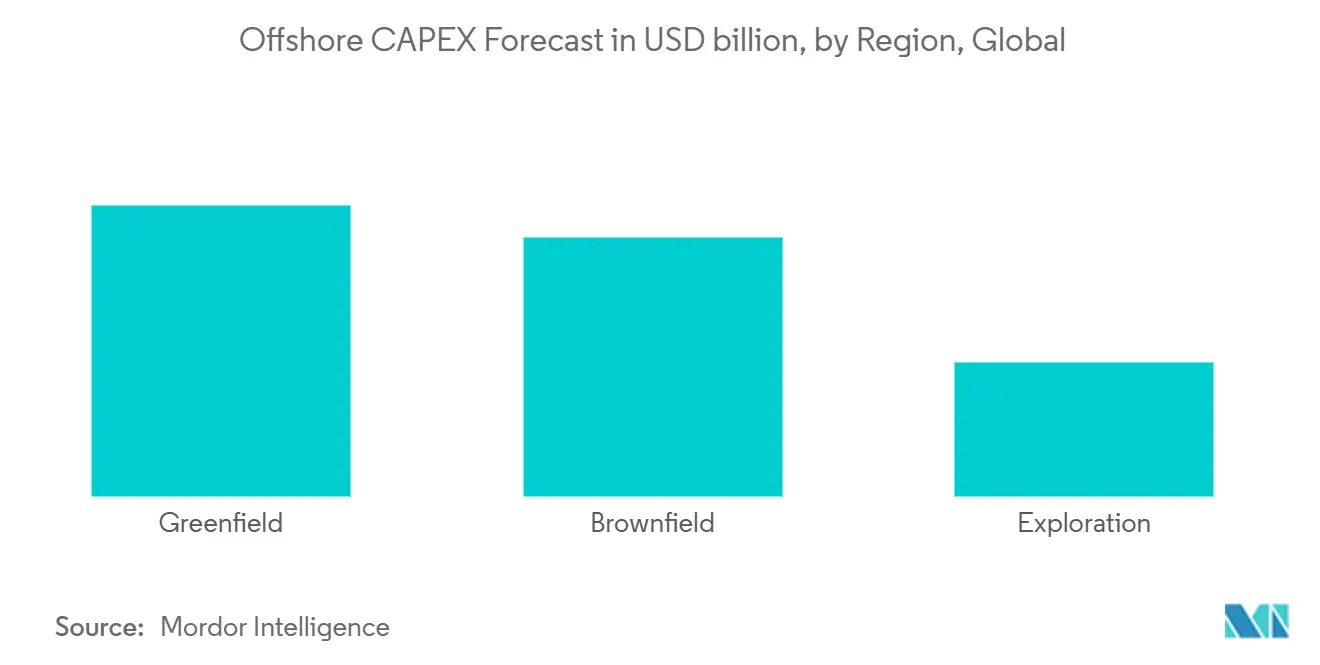
- Le secteur offshore devrait constituer un marché potentiel dans le marché des équipements et services de complétion, car le coût des opérations dans les zones offshore a considérablement diminué au cours des dernières années, ce qui a encouragé le secteur à augmenter progressivement ses dépenses dans les années à venir.
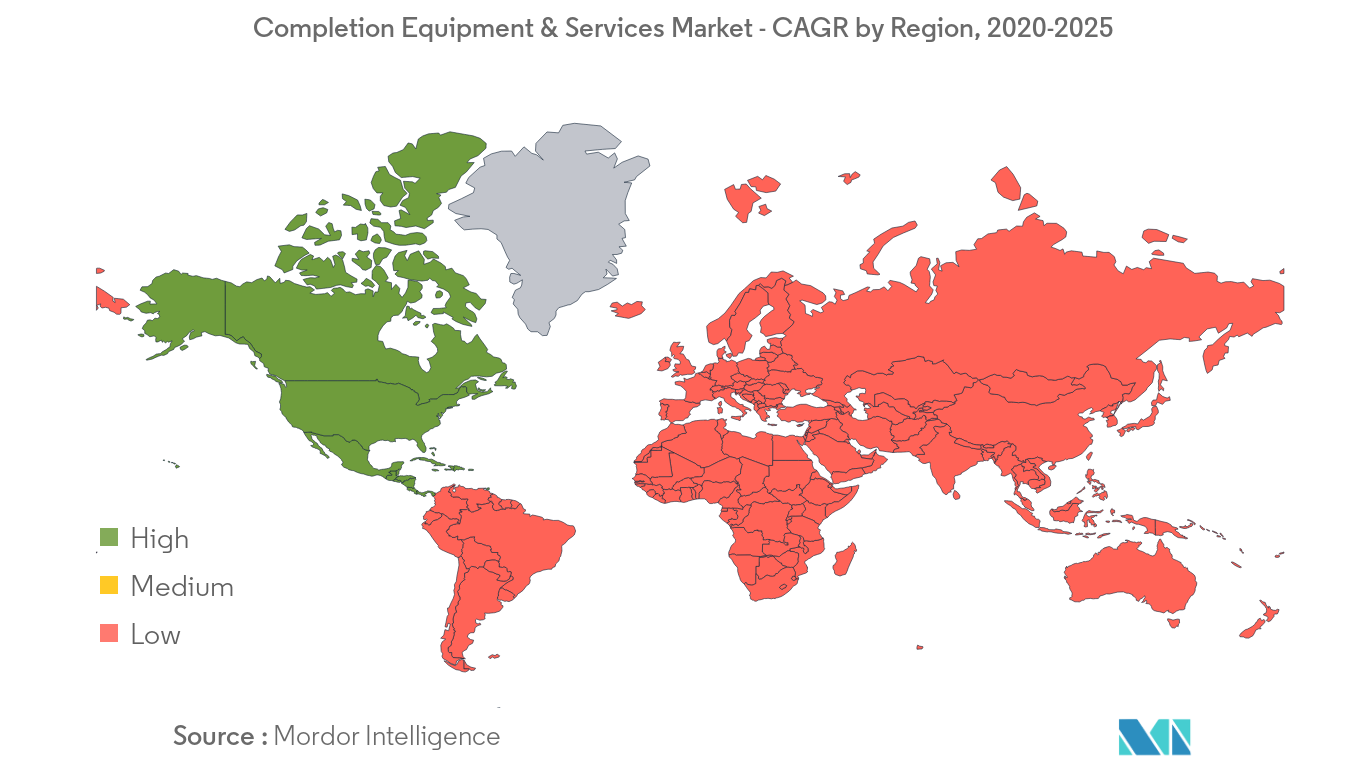
- L'Amérique du Nord a dominé le marché à l'échelle mondiale avec la plus grande contribution des pays tels que les États-Unis et le Canada.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Perspectives du Marché Mondial des Équipements de Complétion
Demande Croissante du Secteur Offshore
- L'industrie pétrolière et gazière offshore évolue vers des eaux plus profondes, en raison de l'épuisement des réserves en eaux peu profondes. Cette situation a entraîné une distance croissante entre le rivage et la plateforme offshore.
- Les prix de rentabilité du pétrole en eaux profondes ont chuté de près de 30 % entre 2014 et 2017. Cette baisse des prix du pétrole a été principalement due à un changement de politique des opérateurs, axé sur la réduction des coûts. Les prix de rentabilité moyens du pétrole pour les projets en eaux profondes sont inférieurs à 50 USD par baril depuis 2018.
- En raison de la hausse des prix du pétrole et de la baisse des prix de rentabilité, les grands opérateurs, tels qu'Equinor SA, Shell PLC et Exxon Mobil, entre autres, ont annoncé des plans d'investissement dans un certain nombre de projets en eaux profondes. Grâce à cette évolution, les dépenses de l'industrie pétrolière et gazière offshore se sont considérablement améliorées, notamment au cours du second semestre 2018.
- Le Brésil est l'un des plus grands marchés pour les projets pétroliers et gaziers en eaux profondes. Le marché pétrolier et gazier brésilien est porté par des changements réglementaires réussis et une amélioration des résultats financiers. Le gouvernement brésilien vise une production pétrolière supplémentaire de 2 MMb/j d'ici 2027, principalement dans les zones en eaux profondes. Le pays devrait approuver 10 FPSO, le chiffre le plus élevé au monde, au cours de la période 2019-2021.
- L'intérêt croissant pour les réserves pétrolières et gazières en eaux profondes devrait contribuer à la reprise de la demande pour le marché des équipements et services de complétion de puits.
La Région Amérique du Nord Devrait Dominer le Marché
- L'Amérique du Nord devrait dominer la demande sur le marché des équipements et services de complétion. Les innovations technologiques, telles que le forage horizontal et la fracturation hydraulique, ont conduit à une croissance robuste de la production de combustibles fossiles non conventionnels, notamment le gaz de schiste et le pétrole de roche-mère, aux États-Unis et au Canada.
- Les États-Unis devraient connaître une croissance robuste au cours de la période de prévision. Les États-Unis étaient l'un des principaux pays importateurs de pétrole. Avec la révolution du schiste aux États-Unis, le pays est devenu le deuxième plus grand producteur de pétrole, après l'Arabie Saoudite.
- En mai 2019, les États-Unis comptaient 987 appareils de forage actifs. Les sociétés américaines d'exploration et de production ont investi de manière significative dans des projets de forage et de complétion de puits. Le bassin Permien reste un bassin attractif pour les activités d'exploration et de production dans le pays.
- En 2018, la tendance à l'augmentation de l'activité de forage s'est poursuivie, mais cette tendance s'est inversée en 2019. La principale cause de ce renversement de tendance était le manque de capacité d'évacuation par oléoduc dans les bassins clés tels que le Permien et l'Eagle Ford.
- En 2019 et au-delà, environ 10 000 miles de pipeline devraient être mis en service aux États-Unis et au Canada, réduisant ainsi l'impact des goulets d'étranglement dans le secteur intermédiaire, ce qui devrait stimuler l'activité de forage et de complétion au cours de la période de prévision.
Paysage réglementaire
La réglementation touchant les équipements de complétion est de plus en plus façonnée par les exigences de contrôle des puits offshore, d'intégrité des puits et de documentation. Aux États-Unis, le Bureau of Safety and Environmental Enforcement (BSEE) a mis à jour en janvier 2026 ses directives en matière d'inspection et d'application des permis pour les opérations de complétion de puits et les attentes relatives aux équipements de puits, renforçant des exigences telles que la surveillance continue et le contrôle validé pendant les activités de complétion. Le BSEE a également fait progresser la supervision du contrôle des puits sur le plateau continental extérieur par le biais d'un projet de règle publié en février 2026 visant à réviser certaines parties du cadre de 2023 relatif aux blocs obturateurs de puits (BOP) et au contrôle des puits, y compris des ajustements aux exigences de déclaration, de tenue de dossiers et de qualification des tiers liées aux opérations de complétion.
À l'échelle mondiale, les pratiques d'approvisionnement et de conformité s'alignent généralement sur des normes d'équipement et des systèmes de qualification établis. La norme ISO 10423:2022 demeure la référence internationale en vigueur pour les équipements de tête de puits et d'arbre de Noël (alignée sur l'API Spec 6A), et l'ISO a confirmé en 2024 que l'ISO 14998:2013 (accessoires de complétion de fond de puits) restait d'actualité, favorisant la cohérence pour les fabricants approvisionnant plusieurs bassins. Parallèlement, les exigences de qualification pilotées par l'IOGP (par exemple sa documentation de février 2026 sur la qualité des fournisseurs et l'évaluation de la conformité) renforcent les cadres structurés de gestion de la qualité et d'assurance produit dans les appels d'offres des opérateurs, ce qui à son tour façonne l'éligibilité des fournisseurs et les exigences documentaires pour les ensembles d'équipements de complétion.
Paysage Concurrentiel
Les principales entreprises du marché mondial des équipements de complétion comprennent Schlumberger Limited, Halliburton Company, National Oilwell Varco Inc., Weatherford International PLC et Baker Hughes, a GE company.
Leaders du Secteur des Équipements de Complétion
Schlumberger Limited
Halliburton Company
National Oilwell Varco Inc.
Weatherford International PLC
Baker Hughes, a GE company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
L'activité des projets en eaux profondes et les programmes de raccordement sous-marin se traduisent par une demande plus directe pour le matériel de complétion, les systèmes de production sous-marins et la fourniture intégrée de puits. En juillet 2026, Halliburton a remporté un contrat de forage et de complétion intégré pour le projet en eaux profondes GranMorgu au large du Suriname, et a lié cette attribution au renforcement des capacités locales, notamment la modernisation d'une usine de boue liquide et de ciment ainsi que la construction d'un nouvel atelier de forage et de complétion, ce qui laisse entrevoir des opportunités pour les fournisseurs qui localisent les services, les pièces de rechange et le support de réparation pour les campagnes offshore. Toujours en juillet 2026, Equinor a attribué des contrats d'environ 6 milliards de NOK répartis entre TechnipFMC, OneSubsea, Ocean Installer et NOV pour des systèmes de production sous-marins et des opérations maritimes sur quatre projets du plateau continental norvégien, confirmant l'ampleur des achats liés aux développements sous-marins nécessitant des interfaces de complétion, des ombilicaux et un support sur toute la durée de vie du champ.
Un espace technologique se forme également autour de l'électrification et des complétions intelligentes à débit de données plus élevé, en particulier là où la complexité des projets en eaux profondes et les exigences d'intégrité des puits augmentent la valeur d'un contrôle et d'une surveillance de fond de puits précis. Le discours et les offres du secteur évoluent vers des architectures de complétion intelligente tout électrique et hybride, réduisant la dépendance aux lignes hydrauliques tout en améliorant l'actionnement de fond de puits et la transmission de données, tandis que la large base installée de systèmes hydrauliques continue de soutenir la demande de composants compatibles et de solutions de rétrofit. Les modèles de contractualisation et d'exécution ouvrent des angles supplémentaires : des périmètres intégrés (matériel plus services à long terme et support numérique) apparaissent de plus en plus souvent dans les attributions offshore, et les programmes de localisation, y compris la consolidation structurée des matériaux et services de complétion dans le cadre d'initiatives nationales de valeur, offrent une voie permettant aux fournisseurs de gagner des parts de marché grâce au contenu local, à la documentation d'assurance qualité et à la préparation de la chaîne d'approvisionnement pour les matériaux spécialisés à long délai.
Développements récents du secteur
- Juillet 2026 : Halliburton s'est vu attribuer des contrats intégrés de forage et de complétion pour le projet en eaux profondes GranMorgu au large du Suriname. Le périmètre comprenait la modernisation d'une usine de boue liquide et de ciment ainsi que la construction d'un atelier local de forage et de complétion, renforçant la capacité de livraison régionale pour les campagnes de complétion offshore et le support d'équipement associé.
- Mai 2026 : Weatherford s'est vu attribuer un contrat de complétion intégrée en eaux profondes par Esso Exploration & Production Nigeria Ltd. pour l'offshore nigérian. Cette attribution renforce la préférence des opérateurs pour une livraison groupée de la complétion offshore et positionne les fournisseurs intégrés pour capter une part plus importante des dépenses de construction de puits complexes en eaux profondes.
- Février 2026 : SLB a lancé un système de délivrance de fluide de fracturation Cameron entièrement électrique, doté d'un actionnement électrique et de la plateforme de contrôle ValveCommander. Ce lancement soutient la transition vers l'électrification et le contrôle numérique des équipements de site de puits, avec des implications pour les systèmes de surface connexes à la complétion, où la fiabilité, le fonctionnement automatisé et la réduction de la complexité hydraulique sont des priorités d'approvisionnement.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les revenus générés par les équipements de complétion utilisés pour finaliser un puits de pétrole ou de gaz afin qu'il puisse être exploité en toute sécurité, y compris les outils et systèmes installés en fond de puits et sur le site du puits lors des opérations de complétion.
Exclusions du périmètre : sont exclus les équipements de forage, la main-d'œuvre liée aux services courants en amont, ainsi que la majeure partie des équipements de production de surface utilisés après la mise en production du puits.
Aperçu de la segmentation
- Localisation
- Terrestre
- Offshore
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Asie-Pacifique
- Chine
- Inde
- Indonésie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie Saoudite
- Iran
- Égypte
- Émirats Arabes Unis
- Reste du Moyen-Orient et de l'Afrique
- Europe
- Royaume-Uni
- Norvège
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir l'environnement de la demande et ancrer les données d'entrée clés pouvant être vérifiées de manière indépendante. Nous avons consulté des sources publiques telles que l'Administration américaine d'information sur l'énergie pour le contexte du forage et de la production, l'Agence internationale de l'énergie pour les perspectives en amont, ainsi que les statistiques nationales et les publications des ministères de l'énergie pour les orientations en matière d'activité et d'investissement dans les bassins clés.
Afin d'éviter de construire le modèle sur une seule perspective, les données ont également été recoupées à l'aide de sources telles que les publications de l'OPEP, les séries de prix et de main-d'œuvre du Bureau américain des statistiques du travail lorsque cela était pertinent, ainsi que la littérature d'ingénierie pétrolière évaluée par des pairs, qui explique l'intensité de complétion et les conceptions types de puits. Les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse ont permis de confirmer la terminologie relative au mix produit et à l'exposition régionale ; un abonnement payant axé sur les données financières et l'actualité des entreprises a été utilisé de manière sélective pour standardiser les informations sur les revenus entre les différentes sociétés. Les sources mentionnées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques ont été utilisées pour la collecte, la validation et la clarification des données au cours de l'analyse.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la confirmation de l'évolution des programmes de complétion par bassin et par type de puits, puis sur la traduction de ces évolutions en une demande réaliste en équipements. Nous avons échangé avec des fournisseurs, des distributeurs, des experts du côté des services et des opérateurs en amont dans les régions Asie-Pacifique, EMEA et Amériques, afin de tester et d'ajuster les hypothèses relatives aux prix, aux délais de livraison et à la répartition entre offshore et onshore.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 29 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 44 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 29 % |
| Acteurs de plus petite taille : 22 % | Managers : 41 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une construction descendante dans laquelle l'activité de forage et de complétion est reconstituée par région, puis convertie en un volume de demande en équipements à l'aide d'indicateurs d'intensité de complétion. En pratique, le modèle est guidé par le nombre de puits onshore et offshore, les cycles d'intervention sur puits et de recomplétion, le nombre typique d'étapes dans les puits horizontaux, ainsi que l'évolution observée dans les conceptions de complétion à mesure que les opérateurs ciblent un EUR plus élevé avec un espacement plus serré.
Une fois le volume de demande constitué, il est converti en valeur à l'aide de fourchettes de prix réalistes pour les principales catégories d'équipements, avec des ajustements pour le mix et l'inflation. Pour maintenir les totaux dans des limites raisonnables, le résultat est ensuite corroboré par des approximations ascendantes sélectives, telles que des vérifications de l'exposition aux revenus des fournisseurs, des calculs prix-volume échantillonnés pour quelques articles à fort volume, et des retours des canaux de distribution sur les tendances de commande. Lorsque les informations disponibles sont limitées, les lacunes sont comblées en appliquant des hypothèses de pénétration conservatrices dans les régions où la couverture des données est plus faible.
Pour les prévisions, une analyse de scénarios est utilisée, car l'activité de complétion réagit rapidement aux anticipations de prix du pétrole et du gaz, à la discipline en matière de capital et à l'approbation des projets offshore. Ces variables prospectives sont soumises à des tests de résistance à l'aide des données primaires, et la trajectoire finale est alignée sur ce que les répondants considèrent comme réalisable en termes de capacité, de délais de livraison et de prix sur la période de prévision.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés en plusieurs étapes afin que les chiffres ne reposent pas sur une seule hypothèse. Nous comparons les tendances de revenus modélisées avec des signaux indépendants tels que l'orientation de l'activité régionale en matière de plateformes de forage et de puits, les pipelines de projets offshore et les dépenses en amont déclarées, puis nous examinons toute variance qui semble incohérente avec le récit d'activité.
Avant la validation finale, le modèle est examiné par un autre analyste et les hypothèses clés sont revérifiées, notamment lorsque les prix ou la répartition onshore/offshore ont évolué de manière significative. Si un événement important survient, tel qu'un retard majeur de projet ou une variation soudaine du prix des matières premières, l'équipe reprend contact avec des experts sélectionnés pour confirmer si l'impact sur la demande est temporaire ou structurel. Les rapports sont actualisés annuellement, et une vérification finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente disponible au moment de l'achat.
Taille du marché mondial des équipements de complétion selon Mordor Intelligence comparée à d'autres estimations publiées
Il est courant de constater des tailles de marché différentes pour les équipements de complétion, car les auteurs ne comptabilisent pas toujours les mêmes activités et peuvent également utiliser des calendriers différents pour les prix et la conversion des devises. Des différences apparaissent également lorsque certaines études combinent équipements et services, ou lorsqu'elles traitent les recomplétion et les complétion offshore avec des pondérations différentes.
L'écart principal provient généralement de ce qui est comptabilisé comme revenu des équipements de complétion, de la manière dont la répartition onshore/offshore est projetée, et du fait que le dimensionnement est ou non rattaché à des vérifications du nombre de puits et de l'intensité de complétion, ou principalement à de larges hypothèses de dépenses énergétiques. Dans notre travail, les revenus liés aux seuls équipements sont maintenus séparés de la main-d'œuvre de service, puis validés par rapport à l'activité des puits et à la logique de tarification. C'est pourquoi la valeur de référence peut s'écarter de certains totaux publiés plus élevés, un choix de modélisation retenu dans cette étude réalisée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 20,30 milliards USD (2024) | |
| Cabinet de conseil mondial A | 21,43 milliards USD (2024) | Utilise une construction de la demande plus large qui peut augmenter la valeur implicite des équipements, et ses catégories d'équipements ainsi que ses fourchettes de prix ne sont pas clairement réconciliées avec l'intensité de complétion par puits et par région. |
| Éditeur sectoriel B | 22,45 milliards USD (2025) | Une année de référence différente et un calendrier différent pour les prix des matières premières peuvent gonfler la valeur de l'année en cours, et le traitement des montées en puissance des projets offshore ainsi que les conversions de devises ne sont pas suffisamment transparents pour être reproduits. |
La comparaison montre que le choix de l'année et les limites du périmètre expliquent la majeure partie de l'écart, avant même que les hypothèses de prévision ne soient débattues. En maintenant le volume de demande lié à des signaux observables d'activité des puits et en séparant les revenus des équipements des services adjacents, le chiffre final reste plus facile à tracer, à auditer et à actualiser à mesure que les conditions du marché évoluent.


Questions Clés Traitées dans le Rapport
Quelle est la taille actuelle du Marché des Équipements et Services de Complétion ?
Le Marché des Équipements et Services de Complétion devrait enregistrer un TCAC de 4,69% au cours de la période de prévision (2026-2031)
Quels sont les acteurs clés du Marché des Équipements et Services de Complétion ?
Schlumberger Limited, Halliburton Company, National Oilwell Varco Inc., Weatherford International PLC et Baker Hughes, a GE company sont les principales entreprises opérant sur le Marché des Équipements et Services de Complétion.
Quelle région détient la plus grande part du Marché des Équipements et Services de Complétion ?
En 2025, l'Amérique du Nord représente la plus grande part de marché dans le Marché des Équipements et Services de Complétion.
Quelles années couvre ce Marché des Équipements et Services de Complétion ?
Le rapport couvre la taille historique du Marché des Équipements et Services de Complétion pour les années : 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du Marché des Équipements et Services de Complétion pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



