
Taille et part du marché européen des services postaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
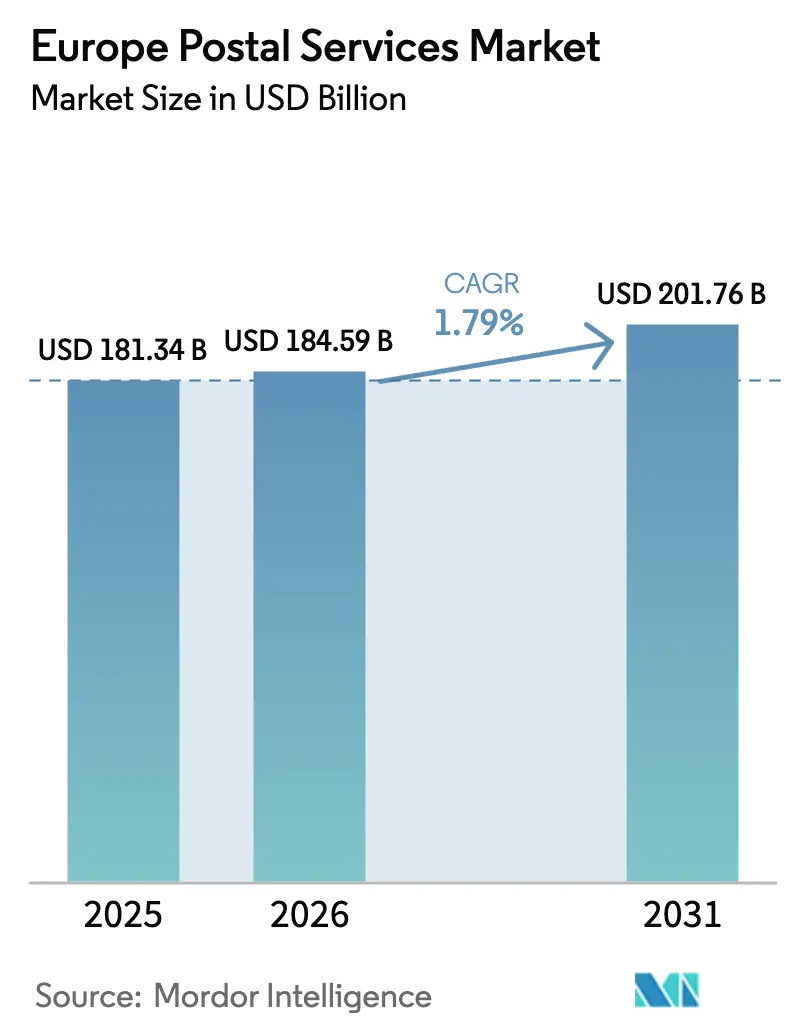
| Taille du marché de l'année de base (2025) | 181.34 Milliards de dollars |
| Taille du Marché (2026) | 184.59 Milliards de dollars |
| Taille du Marché (2031) | 201.76 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 1.79 % |
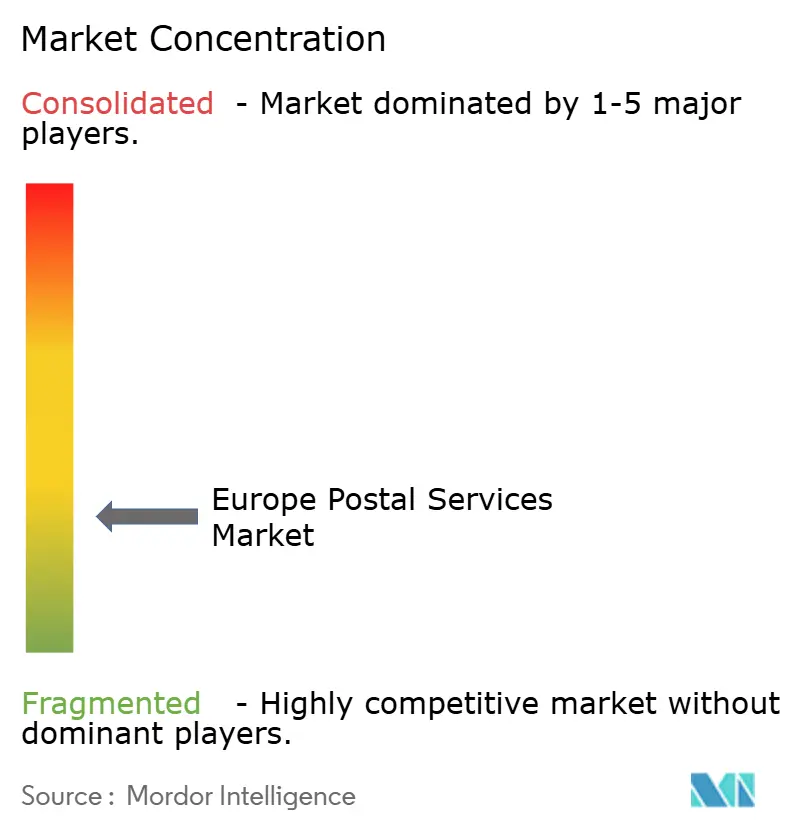
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des services postaux par Mordor Intelligence
La taille du marché européen des services postaux est estimée à 184,59 milliards USD en 2026, en progression par rapport à la valeur de 181,34 milliards USD en 2025, avec des projections à 201,76 milliards USD en 2031, soit une croissance de 1,79 % de TCAC sur la période 2026-2031.
Cette expansion repose sur un basculement décisif vers les colis, dont les revenus continuent de compenser la baisse progressive du courrier traditionnel. Les services postaux express, portés par la demande croissante de livraison le jour même et le lendemain, sont en passe d'enregistrer la progression la plus forte avec un TCAC de 7,1 %, surpassant largement l'ensemble du marché. L'Allemagne conserve sa position de leader avec une part de 24 %, grâce à un réseau logistique dense, tandis que l'Espagne se distingue comme le marché national à la croissance la plus rapide, affichant une expansion annuelle de 6,1 % portée par le développement des partenariats avec le commerce électronique. Les opérateurs répondent à l'intensification de la concurrence et à la substitution numérique en accélérant l'automatisation, en élargissant leurs portefeuilles de services et en s'adaptant aux nouveaux cadres réglementaires, tels que la loi postale révisée de l'Allemagne, qui vise à concilier service universel et viabilité financière.
Principaux enseignements du rapport
- Par type de service, le service postal standard détenait 52,35 % de la part de marché européen des services postaux en 2025, tandis que le service postal express devrait croître à un TCAC de 6,96 % jusqu'en 2031.
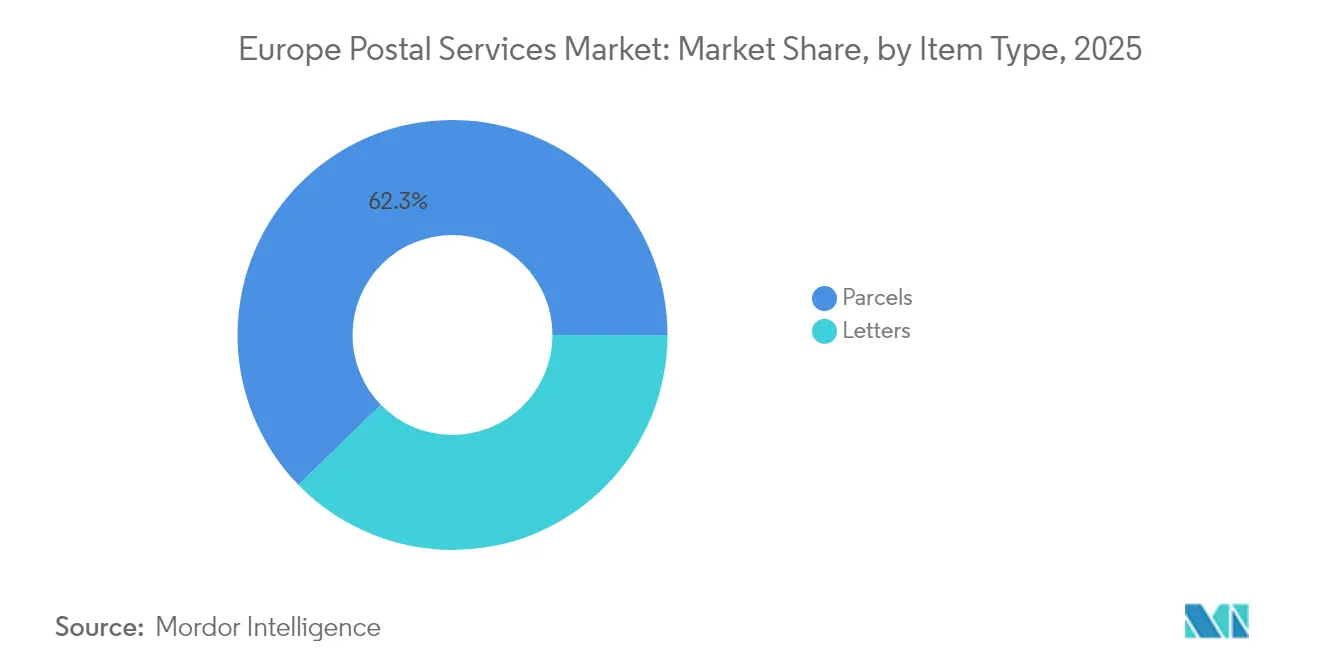
- Par type d'article, les colis représentaient 62,30 % de la part de marché européen des services postaux en 2025 et devraient progresser à un TCAC de 6,18 % jusqu'en 2031.
- Par destination, les expéditions nationales représentaient 76,45 % de la part de marché européen des services postaux en 2025, tandis que les expéditions internationales devraient enregistrer un TCAC de 6,07 % sur la période 2026-2031.
- Par zone géographique, l'Allemagne était en tête avec 23,70 % de la part de marché européen des services postaux en 2025, tandis que l'Espagne devrait afficher la croissance la plus rapide avec un TCAC de 5,97 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Essor du commerce électronique | +1.8% | Allemagne, Royaume-Uni, France, Espagne | Court terme (≤ 2 ans) |
| Réglementations carbone de l'UE | +0.6% | À l'échelle de l'UE | Moyen terme (3-4 ans) |
| Initiatives pour un marché unique transfrontalier | +0.5% | Régions frontalières | Moyen terme (3-4 ans) |
| Vieillissement de la population | +0.2% | Allemagne, Italie | Long terme (≥ 5 ans) |
| Attentes en matière de livraison le jour même | +1.2% | Europe urbaine | Court terme (≤ 2 ans) |
| Automatisation logistique | +0.7% | Europe occidentale | Moyen terme (3-4 ans) |
| Source: Mordor Intelligence | |||
L'essor du commerce électronique stimule les volumes de colis en Allemagne et au Royaume-Uni
Les volumes de colis en Allemagne ont augmenté de 9 % en glissement annuel au deuxième trimestre 2024, même si les dépenses de consommation se sont modérées. Le Royaume-Uni présente un profil similaire, avec un commerce électronique représentant 26 % du commerce de détail en 2024, et devant atteindre 31 % d'ici 2028. Ce déséquilibre de la demande entre colis et lettres engendre une utilisation asymétrique des réseaux, incitant les opérateurs à reconvertir les itinéraires de courrier pour les collectes de colis. Un constat émergent est que les dépôts de banlieue, initialement conçus pour le tri du courrier, se transforment discrètement en centres de micro-traitement des colis, libérant ainsi une productivité d'actifs jusqu'alors inexploitée.
Les réglementations carbone de l'UE accélèrent les investissements dans l'électrification des flottes
Des plafonds d'émissions plus stricts ont accéléré le déploiement de véhicules électriques, avec UPS déployant plus de 100 nouveaux véhicules électriques à Paris et prévoyant 600 dans toute l'Europe d'ici fin 2024 [1]Carter Chase, "De nouveaux véhicules électriques UPS prennent la route en Europe," UPS, about.ups.com. Bpost a doublé sa flotte de camionnettes électriques, tandis que PostNL a enregistré 82 % de kilomètres de livraison sans émissions en 2023. La conclusion sous-jacente est que les précurseurs peuvent proposer la livraison neutre en carbone à une modeste prime, créant un catalogue de services à deux niveaux qui couvre le risque face aux coûts réglementaires.
Les initiatives pour un marché unique transfrontalier simplifient les procédures douanières pour les PME
Le système de dédouanement centralisé à l'importation (CCI) est entré en vigueur le 1er juillet 2024, permettant les déclarations dans un État de l'UE et la présentation physique dans un autre [2]Direction générale de la fiscalité et de l'union douanière, "Le dédouanement centralisé à l'importation (CCI) entre en vigueur," Commission européenne, taxation-customs.ec.europa.eu. Conjuguées à IPC INTERCONNECT™, ces évolutions réduisent les délais de dédouanement et allègent les formalités administratives pour les exportateurs. Une conclusion émergente est que les opérateurs postaux de taille intermédiaire peuvent désormais associer le courtage en douane à la logistique, générant ainsi des sources de revenus accessoires qui n'existaient pas sous les règles en vigueur précédemment.
Le vieillissement de la population soutient la demande de courrier postal pour la correspondance gouvernementale
Les citoyens âgés de 65 ans et plus représentent déjà 21,3 % de la base démographique de l'UE. Les agences de retraite et de santé continuent de s'appuyer sur les avis papier, si bien que les opérateurs postaux constatent une érosion plus lente du courrier dans les régions à population plus âgée. Le principal enseignement est que les poches démographiques constituent des couvertures naturelles contre la substitution numérique, permettant aux opérateurs de subventionner les livraisons rurales grâce à des contrats stables de courrier gouvernemental.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Baisse des volumes de courrier | –1.1% | Pays nordiques | Court terme (≤ 2 ans) |
| Coûts de main-d'œuvre élevés et syndicalisation | –0.7% | Europe occidentale | Moyen terme (3-4 ans) |
| Congestion urbaine | –0.5% | Grandes villes | Moyen terme (3-4 ans) |
| Substituts numériques | –0.9% | À l'échelle de l'UE | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Baisse des volumes de courrier traditionnel dans la région nordique
PostNord souligne que 76 % des consommateurs nordiques effectuent désormais des achats transfrontaliers en ligne, détournant l'attention des services postaux nationaux. Le recul du courrier accélère le coût de prestation de service, contraignant les opérateurs à réduire leurs effectifs ; les récentes suppressions d'emplois chez Posti confirment cette trajectoire de restructuration. La conclusion est que la région nordique pourrait être pionnière dans des modèles de financement hybrides public-privé afin de maintenir le service universel à flot.
Coûts de main-d'œuvre élevés et syndicalisation en Europe occidentale
Une grève d'une journée en Allemagne en mars 2025 illustre les tensions salariales dans les marchés fortement syndiqués. Les opérateurs y répondent en accélérant la robotisation et l'optimisation des itinéraires. Une conclusion immédiate est que l'instabilité sociale du travail stimule indirectement la courbe d'adoption technologique, réduisant ainsi la durée de retour sur investissement des projets d'automatisation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Type de service :
les services express dépassent les offres standardLes services express représentent une taille de marché européen des services postaux dont la croissance est prévue à un TCAC de 6,96 % de 2026 à 2031, nettement supérieure à celle des services standard, qui détiennent encore 52,35 % de la part de marché en 2025. L'écart croissant illustre la manière dont les produits premium à délai défini monétisent la volonté des consommateurs de payer pour la rapidité. Une conclusion actuelle est que la conception des réseaux évolue vers des horaires de collecte plus tardifs et des vagues de livraison matinale plus précoces, optimisant ainsi l'utilisation des flottes existantes.
Les services standard, bien qu'en plus faible croissance, demeurent indispensables au regard des obligations de service réglementaire et de la couverture nationale. La loi postale révisée de l'Allemagne étend le délai de livraison autorisé à trois jours ouvrables pour 95 % des lettres à compter de 2025, libérant les opérateurs pour le groupage des livraisons. Cette souplesse réglementaire implique que les services standard constitueront de plus en plus le socle optimisé en termes de coûts, tandis que les niveaux express génèreront les excédents de trésorerie.

Note: Les parts de segment de l'ensemble des segments individuels sont disponibles à l'achat du rapport


Type d'article :
les colis dominent le paysage de croissance futureLes colis représentent 62,30 % de la part de marché européen des services postaux en 2025 et devraient afficher un TCAC de 6,18 % jusqu'en 2031. La croissance de 9 % en glissement annuel des colis de DHL en Allemagne valide la surperformance continue. La conclusion ici est que la croissance soutenue des colis pousse les opérateurs à standardiser les exigences d'emballage et d'étiquetage, réduisant ainsi les micro-délais lors du tri.
Le courrier continue de suivre une tendance structurelle à la baisse avec un recul de 6 % enregistré au deuxième trimestre 2024. Pourtant, les communications gouvernementales essentielles et la correspondance juridique maintiennent la pertinence de ce segment. Une conclusion émergente est que les services d'identité numérique intégrés aux lettres recommandées pourraient repositionner cette catégorie comme un canal ancré dans la confiance plutôt que comme un jeu de volumes.
Note: Les parts de segment de l'ensemble des segments individuels sont disponibles à l'achat du rapport
Destination :
accélération des expéditions internationalesLes services internationaux devraient croître à un TCAC de 6,07 % par rapport à la base plus large mais plus lente de 76,45 % de part des expéditions nationales. Le modèle de dédouanement CCI réduit sensiblement les frictions transfrontalières. La conclusion émergente est que les PME perçoivent désormais les opérateurs postaux comme des facilitateurs de commerce intégrés, et non de simples transporteurs, renforçant ainsi la fidélité au sein d'une catégorie auparavant très sensible aux prix.
Les réseaux nationaux demeurent essentiels pour la densité du dernier kilomètre, 94 % des vendeurs en ligne espagnols proposant des options hors domicile via des casiers à colis. L'expansion de InPost en novembre 2024 vers huit marchés de l'UE illustre la convergence de l'infrastructure de casiers nationaux avec les flux internationaux. L'implication émergente est que la frontière entre les nœuds de tri national et international s'estompera au fur et à mesure que des installations consolidées traiteront les deux flux de manière transparente.
Analyse géographique
Marché des Services Postaux en Allemagne
L'Allemagne conserve 23,70 % de part de marché des services postaux en Europe en 2025, soutenue par une infrastructure logistique solide et une position géographique centrale. Bien que les volumes du commerce en ligne aient légèrement reculé en valeur au début de 2024, le nombre de colis a continué d'augmenter, confirmant le principe selon lequel la croissance du volume unitaire peut compenser la baisse des valeurs moyennes par transaction. L'exigence de la nouvelle loi postale imposant 12 000 points de vente laisse également entendre que l'accès physique reste politiquement non négociable, ancrant l'universalité du service même à mesure que les substituts numériques se multiplient. Une conclusion clé est que le mandat allemand de délai d'acheminement du courrier plus souple pourrait permettre aux opérateurs de redéployer la main-d'œuvre du tri du soir vers les vagues de colis du petit matin, améliorant ainsi la rotation des actifs sans augmenter les effectifs.
Marché des Services Postaux en Espagne
L'Espagne affiche le CAGR prévisionnel le plus élevé de la région, à 5,97 %. La stratégie gouvernementale de transformation numérique et une économie de consommation résiliente alimentent cette trajectoire. Correos vise à porter la part des revenus logistiques de 25 % à 40 % d'ici 2024, signalant un pivot décisif vers le colis. Le partenariat de Temu avec Correos en mars 2025 pour assurer une couverture nationale complète illustre la manière dont les alliances avec les plateformes amplifient rapidement les volumes de colis. Une conclusion est que l'Espagne pourrait passer directement à des modèles de flux de travail axés sur le colis, en contournant les étapes d'optimisation du courrier traditionnel que de nombreux pairs gèrent encore.
Marchés Européens au Sens Large
Le Royaume-Uni, la France et l'Italie détiennent chacun des parts significatives de la taille du marché des services postaux en Europe. Le débat politique britannique sur la réduction des livraisons de courrier le samedi reflète les précédents continentaux, signalant une convergence progressive des périmètres du service universel. Par ailleurs, un train de colis reliant Londres à Glasgow circulant à 160 km/h illustre comment la décarbonation ferroviaire peut ouvrir de nouveaux corridors express. La conclusion est que le fret ferroviaire à faible empreinte carbone pourrait s'imposer comme une alternative au transport aérien intranational, offrant une fiabilité express avec des émissions réduites.
Paysage réglementaire
Les services postaux européens fonctionnent dans un cadre double associant des règles au niveau de l'UE (notamment la directive postale 97/67/CE et le règlement 2018/644 sur la livraison transfrontalière de colis) et des régimes nationaux d'obligation de service universel (OSU) administrés par les régulateurs de chaque pays. Un ancrage politique majeur à court terme est le chantier de la Commission européenne en vue d'un Delivery Act de l'UE. Un dialogue de mise en œuvre est prévu pour le 22 juin 2026 (mené par le vice-président exécutif Stéphane Séjourné), et la proposition est référencée pour le quatrième trimestre 2026, ce qui traduit des efforts pour moderniser les exigences applicables aux réseaux de l'ère des colis tout en maintenant intacts les principes de l'OSU.
La politique douanière et fiscale redéfinit également la conformité opérationnelle pour les colis transfrontaliers. À partir du 1er juillet 2026, la réforme douanière de l'UE supprime l'exonération de minimis de 150 EUR pour les colis de faible valeur et introduit un droit de douane forfaitaire de 3 EUR par article, avec des frais de traitement supplémentaires de 2 EUR référencés pour le 1er novembre 2026. Cela accroît l'importance de la qualité des données, du pré-dédouanement et des modèles d'exécution intra-UE. L'Allemagne montre également des mouvements dans sa politique nationale, où un projet de loi de juillet 2026 propose de mettre fin à l'exonération de TVA de Deutsche Post sur les services de courrier interentreprises. Sur d'autres marchés, les opérateurs ajustent leurs normes de service, notamment PostNL qui passe à une norme de deux jours pour le courrier en boîte à lettres à partir du 12 juillet 2026, afin d'équilibrer la performance de l'OSU avec les réalités du coût de service.
Analyse de la chaîne de valeur
La chaîne de valeur des services postaux européens s'étend de la génération amont du courrier et des colis (ménages, PME, places de marché et gros expéditeurs), à l'induction et l'acceptation (bureaux de poste, points colis, consignes et collecte auprès des entreprises), au transport longue distance et transfrontalier (corridors routiers et ferroviaires, ainsi que réseaux aériens pour les produits à délai garanti), et enfin au traitement en aval et au dernier kilomètre (hubs automatisés, dépôts locaux, tournées de livraison et réseaux hors domicile). Les colis représentant 62,30 % des revenus du marché en 2025, les opérateurs optimisent de plus en plus le tri des colis, la conformité de l'étiquetage et les remises hors domicile. Les prestataires express ajoutent des délais de collecte à horaires fixes et des tournées de livraison matinales par-dessus les structures de réseau standard.
Les étapes intermédiaires et transfrontalières deviennent plus intensives en données et en conformité car la réforme douanière de l'UE entre en vigueur le 1er juillet 2026, renforçant le rôle de la documentation électronique, du dédouanement en masse et du positionnement des stocks au sein de l'UE afin de réduire les frictions administratives article par article. Dans le même temps, les opérateurs rééquilibrent l'économie héritée de la chaîne du courrier au moyen de changements de normes de service et de refontes d'itinéraires, notamment l'adoption par PostNL d'une norme de deux jours pour le courrier en boîte à lettres à partir du 12 juillet 2026, parallèlement à des investissements dans les hubs, dépôts et automatisations pour protéger les coûts unitaires face aux pressions liées à la main-d'œuvre. Les partenariats et les flux de volumes liés aux plateformes influencent également le remplissage des réseaux, les collaborations avec les places de marché et les intégrateurs orientant les schémas d'injection de colis vers des écosystèmes de consignes et de points de retrait qui favorisent la densité et la performance de livraison au premier passage.
Paysage concurrentiel
Deutsche Post DHL Group est en tête du secteur européen des services postaux avec un chiffre d'affaires de 81,76 milliards EUR en 2023, l'Europe contribuant à hauteur de 45,35 milliards EUR et une part estimée à 40 % du marché allemand des colis [3]Agnes Putri, "Présentation PowerPoint," DHL Group, group.dhl.com. La Poste Groupe, Royal Mail et Poste Italiane suivent, chacun poursuivant une diversification vers les services bancaires ou de confiance numérique. Une conclusion saillante est que les opérateurs postaux historiques traitent de plus en plus la sécurité des données comme un service à part entière, comme en témoigne l'acquisition par Swiss Post de la société de cybersécurité Open Systems.
Les opportunités dans le domaine des livraisons à thème durable sont nombreuses ; 66 % des consommateurs sont prêts à payer davantage pour une expédition écoresponsable. Le kilométrage à 82 % sans émissions de PostNL illustre l'avantage du premier entrant, tandis que le hub à 30 millions EUR de DPD Portugal signale des paris de grande envergure sur le commerce électronique. La conclusion ici est que la transparence des rapports carbone devient un facteur de différenciation à mesure que les expéditeurs professionnels intègrent les émissions de portée 3 dans leurs tableaux de bord d'approvisionnement.
Les perturbateurs émergents tels que InPost exploitent la densité des casiers à colis et des modèles transfrontaliers à faibles actifs. L'acquisition de Mondial Relay pour 513 millions EUR et le contrôle total de Menzies Distribution étendent sa présence en France, au Benelux et au Royaume-Uni. Une conclusion est que les écosystèmes de casiers pourraient désintermédier la livraison à domicile dans les zones urbaines denses, libérant de la capacité pour les itinéraires du dernier kilomètre rural où les casiers sont moins viables.
Leaders du secteur européen des services postaux
Deutsche Post DHL
La Poste
Royal Mail
PostNL
FedEx/TNT Express
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Postaux en Europe
- Deutsche Post DHL Group
- La Poste SA (DPDgroup/GeoPost)
- Royal Mail Group plc
- United Parcel Service Inc. (UPS)
- FedEx Corp. (incl. TNT Express)
- Poste Italiane SpA
- PostNL NV
- Swiss Post AG
- Bpost SA/NV
- PostNord AB
- GLS Group
- Hermes Europe GmbH (Evri)
- Asendia Management SAS
- DPD HL LLP (Russia)
- CTT Correios de Portugal SA
- Bring (Norwegian Posten)
- Omniva (Eesti Post AS)
- Correos y Telegrafos SA
- InPost SA
- Russian Post*

Opportunités de marché et perspectives d'avenir
La réforme douanière entrant en vigueur le 1er juillet 2026, incluant la suppression de l'exonération de minimis de 150 EUR et l'introduction d'un droit forfaitaire, crée une marge de manœuvre pour les opérateurs postaux et les intégrateurs afin de vendre des solutions transfrontalières à plus forte valeur ajoutée, au-delà du simple transport. Cela inclut le pré-dédouanement piloté par les données, les programmes d'importation consolidés et l'exécution groupée assortie de la livraison pour les PME. La mise en service du dédouanement centralisé à l'importation (CCI) le 1er juillet 2024 offre déjà une voie opérationnelle pour séparer la déclaration et la présentation entre les États membres de l'UE, et l'évolution douanière de 2026 accroît les incitations à positionner les stocks au sein de l'UE et à s'appuyer sur des modèles de dédouanement en masse. Cela soutient, à son tour, la demande en entreposage régional, en gestion des retours, ainsi qu'en services d'étiquetage et de données conformes.
La modernisation des réseaux et l'échelle des solutions hors domicile restent des thèmes d'investissement actifs qui se traduisent également en opportunités de produits de service. Parmi les faits récents figurent l'engagement de DHL Group d'environ 160 millions d'EUR sur 2026-2027 pour renforcer les infrastructures logistiques et soutenir la transition vers les énergies propres en France, ainsi que le plan Ambitions 2031 de La Poste Groupe prévoyant 10 milliards d'EUR d'investissement pour renforcer les infrastructures. En Ibérie, DHL eCommerce et CTT ont finalisé une coentreprise en mai 2026 pour construire un réseau de distribution de colis, favorisant une couverture domestique plus dense et des transferts transfrontaliers plus fluides. La refonte des services se manifeste également dans le courrier, les opérateurs redéfinissant leurs normes pour protéger l'économie de l'OSU, comme PostNL qui passe à une norme de deux jours pour le courrier en boîte à lettres à partir du 12 juillet 2026, après avoir déclaré 35 millions d'EUR de pertes liées à l'OSU en 2025, ce qui renforce une orientation commerciale accrue vers les colis, les modèles de livraison hybrides et la productivité tirée par l'automatisation dans toute la région.
Recent Industry Developments in Marché des Services Postaux en Europe
- Juin 2026 : La Poste Groupe lance le plan stratégique Ambitions 2031 avec un investissement de 10 milliards d'EUR dans les infrastructures, incluant des hubs à Madrid, en Pologne et au Royaume-Uni. Cette expansion élargit la capacité des hubs transfrontaliers et renforce l'empreinte du service universel en Europe. Cette démarche renforce l'échelle et l'intégration du réseau de colis européen de La Poste.
- Juin 2026 : DHL Group va investir environ 160 millions d'EUR en 2026-2027 pour renforcer les infrastructures logistiques et soutenir la transition vers les énergies propres en France. L'investissement améliore la capacité des hubs, l'automatisation et la décarbonation sur le marché français. Ces améliorations renforcent la résilience du service pour les flux du commerce électronique européen.
- Mai 2026 : DHL eCommerce conclut un contrat exclusif pluriannuel avec le United States Postal Service, d'une valeur de plus de 10 milliards d'USD, pour la livraison de colis du dernier kilomètre. Ce partenariat élargit le tonnage de colis européen de DHL via une route majeure vers les États-Unis et affecte la planification des capacités. Il influence également les niveaux de prix et de service régionaux pour les expéditions transfrontalières.


Marché des Services Postaux en Europe Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des services postaux en Europe est défini comme les revenus générés par la collecte, le tri, le transport et la livraison de lettres et de colis via les réseaux postaux à travers les pays européens, incluant les flux domestiques et transfrontaliers.
Exclusions du périmètre : nous excluons les services de communication purement numériques et la valeur des biens contenus dans les colis expédiés, car il ne s'agit pas de revenus de services postaux.
Aperçu de la segmentation
- Par type de service
- Service postal express
- Service postal standard
- Par type d'article
- Lettres
- Colis
- Par destination
- National
- International
- Par pays
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays-Bas
- Pays nordiques (Suède, Danemark, Norvège, Finlande)
- Reste de l'Europe (dont l'Europe de l'Est et les Balkans)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'élaboration d'une cartographie des activités du trafic postal et de la tarification, afin de pouvoir traduire les volumes en revenus de service selon une approche cohérente entre les pays. Nous nous appuyons sur des statistiques publiques et des rapports sectoriels tels que les statistiques postales de l'Union postale universelle (UPU), les publications de la Commission européenne relatives à la poste et au marché unique, les régulateurs nationaux (par exemple, la Bundesnetzagentur), les offices statistiques nationaux, ainsi que les publications douanières ou commerciales pour les mouvements transfrontaliers lorsque cela est pertinent.
En complément, nous examinons les communications des opérateurs et les documents publics tels que les rapports annuels, les présentations aux investisseurs et les états financiers audités afin de suivre les évolutions du mix de services, les mouvements tarifaires et les pressions sur les coûts de réseau. Pour ne pas manquer les évolutions rapides, nous utilisons également des services d'actualités générales et financières, et nous utilisons sélectivement des jeux de données payants pour les données financières des entreprises et pour les flux commerciaux au niveau des expéditions lorsque cela aide à expliquer les dynamiques transfrontalières. Les sources documentaires listées ici sont illustratives, et de nombreuses autres références publiques et payantes ont été utilisées lors de la collecte des données, de la validation et de la clarification.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour éprouver les hypothèses documentaires, en particulier lorsque les données publiques accusent un retard ou sont rapportées selon des définitions différentes selon les pays. Nous échangeons avec des opérateurs postaux et des intégrateurs, des régulateurs et des organismes sectoriels, ainsi que de grands expéditeurs de courrier et acteurs du commerce électronique dans les principaux marchés européens, afin que la logique tarifaire, les changements de mix entre lettres et colis, et le traitement transfrontalier correspondent à ce qui se produit réellement.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 34 % | Dirigeants (CXO) : 18 % |
| Rang intermédiaire : 47 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs plus petits : 19 % | Managers : 52 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit à l'aide d'un flux de vérification croisée descendante et ascendante, afin que le total reste cohérent avec l'activité postale observable. Du côté descendant, les indicateurs de trafic postal au niveau national et les communications de revenus des opérateurs sont utilisés pour reconstituer le bassin de demande, qui est ensuite converti en USD après alignement des années de reporting et du calendrier de change. Une fois cette base établie, des approximations ascendantes sélectives valident les totaux, telles que le prix échantillonné par article et par type de service multiplié par les volumes traités estimés, suivi de vérifications par canal sur le traitement des colis transfrontaliers.
Les principaux intrants du modèle incluent l'orientation des volumes de lettres et de colis, les mouvements tarifaires et de surcharges, la part transfrontalière des colis, les pressions sur les coûts de main-d'œuvre et de carburant qui alimentent la tarification, et le rythme des expéditions du commerce électronique qui déplace le mix vers les colis. Les prévisions sont façonnées à l'aide d'une analyse de scénarios, où les hypothèses de base sur le déclin des volumes de lettres, les taux de croissance des colis et la progression des prix sont examinées avec des experts primaires puis appliquées pays par pays. Lorsqu'un pays présente des lacunes dans le reporting public pour une année donnée, nous interpolons en utilisant des séries temporelles réglementaires proches et les indications des opérateurs, puis nous normalisons dès que des communications plus récentes sont disponibles.
Validation des données et cycle de mise à jour
La validation s'effectue par des vérifications répétées plutôt que par une seule passe. Nous comparons les résultats du modèle à des signaux indépendants tels que les totaux de revenus publiés par les régulateurs, les répartitions de revenus de service rapportées par les opérateurs, et les indicateurs du marché des colis afin de détecter rapidement les valeurs aberrantes. Si un écart est important, les hypothèses sous-jacentes sont réexaminées, et des suivis ciblés sont déclenchés avec les mêmes types d'interviewés pour comprendre si le changement est de nature définitionnelle, lié au calendrier, ou un véritable mouvement de marché.
Avant validation finale, le travail passe par des revues d'analystes en plusieurs étapes où les calculs sont vérifiés à nouveau, les hypothèses sont documentées, et les totaux par pays sont réconciliés avec le chiffre régional. Le rapport est actualisé selon un cycle annuel, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie la tarification, la réglementation ou la structure du réseau. Juste avant la livraison, une dernière vérification de mise à jour est effectuée afin que les clients reçoivent la vue la plus récente et cohérente.
Estimation du marché des services postaux en Europe par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les services postaux en Europe peuvent sembler très éloignées, même lorsque le sujet paraît similaire, car la frontière de ce qui compte comme revenu de service postal n'est pas appliquée de manière cohérente. Les différences proviennent généralement du fait que le traitement express et des colis est ou non pleinement inclus, de la manière dont les flux transfrontaliers sont traités, et du fait que les valeurs sont conservées en devise locale ou converties en USD selon un calendrier cohérent.
En suivant les changements tarifaires, les évolutions du mix de services entre lettres et colis, et le calendrier de conversion des devises, Mordor Intelligence maintient l'estimation liée aux revenus des opérateurs postaux plutôt qu'à des indicateurs indirects de valeur des expéditions, ce qui est souvent à l'origine des écarts constatés dans les consolidations à l'échelle européenne.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 181,34 milliards d'USD (2025) | |
| Cabinet de conseil régional A | 168,28 milliards d'USD (2025) | Utilise un scénario de croissance plus rapide qui semble étendre la dynamique des colis de type CEP à l'ensemble du marché postal, ce qui peut surestimer la hausse des revenus liée au changement de mix lettres-colis dans les pays matures. |
| Plateforme de recherche sectorielle B | 124,32 milliards d'USD (2026) | Applique un périmètre de service plus restreint avec un traitement limité des colis transfrontaliers et une hausse plus faible liée à la progression des surcharges et des tarifs, ce qui réduit le total régional en termes d'USD. |
Le tableau montre que les principaux facteurs à l'origine de l'écart sont le périmètre et la manière dont la tarification et le calendrier de change sont gérés. Notre approche reste reproductible car chaque total par pays est construit à partir de signaux de revenus observables, puis vérifié par recoupement avec des indicateurs de volume et de tarification avant d'être consolidé au niveau européen.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché européen des services postaux ?
Le marché est évalué à 184,59 milliards USD en 2026.
À quel rythme le secteur européen des services postaux devrait-il croître ?
Il devrait croître à un TCAC de 1,79 % entre 2026 et 2031.
Quel segment connaît la croissance la plus rapide ?
Les services postaux express, avec un TCAC attendu de 6,96 % jusqu'en 2031, sont ceux qui progressent le plus rapidement.
Pourquoi les colis dominent-ils la part de marché européen des services postaux ?
La croissance structurelle du commerce électronique et la demande des consommateurs pour des livraisons rapides font progresser les volumes de colis, représentant déjà 62,30 % des revenus du marché.
Comment les opérateurs postaux font-ils face aux réglementations carbone ?
Les entreprises électrifient leurs flottes, investissent dans des infrastructures de livraison sans émissions et proposent des options d'expédition neutres en carbone pour atteindre les objectifs de l'UE.
Quel rôle jouent les initiatives transfrontalières dans la croissance du marché ?
Des systèmes tels que le dédouanement centralisé à l'importation simplifient les procédures douanières, abaissant les barrières pour les PME et accélérant le trafic de colis internationaux dans la région.
Dernière mise à jour de la page le:



