
Taille et part du marché du Dextrose
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 7.12 Milliards de dollars |
| Taille du Marché (2031) | 9.59 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.14 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
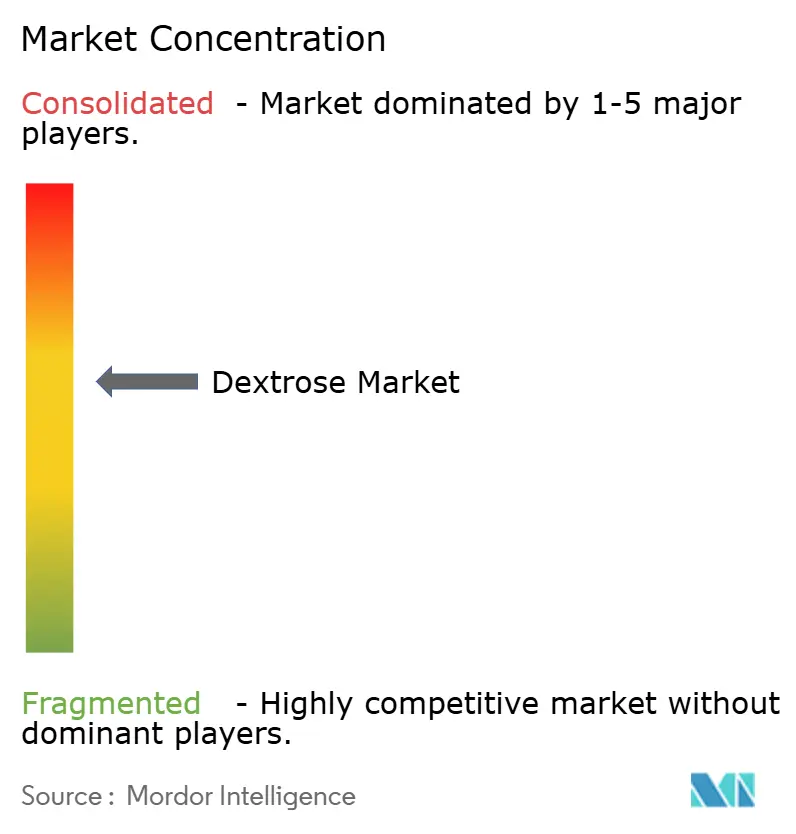
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du Dextrose par Mordor Intelligence
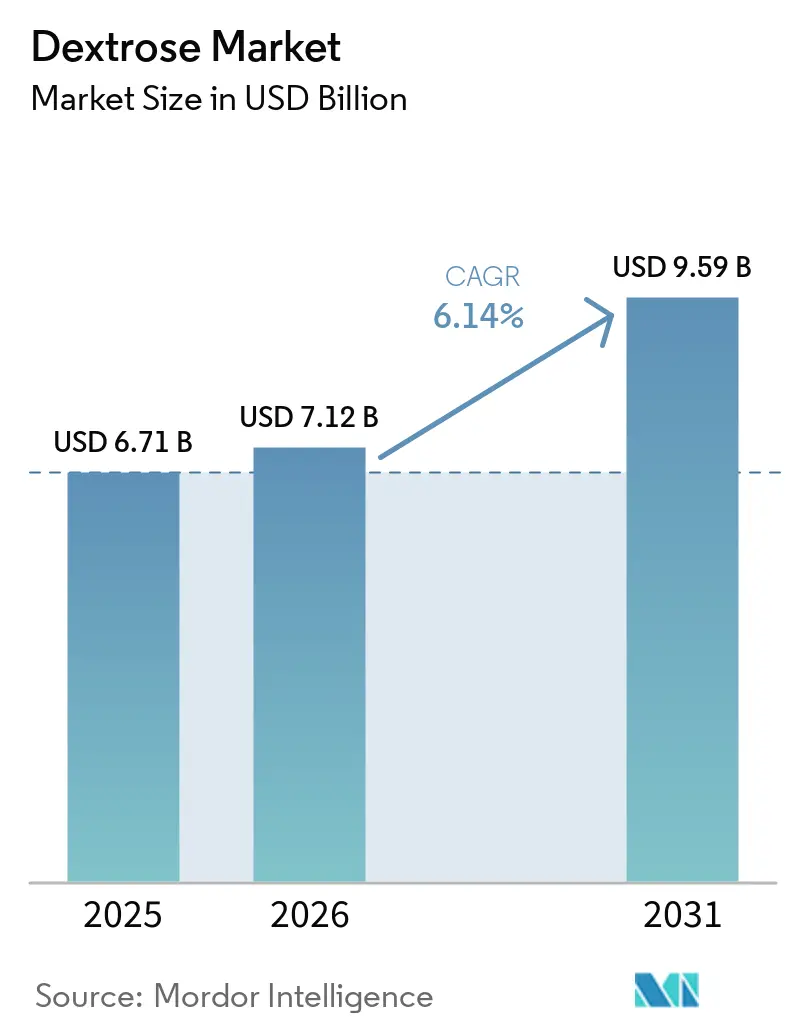
La taille du marché du Dextrose a été évaluée à 6,71 milliards USD en 2025 et devrait croître de 7,12 milliards USD en 2026 pour atteindre 9,59 milliards USD d'ici 2031, à un CAGR de 6,14 % durant la période de prévision (2026-2031). Le marché du dextrose est soutenu par une demande stable de la transformation alimentaire et une adoption croissante dans les applications pharmaceutiques, de nutrition parentérale et de fermentation. Les grades pharmaceutiques comportent des spécifications plus élevées, car les producteurs doivent respecter des limites strictes en matière d'endotoxines, de métaux lourds et de pureté, ce qui élève les barrières à l'entrée pour les fournisseurs de plus petite taille. Les coûts des matières premières et de l'énergie restent des facteurs significatifs, car le broyage par voie humide nécessite des intrants de maïs ou de blé ainsi que des procédés de séchage, d'évaporation et de cristallisation à forte consommation d'énergie. Les entreprises répondent à ces défis par des capacités de formulation, une production à haute pureté, un approvisionnement en matières premières alternatives et des investissements reliant l'offre de dextrose à la fermentation de précision. Le marché du dextrose subit également la pression des réglementations sur la réduction du sucre dans les aliments de consommation, bien que les applications médicales et industrielles fournissent une demande moins exposée à ces politiques.
Principaux enseignements du rapport
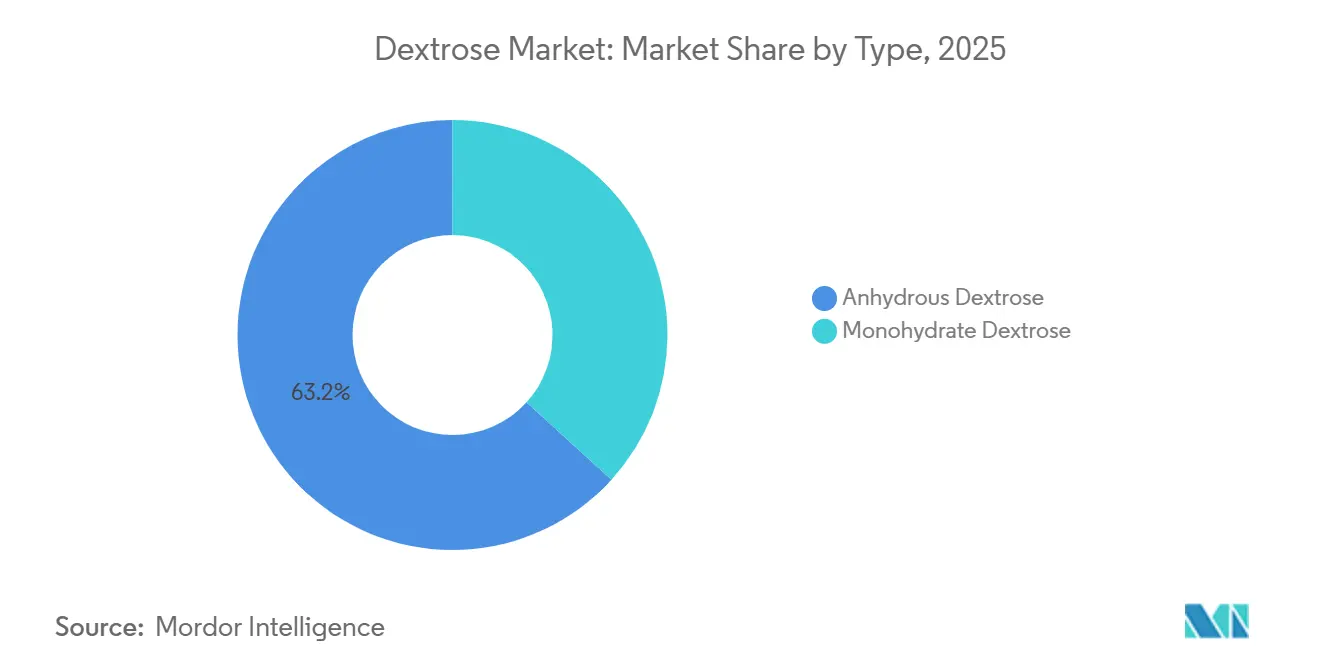
- Par type, le dextrose anhydre détenait 63,24 % de la part du marché du dextrose en 2025 et devrait se dvelopper à un CAGR de 6,45 % jusqu'en 2031.
- Par source, le dextrose à base de maïs détenait 73,56 % de la part du marché du dextrose en 2025, tandis que le dextrose à base de blé devrait se développer à un CAGR de 7,18 % jusqu'en 2031.
- Par forme, le dextrose en poudre représentait 48,05 % de la demande en 2025, tandis que le dextrose liquide devrait se développer à un CAGR de 6,73 % jusqu'en 2031.
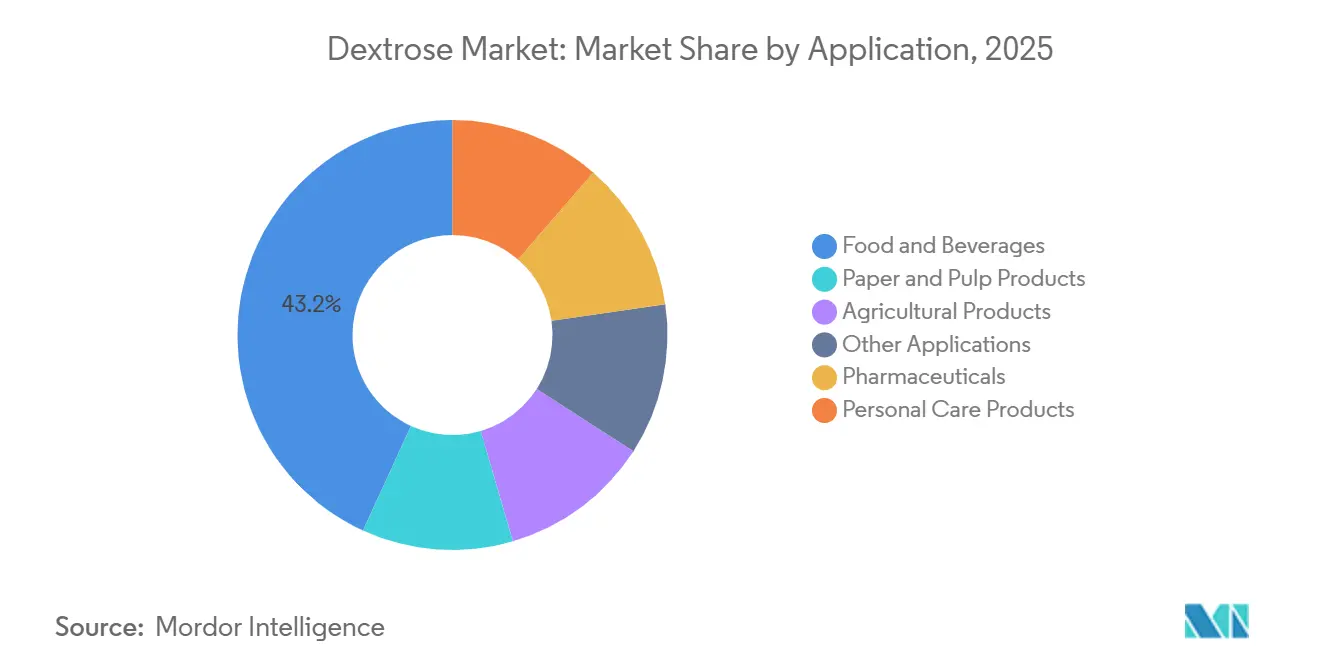
- Par application, l'alimentation et les boissons représentaient 43,17 % de la demande en 2025, tandis que les produits pharmaceutiques devraient se développer à un CAGR de 7,25 % jusqu'en 2031.
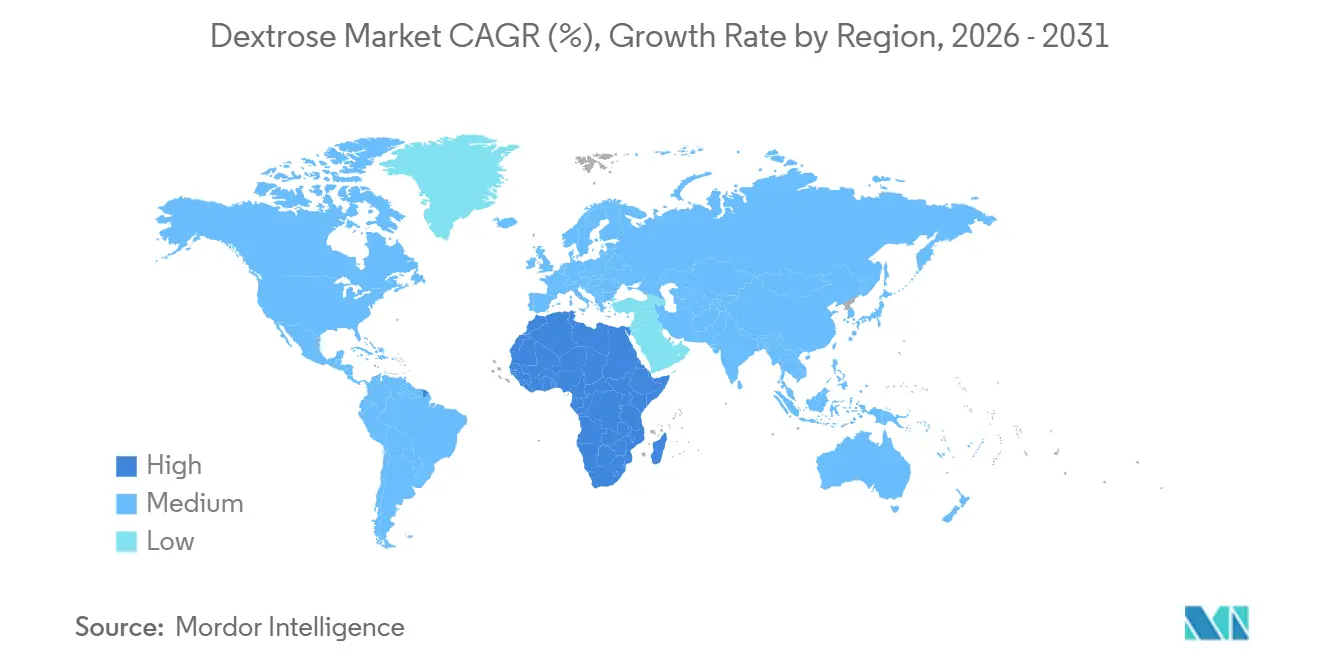
- Par géographie, l'Asie-Pacifique détenait 42,78 % des revenus mondiaux en 2025, tandis que le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 7,03 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du Dextrose
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Aliments transformés et produits de commodité | +1.5% | Mondial, avec la plus forte attraction en Asie-Pacifique (APAC) et au Moyen-Orient et Afrique (MEA) | Moyen terme (2-4 ans) |
| Applications pharmaceutiques et de nutrition parentérale | +1.2% | Mondial, porté par l'APAC, l'Amérique du Nord et l'UE | Long terme (≥ 4 ans) |
| Nutrition sportive et boissons fonctionnelles | +0.8% | Amérique du Nord, UE et APAC comme marchés principaux | Moyen terme (2-4 ans) |
| Ingrédients à étiquette propre et non-OGM | +0.6% | Amérique du Nord et UE, avec extension vers l'APAC | Moyen terme (2-4 ans) |
| Alignement des pharmacopées pour le dextrose à haute pureté | +0.5% | Mondial, particulièrement APAC, Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des aliments transformés et des produits de commodité
Le dextrose remplit plusieurs fonctions dans les aliments transformés, notamment en soutenant la fermentation en boulangerie, en favorisant le brunissement en confiserie, en stabilisant l'humidité dans les viandes séchées et en fournissant une énergie rapide dans les repas de commodité. Les fabricants de produits alimentaires utilisent cet ingrédient pour ses caractéristiques de transformation et de produit fini plutôt que pour sa seule douceur. Ces fonctions maintiennent le marché du dextrose lié aux fabricants de produits alimentaires qui ont besoin de performances produit constantes sur de grandes séries de production. ADM a déclaré en janvier 2026 que son investissement de 26 millions USD à Erlanger, dans le Kentucky, renforcerait les capacités de reformulation face à la demande croissante d'ingrédients reconnaissables. La recherche de la même entreprise a révélé que 70 % des consommateurs mondiaux privilégiaient des ingrédients reconnaissables sur les étiquettes et que 58 % recherchaient des listes d'ingrédients plus courtes. Les ajouts de capacités alimentaires en Asie-Pacifique et au Moyen-Orient élargissent la base de clientèle pour les aliments prêts à consommer, les boissons instantanées et les produits laitiers enrichis. Cette demande est particulièrement pertinente là où la consommation d'aliments emballés augmente plus rapidement que sur les marchés matures qui font face à une pression plus forte en matière de réduction du sucre.
Expansion des applications pharmaceutiques et de nutrition parentérale
Le dextrose est un intrant glucidique essentiel dans la nutrition parentérale et est également utilisé dans la transformation pharmaceutique et la fermentation. Le marché du dextrose bénéficie de l'expansion des programmes de nutrition hospitalière et de l'augmentation de la production par les fabricants de médicaments de produits injectables, de comprimés et de produits biopharmaceutiques. Les exigences de la Pharmacopée des États-Unis imposent une production à faible teneur en endotoxines et exempte de pyrogènes pour le glucose utilisé dans les solutions intraveineuses. Ces exigences limitent le nombre de producteurs capables de servir les clients pharmaceutiques à grande échelle, car les producteurs doivent maintenir des contrôles validés, des méthodes de test, des dossiers de lots et des procédés fiables pour des applications hautement réglementées. Roquette a finalisé l'acquisition d'IFF Pharma Solutions en 2025 et a décrit les deux activités comme complémentaires au sein d'un portefeuille plus large de solutions d'administration de médicaments[1]Roquette Frères, "Annonce des résultats 2024," Roquette, roquette.com. La transaction soutient une stratégie dans laquelle des ingrédients glucidiques à haute pureté sont fournis aux côtés d'autres excipients pharmaceutiques, permettant aux acheteurs de travailler avec un nombre réduit de partenaires spécialisés en ingrédients.
Demande croissante pour la nutrition sportive et les boissons fonctionnelles
La nutrition sportive et les boissons fonctionnelles constituent une source supplémentaire de demande pour le dextrose dans les produits de santé grand public. Le dextrose est un ingrédient glucidique reconnu pour les produits destinés à soutenir l'apport énergétique et la récupération post-exercice. Son utilisation convient aux poudres pour boissons, aux gels et aux formats prêts à boire lorsque les formulateurs ont besoin d'un apport glucidique rapide, notamment lorsqu'une formulation doit se dissoudre de manière prévisible et maintenir un profil glucidique familier pour les consommateurs actifs. Cette application expose également le marché du dextrose aux consommateurs qui préfèrent des ingrédients qu'ils reconnaissent sur les étiquettes des produits. Les fabricants doivent néanmoins équilibrer les performances glucidiques avec un positionnement produit à faible teneur en sucre sur les marchés où les recommandations sanitaires influencent les décisions d'achat. La demande dans cette catégorie est donc la plus forte lorsque les marques peuvent clairement expliquer le rôle du dextrose et l'utiliser dans des produits conçus pour des besoins spécifiques d'activité ou de récupération, plutôt que comme ingrédient sucrant général.
Adoption croissante des ingrédients à étiquette propre et non-OGM
Les préférences pour les étiquettes propres et les ingrédients non-OGM modifient les décisions d'approvisionnement pour les ingrédients dérivés de l'amidon en Amérique du Nord et en Europe. Le marché du dextrose peut en bénéficier lorsque les clients valorisent des matières premières traçables et des déclarations d'ingrédients plus courtes. La disponibilité de maïs certifié non-OGM reste limitée dans certaines chaînes d'approvisionnement, ce qui a incité les transformateurs à évaluer le blé et d'autres sources d'amidon, notamment lorsque les marques alimentaires ont besoin d'une alternative documentée correspondant aux politiques d'approvisionnement de leurs clients. Cette tendance affecte davantage les critères d'achat que l'adéquation technique du dextrose lui-même. Elle crée également une opportunité pour les fournisseurs capables de maintenir l'identité tout au long de l'approvisionnement, du broyage et de la transformation, et de fournir aux clients des documents justificatifs sur l'origine, la ségrégation et la cohérence du produit. Cet effet peut s'étendre à l'Asie-Pacifique à mesure que les producteurs alimentaires orientés vers l'exportation alignent leurs spécifications produits sur les exigences des clients nord-américains et européens, notamment pour les aliments de marque qui traversent plusieurs marchés réglementaires et de distribution.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts du maïs, du blé et de l'énergie | -0.8% | Mondial, plus aigu dans l'UE et en Amérique du Nord | Court terme (≤ 2 ans) |
| Politiques de réduction du sucre et préoccupations sanitaires liées aux sucres ajoutés | -0.6% | Amérique du Nord et UE, avec extension vers l'APAC | Moyen terme (2-4 ans) |
| Gommes naturelles et édulcorants alternatifs | -0.4% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts du maïs, du blé et de l'énergie
Les prix du maïs et du blé ne représentent qu'une composante de la base de coûts de production du dextrose obtenu par broyage humide. Le séchage, l'évaporation et la cristallisation nécessitent également une énergie substantielle, ce qui peut affecter les marges des producteurs et les prix de vente. L'Université Purdue et le FAPRI ont projeté un prix moyen saisonnier du maïs américain pour 2026/27 à 4,20 USD le boisseau dans leur note de conjoncture sur les matières premières de mai 2026. La note indiquait également que la demande d'éthanol n'offrait qu'un plancher de prix partiel, tandis que la hausse des coûts des engrais azotés ajoutait une pression supplémentaire[2]Université Purdue et Institut de recherche sur les politiques alimentaires et agricoles, "Prix des matières premières à la croisée des chemins : politique commerciale, le conflit iranien et les marchés céréaliers américains de 2026," Université Purdue, ag.purdue.edu. Cette incertitude réduit la visibilité tant pour les producteurs que pour les acheteurs sur le marché du dextrose, car les variations des coûts des intrants peuvent survenir avant que les prix contractuels et les plans de stocks ne soient ajustés, rendant les discussions sur les achats plus dépendantes des conditions de livraison, des niveaux de stocks et des mécanismes de tarification convenus. Des arrangements d'enlèvement à plus long terme peuvent aider les acheteurs à gérer leur exposition à l'approvisionnement et aux prix lorsque les conditions céréalières et énergétiques évoluent rapidement, tout en offrant aux meuniers une vision plus claire de la production engagée par les clients.
Politiques de réduction du sucre et préoccupations sanitaires liées aux sucres ajoutés
Les politiques de réduction du sucre constituent un défi direct pour le dextrose alimentaire utilisé dans les produits destinés aux consommateurs. L'Organisation mondiale de la Santé recommande des politiques fiscales, notamment des taxes sur les boissons sucrées, pour promouvoir des régimes alimentaires plus sains. Une étude de 2025 portant sur les taxes européennes à plusieurs niveaux sur les boissons non alcoolisées a révélé que ces mesures étaient associées à une teneur moyenne en sucre pondérée par les ventes plus faible dans les boissons non alcoolisées. Le dextrose classé comme sucre ajouté sur les étiquettes des produits est exposé aux décisions de reformulation dans la confiserie, les boissons non alcoolisées et les produits laitiers sucrés, où la demande des consommateurs, les politiques des distributeurs et les recommandations de santé publique peuvent influencer les priorités de développement des produits. Le marché du dextrose est moins exposé dans les applications pharmaceutiques, de nutrition médicale et de fermentation, car ces utilisations ne sont pas guidées par les politiques de réduction du sucre à la consommation de la même manière. Les entreprises élargissent également leurs portefeuilles de réduction du sucre, ce qui leur permet de servir les fabricants de produits alimentaires que les formulations conservent ou réduisent les ingrédients sucrants conventionnels, et réduit la dépendance à un seul positionnement alimentaire grand public.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : le dextrose anhydre occupe la position la plus importante et le taux de croissance le plus rapide
Le dextrose anhydre détenait 63,24 % de la part du marché du dextrose par type en 2025 et devrait croître à un CAGR de 6,45 % jusqu'en 2031. Sa composition sans eau soutient les formulations sensibles à l'humidité dans les bonbons durs, les poudres protéinées, les boissons sèches et les excipients pharmaceutiques séchés par atomisation. Le matériau simplifie le stockage et la manutention dans les applications où l'exposition à l'eau affecterait la stabilité du produit, aidant les clients à maintenir une qualité constante dans les mélanges secs, les poudres et les formulations à spécifications strictes, tout en réduisant le risque que les variations d'humidité altèrent le comportement du produit fini. Son utilisation large dans la transformation alimentaire, nutritionnelle et pharmaceutique explique pourquoi il détient à la fois la plus grande part et le taux de croissance le plus élevé. Cette position incite les fournisseurs à privilégier des grades avec un contrôle constant de l'humidité et des caractéristiques granulométriques, car ces caractéristiques affectent la manutention, le comportement de stockage et les performances de transformation des produits des clients.
Le dextrose monohydraté conserve un rôle distinct dans les applications nécessitant une solubilité aqueuse élevée à température ambiante. Les solutions intraveineuses et les gels d'hydratation sportive sont des exemples dans lesquels les équipes de formulation peuvent spécifier la forme monohydratée, car la forme choisie doit être alignée sur les exigences de solubilité, les systèmes fluidiques et les conditions de fabrication du produit fini. La différence entre les deux formes devient plus pertinente à mesure que la fermentation de précision passe de l'activité pilote à la production commerciale. Le dextrose peut servir de substrat carboné dans ces procédés lorsque les fabricants ont besoin d'une source glucidique constante et facilement disponible. Cela ouvre une utilisation industrielle supplémentaire pour le matériau anhydre au-delà de la demande alimentaire et pharmaceutique conventionnelle, élargissant la base de clientèle pour un type déjà établi dans les systèmes secs et sensibles à l'humidité.


Par source : le maïs conserve son échelle tandis que le blé gagne en pertinence stratégique
Le dextrose à base de maïs a capturé 73,56 % de l'offre mondiale en 2025, reflétant l'échelle des opérations de broyage humide dans le Midwest américain et en Chine. Ces installations bénéficient d'un approvisionnement en maïs établi, d'actifs de transformation et de réseaux de clients, qui soutiennent une production élevée et un modèle opérationnel familier pour les grands acheteurs alimentaires et industriels, y compris les clients qui exigent des spécifications fiables dans plusieurs usines et lignes de produits. Les sources de manioc et de tapioca se développent en Asie du Sud-Est, notamment là où le positionnement sans allergènes et sans gluten soutient la croissance de produits alimentaires spécialisés. La production à base de pomme de terre en Europe du Nord reste plus modeste mais répond à des besoins fonctionnels sélectionnés. Le mix de sources évolue principalement parce que les clients recherchent la sécurité d'approvisionnement et des options non-OGM, plutôt que parce qu'une seule source d'amidon est universellement supérieure.
Le dextrose à base de blé devrait croître à un CAGR de 7,18 % jusqu'en 2031, le taux le plus élevé parmi les sources. Les transformateurs européens évaluent l'amidon de blé lorsque la disponibilité de maïs certifié non-OGM est limitée, leur permettant de maintenir leurs programmes d'approvisionnement alignés sur les exigences des marques alimentaires sans dépendre d'une seule source agricole. Roquette transforme des quantités substantielles d'amidon à base de blé en France et dispose de capacités pertinentes pour l'approvisionnement pharmaceutique multi-compendial. L'approvisionnement multi-matières premières peut également aider les transformateurs à réduire leur dépendance à un seul intrant agricole. Pour les acheteurs, le choix entre le maïs, le blé, le tapioca et d'autres sources reflète de plus en plus les exigences de certification, d'origine et de continuité d'approvisionnement plutôt qu'une seule mesure technique de performance du produit.
Par forme : le dextrose en poudre domine la demande tandis que les produits liquides gagnent du terrain
Le dextrose en poudre représentait 48,05 % de la demande par forme en 2025, soutenu par son utilisation dans les mélanges alimentaires secs, les comprimés pharmaceutiques et les compléments nutritionnels. Sa stabilité en conservation et son dosage simple le rendent compatible avec les équipements de mélange et d'emballage standard, permettant aux fabricants de produits alimentaires, nutritionnels et pharmaceutiques de l'intégrer dans leurs procédures opérationnelles établies avec des modifications de processus limitées. La boulangerie, la nutrition sportive et la production de formes pharmaceutiques solides orales utilisent couramment des formats en poudre. Le dextrose cristallin est la deuxième forme la plus importante et est utilisé en confiserie, où la taille des cristaux affecte la texture et la perception de la douceur. Ces utilisations font des formats en poudre et cristallins des éléments importants du marché du dextrose pour les groupes de clients établis.
Le dextrose liquide devrait croître à un CAGR de 6,73 % jusqu'en 2031, ce qui en fait la forme à la croissance la plus rapide. Il est utilisé au-delà de l'édulcoration alimentaire conventionnelle dans des applications où la concentration en glucose dissous doit être contrôlée pendant la transformation, notamment lorsque la manipulation de liquides soutient des opérations continues ou des exigences d'alimentation soigneusement gérées dans les systèmes de fermentation. Le matériau liquide de grade pharmaceutique peut soutenir les milieux de culture cellulaire en bioréacteur et d'autres applications nécessitant une distribution constante de glucose. Ces environnements exigent un contrôle de processus plus important que ce que peut fournir le glucose liquide alimentaire standard, notamment une qualité constante, une concentration contrôlée et une documentation adaptée aux environnements de production réglementés. Le marché du dextrose constate un intérêt croissant pour les produits liquides conçus pour les clients pharmaceutiques et de fermentation industrielle. Cela crée un besoin pour les fournisseurs de combiner une logistique fiable avec une fabrication à haute pureté et une documentation qualité, car les clients en bioprocédés exigent des calendriers de livraison fiables et des spécifications d'intrants étroitement contrôlées.
Par application : l'alimentation et les boissons restent le principal débouché tandis que les produits pharmaceutiques se développent plus rapidement
L'alimentation et les boissons représentaient 43,17 % de la demande en 2025, conférant au segment la plus grande part d'application sur le marché du dextrose. La boulangerie, la confiserie, les produits laitiers et les boissons fonctionnelles utilisent chacun le dextrose pour différentes fonctions de transformation et de produit. Les produits de soins personnels l'utilisent comme humectant et ingrédient de conditionnement de la peau. Les producteurs de papier et de pâte à papier utilisent ses propriétés réductrices dans les adhésifs et les amidons de couchage. Les utilisations agricoles dans la production de biopesticides à base de fermentation ajoutent des flux de demande plus modestes mais stables. Cette gamme d'utilisations donne à la demande alimentaire et des boissons une base large, même si les politiques liées à la santé influencent certaines catégories de produits, car l'ingrédient remplit des fonctions de transformation qui varient selon les produits finis.
Les produits pharmaceutiques devraient croître à un CAGR de 7,25 % jusqu'en 2031, le taux le plus rapide parmi les applications. La croissance est liée à la nutrition parentérale, à la fermentation biopharmaceutique et à la fabrication de médicaments génériques en Inde et en Chine. Les exigences compendiaires de la Pharmacopée des États-Unis et de la Pharmacopée européenne font de la conformité qualité un seuil pratique pour les fournisseurs. La Direction européenne de la qualité du médicament et des soins de santé (EDQM) a confirmé la monographie harmonisée sur le Glucose E-56 en août 2026. Ces exigences limitent le nombre de producteurs qualifiés et soutiennent la valeur de l'approvisionnement de grade pharmaceutique. Le mix d'applications évolue vers des utilisations où la pureté, la documentation et la garantie d'approvisionnement comptent autant que le prix unitaire, augmentant l'importance commerciale des systèmes de production qualifiés et du support client.
Analyse géographique
L'Asie-Pacifique détenait 42,78 % de la part du marché du dextrose en 2025, ce qui en fait la plus grande base de demande régionale. La Chine exploite de grandes installations de broyage humide du maïs dans le Hebei, le Jilin et le Heilongjiang, approvisionnant les fabricants de produits alimentaires et les exportateurs pharmaceutiques. L'Inde consomme du dextrose de grade pharmaceutique pour les comprimés, les produits parentéraux et les applications de réhydratation orale, la demande régionale étant liée à la production nationale de médicaments génériques et aux catégories de produits nécessitant une qualité pharmaceutique documentée. La Thaïlande, le Vietnam et l'Indonésie soutiennent la demande grâce à la transformation alimentaire utilisant des intrants à base de maïs et de tapioca. Le Japon et la Corée du Sud maintiennent une demande pour des produits répondant aux normes de la Pharmacopée japonaise. Cargill a annoncé l'expansion de son usine de Pékin en janvier 2026, reflétant la poursuite des investissements dans la région.
L'Amérique du Nord maintient une position d'approvisionnement solide, soutenue par la disponibilité du maïs et les infrastructures de broyage humide dans le Midwest américain. Nous fournissons du dextrose de grade pharmaceutique répondant aux exigences USP, EP, BP et JP pour les clients nationaux et à l'exportation. L'Europe s'appuie principalement sur la transformation du blé et du maïs. L'Allemagne, la France, la Pologne et les Pays-Bas accueillent d'importantes opérations de transformation de l'amidon. La demande européenne de certifications non-OGM accroît l'intérêt pour l'amidon de blé, tandis que les normes compendiaires et les audits clients continuent de déterminer l'éligibilité des fournisseurs pour les applications à plus haute valeur ajoutée. L'alignement réglementaire et les exigences de qualité continuent de façonner les sources d'approvisionnement et les spécifications des produits dans toute la région.
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 7,03 % jusqu'en 2031, le taux le plus rapide parmi toutes les régions. L'Arabie Saoudite, l'Afrique du Sud et l'Égypte sont les principaux centres de demande pour les aliments transformés, les soins de santé et les fournitures pharmaceutiques. La région reste dépendante des intrants en vrac importés, ce qui accroît sa sensibilité aux perturbations du fret, aux perturbations des routes maritimes et aux délais de livraison, notamment pour les acheteurs sans alternatives de production locale ou sans grands stocks de sécurité. L'investissement dans la production locale peut réduire l'exposition aux importations et améliorer la réactivité à la demande de soins de santé. La région a également l'opportunité d'accroître sa production de grade pharmaceutique à mesure que les infrastructures de santé se développent. Ces conditions soutiennent un rôle plus important pour les fournisseurs locaux et régionaux sur le marché du dextrose au cours de la période de prévision, notamment là où les clients recherchent des chaînes d'approvisionnement plus courtes pour les applications alimentaires et de santé.

Paysage concurrentiel
Le marché du dextrose est modérément consolidé au niveau de la production. Cargill, ADM, Ingredion, Roquette Frères et Tereos disposent de capacités de production importantes pour les grades pharmaceutiques et alimentaires. Gulshan Polyols, Grain Processing Corporation, Avebe Group, Global Sweeteners Holdings, AGRANA, Südzucker et Belgosuc servent des clients nationaux ou sous-régionaux. Les grands fournisseurs se concurrencent sur l'échelle, les systèmes qualité, l'accès aux matières premières et la capacité à soutenir plusieurs applications, leur permettant de servir les clients alimentaires, nutritionnels, pharmaceutiques et de fermentation grâce à des capacités de produits et de services connexes. Les entreprises régionales restent pertinentes là où les relations clients locales et les portefeuilles de produits ciblés l'emportent sur le besoin d'une capacité mondiale. Le marché du dextrose évolue au-delà de la production de commodités vers le soutien à la formulation et les grades différenciés, à mesure que les clients recherchent des ingrédients répondant à la fois aux exigences de transformation et aux objectifs nutritionnels en évolution.
Ingredion a annoncé son acquisition recommandée en numéraire d'intégralité de Tate & Lyle le 8 juin 2026, à une valeur d'entreprise implicite de 3,7 milliards GBP (5,0 milliards USD). Les actionnaires de Tate & Lyle ont approuvé la transaction le 28 juillet 2026, sous réserve des conditions énoncées et des autorisations réglementaires. Ingredion a indiqué que l'entreprise combinée vise 130 millions USD de synergies de coûts récurrentes d'ici fin 2030. La stratégie combine les capacités en dextrose, fibres, fortification et réduction du sucre, permettant à l'entreprise combinée de soutenir les formulations clients utilisant des édulcorants traditionnels ainsi que des produits conçus pour les réduire. La transaction proposée reflète la façon dont les stratégies concurrentielles s'élargissent à travers les systèmes d'ingrédients, les grands fournisseurs cherchant une plus grande capacité à soutenir les décisions de reformulation dans les portefeuilles de produits clients.
L'acquisition d'IFF Pharma Solutions par Roquette en 2025 a renforcé sa plateforme d'excipients pharmaceutiques et sa position dans les solutions d'administration de médicaments. Riddhi Siddhi Gluco Biols Ltd. a finalisé l'acquisition de l'installation de broyage humide du maïs de Cargill India à Davangere en mai 2026, ajoutant 300 000 tonnes de capacité de traitement annuelle. Les fabricants adaptent les actifs existants pour la fermentation de précision, où le dextrose sert d'intrant glucidique constant. Des opportunités subsistent dans le dextrose à haute pureté pour les applications biopharmaceutiques et de culture cellulaire, les grades non-OGM et biologiques, et la production à faible empreinte carbone, car les clients évaluent de plus en plus les ingrédients sur la qualité, l'origine et les critères de chaîne d'approvisionnement en plus du coût d'achat. Les fournisseurs disposant de certifications multi-compendiaires bénéficient d'un avantage dans les applications premium. Les entreprises qui ne disposent pas de cette capacité peuvent néanmoins concurrencer grâce à la spécialisation régionale et au service spécifique à l'application, notamment là où elles comprennent les conditions locales des matières premières, les spécifications des clients et les exigences de distribution, et peuvent répondre rapidement aux petites commandes qui peuvent ne pas être une priorité pour les grands producteurs multinationaux. Leur position dépend du maintien d'une qualité fiable et de coûts compétitifs sans la charge totale en capital des programmes de certification mondiale. Cela laisse de la place à la fois pour les grands fournisseurs intégrés et les transformateurs régionaux spécialisés au sein du marché du dextrose, chaque groupe servant des besoins clients qui diffèrent par la certification, la complexité des applications, l'échelle de livraison, l'accès aux matières premières, les exigences de support commercial et les attentes en matière de service client régional.
Leaders du secteur du Dextrose
Cargill, Incorporated
ADM
Ingredion
Roquette Frères
Tereos S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : Riddhi Siddhi Gluco Biols Ltd. a finalisé l'acquisition de l'installation de broyage humide du maïs de Cargill India à Davangere, dans le Karnataka, ajoutant 300 000 tonnes de capacité de traitement annuelle, ce qui a élargi la présence de production de dextrose de RSGBL dans le sud de l'Inde.
- Avril 2026 : ADM a optimisé les opérations de broyage humide du maïs dans ses installations américaines pour améliorer le rendement en dextrose à haute pureté, soutenant la demande croissante des secteurs de la fermentation nutraceutique et biopharmaceutique.


Périmètre du rapport sur le marché mondial du Dextrose
Le dextrose est un sucre simple dérivé de plantes telles que le maïs ou le blé. Il est chimiquement identique au glucose, le principal sucre présent dans le sang humain. Le dextrose est largement utilisé dans de multiples secteurs, notamment l'alimentation et les boissons, les produits pharmaceutiques et les soins personnels, en raison de ses propriétés fonctionnelles, notamment la libération rapide d'énergie, le soutien à la fermentation et la rétention d'humidité.
Le marché du dextrose est segmenté par type, source, forme, application et géographie. Par type, le marché est segmenté en dextrose monohydraté et dextrose anhydre. Par source, le marché est segmenté en dextrose à base de maïs, dextrose à base de blé, dextrose à base de manioc et de tapioca, et autres sources d'amidon. Par forme, le marché est segmenté en cristallin, en poudre et liquide. Par application, le marché est segmenté en alimentation et boissons, produits pharmaceutiques, produits de soins personnels, produits papier et pâte à papier, produits agricoles et autres applications. Le rapport couvre également la taille du marché et les prévisions pour le dextrose dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Dextrose monohydraté |
| Dextrose anhydre |
| Dextrose à base de maïs |
| Dextrose à base de blé |
| Dextrose à base de manioc et de tapioca |
| Autres sources d'amidon |
| Cristallin |
| En poudre |
| Liquide |
| Alimentation et boissons |
| Produits pharmaceutiques |
| Produits de soins personnels |
| Produits papier et pâte à papier |
| Produits agricoles |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Dextrose monohydraté | |
| Dextrose anhydre | ||
| Par source | Dextrose à base de maïs | |
| Dextrose à base de blé | ||
| Dextrose à base de manioc et de tapioca | ||
| Autres sources d'amidon | ||
| Par forme | Cristallin | |
| En poudre | ||
| Liquide | ||
| Par application | Alimentation et boissons | |
| Produits pharmaceutiques | ||
| Produits de soins personnels | ||
| Produits papier et pâte à papier | ||
| Produits agricoles | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du Dextrose ?
La taille du marché du Dextrose a été évaluée à 6,71 milliards USD en 2025 et devrait croître de 7,12 milliards USD en 2026 pour atteindre 9,59 milliards USD d'ici 2031, à un CAGR de 6,14 % durant la période de prévision (2026-2031).
Quel type de dextrose domine la demande mondiale ?
Le dextrose anhydre était en tête par type avec une part de 63,24 % en 2025 et devrait croître à un CAGR de 6,45 % jusqu'en 2031.
Quelle région présente la plus forte demande de dextrose ?
L'Asie-Pacifique détenait 42,78 % des revenus mondiaux en 2025, soutenue par la transformation alimentaire et la production pharmaceutique.
Quels facteurs peuvent freiner la demande de dextrose ?
La volatilité des coûts du maïs, du blé et de l'énergie, les politiques de réduction du sucre et l'utilisation d'édulcorants alternatifs peuvent freiner la demande dans certaines applications, notamment dans les aliments destinés aux consommateurs, où les décisions de formulation peuvent évoluer en réponse aux prix, à la réglementation et au positionnement santé.
Dernière mise à jour de la page le:



