
Dextrose-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 7.12 Milliarden US-Dollar |
| Marktgröße (2031) | 9.59 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.14 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Dextrose-Marktanalyse von Mordor Intelligence
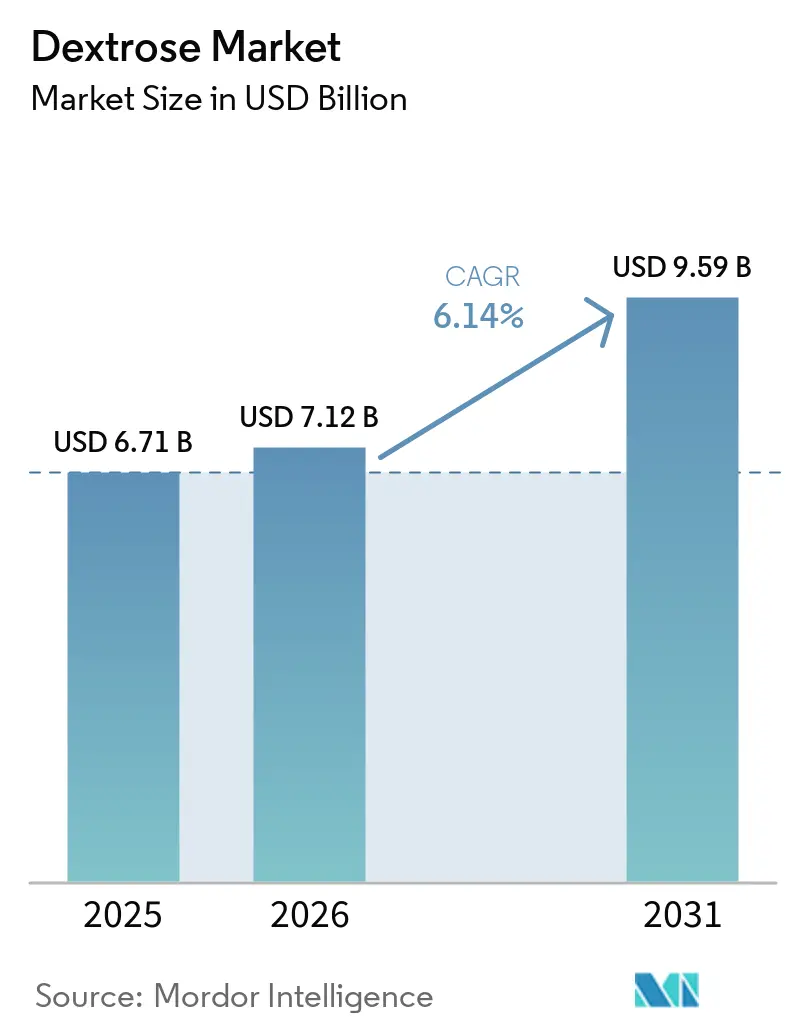
Die Größe des Dextrose-Marktes wurde im Jahr 2025 auf 6,71 Milliarden USD geschätzt und soll von 7,12 Milliarden USD im Jahr 2026 auf 9,59 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,14 % während des Prognosezeitraums (2026–2031). Der Dextrose-Markt wird durch eine stabile Nachfrage in der Lebensmittelverarbeitung sowie durch eine wachsende Nutzung in pharmazeutischen, parenteralen Ernährungs- und Fermentationsanwendungen gestützt. Pharmazeutische Qualitätsstufen unterliegen höheren Spezifikationen, da die Hersteller strenge Grenzwerte für Endotoxine, Schwermetalle und Reinheit einhalten müssen, was die Eintrittsbarrieren für kleinere Lieferanten erhöht. Rohstoff- und Energiekosten bleiben bedeutende Faktoren, da die Nassvermahlungsprozesse Mais- oder Weizeneinsatz sowie energieintensive Trocknungs-, Verdampfungs- und Kristallisationsprozesse erfordern. Unternehmen reagieren darauf durch Formulierungskompetenzen, Hochreinheitsproduktion, alternative Rohstoffbeschaffung und Investitionen, die das Dextrose-Angebot mit der Präzisionsfermentation verbinden. Der Dextrose-Markt steht auch unter dem Druck von Zuckerreduzierungsvorschriften bei Verbraucherprodukten, obwohl medizinische und industrielle Anwendungen eine Nachfrage bieten, die weniger von diesen Maßnahmen betroffen ist.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielt wasserfreie Dextrose im Jahr 2025 einen Marktanteil von 63,24 % am Dextrose-Markt und wird voraussichtlich bis 2031 mit einem CAGR von 6,45 % wachsen.
- Nach Quelle hielt Dextrose auf Maisbasis im Jahr 2025 einen Marktanteil von 73,56 % am Dextrose-Markt, während Dextrose auf Weizenbasis bis 2031 voraussichtlich mit einem CAGR von 7,18 % wachsen wird.
- Nach Form hielt pulverförmige Dextrose im Jahr 2025 einen Nachfrageanteil von 48,05 %, während flüssige Dextrose bis 2031 voraussichtlich mit einem CAGR von 6,73 % wachsen wird.
- Nach Anwendung entfielen im Jahr 2025 43,17 % der Nachfrage auf Lebensmittel und Getränke, während Pharmazeutika bis 2031 voraussichtlich mit einem CAGR von 7,25 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 42,78 % am globalen Umsatz, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einem CAGR von 7,03 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Dextrose-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verarbeitete Lebensmittel und Convenienceprodukte | +1.5% | Global, stärkste Nachfrage in Asien-Pazifik (APAC) und Naher Osten und Afrika (MEA) | Mittelfristig (2–4 Jahre) |
| Pharmazeutische und parenterale Ernährungsanwendungen | +1.2% | Global, angeführt von APAC, Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Sporternährung und funktionelle Getränke | +0.8% | Kernmärkte Nordamerika, EU und APAC | Mittelfristig (2–4 Jahre) |
| Clean-Label- und Non-GMO-Zutaten | +0.6% | Nordamerika und EU, mit Ausstrahlungseffekten auf APAC | Mittelfristig (2–4 Jahre) |
| Pharmakopöe-Angleichung für hochreine Dextrose | +0.5% | Global, insbesondere APAC, Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum bei verarbeiteten Lebensmitteln und Convenienceprodukten
Dextrose erfüllt in verarbeiteten Lebensmitteln mehrere Funktionen, darunter die Unterstützung der Bäckereigärung, die Bräunung von Süßwaren, die Stabilisierung der Feuchtigkeit in gepökelten Fleischwaren sowie die Bereitstellung schneller Energie in Conveniencemahlzeiten. Lebensmittelhersteller verwenden den Inhaltsstoff aufgrund seiner Verarbeitungs- und Endprodukteigenschaften und nicht allein wegen seiner Süßkraft. Diese Funktionen binden den Dextrose-Markt an Lebensmittelhersteller, die eine gleichbleibende Produktleistung über große Produktionsläufe hinweg benötigen. ADM gab im Januar 2026 bekannt, dass seine Investition von 26 Millionen USD in Erlanger, Kentucky, die Reformulierungskapazitäten stärken werde, da die Nachfrage nach erkennbaren Zutaten gestiegen sei. Die Forschung desselben Unternehmens ergab, dass 70 % der globalen Verbraucher erkennbare Etikettenzutaten bevorzugten und 58 % kürzere Zutatenlisten anstrebten. Kapazitätserweiterungen in der Lebensmittelbranche in Asien-Pazifik und dem Nahen Osten verbreitern die Kundenbasis für verzehrfertige Lebensmittel, Instantgetränke und angereicherte Milchprodukte. Diese Nachfrage ist besonders relevant, wo der Konsum verpackter Lebensmittel schneller wächst als in reifen Märkten, die einem stärkeren Druck zur Zuckerreduzierung ausgesetzt sind.
Ausweitung pharmazeutischer und parenteraler Ernährungsanwendungen
Dextrose ist ein zentraler Kohlenhydrat-Rohstoff in der parenteralen Ernährung und wird auch in der pharmazeutischen Verarbeitung und Fermentation eingesetzt. Der Dextrose-Markt profitiert, wenn Krankenhäuser Ernährungsprogramme ausweiten und Arzneimittelhersteller die Produktion von injizierbaren, Tabletten- und biopharmazeutischen Produkten steigern. Die Anforderungen der United States Pharmacopeia machen eine Produktion mit niedrigem Endotoxin- und Pyrogengehalt für Glucose, die in intravenösen Lösungen verwendet wird, wichtig. Diese Anforderungen begrenzen die Anzahl der Hersteller, die pharmazeutische Kunden in großem Maßstab bedienen können, da die Hersteller validierte Kontrollen, Testmethoden, Chargenprotokolle und zuverlässige Prozesse für hochregulierte Anwendungen aufrechterhalten müssen. Roquette schloss im Jahr 2025 die Übernahme von IFF Pharma Solutions ab und beschrieb die Unternehmen als komplementär innerhalb eines breiteren Portfolios für die Arzneimittelverabreichung[1]Roquette Frères, „Bekanntmachung der Ergebnisse 2024”, Roquette, roquette.com. Die Transaktion unterstützt eine Strategie, bei der hochreine Kohlenhydratzutaten zusammen mit anderen pharmazeutischen Hilfsstoffen geliefert werden, sodass Käufer mit weniger spezialisierten Zutatenzulieferern zusammenarbeiten können.
Steigende Nachfrage nach Sporternährung und funktionellen Getränken
Sporternährung und funktionelle Getränke bieten eine zusätzliche Nachfragequelle für Dextrose in Verbrauchergesundheitsprodukten. Dextrose ist ein bekannter Kohlenhydrat-Inhaltsstoff für Produkte, die die Energieaufnahme und die Erholung nach dem Sport unterstützen sollen. Ihre Verwendung eignet sich für Getränkepulver, Gele und trinkfertige Formate, wenn Formulierer eine schnelle Kohlenhydratzufuhr benötigen, insbesondere wenn eine Formulierung vorhersehbar löslich sein und ein vertrautes Kohlenhydratprofil für aktive Verbraucher aufrechterhalten muss. Diese Anwendung gibt dem Dextrose-Markt auch Zugang zu Verbrauchern, die Zutaten bevorzugen, die sie auf Produktetiketten erkennen. Hersteller müssen dennoch die Kohlenhydratleistung mit einer zuckerarmen Produktpositionierung in Märkten in Einklang bringen, in denen Gesundheitsempfehlungen Kaufentscheidungen verändern. Die Nachfrage in dieser Kategorie ist daher am stärksten, wenn Marken die Rolle von Dextrose klar erläutern und sie in Produkten einsetzen können, die für spezifische Aktivitäts- oder Erholungsbedürfnisse konzipiert sind, und nicht als allgemeiner Süßungsstoff.
Wachsende Akzeptanz von Clean-Label- und Non-GMO-Zutaten
Clean-Label- und Non-GMO-Präferenzen verändern Beschaffungsentscheidungen für stärkederivierte Zutaten in Nordamerika und Europa. Der Dextrose-Markt kann davon profitieren, wenn Kunden rückverfolgbare Rohstoffe und kürzere Zutatenlisten schätzen. Die Verfügbarkeit von zertifiziertem Non-GMO-Mais ist in einigen Lieferketten nach wie vor begrenzt, was Verarbeiter dazu veranlasst hat, Weizen und andere Stärkequellen zu prüfen, insbesondere wenn Lebensmittelmarken eine dokumentierte Alternative benötigen, die den Beschaffungsrichtlinien der Kunden entspricht. Dieser Trend beeinflusst die Einkaufskriterien stärker als die technische Eignung von Dextrose selbst. Er schafft auch eine Öffnung für Lieferanten, die die Identität durch Beschaffung, Vermahlung und Verarbeitung aufrechterhalten und Kunden mit unterstützenden Aufzeichnungen zu Herkunft, Trennung und Produktkonsistenz versorgen können. Dieser Effekt kann sich auf Asien-Pazifik ausweiten, da exportorientierte Lebensmittelhersteller ihre Produktspezifikationen an den Anforderungen nordamerikanischer und europäischer Kunden ausrichten, insbesondere für Markenlebensmittel, die mehrere regulatorische und Einzelhandelsmärkte überqueren.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Mais-, Weizen- und Energiekosten | -0.8% | Global, am stärksten in EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Zuckerreduzierungsmaßnahmen und gesundheitliche Bedenken hinsichtlich zugesetztem Zucker | -0.6% | Nordamerika und EU, mit Ausstrahlungseffekten auf APAC | Mittelfristig (2–4 Jahre) |
| Natürliche Gummen und alternative Süßungsmittel | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Mais-, Weizen- und Energiekosten
Mais- und Weizenpreise stellen nur eine Komponente der Produktionskostenbasis für nassvermahlene Dextrose dar. Trocknung, Verdampfung und Kristallisation erfordern ebenfalls erhebliche Energiemengen, was die Herstellermargen und Verkaufspreise beeinflussen kann. Die Purdue University und das FAPRI prognostizierten in ihrem Rohstoffbericht vom Mai 2026 einen durchschnittlichen US-Maispreise für die Saison 2026/27 von 4,20 USD pro Scheffel. Der Bericht stellte auch fest, dass die Ethanolnachfrage nur einen teilweisen Preisboden bot, während höhere Stickstoffdüngerkosten zusätzlichen Druck erzeugten[2]Purdue University und Food and Agricultural Policy Research Institute, „Rohstoffpreise am Scheideweg: Handelspolitik, der Iran-Konflikt und die US-Getreidemärkte 2026”, Purdue University, ag.purdue.edu. Diese Unsicherheit verringert die Planungssicherheit für Hersteller und Käufer im Dextrose-Markt, da Änderungen der Inputkosten eintreten können, bevor Vertragspreise und Bestandspläne angepasst werden, was Beschaffungsgespräche stärker von Lieferbedingungen, Lagerbeständen und vereinbarten Preismechanismen abhängig macht. Längerfristige Abnahmevereinbarungen können Käufern helfen, Angebots- und Preisrisiken zu steuern, wenn sich Getreide- und Energiebedingungen schnell ändern, und gleichzeitig den Mühlenbetreibern einen klareren Überblick über die zugesagte Kundenproduktion verschaffen.
Zuckerreduzierungsmaßnahmen und gesundheitliche Bedenken hinsichtlich zugesetztem Zucker
Zuckerreduzierungsmaßnahmen stellen eine direkte Herausforderung für Dextrose in Lebensmittelqualität dar, die in verbraucherorientierten Produkten eingesetzt wird. Die Weltgesundheitsorganisation empfiehlt fiskalpolitische Maßnahmen, einschließlich Steuern auf zuckergesüßte Getränke, zur Förderung gesünderer Ernährung. Eine Studie aus dem Jahr 2025 über europäische gestaffelte Softdrink-Steuern ergab, dass diese Maßnahmen mit einem niedrigeren durchschnittlichen verkaufsgewichteten Zuckergehalt in Softdrinks verbunden waren. Dextrose, die auf Produktetiketten als zugesetzter Zucker ausgewiesen wird, ist Reformulierungsentscheidungen in Süßwaren, Softdrinks und gesüßten Milchprodukten ausgesetzt, wo Verbrauchernachfrage, Einzelhändlerrichtlinien und Empfehlungen der öffentlichen Gesundheit die Produktentwicklungsprioritäten beeinflussen können. Der Dextrose-Markt ist in pharmazeutischen, medizinischen Ernährungs- und Fermentationsanwendungen weniger exponiert, da diese Verwendungen nicht in gleicher Weise von der Verbraucherzuckerpolitik getrieben werden. Unternehmen erweitern auch ihre Portfolios zur Zuckerreduzierung, was es ihnen ermöglicht, Lebensmittelhersteller zu bedienen, unabhängig davon, ob Formulierungen herkömmliche Süßungszutaten beibehalten oder reduzieren, und verringert die Abhängigkeit von einer einzigen Verbraucherlebensmittelpositionierung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Wasserfreie Dextrose hält die größte Position und die schnellste Wachstumsrate
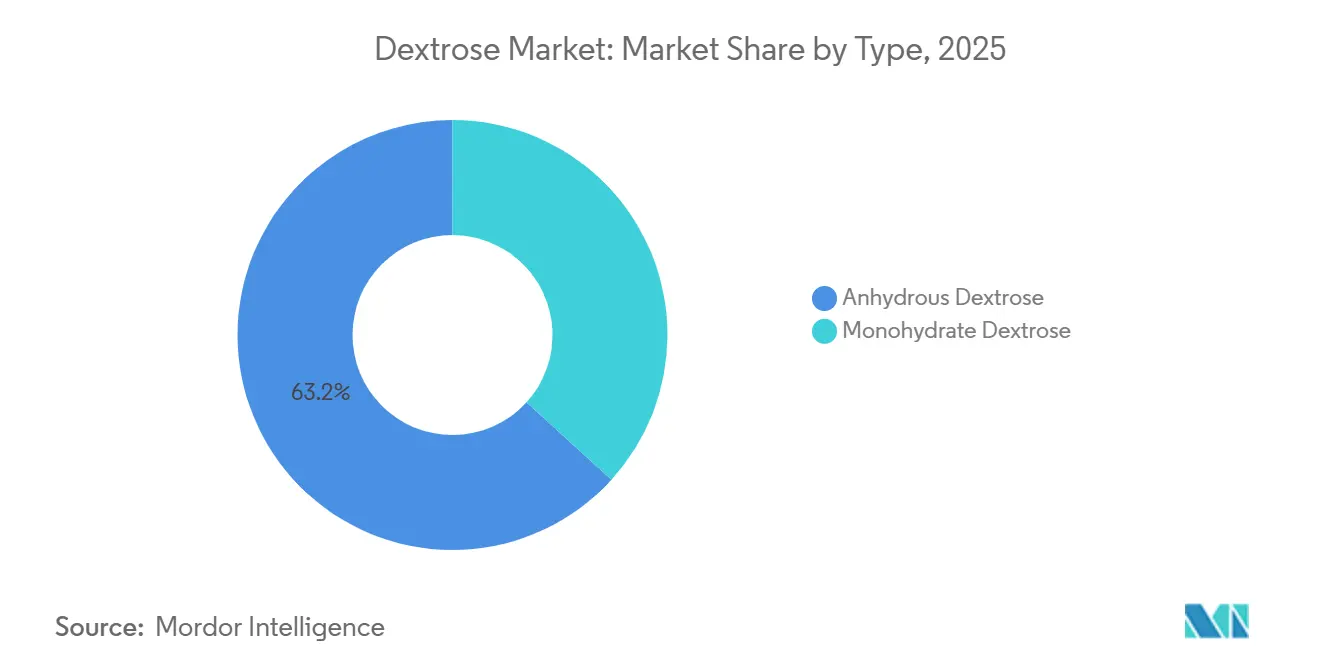
Wasserfreie Dextrose hielt im Jahr 2025 einen Marktanteil von 63,24 % am Dextrose-Markt nach Typ und wird voraussichtlich bis 2031 mit einem CAGR von 6,45 % wachsen. Ihre wasserfreie Zusammensetzung unterstützt feuchtigkeitsempfindliche Formulierungen in Hartbonbons, Proteinpulvern, Trockengetränken und sprühgetrockneten pharmazeutischen Hilfsstoffen. Das Material vereinfacht die Lagerung und Handhabung in Anwendungen, bei denen Wasserexposition die Produktstabilität beeinträchtigen würde, und hilft Kunden, eine gleichbleibende Qualität in Trockenmischungen, Pulvern und eng spezifizierten Formulierungen aufrechtzuerhalten, während das Risiko verringert wird, dass Feuchtigkeitsschwankungen das Verhalten des Endprodukts verändern. Seine breite Verwendung in der Lebensmittel-, Ernährungs- und pharmazeutischen Verarbeitung erklärt, warum es sowohl den größten Marktanteil als auch die höchste Wachstumsrate aufweist. Diese Position gibt Lieferanten Anlass, Qualitätsstufen mit konsistenter Feuchtigkeitskontrolle und Partikeleigenschaften zu priorisieren, da diese Merkmale die Produkthandhabung, das Lagerverhalten und die Verarbeitungsleistung der Kunden beeinflussen.
Dextrose-Monohydrat behält eine eigenständige Rolle in Anwendungen, die eine hohe wässrige Löslichkeit bei Umgebungstemperatur erfordern. Intravenöse Lösungen und Sporthydrationsgele sind Beispiele, bei denen Formulierungsteams die Monohydratform spezifizieren können, da die gewählte Form mit den Löslichkeitsanforderungen, Fluidsystemen und den Herstellungsbedingungen des Endprodukts übereinstimmen muss. Der Unterschied zwischen den beiden Formen wird relevanter, da die Präzisionsfermentation von der Pilotphase zur kommerziellen Produktion übergeht. Dextrose kann als Kohlenstoffsubstrat in diesen Prozessen dienen, wenn Hersteller eine konsistente, leicht verfügbare Kohlenhydratquelle benötigen. Dies eröffnet eine zusätzliche industrielle Verwendung für wasserfreies Material über die konventionelle Lebensmittel- und Pharmakachfrage hinaus und verbreitert die Kundenbasis für einen Typ, der bereits in trockenen und feuchtigkeitsempfindlichen Systemen etabliert ist.


Nach Quelle: Mais behält seine Skalenvorteile, während Weizen strategisch an Bedeutung gewinnt
Dextrose auf Maisbasis machte im Jahr 2025 73,56 % des globalen Angebots aus, was die Größe der Nassvermahlungsanlagen im US-Mittleren Westen und in China widerspiegelt. Diese Anlagen profitieren von etablierter Maisbeschaffung, Verarbeitungsanlagen und Kundennetzwerken, die eine hohe Produktion und ein vertrautes Betriebsmodell für große Lebensmittel- und Industriekäufer unterstützen, einschließlich Kunden, die zuverlässige Spezifikationen über mehrere Werke und Produktlinien hinweg benötigen. Maniok- und Tapiokaquellen expandieren in Südostasien, insbesondere dort, wo allergenfreie und glutenfreie Positionierung das Wachstum spezialisierter Lebensmittelprodukte unterstützt. Die kartoffelbasierte Produktion in Nordeuropa bleibt kleiner, bedient aber ausgewählte funktionale Bedürfnisse. Die Quellmischung verändert sich in erster Linie, weil Kunden Versorgungssicherheit und Non-GMO-Optionen suchen, und nicht weil eine einzelne Stärkequelle universell überlegen wäre.
Dextrose auf Weizenbasis wird bis 2031 voraussichtlich mit einem CAGR von 7,18 % wachsen, der höchsten Rate unter den Quellen. Europäische Verarbeiter prüfen Weizenstärke, wenn die Verfügbarkeit von zertifiziertem Non-GMO-Mais eingeschränkt ist, sodass sie ihre Versorgungsprogramme an den Anforderungen von Lebensmittelmarken ausrichten können, ohne auf eine einzige landwirtschaftliche Quelle angewiesen zu sein. Roquette verarbeitet erhebliche Mengen an weizenbasierter Stärke in Frankreich und verfügt über Kapazitäten, die für die pharmazeutische Versorgung nach mehreren Arzneibüchern relevant sind. Die Beschaffung aus mehreren Rohstoffquellen kann Verarbeitern auch helfen, die Abhängigkeit von einem einzigen landwirtschaftlichen Input zu reduzieren. Für Käufer spiegeln die Entscheidungen zwischen Mais, Weizen, Tapioka und anderen Quellen zunehmend Zertifizierungs-, Herkunfts- und Versorgungskontinuitätsanforderungen wider, anstatt ein einzelnes technisches Maß der Produktleistung.
Nach Form: Pulverförmige Dextrose führt die Nachfrage an, während flüssige Produkte an Boden gewinnen
Pulverförmige Dextrose machte im Jahr 2025 48,05 % der Nachfrage nach Form aus, unterstützt durch die Verwendung in trockenen Lebensmittelmischungen, pharmazeutischen Tabletten und Nahrungsergänzungsmitteln. Ihre Lagerstabilität und unkomplizierte Dosierung machen sie mit Standard-Misch- und Verpackungsanlagen kompatibel, sodass Lebensmittel-, Ernährungs- und Pharmahersteller sie mit begrenzten Prozessänderungen in etablierte Betriebsabläufe integrieren können. Bäckerei-, Sporternährungs- und orale Feststoffdosierungsproduktion verwenden häufig pulverförmige Formate. Kristalline Dextrose ist die zweitgrößte Form und wird in der Süßwarenherstellung verwendet, wo die Kristallgröße Textur und Süßeabgabe beeinflusst. Diese Verwendungen machen pulverförmige und kristalline Formate für den Dextrose-Markt über etablierte Kundengruppen hinweg wichtig.
Flüssige Dextrose wird bis 2031 voraussichtlich mit einem CAGR von 6,73 % wachsen und ist damit die am schnellsten wachsende Form. Sie wird über die konventionelle Lebensmittelsüßung hinaus in Anwendungen eingesetzt, bei denen die gelöste Glucosekonzentration während der Verarbeitung kontrolliert werden muss, insbesondere wenn die Flüssigkeitshandhabung kontinuierliche Betriebe oder sorgfältig gesteuerte Zufuhranforderungen in Fermentationssystemen unterstützt. Pharmazeutisches flüssiges Material in Qualitätsstufe kann Bioreaktorzellkulturmedien und andere Anwendungen unterstützen, die eine konsistente Glucosezufuhr erfordern. Diese Umgebungen erfordern eine größere Prozesskontrolle als Standard-Flüssigglucose in Lebensmittelqualität bieten kann, einschließlich konsistenter Qualität, kontrollierter Konzentration und Dokumentation, die für regulierte Produktionsumgebungen geeignet ist. Der Dextrose-Markt verzeichnet ein wachsendes Interesse an flüssigen Produkten, die für pharmazeutische und industrielle Fermentationskunden konzipiert sind. Dies schafft einen Bedarf für Lieferanten, zuverlässige Logistik mit Hochreinheitsproduktion und Qualitätsdokumentation zu verbinden, da Bioprozesskunden zuverlässige Lieferpläne und eng kontrollierte Eingangsspezifikationen benötigen.
Nach Anwendung: Lebensmittel und Getränke bleiben der größte Absatzmarkt, während Pharmazeutika schneller expandieren
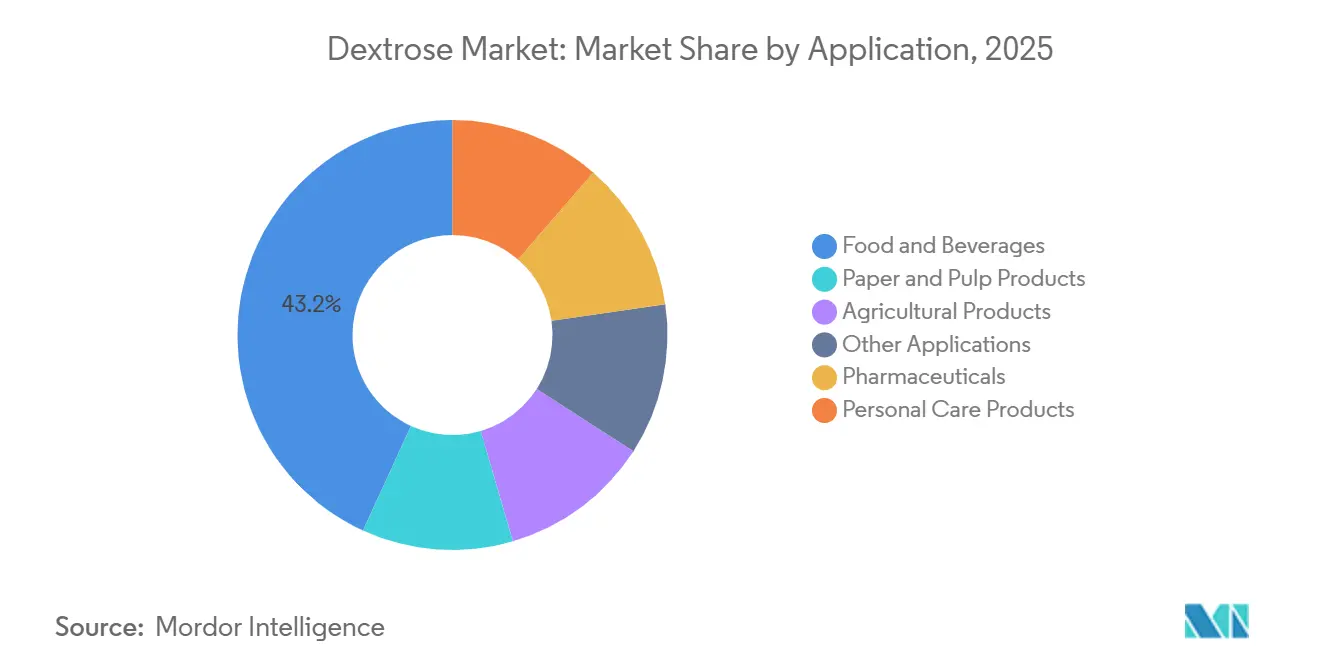
Lebensmittel und Getränke repräsentierten im Jahr 2025 43,17 % der Nachfrage und gaben dem Segment den größten Anwendungsanteil im Dextrose-Markt. Bäckerei, Süßwaren, Milchprodukte und funktionelle Getränke verwenden Dextrose jeweils für unterschiedliche Verarbeitungs- und Produktfunktionen. Körperpflegeprodukte verwenden sie als Feuchthaltemittel und hautpflegenden Inhaltsstoff. Papier- und Zellstoffhersteller nutzen ihre reduzierenden Eigenschaften in Klebstoffen und Beschichtungsstärke. Landwirtschaftliche Verwendungen in der fermentationsbasierten Biozidproduktion fügen kleinere, aber stabile Nachfrageströme hinzu. Diese Bandbreite an Verwendungen gibt der Lebensmittel- und Getränkenachfrage eine breite Grundlage, auch wenn gesundheitsbezogene Maßnahmen einige Produktkategorien beeinflussen, da der Inhaltsstoff Verarbeitungsfunktionen erfüllt, die je nach Endprodukt variieren.
Pharmazeutika werden bis 2031 voraussichtlich mit einem CAGR von 7,25 % wachsen, der schnellsten Rate unter den Anwendungen. Das Wachstum ist mit parenteraler Ernährung, biopharmazeutischer Fermentation und der Herstellung von Generika in Indien und China verbunden. Arzneibuchanforderungen gemäß der United States Pharmacopeia und der Europäischen Pharmakopöe machen die Qualitätskonformität zu einer praktischen Schwelle für Lieferanten. Die Europäische Direktion für die Qualität von Arzneimitteln & Gesundheitspflege (EDQM) bestätigte im August 2026 die harmonisierte Glucose-Monographie E-56. Diese Anforderungen schränken den Pool qualifizierter Hersteller ein und unterstützen den Wert der pharmazeutischen Qualitätsversorgung. Die Anwendungsmischung verschiebt sich hin zu Verwendungen, bei denen Reinheit, Dokumentation und Versorgungssicherheit genauso wichtig sind wie der Stückpreis, was die kommerzielle Bedeutung qualifizierter Produktionssysteme und des Kundensupports erhöht.
Geografische Analyse
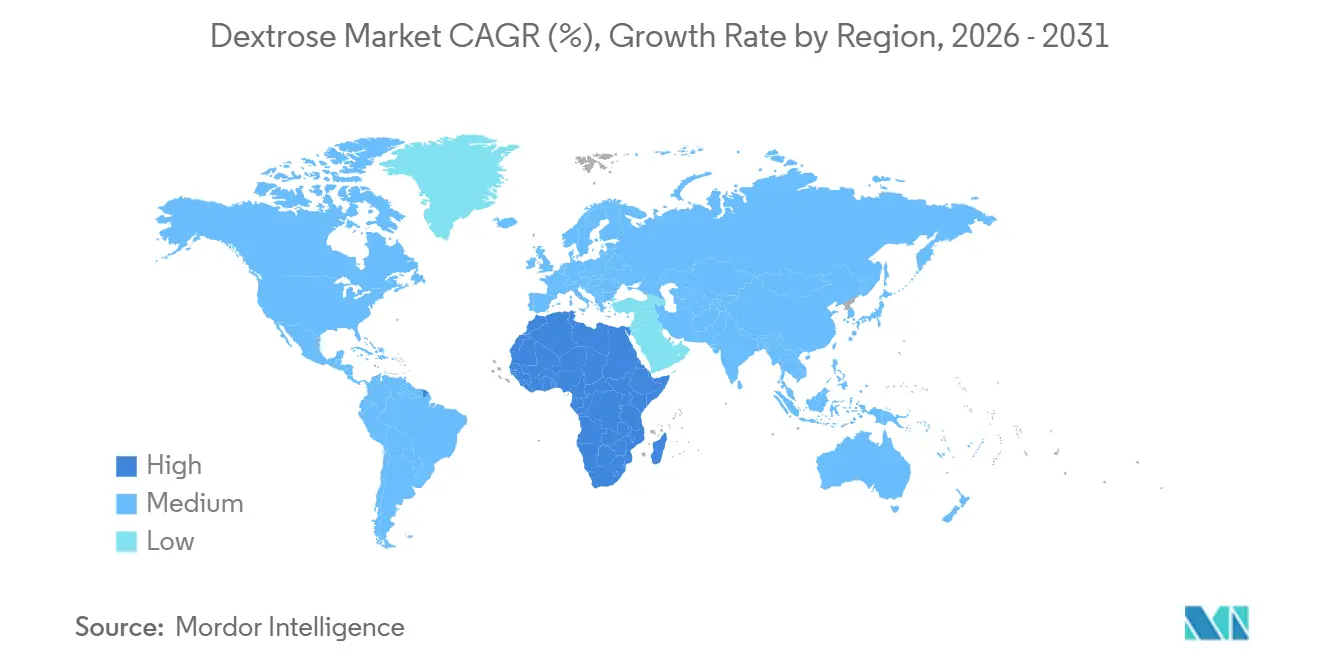
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 42,78 % am Dextrose-Markt und ist damit die größte regionale Nachfragebasis. China betreibt große Mais-Nassvermahlungsanlagen in Hebei, Jilin und Heilongjiang und beliefert Lebensmittelhersteller und pharmazeutische Exporteure. Indien verbraucht Dextrose in pharmazeutischer Qualität für Tabletten, parenterale Produkte und orale Rehydrationsanwendungen, wobei die regionale Nachfrage mit der inländischen Generikaproduktion und Produktkategorien verbunden ist, die eine dokumentierte pharmazeutische Qualität erfordern. Thailand, Vietnam und Indonesien unterstützen die Nachfrage durch Lebensmittelverarbeitung, die Mais- und Tapioka-basierte Inputs verwendet. Japan und Südkorea halten die Nachfrage nach Produkten aufrecht, die den Anforderungen der Japanischen Pharmakopöe entsprechen. Cargill gab im Januar 2026 eine Erweiterung seines Pekinger Werks bekannt, was die anhaltenden Investitionen in der Region widerspiegelt.
Nordamerika hält eine starke Versorgungsposition, unterstützt durch Maisverfügbarkeit und Nassvermahlungsinfrastruktur im US-Mittleren Westen. Wir liefern Dextrose in pharmazeutischer Qualität, die USP-, EP-, BP- und JP-Anforderungen für inländische und Exportkunden erfüllt. Europa stützt sich hauptsächlich auf Weizen- und Maisverarbeitung. Deutschland, Frankreich, Polen und die Niederlande beherbergen bedeutende Stärkeverarbeitungsanlagen. Die europäische Kundennachfrage nach Non-GMO-Zertifizierungen steigert das Interesse an Weizenstärke, während Arzneibuchstandards und Kundenaudits weiterhin die Lieferanteneignung für höherwertige Anwendungen bestimmen. Regulatorische Angleichung und Qualitätsanforderungen prägen weiterhin Beschaffung und Produktspezifikationen in der gesamten Region.
Der Nahe Osten und Afrika werden bis 2031 voraussichtlich mit einem CAGR von 7,03 % wachsen, der schnellsten Rate unter allen Regionen. Saudi-Arabien, Südafrika und Ägypten sind die wichtigsten Nachfragezentren für verarbeitete Lebensmittel, Gesundheitsversorgung und pharmazeutische Versorgung. Die Region bleibt von importierten Massengütern abhängig, was ihre Empfindlichkeit gegenüber Frachtunterbrechungen, Schifffahrtsroutenstörungen und Lieferzeitpunkten erhöht, insbesondere für Käufer ohne lokale Produktionsalternativen oder große Sicherheitsbestände. Investitionen in die lokale Produktion können die Importabhängigkeit verringern und die Reaktionsfähigkeit auf die Gesundheitsnachfrage verbessern. Die Region hat auch die Möglichkeit, die pharmazeutische Qualitätsproduktion auszubauen, da sich die Gesundheitsinfrastruktur entwickelt. Diese Bedingungen unterstützen eine größere Rolle für lokale und regionale Lieferanten im Dextrose-Markt über den Prognosezeitraum, insbesondere dort, wo Kunden kürzere Lieferketten für Lebensmittel- und Gesundheitsanwendungen suchen.

Wettbewerbslandschaft
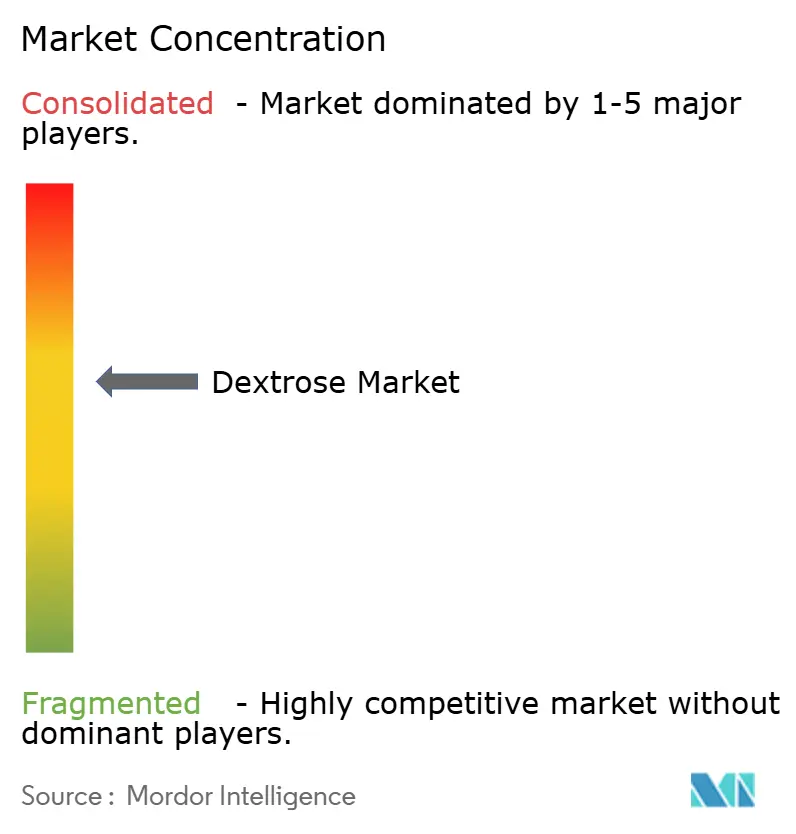
Der Dextrose-Markt ist auf der Produktionsebene mäßig konsolidiert. Cargill, ADM, Ingredion, Roquette Frères und Tereos verfügen über bedeutende Produktionskapazitäten in pharmazeutischer und Lebensmittelqualität. Gulshan Polyols, Grain Processing Corporation, Avebe Group, Global Sweeteners Holdings, AGRANA, Südzucker und Belgosuc bedienen inländische oder subregionale Kunden. Größere Lieferanten konkurrieren über Skalenvorteile, Qualitätssysteme, Rohstoffzugang und die Fähigkeit, mehrere Anwendungen zu unterstützen, was es ihnen ermöglicht, Lebensmittel-, Ernährungs-, Pharma- und Fermentationskunden durch verwandte Produkt- und Servicefähigkeiten zu bedienen. Regionale Unternehmen bleiben relevant, wo lokale Kundenbeziehungen und zielgerichtete Produktportfolios den Bedarf an globaler Kapazität überwiegen. Der Dextrose-Markt verschiebt sich über die Rohstoffproduktion hinaus hin zu Formulierungsunterstützung und differenzierten Qualitätsstufen, da Kunden Zutaten suchen, die sowohl Verarbeitungsanforderungen als auch sich entwickelnde Ernährungsziele erfüllen.
Ingredion gab am 8. Juni 2026 seine empfohlene vollständige Barübernahme von Tate & Lyle zu einem impliziten Unternehmenswert von 3,7 Milliarden GBP (5,0 Milliarden USD) bekannt. Die Aktionäre von Tate & Lyle stimmten der Transaktion am 28. Juli 2026 zu, vorbehaltlich der genannten Bedingungen und behördlichen Genehmigungen. Ingredion erklärte, dass das kombinierte Unternehmen bis Ende 2030 Kostensynergien von 130 Millionen USD auf laufender Basis anstrebt. Die Strategie kombiniert Dextrose-, Ballaststoff-, Anreicherungs- und Zuckerreduzierungskapazitäten, sodass das kombinierte Unternehmen Kundenformulierungen unterstützen kann, die sowohl herkömmliche Süßungsmittel als auch Produkte verwenden, die darauf ausgelegt sind, diese zu reduzieren. Die vorgeschlagene Transaktion spiegelt wider, wie sich Wettbewerbsstrategien über Zutatensysteme hinweg ausweiten, wobei große Lieferanten eine größere Fähigkeit anstreben, Reformulierungsentscheidungen über Kundenproduktportfolios hinweg zu unterstützen.
Roquettes Übernahme von IFF Pharma Solutions im Jahr 2025 stärkte seine Plattform für pharmazeutische Hilfsstoffe und seine Position in Arzneimittelverabreichungslösungen. Riddhi Siddhi Gluco Biols Ltd. schloss im Mai 2026 die Übernahme von Cargill Indias Mais-Nassvermahlungsanlage in Davangere ab und fügte 300.000 Tonnen jährliche Verarbeitungskapazität hinzu. Hersteller passen bestehende Anlagen für die Präzisionsfermentation an, bei der Dextrose als konsistenter Kohlenhydrat-Input dient. Chancen bestehen bei hochreiner Dextrose für biopharmazeutische und Zellkulturanwendungen, Non-GMO- und Bio-Qualitätsstufen sowie kohlenstoffärmerer Produktion, da Kunden Zutaten zunehmend nach Qualitäts-, Herkunfts- und Lieferkettenkriterien neben dem Kaufpreis bewerten. Lieferanten mit Mehrarzneibuch-Zertifizierungen haben einen Vorteil bei Premium-Anwendungen. Unternehmen, denen diese Kapazität fehlt, können dennoch durch regionale Spezialisierung und anwendungsspezifischen Service konkurrieren, insbesondere dort, wo sie lokale Rohstoffbedingungen, Kundenspezifikationen und Vertriebsanforderungen verstehen und schnell auf kleinere Bestellungen reagieren können, die für große multinationale Hersteller möglicherweise keine Priorität haben. Ihre Position hängt davon ab, zuverlässige Qualität und wettbewerbsfähige Kosten ohne die volle Kapitalbelastung globaler Zertifizierungsprogramme aufrechtzuerhalten. Dies lässt sowohl für große integrierte Lieferanten als auch für fokussierte regionale Verarbeiter im Dextrose-Markt Raum, wobei jede Gruppe Kundenbedürfnisse bedient, die sich nach Zertifizierung, Anwendungskomplexität, Lieferumfang, Rohstoffzugang, kommerziellen Supportanforderungen und regionalen Kundenserviceerwartungen unterscheiden.
Führende Unternehmen der Dextrose-Branche
Cargill, Incorporated
ADM
Ingredion
Roquette Frères
Tereos S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: Riddhi Siddhi Gluco Biols Ltd. schloss die Übernahme von Cargill Indias Mais-Nassvermahlungsanlage in Davangere, Karnataka, ab und fügte 300.000 Tonnen jährliche Verarbeitungskapazität hinzu, was die Dextrose-Produktionspräsenz von RSGBL in Südindien erweiterte.
- April 2026: ADM optimierte die Mais-Nassvermahlungsoperationen in seinen US-Anlagen, um die Ausbeute an hochreiner Dextrose zu verbessern und die steigende Nachfrage aus den Sektoren Nutrazeutika und biopharmazeutische Fermentation zu unterstützen.


Globaler Dextrose-Marktbericht – Umfang
Dextrose ist ein einfacher Zucker, der aus Pflanzen wie Mais oder Weizen gewonnen wird. Er ist chemisch identisch mit Glucose, dem primären Zucker im menschlichen Blut. Dextrose wird aufgrund ihrer funktionellen Eigenschaften, einschließlich schneller Energiefreisetzung, Fermentationsunterstützung und Feuchtigkeitsretention, in zahlreichen Branchen eingesetzt, darunter Lebensmittel und Getränke, Pharmazeutika und Körperpflege.
Der Dextrose-Markt ist nach Typ, Quelle, Form, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in Dextrose-Monohydrat und wasserfreie Dextrose segmentiert. Nach Quelle ist der Markt in Dextrose auf Maisbasis, Dextrose auf Weizenbasis, Dextrose auf Maniok- und Tapiokabasis sowie andere Stärkequellen segmentiert. Nach Form ist der Markt in kristallin, pulverförmig und flüssig segmentiert. Nach Anwendung ist der Markt in Lebensmittel und Getränke, Pharmazeutika, Körperpflegeprodukte, Papier- und Zellstoffprodukte, landwirtschaftliche Produkte und sonstige Anwendungen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Dextrose in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Dextrose-Monohydrat |
| Wasserfreie Dextrose |
| Dextrose auf Maisbasis |
| Dextrose auf Weizenbasis |
| Dextrose auf Maniok- und Tapiokabasis |
| Andere Stärkequellen |
| Kristallin |
| Pulverförmig |
| Flüssig |
| Lebensmittel und Getränke |
| Pharmazeutika |
| Körperpflegeprodukte |
| Papier- und Zellstoffprodukte |
| Landwirtschaftliche Produkte |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Dextrose-Monohydrat | |
| Wasserfreie Dextrose | ||
| Nach Quelle | Dextrose auf Maisbasis | |
| Dextrose auf Weizenbasis | ||
| Dextrose auf Maniok- und Tapiokabasis | ||
| Andere Stärkequellen | ||
| Nach Form | Kristallin | |
| Pulverförmig | ||
| Flüssig | ||
| Nach Anwendung | Lebensmittel und Getränke | |
| Pharmazeutika | ||
| Körperpflegeprodukte | ||
| Papier- und Zellstoffprodukte | ||
| Landwirtschaftliche Produkte | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Dextrose-Marktes?
Die Größe des Dextrose-Marktes wurde im Jahr 2025 auf 6,71 Milliarden USD geschätzt und soll von 7,12 Milliarden USD im Jahr 2026 auf 9,59 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,14 % während des Prognosezeitraums (2026–2031).
Welcher Dextrose-Typ führt die globale Nachfrage an?
Wasserfreie Dextrose führte nach Typ mit einem Anteil von 63,24 % im Jahr 2025 und wird voraussichtlich bis 2031 mit einem CAGR von 6,45 % wachsen.
Welche Region hat die größte Nachfrage nach Dextrose?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 42,78 % am globalen Umsatz, unterstützt durch Lebensmittelverarbeitung und pharmazeutische Produktion.
Welche Faktoren können die Dextrose-Nachfrage hemmen?
Volatilität der Mais-, Weizen- und Energiekosten, Zuckerreduzierungsmaßnahmen und die Verwendung alternativer Süßungsmittel können die Nachfrage in einigen Anwendungen hemmen, insbesondere bei verbraucherorientierten Lebensmitteln, wo Formulierungsentscheidungen sich als Reaktion auf Preis, Regulierung und Gesundheitspositionierung ändern können.
Seite zuletzt aktualisiert am:



