
デキストロース市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
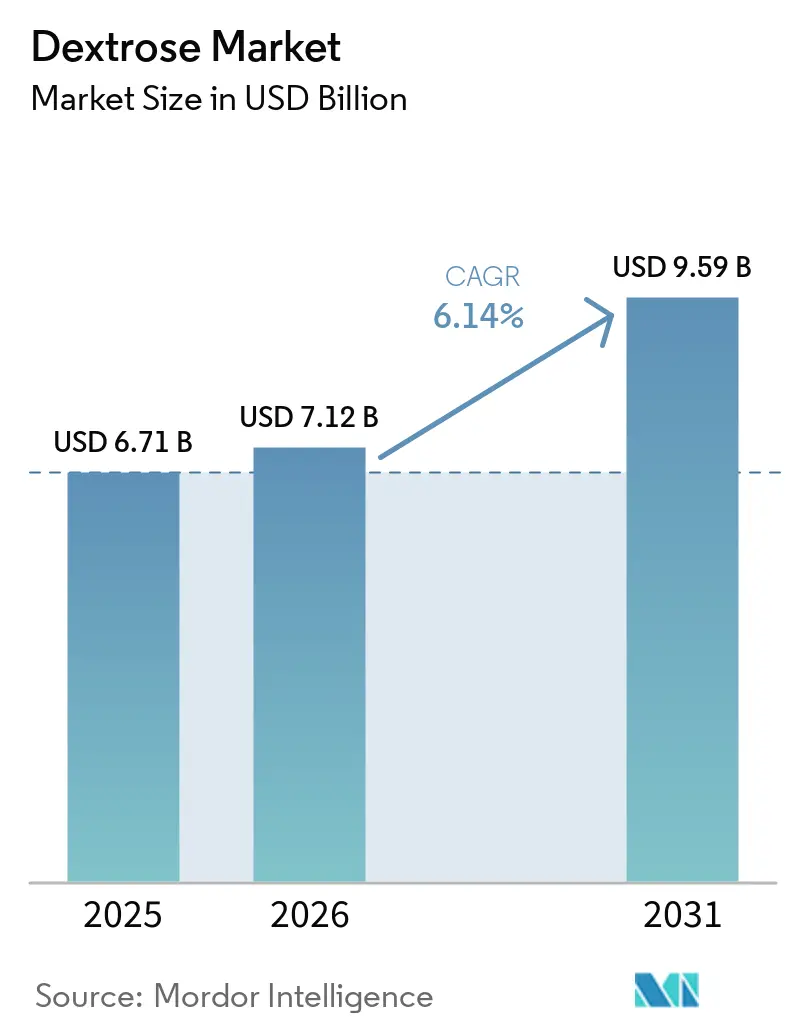
| 市場規模 (2026) | 7.12 十億米ドル |
| 市場規模 (2031) | 9.59 十億米ドル |
| 成長率 (2026 - 2031) | 6.14 % |
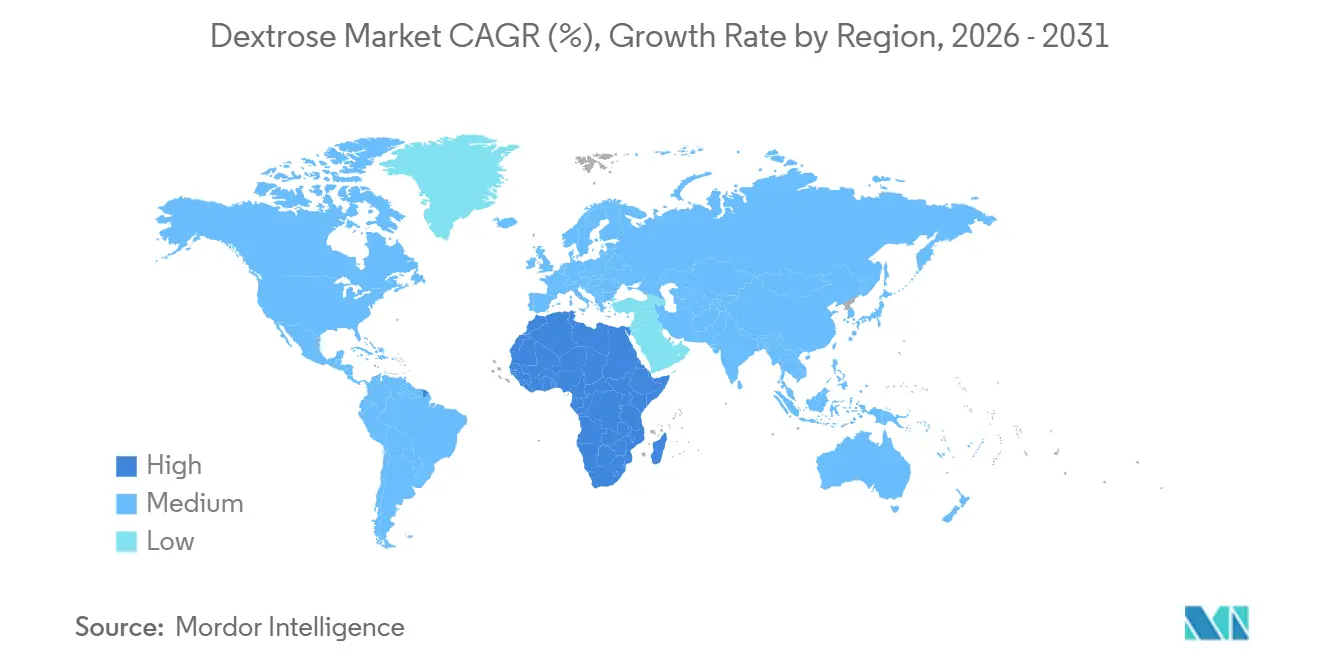
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
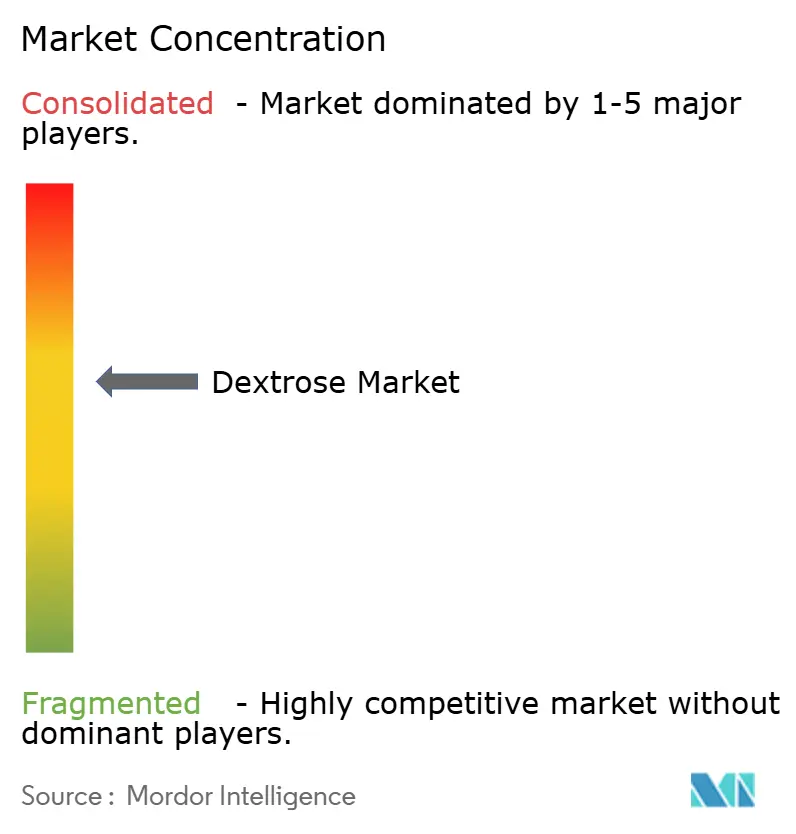
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデキストロース市場分析
デキストロース市場規模は2025年に6.71 ビリオン 米ドルと評価され、2026年の7.12 ビリオン 米ドルから2031年には9.59 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.14%です。デキストロース市場は、安定した食品加工需要と、医薬品、非経口栄養、発酵用途における採用拡大に支えられています。医薬品グレードはより高い規格が求められ、生産者はエンドトキシン、重金属、純度に関する厳格な基準を満たす必要があるため、中小サプライヤーにとっての参入障壁が高まっています。原料コストとエネルギーコストは依然として重要な要因であり、湿式製粉にはトウモロコシまたは小麦の原料に加え、エネルギー集約的な乾燥、蒸発、結晶化プロセスが必要です。企業は、製剤能力、高純度生産、代替原料調達、およびデキストロース供給と精密発酵を結びつける投資によって対応しています。デキストロース市場はまた、消費者向け食品における砂糖削減規制からの圧力にも直面していますが、医療用および工業用途はこれらの政策の影響を受けにくい需要を提供しています。
レポートの主要ポイント
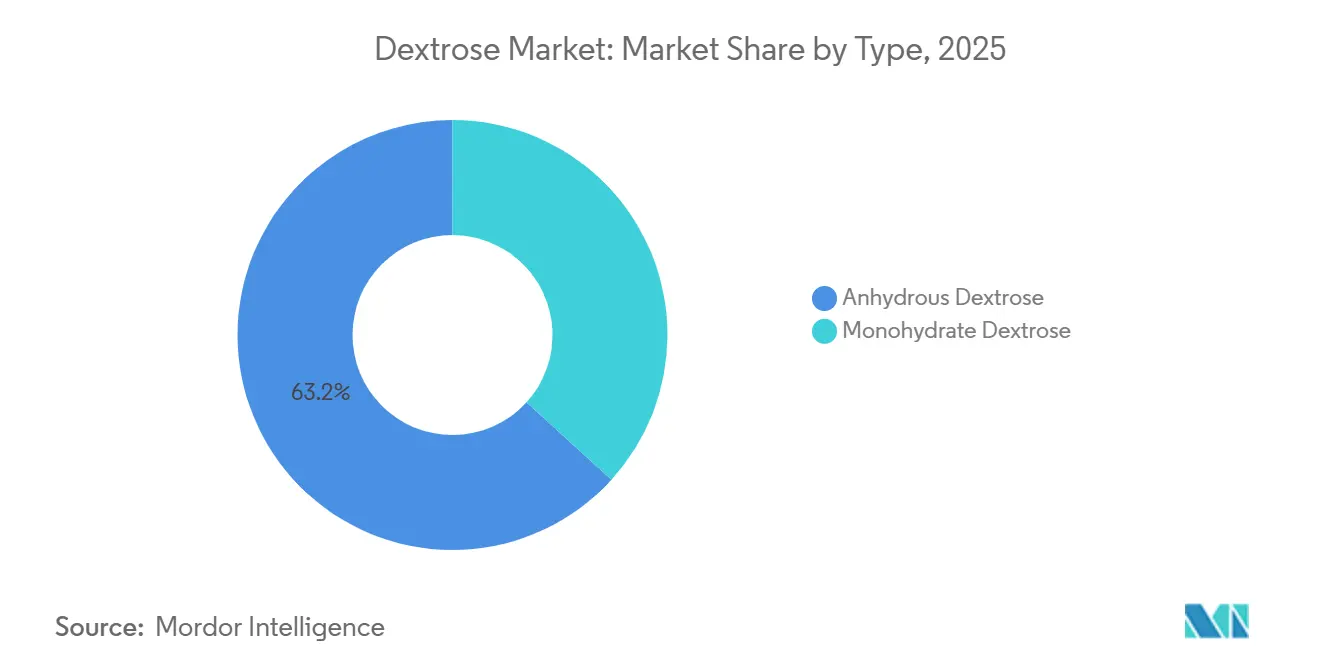
- タイプ別では、無水デキストロースが2025年のデキストロース市場シェアの63.24%を占め、2031年までCAGR 6.45%で拡大する見込みです。
- 原料別では、トウモロコシベースのデキストロースが2025年のデキストロース市場シェアの73.56%を占め、小麦ベースのデキストロースは2031年までCAGR 7.18%で拡大する見込みです。
- 形態別では、粉末デキストロースが2025年の需要の48.05%を占め、液体デキストロースは2031年までCAGR 6.73%で拡大する見込みです。
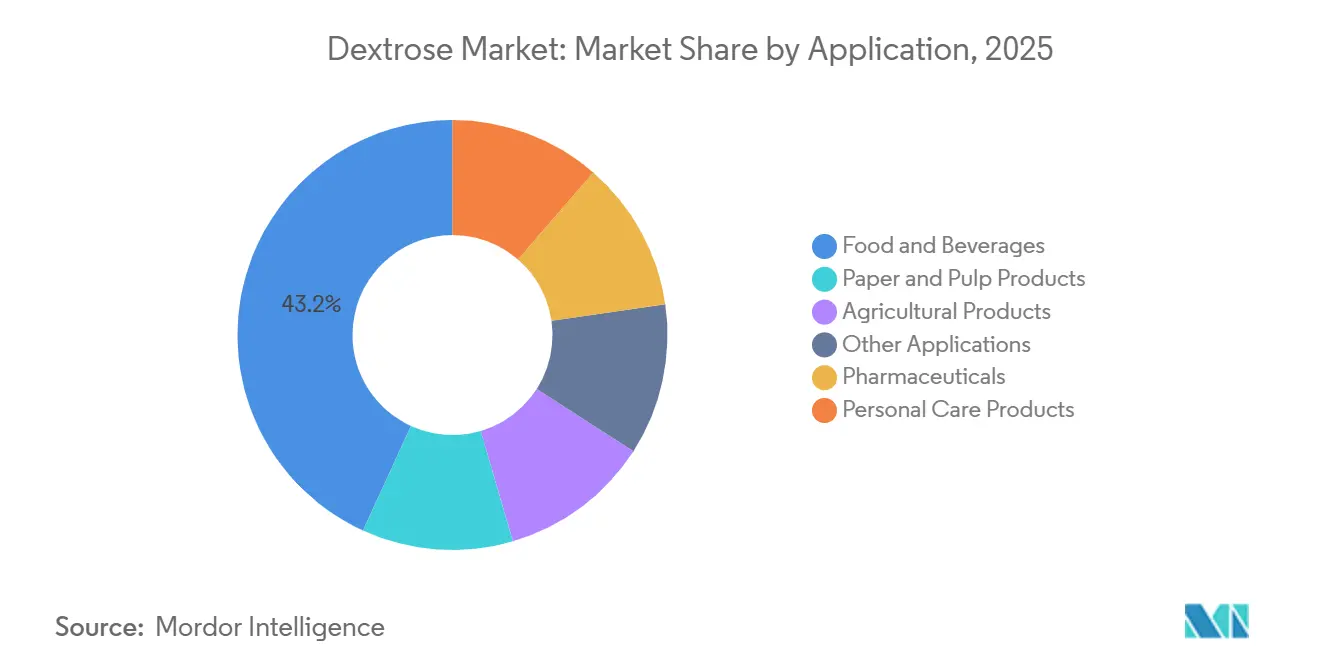
- 用途別では、食品・飲料が2025年の需要の43.17%を占め、医薬品は2031年までCAGR 7.25%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年の世界収益の42.78%を占め、中東・アフリカは2031年までCAGR 7.03%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のデキストロース市場トレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 加工食品および利便性製品 | +1.5% | 世界全体、特にアジア太平洋(APAC)および中東・アフリカ(MEA)での牽引力が強い | 中期(2〜4年) |
| 医薬品および非経口栄養用途 | +1.2% | 世界全体、APAC、北米、EUが主導 | 長期(4年以上) |
| スポーツ栄養および機能性飲料 | +0.8% | 北米、EU、APACが中核 | 中期(2〜4年) |
| クリーンラベルおよび非GMO原料 | +0.6% | 北米およびEU、APACへの波及あり | 中期(2〜4年) |
| 高純度デキストロースの薬局方整合 | +0.5% | 世界全体、特にAPAC、北米、EU | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
加工食品および利便性製品の成長
デキストロースは加工食品においていくつかの機能を果たしており、製パン発酵のサポート、菓子類の褐変、食肉加工品における水分安定化、利便性食品への急速エネルギー供給などが含まれます。食品メーカーは、甘味だけでなく加工特性および最終製品特性のためにこの原料を使用しています。これらの機能により、デキストロース市場は大規模な生産ラインで一貫した製品性能を必要とする食品メーカーと結びついています。ADMは2026年1月、ケンタッキー州アーランジャーへの2,600万 米ドルの投資が、認識可能な原料への需要増加に伴う製剤改良能力を強化すると発表しました。同社の調査では、世界の消費者の70%が認識可能なラベル原料を好み、58%がより短い原料リストを求めていることが明らかになりました。アジア太平洋および中東における食品生産能力の拡大は、即席食品、インスタント飲料、強化乳製品の顧客基盤を広げています。この需要は、砂糖削減圧力が強い成熟市場よりも包装食品消費が急速に増加している地域で特に重要です。
医薬品および非経口栄養用途の拡大
デキストロースは非経口栄養における中核的な炭水化物原料であり、医薬品加工および発酵にも使用されています。デキストロース市場は、病院が栄養プログラムを拡大し、製薬メーカーが注射剤、錠剤、バイオ医薬品の生産量を増加させることで恩恵を受けます。米国薬局方の要件により、静脈内溶液に使用されるグルコースには低エンドトキシンおよびパイロジェンフリーの生産が重要となります。これらの要件は、医薬品顧客に大規模に対応できる生産者の数を制限しており、生産者は高度に規制された用途に対して、バリデートされた管理、試験方法、バッチ記録、および信頼性の高いプロセスを維持する必要があります。Roquetteは2025年にIFF Pharma Solutionsの買収を完了し、より広範な薬物送達ポートフォリオ内で両事業が補完的であると説明しました[1]Roquette Frères、「2024年業績発表」、Roquette、roquette.com。この取引は、高純度炭水化物原料を他の医薬品添加剤と併せて供給する戦略を支援し、購買者がより少ない専門原料パートナーと取引できるようにします。
スポーツ栄養および機能性飲料の需要増加
スポーツ栄養および機能性飲料は、消費者向け健康製品におけるデキストロースの追加需要源を提供しています。デキストロースは、エネルギー摂取と運動後の回復をサポートすることを目的とした製品にとって馴染みのある炭水化物原料です。その使用は、製剤担当者が急速な炭水化物供給を必要とする場合、特に製剤が予測可能に溶解し、活動的な消費者に馴染みのある炭水化物プロファイルを維持する必要がある場合に、飲料粉末、ゲル、レディトゥドリンク形態に適しています。この用途はまた、製品ラベルで認識できる原料を好む消費者へのデキストロース市場のエクスポージャーを提供します。メーカーは、健康ガイダンスが購買決定を変えている市場において、炭水化物性能と低糖製品ポジショニングのバランスを取る必要があります。したがって、このカテゴリーの需要は、ブランドがデキストロースの役割を明確に説明し、一般的な甘味原料としてではなく、特定の活動または回復ニーズのために設計された製品内で使用できる場合に最も強くなります。
クリーンラベルおよび非GMO原料の採用拡大
クリーンラベルおよび非GMOの嗜好は、北米および欧州においてデンプン由来原料の調達決定を変えています。デキストロース市場は、顧客がトレーサブルな原料と短い原料表示を重視する場合に恩恵を受けることができます。認証済み非GMOトウモロコシの入手可能性は一部のサプライチェーンで依然として限られており、これにより加工業者は小麦やその他のデンプン源の評価を促されています。特に食品ブランドが顧客の調達方針に合致した文書化された代替品を必要とする場合はなおさらです。このトレンドは、デキストロース自体の技術的適合性よりも購買基準に影響を与えます。また、調達、製粉、加工を通じてアイデンティティを維持し、原産地、分別、製品一貫性に関する裏付け記録を顧客に提供できるサプライヤーに機会をもたらします。この効果は、輸出志向の食品生産者が製品仕様を北米および欧州の顧客要件に合わせるにつれて、アジア太平洋にも波及する可能性があります。特に複数の規制および小売市場をまたぐブランド食品においてはなおさらです。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| トウモロコシ、小麦、エネルギーコストの変動 | -0.8% | 世界全体、EUおよび北米で最も深刻 | 短期(2年以内) |
| 砂糖削減政策および添加糖に関する健康上の懸念 | -0.6% | 北米およびEU、APACへの波及あり | 中期(2〜4年) |
| 天然ガムおよび代替甘味料 | -0.4% | 世界全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
トウモロコシ、小麦、エネルギーコストの変動
トウモロコシおよび小麦の価格は、湿式製粉デキストロースの生産コストベースの一要素に過ぎません。乾燥、蒸発、結晶化にも相当なエネルギーが必要であり、生産者のマージンと販売価格に影響を与える可能性があります。パデュー大学とFAPRIは、2026年5月の商品概況において、2026/27年度の米国トウモロコシ季節平均価格を1ブッシェルあたり4.20 米ドルと予測しました。同概況では、エタノール需要が価格下限として部分的な効果しか持たない一方、窒素肥料コストの上昇がさらなる圧力を加えていることも指摘されました[2]パデュー大学および食料農業政策研究所、「岐路に立つ商品価格:貿易政策、イラン紛争、2026年米国穀物市場」、パデュー大学、ag.purdue.edu。この不確実性は、デキストロース市の生産者と購買者双方の見通しを低下させます。投入コストの変化は、契約価格と在庫計画が調整される前に発生する可能性があるため、調達協議は納期条件、在庫水準、合意された価格設定メカニズムへの依存度が高まります。長期的な引き取り契約は、穀物およびエネルギー状況が急速に変化する際に購買者が供給と価格エクスポージャーを管理するのに役立つ一方、製粉業者にはコミットされた顧客生産量のより明確な見通しを提供します。
砂糖削減政策および添加糖に関する健康上の懸念
砂糖削減政策は、消費者向け製品に使用される食品グレードのデキストロースに直接的な課題をもたらします。世界保健機関は、より健康的な食生活を促進するために、砂糖入り飲料への課税を含む財政政策を推奨しています。2025年の欧州段階的清涼飲料税に関する研究では、これらの措置が清涼飲料の販売加重平均糖分含有量の低下と関連していることが明らかになりました。製品ラベルで添加糖として分類されるデキストロースは、菓子類、清涼飲料、甘味乳製品における製剤変更の決定にさらされており、消費者需要、小売業者の方針、公衆衛生ガイダンスが製品開発の優先事項に影響を与える可能性があります。デキストロース市場は、医薬品、医療栄養、発酵用途においてはエクスポージャーが低く、これらの用途は消費者向け砂糖政策によって同様に左右されるものではありません。企業はまた、砂糖削減ポートフォリオを拡大しており、製剤が従来の甘味原料を維持するか削減するかにかかわらず食品メーカーにサービスを提供できるようにし、単一の消費者向け食品ポジショニングへの依存を低減しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:無水デキストロースが最大シェアおよび最高成長率を保持
無水デキストロースは2025年のタイプ別デキストロース市場シェアの63.24%を占め、2031年までCAGR 6.45%で成長する見込みです。その無水組成は、ハードキャンディ、プロテインパウダー、ドライ飲料、スプレードライ医薬品添加剤における水分感受性製剤をサポートします。この素材は、水分暴露が製品安定性に影響を与える用途において保管と取り扱いを簡素化し、ドライブレンド、粉末、厳密に規定された製剤において一貫した品質を維持しながら、水分変動が最終製品の挙動を変えるリスクを低減します。食品、栄養、医薬品加工にわたる幅広い使用が、最大シェアと最高成長率の両方を保持する理由を説明しています。この立場は、一貫した水分管理と粒子特性を持つグレードを優先する理由をサプライヤーに与えます。これらの特性は、顧客の製品取り扱い、保管挙動、加工性能に影響を与えるためです。
一水和物デキストロースは、常温での高い水溶性を必要とする用途において独自の役割を保持しています。静脈内溶液とスポーツ水分補給ゲルは、製剤チームが一水和物形態を指定する場合がある例であり、選択された形態は溶解性要件、流体システム、および最終製品の製造条件と一致する必要があります。精密発酵がパイロット活動から商業生産へと移行するにつれて、2つの形態の違いはより重要になっています。デキストロースは、メーカーが一貫した容易に入手可能な炭水化物源を必要とする場合、これらのプロセスにおける炭素基質として機能することができます。これにより、乾燥および水分感受性システムにすでに確立されたタイプに対して、従来の食品および薬品需要を超えた追加の工業用途が開かれます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


原料別:トウモロコシが規模を維持しながら小麦が戦略的重要性を高める
トウモロコシベースのデキストロースは2025年の世界供給量の73.56%を占め、米国中西部および中国における湿式製粉操業の規模を反映しています。これらの施設は、確立されたトウモロコシ調達、加工資産、顧客ネットワークの恩恵を受けており、複数の工場と製品ラインにわたって信頼性の高い仕様を必要とする顧客を含む大規模な食品および工業用購買者に対して、高い生産量と馴染みのある操業モデルをサポートしています。キャッサバおよびタピオカ源は東南アジアで拡大しており、特にアレルゲンフリーおよびグルテンフリーのポジショニングが特殊食品の成長を支援している地域で顕著です。北欧におけるジャガイモベースの生産は規模が小さいものの、特定の機能的ニーズに対応しています。原料ミックスが変化しているのは主に、顧客が供給安全性と非GMOオプションを求めているためであり、単一のデンプン源が普遍的に優れているためではありません。
小麦ベースのデキストロースは2031年までCAGR 7.18%で成長する見込みであり、原料の中で最高の成長率です。欧州の加工業者は、認証済み非GMOトウモロコシの入手可能性が制約されている場合に小麦デンプンを評価しており、単一の農業原料に依存することなく食品ブランドの要件に沿った供給プログラムを維持できるようにしています。Roquetteはフランスで相当量の小麦ベースのデンプンを加工しており、複数の薬局方に対応した医薬品供給に関連する能力を持っています。複数原料調達はまた、加工業者が単一の農業原料への依存を低減するのに役立ちます。購買者にとって、トウモロコシ、小麦、タピオカ、その他の原料の選択は、製品性能の単一の技術的指標ではなく、認証、原産地、供給継続性の要件をますます反映するようになっています。
形態別:粉末デキストロースが需要をリードしながら液体製品が台頭
粉末デキストロースは2025年の形態別需要の48.05%を占め、ドライ食品ブレンド、医薬品錠剤、栄養補助食品での使用に支えられています。その棚安定性と簡便な投与量設定により、標準的なブレンドおよび包装設備との互換性が高く、食品、栄養、医薬品メーカーが限られたプロセス変更で既存の操業手順に組み込むことができます。製パン、スポーツ栄養、経口固形製剤の生産では粉末形態が一般的に使用されています。結晶デキストロースは2番目に大きな形態であり、菓子類で使用されており、結晶サイズが食感と甘味の発現に影響します。これらの用途により、粉末および結晶形態は確立された顧客グループにわたるデキストロース市場にとって重要です。
液体デキストロースは2031年までCAGR 6.73%で成長する見込みであり、最も成長の速い形態です。従来の食品甘味以外にも、加工中に溶解グルコース濃度を制御する必要がある用途、特に液体取り扱いが連続操業または発酵システムにおける慎重に管理された供給要件をサポートする場合に使用されています。医薬品グレードの液体素材は、バイオリアクー細胞培養培地や一貫したグルコース供給を必要とするその他の用途をサポートすることができます。これらの環境では、標準的な食品グレードの液体グルコースが提供できる以上のプロセス管理が必要であり、一貫した品質、制御された濃度、規制された生産環境に適した文書化が含まれます。デキストロース市場では、医薬品および工業用発酵顧客向けに設計された液体製品への関心が高まっています。これにより、サプライヤーは信頼性の高い物流と高純度製造および品質文書化を組み合わせる必要が生じています。バイオプロセス顧客は信頼性の高い納品スケジュールと厳密に管理された投入仕様を必要とするためです。
用途別:食品・飲料が最大の出口を維持しながら医薬品がより速く拡大
食品・飲料は2025年の需要の43.17%を占め、デキストロース市場において最大の用途シェアを持つセグメントとなっています。製パン、菓子類、乳製品、機能性飲料はそれぞれ異なる加工および製品機能のためにデキストロースを使用しています。パーソナルケア製品は保湿剤および皮膚コンディショニング原料として使用しています。紙・パルプ生産者は接着剤およびコーティングデンプンにおけるその還元特性を使用しています。発酵ベースの生物農薬生産における農業用途は、より小さいながらも安定した需要流を加えています。この幅広い用途は、健康関連政策が一部の製品カテゴリーに影響を与えても、食品・飲料需要に広い基盤を与えています。原料は最終製品によって異なる加工機能を果たすためです。
医薬品は2031年までCAGR 7.25%で成長する見込みであり、用途の中で最も速い成長率です。成長は、インドおよび中国における非経口栄養、バイオ医薬品発酵、ジェネリック医薬品製造と結びついています。米国薬局方および欧州薬局方に基づく薬局方要件は、品質コンプライアンスをサプライヤーにとっての実際的な閾値とします。欧州医薬品品質局(EDQM)は2026年8月に調和グルコースモノグラフE-56を確認しました。これらの要件は適格生産者のプールを制限し、医薬品グレード供給の価値を支えます。用途ミックスは、純度、文書化、供給保証が単価と同様に重要な用途へとシフトしており、適格生産システムと顧客サポートの商業的重要性が高まっています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋は2025年のデキストロース市場シェアの42.78%を占め、最大の地域需要基盤となっています。中国は河北省、吉林省、黒竜江省に大規模なトウモロコシ湿式製粉施設を運営し、食品メーカーおよび医薬品輸出業者に供給しています。インドは錠剤、非経口製品、経口補水用途向けに医薬品グレードのデキストロースを消費しており、地域需要は国内ジェネリック医薬品生産と文書化された医薬品品質を必要とする製品カテゴリーと結びついています。タイ、ベトナム、インドネシアはトウモロコシおよびタピオカベースの原料を使用した食品加工を通じて需要を支えています。日本と韓国は日本薬局方基準を満たす製品への需要を維持しています。Cargillは2026年1月に北京工場の拡張を発表し、この地域への継続的な投資を反映しています。
北米は、米国中西部のトウモロコシ入手可能性と湿式製粉インフラに支えられた強固な供給ポジションを維持しています。当社は国内および輸出顧客向けにUSP、EP、BP、JP要件を満たす医薬品グレードのデキストロースを供給しています。欧州は主に小麦およびトウモロコシ加工に依存しています。ドイツ、フランス、ポーランド、オランダは主要なデンプン加工操業を有しています。欧州顧客の非GMO認証への需要は小麦デンプンへの関心を高めており、薬局方基準と顧客監査が高付加価値用途のサプライヤー適格性を引き続き決定しています。規制整合と品質要件が地域全体の調達と製品仕様を形成し続けています。
中東・アフリカは2031年までCAGR 7.03%で成長する見込みであり、全地域の中で最も速い成長率です。サウジアラビア、南アフリカ、エジプトが加工食品、ヘルスケア、医薬品供給の主要需要センターです。この地域は輸入バルク原料への依存が続いており、特に地元生産の代替品や大規模な安全在庫を持たない購買者にとって、フレート混乱、輸送ルートの混乱、納品タイミングへの感受性が高まっています。地元生産への投資は輸入エクスポージャーを低減し、ヘルスケア需要への対応力を向上させることができます。この地域はまた、ヘルスケアインフラの発展に伴い医薬品グレード生産を拡大する機会を持っています。これらの条件は、予測期間にわたってデキストロース市場における地元および地域サプライヤーのより大きな役割を支援します。特に顧客が食品およびヘルスケア用途のためにより短いサプライチェーンを求める場合はなおさらです。

競合環境
デキストロース市場は生産段階において中程度に集約されています。Cargill、ADM、Ingredion、Roquette Frères、Tereos は主要な医薬品グレードおよび食品グレードの生産能力を保有しています。Gulshan Polyols、Grain Processing Corporation、Avebe Group、Global Sweeteners Holdings、AGRANA、Südzucker、Belgosucは国内または準地域顧客にサービスを提供しています。大手サプライヤーは規模、品質システム、原料アクセス、複数用途をサポートする能力で競争しており、関連する製品およびサービス能力を通じて食品、栄養、医薬品、発酵顧客にサービスを提供できます。地域企業は、地元顧客との関係と的を絞った製品ポートフォリオがグローバルな生産能力の必要性を上回る場合に引き続き重要です。デキストロース市場は、顧客が加工要件と進化する栄養目標の両方を満たす原料を求めるにつれて、コモディティ生産を超えて製剤サポートと差別化グレードへとシフトしています。
Ingredionは2026年6月8日にTate & Lyleの推奨全額現金買収を発表し、暗示的なエンタープライズバリューはGBP 37億(50億 米ドル)です。Tate & Lyleの株主は2026年7月28日に、所定の条件および規制当局の承認を条件として取引を承認しました。Ingredionは、統合事業が2030年末までに年間ランレートコストシナジー1億3,000万 米ドルを目標としていると述べました。この戦略は、デキストロース、食物繊維、強化、砂糖削減能力を組み合わせ、統合会社が従来の甘味料を使用する製剤と削減するために設計された製品の両方で顧客製剤をサポートできるようにします。提案された取引は、大手サプライヤーが顧客製品ポートフォリオにわたる製剤変更決定をより広くサポートする能力を求めて、競争戦略が原料システム全体にわたって拡大している様子を反映しています。
Roquetteの2025年のIFF Pharma Solutions買収は、医薬品添加剤プラットフォームと薬物送達ソリューションにおけるポジションを強化しました。Riddhi Siddhi Gluco Biols Ltd.は2026年5月にCargill Indiaのダバンゲレトウモロコシ湿式製粉施設の買収を完了し、年間30万トンの加工能力を追加しました。メーカーは精密発酵のために既存の資産を適応させており、デキストロースは一貫した炭水化物原料として機能しています。バイオ医薬品および細胞培養用途向けの高純度デキストロース、非GMOおよびオーガニックグレード、低炭素生産における機会が残っており、顧客は購入コストと並んで品質、原産地、サプライチェーン基準で原料をますます評価しています。複数の薬局方認証を持つサプライヤーはプレミアム用途において優位性を持ちます。この能力を欠く企業は、地域の原料条件、顧客仕様、流通要件を理解し、大規模な多国籍生産者にとって優先度が低い可能性のある小規模注文に迅速に対応できる場合、特に地域特化と用途特化サービスを通じて競争することができます。彼らのポジションは、グローバル認証プログラムの全資本負担なしに信頼性の高い品質と競争力のあるコストを維持することに依存しています。これにより、デキストロース市場内に大規模な統合サプライヤーと集中した地域加工業者の両方の余地が残り、各グループは認証、用途の複雑さ、納品規模、原料アクセス、商業サポート要件、地域顧客サービス期待によって異なる顧客ニーズにサービスを提供しています。
デキストロース産業リーダー
Cargill, Incorporated
ADM
Ingredion
Roquette Frères
Tereos S.A.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年5月:Riddhi Siddhi Gluco Biols Ltd.がカルナータカ州ダバンゲレにあるCargill Indiaのトウモロコシ湿式製粉施設の買収を完了し、年間30万トンの加工能力を追加することで、南インドにおけるRSGBLのデキストロース生産拠点を拡大しました。
- 2026年4月:ADMが米国施設全体のトウモロコシ湿式製粉操業を最適化し、高純度デキストロース収率を向上させ、ニュートラシューティカルおよびバイオ医薬品発酵セクターからの需要増加に対応しました。


世界のデキストロース市場レポートの範囲
デキストロースはトウモロコシや小麦などの植物から得られる単糖です。化学的には人体の血液中に含まれる主要な糖であるグルコースと同一です。デキストロースは、急速なエネルギー放出、発酵サポート、水分保持などの機能特性により、食品・飲料、医薬品、パーソナルケアを含む複数の産業で広く使用されています。
デキストロース市場はタイプ、原料、形態、用途、地域によってセグメント化されています。タイプ別では、市場は一水和物デキストロースと無水デキストロースにセグメント化されています。原料別では、市場はトウモロコシベースのデキストロース、小麦ベースのデキストロース、キャッサバおよびタピオカベースのデキストロース、その他のデンプン源にセグメント化されています。形態別では、市場は結晶、粉末、液体にセグメント化されています。用途別では、市場は食品・飲料、医薬品、パーソナルケア製品、紙・パルプ製品、農業製品、その他の用途にセグメント化されています。レポートはまた、主要地域の15カ国にわたるデキストロースの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提されます。
| 一水和物デキストロース |
| 無水デキストロース |
| トウモロコシベースのデキストロース |
| 小麦ベースのデキストロース |
| キャッサバおよびタピオカベースのデキストロース |
| その他のデンプン源 |
| 結晶 |
| 粉末 |
| 液体 |
| 食品・飲料 |
| 医薬品 |
| パーソナルケア製品 |
| 紙・パルプ製品 |
| 農業製品 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | 一水和物デキストロース | |
| 無水デキストロース | ||
| 原料別 | トウモロコシベースのデキストロース | |
| 小麦ベースのデキストロース | ||
| キャッサバおよびタピオカベースのデキストロース | ||
| その他のデンプン源 | ||
| 形態別 | 結晶 | |
| 粉末 | ||
| 液体 | ||
| 用途別 | 食品・飲料 | |
| 医薬品 | ||
| パーソナルケア製品 | ||
| 紙・パルプ製品 | ||
| 農業製品 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
デキストロース市場の現在の市場規模は?
デキストロース市場規模は2025年に6.71 ビリオン 米ドルと評価され、2026年の7.12 ビリオン 米ドルから2031年には9.59 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは6.14%です。
世界需要をリードするデキストロースのタイプは?
無水デキストロースがタイプ別でリードし、2025年に63.24%のシェアを持ち、2031年までCAGR 6.45%で成長する見込みです。
デキストロースの需要が最も大きい地域は?
アジア太平洋が2025年の世界収益の42.78%をめ、食品加工と医薬品生産に支えられています。
デキストロース需要を抑制する要因は何ですか?
トウモロコシ、小麦、エネルギーコストの変動、砂糖削減政策、代替甘味料の使用が、一部の用途、特に価格、規制、健康ポジショニングに応じて製剤決定が変わる可能性のある消費者向け食品において需要を抑制する可能性があります。
最終更新日:



