
Tamaño y Participación del Mercado de Dextrosa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 7.12 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.59 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.14 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dextrosa por Mordor Intelligence
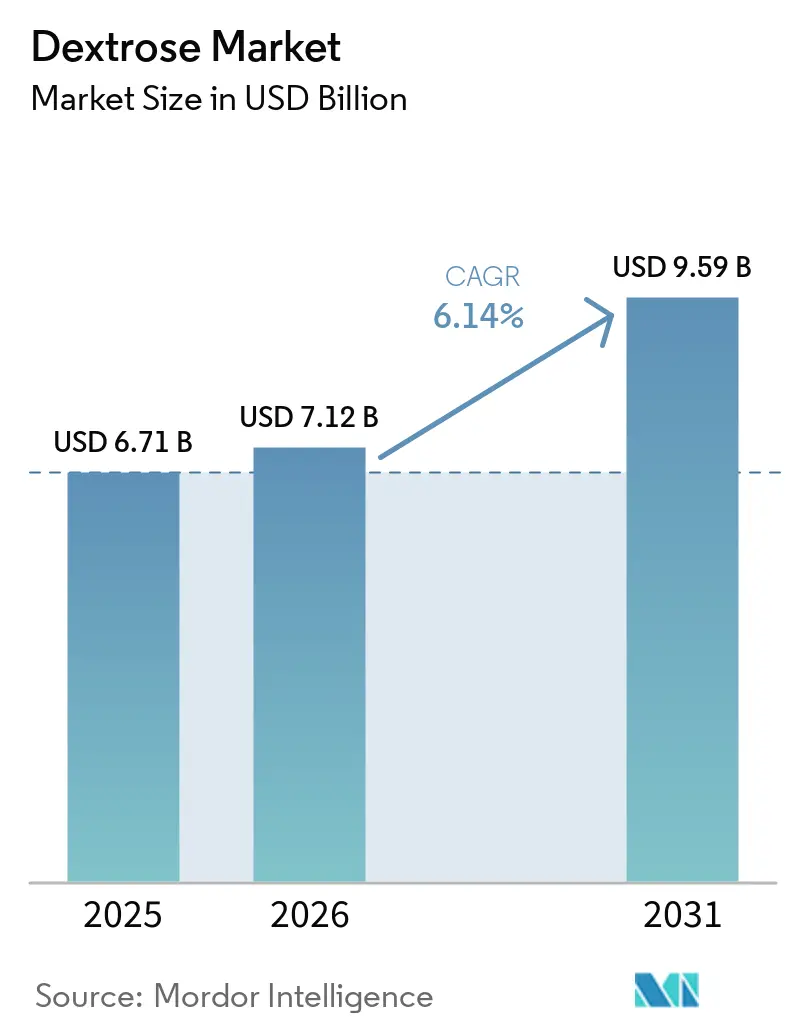
El tamaño del Mercado de Dextrosa fue valorado en 6,71 mil millones de USD en 2025 y se estima que crecerá desde 7,12 mil millones de USD en 2026 hasta alcanzar los 9,59 mil millones de USD en 2031, a una CAGR del 6,14% durante el período de pronóstico (2026-2031). El mercado de dextrosa está respaldado por una demanda estable en el procesamiento de alimentos y una creciente adopción en aplicaciones farmacéuticas, de nutrición parenteral y de fermentación. Los grados farmacéuticos tienen especificaciones más exigentes, ya que los productores deben cumplir límites estrictos de endotoxinas, metales pesados y pureza, lo que eleva las barreras de entrada para los proveedores más pequeños. Los costos de materias primas y energía siguen siendo factores significativos, ya que la molienda húmeda requiere insumos de maíz o trigo junto con procesos de secado, evaporación y cristalización que consumen mucha energía. Las empresas responden mediante capacidades de formulación, producción de alta pureza, abastecimiento de materias primas alternativas e inversiones que conectan el suministro de dextrosa con la fermentación de precisión. El mercado de dextrosa también enfrenta presión derivada de las regulaciones de reducción de azúcar en alimentos de consumo, aunque las aplicaciones médicas e industriales proporcionan una demanda menos expuesta a estas políticas.
Conclusiones Clave del Informe
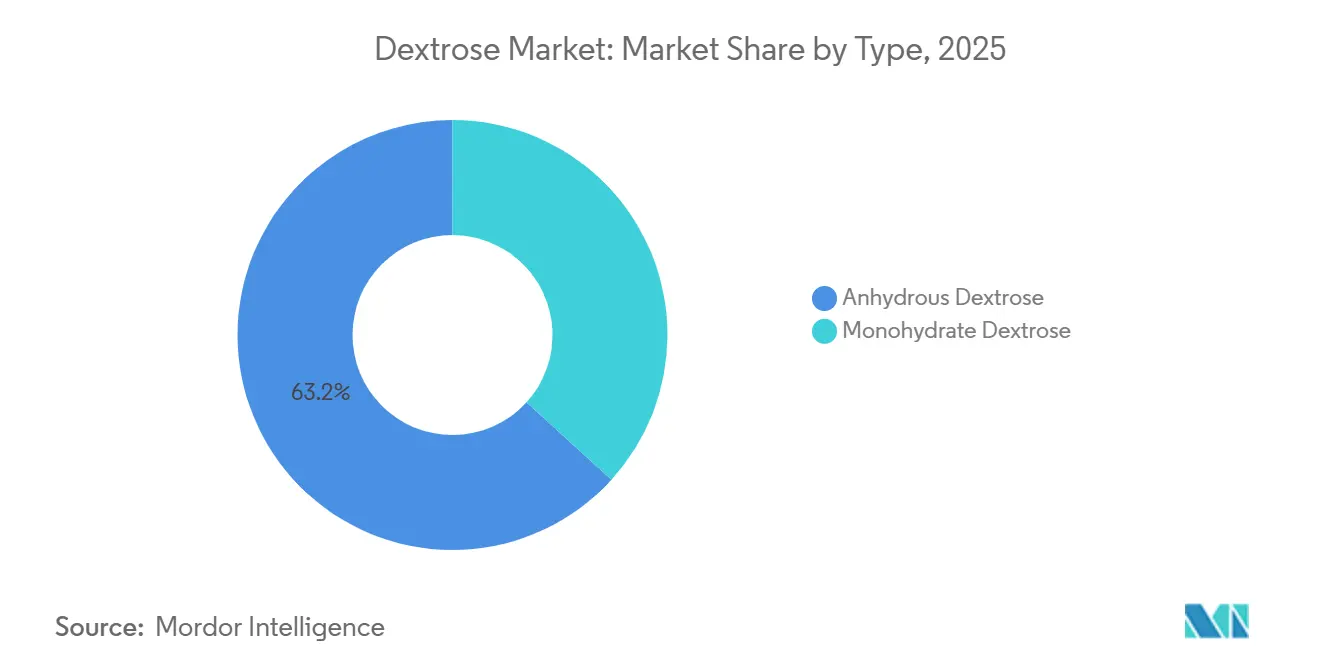
- Por tipo, la dextrosa anhidra representó el 63,24% de la participación del mercado de dextrosa en 2025 y se prevé que se expanda a una CAGR del 6,45% hasta 2031.
- Por fuente, la dextrosa a base de maíz representó el 73,56% de la participación del mercado de dextrosa en 2025, mientras que se prevé que la dextrosa a base de trigo se expanda a una CAGR del 7,18% hasta 2031.
- Por forma, la dextrosa en polvo representó el 48,05% de la demanda en 2025, mientras que se prevé que la dextrosa líquida se expanda a una CAGR del 6,73% hasta 2031.
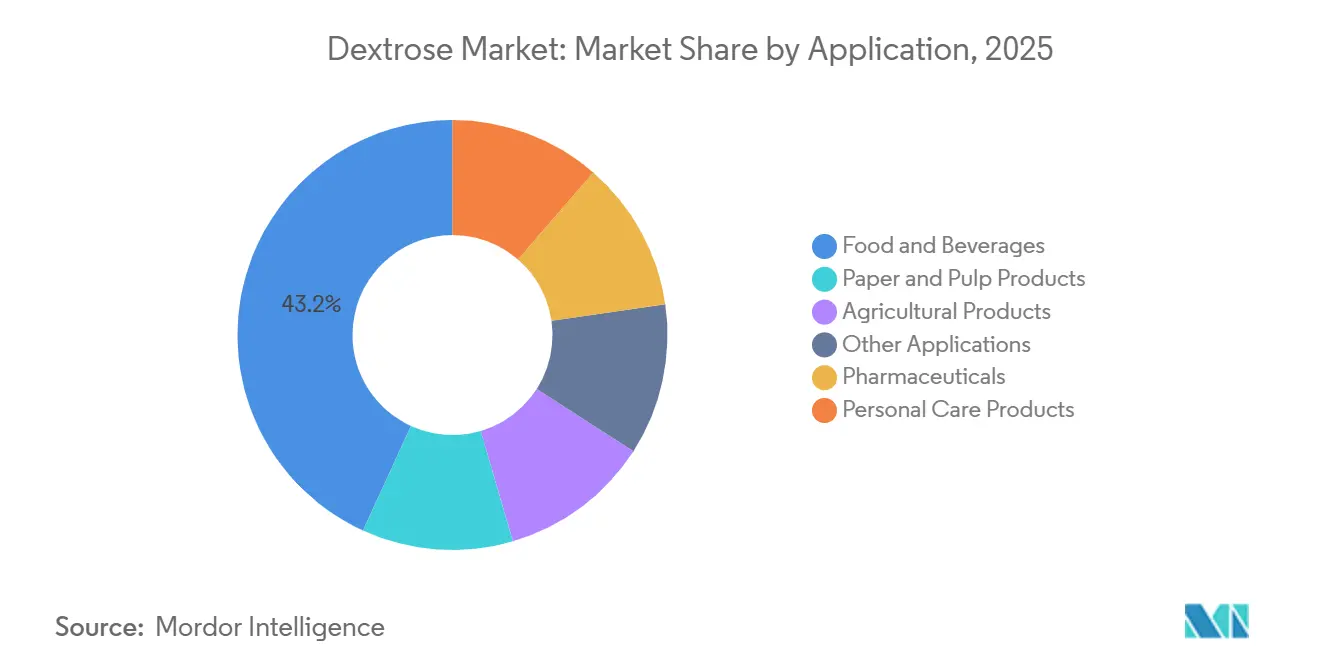
- Por aplicación, los alimentos y bebidas representaron el 43,17% de la demanda en 2025, mientras que se prevé que los productos farmacéuticos se expandan a una CAGR del 7,25% hasta 2031.
- Por geografía, Asia-Pacífico representó el 42,78% de los ingresos globales en 2025, mientras que se prevé que Oriente Medio y África se expandan a una CAGR del 7,03% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Dextrosa
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alimentos Procesados y Productos de Conveniencia | +1.5% | Global, con mayor impulso en Asia-Pacífico (APAC) y Oriente Medio y África (MEA) | Mediano plazo (2-4 años) |
| Aplicaciones Farmacéuticas y de Nutrición Parenteral | +1.2% | Global, liderado por APAC, América del Norte y la UE | Largo plazo (≥ 4 años) |
| Nutrición Deportiva y Bebidas Funcionales | +0.8% | América del Norte, UE y APAC como núcleo | Mediano plazo (2-4 años) |
| Ingredientes de Etiqueta Limpia y sin OGM | +0.6% | América del Norte y UE, con extensión a APAC | Mediano plazo (2-4 años) |
| Alineación con Farmacopeas para Dextrosa de Alta Pureza | +0.5% | Global, particularmente APAC, América del Norte y UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en Alimentos Procesados y Productos de Conveniencia
La dextrosa desempeña varias funciones en los alimentos procesados, entre ellas apoyar la fermentación en panadería, el dorado en confitería, la estabilización de la humedad en carnes curadas y el suministro de energía rápida en comidas de conveniencia. Los fabricantes de alimentos utilizan este ingrediente por sus características de procesamiento y de producto terminado, no solo por su dulzor. Estas funciones mantienen al mercado de dextrosa vinculado a los fabricantes de alimentos que necesitan un rendimiento de producto consistente en grandes tiradas de producción. ADM declaró en enero de 2026 que su inversión de 26 millones de USD en Erlanger, Kentucky, reforzaría las capacidades de reformulación ante el aumento de la demanda de ingredientes reconocibles. La investigación de la misma empresa encontró que el 70% de los consumidores globales prefería ingredientes reconocibles en las etiquetas y el 58% buscaba listas de ingredientes más cortas. Las ampliaciones de capacidad alimentaria en Asia-Pacífico y Oriente Medio están ampliando la base de clientes para alimentos listos para consumir, bebidas instantáneas y productos lácteos fortificados. Esta demanda es especialmente relevante donde el consumo de alimentos envasados está creciendo más rápido que en los mercados maduros, que enfrentan una mayor presión por la reducción de azúcar.
Expansión de las Aplicaciones Farmacéuticas y de Nutrición Parenteral
La dextrosa es un insumo de carbohidratos fundamental en la nutrición parenteral y también se utiliza en el procesamiento farmacéutico y la fermentación. El mercado de dextrosa se beneficia cuando los hospitales amplían sus programas de nutrición y los fabricantes de medicamentos aumentan la producción de productos inyectables, en tabletas y biofarmacéuticos. Los requisitos de la Farmacopea de los Estados Unidos hacen que la producción con bajo contenido de endotoxinas y libre de pirógenos sea importante para la glucosa utilizada en soluciones intravenosas. Estos requisitos limitan el número de productores capaces de atender a clientes farmacéuticos a escala, ya que los productores deben mantener controles validados, métodos de prueba, registros de lotes y procesos confiables para aplicaciones altamente reguladas. Roquette completó su adquisición de IFF Pharma Solutions en 2025 y describió los negocios como complementarios dentro de un portafolio más amplio de administración de fármacos[1]Roquette Frères, "Anuncio de Resultados 2024," Roquette, roquette.com. La transacción respalda una estrategia en la que los ingredientes de carbohidratos de alta pureza se suministran junto con otros excipientes farmacéuticos, lo que permite a los compradores trabajar con menos socios especializados en ingredientes.
Aumento de la Demanda de Nutrición Deportiva y Bebidas Funcionales
La nutrición deportiva y las bebidas funcionales proporcionan una fuente adicional de demanda de dextrosa en productos de salud para el consumidor. La dextrosa es un ingrediente de carbohidratos reconocido para productos destinados a apoyar la ingesta de energía y la recuperación post-ejercicio. Su uso se adapta a polvos para bebidas, geles y formatos listos para beber cuando los formuladores necesitan una entrega rápida de carbohidratos, particularmente cuando una formulación debe disolverse de manera predecible y mantener un perfil de carbohidratos familiar para los consumidores activos. Esta aplicación también expone al mercado de dextrosa a consumidores que prefieren ingredientes que reconocen en las etiquetas de los productos. Los fabricantes aún deben equilibrar el rendimiento de los carbohidratos con el posicionamiento de productos con menos azúcar en mercados donde las orientaciones de salud están cambiando las decisiones de compra. La demanda en esta categoría es, por tanto, más fuerte cuando las marcas pueden explicar claramente el papel de la dextrosa y utilizarla en productos diseñados para necesidades específicas de actividad o recuperación, en lugar de como ingrediente edulcorante general.
Creciente Adopción de Ingredientes de Etiqueta Limpia y sin OGM
Las preferencias por etiqueta limpia y sin OGM están cambiando las decisiones de adquisición de ingredientes derivados del almidón en América del Norte y Europa. El mercado de dextrosa puede beneficiarse cuando los clientes valoran las materias primas trazables y las declaraciones de ingredientes más cortas. La disponibilidad de maíz certificado sin OGM sigue siendo limitada en algunas cadenas de suministro, lo que ha llevado a los procesadores a evaluar el trigo y otras fuentes de almidón, especialmente cuando las marcas de alimentos necesitan una alternativa documentada que se ajuste a las políticas de abastecimiento de los clientes. Esta tendencia afecta más a los criterios de compra que a la idoneidad técnica de la dextrosa en sí. También crea una oportunidad para los proveedores que pueden mantener la identidad a través del abastecimiento, la molienda y el procesamiento, y proporcionar a los clientes registros de apoyo sobre origen, segregación y consistencia del producto. Este efecto puede extenderse a Asia-Pacífico a medida que los productores de alimentos orientados a la exportación alinean las especificaciones de sus productos con los requisitos de los clientes de América del Norte y Europa, particularmente para alimentos de marca que cruzan múltiples mercados regulatorios y minoristas.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Costos del Maíz, el Trigo y la Energía | -0.8% | Global, más aguda en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Políticas de Reducción de Azúcar y Preocupaciones de Salud por el Azúcar Añadido | -0.6% | América del Norte y UE, con extensión a APAC | Mediano plazo (2-4 años) |
| Gomas Naturales y Edulcorantes Alternativos | -0.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Costos del Maíz, el Trigo y la Energía
Los precios del maíz y el trigo representan solo un componente de la base de costos de producción de la dextrosa obtenida por molienda húmeda. El secado, la evaporación y la cristalización también requieren energía sustancial, lo que puede afectar los márgenes de los productores y los precios de venta. La Universidad de Purdue y el FAPRI proyectaron un precio promedio de temporada 2026/27 para el maíz en EE. UU. de 4,20 USD por bushel en su informe de materias primas de mayo de 2026. El informe también señaló que la demanda de etanol ofrecía solo un piso de precios parcial, mientras que los mayores costos de fertilizantes nitrogenados añadían más presión[2]Universidad de Purdue e Instituto de Investigación de Políticas Alimentarias y Agrícolas, "Precios de Materias Primas en la Encrucijada: Política Comercial, el Conflicto con Irán y los Mercados de Granos de EE. UU. en 2026," Universidad de Purdue, ag.purdue.edu. Esta incertidumbre reduce la visibilidad tanto para los productores como para los compradores en el mercado de dextrosa, ya que los cambios en los costos de insumos pueden ocurrir antes de que se ajusten los precios contractuales y los planes de inventario, lo que hace que las discusiones de adquisición dependan más de los plazos de entrega, los niveles de inventario y los mecanismos de precios acordados. Los acuerdos de compra a largo plazo pueden ayudar a los compradores a gestionar la exposición al suministro y a los precios cuando las condiciones de los granos y la energía cambian rápidamente, al tiempo que proporcionan a los molineros una visión más clara de la producción comprometida de los clientes.
Políticas de Reducción de Azúcar y Preocupaciones de Salud por el Azúcar Añadido
Las políticas de reducción de azúcar representan un desafío directo para la dextrosa de grado alimentario utilizada en productos de consumo. La Organización Mundial de la Salud recomienda políticas fiscales, incluidos impuestos a las bebidas azucaradas, para promover dietas más saludables. Un estudio de 2025 sobre los impuestos escalonados a los refrescos en Europa encontró que estas medidas estaban asociadas con un menor contenido medio de azúcar ponderado por ventas en los refrescos. La dextrosa clasificada como azúcar añadido en las etiquetas de los productos está expuesta a decisiones de reformulación en confitería, refrescos y productos lácteos endulzados, donde la demanda de los consumidores, las políticas de los minoristas y las orientaciones de salud pública pueden influir en las prioridades de desarrollo de productos. El mercado de dextrosa está menos expuesto en aplicaciones farmacéuticas, de nutrición médica y de fermentación, ya que estos usos no están impulsados por la política de azúcar para el consumidor de la misma manera. Las empresas también están ampliando sus portafolios de reducción de azúcar, lo que les permite atender a los fabricantes de alimentos tanto si las formulaciones retienen como si reducen los ingredientes edulcorantes convencionales, y reduce la dependencia de un único posicionamiento de alimentos para el consumidor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: La Dextrosa Anhidra Ocupa la Mayor Posición y la Tasa de Crecimiento Más Rápida
La dextrosa anhidra representó el 63,24% de la participación del mercado de dextrosa por tipo en 2025 y se proyecta que crezca a una CAGR del 6,45% hasta 2031. Su composición libre de agua favorece las formulaciones sensibles a la humedad en caramelos duros, polvos proteicos, bebidas en polvo y excipientes farmacéuticos secados por aspersión. El material simplifica el almacenamiento y la manipulación en aplicaciones donde la exposición al agua afectaría la estabilidad del producto, ayudando a los clientes a mantener una calidad consistente en mezclas secas, polvos y formulaciones con especificaciones estrictas, al tiempo que reduce el riesgo de que la variación de humedad altere el comportamiento del producto terminado. Su amplio uso en el procesamiento de alimentos, nutrición y productos farmacéuticos explica por qué ocupa tanto la mayor participación como la tasa de crecimiento más alta. Esta posición da a los proveedores razones para priorizar los grados con control de humedad consistente y características de partículas, ya que estas características afectan la manipulación del producto por parte de los clientes, el comportamiento de almacenamiento y el rendimiento del procesamiento.
La dextrosa monohidratada conserva un papel diferenciado en aplicaciones que requieren alta solubilidad acuosa a temperatura ambiente. Las soluciones intravenosas y los geles de hidratación deportiva son ejemplos en los que los equipos de formulación pueden especificar la forma monohidratada, ya que la forma elegida debe alinearse con los requisitos de solubilidad, los sistemas de fluidos y las condiciones de fabricación del producto terminado. La diferencia entre las dos formas se está volviendo más relevante a medida que la fermentación de precisión pasa de la actividad piloto a la producción comercial. La dextrosa puede servir como sustrato de carbono en estos procesos cuando los fabricantes requieren una fuente de carbohidratos consistente y fácilmente disponible. Esto abre un uso industrial adicional para el material anhidro más allá de la demanda convencional de alimentos y productos farmacéuticos, ampliando la base de clientes para un tipo ya establecido en sistemas secos y sensibles a la humedad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Fuente: El Maíz Mantiene su Escala Mientras el Trigo Gana Relevancia Estratégica
La dextrosa a base de maíz capturó el 73,56% del suministro global en 2025, lo que refleja la escala de las operaciones de molienda húmeda en el Medio Oeste de EE. UU. y China. Estas instalaciones se benefician del abastecimiento establecido de maíz, los activos de procesamiento y las redes de clientes, que respaldan una alta producción y un modelo operativo familiar para grandes compradores de alimentos e industriales, incluidos los clientes que requieren especificaciones confiables en múltiples plantas y líneas de productos. Las fuentes de yuca y tapioca se están expandiendo en el Sudeste Asiático, particularmente donde el posicionamiento libre de alérgenos y sin gluten apoya el crecimiento de productos alimenticios especializados. La producción a base de papa en el norte de Europa sigue siendo menor, pero atiende necesidades funcionales seleccionadas. La combinación de fuentes está cambiando principalmente porque los clientes buscan seguridad de suministro y opciones sin OGM, en lugar de que una sola fuente de almidón sea universalmente superior.
Se prevé que la dextrosa a base de trigo crezca a una CAGR del 7,18% hasta 2031, la tasa más alta entre las fuentes. Los procesadores europeos están evaluando el almidón de trigo cuando la disponibilidad de maíz certificado sin OGM es limitada, lo que les permite mantener los programas de suministro alineados con los requisitos de las marcas de alimentos sin depender de una sola fuente agrícola. Roquette procesa cantidades sustanciales de almidón a base de trigo en Francia y tiene capacidades relevantes para el suministro farmacéutico multi-compendial. El abastecimiento de múltiples materias primas también puede ayudar a los procesadores a reducir la dependencia de un único insumo agrícola. Para los compradores, la elección entre maíz, trigo, tapioca y otras fuentes refleja cada vez más los requisitos de certificación, origen y continuidad del suministro, en lugar de una única medida técnica del rendimiento del producto.
Por Forma: La Dextrosa en Polvo Lidera la Demanda Mientras los Productos Líquidos Ganan Terreno
La dextrosa en polvo representó el 48,05% de la demanda por forma en 2025, respaldada por su uso en mezclas de alimentos secos, tabletas farmacéuticas y suplementos nutricionales. Su estabilidad en almacenamiento y su dosificación sencilla la hacen compatible con equipos estándar de mezcla y envasado, lo que permite a los fabricantes de alimentos, nutrición y productos farmacéuticos integrarla en los procedimientos operativos establecidos con cambios de proceso limitados. La panadería, la nutrición deportiva y la producción de formas farmacéuticas sólidas orales utilizan comúnmente formatos en polvo. La dextrosa cristalina es la segunda forma más grande y se utiliza en confitería, donde el tamaño del cristal afecta la textura y la entrega del dulzor. Estos usos hacen que los formatos en polvo y cristalino sean importantes para el mercado de dextrosa en los grupos de clientes establecidos.
Se espera que la dextrosa líquida crezca a una CAGR del 6,73% hasta 2031, convirtiéndola en la forma de más rápido crecimiento. Se utiliza más allá del edulcoramiento convencional de alimentos en aplicaciones donde la concentración de glucosa disuelta debe controlarse durante el procesamiento, particularmente cuando el manejo de líquidos apoya operaciones continuas o requisitos de alimentación cuidadosamente gestionados en sistemas de fermentación. El material líquido de grado farmacéutico puede apoyar medios de cultivo celular en biorreactores y otras aplicaciones que requieren una entrega consistente de glucosa. Estos entornos requieren un mayor control del proceso que el que puede proporcionar la glucosa líquida estándar de grado alimentario, incluida una calidad consistente, concentración controlada y documentación adecuada para entornos de producción regulados. El mercado de dextrosa está viendo un mayor interés en productos líquidos diseñados para clientes farmacéuticos y de fermentación industrial. Esto crea la necesidad de que los proveedores combinen una logística confiable con fabricación de alta pureza y documentación de calidad, ya que los clientes de bioprocesos requieren calendarios de entrega confiables y especificaciones de insumos estrechamente controladas.
Por Aplicación: Los Alimentos y Bebidas Siguen Siendo el Mayor Mercado Mientras los Productos Farmacéuticos se Expanden Más Rápido
Los alimentos y bebidas representaron el 43,17% de la demanda en 2025, lo que le otorga al segmento la mayor participación de aplicación en el mercado de dextrosa. La panadería, la confitería, los productos lácteos y las bebidas funcionales utilizan la dextrosa para diferentes funciones de procesamiento y de producto. Los productos de cuidado personal la utilizan como humectante e ingrediente acondicionador de la piel. Los productores de papel y pulpa utilizan sus propiedades reductoras en adhesivos y almidón de recubrimiento. Los usos agrícolas en la producción de biopesticidas a base de fermentación añaden flujos de demanda menores pero estables. Esta variedad de usos le da a la demanda de alimentos y bebidas una base amplia, incluso cuando las políticas relacionadas con la salud influyen en algunas categorías de productos, ya que el ingrediente cumple funciones de procesamiento que varían según los productos terminados.
Se espera que los productos farmacéuticos crezcan a una CAGR del 7,25% hasta 2031, la tasa más rápida entre las aplicaciones. El crecimiento está vinculado a la nutrición parenteral, la fermentación biofarmacéutica y la fabricación de medicamentos genéricos en India y China. Los requisitos compendiales de la Farmacopea de los Estados Unidos y la Farmacopea Europea hacen del cumplimiento de calidad un umbral práctico para los proveedores. La Dirección Europea para la Calidad de los Medicamentos y la Atención Sanitaria (EDQM) confirmó la monografía armonizada de Glucosa E-56 en agosto de 2026. Estos requisitos limitan el grupo de productores calificados y respaldan el valor del suministro de grado farmacéutico. La combinación de aplicaciones está evolucionando hacia usos donde la pureza, la documentación y la garantía de suministro importan tanto como el precio unitario, lo que aumenta la importancia comercial de los sistemas de producción calificados y el soporte al cliente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
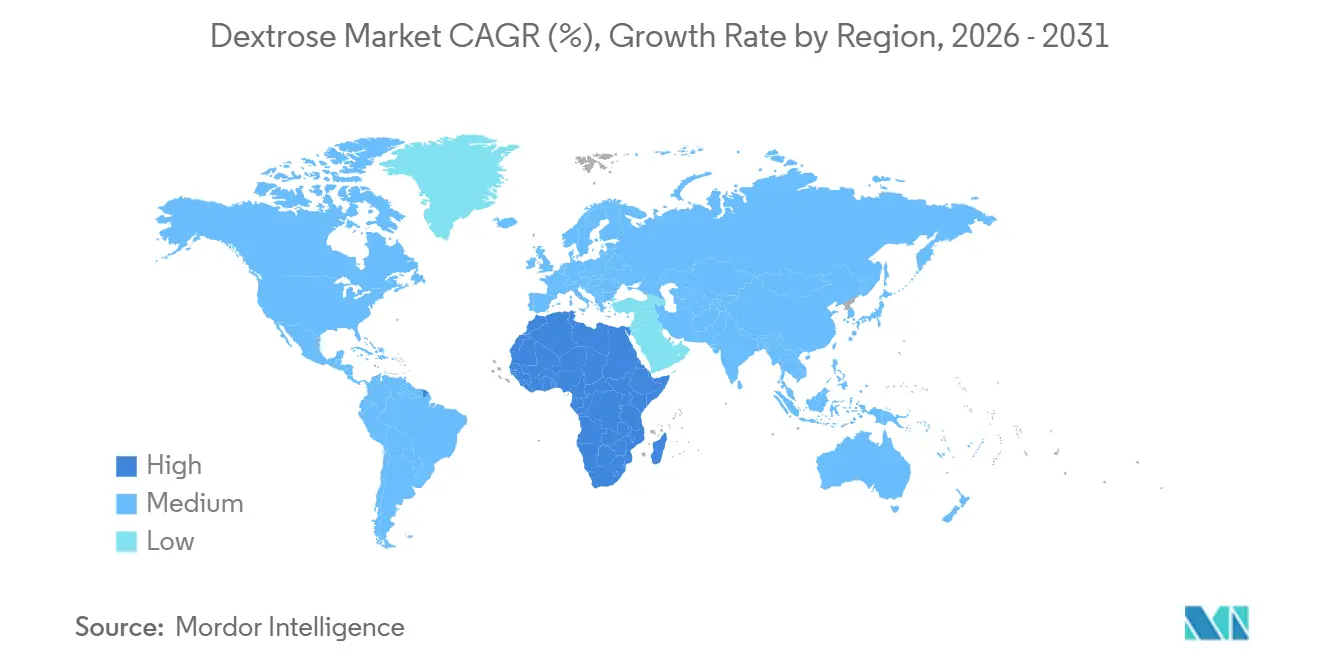
Asia-Pacífico representó el 42,78% de la participación del mercado de dextrosa en 2025, convirtiéndola en la mayor base de demanda regional. China opera grandes instalaciones de molienda húmeda de maíz en Hebei, Jilin y Heilongjiang, abasteciendo a fabricantes de alimentos y exportadores farmacéuticos. India consume dextrosa de grado farmacéutico para tabletas, productos parenterales y aplicaciones de rehidratación oral, con una demanda regional vinculada a la producción nacional de medicamentos genéricos y categorías de productos que requieren calidad farmacéutica documentada. Tailandia, Vietnam e Indonesia apoyan la demanda a través del procesamiento de alimentos que utiliza insumos a base de maíz y tapioca. Japón y Corea del Sur mantienen la demanda de productos que cumplen con los estándares de la Farmacopea Japonesa. Cargill anunció la expansión de su planta de Pekín en enero de 2026, lo que refleja la inversión continua en la región.
América del Norte mantiene una sólida posición de suministro, respaldada por la disponibilidad de maíz y la infraestructura de molienda húmeda en el Medio Oeste de EE. UU. Suministramos dextrosa de grado farmacéutico que cumple con los requisitos de la USP, EP, BP y JP para clientes nacionales y de exportación. Europa depende principalmente del procesamiento de trigo y maíz. Alemania, Francia, Polonia y los Países Bajos albergan importantes operaciones de procesamiento de almidón. La demanda de los clientes europeos de certificaciones sin OGM está aumentando el interés en el almidón de trigo, mientras que los estándares compendiales y las auditorías de clientes continúan determinando la elegibilidad de los proveedores para aplicaciones de mayor valor. La alineación regulatoria y los requisitos de calidad continúan dando forma al abastecimiento y las especificaciones de los productos en toda la región.
Se proyecta que Oriente Medio y África crezcan a una CAGR del 7,03% hasta 2031, la tasa más rápida entre todas las regiones. Arabia Saudita, Sudáfrica y Egipto son los principales centros de demanda de alimentos procesados, atención médica y suministros farmacéuticos. La región sigue dependiendo de insumos a granel importados, lo que aumenta su sensibilidad a las interrupciones del flete, las interrupciones de las rutas de envío y los plazos de entrega, particularmente para los compradores sin alternativas de producción local o grandes inventarios de seguridad. La inversión en producción local puede reducir la exposición a las importaciones y mejorar la capacidad de respuesta a la demanda de atención médica. La región también tiene la oportunidad de expandir la producción de grado farmacéutico a medida que se desarrolla la infraestructura de atención médica. Estas condiciones respaldan un papel más importante para los proveedores locales y regionales en el mercado de dextrosa durante el período de pronóstico, particularmente donde los clientes buscan cadenas de suministro más cortas para aplicaciones de alimentos y atención médica.

Panorama Competitivo
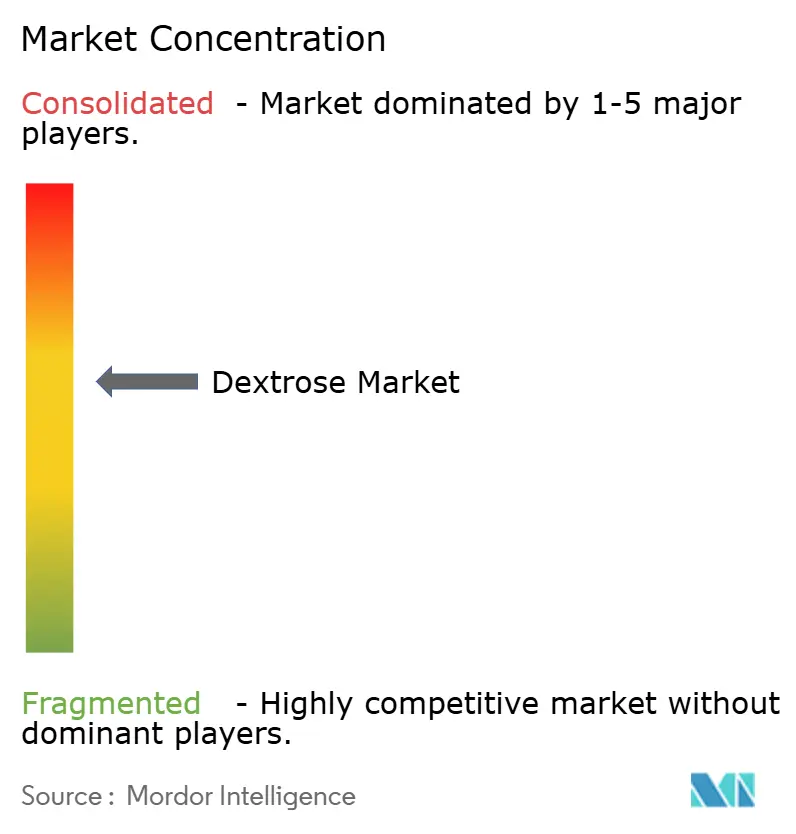
El mercado de dextrosa está moderadamente consolidado en el nivel de producción. Cargill, ADM, Ingredion, Roquette Frères y Tereos poseen importantes capacidades de producción de grado farmacéutico y grado alimentario. Gulshan Polyols, Grain Processing Corporation, Avebe Group, Global Sweeteners Holdings, AGRANA, Südzucker y Belgosuc atienden a clientes nacionales o subregionales. Los proveedores más grandes compiten en escala, sistemas de calidad, acceso a materias primas y la capacidad de apoyar múltiples aplicaciones, lo que les permite atender a clientes de alimentos, nutrición, productos farmacéuticos y fermentación a través de capacidades de productos y servicios relacionados. Las empresas regionales siguen siendo relevantes donde las relaciones con los clientes locales y los portafolios de productos específicos superan la necesidad de capacidad global. El mercado de dextrosa está evolucionando más allá de la producción de productos básicos hacia el soporte de formulación y los grados diferenciados, a medida que los clientes buscan ingredientes que cumplan tanto con los requisitos de procesamiento como con los objetivos nutricionales en evolución.
Ingredion anunció su adquisición recomendada en efectivo de Tate & Lyle el 8 de junio de 2026, a un valor empresarial implícito de 3,7 mil millones de GBP (5,0 mil millones de USD). Los accionistas de Tate & Lyle aprobaron la transacción el 28 de julio de 2026, sujeta a las condiciones establecidas y las aprobaciones regulatorias. Ingredion declaró que el negocio combinado tiene como objetivo 130 millones de USD en sinergias de costos anualizadas para finales de 2030. La estrategia combina capacidades de dextrosa, fibras, fortificación y reducción de azúcar, lo que permite a la empresa combinada apoyar las formulaciones de los clientes que utilizan edulcorantes tradicionales, así como productos diseñados para reducirlos. La transacción propuesta refleja cómo las estrategias competitivas se están ampliando en los sistemas de ingredientes, con grandes proveedores que buscan una mayor capacidad para apoyar las decisiones de reformulación en los portafolios de productos de los clientes.
La adquisición de IFF Pharma Solutions por parte de Roquette en 2025 fortaleció su plataforma de excipientes farmacéuticos y su posición en soluciones de administración de fármacos. Riddhi Siddhi Gluco Biols Ltd. completó la adquisición de la instalación de molienda húmeda de maíz de Cargill India en Davangere en mayo de 2026, añadiendo 300.000 toneladas de capacidad de procesamiento anual. Los fabricantes están adaptando los activos existentes para la fermentación de precisión, donde la dextrosa sirve como insumo de carbohidratos consistente. Las oportunidades permanecen en dextrosa de alta pureza para aplicaciones biofarmacéuticas y de cultivo celular, grados sin OGM y orgánicos, y producción con menor huella de carbono, ya que los clientes evalúan cada vez más los ingredientes en función de la calidad, el origen y los criterios de la cadena de suministro, además del costo de compra. Los proveedores con certificaciones multi-compendiales tienen una ventaja en aplicaciones premium. Las empresas que carecen de esta capacidad aún pueden competir a través de la especialización regional y el servicio específico por aplicación, particularmente donde comprenden las condiciones locales de las materias primas, las especificaciones de los clientes y los requisitos de distribución, y pueden responder rápidamente a pedidos más pequeños que pueden no ser una prioridad para los grandes productores multinacionales. Su posición depende de mantener una calidad confiable y costos competitivos sin la carga de capital total de los programas de certificación global. Esto deja espacio tanto para grandes proveedores integrados como para procesadores regionales especializados dentro del mercado de dextrosa, con cada grupo atendiendo las necesidades de los clientes que difieren en certificación, complejidad de la aplicación, escala de entrega, acceso a materias primas, requisitos de soporte comercial y expectativas de servicio al cliente regional.
Líderes de la Industria de la Dextrosa
Cargill, Incorporated
ADM
Ingredion
Roquette Frères
Tereos S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: Riddhi Siddhi Gluco Biols Ltd. completó la adquisición de la instalación de molienda húmeda de maíz de Cargill India en Davangere, Karnataka, añadiendo 300.000 toneladas de capacidad de procesamiento anual, lo que amplió la presencia de producción de dextrosa de RSGBL en el sur de India.
- Abril de 2026: ADM optimizó las operaciones de molienda húmeda de maíz en sus instalaciones de EE. UU. para mejorar el rendimiento de dextrosa de alta pureza, apoyando la creciente demanda de los sectores de fermentación nutracéutica y biofarmacéutica.


Alcance del Informe Global del Mercado de Dextrosa
La dextrosa es un azúcar simple derivado de plantas como el maíz o el trigo. Es químicamente idéntica a la glucosa, el azúcar principal que se encuentra en la sangre humana. La dextrosa se utiliza ampliamente en múltiples industrias, incluidas la de alimentos y bebidas, la farmacéutica y la de cuidado personal, gracias a sus propiedades funcionales, que incluyen la liberación rápida de energía, el soporte a la fermentación y la retención de humedad.
El mercado de dextrosa está segmentado por tipo, fuente, forma, aplicación y geografía. Por tipo, el mercado está segmentado en dextrosa monohidratada y dextrosa anhidra. Por fuente, el mercado está segmentado en dextrosa a base de maíz, dextrosa a base de trigo, dextrosa a base de yuca y tapioca, y otras fuentes de almidón. Por forma, el mercado está segmentado en cristalina, en polvo y líquida. Por aplicación, el mercado está segmentado en alimentos y bebidas, productos farmacéuticos, productos de cuidado personal, productos de papel y pulpa, productos agrícolas y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos de dextrosa en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Dextrosa Monohidratada |
| Dextrosa Anhidra |
| Dextrosa a Base de Maíz |
| Dextrosa a Base de Trigo |
| Dextrosa a Base de Yuca y Tapioca |
| Otras Fuentes de Almidón |
| Cristalina |
| En Polvo |
| Líquida |
| Alimentos y Bebidas |
| Productos Farmacéuticos |
| Productos de Cuidado Personal |
| Productos de Papel y Pulpa |
| Productos Agrícolas |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Dextrosa Monohidratada | |
| Dextrosa Anhidra | ||
| Por Fuente | Dextrosa a Base de Maíz | |
| Dextrosa a Base de Trigo | ||
| Dextrosa a Base de Yuca y Tapioca | ||
| Otras Fuentes de Almidón | ||
| Por Forma | Cristalina | |
| En Polvo | ||
| Líquida | ||
| Por Aplicación | Alimentos y Bebidas | |
| Productos Farmacéuticos | ||
| Productos de Cuidado Personal | ||
| Productos de Papel y Pulpa | ||
| Productos Agrícolas | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Dextrosa?
El tamaño del Mercado de Dextrosa fue valorado en 6,71 mil millones de USD en 2025 y se estima que crecerá desde 7,12 mil millones de USD en 2026 hasta alcanzar los 9,59 mil millones de USD en 2031, a una CAGR del 6,14% durante el período de pronóstico (2026-2031).
¿Qué tipo de dextrosa lidera la demanda global?
La dextrosa anhidra lideró por tipo con una participación del 63,24% en 2025 y se proyecta que crezca a una CAGR del 6,45% hasta 2031.
¿Qué región tiene la mayor demanda de dextrosa?
Asia-Pacífico representó el 42,78% de los ingresos globales en 2025, respaldada por el procesamiento de alimentos y la producción farmacéutica.
¿Qué factores pueden restringir la demanda de dextrosa?
La volatilidad en los costos del maíz, el trigo y la energía, las políticas de reducción de azúcar y el uso de edulcorantes alternativos pueden restringir la demanda en algunas aplicaciones, particularmente en alimentos de consumo, donde las decisiones de formulación pueden cambiar en respuesta al precio, la regulación y el posicionamiento de salud.
Última actualización de la página el:



