
Tamanho e Participação do Mercado de Verificação Contínua de Identidade
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.82 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.94 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 25.96 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Verificação Contínua de Identidade por Mordor Intelligence
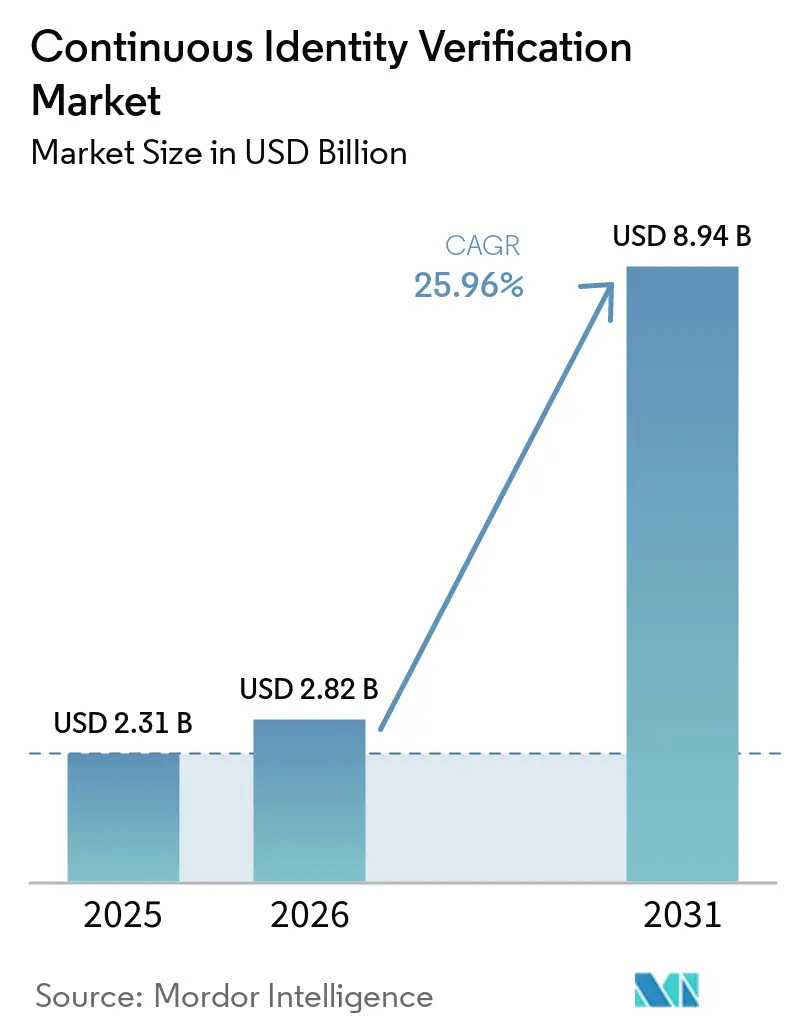
O tamanho do mercado de verificação contínua de identidade foi avaliado em 2,31 bilhões de USD em 2025 e estima-se que cresça de 2,82 bilhões de USD em 2026 para atingir 8,94 bilhões de USD até 2031, a um CAGR de 25,96% durante o período de previsão (2026-2031). O mercado de verificação contínua de identidade está se expandindo à medida que as empresas migram de controles baseados em perímetro para programas de segurança centrados em identidade. Perdas mais elevadas decorrentes de apropriação indevida de contas e a persistência de tokens de sessão roubados estão aumentando a demanda por verificações que continuam após o login. Os compradores estão priorizando biometria comportamental, vivacidade passiva e inteligência de dispositivo e sessão, pois essas ferramentas podem avaliar o risco ao longo de uma sessão do cliente. Grandes redes de pagamento estão adquirindo capacidades de inteligência comportamental, o que está alterando as escolhas de fornecedores para bancos que gerenciam portfólios tanto da Visa quanto da Mastercard. O mercado de verificação contínua de identidade também oferece espaço para fornecedores que possam oferecer suporte a controles de privacidade, processamento no dispositivo e implantação em ambientes regulamentados.
Principais Conclusões do Relatório
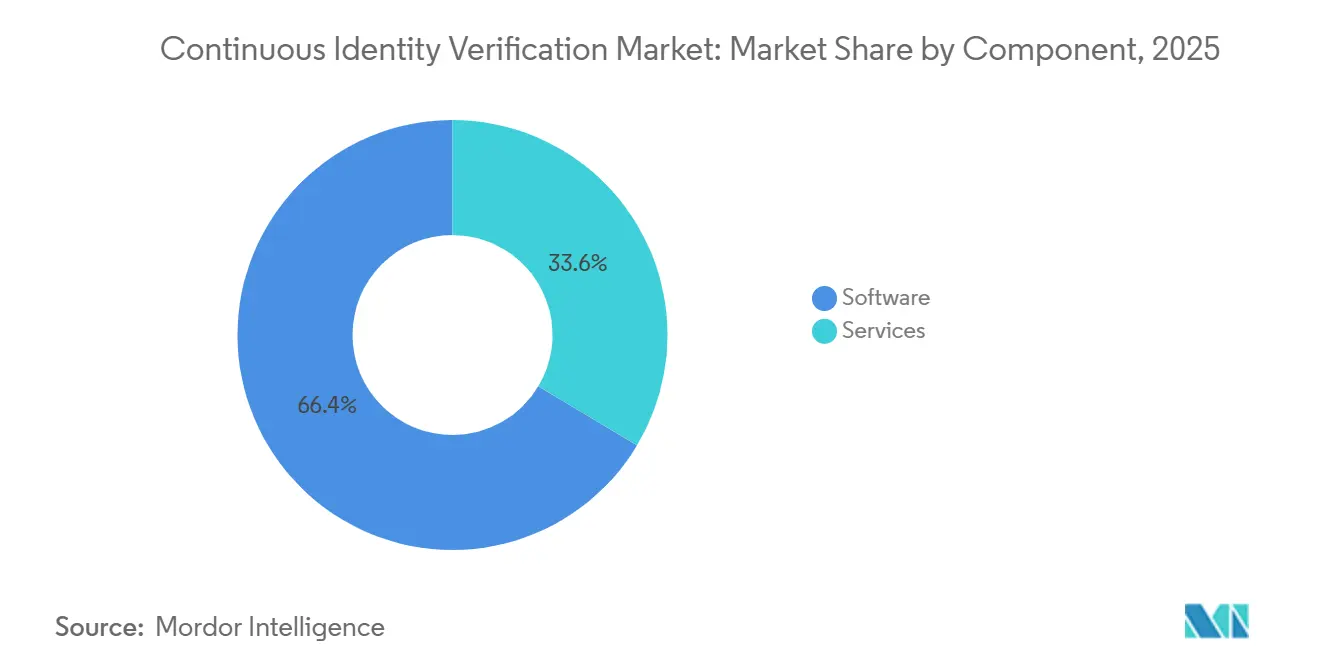
- Por componente, o software detinha 66,43% da participação do mercado de verificação contínua de identidade em 2025, enquanto os serviços devem se expandir a um CAGR de 27,81% até 2031.
- Por tipo de solução, as plataformas integradas de identidade contínua multissinal detinham 37,26% da receita em 2025, enquanto a biometria comportamental e de interação deve se expandir a um CAGR de 31,29% até 2031.
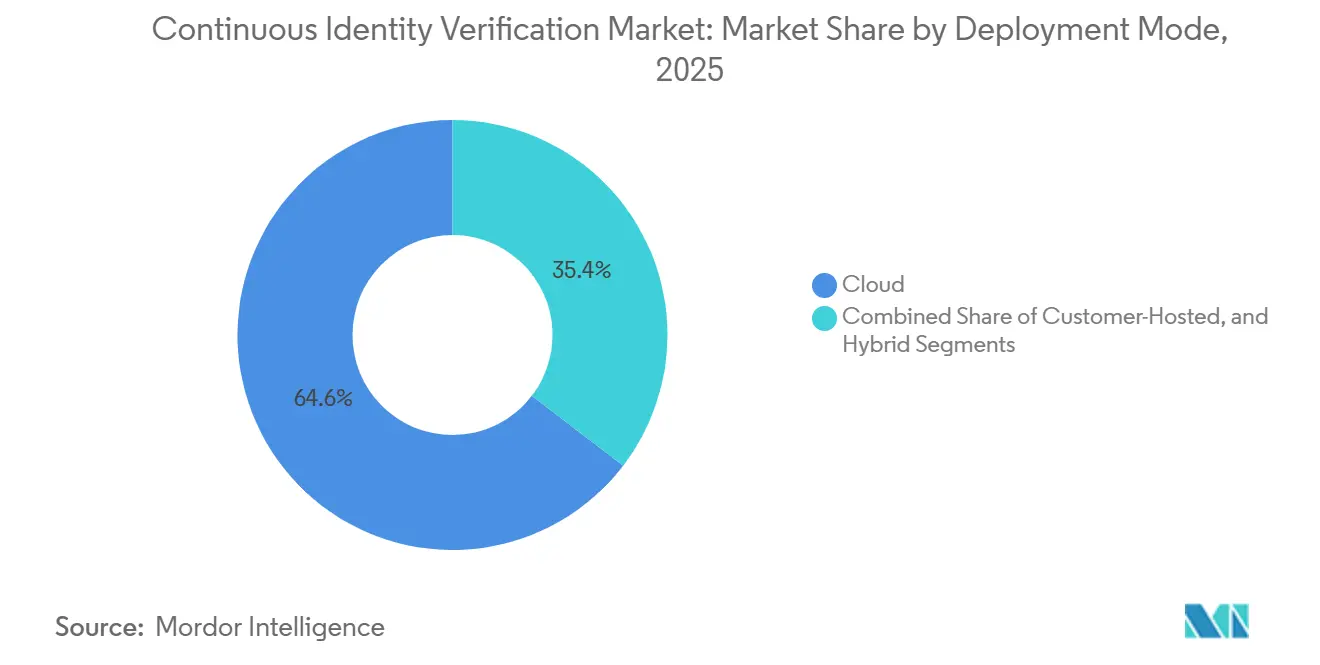
- Por modo de implantação, a implantação em nuvem representou 64,59% da receita no mercado de verificação contínua de identidade em 2025, enquanto a implantação híbrida deve crescer a um CAGR de 28,36% até 2031.
- Por usuário final, bancos e instituições financeiras detinham 34,53% da receita em 2025, enquanto saúde e ciências da vida devem se expandir a um CAGR de 29,21% até 2031.
- Por geografia, a América do Norte detinha 36,72% da receita global no mercado de verificação contínua de identidade em 2025, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 31,86% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Verificação Contínua de Identidade
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DO CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Expansão das Arquiteturas de Confiança Zero e Identidade em Primeiro Lugar | +6.5% | Global, com ganhos iniciais na América do Norte e na Europa Ocidental | Longo prazo (≥ 4 anos) |
| Escalada de Apropriação Indevida de Contas e Sequestro de Sessão | +5.8% | Global, concentrado na América do Norte, no Reino Unido e nos principais mercados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Pressão Regulatória por Autenticação Forte e Baseada em Risco | +4.3% | União Europeia e Reino Unido, América do Norte | Médio prazo (2-4 anos) |
| Demanda por Prevenção de Fraudes sem Atrito | +3.7% | Global, com adoção mais rápida na Ásia-Pacífico e na América do Norte | Médio prazo (2-4 anos) |
| Âncoras Humanas Verificadas e Reutilizáveis para Ações de Alto Risco | +2.5% | Global, com tração inicial na União Europeia e na América do Norte | Médio prazo (2-4 anos) |
| Modelagem Comportamental no Dispositivo com Preservação de Privacidade | +2.0% | Global, com ênfase nos mercados da União Europeia e da Ásia-Pacífico com rigorosas exigências de privacidade | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão das Arquiteturas de Confiança Zero e Identidade em Primeiro Lugar
Os programas de confiança zero exigem verificação durante uma sessão, e não apenas uma verificação no momento do login. Essa mudança coloca os controles de identidade no centro das decisões de acesso no mercado de verificação contínua de identidade, onde o sistema deve avaliar o contexto em vez de apenas validar uma credencial fornecida anteriormente. A Agência de Segurança Nacional publicou seu Guia de Implementação de Confiança Zero para Sistemas de Segurança Nacional em janeiro de 2026, apoiando uma abordagem comum para sistemas do setor público.[1] A Publicação Especial NIST 1800-35 documentou 19 implementações de referência construídas comercialmente em junho de 2025. A IBM relatou em sua análise de 2025 que organizações com práticas maduras de confiança zero incorreram em 1,8 milhão de USD a menos em custos de violação do que as não adotantes. Esses requisitos apoiam a alocação de orçamento para ferramentas que avaliam continuamente o risco de identidade, estabelecem um padrão de controle repetível e não dependem exclusivamente de um limite de rede fixo.
Escalada de Apropriação Indevida de Contas e Sequestro de Sessão
A apropriação indevida de contas é uma das principais razões pelas quais bancos e empresas digitais estão revisando os controles de identidade persistente. O Federal Reserve descreveu a apropriação indevida de contas como uma ameaça persistente em fevereiro de 2026 e destacou a necessidade de medidas coordenadas de prevenção de fraudes.[2] Credenciais e tokens de sessão roubados podem permitir que um criminoso permaneça ativo após um usuário concluir uma etapa inicial de autenticação, deixando os clientes expostos mesmo quando um controle de login opera conforme o esperado. Esse problema confere ao mercado de verificação contínua de identidade um papel no monitoramento de sinais de dispositivo, comportamentais e de sessão após a concessão do acesso. A ThreatMark descreveu casos em que um cliente coagido conclui as verificações esperadas enquanto a fraude ainda ocorre, o que estende a necessidade do simples reconhecimento de identidade para a detecção de contexto de sessão incomum. As instituições, portanto, precisam de controles capazes de acionar revisão ou autenticação reforçada quando uma sessão válida muda de comportamento, uma mudança que amplia o escopo operacional além da segurança de login.
Pressão Regulatória por Autenticação Forte e Baseada em Risco
As regras europeias de pagamento estão fortalecendo o argumento para a autenticação baseada em risco. A Autoridade Bancária Europeia reconhece dados comportamentais vinculados a características fisiológicas e processos comportamentais como um elemento de inerência válido para autenticação forte do cliente. A Aliança FIDO solicitou requisitos de autenticação alinhados a padrões em sua carta de abril de 2025 à Comissão Europeia. O mercado de verificação contínua de identidade se beneficia quando os provedores de pagamento precisam documentar como as decisões de autenticação respondem à mudança de risco e como seus controles atendem aos padrões de autenticação reconhecidos. Ao mesmo tempo, o Regulamento de Inteligência Artificial da UE exige controles em torno de usos biométricos de alto risco, incluindo obrigações de supervisão e conformidade. Fornecedores com testes estabelecidos, evidências de auditoria e controles de política configuráveis estão em melhor posição para apoiar compradores que operam em múltiplas jurisdições.
Demanda por Prevenção de Fraudes sem Atrito
Os provedores de serviços financeiros precisam limitar fraudes sem criar atrasos desnecessários durante o processo de integração ou pagamentos. Uma identidade reutilizável pode permitir que um evento biométrico verificado anteriormente suporte uma reautenticação mais discreta em sessões posteriores. A Jumio relatou em setembro de 2026 que suas implantações do selfie.DONE na Ásia-Pacífico aumentaram as taxas de conclusão de verificação em 20%, com até 60% dos usuários concluindo a verificação sem enviar um documento. O resultado mostra por que os compradores valorizam métodos que reduzem a necessidade de solicitações repetidas de documentos, mantendo um registro de verificação e um processo para lidar com eventos de maior risco. O mercado de verificação contínua de identidade pode se beneficiar quando uma linha de base comportamental reduz o custo operacional de verificações repetidas. A adoção ainda depende de consentimento transparente e caminhos claros de escalonamento para clientes cujo risco de sessão muda.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DO CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Ônus de Privacidade Biométrica, Consentimento e Governança Algorítmica | -3.4% | América do Norte, União Europeia e mercados globais | Longo prazo (≥ 4 anos) |
| Complexidade de Integração entre Sistemas de Identidade, Fraude e Sistemas Centrais | -2.8% | Global, especialmente grandes empresas na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Deriva Comportamental e Verdade Fundamental Limitada para Novos Usuários | -1.9% | Global | Médio prazo (2-4 anos) |
| Imitação Adversarial, Falsificação de Sensor e Evasão de Ferramentas de Acesso Remoto | -1.5% | Global, com pressão na Ásia-Pacífico e na América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Ônus de Privacidade Biométrica, Consentimento e Governança Algorítmica
As regras de privacidade biométrica podem retardar a implantação quando os provedores precisam atender a diferentes requisitos em cada local de operação. A Lei BIPA de Illinois exige aviso, consentimento e práticas de retenção, e permite ação legal privada por supostas violações. Esses requisitos tornam a governança, o registro e a comunicação clara com o cliente considerações centrais de implantação. Os fornecedores no mercado de verificação contínua de identidade devem gerenciar fluxos de consentimento, configurações de residência de dados e documentação de seus modelos. Essas tarefas tornam-se mais exigentes em plataformas multilocatário que atendem clientes em várias jurisdições legais. Arquiteturas que preservam a privacidade podem reduzir o ônus, mas não eliminam a necessidade de governança e comunicação com o cliente.
Complexidade de Integração entre Sistemas de Identidade, Fraude e Sistemas Centrais
Grandes instituições financeiras frequentemente conectam uma plataforma de identidade a sistemas bancários centrais, decisão de fraude, governança de identidade e sistemas de autenticação legados. Não existe uma interface de programação de aplicativos padrão única para telemetria comportamental em nível de sessão. Como resultado, as equipes precisam construir conectores, normalizar dados e reconciliar políticas de risco em sistemas que eram gerenciados separadamente. A ThreatMark ingressou no programa de Detecção de Padrões de Fraude e Anomalias da EBA CLEARING em março de 2026, permitindo que sua inteligência comportamental seja utilizada nos fluxos de monitoramento de pagamentos.[3] O mercado de verificação contínua de identidade enfrenta ciclos de vendas mais longos quando a implantação requer esse nível de integração e quando os compradores precisam alinhar equipes de segurança, fraude e tecnologia. Provedores com conectores existentes e capacidades de serviço gerenciado podem reduzir o esforço de implementação para compradores com recursos internos limitados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: O Software Sustenta a Receita Enquanto os Serviços Atendem às Necessidades de Implantação
O software detinha 66,43% da participação do mercado de verificação contínua de identidade em 2025. Essa posição reflete o licenciamento recorrente de mecanismos de inteligência comportamental, módulos de pontuação de risco e plataformas de orquestração de identidade em fluxos de trabalho de integração de clientes, login e transações. Os fornecedores de plataformas podem agrupar sinais comportamentais, indicadores de dispositivo e funções de gerenciamento de casos em um único ambiente operacional, o que ajuda os bancos a aplicar políticas de forma consistente à medida que os padrões de fraude mudam. A camada de software suporta receita recorrente, mas os compradores ainda precisam de trabalho de implementação antes de utilizar o conjunto completo de capacidades. Essa base de software duradoura confere ao mercado de verificação contínua de identidade uma fundação prática para programas mais amplos de segurança de identidade.
Os serviços devem registrar um CAGR de 27,81% de 2026 a 2031, a taxa mais rápida dentro da divisão de componentes. Implementação, detecção gerenciada, consultoria de integração e configuração de políticas respondem por essa demanda. O mercado de verificação contínua de identidade está vendo muitas organizações migrarem de projetos piloto contidos para implantações mais amplas em unidades de negócios e jornadas de clientes. Esses programas requerem adaptação aos controles de fraude existentes e às regras específicas de cada jurisdição. A InnaIT Technologies fornece políticas de confiança comportamental configuráveis alinhadas às Diretrizes de Autenticação 2025 do Banco de Reserva da Índia, ilustrando como as necessidades de conformidade local moldam o trabalho de serviços.[4]


Por Tipo de Solução: Plataformas Integradas Lideram Enquanto a Biometria Comportamental Cresce Mais Rapidamente
As plataformas integradas multissinal representaram 37,26% da receita em 2025. As empresas selecionam essas plataformas para combinar informações comportamentais, de dispositivo, biométricas e de sessão em uma única pontuação de risco e evitar o gerenciamento de controles separados para cada sinal. A BioCatch afirma que sua plataforma avalia mais de 3.000 pontos de dados anonimizados por sessão, incluindo padrões de digitação, comportamento de toque e sinais de aplicativo.[5] O mercado de verificação contínua de identidade favorece plataformas integradas quando as empresas precisam de um processo de decisão consistente desde a integração até a autorização de pagamento. Uma abordagem unificada também pode simplificar a revisão de casos quando um evento de risco é detectado.
A biometria comportamental e de interação deve crescer a um CAGR de 31,29% de 2026 a 2031. Nas implantações do mercado de verificação contínua de identidade, essas ferramentas abordam o sequestro de sessão, fraude por ferramentas de acesso remoto e golpes de pagamento autorizados que podem passar por verificações biométricas estáticas ou de dispositivo. Uma pesquisa publicada em Mobile Networks and Applications em 2026 relatou um modelo de autenticação comportamental de dois fatores que alcançou 97,28% de área sob a curva usando dados de sensores. A reverificação biométrica, a vivacidade passiva, a inteligência de dispositivo e sessão e a pontuação contínua de risco estão se desenvolvendo como categorias de produtos distintas. A iProov obteve a certificação CEN/TS 18099 High e Ingenium Nível 4 para detecção de ataques de injeção em fevereiro de 2026, ajudando a definir expectativas para aquisição de vivacidade no setor regulamentado.
Por Modo de Implantação: A Nuvem Lidera Enquanto os Modelos Híbridos Abordam os Controles de Dados
A implantação em nuvem detinha 64,59% da receita em 2025. O modelo suporta atualizações automáticas, capacidade elástica e aprendizado compartilhado a partir de sinais em toda a base de clientes de um provedor. Reduz o trabalho de infraestrutura necessário para que um cliente comece a usar um novo controle de identidade e é adequado para provedores financeiros nativos digitais que precisam de integração rápida via interface de programação de aplicativos. Os sistemas em nuvem podem fornecer modelos de risco revisados sem exigir que os clientes operem cada mudança localmente. O tamanho do mercado de verificação contínua de identidade para implantações em nuvem é sustentado por essas vantagens operacionais, embora as políticas de tratamento de dados permaneçam importantes para compradores regulamentados.
A implantação híbrida deve se expandir a um CAGR de 28,36% de 2026 a 2031. Essas configurações permitem que uma instituição separe o processamento local de telemetria comportamental da pontuação de risco e orquestração baseadas em nuvem. Um estudo do IEEE Transactions on Services Computing em 2026 relatou mais de 92,7% de precisão para uma estrutura de autenticação comportamental de aprendizado federado sob proteções de privacidade diferencial. Essa evidência apoia abordagens que treinam ou processam dados mais próximos do dispositivo, em vez de transferir centralmente informações biométricas brutas. Nas implementações do mercado de verificação contínua de identidade, o design híbrido pode atender aos requisitos de privacidade enquanto mantém análises centralizadas para implantações regulamentadas pela União Europeia e outros compradores com controles rígidos de dados biométricos.

Por Usuário Final: As Instituições Financeiras Lideram Enquanto Saúde e Ciências da Vida Aceleram
Bancos e instituições financeiras detinham 34,53% da receita em 2025. Sua posição de liderança reflete altos volumes de transações, exposição direta a fraudes e extensas obrigações regulatórias. A BioCatch atende mais de 350 clientes bancários globalmente, incluindo 3 dos 4 maiores bancos dos EUA por ativos no início de 2026. As fintechs e os provedores de pagamento utilizam plataformas do mercado de verificação contínua de identidade porque precisam de controles baseados em nuvem que se adaptem às experiências digitais dos clientes. Seguros, varejo, comércio eletrônico, telecomunicações e programas governamentais utilizam verificações de identidade persistente para combater a apropriação indevida de contas, fraude em programas de fidelidade e acesso a benefícios digitais.
Saúde e ciências da vida devem crescer a um CAGR de 29,21% de 2026 a 2031. Dispositivos clínicos compartilhados, requisitos de segurança do paciente e a necessidade de controlar o acesso a prontuários eletrônicos de saúde sustentam essa demanda. Essas condições criam a necessidade de verificações que continuem após um evento inicial de comprovação, em vez de depender exclusivamente de uma única decisão de login. A LexisNexis Risk Solutions introduziu uma plataforma de gerenciamento de identidade em saúde em fevereiro de 2026, enquanto a Ping Identity e a OLOID anunciaram um modelo de confiança sem senha para a força de trabalho clínica dos EUA em maio de 2026. Essas iniciativas mostram por que a saúde está se tornando uma importante área de crescimento para o mercado de verificação contínua de identidade.
Análise Geográfica
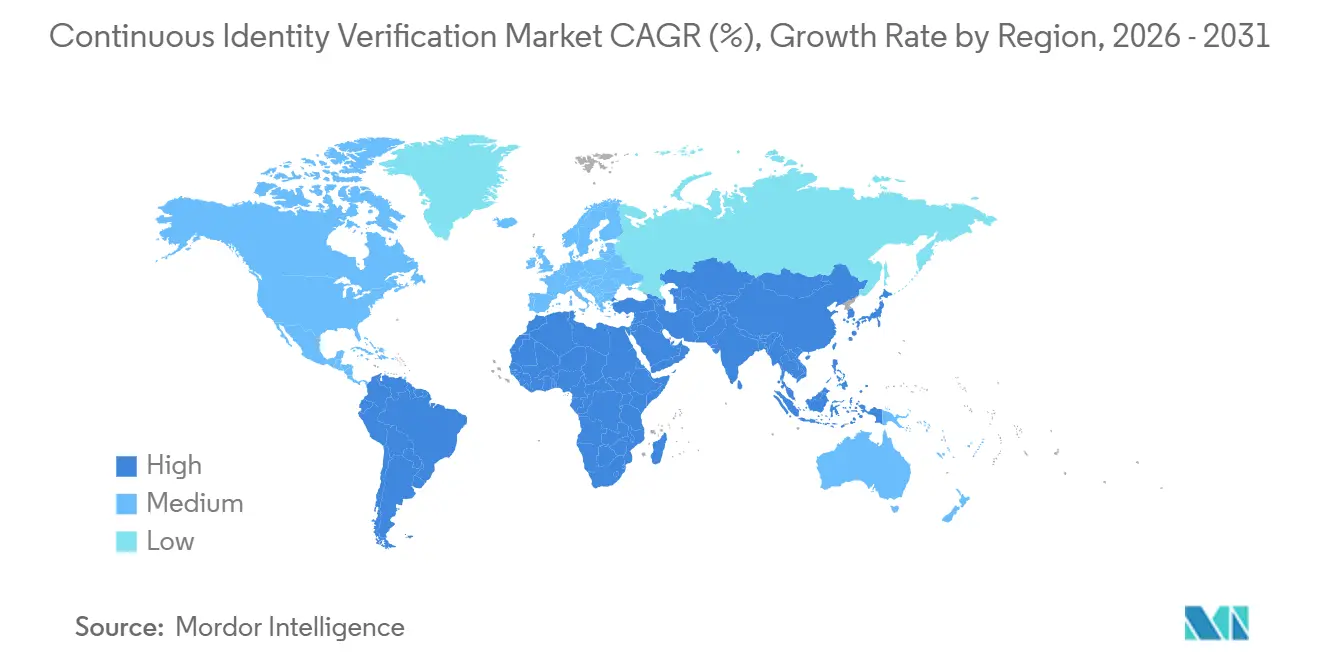
A América do Norte detinha 36,72% da receita global em 2025. As implantações bancárias estabelecidas coletam e analisam sinais comportamentais em escala, enquanto as diretrizes de janeiro de 2026 da Agência de Segurança Nacional e a Publicação Especial NIST 800-63-4 apoiam abordagens de segurança centradas em identidade em ambientes federais e comerciais. As leis biométricas estaduais em Illinois, Texas e Washington estão moldando os requisitos para gerenciamento de consentimento, processamento e controle no dispositivo. A posição regional reflete a concentração de grandes instituições financeiras que exigem monitoramento contínuo de fraudes.
A Ásia-Pacífico deve se expandir a um CAGR de 31,86% de 2026 a 2031. O banco móvel, os programas nacionais de identidade digital e o comércio transfronteiriço impulsionam a demanda por verificações em tempo real, beneficiando o mercado de verificação contínua de identidade por meio de alta atividade digital. A Jumio expandiu o selfie.DONE pela Ásia-Pacífico em setembro de 2026, relatando um aumento de 20% nas taxas de conclusão de verificação e até 60% de conclusão sem envio de documento. A Facephi entrou no Japão por meio da Hancom em fevereiro de 2026 e firmou contrato com a Cyberlinks para eKYC e autenticação não presencial. Índia, Coreia do Sul, China, Austrália e outros mercados da Ásia-Pacífico oferecem oportunidades de alto volume em serviços financeiros e serviços digitais públicos.
A Europa detinha a segunda maior posição geográfica em 2025. Os requisitos de autenticação forte do cliente da PSD2 tornaram a biometria comportamental um investimento de infraestrutura relevante, e a Autoridade Bancária Europeia fornece uma base regulatória para seu uso. A ThreatMark ingressou no programa da EBA CLEARING em março de 2026, e a Entersekt fez parceria com a CGI na Noruega em junho de 2026 para autenticação 3-D Secure baseada em nuvem. A América do Sul está emergindo, enquanto o Oriente Médio e a África são regiões em estágio inicial onde a digitalização financeira está criando demanda por plataformas baseadas em nuvem.

Cenário Competitivo
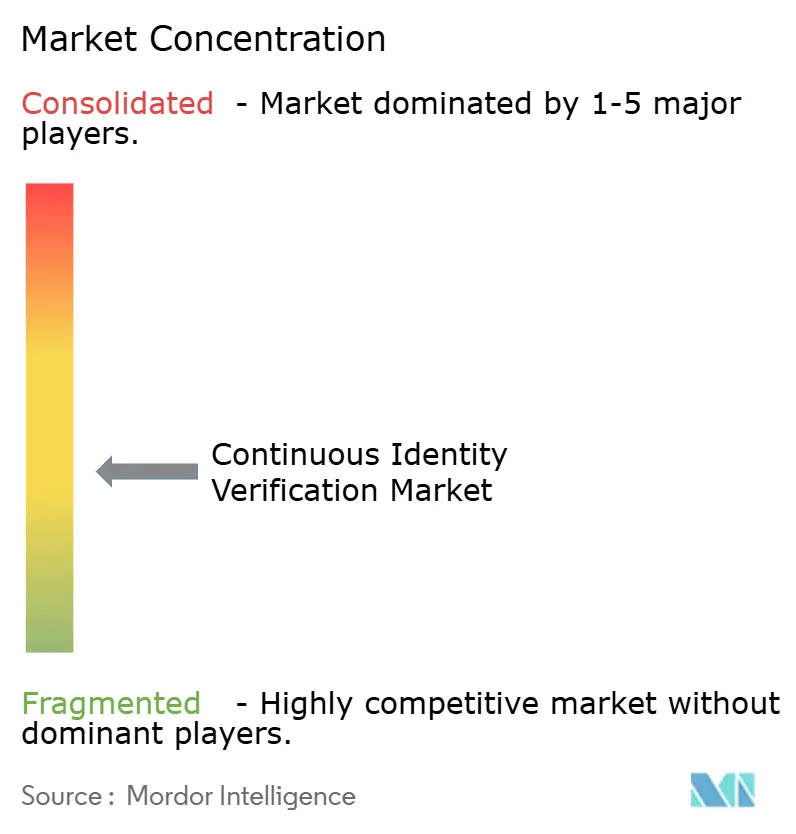
O mercado de verificação contínua de identidade é moderadamente fragmentado na camada de soluções, mas está se consolidando na camada de plataformas. A Visa anunciou um acordo definitivo em agosto de 2026 para adquirir a BioCatch por 2,4 bilhões de USD, sujeito à aprovação regulatória, e declarou que a BioCatch processa 19 bilhões de sessões de usuários por mês e reportou 185 milhões de USD em receita recorrente anual em 2025. Essa aquisição levanta questões de neutralidade de fornecedor para instituições financeiras que gerenciam relacionamentos em redes de pagamento. A Callsign e a ThreatMark permanecem como fornecedores independentes importantes na escala bancária. Os compradores estão, portanto, revisando as disposições de mudança de controle e neutralidade durante as aquisições.
As principais empresas estão usando parcerias localizadas para alcançar mercados regulamentados. A Facephi entrou no Japão por meio da Hancom e iniciou trabalho com a Cyberlinks em eKYC e autenticação não presencial.[6] A Entersekt fez parceria com a CGI para fornecer autenticação 3-D Secure baseada em nuvem para bancos emissores nórdicos. A Jumio introduziu o Jumio Watch em abril de 2026 para monitorar sinais comportamentais, de dispositivo e de rede após a integração. A iProov lançou seu Conjunto de Soluções para Força de Trabalho em março de 2026 para contratação remota, acesso a dispositivos compartilhados, acesso privilegiado e recuperação de conta. Essas ações mostram uma mudança da comprovação única para o monitoramento recorrente e a garantia da força de trabalho.
A garantia técnica é uma importante fonte de diferenciação no mercado de verificação contínua de identidade. A certificação da iProov de fevereiro de 2026 para detecção de ataques de injeção apoia sua posição nas aquisições de vivacidade para governo e empresas regulamentadas. O aprendizado federado e a privacidade diferencial são relevantes para fornecedores que visam mercados com regras rígidas de dados biométricos, conforme examinado em pesquisa de 2026 sobre autenticação de dinâmica de mouse com preservação de privacidade. Oportunidades permanecem no setor de saúde de médio porte, nos serviços digitais governamentais fora da América do Norte e em plataformas menores de fintech que precisam de conectores pré-construídos, controles claros de governança de dados e suporte para integração multifornecedor.
Líderes do Setor de Verificação Contínua de Identidade
-
BioCatch Ltd.
-
Callsign Inc.
-
ThreatMark s.r.o.
-
Mastercard Incorporated
-
Facephi Biometria S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Jumio lançou o selfie.DONE na Ásia-Pacífico, após implantações bem-sucedidas na América do Sul e na América do Norte. As implantações mostraram um aumento de 20% nas taxas de conclusão de verificação, com até 60% dos usuários verificando apenas por selfie, apoiado por um gráfico de identidade global de mais de 75 milhões de identidades crescendo a 85.000 por dia.
- Junho de 2026: A Jumio tornou-se o primeiro provedor de inteligência de identidade a permitir a aceitação de identidade digital em mais de 60 países por meio de uma única integração, incluindo eIDs em conformidade com o eIDAS em quase 20 países da União Europeia por meio de uma parceria com a Trinsic. A capacidade elimina relacionamentos separados com fornecedores e requisitos de credenciamento país a país para integração digital transfronteiriça.
- Junho de 2026: A Entersekt e a CGI anunciaram uma parceria na Noruega para fornecer autenticação 3-D Secure baseada em nuvem para bancos emissores nórdicos, com o Santander Noruega como primeiro cliente conjunto. O Servidor de Controle de Acesso certificado pela EMVCo da Entersekt oferece decisões adaptativas e baseadas em risco, incluindo biometria, aprovação no aplicativo e autenticação FIDO.
- Maio de 2026: A iProov anunciou o iProov Verified Meetings, permitindo a verificação biométrica em tempo real dos participantes de videochamadas para detectar deepfakes gerados por inteligência artificial e ataques de injeção. O produto faz parte do Conjunto de Soluções para Força de Trabalho da iProov para videoconferência empresarial.


Escopo do Relatório Global do Mercado de Verificação Contínua de Identidade
O mercado de verificação contínua de identidade compreende soluções que autenticam continuamente os usuários e avaliam o risco durante sessões ativas, e não apenas no momento da integração ou do login. Essas soluções detectam apropriação indevida de contas, sequestro de sessão e atividades fraudulentas em tempo real. O mercado utiliza biometria comportamental, inteligência de dispositivo e sessão, detecção de vivacidade passiva e pontuação contínua de risco para manter a confiança sem exigir verificação reforçada intrusiva, como senhas de uso único (OTPs) e perguntas de segurança. As soluções se integram a sistemas de prevenção de fraudes, prevenção à lavagem de dinheiro (AML) e controle de acesso para permitir autenticação sem atrito alinhada às isenções PSD2/SCA e às diretrizes AAL do NIST. Atendem aos setores de serviços bancários, financeiros e de seguros (BFSI), comércio eletrônico, saúde e serviços digitais, abordando ataques de preenchimento de credenciais, fixação de sessão e ataques man-in-the-browser, ao mesmo tempo em que apoiam o mercado de biometria comportamental.
O Relatório do Mercado de Verificação Contínua de Identidade é Segmentado por Componente (Software e Serviços), Tipo de Solução (Biometria Comportamental e de Interação, Reverificação Biométrica e Vivacidade Passiva, Inteligência de Identidade de Dispositivo e Sessão, Pontuação Contínua de Risco de Identidade e Orquestração de Decisões, e Plataformas Integradas de Identidade Contínua Multissinal), Modo de Implantação (Nuvem, Hospedado pelo Cliente e Híbrido), Usuário Final (Bancos e Instituições Financeiras, Fintechs e Provedores de Serviços de Pagamento, Seguradoras, Varejo, Comércio Eletrônico e Marketplaces, Tecnologia, Mídia e Telecomunicações, Saúde e Ciências da Vida, Governo e Administração Pública, e Outros Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Software |
| Serviços |
| Biometria Comportamental e de Interação |
| Reverificação Biométrica e Vivacidade Passiva |
| Inteligência de Identidade de Dispositivo e Sessão |
| Pontuação Contínua de Risco de Identidade e Orquestração de Decisões |
| Plataformas Integradas de Identidade Contínua Multissinal |
| Nuvem |
| Hospedado pelo Cliente |
| Híbrido |
| Bancos e Instituições Financeiras |
| Fintechs e Provedores de Serviços de Pagamento |
| Seguradoras |
| Varejo, Comércio Eletrônico e Marketplaces |
| Tecnologia, Mídia e Telecomunicações |
| Saúde e Ciências da Vida |
| Governo e Administração Pública |
| Outros Usuários Finais |
| América do Norte | Estados Unidos | |
| Canadá | ||
| América do Sul | Brasil | |
| Argentina | ||
| México | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
| Por Componente | Software | ||
| Serviços | |||
| Por Tipo de Solução | Biometria Comportamental e de Interação | ||
| Reverificação Biométrica e Vivacidade Passiva | |||
| Inteligência de Identidade de Dispositivo e Sessão | |||
| Pontuação Contínua de Risco de Identidade e Orquestração de Decisões | |||
| Plataformas Integradas de Identidade Contínua Multissinal | |||
| Por Modo de Implantação | Nuvem | ||
| Hospedado pelo Cliente | |||
| Híbrido | |||
| Por Usuário Final | Bancos e Instituições Financeiras | ||
| Fintechs e Provedores de Serviços de Pagamento | |||
| Seguradoras | |||
| Varejo, Comércio Eletrônico e Marketplaces | |||
| Tecnologia, Mídia e Telecomunicações | |||
| Saúde e Ciências da Vida | |||
| Governo e Administração Pública | |||
| Outros Usuários Finais | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| América do Sul | Brasil | ||
| Argentina | |||
| México | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Egito | |||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de verificação contínua de identidade?
O mercado de verificação contínua de identidade foi avaliado em 2,31 bilhões de USD em 2025 e está estimado em 2,82 bilhões de USD em 2026. A previsão é de que atinja 8,94 bilhões de USD até 2031 a um CAGR de 25,96%.
O que está impulsionando a adoção da verificação contínua de identidade?
Os programas de confiança zero, o risco de apropriação indevida de contas, as regras de autenticação baseada em risco e a necessidade de reduzir o atrito do cliente estão apoiando a adoção.
Qual componente lidera a receita em verificação contínua de identidade?
O software liderou com 66,43% da receita em 2025. Os serviços devem crescer mais rapidamente a um CAGR de 27,81% até 2031.
Qual abordagem de implantação é mais amplamente utilizada?
A implantação em nuvem detinha 64,59% da receita em 2025 porque suporta atualizações de modelos, escalabilidade e integração via interface de programação de aplicativos.
Por que a saúde está se tornando importante para os provedores de garantia de identidade?
Saúde e ciências da vida devem crescer a um CAGR de 29,21% até 2031, à medida que os provedores abordam o acesso a dispositivos compartilhados, a segurança do paciente e a segurança de prontuários eletrônicos de saúde.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico deve crescer a um CAGR de 31,86% até 2031, apoiada pelo banco móvel, programas de identidade digital e comércio transfronteiriço.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
