
Taille et parts du marché de la surveillance continue du glucose (CGM)
Analyse du marché de la surveillance continue du glucose (CGM) par Mordor Intelligence
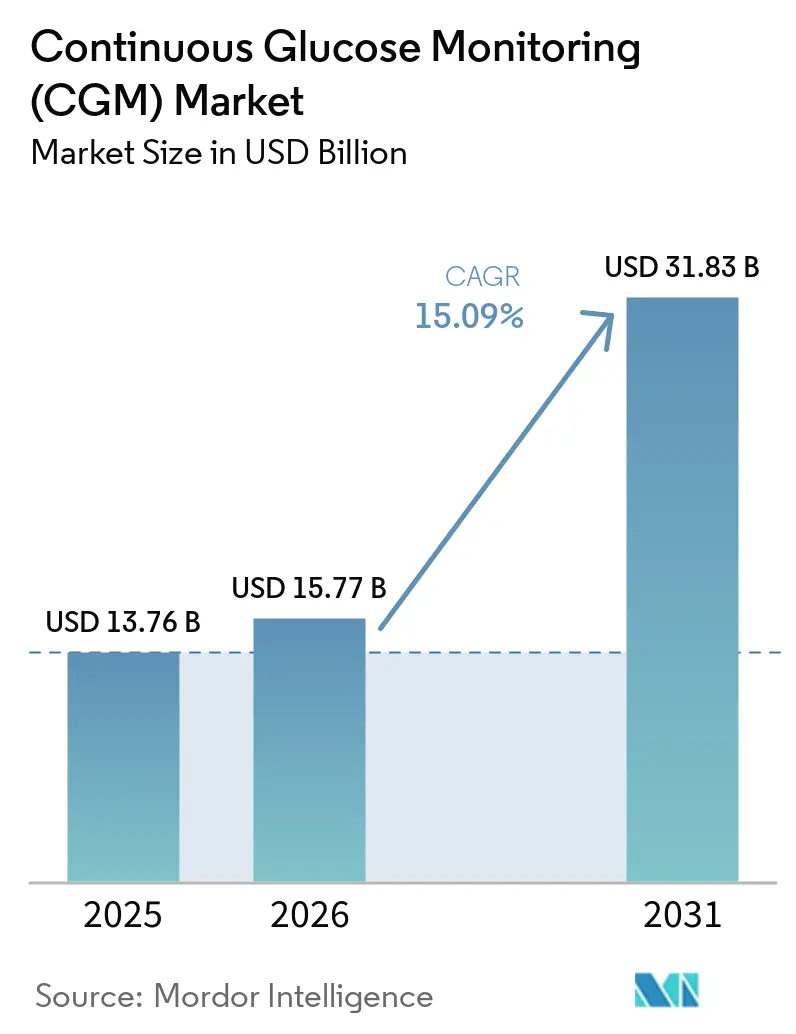
La taille du marché de la surveillance continue du glucose (CGM) est estimée à 18,15 milliards USD en 2026 et devrait atteindre 20,89 milliards USD en 2027, pour atteindre 42,18 milliards USD d'ici 2032, avec un CAGR de 15,09 % de 2027 à 2032.
Les recommandations cliniques préconisant la CGM dès le diagnostic pour les personnes susceptibles d'en bénéficier et le financement Medicare pour les utilisateurs éligibles soutiennent la demande de capteurs aux États-Unis. Des durées de port plus longues et des formats d'appareils alternatifs offrent aux fabricants des moyens de répondre aux besoins de surveillance personnelle et d'administration intégrée d'insuline. Le coût lié à la non-utilisation et la charge des alarmes peuvent empêcher l'initiation ou interrompre le port, limitant la conversion de l'éligibilité en demande. Un accès plus large et une durée de port plus longue soutiennent la croissance malgré ces obstacles, mais les fournisseurs américains ne transforment les prescriptions remboursées en commandes répétées de capteurs que grâce à une utilisation continue par les patients.
Principaux enseignements du rapport
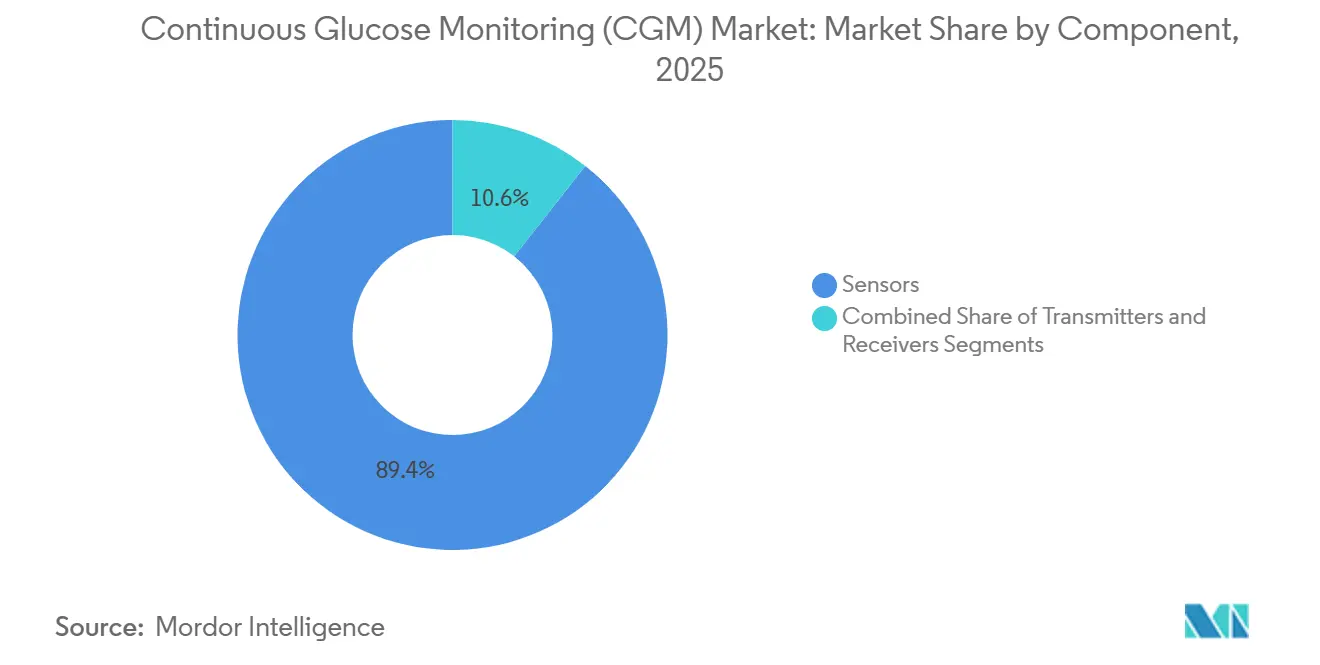
- Par composant, les capteurs ont dominé avec 89,35 % du chiffre d'affaires en 2026 et constituent également le segment à la croissance la plus rapide, avec un CAGR projeté de 15,36 % de 2027 à 2032.
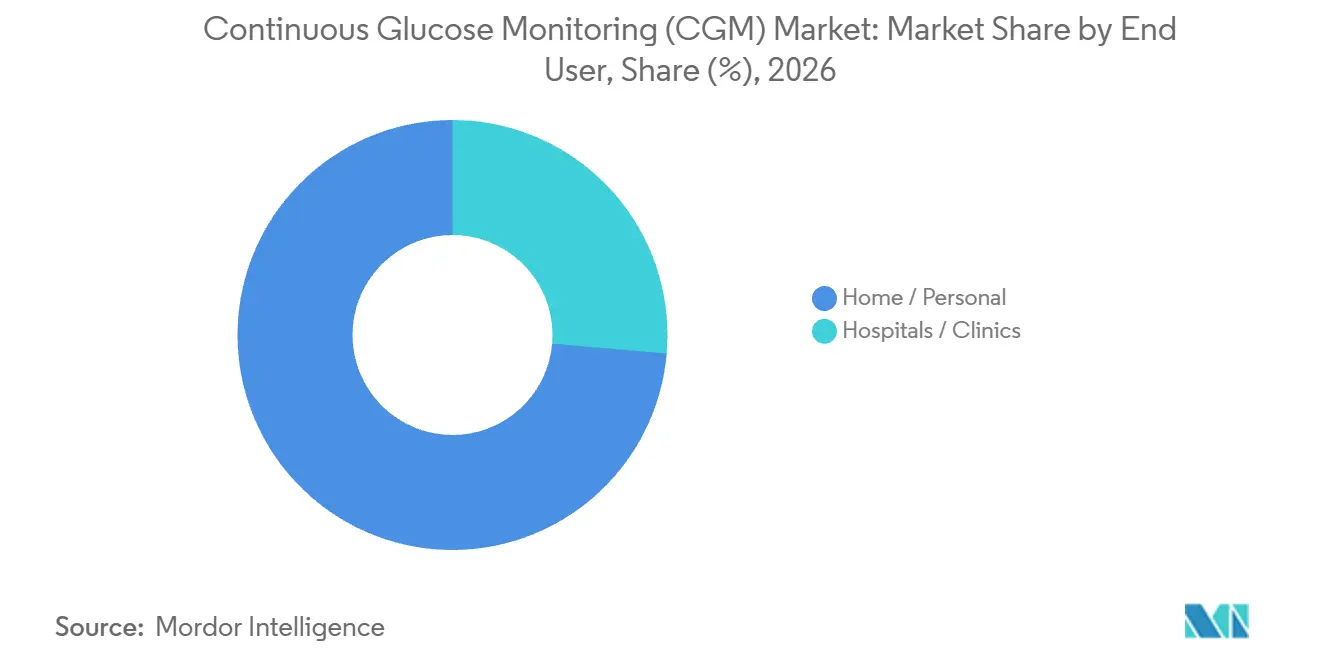
- L'usage à domicile et personnel a dominé la catégorie des utilisateurs finaux avec une part de marché de la surveillance continue du glucose (CGM) de 73,62 % en 2026, tandis que les hôpitaux et cliniques devraient connaître la croissance la plus rapide avec un CAGR de 18,05 % de 2027 à 2032.
- Sur le plan démographique, les adultes représentaient une part de 65,35 % de la taille du marché de la surveillance continue du glucose (CGM) en 2026, tandis que l'usage pédiatrique devrait connaître la croissance la plus rapide avec un CAGR de 17,85 % de 2027 à 2032.
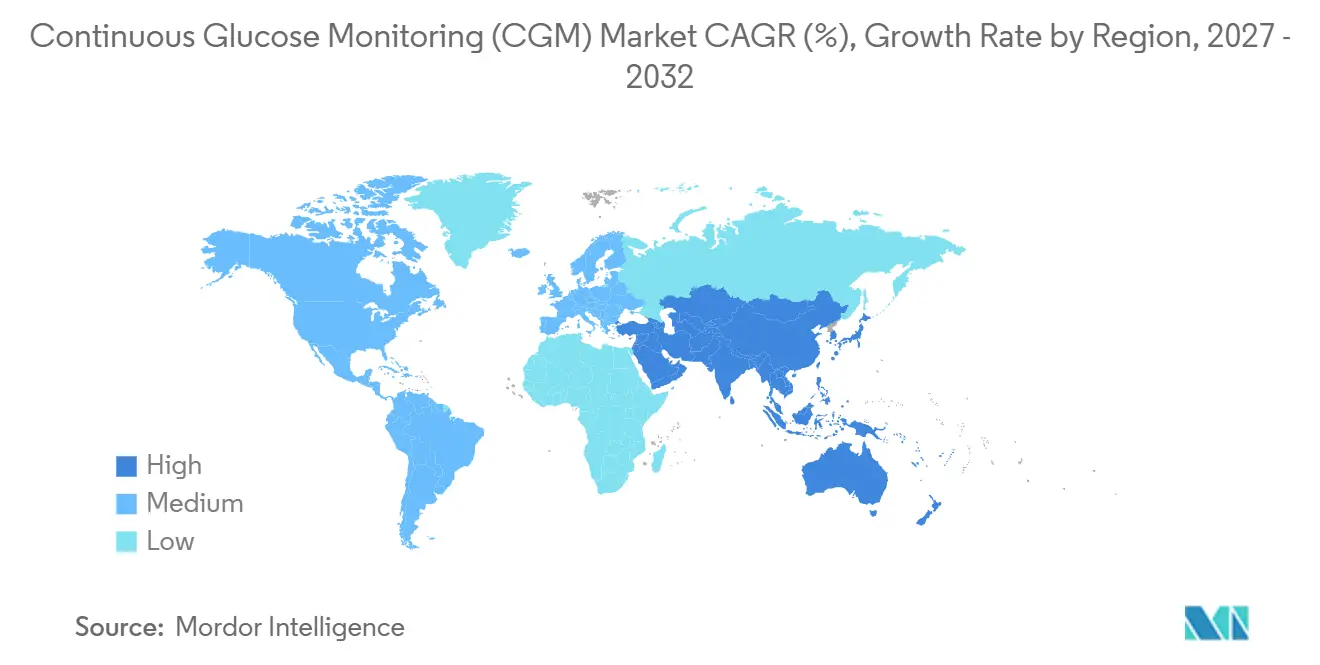
- Sur le plan géographique, l'Amérique du Nord a dominé avec 50,55 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 15,78 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante du diabète et diagnostic précoce | +6.2% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption rapide de la surveillance à distance et intégration de la télésanté | +2.5% | À travers les États-Unis | Moyen terme (2-4 ans) |
| Miniaturisation des capteurs et avancées en matière de précision | +4.2% | À travers les États-Unis | Court terme (≤ 2 ans) |
| Expansion favorable du remboursement dans les pays de l'OCDE et en Chine | +5.6% | À travers les États-Unis | Moyen terme (2-4 ans) |
| Expansion du bien-être des consommateurs au-delà du diabète diagnostiqué | +1% | États-Unis et Royaume-Uni | Moyen terme (2-4 ans) |
| Tarification par abonnement susceptible de réduire les barrières d'entrée dans les pays à revenu faible et intermédiaire | +0.5% | À travers toute l'Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante du diabète et diagnostic plus précoce
Le diagnostic peut intégrer la CGM dans le parcours de soins plus tôt lorsque le patient présente un besoin de surveillance que la technologie peut satisfaire. La Fédération Internationale du Diabète prévoit que le nombre mondial d'adultes atteints de diabète atteindra 853 millions d'ici 2050. Les Standards de Soins 2026 de l'Association Américaine du Diabète recommandent la CGM dès l'apparition du diabète et par la suite pour les personnes susceptibles d'en bénéficier dans la gestion du diabète.[1] La projection décrit un plus grand bassin prospectif de patients, tandis que la recommandation offre aux cliniciens un point d'entrée pour la surveillance dans le cadre des soins du diabète. Pour les cliniciens suivant ces recommandations, le choix de la CGM peut faire partie de la décision thérapeutique initiale pour un patient nouvellement diagnostiqué éligible.
Adoption rapide de la surveillance à distance et intégration de la télésanté
L'intégration de la télésanté peut soutenir la demande répétée de CGM en rendant possible le suivi de la couverture sans un parcours de soins exclusivement en personne. Medicare exige que le praticien traitant effectue une visite en personne ou une visite de télésanté approuvée par Medicare tous les 6 mois après la prescription initiale de CGM pour documenter l'adhésion au régime CGM et au plan de traitement du diabète. L'exigence de documentation lie la couverture continue à une évaluation clinique au-delà de la prescription initiale. Une visite à distance préserve cette évaluation tout en permettant au bénéficiaire de la compléter sans se déplacer au cabinet. Un patient qui ne peut pas facilement se rendre dans une clinique peut donc satisfaire à l'exigence de révision à distance et conserver un accès aux renouvellements de capteurs remboursés.
Miniaturisation des capteurs et percées en matière de précision
Un nombre réduit de changements de capteurs peut rendre l'utilisation soutenue de la CGM plus gérable pour les adultes éligibles, renforçant l'argument en faveur de l'adoption. En 2025, Dexcom Inc. a lancé le G7 15 Day aux États-Unis avec un nouvel algorithme que la société a décrit comme offrant sa meilleure précision de capteur à ce jour. La FDA a autorisé la modification le 9 avril 2025, étendant la durée de port à 15 jours pour les utilisateurs âgés de 18 ans et plus. Dexcom a attribué la réduction du nombre de changements de capteurs à la durée de port plus longue, offrant aux utilisateurs un avantage pratique en plus du nouvel algorithme. L'autorisation pour les 18 ans et plus oriente cette proposition d'utilisabilité vers l'adoption par les adultes, offrant aux fournisseurs une population définie pour le produit à port prolongé.
Expansion favorable du remboursement dans les pays de l'OCDE et en Chine
Le remboursement public soutient la demande de CGM en définissant un groupe de patients dont les appareils et les fournitures continues sont éligibles à la couverture. Medicare Partie B couvre les CGM, les capteurs et les émetteurs lorsque la prescription suit les indications de la FDA et que le patient utilise de l'insuline ou a des antécédents d'hypoglycémie problématique. L'éligibilité exige également une visite médicale dans les 6 mois suivant la commande pour évaluer le contrôle du diabète et confirmer les critères de couverture. À partir du 1er mai 2025, la Saskatchewan a fourni une couverture complète des moniteurs de glucose continus et flash pour les adultes traités à l'insuline éligibles âgés de 18 à 25 ans et de 65 ans et plus. L'expansion canadienne cible des cohortes d'adultes spécifiées, tandis que Medicare illustre comment la couverture s'étend aux fournitures continues. La conversion de ce financement en demande d'appareils commence donc par la documentation du patient éligible et de la prescription indiquée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des appareils et des consommables pour les payeurs et les patients | -2.3% | À travers les États-Unis | Court terme (≤ 2 ans) |
| Préoccupations d'utilisabilité liées à l'étalonnage et à la surcharge de données | -1.5% | Comté de Los Angeles, Californie | Court terme (≤ 2 ans) |
| Médicaments amaigrissants GLP-1 susceptibles de réduire la fréquence des tests de glycémie | -0.7% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Vulnérabilités en matière de cybersécurité et de confidentialité des données | -0.4% | À travers les États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des appareils et des consommables pour les payeurs et les patients
Une prescription ne se traduit pas par un achat de CGM lorsque le refus de couverture laisse le patient dans l'incapacité de payer. Un rapport d'avril 2025 de l'Association Américaine du Diabète et du NORC a décrit un participant à un groupe de discussion Medicaid aux États-Unis qui ne pouvait pas se permettre une CGM prescrite après que l'assurance a refusé la couverture et a continué la surveillance traditionnelle de la glycémie. Cette expérience place le remboursement entre l'intention clinique et la capacité du fournisseur à convertir cette intention en demande d'appareils. Pour les patients confrontés à la même contrainte financière, une recommandation seule ne peut pas résoudre l'écart d'accessibilité financière qui empêche l'utilisation. La limite commerciale est donc une prescription non exécutée, le bénéfice de la surveillance étant conditionné à un financement auquel le patient peut réellement accéder.
Préoccupations d'utilisabilité liées à l'étalonnage et à la surcharge de données
Un excès d'informations sur la glycémie peut limiter à la fois l'acceptation initiale de la CGM et la volonté de continuer à porter un appareil. Une enquête menée dans un centre de santé qualifié fédéralement du comté de Los Angeles de novembre 2023 à février 2025 a révélé que 31,3 % des 16 non-utilisateurs ayant décliné la CGM recommandée par un clinicien ne souhaitaient pas recevoir un excès d'informations sur la glycémie. Parmi les 18 anciens utilisateurs ayant répondu à la question sur l'arrêt, 50 % ont cité un trop grand nombre de notifications d'alarme comme raison d'arrêt.[2] Ces résultats identifient des pertes commerciales distinctes, car la réticence peut empêcher un premier achat tandis que la charge des alarmes peut interrompre la demande continue. Des informations plus fréquentes peuvent donc devenir un coût d'utilisabilité qui affaiblit l'argument en faveur d'un port soutenu chez les patients présentant ces préoccupations.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
l'accès financé aux capteurs soutient la demande récurrenteLes capteurs ont représenté 89,35 % du chiffre d'affaires en 2026 et constituent le segment le plus important et à la croissance la plus rapide, avec un CAGR projeté de 15,36 % de 2027 à 2032. En janvier 2026, Abbott Laboratories a annoncé le financement par des programmes publics de son capteur FreeStyle Libre 3 Plus dans chaque province canadienne, sous réserve d'éligibilité et des conditions du programme.[3] Cela offre à l'activité capteurs une voie géographiquement large vers une demande financée publiquement au Canada. Le mécanisme commercial dépend des patients éligibles accédant au produit financé via leurs programmes respectifs. La portée des programmes publics d'Abbott dans chaque province canadienne offre aux fournisseurs de capteurs concurrents un référentiel de remboursement en plus des performances des appareils.
Les émetteurs entrent dans l'allocation de fournitures Medicare pour les CGM adjuvants, où le CMS inclut les capteurs et les émetteurs et refuse la facturation séparée comme facturation non groupée. Ce traitement rend l'économie de remboursement du système fourni plus pertinente qu'une opportunité de facturation séparée des émetteurs pour ce groupe de patients. Les récepteurs ont un rôle de couverture distinct car Medicare ne couvre l'allocation de fournitures CGM que lorsque le bénéficiaire utilise un récepteur d'équipement médical durable ou une pompe à perfusion d'insuline pour afficher les données de glycémie, bien qu'un appareil non-DME puisse également être utilisé en parallèle. Ces règles rendent le parcours d'affichage couvert et l'allocation de fournitures groupées importants pour la participation commerciale, préservant les rôles matériels qu'une vue de surveillance uniquement sur smartphone ignorerait.

Par utilisateur final :
l'échelle personnelle rencontre l'adoption institutionnelleL'usage à domicile et personnel représentait une part de 73,62 % de la taille du marché de la surveillance continue du glucose (CGM) en 2026, ce qui en fait le segment le plus important. Par ailleurs, Abbott Laboratories a annoncé en septembre 2026 que plus de 8 millions de personnes dans plus de 60 pays utilisaient son portefeuille Libre. Les instructions de configuration du FreeStyle Libre d'Abbott aux États-Unis indiquent que le capteur doit être retiré ou remplacé après 15 jours. Chaque cycle de remplacement transforme la surveillance personnelle continue en demande d'un nouveau capteur, offrant au fournisseur une opportunité de ventes répétées au-delà de l'achat initial de l'appareil.
Les hôpitaux et cliniques constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 18,05 % de 2027 à 2032. La politique de mai 2025 du Spring Grove Hospital Center a demandé au personnel d'utiliser le Dexcom G7 pour les patients éligibles atteints de diabète et de suivre les recommandations du fabricant et les protocoles hospitaliers. Elle a confié la commande des fournitures au responsable infirmier de la clinique ou à son délégué, avec une demande d'achat soumise au département des finances. La politique montre un hôpital d'État intégrant la CGM dans un flux de travail clinique et d'achat défini, avec une responsabilité nommée pour la commande des fournitures.
Par démographie :
l'échelle adulte rencontre l'accès soutenu par les aidantsLes utilisateurs adultes représentaient une part de marché de la surveillance continue du glucose (CGM) de 65,35 % en 2026, faisant des adultes le segment le plus important. Les Standards 2026 de l'Association Américaine du Diabète recommandent la CGM pour les adultes plus âgés atteints de diabète de type 1 et les adultes plus âgés atteints de diabète de type 2 sous insuline, avec des niveaux de preuve A et B respectivement. La recommandation vise à améliorer les résultats glycémiques, à réduire l'hypoglycémie et à alléger la charge du traitement, reliant la surveillance à des besoins de soins spécifiques dans ces cohortes plus âgées. La condition d'insuline de la recommandation pour le type 2 fait du régime thérapeutique une base plus précise pour cibler les utilisateurs adultes plus âgés que l'âge seul.
Le segment pédiatrique est le segment à la croissance la plus rapide, avec un CAGR projeté de 17,85 % de 2027 à 2032. Le 12 juin 2026, la FDA a autorisé le Stelo CGM intégré de Dexcom pour une utilisation en vente libre par les personnes âgées de 2 ans et plus qui n'utilisent pas d'insuline. Les enfants doivent l'utiliser sous la supervision d'un aidant adulte, et le système n'est pas destiné aux personnes présentant une hypoglycémie problématique ou aux personnes sous dialyse. La disponibilité sans ordonnance modifie le parcours d'accès en permettant aux familles éligibles d'obtenir le système sans ordonnance. L'aidant superviseur est un participant nécessaire pour que les fournisseurs atteignent leur cible, même lorsque l'enfant est le porteur.
Analyse géographique
Marché de la Surveillance Continue du Glucose (CGM) en Amérique du Nord
L'Amérique du Nord détenait une part de marché de la surveillance continue du glucose (CGM) de 50,55 % en 2026, ce qui en fait la plus grande zone géographique. Dexcom Inc. a généré 3,33 milliards USD de chiffre d'affaires provenant des systèmes CGM aux États-Unis en 2025, avec une croissance du chiffre d'affaires américain de 15 % d'une année sur l'autre. Son chiffre d'affaires provenant des distributeurs américains a largement dépassé son chiffre d'affaires en circuit direct en 2025, plaçant les intermédiaires au cœur du modèle de vente de la société dans le pays. Aux États-Unis, cette base de ventes établie rend l'exécution par les canaux commercialement déterminante, car une grande activité opérationnelle connecte déjà les systèmes de surveillance avec les acheteurs par les deux voies.
Marché de la Surveillance Continue du Glucose (CGM) en Asie-Pacifique
L'Asie-Pacifique est la zone géographique à la croissance la plus rapide, avec un CAGR projeté de 15,78 % de 2027 à 2032. En 2025, MicroTech Medical a annoncé l'ajout d'enregistrements et d'accès au marché pour son système de surveillance continue du glucose LinX en Inde. Par ailleurs, le Régime de Santé du Gouvernement Central indien classe la CGM de 2 semaines comme une investigation de laboratoire dans son barème de tarifs révisé en vigueur à partir du 13 octobre 2025, s'appliquant aux services dans les établissements agréés et aux demandes de remboursement des bénéficiaires éligibles. Le barème offre aux bénéficiaires éligibles un parcours de remboursement pour la surveillance dispensée par les prestataires, en parallèle des enregistrements de produits. Les fournisseurs d'appareils peuvent poursuivre les ventes grâce à un accès accru aux produits, tandis que les prestataires agréés peuvent générer des revenus de service à partir des épisodes de surveillance éligibles.
Le parcours d'accès public en Europe est illustré par les recommandations du NHS du Royaume-Uni selon lesquelles la CGM devrait être disponible pour toute personne atteinte de diabète de type 1, les enfants se voyant généralement proposer des systèmes en temps réel et les adultes un choix entre système en temps réel ou flash. Le Moyen-Orient et l'Afrique contiennent également des voies d'approvisionnement public, illustrées par l'appel d'offres du Bahreïn en 2025 pour la fourniture et l'installation de CGM sur 2 ans, avec 6 offres enregistrées à l'ouverture. En Amérique du Sud, la Conitec du Brésil a tenu une consultation sur la CGM en temps réel pour le diabète de type 1 pour la couverture SUS, qui s'est clôturée le 17 août 2026. Cette évaluation place la décision de couverture publique entre le besoin clinique et un parcours d'achat potentiel. Les fournisseurs font face à des tâches commerciales différentes dans ces exemples, servant les utilisateurs NHS éligibles, concourant pour l'appel d'offres du Bahreïn ou attendant la décision de couverture du Brésil.
Cadre réglementaire et perspectives
Cette comparaison de juridictions sélectionnées évalue l'attractivité des politiques du point de vue d'un fabricant de CGM cherchant un accès commercial au marché. Les contrôles spéciaux américains pour les systèmes CGM intégrés (iCGM) de classe II exigent des preuves de précision, une validation de la transmission sécurisée des données et des contrôles de fabrication garantissant le respect des spécifications de performance. Le Règlement sur le Système de Management de la Qualité des États-Unis (QMSR), en vigueur à partir du 2 février 2026, intègre la norme ISO 13485:2016 pour les fabricants d'appareils concernés. La comparaison commerciale porte donc sur les preuves, les systèmes qualité et les étapes d'autorisation attachées au produit particulier du fournisseur.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Arabie Saoudite | Brésil |
|---|---|---|---|---|---|
| Autorité principale | Administration des Aliments et des Médicaments | Autorités des États fédéraux (Landesbehörden) | Administration Nationale des Produits Médicaux | Autorité Saoudienne des Aliments et des Médicaments | Anvisa |
| Instruments clés ou orientation | 21 CFR 862.1355 ; QMSR en vigueur à partir de février 2026 ; objectifs de révision proposés pour les exercices 2028-2032 | Mise en œuvre d'EUDAMED ; révision UE en attente de décembre 2025 | Dispositions relatives à l'enregistrement et au dépôt ; BPF révisées en vigueur à partir du 1er novembre 2026 | Règles d'autorisation de mise sur le marché des dispositifs médicaux | RDC 751/2022 ; programme réglementaire 2026-2027 |
| Effet commercial | Validation iCGM et obligations du système qualité de production ; obligations applicables du système qualité des appareils | 4 modules EUDAMED obligatoires à partir du 28 mai 2026 | Examen national des appareils domestiques de classe III et des appareils importés de classe II et III | Enregistrement et autorisation avant le commerce, sous réserve d'exceptions spécifiées | Enregistrement pour les appareils classés en classes III et IV |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Assouplissement | Assouplissement | Durcissement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
Les obligations de validation iCGM et de système qualité aux États-Unis et les modules EUDAMED obligatoires de l'UE, qui s'appliquent en Allemagne, soutiennent des évaluations moyennes, tandis que les objectifs de révision proposés pour les exercices 2028-2032 aux États-Unis et la proposition de réduction de la charge de l'UE en attente de décembre 2025 soutiennent un assouplissement sous réserve d'une législation supplémentaire. Les obligations d'enregistrement et de qualité du cycle de vie en Chine sous-tendent une attractivité moyenne, avec des exigences renforcées en matière de bonnes pratiques de fabrication (BPF) pour les dispositifs médicaux en vigueur à partir du 1er novembre 2026 soutenant un durcissement. L'évaluation moyenne du Brésil reflète l'enregistrement basé sur les classes en vertu de la RDC 751/2022, et la révision prévue en 2026-2027 des règles distinctes relatives aux logiciels en tant que dispositifs médicaux soutient la continuité pour l'entrée des capteurs matériels car les travaux du programme laissent cette voie basée sur les classes opérationnelle. L'évaluation moyenne de l'Arabie Saoudite reflète une porte de précommercialisation avec des exceptions spécifiées, et l'autorisation double glucose-cétone de la SFDA d'août 2026 soutient la continuité car le parcours d'innovation opère dans le cadre de cette exigence.
Étapes de la chaîne de valeur
La chaîne de valeur compare la fabrication d'appareils, l'intégration de systèmes et la distribution comme sources distinctes de revenus pour les fournisseurs. Abbott Laboratories fabrique les produits du portefeuille Libre à Kilkenny, en Irlande. Medtronic plc, dont l'activité diabète est désormais MiniMed Group, Inc., a annoncé en février 2026 un lancement européen associant les données du capteur Simplera et du stylo à insuline intelligent InPen dans une seule application. Ces rôles placent la valeur dans la fabrication et l'intégration du produit de surveillance, tandis que les revenus en aval dépendent d'un circuit de distribution fonctionnel.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Fabrication d'appareils | Fabricants de produits CGM tels que Abbott Laboratories | Ventes de produits | Maintien d'une production d'appareils cohérente | Valider les processus de production avant d'augmenter la capacité |
| Intégration de systèmes | Intégrateurs de systèmes diabète tels que Medtronic plc | Ventes de systèmes intégrés | Coordination des données du capteur, du stylo et de l'application | Valider le parcours de données combiné |
| Distribution et approvisionnement des patients | Grossistes américains tels que Cencora et fournisseurs d'équipements médicaux durables tels que AdaptHealth Diabetes et Edgepark Medical Supplies | Ventes en gros et de fournitures d'appareils | Dépendance à un circuit d'approvisionnement autorisé fonctionnel | Maintenir des circuits directs et de gros autorisés |
| Source: Mordor Intelligence | ||||
Abbott a identifié des fournisseurs d'équipements médicaux durables américains sous contrat comme acheteurs directs en mai 2026, aux côtés de ses circuits de gros autorisés distincts. Cette distinction donne à la résilience de la distribution une base concrète, car les relations directes avec les fournisseurs et l'accès en gros offrent différentes voies d'accès au produit. L'annonce de Medtronic en février 2026, pour ce qui est désormais l'activité diabète de MiniMed, a précisé un déploiement européen progressif du système combiné capteur, stylo et application, de sorte que les ventes en aval nécessitent l'accès à la configuration complète au fur et à mesure de sa disponibilité.
Paysage concurrentiel
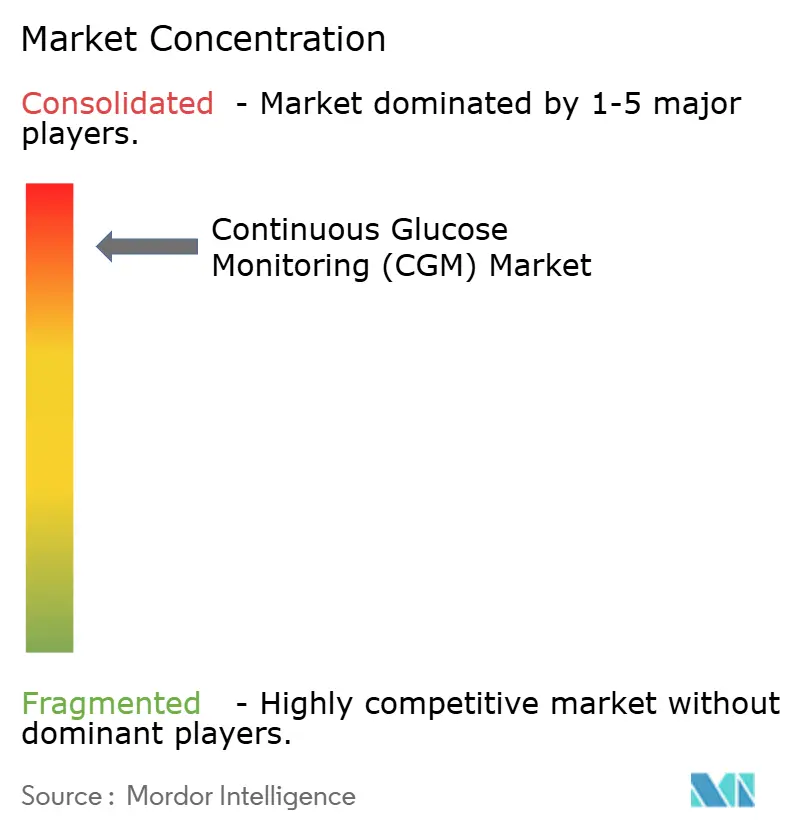
La base de fournisseurs est modérément concentrée autour de MiniMed Group, Inc. (l'ancienne activité diabète de Medtronic plc, séparée le 15 octobre 2026), Dexcom Inc., Abbott Laboratories, Senseonics Holdings Inc. et F. Hoffmann-La Roche Ltd. Dexcom a déclaré un chiffre d'affaires de 4,66 milliards USD en 2025 et environ 3,5 millions d'utilisateurs mondiaux, hors Stelo. Abbott participe via son activité CGM Diabetes Care, tandis que Senseonics développe, fabrique et commercialise des systèmes CGM implantables. Senseonics a déclaré un chiffre d'affaires de 35,3 millions USD en 2025, en hausse d'environ 57 % par rapport à 2024, de sorte que son offre implantable combine une croissance rapide de l'entreprise avec une base de revenus bien plus petite que celle de Dexcom.
En avril 2025, Medtronic, dont l'activité diabète est devenue indépendante sous le nom de MiniMed Group, Inc., a reçu l'approbation de la FDA pour l'utilisation de Simplera Sync avec le MiniMed 780G, ajoutant une option de capteur aux côtés du Guardian 4 au sein de ce système d'administration d'insuline. Cette stratégie offre aux utilisateurs du MiniMed 780G un autre choix de capteur approuvé au sein de la même plateforme d'administration d'insuline. L'approche CGM implantable de Senseonics offre un format différent, orientant la concurrence vers la manière dont la surveillance est dispensée ainsi que vers la technologie de détection elle-mme. Pour un utilisateur du MiniMed 780G, le choix du capteur s'inscrit dans une configuration d'administration d'insuline approuvée, de sorte que la plateforme de pompe plutôt que le capteur seul encadre l'achat.
En novembre 2025, Roche a annoncé la disponibilité de l'Accu-Chek SmartGuide au Koweït, au Qatar et en Arabie Saoudite, établissant un accès commercial dans ces marchés nommés. Senseonics a annoncé la disponibilité de l'Eversense 365 pour les premiers patients en Suède en avril 2026, suite à l'approbation du marquage CE en janvier. Ces entrées montrent comment des formats concurrents peuvent atteindre les acheteurs via différentes ouvertures commerciales nationales. Le positionnement réglementaire est important au niveau du produit, tandis que la disponibilité par pays détermine où ce positionnement peut devenir un véritable choix pour l'acheteur. Un challenger cherchant à atteindre ces acheteurs doit établir une disponibilité locale pour son propre produit autorisé avant que la différenciation par format puisse se traduire en ventes.
Leaders du secteur de la Surveillance Continue du Glucose (CGM)
-
Medtronic plc
-
Dexcom Inc.
-
Abbott Laboratories
-
Senseonics Holdings Inc.
-
F. Hoffmann-La Roche Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Surveillance Continue du Glucose (CGM) Entreprises couvertes dans ce rapport
- Abbott Laboratories
- Medtronic
- Dexcom
- Senseonics
- Roche
- A. Menarini Diagnostics S.r.l.
- I-Sens
- Medtrum Technologies Inc.
- Nemaura Medical Inc.
- Zhejiang POCTech Co., Ltd.
- MicroTech Medical
Opportunités clés pour les acteurs du marché
Les opportunités comparent les utilisateurs cliniques nouvellement couverts avec les adultes accessibles via un canal d'application grand public élargi. À compter du 1er janvier 2026, le Medicaid du Maryland a élargi la couverture CGM médicalement nécessaire aux patients spécifiés traités à l'insuline de type 1 ou de type 2, aux participants atteints de diabète gestationnel et aux personnes présentant des épisodes hypoglycémiques problématiques. L'éligibilité initiale exige également un diagnostic, une formation confirmée par un praticien, une prescription indiquée par la FDA et les critères médicaux spécifiés. Par ailleurs, Abbott Laboratories a rendu Lingo disponible sur Android aux États-Unis et au Royaume-Uni en décembre 2025 pour les adultes âgés de 18 ans et plus qui ne sont pas sous insuline, avec un usage prévu non diagnostique.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Servir les participants nouvellement éligibles traités à l'insuline | Élargissement de la couverture Medicaid du Maryland en vigueur à partir de janvier 2026 | Participants éligibles atteints de diabète de type 1 ou de type 2 | Associer les appareils indiqués à la documentation d'éligibilité et de formation | Formation confirmée par le praticien et documentation de qualification | Fournisseurs CGM éligibles et cabinets de prescription |
| Établir un parcours de soins CGM pour le diabète gestationnel | Diabète gestationnel inclus dans l'expansion du Maryland de 2026 | Participantes Medicaid médicalement éligibles enceintes | Coordonner la prescription, la formation et l'initiation de l'approvisionnement | Établir la nécessité médicale et compléter les exigences initiales | Fournisseurs CGM et équipes de soins du diabète maternel |
| Atteindre les utilisateurs grand public Android éligibles | Accès Android à Lingo ajouté en décembre 2025 | Adultes âgés de 18 ans et plus, non sous insuline, aux États-Unis et au Royaume-Uni | Développer des conseils aux consommateurs dans le cadre de l'usage prévu non diagnostique de Lingo | Maintenir le positionnement du produit dans le cadre de son usage prévu | Abbott Laboratories et circuits CGM grand public |
| Source: Mordor Intelligence | |||||
L'ouverture clinique repose sur la réalisation d'un parcours de soins qualifié pour les groupes de patients ayant obtenu l'accès via l'expansion du Maryland. Les fournisseurs et les équipes de soins peuvent donc développer différentes approches d'intégration pour les participants traités à l'insuline et ceux atteints de diabète gestationnel, tout en préservant les mêmes exigences de couverture initiales. L'opportunité grand public nécessite une proposition différente, car l'usage prévu de Lingo est centré sur les besoins d'information des adultes éligibles plutôt que sur le diagnostic.
Développements industriels récents dans Marché de la Surveillance Continue du Glucose (CGM)
- Oct 2026 : Medtronic a finalisé la séparation de MiniMed Group, Inc., son activité diabète, qui est devenue une société indépendante sans participation de Medtronic.
- Août 2026 : Abbott Laboratories a reçu l'autorisation de la FDA américaine pour le Libre Duo 10 Day, un dispositif portable qui surveille en continu la glycémie et aide à détecter l'élévation des taux de cétones. Le système est destiné aux personnes atteintes de diabète âgées de 2 ans et plus et offre jusqu'à 10 jours de port.
- Juin 2026 : La FDA a autorisé le CGM intégré Stelo de Dexcom Inc. pour une utilisation en vente libre par les personnes âgées de 2 ans et plus qui n'utilisent pas d'insuline. Les enfants doivent l'utiliser sous la supervision d'un aidant adulte, et le système n'est pas destiné aux personnes présentant une hypoglycémie problématique ou aux personnes sous dialyse.
Marché de la Surveillance Continue du Glucose (CGM) Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché de la surveillance continue du glucose (CGM) mesure les dépenses annuelles en appareils CGM et composants d'appareils vendus dans le monde pour la mesure continue du glucose et la gestion du diabète. Les ventes sont classées entre hôpitaux et cliniques et usage à domicile ou personnel, adultes et enfants, et Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud.
Exclusions du périmètre : Les glucomètres et bandelettes de test, les pompes à insuline et autres appareils de traitement du diabète, les logiciels CGM autonomes, les abonnements aux données et les services de télésanté, ainsi que les matériaux de capteurs en amont et les intrants de fabrication sont exclus.
Aperçu de la segmentation
- Par composant
- Capteurs
- Émetteurs
- Récepteurs
- Par utilisateur final
- Hôpitaux / Cliniques
- Domicile / Usage personnel
- Par démographie
- Adultes
- Pédiatrique
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Japon
- Corée du Sud
- Chine
- Inde
- Australie
- Viêt Nam
- Malaisie
- Indonésie
- Philippines
- Thaïlande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie saoudite
- Iran
- Égypte
- Oman
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques telles que l'Organisation Mondiale de la Santé, qui fournit le contexte de prévalence du diabète et de soins pour dimensionner la base d'utilisateurs potentiels, et l'Administration des Aliments et des Médicaments des États-Unis, qui décrit les caractéristiques des appareils CGM et les classifications réglementaires, ancrent le côté demande. Les Standards de Soins de l'Association Américaine du Diabète informent les hypothèses d'adoption clinique, et les règles de couverture Medicare aident les analystes à évaluer l'éligibilité au remboursement et la demande d'approvisionnement.
Les rapports annuels des entreprises, les documents destinés aux investisseurs et la couverture de presse réputée peuvent recouper les revenus de produits déclarés, l'activité géographique, les lancements et les arrangements d'approvisionnement avec les données épidémiologiques, politiques et réglementaires. Ces sources sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées cibleraient les fabricants de CGM, les distributeurs, les prestataires de soins du diabète, les spécialistes du remboursement et les responsables des achats, avec des questions adaptées à leur rôle dans les ventes d'appareils, le remplacement des composants, l'accès et l'utilisation. Leurs contributions permettraient de tester les données secondaires sur l'adoption, les cycles de remplacement, les prix réalisés, la composition des canaux et l'accès régional, et de confronter les hypothèses de ventes d'appareils aux dépenses adjacentes en matière de diabète. Les analystes réconcilieraient les réponses contradictoires avec les communications des entreprises, les données politiques et les signaux de marché indépendants, documenteraient le traitement des lacunes non résolues et triangulariseraient chaque hypothèse matérielle avant de l'intégrer dans le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Acteurs plus petits : 25 % | Responsables : 45 % | Amériques : 28 % |
Dimensionnement du marché et prévisions
Le modèle estime les ventes annuelles mondiales des fabricants de systèmes CGM et des composants de remplacement vendus séparément, puis vérifie le total à travers des agrégations sélectionnées de revenus de fournisseurs et des prix de vente moyens échantillonnés multipliés par le volume unitaire lorsque les communications soutiennent ces vérifications. Une vue descendante part de la population adressable et applique la prévalence du diabète diagnostiqué, l'éligibilité clinique et l'accès au remboursement, l'adoption de la CGM, la durée de port et la fréquence de remplacement des capteurs, ainsi que la tarification des composants ou systèmes pour estimer les dépenses, tandis que les données d'expédition et de canal testent si le niveau de ventes implicite est plausible. Les analystes construisent les parts par composant, utilisateur final, démographie et région à partir des données déclarées sur la composition des produits, le cadre de soins, l'éligibilité par âge, la couverture et les données d'accès par pays, puis réconcilient ces parts avec le total mondial. L'analyse de scénarios intègre les changements de prévalence du diabète, de couverture, d'adoption, de fréquence de remplacement et de prix, tandis que les répondants à la recherche primaire vérifient le rôle et la direction de ces variables plutôt que de substituer des estimations ponctuelles non étayées. Lorsque les données sur les fournisseurs, les prix ou les unités sont incomplètes, les analystes utilisent les indicateurs de niveau de marché les mieux étayés, conservent des hypothèses explicites pour révision et évitent de combler les lacunes avec des détails de produits ou de pays non étayés.
Validation des données et cycle de mise à jour
Les analystes triangulent les communications des entreprises, les signaux épidémiologiques, de remboursement et réglementaires, ainsi que les données de canaux ou d'approvisionnement, puis examinent les écarts de croissance, de composition, de prix et de parts géographiques avant la validation finale. Un second examen vérifie les dates des sources, les unités, les périmètres, les calculs et la cohérence entre les segments, avec une reprise de contact déclenchée lorsqu'une hypothèse matérielle entre en conflit avec les données des répondants ou qu'un nouveau dépôt, une nouvelle politique ou un événement produit modifie le signal de marché. Le modèle est actualisé annuellement, mis à jour entre les cycles pour les événements de marché importants, et soumis à un nouvel examen des sources et des calculs immédiatement avant la livraison.
Taille du marché de la Surveillance Continue du Glucose de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché de la surveillance continue du glucose (CGM) mesure les dépenses annuelles en appareils CGM et composants d'appareils vendus dans le monde pour la mesure continue du glucose et la gestion du diabète.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. L'analyse de scénarios intègre les changements de prévalence du diabète, de couverture, d'adoption, de fréquence de remplacement et de prix, tandis que les répondants à la recherche primaire vérifient le rôle et la direction de ces variables plutôt que de substituer des estimations ponctuelles non étayées.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 20,89 milliards USD (2027) | |
| Cabinet mondial d'études de marché A | 14,3 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 31,5 % à la valeur 2027 de ce rapport de 20,89 milliards USD, un an plus tard. L'estimation publiée est pour 2026, un an avant l'année en cours de ce rapport. |
| Cabinet mondial d'études de marché B | 15,5 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 25,8 % à la valeur 2027 de ce rapport de 20,89 milliards USD, un an plus tard. L'estimation publiée est pour 2026, un an avant l'année en cours de ce rapport. |
Les analystes de Mordor Intelligence triangulent les communications des entreprises, les signaux épidémiologiques, de remboursement et réglementaires, ainsi que les données de canaux ou d'approvisionnement, puis examinent les écarts de croissance, de composition, de prix et de parts géographiques avant la validation finale.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la Surveillance Continue du Glucose (CGM) et ses perspectives de croissance ?
Le marché est projeté à 20,89 milliards USD en 2027 et 42,18 milliards USD d'ici 2032, avec un CAGR de 15,09 % de 2027 à 2032.
Qu'est-ce qui stimule la demande d'appareils CGM ?
La recommandation 2026 de l'Association Américaine du Diabète préconisant la CGM dès l'apparition du diabète pour les personnes susceptibles d'en bénéficier, ainsi que la couverture Medicare américaine pour les utilisateurs éligibles, soutiennent la demande.
Quel composant CGM génère le plus de revenus ?
Les capteurs ont représenté 89,35 % du chiffre d'affaires en 2026 et devraient croître à un CAGR de 15,36 % de 2027 à 2032.
Quelles entreprises sont des fournisseurs CGM importants ?
Les principaux fournisseurs comprennent MiniMed Group, Inc. (anciennement l'activité diabète de Medtronic plc), Dexcom Inc., Abbott Laboratories, Senseonics Holdings Inc. et F. Hoffmann-La Roche Ltd.
Qu'est-ce qui pourrait limiter l'utilisation continue de la CGM ?
Le coût peut empêcher un appareil prescrit d'atteindre le patient. Un rapport américain d'avril 2025 a décrit un participant Medicaid qui ne pouvait pas se permettre une CGM après que la couverture lui a été refusée.
Où la demande de CGM est-elle la plus importante et la plus dynamique ?
L'Amérique du Nord détenait 50,55 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 15,78 % de 2027 à 2032.