
ブラジル糖尿病治療薬市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
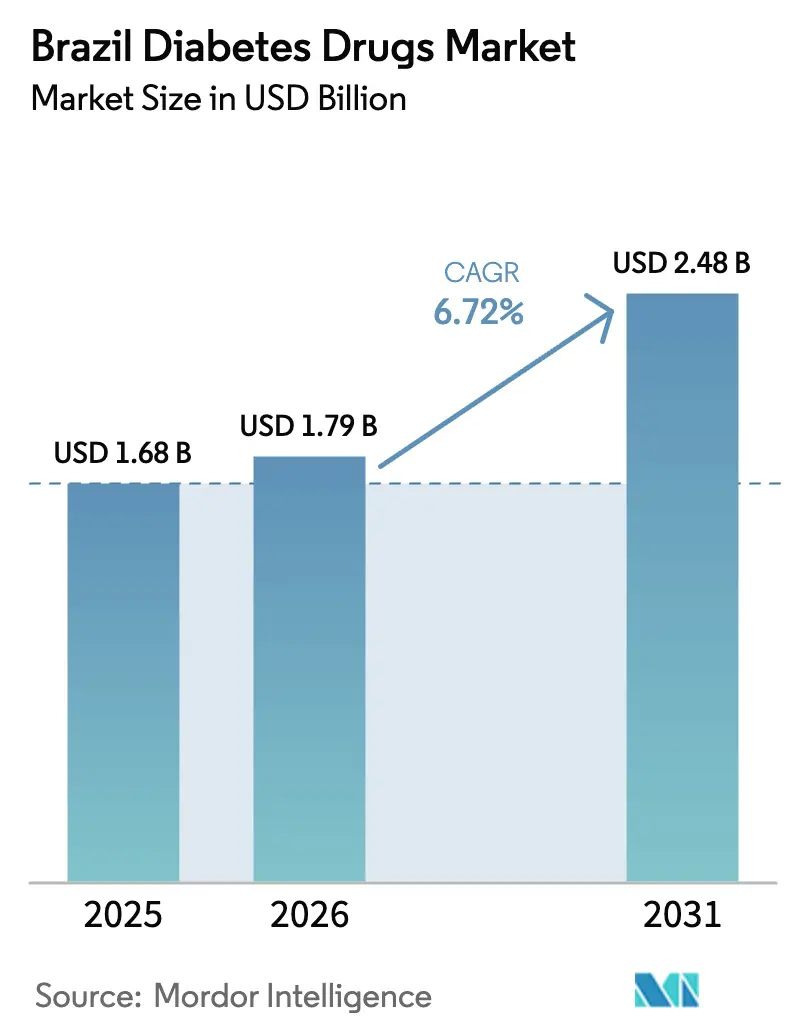
| 基準年の市場規模 (2025) | 1.68 十億米ドル |
| 市場規模 (2026) | 1.79 十億米ドル |
| 市場規模 (2031) | 2.48 十億米ドル |
| 成長率 (2026 - 2031) | 6.72% CAGR |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるブラジル糖尿病治療薬市場分析
ブラジル糖尿病治療薬市場規模は、2025年の16億8,000万米ドルから2026年には17億9,000万米ドルへと成長し、2026年~2031年の6.72%CAGRで2031年までに24億8,000万米ドルに達する見込みです。ブラジルにおける糖尿病患者数の大規模かつ継続的な増加、特許切れによるジェネリック医薬品参入の余地拡大、国内製造への持続的な投資が安定した拡大を牽引しています。GLP-1受容体作動薬、週1回投与インスリン製剤、テレファーマシーサービスの採用拡大は、利便性重視の治療法とテクノロジーを活用したケアへの市場シフトを示しています。多国籍メーカーと国内メーカー間の競争激化に加え、加糖飲料税や健康食品へのインセンティブといった政府改革が、プレミアム製品とコスト効率の高い製品の双方にとって肥沃な土壌を提供しています。
主要レポートのポイント
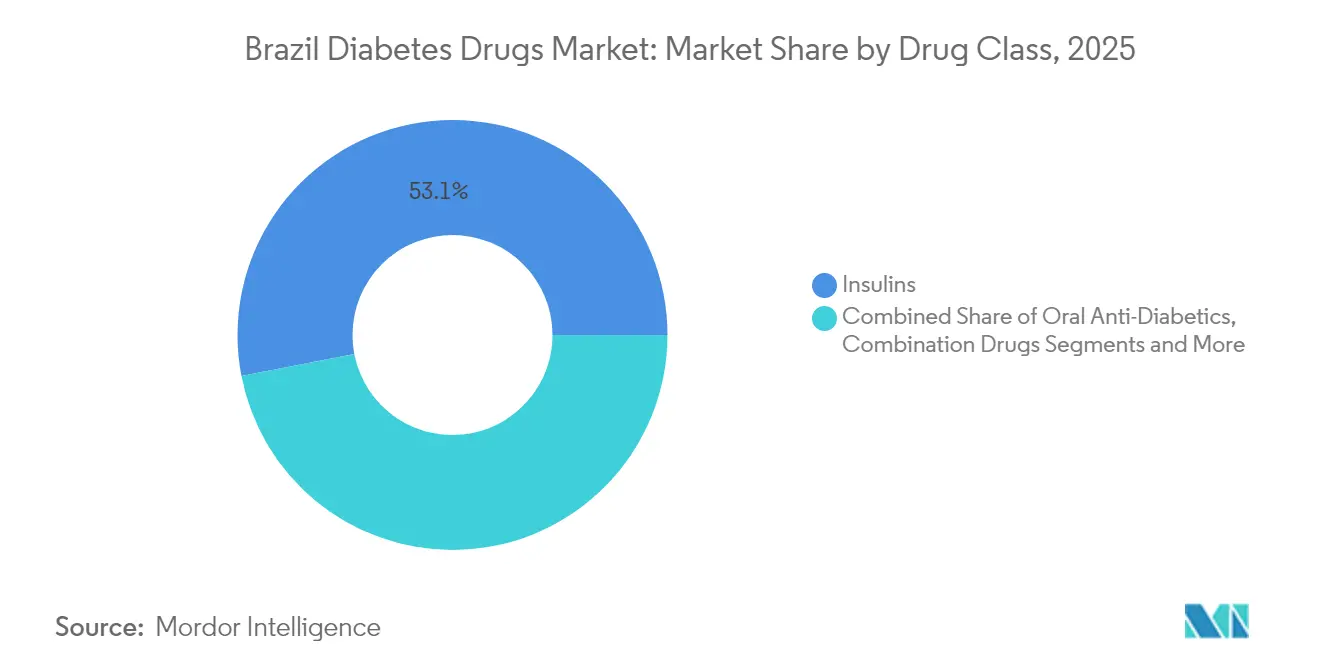
- 薬剤クラス別では、インスリンが2025年のブラジル糖尿病治療薬市場シェアの53.05%を占めてトップとなり、非インスリン注射薬は2031年にかけて最速の10.34%CAGRを記録すると予測されています。
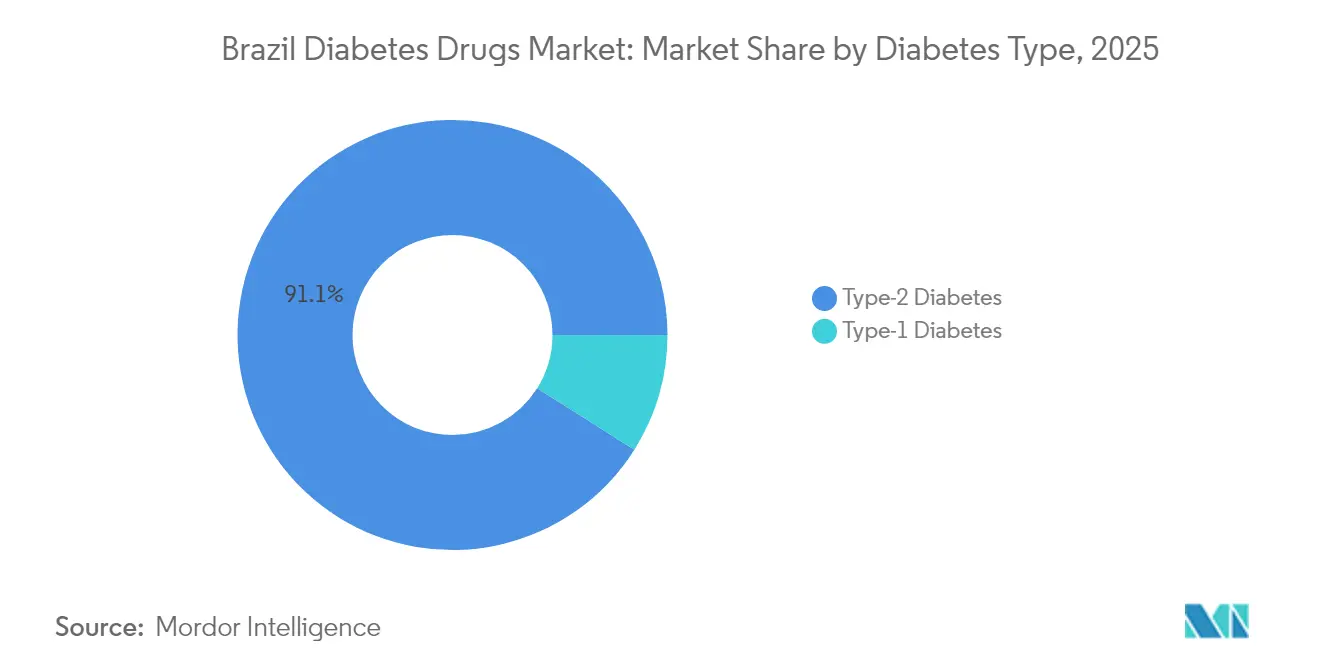
- 糖尿病タイプ別では、2型糖尿病が2025年のブラジル糖尿病治療薬市場規模の91.05%のシェアを占め、2031年にかけて7.98%CAGRで拡大しています。
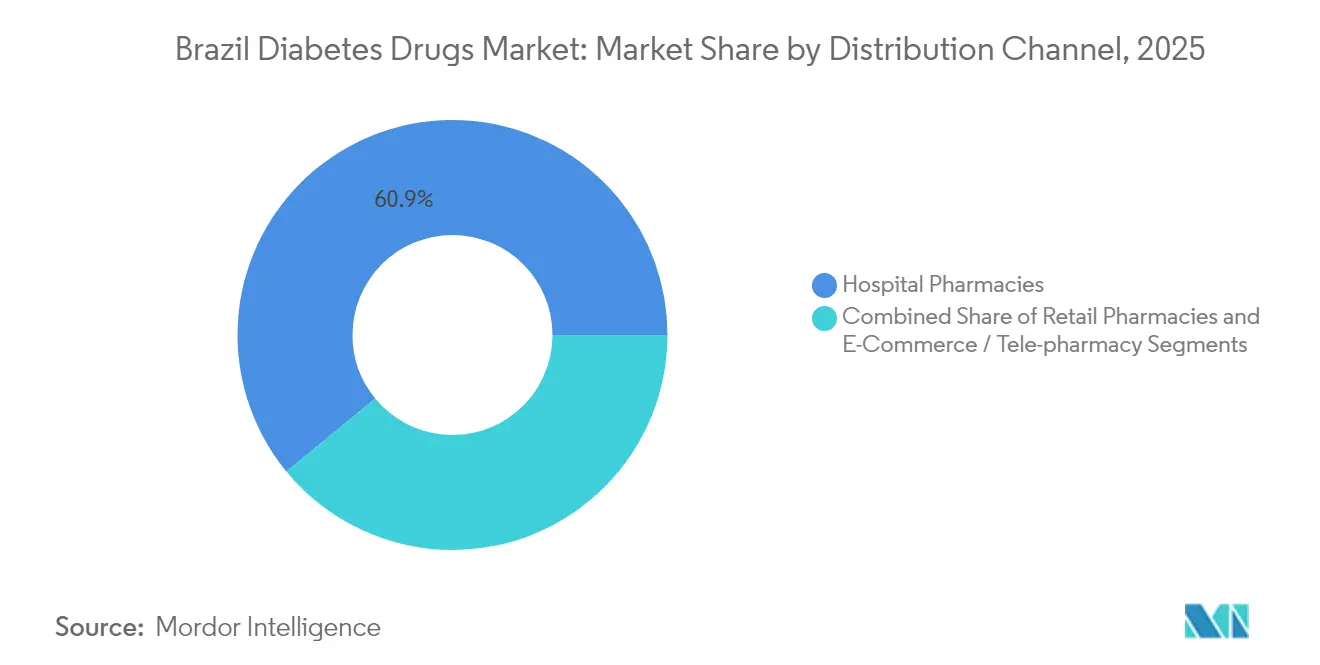
- 流通チャネル別では、病院薬局が2025年に60.94%の売上シェアを保持しており、Eコマースおよびテレファーマシーは2031年にかけて10.78%CAGRで前進しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ブラジル糖尿病治療薬市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 糖尿病の高い疾病負担 | +1.8% | 全国規模、東南部および北東部地域に高い集中度 | 長期(4年以上) |
| 政府投資および戦略的医療プログラム | +1.2% | 全国規模、医療過疎地域に重点 | 中期(2年~4年) |
| 新規治療法および送達システムの採用 | +1.5% | 都市部中心、農村部へ拡大中 | 中期(2年~4年) |
| 技術の進歩とデジタルヘルスの採用 | +0.9% | 大都市圏、段階的な農村部への浸透 | 長期(4年以上) |
| 国内製造投資とパートナーシップ | +1.1% | 全国規模、製造拠点は東南部に集中 | 長期(4年以上) |
| デジタル治療薬の償還適用 | +0.7% | 全国規模、SUSカバレッジ地域を優先 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
糖尿病の高い疾病負担
ブラジルにおける肥満および座りがちな生活習慣の持続的な増加は、長期的な需要を支える重い糖尿病疾病負担を生み出しています。GLP-1受容体作動薬の売上は2023年1月から2024年1月にかけて42億レアルに達し、急速な治療的普及を示しています。モデリング研究では、現在のトレンドが続けば2036年までに糖尿病患者数が4,300万人に達し、有病率が27%に上昇すると予測しています。[1]パトリシア・ヴァスコンセロス・レイタン・モレイラ、「ブラジルにおける2型糖尿病有病率の予測:モデリング研究」、フロンティアーズ・イン・パブリックヘルス、frontiers.org 症例の46%が未診断であることから、スクリーニングの改善はブラジル糖尿病治療薬市場にとって未開拓のボリュームを表しています。
政府投資および戦略的医療プログラム
「ブラジル・サウダヴェル」プログラムの3,000億レアルのうち、420億レアルが医療関連製造に投入され、国内供給の促進、輸入依存の低減、医薬品アクセスの拡大を奨励しています。プレビネ・ブラジル成果連動型支払いモデルへの糖尿病指標の統合は公式なコミットメントを示していますが、2022年~2023年のコンプライアンス率は目標50%に対してわずか平均19.5%にとどまり、サプライヤーが対処できる実施上のギャップを露わにしています。[2]ホドリゴ・シットン・パジルハ・ドス・レイス、「ブラジルにおけるプライマリケアパフォーマンス測定(プレビネ・ブラジルプログラム)、2022年~2023年」、BMCヘルスサービスリサーチ、biomedcentral.com
新規治療法および送達システムの採用
インスリン・イコデクのような週1回投与インスリンは注射頻度を減らすことで服薬アドヒアランスの優位性を提供し、ブラジル糖尿病治療薬市場においてプレミアム数量を押し上げる態勢にあります。GLP-1ブランドのOzempicおよびRybelsusは2024年に2桁の売上増を記録しており、チルゼパチドは商業ローンチを待っている状況で、革新的分子への旺盛な需要が浮き彫りになっています。
技術の進歩とデジタルヘルスの採用
UBS+デジタルのようなテレヘルス(遠隔医療)パイロットは6,312件のリモートセッションを完了し、解決率85%を達成し、大規模な慢性疾患管理における仮想ケアの能力を証明しました。[3]セリナ・デ・アルメイダ・ラマス、「ブラジルにおけるプライマリケアアクセス向上のためのテレヘルスイニシアチブ(UBS+デジタルプロジェクト)」、ジャーナル・オブ・メディカル・インターネット・リサーチ、jmir.orgインスリンAPPのような国産ツールは専門家の管理と同等の臨床信頼性を達成し、ブラジル糖尿病治療薬市場内でのより広範なデジタル展開を支援しています。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 規制上のハードルと承認遅延 | -0.8% | 全国規模、すべての製薬会社に影響 | 短期(2年以下) |
| 低い服薬アドヒアランスと認知ギャップ | -1.2% | 全国規模、農村部および低所得地域でより顕著 | 中期(2年~4年) |
| 農村部・低所得地域における医療アクセス | -0.9% | 農村部、北東部および北部地域 | 長期(4年以上) |
| 慢性疾患薬に対するSUS予算の縮小 | -1.1% | 全国規模、公的医療制度に影響 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
規制上のハードルと承認遅延
ANVISAの改訂された臨床試験規則およびシリアライゼーション義務化は製品登録サイクルを長期化させ、企業にコンプライアンスへの投資を求め、新薬ローンチを潜在的に遅延させています。GLP-1作動薬に対する今後の二部構成処方規則も、薬局が対応する間、初期需要を抑制する可能性があります。
低い服薬アドヒアランスと認知ギャップ
プライマリケア患者の44.8%のみが目標HbA1cを達成しており、重大なアドヒアランス上の課題を示しています。低い教育水準と農村居住は検査および医療相談へのアクセス制限と相関しており、ブラジル糖尿病治療薬市場内での適切な治療利用を妨げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:インスリンが注射薬の革新にもかかわらず優位を維持
インスリンは2025年のブラジル糖尿病治療薬市場シェアの53.05%を占め、1型患者および後期ステージの2型症例における根強い依存を反映しています。Novo Nordiskのモンテス・クラロスサイトは同社のグローバルインスリン生産量の25%を担っており、ブラジルの戦略的製造上の役割を強調しています。インスリンのブラジル糖尿病治療薬市場規模は、週1回投与製剤が薬局に届きバイオシミラーの普及が加速するにつれ、着実に拡大すると見込まれています。GLP-1作動薬を筆頭とする非インスリン注射薬は、高い有効性と体重管理効果に牽引され、2031年にかけて10.34%のCAGR見通しを示しています。
特許切れが競争を激化させています。セマグルチドの保護は2026年3月に終了し、Hypera、Biomm、EMSがジェネリック版の準備を進めています。バイオシミラープログラムは特定の健康保険パイロットにおいて治療費を55.9%削減しており、より広範な支払者の支持を促しています。サンパウロ大学における遺伝子導入インスリン研究では、ヒトインスリンを分泌する牛を遺伝子操作しており、長期的な供給面での突破口となる可能性を示しています。
注記: 各セグメントの個別シェアはレポート購入後にご覧いただけます


糖尿病タイプ別:2型の優位性が流行規模を反映
2型糖尿病は2025年のブラジル糖尿病治療薬市場の91.05%を占め、2031年にかけて7.98%CAGRで成長すると予測されています。2025年に導入された加糖飲料消費税は発生率を抑制することを目的としていますが、肥満の増加と高齢化により数量は高水準を維持する見込みです。スクリーニングが現在未診断の症例を発見するにつれ、2型糖尿病治療薬のブラジル糖尿病治療薬市場規模は拡大すると予想されています。1型糖尿病は臨床的に引き続き重要であり、HbA1c値が約9%で持続している状況は、高度な基礎・ボーラスインスリンの組み合わせへの継続的なニーズを示唆しています。
地域によって異なる有病率が普及に影響を与えています。より豊かな東南部および南部が絶対的な患者数では最大プールを擁する一方、北東部は最高の有病率を記録しており、社会経済的および生活習慣的要因を反映しています。南部の死亡率トレンドはさらに、高齢者集団における緊急なコントロールギャップを示しています。
注記: 各セグメントの個別シェアはレポート購入後にご覧いただけます
流通チャネル別:病院の優位性がデジタルの混乱に直面
病院薬局は2025年の売上の60.94%を管理しており、複雑な処方計画と入院中の治療開始により治療薬流通の中心的役割を維持しています。一方、テレファーマシーおよびEコマースプラットフォームは年10.78%成長する見込みで、利便性と宅配への消費者嗜好を反映しています。遠隔血糖モニタリングが玄関先への薬剤供給と組み合わさることで、デジタルチャネルを通じたブラジル糖尿病治療薬市場規模は急増すると予測されています。
ANVISAのGLP-1薬に対する二部構成処方規則は店内ワークフローを複雑にし、一部の患者を更新処理を代行する体系的なテレファーマシープログラムへと誘導しています。テレヘルスパイロットは臨床課題の85%を解決し、仮想診察がブラジル糖尿病治療薬市場への信頼できる入口として機能することを実証しています。
注記: 各セグメントの個別シェアはレポート購入後にご覧いただけます
地理的分析
地域格差がブラジルの広大な地域全体にわたる処方数量、アクセス、および治療成果を形成しています。サンパウロを中心とする東南部は、人口密度と内分泌専門医の集中から、絶対的な売上においてブラジル糖尿病治療薬市場をリードしています。より高い一人当たり所得と強い民間保険加入率が新規注射薬へのアクセスを高め、サンパウロやリオデジャネイロのような都市でのGLP-1採用を加速しています。ミナスジェライス州のモンテス・クラロスにあるNovo Nordiskの製造工場は地域の雇用創出と安定したインスリン供給を支え、ブラジル糖尿病治療薬市場全体のサプライチェーン回復力を強化しています。
北東部は低所得にもかかわらず国内最高の有病率を記録しており、費用対効果の高いジェネリック医薬品への需要を牽引しています。プレビネ・ブラジルの結果は、同地域が限られたリソースにもかかわらず糖尿病の基本指標において東南部を上回るパフォーマンスを示しており、効果的なプライマリケアの動員を実証しています。それにもかかわらず、遅い診断と専門医ケアのギャップにより死亡率は依然として高く、基礎インスリンバイオシミラーと手頃な価格の経口配合剤の双方に対する成長機会を維持しています。
南部では、高齢化した人口動態と生活習慣パターンが高い死亡率をもたらしており、2024年5月の洪水はコールドチェーンの混乱と薬剤損失が発生した際の高齢患者の脆弱性を露わにしました。北部の乏しいインフラはテレメディシンパイロットやモバイルクリニックに依存する広大な農村地帯を残しており、ブラジル糖尿病治療薬市場内でのテレファーマシー拡大に肥沃な土壌を提供しています。電子処方と宅配モデルが普及するにつれ、デジタルリテラシープログラムと4G整備イニシアチブが潜在的な需要を解放する可能性があります。
規制環境
ブラジルの糖尿病治療薬は、製品登録、GMP適合、市販後管理についてANVISAによって規制されており、価格および公的アクセスは別の機関によって形成されている。CMEDは新薬の最高価格を設定し、ConitecはSUSへの技術導入を評価しており、これにより償還の意思決定は革新薬とジェネリック薬双方にとって重要な商業的関門となっている。
2025年から2026年にかけての規制動向は、特にGLP-1/GIP治療薬とインスリンの近代化にとって重要なものであった。2026年、ANVISAはGLP-1/GIP原薬の輸入、品質管理、取扱いに関する技術要件を進展させ、初の合成セマグルチドペン製剤(生物学的参照品のジェネリックではなく類似製品として)を含む新しい糖尿病製品を登録した。並行して、保健省は2026年にSUSをより現代的なインスリン選択肢へ移行させる取り組みを開始し、調達および一次医療の準備が整った際にプロトコルに基づく切り替えを加速できるガイダンスおよびトレーニングの取り組みを活用した。
バリューチェーン分析
バリューチェーンは、原薬の調達と機器部品(特にペン型注射器とコールドチェーン物流)から始まり、最終製剤の製造、品質管理と出荷、ANVISA認可の維持を経て、病院、リテール、eコマース・テレファーマシーの各チャネルでの実行に至る。供給側では、ブラジルは輸入原料と拡大する現地能力の組み合わせに依存している。Novo Nordiskはモンテス・クラロスで大規模なインスリンおよび注射剤の事業を展開している(無菌製造、保管、品質管理を含む)。同社の拡張計画には追加の品質管理研究室能力が含まれ、注射剤の現地出荷処理能力を支えている。
下流のアクセスと利用は、SUSの経路と臨床プロトコルによっても形成されている。保健省は一次医療および専門医療を通じて流通を調整しており、e-SUS APSは電子健康記録を通じてインスリン移行の要素の追跡を支援している。公共部門の切り替えプログラムに対するトレーニングおよび実施支援には、FiocruzやBiommなどのパートナーが関与しており、臨床教育、調達実行、患者フォローアップをより構造化されたエンドツーエンドの提供モデルに結び付けている。
競争環境
競争は穏やかで、多国籍企業の強い存在感がある一方、国内からの挑戦も高まっています。Novo Nordiskはモンテス・クラロスの拡張に64億レアルを投資してOzempicやWegovyなどのGLP-1医薬品の安定供給を確保し、中核的役割を維持しています。Eli Lillyはチルゼパチドと体重減少ポジショニングを通じてシェア獲得を目指し、Sanofiは基礎インスリンの実績を活かしています。
Hypera、EMS、Biomm等のジェネリックメーカーは特許切れを活用して足がかりを築いています。Hyperaは複数の国内競合に先駆けて2026年のセマグルチドジェネリックローンチを計画していますが、ペン型デバイスの供給が初期数量を制限する可能性があります。EMSはリラグルチド生産に10億レアル超を投資し、ANVISA承認を取得しており、FDA認証取得後には輸出への活用も視野に入れています。
官民連携の役割が増しています。フィオクルスとBoehringer IngelheimによるジェネリックエンパグリフロジンのSUS向け生産提携は、国内生産能力と医薬品アクセスを向上させるための国家支援戦略の典型例です。インスリンAPPのようなデジタルソリューションは競争上の差別化を生み出し、デバイスと医薬品のバンドルやデータ駆動型アドヒアランスサービスを可能にし、ブラジル糖尿病治療薬市場におけるブランドロイヤルティを強化しています。
ブラジル糖尿病治療薬産業リーダー
AstraZeneca
Novo Nordisk A/S
Sanofi
Eli Lilly
Merck & Co.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
セマグルチドおよびより広範なインクレチン系の競争は、ブランド品とフォロー製品の両ポートフォリオにわたって明確な空白地帯を生み出しており、特に機器主導の利便性と供給の信頼性が普及に影響する領域で顕著である。2026年のANVISAの措置には、参照製品に類似した初の合成セマグルチドペンの登録や追加の糖尿病承認が含まれ、単純な価格競争を超えて競合できるGLP-1参入と差別化されたフォーマットのパイプラインがより活発化していることを示している。ANVISAはまた、ジェネリックのダパグリフロジンとメトホルミン塩酸塩の配合剤(Xigduo XRに相当)を登録し、レジメンを簡素化し、コスト抑制の優先事項に合致する固定用量経口配合剤の近い将来の機会を強調している。
公共調達とプロトコルに基づく切り替えは、もう一つの具体的な需要領域を提供している。2026年、保健省はSUSの患者をヒトインスリン(NPH)から長時間作用型インスリングラルギンへ移行させる取り組みを開始し、2026年3月にアマパー、連邦区、パライバ、パラナでの試験導入から始め、その後、市の保健局と共により広範な移行プロセスを策定した。この転換は、入札参加、コールドチェーン性能、専門教育を支援できるメーカーおよび流通業者にとって実行機会を生み出す一方、高流通量チャネル全体で実世界の成果を維持するための、e-SUS APSに紐づくアドヒアランスおよびモニタリングツールの役割も高めている。
最近の業界動向
- 2026年4月:Novo Nordiskの経口セマグルチドRybelsusが、2型糖尿病成人の心血管リスク低減についてANVISAの承認を取得。この承認により、ブラジルにおける経口GLP-1治療へのアクセスが拡大し、Novo Nordiskの現地供給選択肢が拡大する。
- 2026年4月:Eli Lillyが肥満治療薬競争の新たな段階に入る中でブラジルに賭ける。この動きはブラジルにおけるLillyのGLP-1ポートフォリオを拡大し、肥満および糖尿病治療における競争激化を示している。
- 2026年2月:Eli LillyのMounjaroの売上が、2025年にブラジルのリテール市場で7倍以上に成長。この急増は、ブラジルにおけるLillyのGLP-1製品への強い需要を示し、糖尿病および肥満分野における同社ポートフォリオの成長潜在力を浮き立たせている。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
この方法論では、ブラジル糖尿病治療薬市場は、ブラジルにおいて糖尿病管理に使用される処方薬(インスリン、経口糖尿病治療薬、非インスリン注射剤、配合療法を含む)を対象とし、国内全体でのUSDでの売上高によって測定される。
対象範囲の除外事項:機器、診断製品、およびより広範な糖尿病ケアサービスは除外され、ブラジル国内における薬剤売上のみが対象に含まれる。
セグメンテーション概要
- 薬剤クラス別
- インスリン
- 経口抗糖尿病薬
- 非インスリン注射薬
- 配合薬
- 糖尿病タイプ別
- 1型糖尿病
- 2型糖尿病
- 流通チャネル別
- 病院薬局
- 小売薬局
- Eコマース/テレファーマシー
データソース、市場規模算出、および検証
デスクリサーチ
デスクワークは、ブラジルにおける糖尿病の有病率、治療経路、および医薬品の価格設定と流通方法に関する明確な事実基盤の構築から始まった。ANVISAおよびCMEDの公表資料(市場および商業化の概要を含む)、アクセスおよび償還規則に関連する場合のブラジル保健省の資料、患者数を算定するために使用したIBGEの人口統計指標、比較可能な疾病負荷の文脈のためのWHOやIDFなどの国際的な参照資料を参照した。
これらの入力を規模算出に使用可能な形にするため、治療構成のシグナルを得るために公開企業の開示資料や投資家向け説明資料も確認し、発売、ジェネリック参入、チャネル変化(テレファーマシーの成長を含む)を取り扱う信頼できるプレスおよび団体のサイトも参照した。有料サブスクリプションは、構造化された企業財務およびニューススクリーニング、主要な排他性喪失のタイミングを確認するための特許データベースチェックにのみ選択的に使用した。ここに記載されたソースは例示的なものであり、データポイントの収集、検証、整合のために本調査中に追加の参照資料が使用された。
一次インタビューおよび調査
一次調査は、デスクリサーチだけでは十分に確認できない需要と価格設定の前提、特により新しい非インスリン注射剤や配合療法について、その妥当性を検証するために使用された。臨床関係者、薬局および流通の関係者、糖尿病ポートフォリオに関連する商業担当者など多様な関係者に聞き取りを行い、ブラジル全体における公的および民間のアクセスの動向を対象とした。
これらの議論は、治療の導入曲線を観察された処方行動と整合させ、病院とリテールの間のチャネル構成比を検証し、規制および入札サイクル後の価格変動の反映方法を相互確認するのに役立った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップ層:27% | 経営幹部(CXO):14% |
| ミドル層:58% | 機能・部門リーダー:34% |
| 中小企業:15% | マネージャー:52% |
市場規模算出と予測
ブラジルの糖尿病治療薬需要は、治療対象患者数から出発してそれを治療の使用状況にマッピングすることによって最もよく再構築できるため、トップダウンとボトムアップの組み合わせによるチェックを用いて規模算出を行った。まず糖尿病の種類と治療強度別に対象人口を推定し、その後クラス別の浸透率、平均的な投与パターン、および観察されたチャネル分布を適用して需要を年間価値に変換した。
モデルを形成する主要な入力には、糖尿病の有病率と年齢構成、インスリン対非インスリン治療の採用状況、経口治療の維持療法における割合、平均年間治療費の変動(特許失効後およびジェネリックの影響を含む)、病院薬局、リテール薬局、eコマース・テレファーマシー間の流通チャネルの動向が含まれた。データに欠落がある場合には、範囲を定めた前提を使用し(例えば、より新しい注射剤について一貫した医師のフィードバックが得られるまで保守的な採用率を設定するなど)、その後、総計を公開開示情報から得られるサプライヤーの収益動向および出荷量レベルのシグナルと照合した。
予測は、シナリオ分析を用いて作成され、軽量な多変量構造によって支えられており、患者数の成長、クラス浸透率、価格の変動を現実的な範囲内で変化させ、その後ブラジルにおいて専門家が今後数年間に予想する内容と整合させた。最終的な軌道は、シナリオの結果が複数の独立したチェック(手頃さの圧力、アクセス拡大、既知の特許失効の波など)と矛盾する場合にのみ調整された。
データ検証および更新サイクル
モデルの出力は、承認前に段階的な相互確認を通じて検証された。治療患者一人当たりの想定支出額を、妥当な手頃さの水準と比較し、疫学や治療の切り替えでは説明できない前年比成長の断層を確認し、その後外れ値を生じさせた前提を再確認した。
定義、計算、単位換算が年次およびチャネル間で一貫していることを確認するために、第二の分析者によるレビューが行われる。最終レビュー中に大きな差異が現れた場合は、インタビューを再確認し、デスクリサーチの参照資料を再チェックすることでロジックの追跡可能性を維持する。レポートは年次で更新され、重要な出来事が発生した場合には中間更新が行われ、その後クライアントが最新の見解を受け取れるよう、納品前の最終確認が行われる。
Mordor Intelligenceによるブラジル糖尿病治療薬市場規模と他の公表推計との比較
糖尿病治療薬の公表された市場価値は、同じものを測定しているように見えても、ソースによって異なって見えることがある。実際には、その差異は通常、何が糖尿病治療薬として数えられているか、チャネル網羅性が完全かどうか、および価格と治療構成の変化が基準年からどのように反映されているかによって生じる。
ブラジルにおける主な差異の要因は、非インスリン注射剤および固定用量配合剤が含まれているかどうか、eコマースおよびテレファーマシーの売上がどのように扱われているか、そして規制および入札後の値が定価ベースか実質実現価格ベースでモデル化されているかどうかである。ある推計がより古い有病率の前提を使用している場合、新しいクラスに対して積極的な採用率を適用している場合、または異なるタイミングで通貨換算を行っている場合にも差異が現れ、現地需要が安定していてもUSD値が変動する可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.68 B (2025) | |
| 業界団体A | USD 1.95 B (2025) | より広範な製薬売上の分類を反映することが多く、肥満向けのGLP-1需要の一部や関連する代謝性製品が糖尿病治療薬として捉えられる場合があり、チャネル網羅性はリテール調査に偏る傾向がある。 |
| 地域コンサルティング企業B | USD 1.52 B (2025) | より保守的なクラス浸透率と、より新しい注射剤への緩やかな構成変化に依拠する場合があり、旧来の流通構成比を使用する場合、新興のeコマースおよびテレファーマシーの流れを過小評価する可能性がある。 |
この表は、主にカテゴリーの境界とチャネル価値の測定方法によって説明される現実的な差異を示している。非インスリン注射剤、配合薬、テレファーマシーの売上が糖尿病治療需要と明確に結びついている場合にのみ数えられる場合、2025年の合計は16.8億米ドルに近い水準にとどまり、これはMordor Intelligenceが採用しているアプローチである。


レポートで回答される主要な質問
ブラジル糖尿病治療薬市場の現在の価値はいくらですか?
市場は2026年に19億7,000万米ドルと評価されており、2031年までに24億8,000万米ドルに達すると予測されています。
ブラジルで売上をリードする薬剤クラスはどれですか?
インスリンがブラジル糖尿病治療薬市場シェアの53.05%を占めてトップであり、大規模な1型患者集団および後期ステージの2型症例に支えられています。
GLP-1受容体作動薬の成長速度はどのくらいですか?
GLP-1作動薬を含む非インスリン注射薬は、患者と医師が体重管理効果を好む中、2031年にかけて10.34%CAGRで拡大すると予想されています。
国内製造はどのような役割を果たしていますか?
Novo NordiskによるR$64億の工場拡張やEMSによるR$10億のリラグルチドプロジェクトなどの投資は、国内供給を強化し輸入依存を削減することを目的としています。
デジタルヘルスツールは糖尿病ケアにどのような影響を与えていますか?
テレメディシンパイロットは症例の85%を遠隔で解決しており、インスリンAPPのようなアプリは安全なインスリン用量調整を提供し、まとめてテレファーマシーチャネルの成長を牽引しています。
セマグルチドのジェネリック医薬品はいつブラジル市場に参入しますか?
セマグルチドの特許は2026年3月に失効し、Hyperaや他の国内企業が規制当局の承認取得後まもなくジェネリックをローンチする準備を進めています。
最終更新日:



