
Taille et part du marché du tourisme de casino en Australie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 4.89 Milliards de dollars |
| Taille du Marché (2026) | 5.35 Milliards de dollars |
| Taille du Marché (2031) | 6.79 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.88 % |
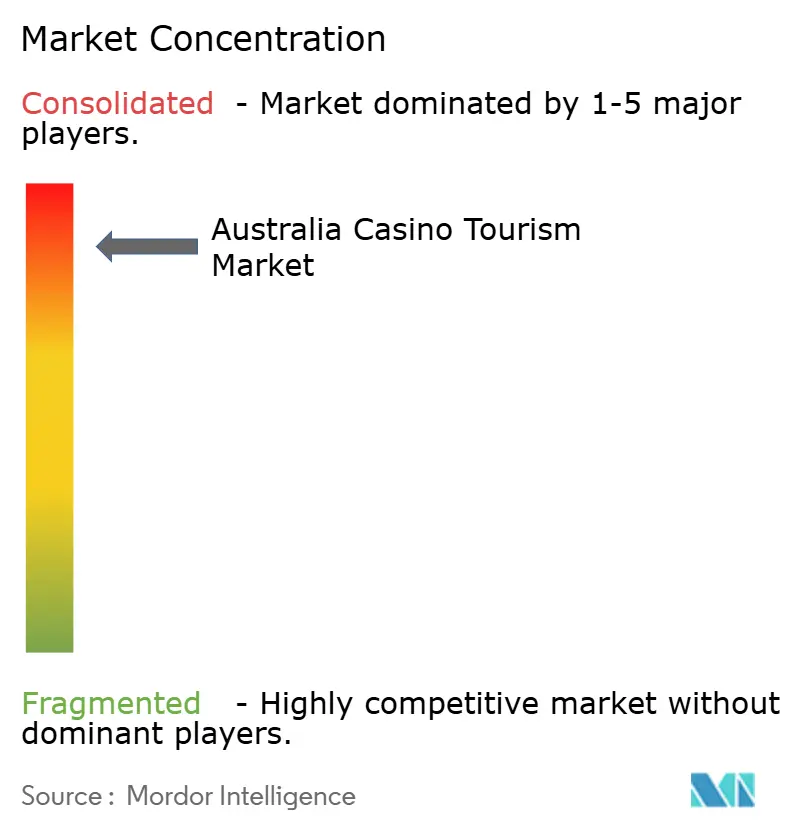
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du tourisme de casino en Australie par Mordor Intelligence
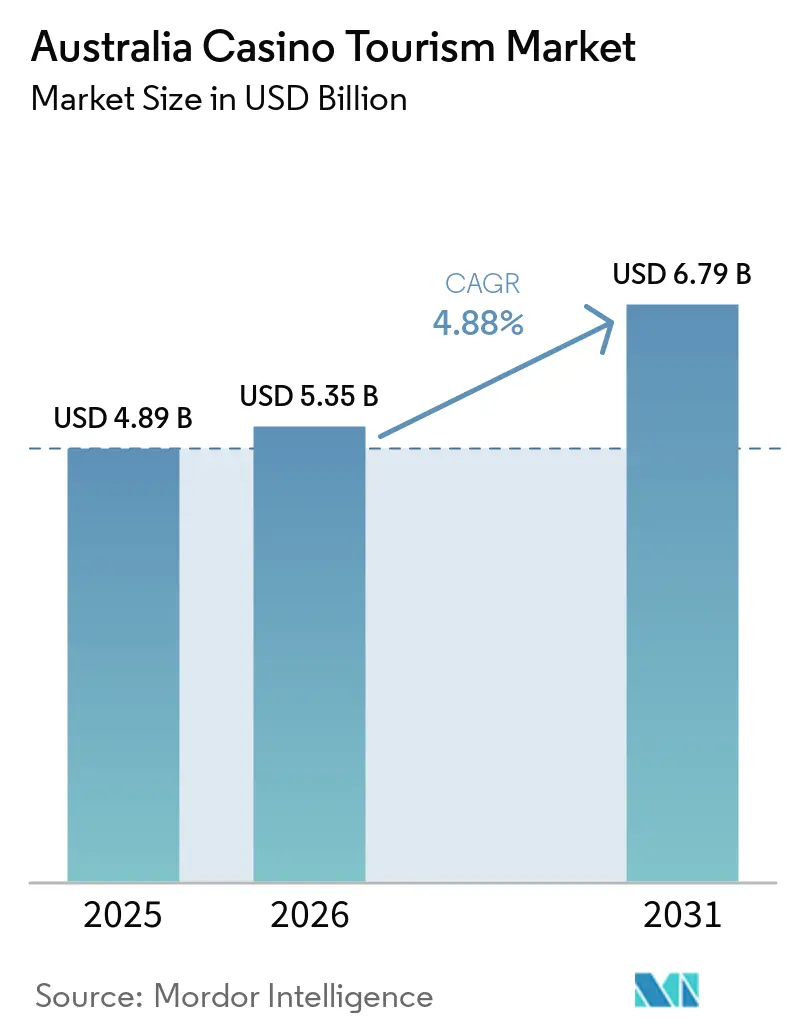
Le marché du tourisme de casino en Australie était évalué à 4,89 milliards USD en 2025 et devrait croître de 5,35 milliards USD en 2026 pour atteindre 6,79 milliards USD d'ici 2031, à un CAGR de 4,88 % au cours de la période de prévision (2026–2031). Le marché passe d'une phase de reprise à une phase axée sur l'investissement, les opérateurs se concentrant sur les hôtels, la restauration, le divertissement et les événements pour diversifier les revenus au-delà du jeu. De grands projets de complexes intégrés, tels que le développement de Queen's Wharf Brisbane, dont la première phase a ouvert en août 2024, stimulent cette transition en ajoutant d'importants actifs touristiques[1]. Une surveillance plus stricte est en place, le cadre réformé de lutte contre le blanchiment d'argent et le financement du terrorisme (AML/CTF), en vigueur à partir du 31 mars 2026, relevant les normes de conformité dans l'ensemble du secteur. La demande touristique reste forte, les services récréatifs, culturels et de jeux contribuant à hauteur de 9,3 milliards AUD (6,2 milliards USD) à la consommation touristique au cours de l'exercice 2025. Le PIB touristique a atteint 81,1 milliards AUD (54,4 milliards USD) aux prix courants. Le marché présente des opportunités de croissance grâce à un mix de visiteurs à plus haute valeur ajoutée, à une augmentation des revenus hors jeu et à des investissements en capital disciplinés de la part des principaux opérateurs.
Points clés du rapport
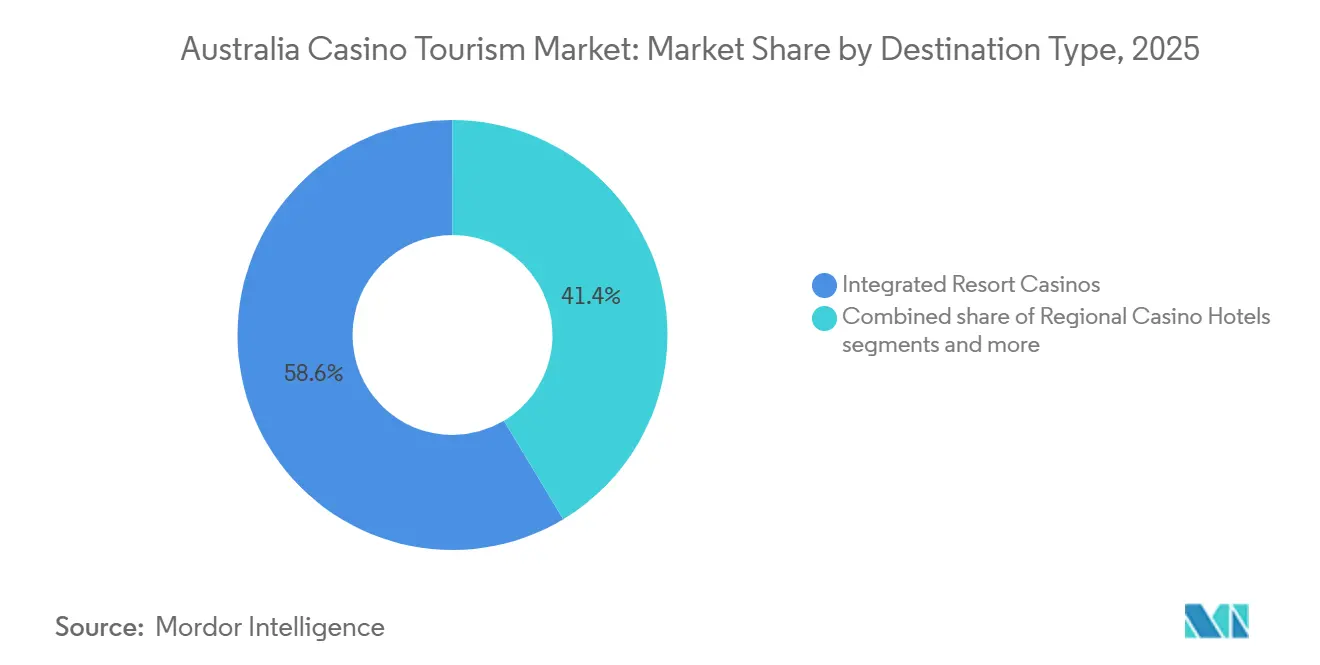
- Par type de destination, les complexes de casino intégrés détenaient 58,62 % de part du marché du tourisme de casino en Australie en 2025, tandis que ce même segment devrait croître à un CAGR de 5,23 % jusqu'en 2031.
- Par origine du voyageur, les voyageurs domestiques en voiture représentaient 50,54 % de part du marché du tourisme de casino en Australie en 2025, tandis que les voyageurs internationaux entrants devraient se développer à un CAGR de 5,74 % jusqu'en 2031.
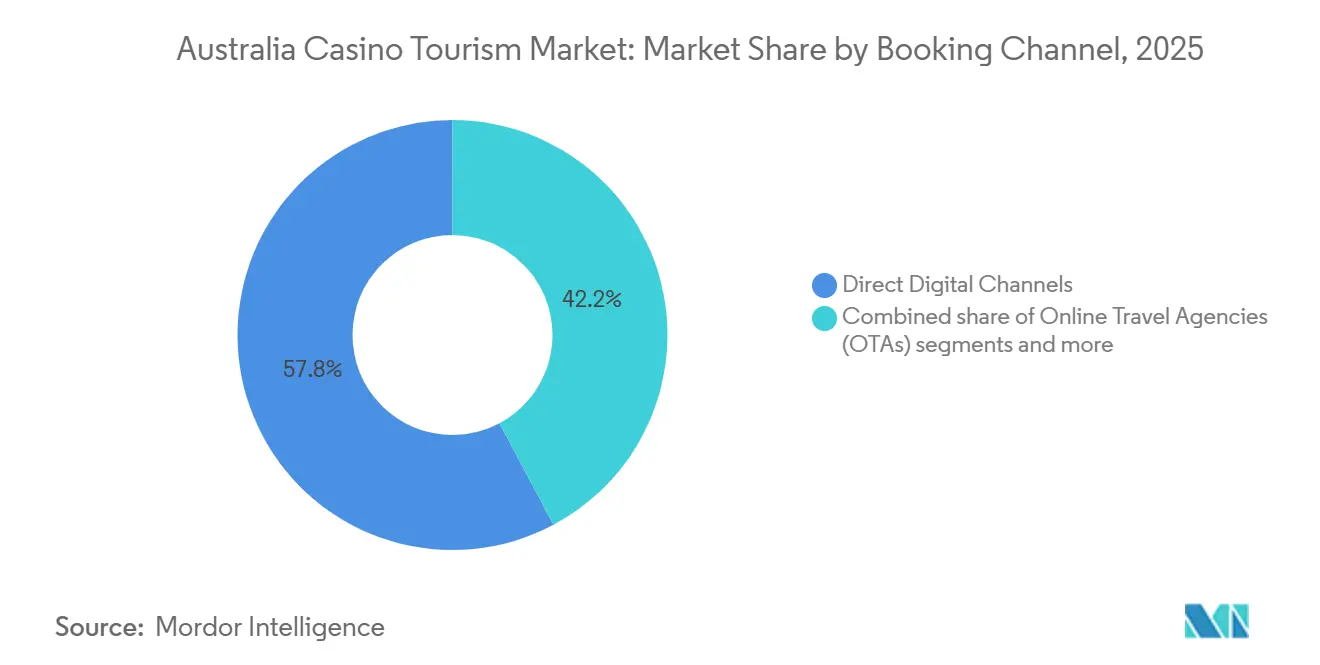
- Par canal de réservation, les canaux numériques directs détenaient 56,62 % de part du marché du tourisme de casino en Australie en 2025, tandis que les programmes de fidélité / VIP des casinos devraient croître à un CAGR de 6,25 % jusqu'en 2031.
- Par géographie, la Nouvelle-Galles du Sud détenait 37,93 % de part du marché du tourisme de casino en Australie en 2025, tandis que le Queensland devrait se développer à un CAGR de 6,86 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché du tourisme de casino en Australie
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Repositionnement des complexes intégrés haut de gamme et reprise des dépenses d'investissement | +2.1% | National, porté par Melbourne, Sydney, Perth, Brisbane | Moyen terme (2-4 ans) |
| Résilience des courts séjours domestiques et des loisirs en avion | +1.3% | National, densité la plus élevée en Nouvelle-Galles du Sud, Queensland, Victoria | Court terme (≤ 2 ans) |
| Reprise des arrivées en provenance de Chine et d'Asie au sens large | +1.8% | Nouvelle-Galles du Sud, Queensland, Victoria, avec des gains secondaires en Australie-Occidentale et en Australie-Méridionale | Moyen terme (2-4 ans) |
| Conversion des événements d'affaires autour des complexes intégrés | +1.2% | Queensland, Victoria, Nouvelle-Galles du Sud | Moyen terme (2-4 ans) |
| Nouvelles liaisons aériennes vers les destinations de casino secondaires | +0.8% | Australie-Occidentale, Territoire du Nord, Queensland | Court terme (≤ 2 ans) |
| Mix de réservations directes à plus haut rendement et capture par la fidélisation | +0.9% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Repositionnement des complexes intégrés haut de gamme et reprise des dépenses d'investissement
Le marché du tourisme de casino en Australie s'éloigne de la dépendance aux volumes de jeu en salle. Queen's Wharf Brisbane illustre ce changement en tant que complexe intégré combinant hôtel, casino, restauration et installations événementielles. Sa première phase a ouvert en août 2024, le gouvernement du Queensland en faisant la promotion comme un actif clé du tourisme et du développement urbain. Cela reflète l'orientation du marché vers les dépenses dans les complexes à usage mixte plutôt que vers le seul trafic de jeu[2]. Les complexes intégrés attirent les visiteurs en proposant hébergement, restauration, divertissement et commerce de détail en un seul lieu. Cette diversification des dépenses renforce le marché, notamment lorsque les contrôles réglementaires limitent les activités de jeu.
Résilience des courts séjours domestiques et des loisirs en avion
La demande domestique est le moteur du marché australien du tourisme de casino, les établissements situés à proximité des grands centres urbains tels que Sydney et Melbourne bénéficiant d'une fréquentation régulière. Les courts séjours de loisirs soutiennent une demande constante, même lorsque la reprise internationale est variable. Les visiteurs domestiques et les voyageurs interétatiques en avion présentent des comportements différents, ces derniers dépensant généralement davantage pour les séjours à l'hôtel et la restauration. Cette diversification réduit la dépendance à un seul type de voyageur, offrant aux opérateurs plusieurs moyens de maintenir le taux d'occupation et l'utilisation des établissements. La résilience de la demande de courts séjours aide les complexes intégrés à maintenir leur taux d'occupation et leurs dépenses pendant les périodes de reprise inégale des visiteurs internationaux.
Reprise des arrivées en provenance de Chine et d'Asie au sens large
Le marché australien du tourisme de casino connaît une croissance, portée par l'augmentation des dépenses des voyageurs à fort pouvoir d'achat, notamment en provenance de Chine et d'autres pays asiatiques. Bien que les arrivées chinoises restent inférieures aux niveaux d'avant la pandémie, leurs dépenses ont considérablement augmenté par rapport à l'année précédente, indiquant un glissement vers une clientèle plus aisée. Les messages de Tourism Australia lors de l'ATE mettent l'accent sur une préférence pour les groupes de voyage plus petits et personnalisés plutôt que pour les grands groupes traditionnels. Cette évolution s'aligne sur les stratégies en mutation des complexes de casino australiens, qui diversifient leurs sources de revenus au-delà des activités de jeu. Les complexes se concentrent désormais sur la génération de revenus via l'hébergement, la restauration, le bien-être et les offres de divertissement, reflétant des changements plus larges dans les préférences des visiteurs et la dynamique du marché.
Conversion des événements d'affaires autour des complexes intégrés
Le marché du tourisme de casino en Australie est de plus en plus porté par la demande de congrès et d'événements. Queen's Wharf Brisbane a récemment inauguré un centre événementiel, décrit comme la plus grande salle de bal d'hôtel de Brisbane, qui a affiché une disponibilité limitée pour le reste de 2024 peu après son lancement. L'agenda « Destination 2045 » du Queensland, soutenu par des politiques d'État et des allocations budgétaires, met l'accent sur l'attraction d'événements, l'amélioration de l'accès aérien et la génération de la demande touristique. Cette stratégie est significative pour le marché du tourisme de casino, car les participants aux événements dépensent généralement pour l'hébergement, la restauration, la vie nocturne et le divertissement. Ces schémas de dépenses aident les complexes intégrés à optimiser leurs revenus en semaine, pendant les périodes intermédiaires et hors saison.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Jeu nominatif, limites de liquidités et friction liée à la conformité | -1.5% | National, plus aigu en Nouvelle-Galles du Sud, Victoria, Australie-Occidentale, Tasmanie | Court terme (≤ 2 ans) |
| Coûts de remédiation AML/CTF et surveillance des licences | -1.2% | National, plus aigu pour The Star et SkyCity | Moyen terme (2-4 ans) |
| Substitution par les paris en ligne et les machines à sous locales | -0.8% | National, concentré en Nouvelle-Galles du Sud | Long terme (≥ 4 ans) |
| Ralentissement du jeu VIP haut de gamme et normalisation plus lente des joueurs fortunés chinois | -0.7% | Nouvelle-Galles du Sud, Victoria, avec un impact secondaire dans le Queensland | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Jeu nominatif, limites de liquidités et friction liée à la conformité
Le marché australien du tourisme de casino fait face à une friction opérationnelle accrue à la suite de changements réglementaires. Des mesures telles que le jeu nominatif, une identification plus stricte, une diligence raisonnable renforcée et des contrôles des espèces visent à atténuer les risques de préjudice et de criminalité financière, mais peuvent perturber l'expérience client. En Nouvelle-Galles du Sud, les établissements de jeu disposant de plus de 20 droits de machines à sous doivent désormais avoir des responsables du jeu responsable, ajoutant une couche de conformité visible[3]. Ces réglementations ne réduisent pas la demande du marché, mais peuvent limiter le jeu spontané et ralentir l'activité en salle de jeu. Les opérateurs dépendant d'un jeu de masse fluide sont susceptibles de rencontrer des défis plus importants que ceux dont les revenus sont diversifiés grâce aux hôtels, à la restauration et aux événements.
Coûts de remédiation AML/CTF et surveillance des licences
Le marché australien du tourisme de casino fait face à des défis financiers liés à la remédiation en matière de criminalité et à la surveillance des licences. Le cadre mis à jour de l'AUSTRAC, en vigueur en 2026, impose des exigences plus strictes en matière de diligence raisonnable à l'égard des clients, de gouvernance, de documentation et d'évaluations indépendantes[4]. Crown a achevé le paiement de son amende AUSTRAC au cours de l'exercice 2025, tandis que SkyCity Adelaide a lancé une mise à niveau de conformité pluriannuelle à la suite de son règlement. Ces efforts soulignent que la remédiation touche plusieurs opérateurs. Les programmes de conformité exigent des capitaux importants, une attention managériale et des ressources opérationnelles, détournant l'attention des investissements axés sur les clients. Le marché continue de croître malgré des coûts de conformité élevés et des seuils de rendement sur investissement plus stricts.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de destination : les complexes intégrés concentrent les revenus
Les complexes de casino intégrés détenaient une part de marché de 58,62 % en 2025, ce qui en fait le type de destination le plus important sur le marché australien du tourisme de casino. Ils constituent également le segment à la croissance la plus rapide, avec un CAGR projeté de 5,23 % jusqu'en 2031. Ces établissements attirent les visiteurs en combinant hébergement, restauration, divertissement, commerce de détail et événements en un seul lieu. L'ouverture de la première phase de Queen's Wharf Brisbane en août 2024 a ajouté de nouvelles installations hôtelières, de restauration, événementielles et de casino, renforçant la tendance vers les complexes intégrés. Le marché favorise de plus en plus les destinations offrant une expérience de complexe complète plutôt que le simple jeu.
Les établissements en bord de mer et sur promenade restent importants, alliant cadre de loisirs et accès au jeu, et séduisant les visiteurs domestiques en courts séjours. Les hôtels-casinos régionaux jouent un rôle clé en tant qu'ancres d'hospitalité à service complet dans les systèmes de tourisme locaux. Les casinos d'excursion à la journée et à séjour limité s'adressent aux clients domestiques sensibles aux prix et aux visites courtes. Bien que tous ces formats contribuent au marché australien du tourisme de casino, les complexes intégrés conservent un avantage en répartissant les coûts de conformité et les frais fixes sur plusieurs sources de revenus. Cet avantage structurel devrait maintenir une forte concentration des revenus tout au long de la période de prévision.

Par origine du voyageur : le volume domestique rencontre le rendement international
Les voyageurs domestiques en voiture détenaient une part de 50,54 % en 2025, soulignant la dépendance du marché australien du tourisme de casino à la demande locale et de proximité. Leur proximité réduit les coûts de déplacement et encourage les visites fréquentes, assurant une fréquentation régulière dans les principaux pôles de casino. Les voyageurs domestiques en avion, bien que représentant un segment plus restreint, contribuent de manière significative via les séjours à l'hôtel et des dépenses hors jeu plus élevées, augmentant la valeur du séjour. Cet équilibre soutient un volume domestique stable et des visites interétatiques à plus haut rendement, aidant les complexes urbains à maintenir leur taux d'occupation même lors de fluctuations du trafic international.
Les voyageurs internationaux entrants constituent le segment à la croissance la plus rapide du marché australien du tourisme de casino, avec un CAGR projeté de 5,74 % jusqu'en 2031. Les visiteurs chinois ont dépensé 11,25 milliards AUD (7,54 milliards USD) à décembre 2025, complétant une forte croissance globale des dépenses totales des visiteurs internationaux. Ces chiffres indiquent que le marché bénéficie davantage des voyageurs entrants à haute valeur ajoutée que de la seule reprise des arrivées. Le secteur se concentre sur les réservations directes, l'amélioration de l'hébergement et les expériences de complexe sur mesure pour les clients internationaux, en privilégiant la qualité du rendement aux côtés du nombre de visiteurs.
Par canal de réservation : la domination numérique permet une gestion personnalisée du rendement
Les canaux numériques directs représentaient 56,62 % des réservations en 2025, ce qui en fait la principale voie sur le marché australien du tourisme de casino. Cette évolution permet aux opérateurs un meilleur contrôle de l'intégrité tarifaire, de la communication avec les clients et de la vente croisée avant l'arrivée, tout en réduisant la dépendance aux intermédiaires tiers. Les opérateurs privilégient des données clients plus propres et une meilleure visibilité de la conformité, positionnant la distribution directe comme une capacité stratégique plutôt qu'un simple canal de vente rentable. Cet avantage est particulièrement significatif pour les grands opérateurs disposant d'importants écosystèmes hôteliers, de restauration, de divertissement et de fidélisation.
Les programmes de fidélité et VIP des casinos représentent les canaux de réservation à la croissance la plus rapide, avec une taille de marché projetée pour croître à un CAGR de 6,25 % jusqu'en 2031. Cette croissance souligne l'importance croissante des données clients, des visites répétées et des offres personnalisées. Les réservations de groupes et de congrès restent essentielles, les complexes intégrés regroupant chambres, espaces événementiels, restauration et divertissement, notamment là où les politiques touristiques d'État soutiennent l'attraction d'événements. Les agents hors ligne et la distribution OTA large continuent de servir les primo-voyageurs et les réservations sensibles aux prix, mais manquent de contrôle sur la valeur vie client. En conséquence, le secteur devrait allouer davantage de dépenses aux canaux propriétaires au cours de la période de prévision.
Analyse géographique
La Nouvelle-Galles du Sud représentait 37,93 % de la part du marché australien du tourisme de casino en 2025, ce qui en fait le plus grand segment géographique. Cela est dû à la présence de Crown Sydney et de The Star Sydney à Sydney, qui attirent un mix de visiteurs domestiques et internationaux. Cependant, des politiques de jeu responsable plus strictes en Nouvelle-Galles du Sud ont accru les exigences de conformité, ce qui pourrait avoir un impact sur l'activité de jeu malgré une fréquentation stable.
Le Queensland est la région à la croissance la plus rapide du marché, avec un CAGR projeté de 6,86 % jusqu'en 2031. La croissance est portée par Queen's Wharf Brisbane et la stratégie touristique de l'État, qui se concentre sur l'amélioration de l'accès aérien, l'attraction d'événements et l'investissement dans l'économie des visiteurs. L'ajout de nouvelles offres et le soutien politique positionnent le Queensland pour convertir les visites de courte durée en séjours prolongés en complexe, réduisant potentiellement son écart avec la Nouvelle-Galles du Sud dans les années à venir.
Victoria reste un acteur clé du marché, Crown Melbourne bénéficiant d'un fort tourisme domestique et d'événements d'affaires. Le calendrier diversifié de conférences, d'arts et d'événements de Melbourne garantit que la demande s'étend au-delà du jeu. Le reste de l'Australie contribue également de manière significative, avec Crown Perth en Australie-Occidentale, SkyCity Adelaide en Australie-Méridionale, des casinos en Tasmanie et des établissements régionaux dans le Territoire du Nord et le Territoire de la capitale australienne. Dans son rapport annuel 2025, SkyCity a déclaré un chiffre d'affaires d'Adelaide de 212,2 millions AUD (142,2 millions USD), soulignant que la fréquentation locale résiliente a contribué à ancrer l'établissement malgré un contexte économique difficile et une augmentation du taux de désabonnement des clients VIP due à des mises à niveau strictes de la conformité. Bien que le marché soit concentré, sa portée s'étend au-delà d'une seule ville ou d'un seul modèle de complexe.
Paysage concurrentiel
Le marché australien du tourisme de casino est dominé par Crown Resorts et The Star Entertainment Group, qui contrôlent ensemble une part significative des revenus. Crown détient une part plus importante, tandis que The Star suit, créant un marché fortement influencé par ces deux opérateurs. Cette domination leur confère un plus grand contrôle sur la conformité, les données clients, l'inventaire hôtelier et l'allocation des capitaux. Les décisions stratégiques de ces entreprises peuvent rapidement impacter le marché, où la concurrence se concentre sur la qualité des complexes, les données clients et la flexibilité financière plutôt que sur le nombre de licences.
Les structures de propriété et de capital sur le marché ont fait l'objet d'ajustements. Bally's Corporation a réalisé un investissement stratégique en capital dans The Star via des billets convertibles et une dette subordonnée pour stabiliser ses opérations et éviter une mise sous administration. The Star a ensuite cédé sa participation dans le Destination Brisbane Consortium, supprimant les obligations futures en capitaux propres liées à Queen's Wharf Brisbane. Ces actions reflètent les efforts continus pour assainir les bilans et remodeler les portefeuilles, le contrôle des actifs et l'accès aux financements restant essentiels au positionnement concurrentiel.
Les opérateurs plus petits et régionaux, bien que pertinents, n'ont pas l'influence des deux premiers groupes. Des établissements comme Lasseters Hotel Casino se concentrent sur la rénovation pour renforcer leur attrait en tant que destinations de complexe. Le marché est de plus en plus divisé entre les grands complexes intégrés disposant d'un accès solide aux capitaux et les établissements plus petits s'appuyant sur leur emplacement, la fidélité locale et des mises à niveau ciblées. Les barrières réglementaires, notamment les exigences strictes en matière de lutte contre le blanchiment d'argent et le financement du terrorisme, protègent les détenteurs de licences existants en exigeant des normes de gouvernance plus élevées. Cette combinaison de concentration du marché, de pressions de conformité et de réinvestissement sélectif devrait maintenir un marché à structure serrée jusqu'en 2031.
Leaders du secteur du tourisme de casino en Australie
-
Crown Resorts Limited
-
The Star Entertainment Group Limited
-
SkyCity Entertainment Group / SkyCity Adelaide
-
Federal Group
-
Mindil Beach Casino Resort
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Avril 2026 : The Star Entertainment Group a vendu sa participation de 50 % dans Queen's Wharf Brisbane (Destination Brisbane Consortium) à CTFE et FEC pour 53 millions AUD (35,5 millions USD), se retirant entièrement de la coentreprise et éliminant toute obligation future en capitaux propres.
- Mars 2026 : Le cadre AML/CTF mis à jour de l'AUSTRAC exige des entités réglementées, y compris les banques et les casinos, de prouver que leurs systèmes atténuent les risques de criminalité financière. Le régime axé sur les résultats tient la direction générale responsable de la gouvernance et impose la nomination formelle d'un responsable de la conformité qualifié.
- Janvier 2026 : Crown Resorts a mis en œuvre les technologies Canary dans ses établissements de Melbourne, Sydney et Perth, améliorant le parcours client direct avec des fonctionnalités d'enregistrement mobile, de messagerie client et de vente additionnelle numérique.
- Décembre 2025 : Bally's Corporation et la famille Mathieson ont acquis plus de 61 % de The Star Entertainment Group après avoir obtenu les approbations réglementaires, marquant un changement significatif de propriété dans le secteur.
Périmètre du rapport sur le marché du tourisme de casino en Australie
| Complexes de casino intégrés |
| Destinations de casino en bord de mer / sur promenade |
| Hôtels-casinos régionaux |
| Casinos à séjour limité / d'excursion à la journée |
| Voyageurs domestiques en voiture |
| Voyageurs domestiques en avion |
| Voyageurs internationaux entrants |
| Canaux numériques directs |
| Agences de voyage en ligne (OTA) |
| Programmes hôtes de casino / VIP |
| Réservations de groupes et de congrès |
| Agents de voyage hors ligne |
| Nouvelle-Galles du Sud |
| Victoria |
| Queensland |
| Reste de l'Australie |
| Par type de destination | Complexes de casino intégrés |
| Destinations de casino en bord de mer / sur promenade | |
| Hôtels-casinos régionaux | |
| Casinos à séjour limité / d'excursion à la journée | |
| Par origine du voyageur | Voyageurs domestiques en voiture |
| Voyageurs domestiques en avion | |
| Voyageurs internationaux entrants | |
| Par canal de réservation | Canaux numériques directs |
| Agences de voyage en ligne (OTA) | |
| Programmes hôtes de casino / VIP | |
| Réservations de groupes et de congrès | |
| Agents de voyage hors ligne | |
| Par géographie | Nouvelle-Galles du Sud |
| Victoria | |
| Queensland | |
| Reste de l'Australie |
Questions clés auxquelles le rapport répond
Quelle est la valeur attendue du tourisme de casino en Australie d'ici 2031 ?
Le marché du tourisme de casino en Australie devrait atteindre 6,79 milliards USD d'ici 2031, en hausse par rapport à 5,35 milliards USD en 2026, à un CAGR de 4,88 % sur la période 2026-2031.
Quel type de destination génère le plus de revenus en Australie ?
Les complexes de casino intégrés dominent le marché avec une part de 58,62 % en 2025 et restent le type de destination à la croissance la plus rapide à un CAGR de 5,23 % jusqu'en 2031.
Pourquoi le Queensland croît-il plus vite que les autres États ?
Le Queensland devrait croître à un CAGR de 6,86 % jusqu'en 2031, soutenu par Queen's Wharf Brisbane, la demande portée par les événements et les initiatives d'aviation et de tourisme soutenues par l'État.
Qui sont les principaux opérateurs du tourisme de casino australien ?
Crown Resorts et The Star Entertainment Group dominent le secteur, avec des parts estimées en 2025 de 59,5 % et 24,9 % respectivement, sur la base du projet fourni.
Qu'est-ce qui stimule la demande au-delà des salles de jeu ?
La croissance provient de plus en plus des hôtels, de la restauration, du divertissement, des congrès et des expériences de séjour haut de gamme, notamment dans les complexes intégrés.
Quel est le principal risque opérationnel pour les complexes de casino en Australie ?
Le risque principal reste le renforcement de la conformité AML/CTF, notamment une diligence raisonnable plus rigoureuse, une meilleure gouvernance et des contrôles opérationnels renforcés qui augmentent les coûts et ajoutent de la friction pour les clients.