
Tamaño y Participación del Mercado de Turismo de Casino en Australia
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 4.89 Mil millones de dólares |
| Tamaño del Mercado (2026) | 5.35 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.79 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.88 % |
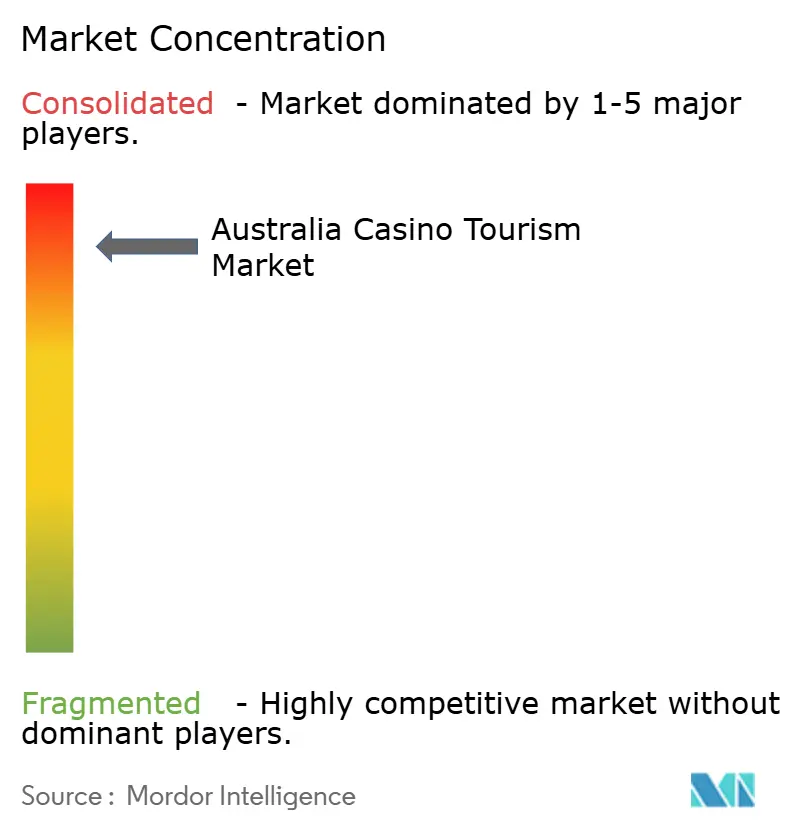
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Turismo de Casino en Australia por Mordor Intelligence
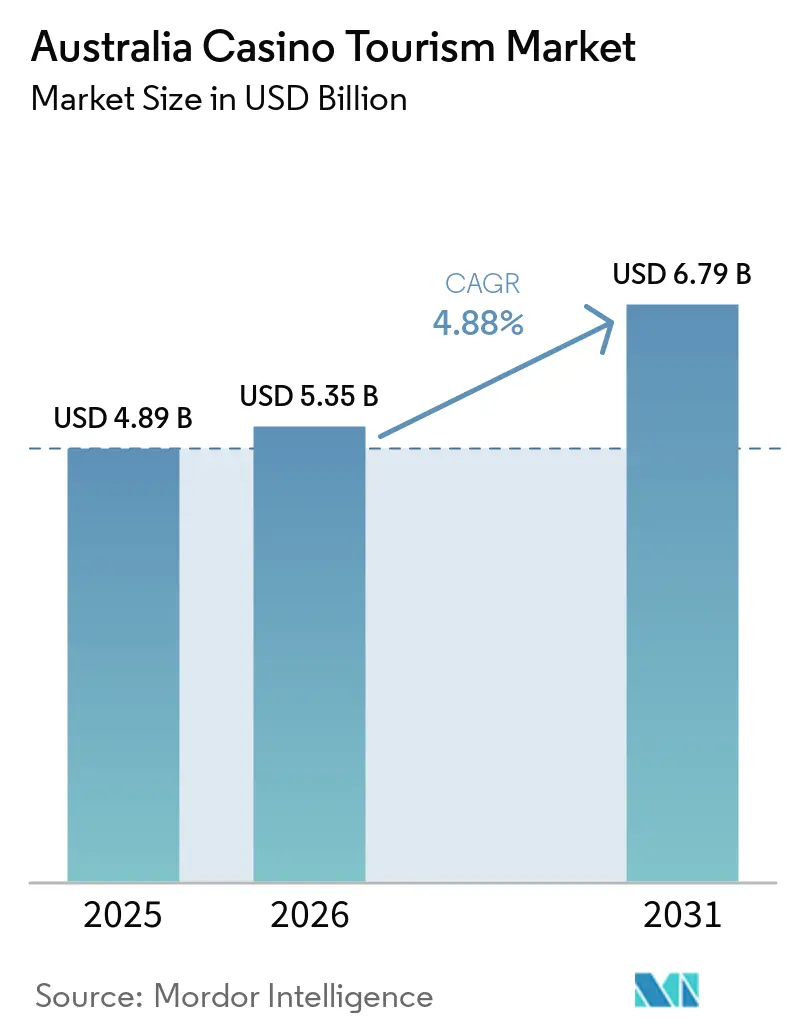
El Mercado de Turismo de Casino en Australia fue valorado en 4,89 mil millones de USD en 2025 y se estima que crecerá desde 5,35 mil millones de USD en 2026 hasta alcanzar los 6,79 mil millones de USD en 2031, a una CAGR del 4,88% durante el período de pronóstico (2026–2031). El mercado está transitando de una fase de recuperación a una fase impulsada por la inversión, con operadores enfocados en hoteles, gastronomía, entretenimiento y eventos para diversificar los ingresos más allá del juego. Grandes proyectos de complejos turísticos integrados, como el desarrollo de Queen's Wharf Brisbane, que abrió su primera fase en agosto de 2024, están impulsando este cambio al añadir activos turísticos significativos[1]. Se ha implementado una supervisión más estricta, ya que el marco reformado de lucha contra el lavado de dinero y la financiación del terrorismo, vigente desde el 31 de marzo de 2026, eleva los estándares de cumplimiento en todo el sector. La demanda turística sigue siendo sólida, con los servicios recreativos, culturales y de juego contribuyendo con 9,3 mil millones de AUD (6,2 mil millones de USD) al consumo turístico en el ejercicio fiscal 2025. El PIB turístico alcanzó los 81,1 mil millones de AUD (54,4 mil millones de USD) a precios corrientes. El mercado tiene oportunidades de crecimiento a través de una combinación de visitantes de mayor valor, mayores ingresos no relacionados con el juego e inversiones de capital disciplinadas por parte de los principales operadores.
Conclusiones Clave del Informe
- Por tipo de destino, los casinos de complejos turísticos integrados mantuvieron una participación del 58,62% del Mercado de Turismo de Casino en Australia en 2025, mientras que el mismo segmento está proyectado para crecer a una CAGR del 5,23% hasta 2031.
- Por origen del viajero, los viajeros domésticos en automóvil representaron el 50,54% de la participación del Mercado de Turismo de Casino en Australia en 2025, mientras que los viajeros internacionales entrantes están proyectados para expandirse a una CAGR del 5,74% hasta 2031.
- Por canal de reserva, los canales digitales directos mantuvieron una participación del 56,62% del Mercado de Turismo de Casino en Australia en 2025, mientras que los programas de fidelización de casino / VIP están previstos para crecer a una CAGR del 6,25% hasta 2031.
- Por geografía, Nueva Gales del Sur mantuvo una participación del 37,93% del Mercado de Turismo de Casino en Australia en 2025, mientras que Queensland está proyectado para expandirse a una CAGR del 6,86% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Turismo de Casino en Australia
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reposicionamiento de complejos turísticos integrados premium y reactivación del gasto de capital | +2.1% | Nacional, liderado por Melbourne, Sídney, Perth, Brisbane | Mediano plazo (2-4 años) |
| Resiliencia del turismo doméstico de escapadas cortas y viajes en avión | +1.3% | Nacional, mayor densidad en Nueva Gales del Sur, Queensland, Victoria | Corto plazo (≤ 2 años) |
| Recuperación de visitantes entrantes de China y el resto de Asia | +1.8% | Nueva Gales del Sur, Queensland, Victoria, con ganancias secundarias en Australia Occidental y Australia Meridional | Mediano plazo (2-4 años) |
| Conversión de eventos de negocios en torno a complejos turísticos integrados | +1.2% | Queensland, Victoria, Nueva Gales del Sur | Mediano plazo (2-4 años) |
| Mayor profundidad de rutas aéreas hacia destinos secundarios de casino | +0.8% | Australia Occidental, Territorio del Norte, Queensland | Corto plazo (≤ 2 años) |
| Mayor proporción de reservas directas de alto rendimiento y captación mediante programas de fidelización | +0.9% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reposicionamiento de complejos turísticos integrados premium y reactivación del gasto de capital
El mercado de turismo de casino de Australia está alejándose de la dependencia del volumen en las salas de juego. Queen's Wharf Brisbane ejemplifica este cambio como un complejo turístico integrado que combina hotel, casino, gastronomía e instalaciones para eventos. Su primera fase abrió en agosto de 2024, con el Gobierno de Queensland promocionándolo como un activo clave para el turismo y el desarrollo urbano. Esto refleja el enfoque del mercado en el gasto en complejos de uso mixto en lugar de únicamente en el tráfico de juego[2]. Los complejos turísticos integrados atraen visitantes al ofrecer alojamiento, gastronomía, entretenimiento y comercio minorista en un solo lugar. Este gasto diversificado fortalece el mercado, especialmente cuando los controles regulatorios limitan las actividades de juego.
Resiliencia del turismo doméstico de escapadas cortas y viajes en avión
La demanda doméstica impulsa el mercado de turismo de casino australiano, con propiedades cercanas a grandes centros urbanos como Sídney y Melbourne que se benefician de una visitación constante. Los viajes de escapada corta sostienen una demanda consistente, incluso cuando la recuperación internacional varía. Los visitantes domésticos y los viajeros interestatales en avión exhiben comportamientos diferentes, siendo los viajeros en avión quienes típicamente gastan más en alojamiento y alimentos y bebidas. Esta diversificación reduce la dependencia de un único tipo de viajero, proporcionando a los operadores múltiples formas de mantener la ocupación y el uso de las instalaciones. La resiliencia de la demanda de escapadas cortas ayuda a los complejos turísticos integrados a mantener la ocupación y el gasto durante períodos de recuperación desigual de visitantes internacionales.
Recuperación de visitantes entrantes de China y el resto de Asia
El mercado de turismo de casino de Australia está experimentando crecimiento, impulsado por el mayor gasto de viajeros de alto poder adquisitivo, particularmente de China y otros países asiáticos. A pesar de que las llegadas de turistas chinos siguen por debajo de los niveles previos a la pandemia, su gasto ha aumentado significativamente en comparación con el año anterior, lo que indica un desplazamiento hacia un perfil demográfico de visitantes más adinerados. La comunicación de Tourism Australia en el marco del ATE enfatiza una preferencia por grupos de viaje más pequeños y personalizados frente a los formatos tradicionales de grupos grandes. Este cambio se alinea con las estrategias en evolución de los complejos de casino australianos, que están diversificando sus fuentes de ingresos más allá de las actividades de juego. Los complejos ahora se centran en generar ingresos a través de alojamiento, gastronomía, bienestar y entretenimiento, reflejando cambios más amplios en las preferencias de los visitantes y la dinámica del mercado.
Conversión de eventos de negocios en torno a complejos turísticos integrados
El mercado de turismo de casino en Australia está siendo impulsado cada vez más por la demanda de convenciones y eventos. Queen's Wharf Brisbane inauguró recientemente un Centro de Eventos, descrito como el salón de baile de hotel más grande de Brisbane, que reportó disponibilidad limitada para el resto de 2024 poco después de su apertura. La agenda "Destination 2045" de Queensland, respaldada por políticas estatales y asignaciones presupuestarias, enfatiza la atracción de eventos, la mejora del acceso aéreo y la generación de demanda turística. Esta estrategia es significativa para el mercado de turismo de casino, ya que los asistentes a eventos típicamente gastan en alojamiento, gastronomía, vida nocturna y entretenimiento. Estos patrones de gasto ayudan a los complejos turísticos integrados a optimizar los ingresos durante los días de semana, los períodos de temporada baja y los momentos fuera de temporada alta.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Juego con tarjeta, límites de efectivo y fricción derivada del cumplimiento normativo | -1.5% | Nacional, más agudo en Nueva Gales del Sur, Victoria, Australia Occidental, Tasmania | Corto plazo (≤ 2 años) |
| Costos de remediación en materia de lucha contra el lavado de dinero y la financiación del terrorismo y supervisión de licencias | -1.2% | Nacional, más agudo para The Star y SkyCity | Mediano plazo (2-4 años) |
| Sustitución por apuestas en línea y máquinas tragamonedas locales | -0.8% | Nacional, concentrado en Nueva Gales del Sur | Largo plazo (≥ 4 años) |
| Debilidad en el juego VIP premium y normalización más lenta de los apostadores de alto valor de China | -0.7% | Nueva Gales del Sur, Victoria, con impacto secundario en Queensland | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Juego con tarjeta, límites de efectivo y fricción derivada del cumplimiento normativo
El mercado de turismo de casino de Australia enfrenta una mayor fricción operativa tras los cambios regulatorios. Medidas como el juego con tarjeta, una identificación más estricta, una mayor diligencia debida y controles de efectivo tienen como objetivo mitigar los riesgos de daño y delitos financieros, pero pueden perturbar la experiencia del cliente. En Nueva Gales del Sur, los establecimientos de juego con más de 20 derechos de máquinas de juego deben contar ahora con Oficiales de Juego Responsable, añadiendo una capa de cumplimiento visible[3]. Estas regulaciones no reducen la demanda del mercado, pero pueden limitar el juego espontáneo y ralentizar la actividad en las salas de juego. Los operadores que dependen del juego masivo sin fricciones probablemente experimentarán mayores desafíos en comparación con aquellos que tienen ingresos diversificados provenientes de hoteles, gastronomía y eventos.
Costos de remediación en materia de lucha contra el lavado de dinero y la financiación del terrorismo y supervisión de licencias
El mercado de turismo de casino de Australia enfrenta desafíos financieros derivados de la remediación por delitos y la supervisión de licencias. El marco actualizado de AUSTRAC, vigente en 2026, impone requisitos más estrictos para la debida diligencia del cliente, la gobernanza, la documentación y las evaluaciones independientes[4]. Crown completó el pago de su multa a AUSTRAC en el ejercicio fiscal 2025, mientras que SkyCity Adelaide inició una actualización de cumplimiento de varios años tras su acuerdo. Estos esfuerzos ponen de manifiesto que la remediación afecta a múltiples operadores. Los programas de cumplimiento exigen un capital significativo, atención de la dirección y recursos operativos, desviando la atención de las inversiones orientadas al cliente. El mercado continúa creciendo a pesar de los elevados costos de cumplimiento y los umbrales de retorno de inversión más estrictos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Destino: Los Complejos Turísticos Integrados Impulsan la Concentración de Ingresos
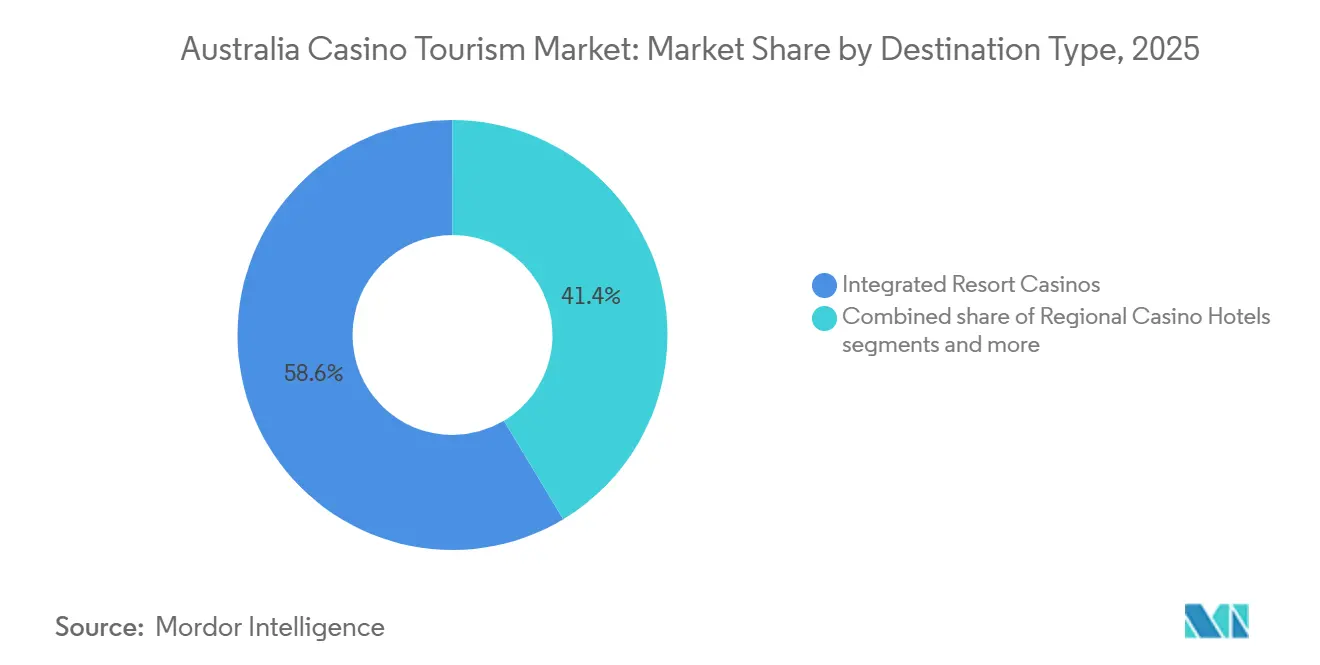
Los Casinos de Complejos Turísticos Integrados mantuvieron una participación de mercado del 58,62% en 2025, convirtiéndolos en el tipo de destino más grande del mercado de turismo de casino australiano. También son el segmento de más rápido crecimiento, con una CAGR proyectada del 5,23% hasta 2031. Estas propiedades atraen visitantes al combinar alojamiento, gastronomía, entretenimiento, comercio minorista y eventos en un solo lugar. La apertura de la primera fase de Queen's Wharf Brisbane en agosto de 2024 añadió nuevas instalaciones de hotel, gastronomía, eventos y casino, reforzando la tendencia hacia los complejos turísticos integrados. El mercado favorece cada vez más los destinos que ofrecen una experiencia completa de complejo turístico en lugar de solo juego.
Las propiedades de paseo marítimo y frente al agua siguen siendo significativas, combinando entornos de ocio con acceso al juego y atrayendo a visitantes domésticos de escapadas cortas. Los hoteles de casino regionales desempeñan un papel clave como anclas de hospitalidad de servicio completo en los sistemas de turismo local. Los casinos de excursión de un día y estancia limitada atienden a clientes domésticos sensibles al precio y visitas más cortas. Si bien todos estos formatos contribuyen al mercado de turismo de casino australiano, los complejos turísticos integrados mantienen una ventaja al distribuir los costos de cumplimiento y los gastos generales fijos entre múltiples fuentes de ingresos. Se espera que este beneficio estructural sostenga una alta concentración de ingresos durante todo el período de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Origen del Viajero: El Volumen Doméstico se Encuentra con el Rendimiento Internacional
Los Viajeros Domésticos en Automóvil mantuvieron una participación del 50,54% en 2025, destacando la dependencia del mercado de turismo de casino australiano de la demanda local y cercana. Su proximidad reduce los costos de viaje y fomenta las visitas frecuentes, garantizando un flujo constante de visitantes en los principales centros de casino. Los Viajeros Domésticos en Avión, aunque son un segmento más pequeño, contribuyen significativamente a través de estancias en hotel y mayores gastos no relacionados con el juego, aumentando el valor del viaje. Este equilibrio sostiene un volumen doméstico constante y visitas interestatales de mayor rendimiento, ayudando a los complejos urbanos a mantener la ocupación incluso durante períodos de tráfico internacional desigual.
Los viajeros internacionales entrantes son el segmento de más rápido crecimiento en el mercado de turismo de casino australiano, con una CAGR proyectada del 5,74% hasta 2031. Los visitantes chinos gastaron 11,25 mil millones de AUD (7,54 mil millones de USD) a diciembre de 2025, complementando el sólido crecimiento general del gasto total de visitantes internacionales. Estas cifras indican que el mercado se beneficia más de los viajeros entrantes de alto valor que de la recuperación de llegadas por sí sola. La industria se está enfocando en reservas directas, alojamiento mejorado y experiencias de complejo turístico personalizadas para los huéspedes internacionales, priorizando la calidad del rendimiento junto con el número de visitantes.
Por Canal de Reserva: El Dominio Digital Permite una Gestión de Rendimiento Personalizada
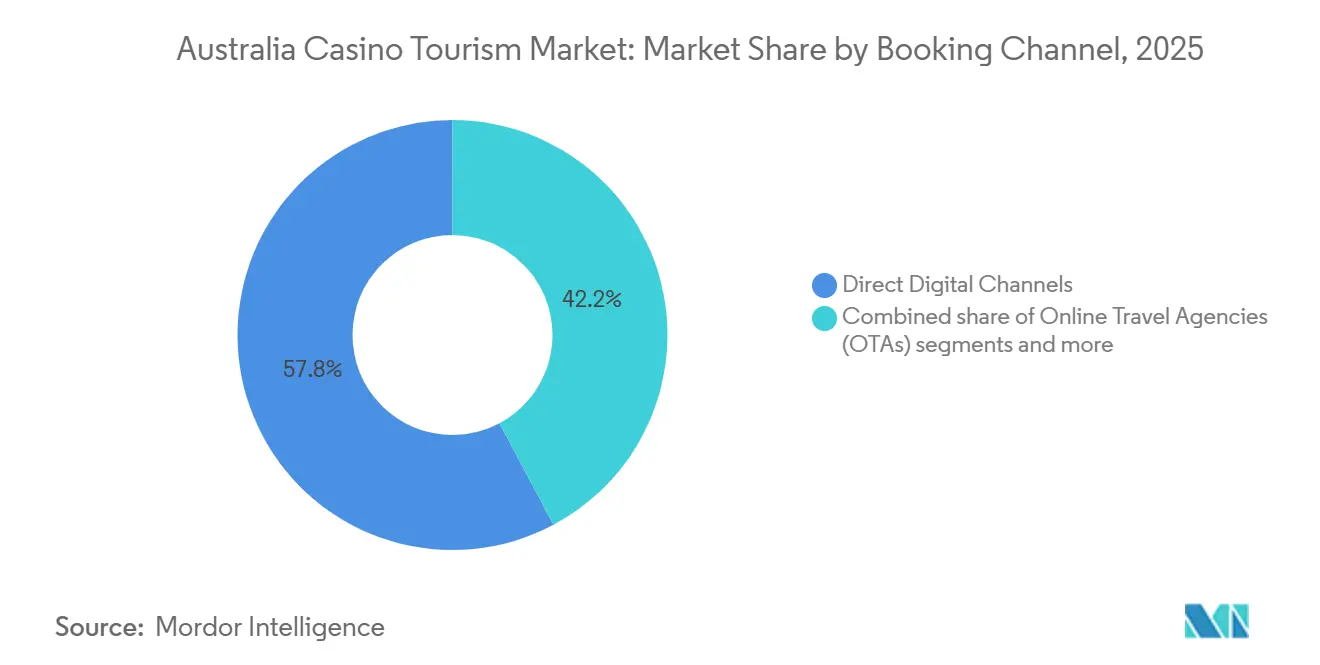
Los Canales Digitales Directos representaron el 56,62% de las reservas en 2025, convirtiéndolos en la ruta principal en el mercado de turismo de casino de Australia. Este cambio otorga a los operadores un mayor control sobre la integridad de las tarifas, la comunicación con los huéspedes y la venta cruzada previa a la llegada, al tiempo que reduce la dependencia de intermediarios de terceros. Los operadores están priorizando datos de clientes más limpios y una mayor visibilidad del cumplimiento, posicionando la distribución directa como una capacidad estratégica en lugar de simplemente un canal de ventas rentable. Esta ventaja es particularmente significativa para los grandes operadores con extensos ecosistemas de hoteles, gastronomía, entretenimiento y fidelización.
Los Programas de Fidelización de Casino y VIP representan los canales de reserva de más rápido crecimiento, con el tamaño del mercado proyectado para crecer a una CAGR del 6,25% hasta 2031. Este crecimiento destaca la creciente importancia de los datos de los huéspedes, las visitas repetidas y las ofertas personalizadas. Las reservas de grupos y convenciones siguen siendo vitales, ya que los complejos turísticos integrados agrupan habitaciones, espacios para eventos, gastronomía y entretenimiento, especialmente donde las políticas de turismo estatales apoyan la atracción de eventos. Los agentes fuera de línea y la distribución amplia a través de OTA continúan atendiendo a los viajeros primerizos y las reservas sensibles al precio, pero carecen de control sobre el valor de vida del cliente. Como resultado, se espera que la industria asigne más gasto a los canales de primera parte durante el período de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Nueva Gales del Sur representó el 37,93% de la participación del mercado de turismo de casino de Australia en 2025, convirtiéndola en el segmento geográfico más grande. Esto se debe a la presencia de Crown Sydney y The Star Sydney en Sídney, que atrae una combinación de visitantes domésticos e internacionales. Sin embargo, las políticas de juego responsable más estrictas en Nueva Gales del Sur han aumentado los requisitos de cumplimiento, lo que podría afectar la actividad de juego a pesar de la visitación constante.
Queensland es la región de más rápido crecimiento en el mercado, con una CAGR proyectada del 6,86% hasta 2031. El crecimiento está impulsado por Queen's Wharf Brisbane y la estrategia turística del estado, que se centra en mejorar el acceso aéreo, atraer eventos e invertir en la economía de visitantes. La incorporación de nueva oferta y el apoyo de políticas posiciona a Queensland para convertir las visitas de corta duración en estancias prolongadas en complejos turísticos, lo que podría reducir su brecha con Nueva Gales del Sur en los próximos años.
Victoria sigue siendo un actor clave en el mercado, con Crown Melbourne beneficiándose del sólido turismo doméstico y los eventos de negocios. El diverso calendario de conferencias, artes y eventos de Melbourne garantiza que la demanda se extienda más allá del juego. El resto de Australia también contribuye significativamente, con Crown Perth en Australia Occidental, SkyCity Adelaide en Australia Meridional, casinos en Tasmania y establecimientos regionales en el Territorio del Norte y el ACT. En su Informe Anual 2025, SkyCity reportó ingresos de Adelaide de 212,2 millones de AUD (142,2 millones de USD), destacando que la visitación local resiliente ayudó a anclar la propiedad a pesar de un clima económico desafiante y un mayor abandono de clientes VIP debido a estrictas actualizaciones de cumplimiento. Si bien el mercado está concentrado, su alcance se extiende más allá de una sola ciudad o modelo de complejo turístico.
Panorama Competitivo
El mercado de turismo de casino australiano está dominado por Crown Resorts y The Star Entertainment Group, que juntos controlan una participación significativa de los ingresos. Crown tiene una mayor participación, mientras que The Star le sigue, creando un mercado fuertemente influenciado por estos dos operadores. Esta dominancia les otorga un mayor control sobre el cumplimiento, los datos de clientes, el inventario de hoteles y la asignación de capital. Las decisiones estratégicas de estas empresas pueden impactar rápidamente el mercado, donde la competencia se centra en la calidad del complejo turístico, los conocimientos del cliente y la flexibilidad financiera en lugar del número de licencias.
Las estructuras de propiedad y capital en el mercado han estado experimentando ajustes. Bally's Corporation realizó una inversión estratégica de capital en The Star a través de notas convertibles y deuda subordinada para estabilizar sus operaciones y evitar la administración judicial. The Star posteriormente vendió su participación en el Destination Brisbane Consortium, eliminando futuras obligaciones de capital vinculadas a Queen's Wharf Brisbane. Estas acciones reflejan los esfuerzos continuos para reparar los balances y reestructurar las carteras, con el control de activos y el acceso a financiamiento siendo críticos para el posicionamiento competitivo.
Los operadores más pequeños y regionales, aunque relevantes, carecen de la influencia de los dos principales grupos. Propiedades como Lasseters Hotel Casino se están enfocando en la remodelación para mejorar su atractivo como destinos de complejo turístico. El mercado está cada vez más dividido entre grandes complejos turísticos integrados con sólido acceso a capital y propiedades más pequeñas que dependen de la ubicación, la fidelización local y las mejoras específicas. Las barreras regulatorias, incluidos los estrictos requisitos de lucha contra el lavado de dinero y la financiación del terrorismo, protegen a los titulares de licencias existentes al exigir estándares de gobernanza más elevados. Se espera que esta combinación de concentración de mercado, presiones de cumplimiento y reinversión selectiva mantenga un mercado con una estructura ajustada hasta 2031.
Líderes de la Industria del Turismo de Casino en Australia
-
Crown Resorts Limited
-
The Star Entertainment Group Limited
-
SkyCity Entertainment Group / SkyCity Adelaide
-
Federal Group
-
Mindil Beach Casino Resort
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: The Star Entertainment Group vendió su participación del 50% en Queen's Wharf Brisbane (Destination Brisbane Consortium) a CTFE y FEC por 53 millones de AUD (35,5 millones de USD), saliendo completamente de la empresa conjunta y eliminando futuras obligaciones de capital.
- Marzo de 2026: El marco actualizado de lucha contra el lavado de dinero y la financiación del terrorismo de AUSTRAC exige que las entidades reguladas, incluidos bancos y casinos, demuestren que sus sistemas mitigan los riesgos de delitos financieros. El régimen basado en resultados responsabiliza a la alta dirección por la gobernanza y exige el nombramiento formal de un oficial de cumplimiento calificado.
- Enero de 2026: Crown Resorts implementó Canary Technologies en sus propiedades de Melbourne, Sídney y Perth, mejorando el recorrido directo del huésped con funciones de registro móvil, mensajería para huéspedes y venta adicional digital.
- Diciembre de 2025: Bally's Corporation y la familia Mathieson adquirieron más del 61% de The Star Entertainment Group tras obtener las aprobaciones regulatorias, marcando un cambio significativo en la propiedad del sector.


Alcance del Informe del Mercado de Turismo de Casino en Australia
| Casinos de Complejos Turísticos Integrados |
| Destinos de Casino en Paseo Marítimo / Frente al Agua |
| Hoteles de Casino Regionales |
| Casinos de Estancia Limitada / Excursión de un Día |
| Viajeros Domésticos en Automóvil |
| Viajeros Domésticos en Avión |
| Viajeros Internacionales Entrantes |
| Canales Digitales Directos |
| Agencias de Viajes en Línea (OTA) |
| Programas de Anfitrión de Casino / VIP |
| Reservas de Grupos y Convenciones |
| Agentes de Viajes Fuera de Línea |
| Nueva Gales del Sur |
| Victoria |
| Queensland |
| Resto de Australia |
| Por Tipo de Destino | Casinos de Complejos Turísticos Integrados |
| Destinos de Casino en Paseo Marítimo / Frente al Agua | |
| Hoteles de Casino Regionales | |
| Casinos de Estancia Limitada / Excursión de un Día | |
| Por Origen del Viajero | Viajeros Domésticos en Automóvil |
| Viajeros Domésticos en Avión | |
| Viajeros Internacionales Entrantes | |
| Por Canal de Reserva | Canales Digitales Directos |
| Agencias de Viajes en Línea (OTA) | |
| Programas de Anfitrión de Casino / VIP | |
| Reservas de Grupos y Convenciones | |
| Agentes de Viajes Fuera de Línea | |
| Por Geografía | Nueva Gales del Sur |
| Victoria | |
| Queensland | |
| Resto de Australia |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor esperado del turismo de casino en Australia para 2031?
Se prevé que el mercado de turismo de casino en Australia alcance los 6,79 mil millones de USD en 2031, aumentando desde los 5,35 mil millones de USD en 2026 a una CAGR del 4,88% durante 2026-2031.
¿Qué tipo de destino lidera la generación de ingresos en Australia?
Los Casinos de Complejos Turísticos Integrados lideran el mercado con una participación del 58,62% en 2025 y siguen siendo el tipo de destino de más rápido crecimiento con una CAGR del 5,23% hasta 2031.
¿Por qué Queensland está creciendo más rápido que otros estados?
Se proyecta que Queensland crecerá a una CAGR del 6,86% hasta 2031, respaldado por Queen's Wharf Brisbane, la demanda impulsada por eventos e iniciativas estatales de aviación y turismo.
¿Quiénes son los principales operadores en el turismo de casino australiano?
Crown Resorts y The Star Entertainment Group dominan el sector, con participaciones estimadas para 2025 del 59,5% y el 24,9%, respectivamente, según el borrador proporcionado.
¿Qué está impulsando la demanda más allá de las salas de juego?
El crecimiento proviene cada vez más de hoteles, gastronomía, entretenimiento, convenciones y experiencias de estancia premium, especialmente en los complejos turísticos integrados.
¿Cuál es el mayor riesgo operativo para los complejos de casino en Australia?
El riesgo clave sigue siendo el cumplimiento más estricto en materia de lucha contra el lavado de dinero y la financiación del terrorismo, incluida una mayor diligencia debida, gobernanza y controles operativos que elevan los costos y añaden fricción al cliente.


 Sus datos están seguros y nunca se venden ni se comparten.
