
オーストラリア カジノ ツーリズム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
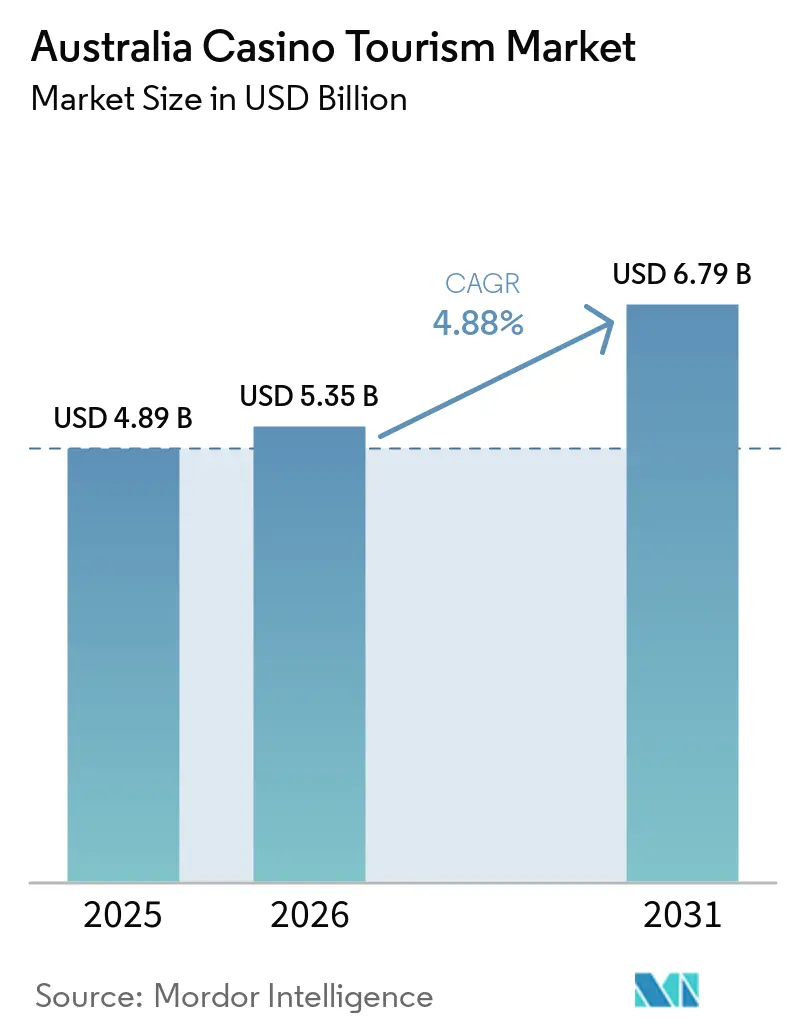
| 基準年の市場規模 (2025) | 4.89 十億米ドル |
| 市場規模 (2026) | 5.35 十億米ドル |
| 市場規模 (2031) | 6.79 十億米ドル |
| 成長率 (2026 - 2031) | 4.88 % |
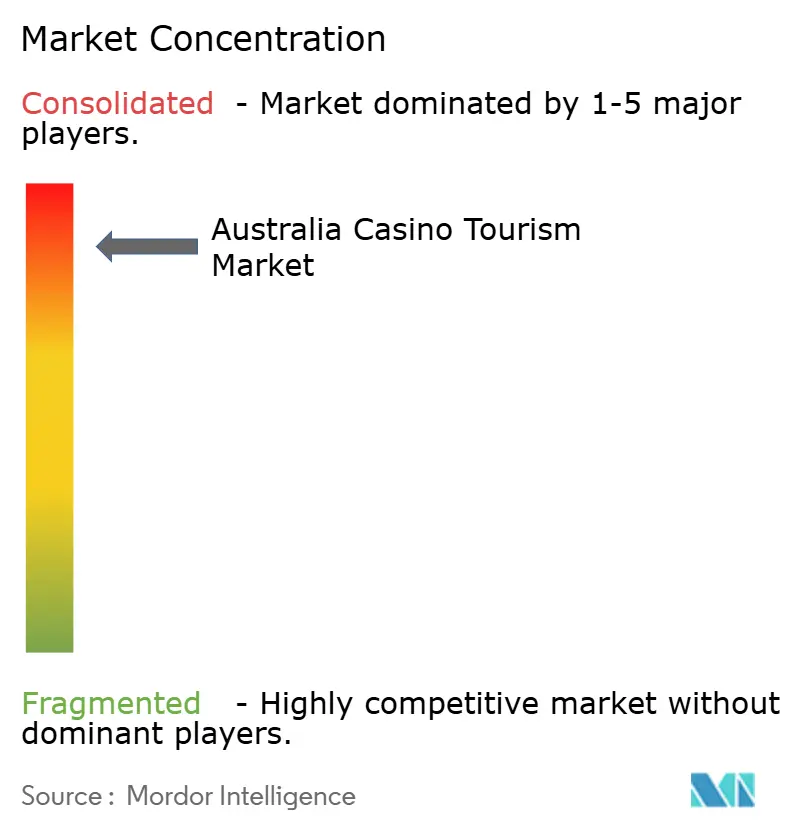
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストラリア カジノ ツーリズム市場分析
オーストラリア カジノ ツーリズム市場は2025年に48.9 ビリオン 米ドルと評価され、2026年の53.5 ビリオン 米ドルから2031年には67.9 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)中のCAGRは4.88%です。市場は回復段階から投資主導段階へと移行しており、事業者はゲーミング以外の収益を多様化するため、ホテル、飲食、エンターテインメント、イベントに注力しています。2024年8月に第一フェーズが開業したクイーンズ ワーフ ブリスベン開発などの大型統合型リゾートプロジェクトが、重要な観光資産を追加することでこの転換を牽引しています[1]。2026年3月31日に施行された改正マネーロンダリング対策・テロ資金供与対策(AML・CTF)の枠組みにより、業界全体のコンプライアンス基準が引き上げられ、より厳格な監督が実施されています。観光需要は引き続き堅調であり、レクリエーション、文化、ギャンブルサービスが2025年度の観光消費に93 ビリオン 豪ドル(62 ビリオン 米ドル)を貢献しています。観光GDPは現行価格で811 ビリオン 豪ドル(544 ビリオン 米ドル)に達しました。市場は、より高付加価値な訪問者ミックス、非ゲーミング収益の増加、主要事業者による規律ある資本投資を通じて成長機会を有しています。
レポートの主要ポイント
- 目的地タイプ別では、統合型リゾートカジノが2025年のオーストラリア カジノ ツーリズム市場において58.62%のシェアを占め、同セグメントは2031年までCAGR 5.23%で成長する見込みです。
- 旅行者の出発地別では、国内ドライブイン旅行者が2025年のオーストラリア カジノ ツーリズム市場において50.54%のシェアを占め、国際インバウンド旅行者はCAGR 5.74%で2031年まで拡大する見込みです。
- 予約チャネル別では、ダイレクトデジタルチャネルが2025年のオーストラリア カジノ ツーリズム市場において56.62%のシェアを占め、カジノロイヤルティ・VIPプログラムはCAGR 6.25%で2031年まで成長すると予測されています。
- 地域別では、ニューサウスウェールズ州が2025年のオーストラリア カジノ ツーリズム市場において37.93%のシェアを占め、クイーンズランド州はCAGR 6.86%で2031年まで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
オーストラリア カジノ ツーリズム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアム統合型リゾートの再ポジショニングと設備投資の回復 | +2.1% | メルボルン、シドニー、パース、ブリスベンを中心とした全国規模 | 中期(2〜4年) |
| 国内短期滞在およびフライイン型レジャーの底堅さ | +1.3% | 全国規模、ニューサウスウェールズ州、クイーンズランド州、ビクトリア州で最も高い密度 | 短期(2年以内) |
| 中国およびアジア全域からのインバウンド回復 | +1.8% | ニューサウスウェールズ州、クイーンズランド州、ビクトリア州、西オーストラリア州および南オーストラリア州でも副次的な恩恵 | 中期(2〜4年) |
| 統合型リゾートを中心としたビジネスイベントの転換 | +1.2% | クイーンズランド州、ビクトリア州、ニューサウスウェールズ州 | 中期(2〜4年) |
| 二次的なカジノゲートウェイへの新規航空路線の拡充 | +0.8% | 西オーストラリア州、ノーザンテリトリー、クイーンズランド州 | 短期(2年以内) |
| 高収益ダイレクト予約ミックスとロイヤルティ主導の顧客獲得 | +0.9% | 全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアム統合型リゾートの再ポジショニングと設備投資の回復
オーストラリアのカジノ ツーリズム市場は、ゲーミングフロアの集客量への依存から脱却しつつあります。クイーンズ ワーフ ブリスベンはこの変化を体現しており、ホテル、カジノ、飲食、イベント施設を組み合わせた統合型リゾートです。その第一フェーズは2024年8月に開業し、クイーンズランド州政府は主要な観光・都市開発資産として推進しています。これは、ゲーミング集客のみに依存するのではなく、複合用途リゾートでの消費に焦点を当てた市場の方向性を反映しています[2]。統合型リゾートは、ホテル滞在、飲食、エンターテインメント、小売を一か所で提供することで訪問者を引き付けます。この多様化した消費は、規制によりゲーミング活動が制限される場合でも市場を強化します。
国内短期滞在およびフライイン型レジャーの底堅さ
国内需要がオーストラリアのカジノ ツーリズム市場を牽引しており、シドニーやメルボルンなどの主要都市圏に近い施設が安定した来客数の恩恵を受けています。短期レジャー旅行は、国際回復が変動する場合でも安定した需要を支えています。国内訪問者と州をまたぐフライイン旅行者は異なる行動パターンを示しており、フライイン旅行者はホテル滞在や飲食への支出が多い傾向があります。この多様化により、単一の旅行者タイプへの依存が軽減され、事業者は稼働率と施設利用を維持するための複数の手段を持つことができます。底堅い短期滞在需要は、国際訪問者の回復が不均一な時期においても、統合型リゾートが稼働率と消費を維持すのに役立ちます。
中国およびアジア全域からのインバウンド回復
オーストラリアのカジノ ツーリズム市場は、特に中国やその他のアジア諸国からの高消費旅行者の支出増加に牽引されて成長しています。中国からの訪問者数はパンデミック前の水準を下回っているものの、前年比で支出が大幅に増加しており、より富裕な訪問者層へのシフトが示されています。Tourism Australiaのオーストラリア観光交流会(ATE)のメッセージングは、従来の大型グループ形式よりも小規模でカスタマイズされた旅行グループへの嗜好を強調しています。このシフトは、ゲーミング活動以外の収益源を多様化しているオーストラリアのカジノリゾートの進化する戦略と一致しています。リゾートは現在、宿泊、飲食、ウェルネス、エンターテインメントの提供を通じた収益創出に注力しており、訪問者の嗜好と市場ダイナミクスの広範な変化を反映しています。
統合型リゾートを中心としたビジネスイベントの転換
オーストラリアのカジノ ツーリズム市場は、コンベンションやイベントへの需要によってますます牽引されています。クイーンズ ワーフ ブリスベンは最近、ブリスベン最大のホテルボールルームと称されるイベントセンターを開業し、開業直後から2024年残りの期間の予約が限られた状況となりました。州の政策と予算配分に支えられたクイーンズランド州の「Destination 2045」アジェンダは、イベントの誘致、航空アクセスの改善、観光需要の創出を重視しています。この戦略はカジノ ツーリズム市場にとって重要であり、イベント参加者は通常、宿泊、飲食、ナイトライフ、エンターテインメントに支出します。このような消費パターンは、統合型リゾートが平日、ショルダー期間、オフピーク時の収益を最適化するのに役立ちます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| カード式プレイ、現金制限、コンプライアンスに起因する摩擦 | -1.5% | 全国規模、ニューサウスウェールズ州、ビクトリア州、西オーストラリア州、タスマニア州で最も深刻 | 短期(2年以内) |
| AML・CTF是正コストとライセンス監督 | -1.2% | 全国規模、The Star および SkyCity で最も深刻 | 中期(2〜4年) |
| オンラインワゲリングおよびローカルポーキーズによる代替 | -0.8% | 全国規模、ニューサウスウェールズ州に集中 | 長期(4年以上) |
| VIPプレミアムプレイの軟調と中国ハイローラーの正常化の遅れ | -0.7% | ニューサウスウェールズ州、ビクトリア州、クイーンズランド州にも副次的影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
カード式プレイ、現金制限、コンプライアンスに起因する摩擦
オーストラリアのカジノ ツーリズム市場は、規制変更に伴う運営上の摩擦の増大に直面しています。カード式プレイ、厳格な本人確認、強化されたデューデリジェンス、現金管理などの措置は、被害や金融犯罪リスクの軽減を目的としていますが、ゲスト体験を損なう可能性があります。ニューサウスウェールズ州では、20台以上のゲーミングマシン権利を有するゲーミング施設に責任あるギャンブル担当者の配置が義務付けられ、目に見えるコンプライアンス層が追加されています[3]。これらの規制は市場需要を減少させるものではありませんが、自発的なプレイを制限し、ゲーミングフロアの活動を鈍化させる可能性があります。シームレスなマスプレイに依存する事業者は、ホテル、飲食、イベントから多様化した収益を持つ事業者と比較して、より大きな課題に直面する可能性が高いです。
AML・CTF是正コストとライセンス監督
オーストラリアのカジノ ツーリズム市場は、犯罪是正とライセンス監督による財務的課題に直面しています。2026年に施行されたオーストラリア取引報告・分析センター(AUSTRAC)の更新された枠組みは、顧客デューデリジェンス、ガバナンス、文書化、独立評価に関するより厳格な要件を施行しています[4]。Crown は2025年度にAUSTRACへの罰金支払いを完了し、SkyCity Adelaide は和解後に複数年にわたるコンプライアンス強化を開始しました。これらの取り組みは、是正措置が複数の事業者に影響を与えていることを示しています。コンプライアンスプログラムは多大な資本、経営陣の注力、運営リソースを必要とし、ゲスト向け投資から注意が逸れています。市場はコンプライアンスコストの上昇と厳格な投資収益基準にもかかわらず成長を続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
目的地タイプ別:統合型リゾートが収益集中を牽引
統合型リゾートカジノは2025年に58.62%の市場シェアを占め、オーストラリアのカジノ ツーリズム市場において最大の目的地タイプとなっています。また、2031年までのCAGR 5.23%が見込まれる最も成長の速いセグメントでもあります。これらの施設は、宿泊、飲食、エンターテインメント、小売、イベントを一か所に組み合わせることで訪問者を引き付けます。2024年8月のクイーンズ ワーフ ブリスベンの第一フェーズ開業により、新たなホテル、飲食、イベント、カジノ施設が追加され、統合型リゾートへのトレンドが強化されました。市場はゲーミングだけでなく、完全なリゾート体験を提供する目的地をますます好む傾向にあります。
ボードウォークおよびウォーターフロント施設は引き続き重要であり、レジャー環境とゲーミングアクセスを融合させ、国内短期滞在訪問者に訴求しています。地方カジノホテルは、地域観光システムにおけるフルサービスのホスピタリティの拠点として重要な役割を果たしています。日帰りおよび短期滞在カジノは、価格に敏感な国内ゲストや短期訪問に対応しています。これらすべての形式がオーストラリアのカジノ ツーリズム市場に貢献していますが、統合型リゾートはコンプライアンスコストと固定費を複数の収益源に分散させることで優位性を維持しています。この構造的な利点は、予測期間を通じて高い収益集中を維持すると予想されます。
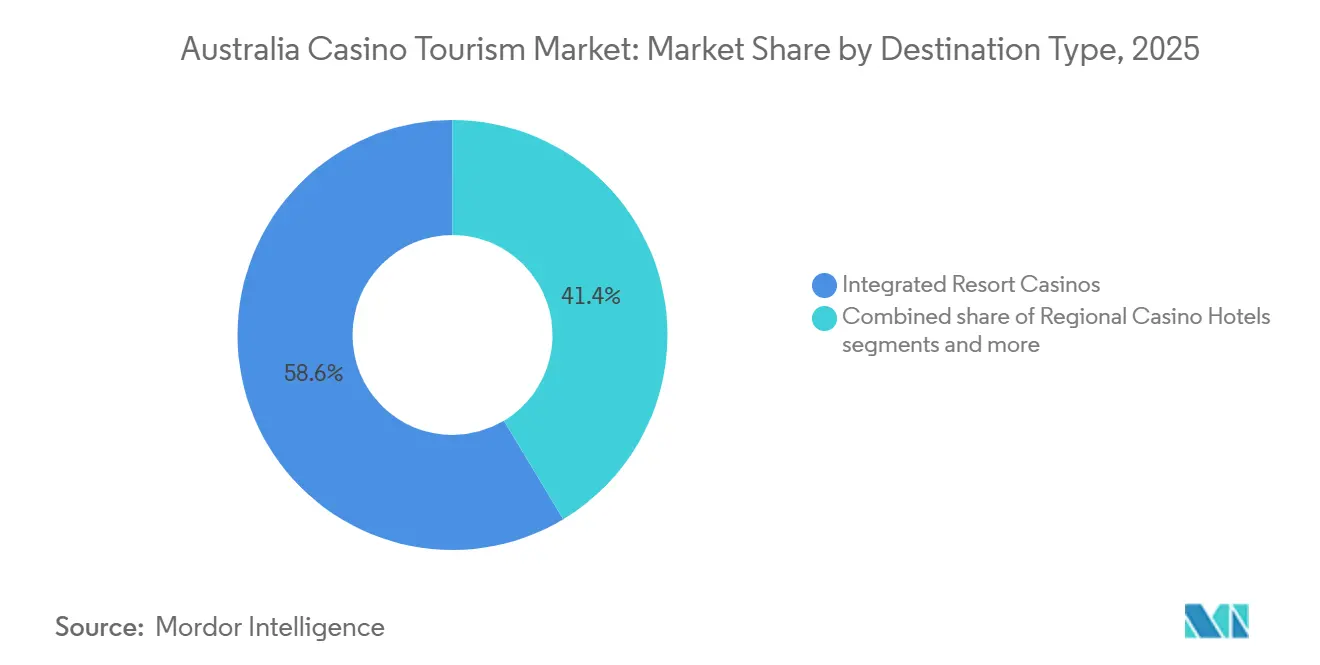
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
旅行者の出発地別:国内ボリュームと国際収益性の融合
国内ドライブイン旅行者は2025年に50.54%のシェアを占め、オーストラリアのカジノ ツーリズム市場が地元および近隣需要に依存していることを示しています。近接性により移動コストが削減され、頻繁な訪問が促進されることで、主要カジノハブへの安定した来客数が確保されます。国内フライイン旅行者は規模は小さいものの、ホテル滞在や非ゲーミング支出を通じて大きく貢献し、旅行の価値を高めています。このバランスにより、安定した国内ボリュームと高収益の州間訪問が支えられ、都市型リゾートは国際訪問者の流れが不均一な時期でも稼働率を維持できます。
国際インバウンド旅行者はオーストラリアのカジノ ツーリズム市場において最も成長の速いセグメントであり、2031年までのCAGRは5.74%と予測されています。中国人訪問者は2025年12月時点で112.5 ビリオン 豪ドル(75.4 ビリオン 米ドル)を支出し、国際訪問者総支出の力強い全体的成長を補完しています。これらの数字は、市場が到着者数の回復だけでなく、高付加価値インバウンド旅行者からより多くの恩恵を受けていることを示しています。業界は国際ゲスト向けのダイレクト予約、宿泊施設の強化、厳選されたリゾート体験に注力し、訪問者数と並んで収益の質を優先しています。
予約チャネル別:デジタル優位性がパーソナライズされた収益管理を可能に
ダイレクトデジタルチャネルは2025年の予約の56.62%を占め、オーストラリアのカジノ ツーリズム市場における主要ルートとなっています。このシフトにより、事業者は料金の整合性、ゲストとのコミュニケーション、到着前のクロスセルに対するより大きなコントロールを持ち、サードパーティ仲介業者への依存を軽減できます。事業者はより明確な顧客データとコンプライアンスの可視性向上を優先しており、ダイレクト流通を単なるコスト効率の高い販売チャネルではなく、戦略的な能力として位置付けています。この優位性は、広範なホテル、飲食、エンターテインメント、ロイヤルティエコシステムを持つ大規模事業者にとって特に重要です。
カジノロイヤルティおよびVIPプログラムは最も成長の速い予約チャネルを代表しており、市場規模は2031年までCAGR 6.25%で成長すると予測されています。この成長は、ゲストデータ、リピート訪問、パーソナライズされたオファーの重要性の高まりを示しています。グループおよびコンベンション予約は引き続き重要であり、統合型リゾートは客室、イベントスペース、飲食、エンターテインメントをバンドルしており、特に州の観光政策がイベント誘致を支援している場合に有効です。オフライン代理店および広範なOTA流通は引き続き初回旅行者や価格に敏感な予約に対応していますが、ゲストのライフタイムバリューに対するコントロールが欠けています。その結果、業界は予測期間中にファーストパーティチャネルへの支出をより多く配分すると予想されます。
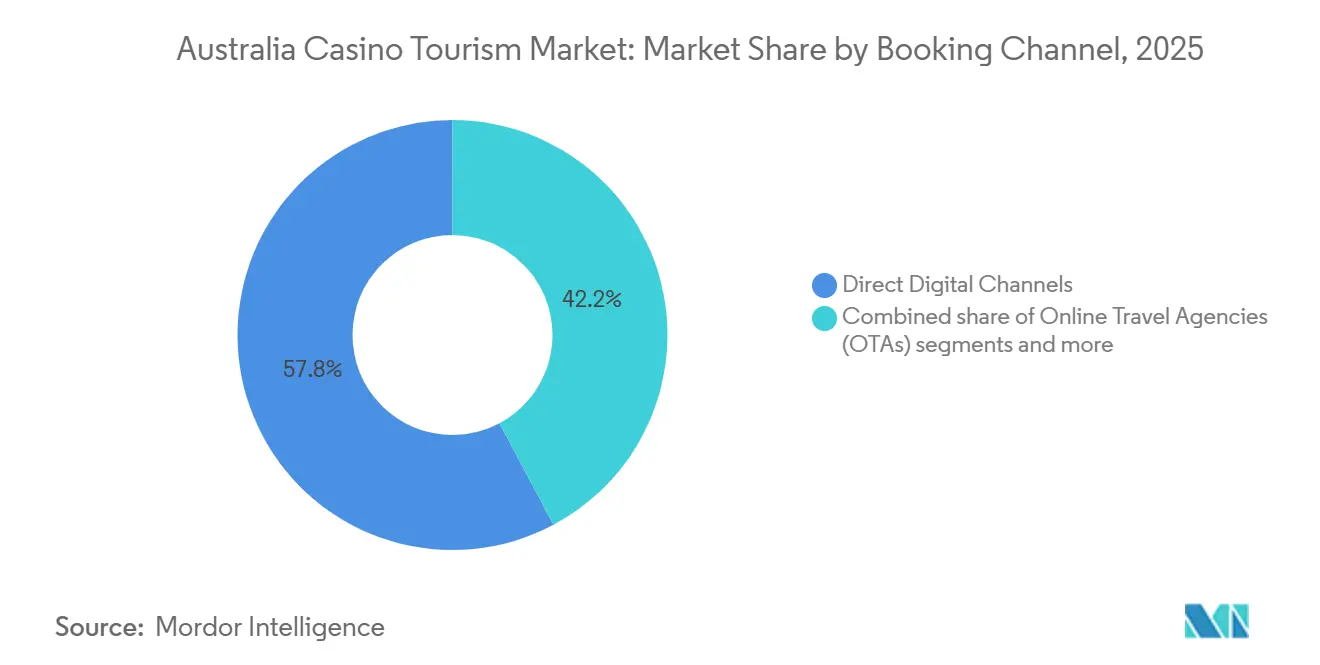
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
ニューサウスウェールズ州は2025年のオーストラリアのカジノ ツーリズム市場シェアの37.93%を占め、最大の地理的セグメントとなっています。これは、シドニーにCrown SydneyとThe Star Sydneyが存在することによるものであり、国内外の訪問者を引き付けています。ただし、NSW州における責任あるギャンブルに関するより厳格な政策により、コンプライアンス要件が増加しており、安定した来客数にもかかわらずゲーミング活動に影響を与える可能性があります。
クイーンズランド州は市場において最も成長の速い地域であり、2031年までのCAGRは6.86%と予測されています。成長はクイーンズ ワーフ ブリスベンと、航空アクセスの改善、イベント誘致、訪問者経済への投資に注力した州の観光戦略によって牽引されています。新規供給の追加と政策支援により、クイーンズランド州は短期訪問を長期リゾート滞在に転換し、今後数年でNSW州との差を縮める可能性があります。
ビクトリア州は引き続き市場の主要プレイヤーであり、Crown Melbourneは強固な国内観光とビジネスイベントの恩恵を受けています。メルボルンの多様な会議、芸術、イベントのカレンダーにより、ゲーミングを超えた需要が確保されています。その他のオーストラリアも大きく貢献しており、西オーストラリア州のCrown Perth、南オーストラリア州のSkyCity Adelaide、タスマニア州のカジノ、ノーザンテリトリーおよびACTの地方施設が含まれます。SkyCity は2025年度年次報告書において、Adelaide の収益が2122 ミリオン 豪ドル(1422 ミリオン 米ドル)であったと報告しており、厳格なコンプライアンス強化による困難な経済環境とVIP顧客の流出にもかかわらず、底堅い地元来客数が施設を支えたことを示しています。市場は集中しているものの、その影響は単一の都市やリゾートモデルを超えて広がっています。
競合環境
オーストラリアのカジノ ツーリズム市場はCrown ResortsとThe Star Entertainment Groupが支配しており、両社合わせて収益の大きなシェアを占めています。Crownがより大きなシェアを持ち、The Starがそれに続いており、これら2社の事業者が市場に大きな影響を与えています。この支配的地位により、コンプライアンス、顧客データ、ホテル在庫、資本配分に対するより大きなコントロールが可能となっています。これらの企業の戦略的決定は市場に迅速な影響を与えることができ、競争はライセンス数よりもリゾートの質、顧客インサイト、財務的柔軟性に焦点を当てています。
市場における所有権と資本構造は調整が進んでいます。Bally's Corporationは転換社債と劣後債を通じてThe Starに戦略的資本投資を行い、その事業を安定させ管理下への移行を回避しました。The Starはその後、Destination Brisbane Consortiumにおける持分を売却し、クイーンズ ワーフ ブリスベンに関連する将来の株式義務を解消しました。これらの行動は、バランスシートの修復とポートフォリオの再構築に向けた継続的な取り組みを反映しており、資管理と資金調達へのアクセスが競争上のポジショニングにとって引き続き重要です。
中小・地方事業者は関連性を持ちながらも、上位2グループほどの影響力を持ちません。Lasseters Hotel Casinoなどの施設は、リゾート目的地としての魅力を高めるための再開発に注力しています。市場は、強固な資本アクセスを持つ大型統合型リゾートと、立地、地元ロイヤルティ、的を絞ったアップグレードに依存する小規模施設との間でますます二極化しています。厳格なAML・CTF要件を含む規制上の障壁は、より高いガバナンス基準を要求することで既存のライセンス保有者を保護しています。市場集中、コンプライアンス圧力、選択的な再投資のこの組み合わせにより、2031年まで厳格に構造化された市場が維持されると予想されます。
オーストラリア カジノ ツーリズム産業リーダー
-
Crown Resorts Limited
-
The Star Entertainment Group Limited
-
SkyCity Entertainment Group / SkyCity Adelaide
-
Federal Group
-
Mindil Beach Casino Resort
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年4月:The Star Entertainment GroupはクイーンズワーフブリスベンにおけるDestination Brisbane Consortiumの50%持分をCTFEおよびFECに5300 ミリオン 豪ドル(355 ミリオン 米ドル)で売却し、合弁事業から完全撤退し、追加の株式義務を解消しました。
- 2026年3月:AUSTRACの更新されたAML・CTF枠組みは、銀行やカジノを含む規制対象事業者に対し、金融犯罪リスクを軽減するシステムの証明を要求しています。成果ベースの制度は上級管理職にガバナンスの責任を負わせ、資格を持つコンプライアンス担当者の正式な任命を義務付けています。
- 2026年1月:Crown Resortsはメルボルンとシドニーおよびパースの施設にCanary Technologiesを導入し、モバイルチェックイン、ゲストメッセージング、デジタルアップセル機能によりダイレクトゲストジャーニーを強化しました。
- 2025年12月:Bally's Corporationとマシーソン一族が規制当局の承認を得た後、The Star Entertainment Groupの61%超を取得し、業界における重要な所有権変更が実現しました。
オーストラリア カジノ ツーリズム市場レポートの範囲
| 統合型リゾートカジノ |
| ボードウォク・ウォーターフロント カジノ目的地 |
| 地方カジノホテル |
| 短期滞在・日帰りカジノ |
| 国内ドライブイン旅行者 |
| 国内フライイン旅行者 |
| 国際インバウンド旅行者 |
| ダイレクトデジタルチャネル |
| オンライン旅行代理店(OTA) |
| カジノホスト・VIPプログラム |
| グループ・コンベンション予約 |
| オフライン旅行代理店 |
| ニューサウスウェールズ州 |
| ビクトリア州 |
| クイーンズランド州 |
| その他のオーストラリア |
| 目的地タイプ別 | 統合型リゾートカジノ |
| ボードウォク・ウォーターフロント カジノ目的地 | |
| 地方カジノホテル | |
| 短期滞在・日帰りカジノ | |
| 旅行者の出発地別 | 国内ドライブイン旅行者 |
| 国内フライイン旅行者 | |
| 国際インバウンド旅行者 | |
| 予約チャネル別 | ダイレクトデジタルチャネル |
| オンライン旅行代理店(OTA) | |
| カジノホスト・VIPプログラム | |
| グループ・コンベンション予約 | |
| オフライン旅行代理店 | |
| 地域別 | ニューサウスウェールズ州 |
| ビクトリア州 | |
| クイーンズランド州 | |
| その他のオーストラリア |
レポートで回答される主要な質問
2031年のオーストラリア カジノ ツーリズムの予測値は?
オーストラリアのカジノ ツーリズム市場は、2026年の53.5 ビリオン 米ドルから2026年〜2031年のCAGR 4.88%で成長し、2031年までに67.9 ビリオン 米ドルに達すると予測されています。
オーストラリアで収益創出をリードする目的地タイプは?
統合型リゾートカジノが2025年に58.62%のシェアで市場をリードしており、2031年までCAGR 5.23%で最も成長の速い目的地タイプであり続けます。
クイーンズランド州が他の州より速く成長している理由は?
クイーンズランド州は、クイーンズ ワーフ ブリスベン、イベント主導の需要、州が支援する航空・観光イニシアチブに支えられ、2031年までCAGR 6.86%で成長すると予測されています。
オーストラリアのカジノ ツーリズムの主要事業者は?
Crown ResortsとThe Star Entertainment Groupがセクターを支配しており、提供された草案に基づく2025年の推定シェアはそれぞれ59.5%と24.9%です。
ゲーミングフロア以外の需要を牽引しているものは?
成長はますますホテル、飲食、エンターテインメント、コンベンション、プレミアム滞在体験から生まれており、特に統合型リゾートにおいて顕著です。
オーストラリアのカジノリゾートにとって最大の運営リスクは?
主要なリスクは、より強固なデューデリジェンス、ガバナンス、運営管理を含む厳格なAML・CTFコンプライアンスであり、コストを引き上げ顧客摩擦を増加させます。