
Größe und Marktanteil des australischen Casino-Tourismusmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 4.89 Milliarden US-Dollar |
| Marktgröße (2026) | 5.35 Milliarden US-Dollar |
| Marktgröße (2031) | 6.79 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.88 % |
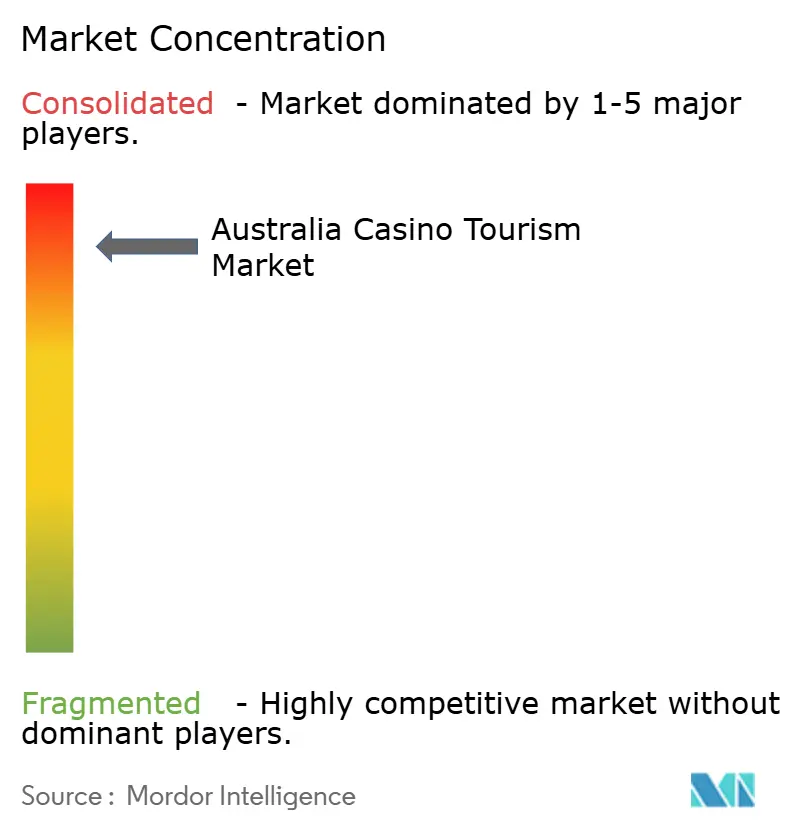
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des australischen Casino-Tourismusmarktes von Mordor Intelligence
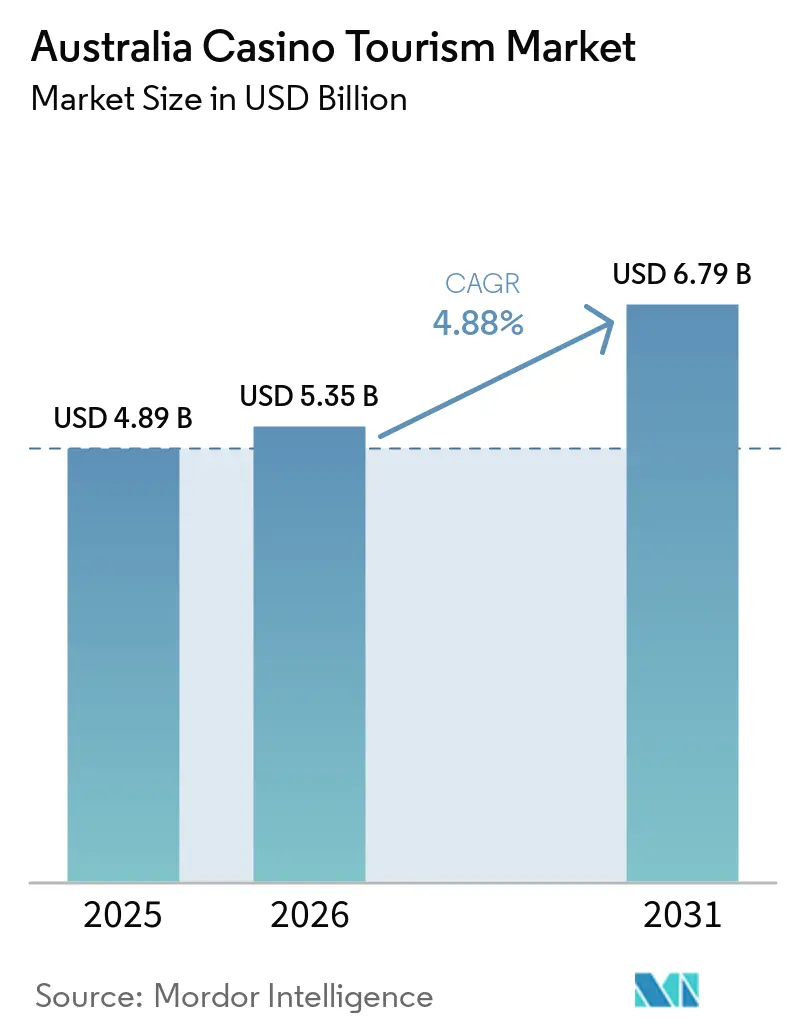
Der australische Casino-Tourismusmarkt wurde im Jahr 2025 auf 4,89 Milliarden USD geschätzt und soll von 5,35 Milliarden USD im Jahr 2026 auf 6,79 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,88 % während des Prognosezeitraums (2026–2031). Der Markt befindet sich im Übergang von der Erholungsphase zu einer investitionsgetriebenen Phase, wobei die Betreiber ihren Fokus auf Hotels, Gastronomie, Unterhaltung und Veranstaltungen legen, um die Einnahmen über das Glücksspiel hinaus zu diversifizieren. Große integrierte Resort-Projekte, wie die Entwicklung von Queen's Wharf Brisbane, dessen erste Phase im August 2024 eröffnet wurde, treiben diesen Wandel voran, indem sie bedeutende Tourismusanlagen hinzufügen[1]. Eine strengere Aufsicht ist in Kraft, da der reformierte AML- und CTF-Rahmen, der ab dem 31. März 2026 gilt, die Compliance-Standards in der gesamten Branche anhebt. Die Tourismusnachfrage bleibt stark, wobei Freizeit-, Kultur- und Glücksspieldienstleistungen im Geschäftsjahr 2025 AUD 9,3 Milliarden (6,2 Milliarden USD) zum Tourismuskonsum beitrugen. Das Tourismus-BIP erreichte zu aktuellen Preisen AUD 81,1 Milliarden (54,4 Milliarden USD). Der Markt bietet Wachstumschancen durch einen höherwertigen Besuchermix, gesteigerte Einnahmen außerhalb des Glücksspiels und disziplinierte Kapitalinvestitionen der wichtigsten Betreiber.
Wichtigste Erkenntnisse des Berichts
- Nach Zieltyp hielten integrierte Resort-Casinos im Jahr 2025 einen Marktanteil von 58,62 % am australischen Casino-Tourismusmarkt, während dasselbe Segment bis 2031 voraussichtlich mit einer CAGR von 5,23 % wachsen wird.
- Nach Reiseursprung entfielen im Jahr 2025 50,54 % des australischen Casino-Tourismusmarktes auf inländische Reisende per Pkw, während internationale einreisende Reisende bis 2031 voraussichtlich mit einer CAGR von 5,74 % wachsen werden.
- Nach Buchungskanal hielten direkte digitale Kanäle im Jahr 2025 einen Anteil von 56,62 % am australischen Casino-Tourismusmarkt, während Casino-Treueprogramme / VIP-Programme bis 2031 voraussichtlich mit einer CAGR von 6,25 % wachsen werden.
- Nach Geografie hielt New South Wales im Jahr 2025 einen Anteil von 37,93 % am australischen Casino-Tourismusmarkt, während Queensland bis 2031 voraussichtlich mit einer CAGR von 6,86 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im australischen Casino-Tourismusmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Neuausrichtung integrierter Resorts im Premiumsegment und Wiederbelebung der Investitionsausgaben | +2.1% | National, angeführt von Melbourne, Sydney, Perth, Brisbane | Mittelfristig (2–4 Jahre) |
| Resilienz inländischer Kurzurlaubs- und Flugreisender | +1.3% | National, höchste Dichte in New South Wales, Queensland, Victoria | Kurzfristig (≤ 2 Jahre) |
| Erholung der Einreisenden aus China und dem weiteren asiatischen Raum | +1.8% | New South Wales, Queensland, Victoria, mit sekundären Gewinnen in Western Australia und South Australia | Mittelfristig (2–4 Jahre) |
| Umwandlung von Geschäftsveranstaltungen rund um integrierte Resorts | +1.2% | Queensland, Victoria, New South Wales | Mittelfristig (2–4 Jahre) |
| Neue Flugroutenkapazitäten zu sekundären Casino-Drehkreuzen | +0.8% | Western Australia, Northern Territory, Queensland | Kurzfristig (≤ 2 Jahre) |
| Höherwertiger Direktbuchungsmix und loyalitätsgesteuertes Kundenbindungsmanagement | +0.9% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Neuausrichtung integrierter Resorts im Premiumsegment und Wiederbelebung der Investitionsausgaben
Der australische Casino-Tourismusmarkt entfernt sich von der Abhängigkeit vom Spielhallenvolumen. Queen's Wharf Brisbane veranschaulicht diesen Wandel als integriertes Resort, das Hotel, Casino, Gastronomie und Veranstaltungseinrichtungen vereint. Die erste Phase wurde im August 2024 eröffnet, wobei die Regierung von Queensland es als wichtiges Tourismus- und Stadtentwicklungsprojekt bewirbt. Dies spiegelt den Fokus des Marktes auf Ausgaben in gemischt genutzten Resorts wider, anstatt sich allein auf den Spielhallenverkehr zu konzentrieren[2]. Integrierte Resorts ziehen Besucher an, indem sie Hotelaufenthalte, Gastronomie, Unterhaltung und Einzelhandel an einem Ort vereinen. Diese diversifizierten Ausgaben stärken den Markt, insbesondere wenn regulatorische Kontrollen die Glücksspielaktivitäten einschränken.
Resilienz inländischer Kurzurlaubs- und Flugreisender
Die inländische Nachfrage treibt den australischen Casino-Tourismusmarkt an, wobei Immobilien in der Nähe großer städtischer Zentren wie Sydney und Melbourne von einem stetigen Besucheraufkommen profitieren. Kurzurlaubs-Freizeitreisen sorgen für eine konstante Nachfrage, auch wenn die internationale Erholung variiert. Inländische Besucher und bundesstaatenübergreifende Flugreisende zeigen unterschiedliche Verhaltensweisen, wobei Flugreisende in der Regel mehr für Hotelaufenthalte sowie Speisen und Getränke ausgeben. Diese Diversifizierung verringert die Abhängigkeit von einem einzigen Reisenden-Typ und bietet den Betreibern mehrere Möglichkeiten, die Auslastung und die Nutzung der Einrichtungen aufrechtzuerhalten. Eine resiliente Kurzurlaubs-Nachfrage hilft integrierten Resorts, die Auslastung und die Ausgaben in Zeiten ungleichmäßiger internationaler Besuchererholung aufrechtzuerhalten.
Erholung der Einreisenden aus China und dem weiteren asiatischen Raum
Der australische Casino-Tourismusmarkt verzeichnet Wachstum, das durch erhöhte Ausgaben von kaufkräftigen Reisenden, insbesondere aus China und anderen asiatischen Ländern, angetrieben wird. Obwohl die Ankünfte aus China unter dem Niveau vor der Pandemie bleiben, sind ihre Ausgaben im Vergleich zum Vorjahr deutlich gestiegen, was auf eine Verschiebung hin zu einer wohlhabenderen Besucherdemografie hindeutet. Die ATE-Kommunikation von Tourism Australia betont eine Präferenz für kleinere, individuell gestaltete Reisegruppen gegenüber traditionellen größeren Gruppenformaten. Diese Verschiebung steht im Einklang mit den sich entwickelnden Strategien australischer Casino-Resorts, die ihre Einnahmequellen über Glücksspielaktivitäten hinaus diversifizieren. Resorts konzentrieren sich nun auf die Generierung von Einnahmen durch Unterkünfte, Gastronomie, Wellness- und Unterhaltungsangebote, was breitere Veränderungen in den Besucherpräferenzen und der Marktdynamik widerspiegelt.
Umwandlung von Geschäftsveranstaltungen rund um integrierte Resorts
Der Casino-Tourismusmarkt in Australien wird zunehmend durch die Nachfrage nach Kongressen und Veranstaltungen angetrieben. Queen's Wharf Brisbane eröffnete kürzlich ein Veranstaltungszentrum, das als größter Hotelsaal Brisbanes beschrieben wird und kurz nach seiner Eröffnung für den Rest des Jahres 2024 nur noch begrenzte Verfügbarkeit meldete. Queenslands Agenda „Destination 2045”, unterstützt durch staatliche Richtlinien und Haushaltsmittel, betont die Gewinnung von Veranstaltungen, die Verbesserung des Luftverkehrszugangs und die Generierung von Tourismusnachfrage. Diese Strategie ist für den Casino-Tourismusmarkt von Bedeutung, da Veranstaltungsteilnehmer in der Regel Ausgaben für Unterkunft, Gastronomie, Nachtleben und Unterhaltung tätigen. Solche Ausgabenmuster helfen integrierten Resorts, die Einnahmen an Wochentagen, in Schulterperioden und in der Nebensaison zu optimieren.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kartenbasiertes Spiel, Bargeldlimits und compliance-bedingte Reibungsverluste | -1.5% | National, am stärksten ausgeprägt in New South Wales, Victoria, Western Australia, Tasmanien | Kurzfristig (≤ 2 Jahre) |
| AML/CTF-Sanierungskosten und Lizenzaufsicht | -1.2% | National, am stärksten ausgeprägt für The Star und SkyCity | Mittelfristig (2–4 Jahre) |
| Online-Wetten und Substitution durch lokale Spielautomaten | -0.8% | National, konzentriert in New South Wales | Langfristig (≥ 4 Jahre) |
| Schwäche im VIP-Premiumspiel und langsamere Normalisierung chinesischer High-Roller | -0.7% | New South Wales, Victoria, mit sekundären Auswirkungen in Queensland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kartenbasiertes Spiel, Bargeldlimits und compliance-bedingte Reibungsverluste
Der australische Casino-Tourismusmarkt sieht sich nach regulatorischen Änderungen mit erhöhten betrieblichen Reibungsverlusten konfrontiert. Maßnahmen wie kartenbasiertes Spiel, strengere Identifizierung, erweiterte Sorgfaltspflicht und Bargeldkontrollen zielen darauf ab, Schadens- und Finanzkriminalitätsrisiken zu mindern, können jedoch das Gästeerlebnis beeinträchtigen. In New South Wales müssen Spielstätten mit mehr als 20 Spielmaschinenberechtigungen nun Verantwortliche für verantwortungsvolles Glücksspiel beschäftigen, was eine sichtbare Compliance-Ebene hinzufügt[3]. Diese Vorschriften reduzieren die Marktnachfrage nicht, können jedoch spontanes Spielen einschränken und die Aktivität auf dem Spielhallenparkett verlangsamen. Betreiber, die auf reibungsloses Massenspiel angewiesen sind, werden wahrscheinlich größere Herausforderungen erfahren als jene mit diversifizierten Einnahmen aus Hotels, Gastronomie und Veranstaltungen.
AML/CTF-Sanierungskosten und Lizenzaufsicht
Der australische Casino-Tourismusmarkt steht vor finanziellen Herausforderungen durch Kriminalitätssanierung und Lizenzaufsicht. Der aktualisierte Rahmen von AUSTRAC, der 2026 in Kraft tritt, setzt strengere Anforderungen an die Kundensorgfaltspflicht, Governance, Dokumentation und unabhängige Bewertungen durch[4]. Crown schloss die Zahlung seiner AUSTRAC-Geldstrafe im Geschäftsjahr 2025 ab, während SkyCity Adelaide nach seiner Einigung ein mehrjähriges Compliance-Upgrade einleitete. Diese Bemühungen verdeutlichen, dass die Sanierung mehrere Betreiber betrifft. Compliance-Programme erfordern erhebliches Kapital, Managementfokus und operative Ressourcen und lenken die Aufmerksamkeit von gastorientierten Investitionen ab. Der Markt wächst trotz erhöhter Compliance-Kosten und strengerer Schwellenwerte für die Investitionsrendite weiter.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zieltyp: Integrierte Resorts treiben die Umsatzkonzentration voran
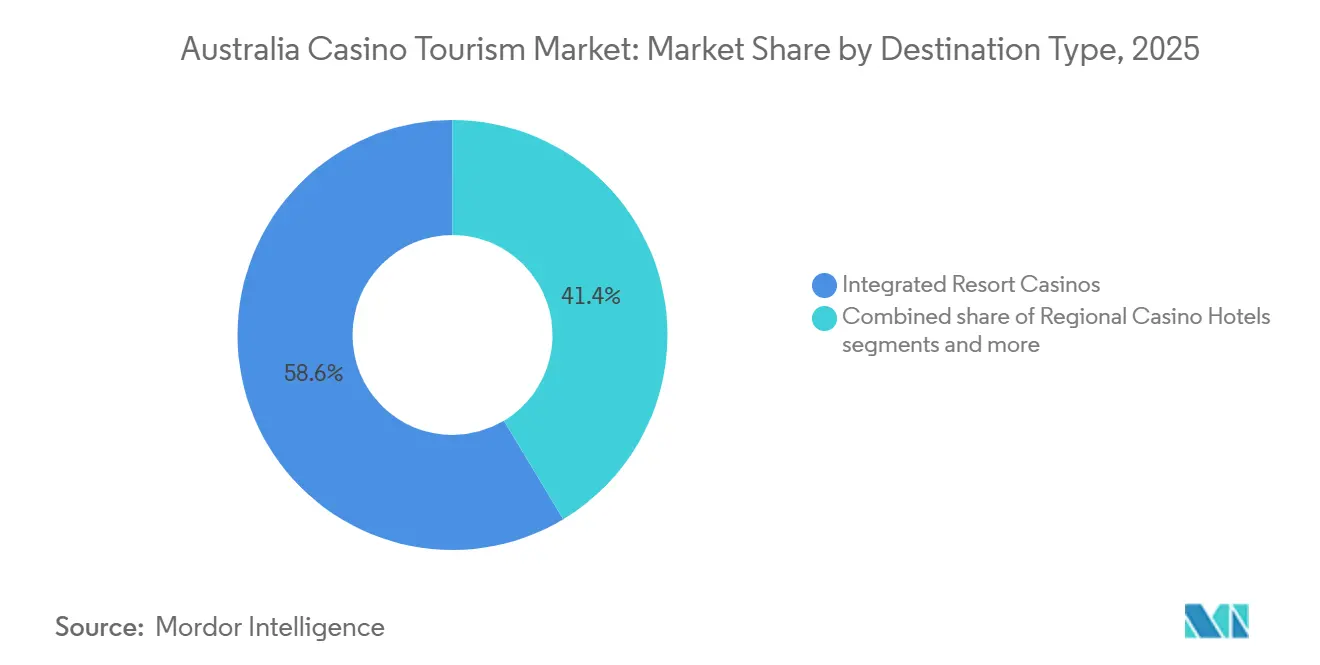
Integrierte Resort-Casinos hielten im Jahr 2025 einen Marktanteil von 58,62 % und sind damit der größte Zieltyp im australischen Casino-Tourismusmarkt. Sie sind auch das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,23 % bis 2031. Diese Immobilien ziehen Besucher an, indem sie Unterkünfte, Gastronomie, Unterhaltung, Einzelhandel und Veranstaltungen an einem Ort vereinen. Die Eröffnung der ersten Phase von Queen's Wharf Brisbane im August 2024 fügte neue Hotel-, Gastronomie-, Veranstaltungs- und Casino-Einrichtungen hinzu und verstärkte den Trend zu integrierten Resorts. Der Markt bevorzugt zunehmend Destinationen, die ein vollständiges Resort-Erlebnis und nicht nur Glücksspiel bieten.
Boardwalk- und Uferimmobilien bleiben bedeutend, da sie Freizeitumgebungen mit Glücksspielzugang verbinden und inländische Kurzurlaubsreisende ansprechen. Regionale Casino-Hotels spielen als Vollservice-Gastgewerbeankerpunkte in lokalen Tourismussystemen eine Schlüsselrolle. Tagesausflug- und Kurzaufenthalts-Casinos bedienen preissensible inländische Gäste und kürzere Besuche. Während alle diese Formate zum australischen Casino-Tourismusmarkt beitragen, behalten integrierte Resorts einen Vorteil, indem sie Compliance-Kosten und Fixkosten auf mehrere Einnahmequellen verteilen. Dieser strukturelle Vorteil dürfte die hohe Umsatzkonzentration während des gesamten Prognosezeitraums aufrechterhalten.


Nach Reiseursprung: Inländisches Volumen trifft auf internationale Rendite
Inländische Reisende per Pkw hielten im Jahr 2025 einen Anteil von 50,54 %, was die Abhängigkeit des australischen Casino-Tourismusmarktes von lokaler und nahegelegener Nachfrage unterstreicht. Ihre Nähe reduziert Reisekosten und fördert häufige Besuche, was für einen konstanten Besucherstrom an den wichtigsten Casino-Standorten sorgt. Inländische Flugreisende tragen zwar als kleineres Segment bei, leisten jedoch durch Hotelaufenthalte und höhere Ausgaben außerhalb des Glücksspiels einen bedeutenden Beitrag und erhöhen den Reisewert. Dieses Gleichgewicht unterstützt ein stetiges inländisches Volumen und ertragreichere bundesstaatenübergreifende Besuche und hilft städtischen Resorts, die Auslastung auch bei ungleichmäßigem internationalem Verkehr aufrechtzuerhalten.
Internationale einreisende Reisende sind das am schnellsten wachsende Segment im australischen Casino-Tourismusmarkt mit einer prognostizierten CAGR von 5,74 % bis 2031. Chinesische Besucher gaben bis Dezember 2025 AUD 11,25 Milliarden (7,54 Milliarden USD) aus, was das starke Gesamtwachstum der Ausgaben internationaler Besucher ergänzt. Diese Zahlen zeigen, dass der Markt mehr von hochpreisigen einreisenden Reisenden als von der bloßen Erholung der Ankunftszahlen profitiert. Die Branche konzentriert sich auf Direktbuchungen, verbesserte Unterkünfte und kuratierte Resort-Erlebnisse für internationale Gäste und priorisiert die Ertragsqualität neben den Besucherzahlen.
Nach Buchungskanal: Digitale Dominanz ermöglicht personalisiertes Ertragsmanagement
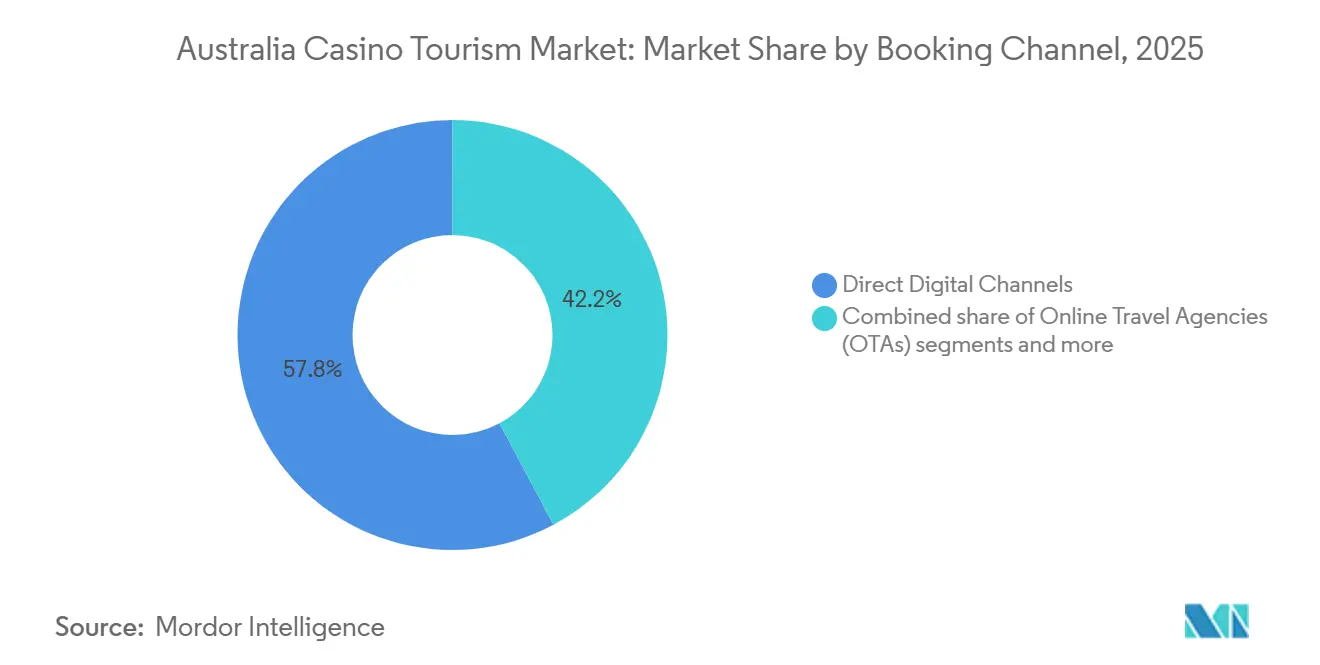
Direkte digitale Kanäle machten im Jahr 2025 56,62 % der Buchungen aus und sind damit der führende Weg im australischen Casino-Tourismusmarkt. Diese Verschiebung gibt den Betreibern mehr Kontrolle über die Preisintegrität, die Gästekommunikation und das Cross-Selling vor der Anreise, während die Abhängigkeit von Drittanbietern reduziert wird. Betreiber priorisieren sauberere Kundendaten und verbesserte Compliance-Transparenz und positionieren den Direktvertrieb als strategische Fähigkeit und nicht nur als kosteneffektiven Vertriebskanal. Dieser Vorteil ist besonders bedeutend für große Betreiber mit umfangreichen Hotels, Gastronomie-, Unterhaltungs- und Treueprogramm-Ökosystemen.
Casino-Treueprogramme und VIP-Programme stellen die am schnellsten wachsenden Buchungskanäle dar, wobei die Marktgröße bis 2031 voraussichtlich mit einer CAGR von 6,25 % wachsen wird. Dieses Wachstum unterstreicht die zunehmende Bedeutung von Gästedaten, Wiederholungsbesuchen und personalisierten Angeboten. Gruppen- und Kongressbuchungen bleiben wichtig, da integrierte Resorts Zimmer, Veranstaltungsräume, Gastronomie und Unterhaltung bündeln, insbesondere dort, wo staatliche Tourismuspolitiken die Veranstaltungsgewinnung unterstützen. Offline-Agenten und breite OTA-Verteilung bedienen weiterhin Erstbesucher und preissensible Buchungen, bieten jedoch keine Kontrolle über den Gäste-Lebenszeitwert. Infolgedessen wird erwartet, dass die Branche während des Prognosezeitraums mehr Ausgaben für eigene Kanäle einplant.
Geografische Analyse
New South Wales machte im Jahr 2025 37,93 % des Marktanteils im australischen Casino-Tourismusmarkt aus und ist damit das größte geografische Segment. Dies ist auf die Präsenz von Crown Sydney und The Star Sydney in Sydney zurückzuführen, die eine Mischung aus inländischen und internationalen Besuchern anzieht. Strengere Richtlinien für verantwortungsvolles Glücksspiel in New South Wales haben jedoch die Compliance-Anforderungen erhöht, was die Glücksspielaktivität trotz stetigem Besucheraufkommen potenziell beeinträchtigen könnte.
Queensland ist die am schnellsten wachsende Region im Markt mit einer prognostizierten CAGR von 6,86 % bis 2031. Das Wachstum wird durch Queen's Wharf Brisbane und die Tourismusstrategie des Bundesstaates angetrieben, die sich auf die Verbesserung des Luftverkehrszugangs, die Gewinnung von Veranstaltungen und Investitionen in die Besucherwirtschaft konzentriert. Die Hinzufügung neuer Kapazitäten und politische Unterstützung positionieren Queensland dazu, kurzfristige Besuche in verlängerte Resort-Aufenthalte umzuwandeln und möglicherweise den Abstand zu New South Wales in den kommenden Jahren zu verringern.
Victoria bleibt ein wichtiger Akteur im Markt, wobei Crown Melbourne von starkem Inlandstourismus und Geschäftsveranstaltungen profitiert. Melbournes vielfältiger Kalender an Konferenzen, Kunst- und Kulturveranstaltungen sorgt dafür, dass die Nachfrage über das Glücksspiel hinausgeht. Das übrige Australien trägt ebenfalls erheblich bei, mit Crown Perth in Western Australia, SkyCity Adelaide in South Australia, Casinos in Tasmanien und regionalen Spielstätten im Northern Territory und im ACT. In seinem Jahresbericht 2025 meldete SkyCity einen Adelaide-Umsatz von AUD 212,2 Millionen (142,2 Millionen USD), was zeigt, dass eine resiliente lokale Besuchernachfrage dazu beitrug, die Immobilie trotz eines herausfordernden wirtschaftlichen Umfelds und erhöhter VIP-Kundenfluktuation durch strenge Compliance-Upgrades zu stabilisieren. Obwohl der Markt konzentriert ist, erstreckt sich seine Reichweite über ein einzelnes Stadt- oder Resort-Modell hinaus.
Wettbewerbslandschaft
Der australische Casino-Tourismusmarkt wird von Crown Resorts und The Star Entertainment Group dominiert, die zusammen einen bedeutenden Anteil der Einnahmen kontrollieren. Crown hält einen größeren Anteil, während The Star folgt, was einen Markt schafft, der stark von diesen beiden Betreibern beeinflusst wird. Diese Dominanz gibt ihnen mehr Kontrolle über Compliance, Kundendaten, Hotelkapazitäten und Kapitalallokation. Strategische Entscheidungen dieser Unternehmen können den Markt schnell beeinflussen, wobei der Wettbewerb auf Resort-Qualität, Kundeneinblicke und finanzielle Flexibilität und nicht auf die Anzahl der Lizenzen ausgerichtet ist.
Eigentums- und Kapitalstrukturen im Markt wurden angepasst. Bally's Corporation tätigte eine strategische Kapitalinvestition in The Star durch Wandelanleihen und nachrangige Schuldtitel, um den Betrieb zu stabilisieren und eine Insolvenz zu vermeiden. The Star verkaufte später seinen Anteil am Destination Brisbane Consortium und beseitigte damit künftige Eigenkapitalverpflichtungen im Zusammenhang mit Queen's Wharf Brisbane. Diese Maßnahmen spiegeln laufende Bemühungen wider, Bilanzen zu sanieren und Portfolios umzugestalten, wobei die Kontrolle über Vermögenswerte und der Zugang zu Finanzierungen für die Wettbewerbspositionierung entscheidend bleiben.
Kleinere und regionale Betreiber sind zwar relevant, haben jedoch nicht den Einfluss der beiden führenden Gruppen. Immobilien wie Lasseters Hotel Casino konzentrieren sich auf Neuentwicklungen, um ihre Attraktivität als Resort-Destinationen zu steigern. Der Markt ist zunehmend zwischen großen integrierten Resorts mit starkem Kapitalzugang und kleineren Immobilien, die auf Standort, lokale Loyalität und gezielte Upgrades angewiesen sind, gespalten. Regulatorische Hürden, einschließlich strenger AML- und CTF-Anforderungen, schützen bestehende Lizenzinhaber, indem sie höhere Governance-Standards fordern. Diese Kombination aus Marktkonzentration, Compliance-Druck und selektiven Reinvestitionen dürfte bis 2031 einen eng strukturierten Markt aufrechterhalten.
Marktführer der australischen Casino-Tourismusbranche
-
Crown Resorts Limited
-
The Star Entertainment Group Limited
-
SkyCity Entertainment Group / SkyCity Adelaide
-
Federal Group
-
Mindil Beach Casino Resort
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- April 2026: The Star Entertainment Group verkaufte seinen 50%igen Anteil an Queen's Wharf Brisbane (Destination Brisbane Consortium) für AUD 53 Millionen (35,5 Millionen USD) an CTFE und FEC und trat damit vollständig aus dem Joint Venture aus und beseitigte weitere Eigenkapitalverpflichtungen.
- März 2026: Der aktualisierte AML/CTF-Rahmen von AUSTRAC verpflichtet regulierte Unternehmen, einschließlich Banken und Casinos, nachzuweisen, dass ihre Systeme Finanzkriminalitätsrisiken mindern. Das ergebnisorientierte Regime macht das Senior Management für die Governance verantwortlich und schreibt die formelle Ernennung eines qualifizierten Compliance-Beauftragten vor.
- Januar 2026: Crown Resorts implementierte Canary Technologies in seinen Immobilien in Melbourne, Sydney und Perth und verbesserte damit die direkte Gästereise mit mobilen Check-in-Funktionen, Gästenachrichten und digitalen Upselling-Funktionen.
- Dezember 2025: Bally's Corporation und die Familie Mathieson erwarben nach Erhalt der behördlichen Genehmigungen mehr als 61 % der The Star Entertainment Group und markierten damit eine bedeutende Eigentümerveränderung in der Branche.


Berichtsumfang des australischen Casino-Tourismusmarktes
| Integrierte Resort-Casinos |
| Boardwalk / Uferpromenade Casino-Destinationen |
| Regionale Casino-Hotels |
| Kurzaufenthalts- / Tagesausflug-Casinos |
| Inländische Reisende per Pkw |
| Inländische Flugreisende |
| Internationale einreisende Reisende |
| Direkte digitale Kanäle |
| Online-Reisebüros (OTAs) |
| Casino-Host / VIP-Programme |
| Gruppen- und Kongressbuchungen |
| Offline-Reisebüros |
| New South Wales |
| Victoria |
| Queensland |
| Übriges Australien |
| Nach Zieltyp | Integrierte Resort-Casinos |
| Boardwalk / Uferpromenade Casino-Destinationen | |
| Regionale Casino-Hotels | |
| Kurzaufenthalts- / Tagesausflug-Casinos | |
| Nach Reiseursprung | Inländische Reisende per Pkw |
| Inländische Flugreisende | |
| Internationale einreisende Reisende | |
| Nach Buchungskanal | Direkte digitale Kanäle |
| Online-Reisebüros (OTAs) | |
| Casino-Host / VIP-Programme | |
| Gruppen- und Kongressbuchungen | |
| Offline-Reisebüros | |
| Nach Geografie | New South Wales |
| Victoria | |
| Queensland | |
| Übriges Australien |


Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der australische Casino-Tourismus bis 2031 voraussichtlich erreichen?
Der australische Casino-Tourismusmarkt soll bis 2031 einen Wert von 6,79 Milliarden USD erreichen, ausgehend von 5,35 Milliarden USD im Jahr 2026 bei einer CAGR von 4,88 % über den Zeitraum 2026–2031.
Welcher Zieltyp führt die Umsatzgenerierung in Australien an?
Integrierte Resort-Casinos führen den Markt mit einem Anteil von 58,62 % im Jahr 2025 an und bleiben mit einer CAGR von 5,23 % bis 2031 der am schnellsten wachsende Zieltyp.
Warum wächst Queensland schneller als andere Bundesstaaten?
Queensland soll bis 2031 mit einer CAGR von 6,86 % wachsen, unterstützt durch Queen's Wharf Brisbane, veranstaltungsgetriebene Nachfrage sowie staatlich geförderte Luftfahrt- und Tourismusinitiativen.
Wer sind die wichtigsten Betreiber im australischen Casino-Tourismus?
Crown Resorts und The Star Entertainment Group dominieren den Sektor mit geschätzten Marktanteilen von 59,5 % bzw. 24,9 % im Jahr 2025, basierend auf dem bereitgestellten Entwurf.
Was treibt die Nachfrage über die Spielhallenflächen hinaus an?
Das Wachstum kommt zunehmend aus Hotels, Gastronomie, Unterhaltung, Kongressen und Premium-Aufenthaltserlebnissen, insbesondere in integrierten Resorts.
Was ist das größte operative Risiko für Casino-Resorts in Australien?
Das Hauptrisiko bleibt die strengere AML- und CTF-Compliance, einschließlich verstärkter Sorgfaltspflicht, Governance und betrieblicher Kontrollen, die die Kosten erhöhen und Kundenreibung erzeugen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
