
Taille et Part du Marché de l'IA dans le Suivi des Actifs Hospitaliers
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 7.62 Milliards de dollars |
| Taille du Marché (2032) | 24.64 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 26.44 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'IA dans le Suivi des Actifs Hospitaliers par Mordor Intelligence
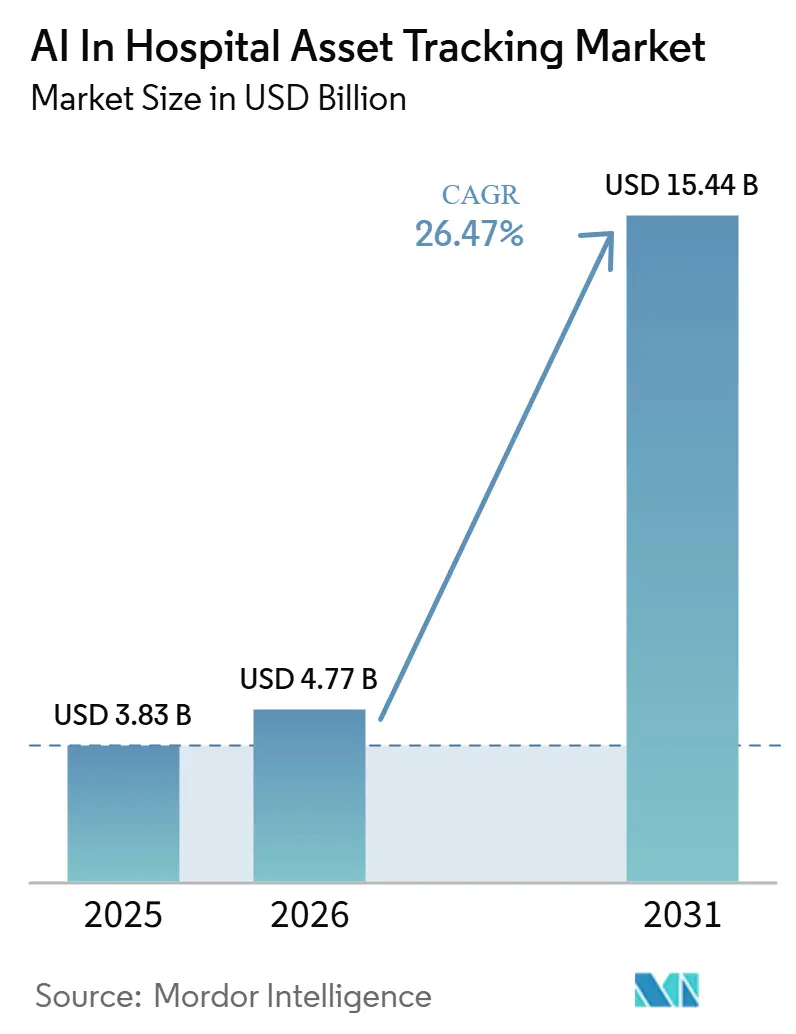
La taille du Marché de l'IA dans le Suivi des Actifs Hospitaliers était évaluée à 6,03 milliards USD en 2026 et devrait croître de 7,62 milliards USD en 2027 pour atteindre 24,64 milliards USD d'ici 2032, à un CAGR de 26,44 % durant la période de prévision (2027-2032).
Le marché de l'IA dans le suivi des actifs hospitaliers est en expansion parce que les systèmes hospitaliers considèrent désormais les registres numériques d'actifs comme une infrastructure opérationnelle essentielle soutenant le contrôle des flux de travail cliniques, la préparation aux audits et la planification des investissements, plutôt que comme un simple outil de prévention des pertes. Cette évolution est renforcée par le cadre d'identification unique des dispositifs de la FDA en vertu du 21 CFR Part 830 et par l'exigence du Règlement européen sur les dispositifs médicaux concernant l'adoption d'EUDAMED à partir de mai 2026, qui font ensemble des registres d'actifs traçables une obligation formelle de conformité tout au long du parcours de soins. Le marché de l'IA dans le suivi des actifs hospitaliers bénéficie également d'un meilleur retour opérationnel, la maintenance prédictive basée sur l'IA des équipements hospitaliers ayant été associée à moins de pannes imprévues et à une consommation d'électricité inférieure à celle des calendriers de maintenance préventive conventionnels. Le positionnement concurrentiel évolue vers la profondeur analytique, la conception de plateformes ouvertes et l'étendue de l'intégration avec les systèmes DME, GMAO et d'appel infirmier, ce qui signifie que la valeur réside de plus en plus dans l'orchestration des flux de travail plutôt que dans la seule fourniture de matériel. Malgré cette forte dynamique, le marché de l'IA dans le suivi des actifs hospitaliers reste soumis à des pressions liées aux coûts de déploiement à l'échelle du campus et à l'exposition aux risques de cybersécurité dans les environnements d'appareils connectés, ce qui maintient une discipline d'achat élevée pour les établissements de plus petite taille et aux budgets contraints.
Principaux Enseignements du Rapport
- Par technologie, la RFID a représenté 43,39 % du chiffre d'affaires en 2026, tandis que le RTLS devrait enregistrer le CAGR le plus élevé de 27,83 % jusqu'en 2032.
- Par composant, les logiciels et l'analytique ont représenté 55,41 % du chiffre d'affaires en 2026, tandis que les services devraient connaître la croissance la plus rapide à 26,71 % jusqu'en 2032.
- Par type de produit, les équipements mobiles ont capturé 43,23 % du chiffre d'affaires en 2026, tandis que les stocks et consommables devraient se développer à un CAGR de 28,11 % jusqu'en 2032 et représentent le cas d'usage à la croissance la plus rapide dans la taille du marché de l'IA dans le suivi des actifs hospitaliers.
- Par application, le suivi des dispositifs et instruments a représenté 50,06 % du chiffre d'affaires en 2026, tandis que le suivi du personnel et des fournitures devrait progresser à un CAGR de 27,77 % jusqu'en 2032.
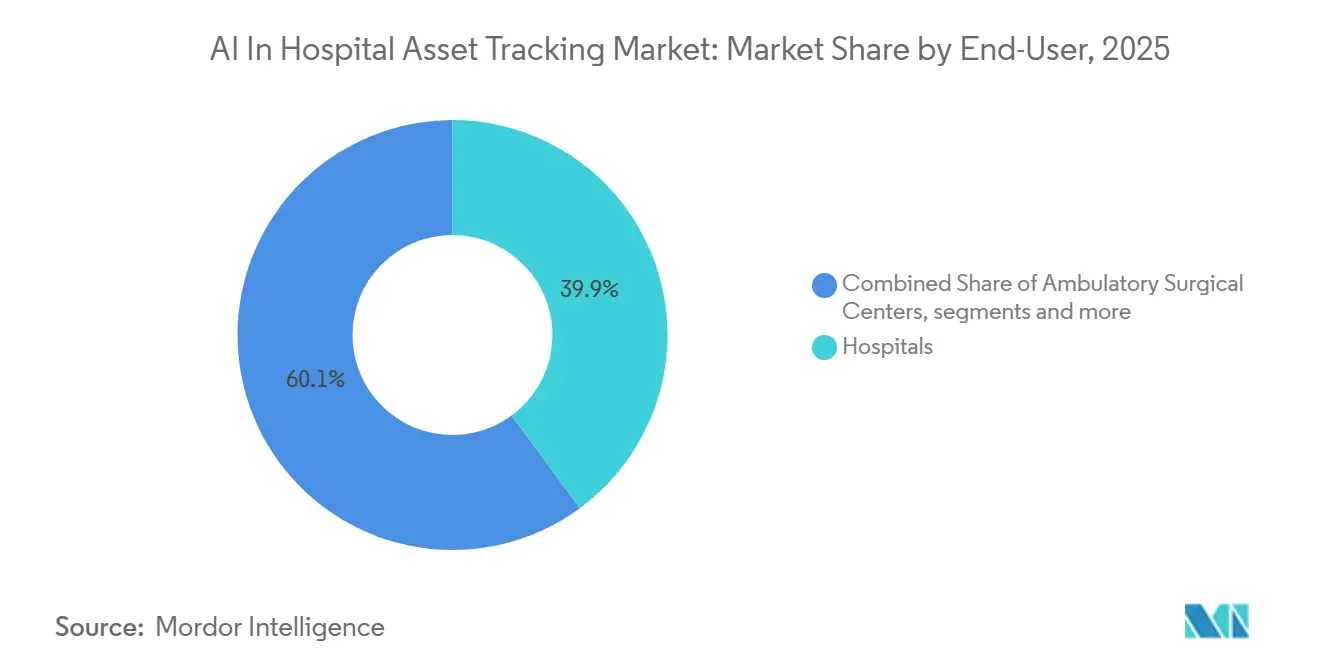
- Par utilisateur final, les hôpitaux ont détenu 39,89 % du chiffre d'affaires en 2026, tandis que les centres de chirurgie ambulatoire devraient croître à un CAGR de 26,82 % jusqu'en 2032 et ont mené l'expansion la plus rapide dans le cadre de la part du marché de l'IA dans le suivi des actifs hospitaliers.
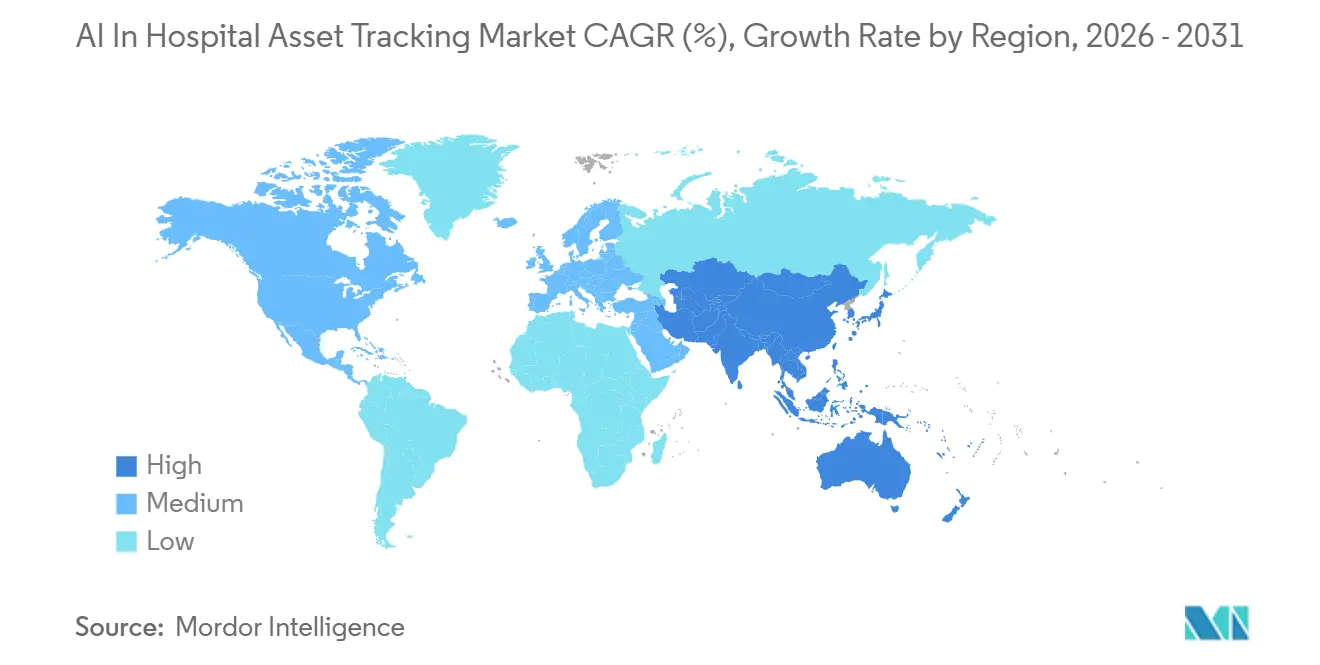
- Par région, l'Amérique du Nord a représenté 41,52 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 29,81 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption Croissante de la RFID et du RTLS Basés sur l'IA pour une Visibilité Continue des Actifs | +7.20% | Mondial, avec la pénétration la plus profonde en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Nécessité de Réduire le Temps de Recherche des Équipements et le Gaspillage lié aux Actifs Inactifs | +5.80% | Mondial, pression sur les coûts la plus aiguë en Amérique du Nord | Court terme (≤ 2 ans) |
| Expansion de l'Infrastructure des Hôpitaux Intelligents et des Opérations Cliniques Prêtes pour l'IoT | +4.50% | Cœur en Asie-Pacifique, avec extension vers le Moyen-Orient et l'Afrique et l'Amérique du Sud | Long terme (≥ 4 ans) |
| Pression Réglementaire pour la Traçabilité des Dispositifs et la Conformité à la Sécurité des Patients | +3.20% | Amérique du Nord et UE, avec une influence croissante en Asie-Pacifique | Court terme (≤ 2 ans) |
| Maintenance Prédictive pour les Actifs Hospitaliers à Haute Valeur | +2.80% | Mondial, avec une mise à l'échelle précoce en Amérique du Nord | Moyen terme (2-4 ans) |
| Analytique Cloud Hybride pour l'Analyse Comparative de l'Utilisation Multi-Sites | +2.20% | Amérique du Nord et Europe, avec une adoption précoce dans les grands systèmes de santé d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption Croissante de la RFID et du RTLS Basés sur l'IA pour une Visibilité Continue des Actifs
Les systèmes RFID traditionnels identifiaient les actifs à des points de lecture fixes, mais le marché de l'IA dans le suivi des actifs hospitaliers évolue désormais vers des flux de localisation continus capables d'alimenter l'analytique des flux de travail, la modélisation de l'utilisation et les alertes opérationnelles dans plusieurs services hospitaliers. La RAIN Alliance a signalé l'expédition de 42,7 milliards de puces d'étiquettes RAIN RFID dans le monde en 2025, et a identifié la santé et les produits pharmaceutiques comme des secteurs où l'adoption s'approfondit dans la gestion des médicaments, le contrôle des actifs chirurgicaux et le suivi de la conformité, ce qui montre que les déploiements hospitaliers bénéficient d'une courbe de volume plus large dans la base d'approvisionnement en étiquettes.[1]À mesure que l'économie unitaire des étiquettes s'améliore avec l'échelle d'expédition, le bassin adressable s'étend au-delà des actifs en capital à haute valeur vers des catégories à valeur intermédiaire telles que les moniteurs portables, les sets de perfusion et les équipements de soins partagés qui étaient souvent exclus des programmes de suivi antérieurs. Le lancement d'AssetsRT amélioré par l'IA de CenTrak au HIMSS 2026 a montré comment les fournisseurs transforment les données de localisation à l'échelle de la flotte en flux de travail analytiques en langage naturel, ce qui réduit la charge de reporting que les hôpitaux assumaient autrefois par le biais d'équipes spécialisées en informatique.[2] Le marché de l'IA dans le suivi des actifs hospitaliers passe donc de la capture passive vers une intelligence opérationnelle active, et ce changement accélère les cycles de remplacement des systèmes hérités qui ne peuvent pas prendre en charge des analyses plus riches ou des modèles de positionnement hybrides. Cette même transition aide les fournisseurs à élargir la portée des déploiements au sein des comptes existants, car les hôpitaux qui commencent par les équipements en capital évoluent souvent vers une automatisation plus large du personnel, des fournitures et des flux de travail une fois que la visibilité continue est en place.
Nécessité de Réduire le Temps de Recherche des Équipements et le Gaspillage lié aux Actifs Inactifs
Le marché de l'IA dans le suivi des actifs hospitaliers est également porté par le coût opérationnel direct du temps perdu à rechercher des équipements et par le gaspillage financier lié aux actifs propres et loués sous-utilisés. Un livre blanc de Vizzia Technologies et de l'Université d'État de Géorgie a indiqué que les infirmières peuvent consacrer jusqu'à 60 minutes par poste à la localisation des équipements, contribuant à une perte de productivité annuelle estimée à 14 milliards USD pour les hôpitaux américains, ce qui maintient le retour sur investissement visible pour les administrateurs et les responsables cliniques. Le même problème opérationnel s'étend aux flottes de location, car les hôpitaux paient souvent des coûts de location continus pour des appareils qui restent inactifs dans les couloirs, les placards et les zones de stockage lorsque les registres d'actifs sont incomplets ou obsolètes. Dans le marché de l'IA dans le suivi des actifs hospitaliers, les outils de recherche basés sur l'IA sont importants car le personnel au chevet du patient peut localiser les équipements via des flux de travail simples en langage naturel au lieu de quitter la zone de soins pour effectuer des recherches manuelles dans les unités et les salles de stockage. Cela signifie que la discussion sur la valeur ne se limite plus à la réduction des pertes, car les hôpitaux relient désormais le suivi directement à la productivité du travail, à la protection du débit et à des achats d'équipements plus disciplinés.
Expansion de l'Infrastructure des Hôpitaux Intelligents et des Opérations Cliniques Prêtes pour l'IoT
Le marché de l'IA dans le suivi des actifs hospitaliers bénéficie des programmes nationaux et institutionnels de numérisation hospitalière qui spécifient une infrastructure prête pour l'IoT dès la phase de conception plutôt que de traiter le suivi comme une modernisation ultérieure. Le Centre médical universitaire de Corée a annoncé en mars 2026 son intention de construire le premier hôpital à agents IA de Corée du Sud à Dongtan, où les flux de données en temps réel sur les actifs et les patients sont conçus pour alimenter une structure de commandement pilotée par l'IA, montrant que l'intelligence de localisation continue fait partie du modèle opérationnel des établissements de nouvelle génération.[3] Lorsque les hôpitaux achèvent ces mises à niveau d'infrastructure plus larges, les délais de déploiement pour le suivi basé sur l'IA peuvent se comprimer car la capacité réseau, la logique de périphérie et les exigences d'intégration des systèmes sont déjà partiellement construites. Cela donne au marché de l'IA dans le suivi des actifs hospitaliers une longue piste dans les régions où les programmes d'hôpitaux intelligents passent encore de projets pilotes à des déploiements nationaux ou multi-réseaux.
Pression Réglementaire pour la Traçabilité des Dispositifs et la Conformité à la Sécurité des Patients
Le marché de l'IA dans le suivi des actifs hospitaliers bénéficie d'un plancher de demande plus solide car les cadres réglementaires lient désormais la traçabilité des dispositifs et la documentation du cycle de vie à des obligations formelles de conformité plutôt que de les laisser comme des améliorations de processus facultatives. Le Règlement européen sur les dispositifs médicaux rend EUDAMED obligatoire à partir du 28 mai 2026, et le système exige la traçabilité du cycle de vie des dispositifs dans des modules comprenant l'enregistrement des IUD et la surveillance post-commercialisation, ce qui augmente la valeur pratique des registres d'actifs structurés au sein des hôpitaux. Ces exigences s'ajoutent aux attentes plus larges en matière de qualité et de maintenance auxquelles les hôpitaux font déjà face dans le cadre des programmes de gouvernance des équipements et de sécurité des patients, ce qui rend la documentation automatisée plus attrayante que les processus manuels fragmentés. L'effet de conformité va au-delà de la seule préparation aux audits, car les attentes communes en matière de traçabilité poussent également à des structures de données plus cohérentes entre les systèmes d'approvisionnement, de GMAO et de reporting. Cela permet au marché de l'IA dans le suivi des actifs hospitaliers de bénéficier de gains d'interopérabilité, car un investissement dans le suivi peut servir à la fois à la tenue des registres réglementaires et au contrôle opérationnel quotidien sans silos de données séparés.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés d'Installation Initiale et de Maintenance du Cycle de Vie | -2.50% | Mondial, le plus aigu en Asie-Pacifique et au Moyen-Orient et en Afrique où les budgets des hôpitaux publics sont contraints | Moyen terme (2-4 ans) |
| Risques liés à la Confidentialité des Données, à la Cybersécurité et à l'Intégration des Réseaux Cliniques | -1.80% | Mondial | Court terme (≤ 2 ans) |
| Interférences de Radiofréquences et Perte de Précision dans les Environnements Cliniques Denses | -1.20% | Mondial | Court terme (≤ 2 ans) |
| Charge liée au Remplacement des Batteries, à l'Étalonnage et à la Gouvernance des Étiquettes | -0.80% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés d'Installation Initiale et de Maintenance du Cycle de Vie
Le marché de l'IA dans le suivi des actifs hospitaliers fait encore face à un obstacle d'adoption significatif car les déploiements RTLS à l'échelle du campus nécessitent des dépenses coordonnées en lecteurs, passerelles, étiquettes, conception réseau, cartographie des installations, intégration des systèmes et configuration des flux de travail avant que les hôpitaux puissent réaliser un retour mesurable. Cette charge est particulièrement pertinente pour les grands hôpitaux universitaires et les systèmes publics où la portée de l'infrastructure est large et les cycles d'approbation internes sont longs. Les modèles SaaS et de services gérés atténuent ce problème pour les sites plus petits et les environnements ambulatoires, mais le marché de l'IA dans le suivi des actifs hospitaliers connaît encore des délais de décision prolongés lorsque les réseaux multi-bâtiments évaluent la durée de vie opérationnelle complète d'un système plutôt que le seul prix d'achat initial. Cela maintient le marché sur une trajectoire de croissance solide, mais favorise également les fournisseurs capables de démontrer la valeur d'un déploiement par phases et des modèles de mise en œuvre à moindre risque.
Risques liés à la Confidentialité des Données, à la Cybersécurité et à l'Intégration des Réseaux Cliniques
Le marché de l'IA dans le suivi des actifs hospitaliers comporte également une charge de risque évidente car les réseaux de suivi partagent souvent l'infrastructure avec les systèmes cliniques, ce qui amplifie les conséquences opérationnelles d'un incident cybernétique. Claroty a constaté que la quasi-totalité des 351 hôpitaux qu'elle a analysés exploitaient des appareils connectés présentant des vulnérabilités exploitables connues, et que l'automatisation des bâtiments et les systèmes connectés associés créaient une exposition directe au sein des environnements hospitaliers. Lorsque les plateformes RTLS gèrent les historiques de localisation des patients ou du personnel, les hôpitaux doivent également gérer les obligations de confidentialité via des contrôles d'accès basés sur les rôles, des règles de conservation et des politiques de traitement des données conformes aux exigences de gouvernance clinique. La norme de cybersécurité IEC 81001-5-1:2021, citée dans une étude MDPI Engineering Proceedings de 2026, met davantage l'accent sur les cycles de développement sécurisés, les contrôles d'identité et les attentes en matière de nomenclature logicielle pour les environnements de logiciels de santé. En conséquence, le marché de l'IA dans le suivi des actifs hospitaliers continue de croître, mais les fournisseurs qui ne peuvent pas démontrer une ingénierie de sécurité solide, une architecture d'intégration propre et une documentation de conformité font face à un parcours d'achat plus lent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Technologie :
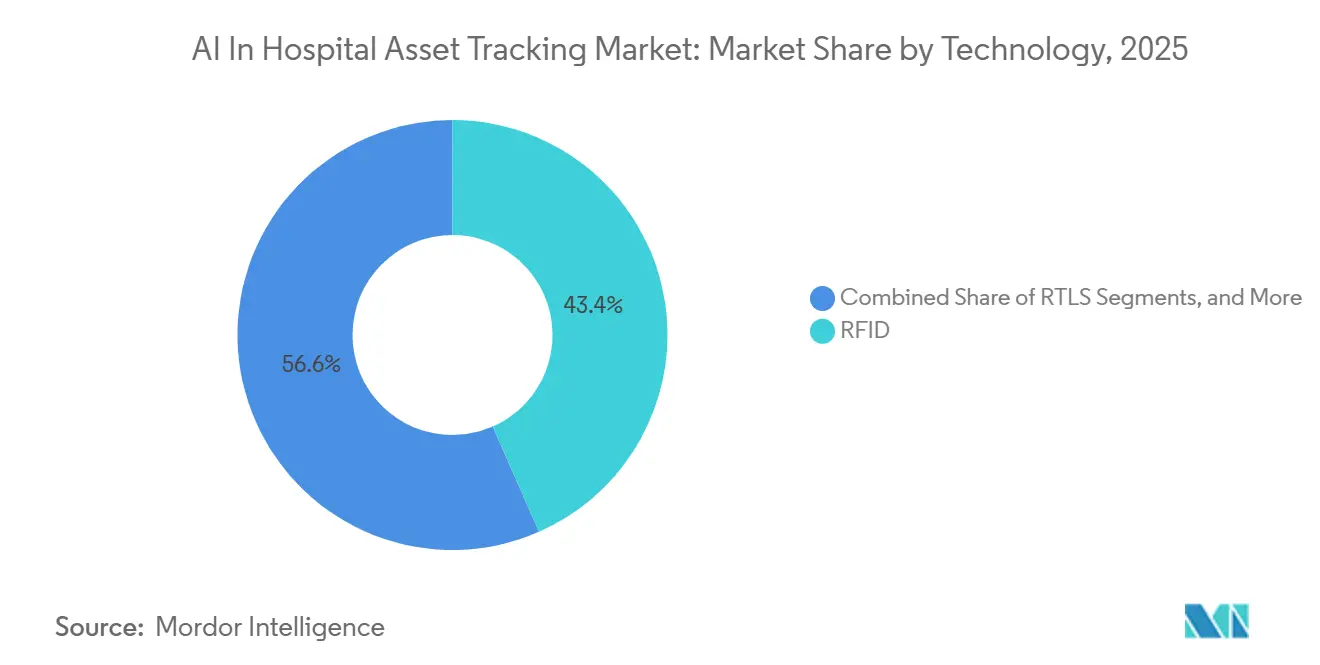
la RFID ancre la base installée tandis que le RTLS élargit le bassin de valeurLa RFID a représenté 43,39 % du chiffre d'affaires technologique en 2026, ce qui en a fait la plus grande couche technologique du marché de l'IA dans le suivi des actifs hospitaliers et a reflété la maturité protocolaire de longue date, la stabilité des performances de lecture et l'alignement profond avec les flux de travail de la chaîne d'approvisionnement hospitalière. Cette position a été soutenue par la compatibilité avec l'encodage GS1 SGTIN et par les besoins pratiques du traitement stérile, du contrôle des armoires à médicaments et de la gestion des kits chirurgicaux où l'identité traçable reste primordiale. Le RTLS est la technologie à la croissance la plus rapide, avec un CAGR projeté de 27,83 % de 2027 à 2032, car les hôpitaux souhaitent de plus en plus des flux de localisation en continu et non de simples confirmations de lecture ponctuelle pour les flux de travail de répartition, d'utilisation et de protection du personnel. Dans cette partie de la taille du marché de l'IA dans le suivi des actifs hospitaliers, le changement principal n'est pas le déclin de l'utilité de la RFID, mais la prime croissante attachée à la qualité des données en temps réel et à l'analytique capable d'agir sur ces données au sein des flux de travail cliniques.
La concurrence technologique évolue vers une conception hybride car les hôpitaux souhaitent une visibilité à l'échelle du campus et une précision au niveau de la salle sans construire plusieurs systèmes déconnectés. Les lecteurs de codes-barres restent pertinents dans les environnements à faible acuité et les flux de travail de réception où la vérification manuelle est encore rentable, tandis que les étiquettes à ultrasons et à infrarouge conservent leur importance dans certains environnements pédiatriques et comportementaux où les exigences de précision justifient une infrastructure supplémentaire. Au sein du secteur de l'IA dans le suivi des actifs hospitaliers, cela maintient la RFID au cœur de l'identité et de la conformité tandis que le RTLS capte la croissance la plus rapide dans l'intelligence des flux de travail et l'automatisation opérationnelle.

Par Composant :
le logiciel domine le chiffre d'affaires tandis que les services absorbent la complexité du déploiementLes logiciels et l'analytique ont représenté 55,41 % du chiffre d'affaires des composants en 2026, ce qui signifie que le marché de l'IA dans le suivi des actifs hospitaliers a déjà déplacé son centre de valeur de l'approvisionnement matériel vers la couche logicielle qui traduit les données de localisation en actions. Les hôpitaux attendent de plus en plus la recherche en langage naturel, la logique de maintenance prédictive, les tableaux de bord d'utilisation et les déclencheurs de flux de travail comme exigences standard, et non comme modules premium réservés aux sites avancés. Les services sont le composant à la croissance la plus rapide, avec un CAGR projeté de 26,71 % de 2027 à 2032, car la mise en œuvre, l'ajustement des modèles, l'intégration au DSE et la gestion du changement organisationnel restent difficiles à assumer entièrement en interne pour les hôpitaux. Dans la taille du marché de l'IA dans le suivi des actifs hospitaliers, cette combinaison indique des valeurs contractuelles plus élevées et des revenus récurrents plus importants, car les services continuent de croître autour de l'environnement logiciel même après la fin du déploiement matériel initial.
Le matériel reste important car la fiabilité des lecteurs, le facteur de forme des étiquettes et la fidélité de lecture déterminent la qualité des données utilisées par les modèles logiciels. La plateforme Asset Uptime de PartsSource, annoncée en juin 2025 et co-développée avec 25 systèmes de santé dans plus de 120 hôpitaux, a illustré comment les logiciels et les services peuvent fusionner les données CMMS, la surveillance des dispositifs et l'intelligence de la chaîne d'approvisionnement en un dossier de santé des actifs plus large. Il en résulte un schéma de composants à deux vitesses où le matériel reste essentiel mais où les logiciels détiennent la plus grande part de chiffre d'affaires et les services captent une part croissante de la charge de travail de mise en œuvre et d'optimisation. C'est l'un des signes les plus clairs que le marché de l'IA dans le suivi des actifs hospitaliers est désormais évalué comme une plateforme opérationnelle continue et non comme un achat d'infrastructure ponctuel.
Par Type de Produit :
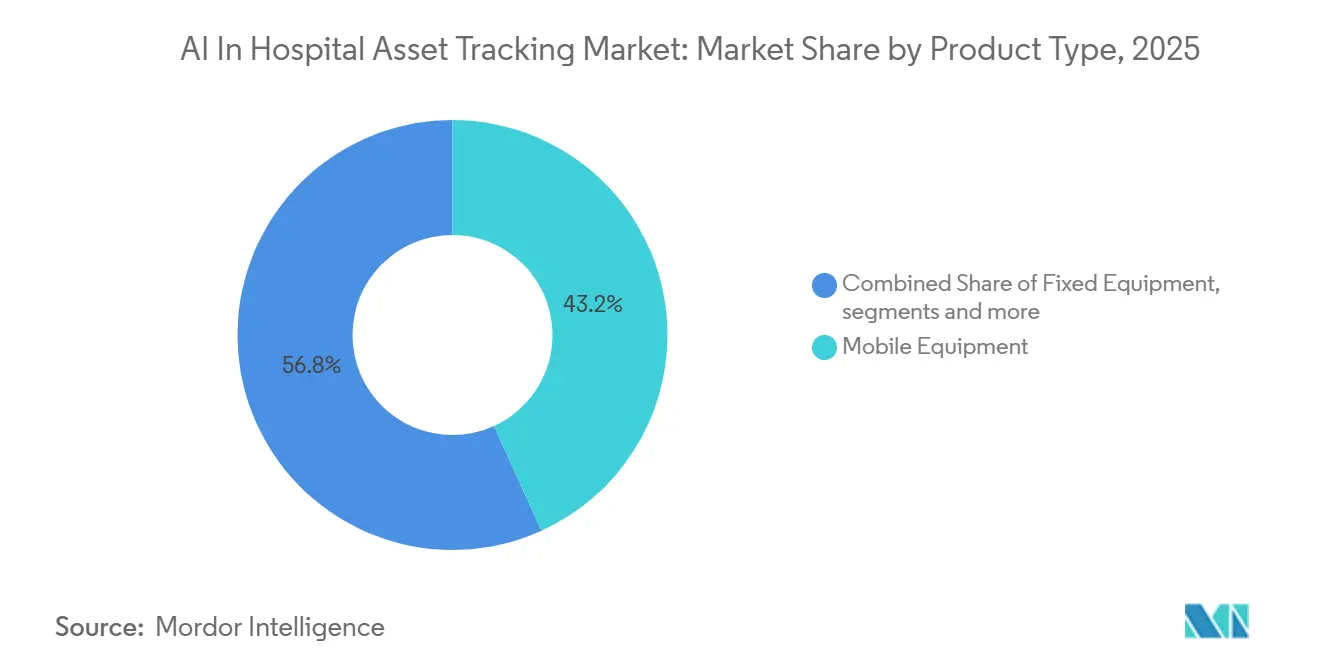
les équipements mobiles dominent la demande actuelle tandis que les stocks et consommables connaissent la croissance la plus rapideLes équipements mobiles ont représenté 43,23 % du chiffre d'affaires par type de produit en 2026, ce qui leur a conféré la position la plus importante sur le marché de l'IA dans le suivi des actifs hospitaliers, car ces actifs se déplacent fréquemment, sont partagés entre les services et créent des perturbations immédiates pour les patients lorsqu'ils sont indisponibles. Les pompes à perfusion, les systèmes de perfusion, les appareils d'échographie portables et les défibrillateurs correspondent à ce schéma car ils traversent les environnements de soins plusieurs fois au cours d'un quart de travail et deviennent souvent la première cible des programmes de suivi formels. Les stocks et consommables devraient être le type de produit à la croissance la plus rapide, avec un CAGR de 28,12 % de 2027 à 2032, à mesure que les hôpitaux étendent la traçabilité aux implants, aux instruments à usage unique et aux emballages stériles dans le cadre d'exigences de documentation plus strictes au niveau des lots et du cycle de vie. Dans ce domaine de la part du marché de l'IA dans le suivi des actifs hospitaliers, les hôpitaux élargissent le périmètre de suivi des équipements d'investissement mobiles aux catégories de stocks où le contrôle des dates de péremption, la réponse aux rappels et la précision de la facturation sont tous importants.
L'analyse de rentabilité du suivi des consommables est déjà visible dans la pratique hospitalière. Les équipements fixes restent une catégorie de croissance plus stable mais plus lente, et la maintenance prédictive y devient de plus en plus pertinente à mesure que des plateformes telles que GE HealthCare ReadyFix connectent la supervision de la flotte à l'intelligence opérationnelle des actifs. Au sein du secteur de l'IA dans le suivi des actifs hospitaliers, cette combinaison maintient les équipements mobiles comme ancre des dépenses actuelles tandis que les stocks et consommables créent le nouveau bassin de revenus à la croissance la plus rapide.
Par Application :
le suivi des dispositifs reste le cas d'usage principal tandis que le suivi du personnel et des fournitures se développe plus rapidementLe suivi des dispositifs et instruments a capturé 50,06 % du chiffre d'affaires des applications en 2026, ce qui en a fait le cas d'usage le plus important sur le marché de l'IA dans le suivi des actifs hospitaliers et a reflété le coût immédiat pour la sécurité des patients et le débit lié aux équipements chirurgicaux et de diagnostic égarés. Les hôpitaux qui débutent avec cette application se concentrent généralement sur les pompes à perfusion, les défibrillateurs, les dispositifs d'imagerie portables et les outils procéduraux partagés, car ces éléments affectent directement la préparation des interventions et la prestation des soins au chevet du patient. Le suivi du personnel et des fournitures devrait être l'application à la croissance la plus rapide, avec un CAGR de 27,77 % de 2027 à 2032, car la protection contre la détresse du personnel et la visibilité des fournitures au niveau des articles reposent de plus en plus sur la même infrastructure de base. Cela signifie que le marché de l'IA dans le suivi des actifs hospitaliers ne croît pas seulement en ajoutant davantage d'actifs, mais aussi en élargissant les types de flux de travail que le réseau de localisation installé prend en charge.
Le suivi des patients et des visiteurs détient encore une part plus faible, mais il devient plus pertinent là où les hôpitaux utilisent des outils de flux de patients pilotés par l'IA pour réduire les délais d'attente et améliorer l'attribution des lits. La surveillance environnementale et des conditions se développe également au sein des déploiements existants, car la supervision de la température, de l'humidité et de la qualité de l'air peut s'appuyer sur une grande partie de la même infrastructure de capteurs avec un coût incrémental limité. C'est pourquoi le marché de l'IA dans le suivi des actifs hospitaliers récompense de plus en plus les plateformes capables de prendre en charge plusieurs applications à partir d'une seule couche opérationnelle au lieu de contraindre les hôpitaux à gérer des solutions ponctuelles isolées.
Par Utilisateur Final :
les hôpitaux détiennent la plus grande base tandis que les centres de chirurgie ambulatoire affichent la croissance la plus rapideLes hôpitaux ont sécurisé 39,89 % du chiffre d'affaires du secteur en 2026, ancrant leur position de principal pilier financier du secteur du suivi des actifs piloté par l'IA. Cette domination découle de la complexité opérationnelle massive inhérente aux grands systèmes de soins en hospitalisation. Sans suivi centralisé en temps réel, ces vastes environnements souffrent d'une visibilité obscurcie sur les mouvements des actifs, entraînant une thésaurisation coûteuse des équipements, des temps d'inactivité prolongés et des dépenses d'investissement redondantes.
En revanche, les Centres de Chirurgie Ambulatoire (CCA) représentent le segment de croissance le plus dynamique, avec un CAGR agressif de 26,82 % projeté de 2027 à 2032. Cette expansion est portée par le pivot macroéconomique en cours vers les soins chirurgicaux ambulatoires en journée. Opérant dans des empreintes spatiales contraintes et utilisant des inventaires d'équipements bien plus réduits que les hôpitaux traditionnels, les CCA s'appuient fortement sur une précision logistique irréprochable. Parce que ces établissements fonctionnent selon des plannings chirurgicaux condensés et hautement optimisés, un seul instrument déplacé ne provoque pas simplement un léger retard de planification ; il déclenche fréquemment une annulation immédiate et coûteuse de l'ensemble de la procédure médicale.
Analyse Géographique
Marché de l'IA dans le suivi des actifs hospitaliers en Amérique du Nord
L'Amérique du Nord a représenté 41,52 % du chiffre d'affaires mondial en 2026, ce qui en a fait le plus grand contributeur régional au marché de l'IA dans le suivi des actifs hospitaliers et a reflété une base installée dense, des fonctions d'ingénierie clinique matures et un alignement étroit entre les déploiements RTLS et la refonte des flux de travail des systèmes de santé. Les voies d'intégration centrées sur Epic ont également contribué à accélérer l'adoption en facilitant l'intégration des données de suivi dans les flux de travail cliniques plutôt que de les laisser dans un tableau de bord opérationnel séparé. Le Canada contribue par des projets pilotes d'hôpitaux intelligents incluant des éléments de gestion numérique de l'utilisation et des actifs, tandis que le Mexique bénéficie de la modernisation des hôpitaux privés liée au tourisme médical et aux objectifs d'accréditation. Dans l'ensemble, l'Amérique du Nord continue de donner le rythme au marché de l'IA dans le suivi des actifs hospitaliers car elle combine pression réglementaire, infrastructure installée et fort accent sur la productivité du travail.
Marché de l'IA dans le suivi des actifs hospitaliers en Europe
L'Europe a occupé la deuxième position régionale en 2025, portée par l'Allemagne, le Royaume-Uni et la France, et la région bénéficie d'une impulsion axée sur la conformité alors que les hôpitaux se préparent aux exigences pratiques des flux de travail de traçabilité EUDAMED à partir de mai 2026. La France soutient également l'adoption par le biais du programme SESAME, qui a sélectionné 34 hôpitaux parmi plus de 160 candidats pour le financement de la traçabilité automatisée des médicaments et des dispositifs médicaux. Le partenariat Brady EMEA et Caretag dans le suivi des instruments chirurgicaux montre comment les hôpitaux européens se voient présenter un argument de productivité clair, la solution ayant été positionnée pour réduire le temps d'emballage de plus de 33 % par rapport au scan DataMatrix. L'Europe offre donc au marché de l'IA dans le suivi des actifs hospitaliers un mélange de demande portée par les obligations réglementaires et de preuves de productivité spécifiques aux applications qui soutiennent des achats plus larges.
Marché de l'IA dans le suivi des actifs hospitaliers en Asie-Pacifique, au Moyen-Orient et en Afrique et en Amérique du Sud
L'Asie-Pacifique devrait être la région à la croissance la plus rapide, avec un CAGR projeté de 29,81 % de 2027 à 2032, ce qui en fait la zone d'expansion future la plus forte dans la taille du marché de l'IA dans le suivi des actifs hospitaliers, alors que les gouvernements et les grands groupes hospitaliers intègrent la capacité des hôpitaux intelligents dans les nouveaux programmes d'infrastructure. L'agenda de construction d'hôpitaux intelligents en Chine, les exigences numériques liées aux remboursements en Inde et les objectifs d'hôpitaux numériques liés aux certifications en Corée du Sud créent simultanément une demande de plusieurs directions. Le Moyen-Orient et l'Afrique restent à un stade plus précoce mais bénéficient de projets hospitaliers en terrain vierge dans les marchés du GCC, tandis que l'Amérique du Sud est encore naissante et est portée par l'investissement des hôpitaux privés au Brésil et en Argentine où les objectifs d'accréditation internationale soutiennent les opérations cliniques activées par l'IoT.
Paysage Concurrentiel
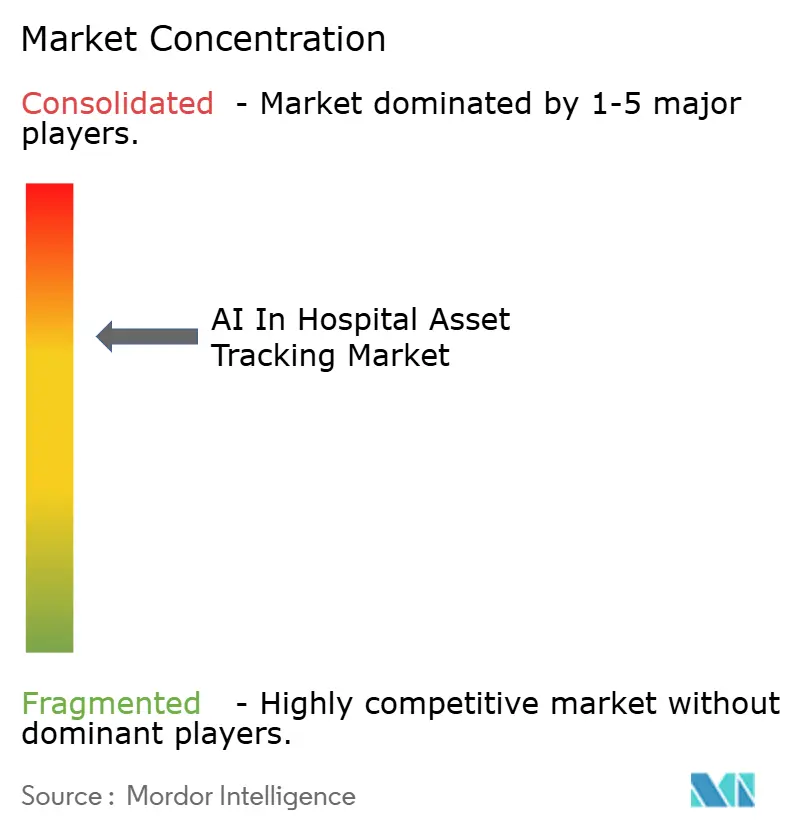
Le marché de l'IA dans le suivi des actifs hospitaliers est modérément consolidé au niveau supérieur, avec des fournisseurs spécialisés en RTLS de santé tels que CenTrak, AiRISTA Flow, Zebra Technologies et Sonitor Technologies occupant des positions solides dans les déploiements dédiés, tandis que des acteurs diversifiés dont Honeywell et Siemens Healthineers concurrencent via des stratégies d'intégration plus larges de systèmes de bâtiments et de dispositifs médicaux. Cette structure signifie que les principaux fournisseurs ne vendent pas seulement des étiquettes et des lecteurs, mais défendent également leurs positions grâce à la capacité analytique, aux intégrations installées et à la profondeur de l'automatisation des flux de travail. Ce mouvement a montré comment les fournisseurs axés sur le matériel se repositionnent autour de la pertinence des plateformes et du cadrage des résultats à mesure que le marché de l'IA dans le suivi des actifs hospitaliers évolue vers des critères d'achat centrés sur les logiciels. Il a également signalé que l'avantage concurrentiel est désormais plus étroitement lié à la valeur des flux de travail inter-systèmes qu'à la seule capture de l'identité des dispositifs.
Les spécialistes purs jouent sur la profondeur analytique et la facilité d'extraction des informations. La mise à jour RTLS hybride de Midmark en mars 2026 a montré un effort similaire pour concurrencer sur la précision opérationnelle en combinant BLE avec l'infrarouge sans fil au sein d'un seul environnement CareFlow, répondant au besoin hospitalier de couverture à grande échelle et de certitude au niveau de la pièce. Ces mouvements indiquent que le marché de l'IA dans le suivi des actifs hospitaliers entre dans une phase où le positionnement hybride, l'automatisation des flux de travail et la convivialité analytique comptent plus que le seul leadership technologique. L'activité en matière de brevets et de produits autour du positionnement multimodal suggère que la prochaine couche de rivalité sera centrée sur l'efficacité avec laquelle les fournisseurs combinent la fidélité de localisation, l'intégration des DME et un coût d'infrastructure gérable.
Le plus grand espace ouvert sur le marché de l'IA dans le suivi des actifs hospitaliers se situe là où l'intelligence de localisation rencontre la prévision de maintenance et l'approvisionnement automatisé. Des fournisseurs plus petits tels que Vizzia Technologies et Versus Technology gagnent également du terrain dans les systèmes de marché intermédiaire en associant un déploiement plus rapide à une tarification plus accessible, ce qui limite la capacité des fournisseurs premium à s'appuyer uniquement sur la complexité de l'intégration comme barrière au changement. L'ingénierie liée à la conformité selon des normes telles que IEC 60601-1-2 et ISO 13485 devient également un filtre d'achat plus strict, de sorte que les fournisseurs disposant de procédures de validation documentées et de contrôles d'intégration plus propres sont susceptibles de renforcer leur position à mesure que les acheteurs hospitaliers deviennent plus sélectifs.
Leaders du Secteur de l'IA dans le Suivi des Actifs Hospitaliers
-
GE Healthcare
-
Koninklijke Philips N.V.
-
Siemens Healthineers AG
-
Zebra Technologies Corporation
-
Securitas Healthcare LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'IA dans le Suivi des Actifs Hospitaliers Entreprises couvertes dans ce rapport
- AiRISTA Flow, Inc.
- Awarepoint Corporation
- Borda Technology
- CenTrak
- Elpas Solutions Ltd.
- GE Healthcare
- Honeywell International
- Impinj, Inc.
- Infor
- Koninklijke Philips
- Midmark
- Qorvo, Inc.
- Securitas Healthcare LLC
- Siemens Healthineers
- Sonitor Technologies AS
- Stanley Black and Decker, Inc.
- TeleTracking Technologies, Inc.
- Versus Technology, Inc.
- Vizzia Technologies, Inc.
- Zebra Technologies
Développements industriels récents dans Marché de l'IA dans le Suivi des Actifs Hospitaliers
- Juin 2026 : NVIDIA et Foxconn ont annoncé le déploiement de forces de travail d'agents IA dans les principaux centres médicaux de Taïwan dans le cadre de l'initiative gouvernementale « Taïwan en bonne santé » dotée de 1,5 milliard USD, Foxconn agissant en tant qu'intégrateur d'écosystème reliant les hôpitaux, les fabricants de dispositifs et les éditeurs de logiciels pour déployer l'IA clinique à grande échelle dans le monde réel. Ce programme établit l'un des plus grands investissements nationaux uniques dans l'infrastructure hospitalière native à l'IA, créant un marché de référence à haute visibilité pour les fournisseurs de suivi des actifs et d'intégration IoT.
- Mars 2026 : CenTrak a présenté sa plateforme ConnectRT de nouvelle génération au HIMSS 2026, dotée d'AssetsRT amélioré par l'IA avec recherche et reporting en langage naturel, d'étiquettes autocollantes BLE de nouvelle génération pour les actifs et les patients, et d'une application mobile de protection du personnel DuressRT. La mise à jour a également obtenu la désignation Epic Toolbox pour le RTLS, permettant une intégration directe avec les DME, et a complété la validation du programme VIP de Rauland pour l'automatisation des appels infirmiers Responder Enterprise.
- Mars 2026 : Midmark RTLS a lancé son approche RTLS hybride combinant l'infrastructure du réseau sensoriel BLE avec la précision au niveau de la pièce par infrarouge sans fil au sein d'un seul écosystème CareFlow, permettant aux hôpitaux d'atteindre à la fois une visibilité à l'échelle du campus et la certitude au niveau du lit requise pour l'intégration des DME Epic et les flux de travail d'automatisation des appels infirmiers.
- Mars 2026 : Zebra Technologies a présenté son cadre « Orchestrated Care » au HIMSS26, positionnant son portefeuille RFID, codes-barres et RTLS comme une plateforme d'opérations cliniques intégrée. Le cadre automatise le suivi des stocks et des actifs pour réduire le temps de recherche des équipements et prévenir les ruptures de stock dans les opérations hospitalières.
Portée du Rapport Mondial sur le Marché de l'IA dans le Suivi des Actifs Hospitaliers
Selon la portée du rapport, le marché de l'IA dans le suivi des actifs hospitaliers désigne l'utilisation de technologies d'intelligence artificielle, notamment l'apprentissage automatique, la vision par ordinateur, l'analytique prédictive et les systèmes de localisation en temps réel (RTLS), pour surveiller, localiser, gérer et optimiser l'utilisation des équipements médicaux, des fournitures et d'autres actifs hospitaliers. Ces solutions aident les prestataires de soins de santé à améliorer l'efficacité opérationnelle, à réduire les pertes d'actifs, à améliorer la disponibilité des équipements et à soutenir une gestion des ressources basée sur les données dans les établissements de santé.
Le marché de l'IA dans le suivi des actifs hospitaliers est segmenté par technologie, composant, type de produit, application, utilisateur final et géographie. Par technologie, le marché est segmenté en RFID, RTLS, scanners de codes-barres, étiquettes à ultrasons et infrarouges, et Bluetooth à basse consommation. Par composant, le marché est segmenté en matériel, logiciels et analytique, et services. Par type de produit, le marché est segmenté en équipements mobiles, équipements fixes et stocks et consommables. Par application, le marché est segmenté en suivi des dispositifs et instruments, suivi du personnel et des fournitures, suivi des patients et des visiteurs, et surveillance environnementale et des conditions. Par utilisateur final, le marché est segmenté en hôpitaux, centres de chirurgie ambulatoire, établissements de soins de longue durée et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| RFID |
| RTLS |
| Scanners de Codes-Barres |
| Étiquettes à Ultrasons et Infrarouges |
| Bluetooth à Basse Consommation |
| Matériel |
| Logiciels et Analytique |
| Services |
| Équipements Mobiles |
| Équipements Fixes |
| Stocks et Consommables |
| Suivi des Dispositifs et Instruments |
| Suivi du Personnel et des Fournitures |
| Suivi des Patients et des Visiteurs |
| Surveillance Environnementale et des Conditions |
| Hôpitaux |
| Centres de Chirurgie Ambulatoire |
| Établissements de Soins de Longue Durée |
| Autres Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Technologie | RFID | |
| RTLS | ||
| Scanners de Codes-Barres | ||
| Étiquettes à Ultrasons et Infrarouges | ||
| Bluetooth à Basse Consommation | ||
| Par Composant | Matériel | |
| Logiciels et Analytique | ||
| Services | ||
| Par Type de Produit | Équipements Mobiles | |
| Équipements Fixes | ||
| Stocks et Consommables | ||
| Par Application | Suivi des Dispositifs et Instruments | |
| Suivi du Personnel et des Fournitures | ||
| Suivi des Patients et des Visiteurs | ||
| Surveillance Environnementale et des Conditions | ||
| Par Utilisateur Final | Hôpitaux | |
| Centres de Chirurgie Ambulatoire | ||
| Établissements de Soins de Longue Durée | ||
| Autres Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur attendue de l'IA dans le suivi des actifs hospitaliers d'ici 2032 ?
Le secteur devrait atteindre 24,64 milliards USD d'ici 2032, passant de 6,03 milliards USD en 2026 à 7,62 milliards USD en 2027 à un CAGR de 26,44 % sur 2027-2032.
Quelle technologie domine actuellement l'adoption dans les hôpitaux ?
La RFID a dominé avec 43,39 % du chiffre d'affaires en 2026 en raison de la maturité du protocole, de la large disponibilité des étiquettes et de la compatibilité avec les flux de travail de traçabilité.
Quel cas d'usage se développe le plus rapidement dans les flux de travail hospitaliers ?
Le suivi du personnel et des fournitures devrait croître à un CAGR de 27,77 % jusqu'en 2032, soutenu par les besoins de protection contre la détresse du personnel et une traçabilité plus stricte des fournitures.
Quelle région connaît la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR projeté de 29,81 %, soutenu par les programmes d'hôpitaux intelligents en Chine, en Inde, au Japon, en Corée du Sud et en Australie.