
Tamaño y Cuota del Mercado de Mesas de Comedor
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
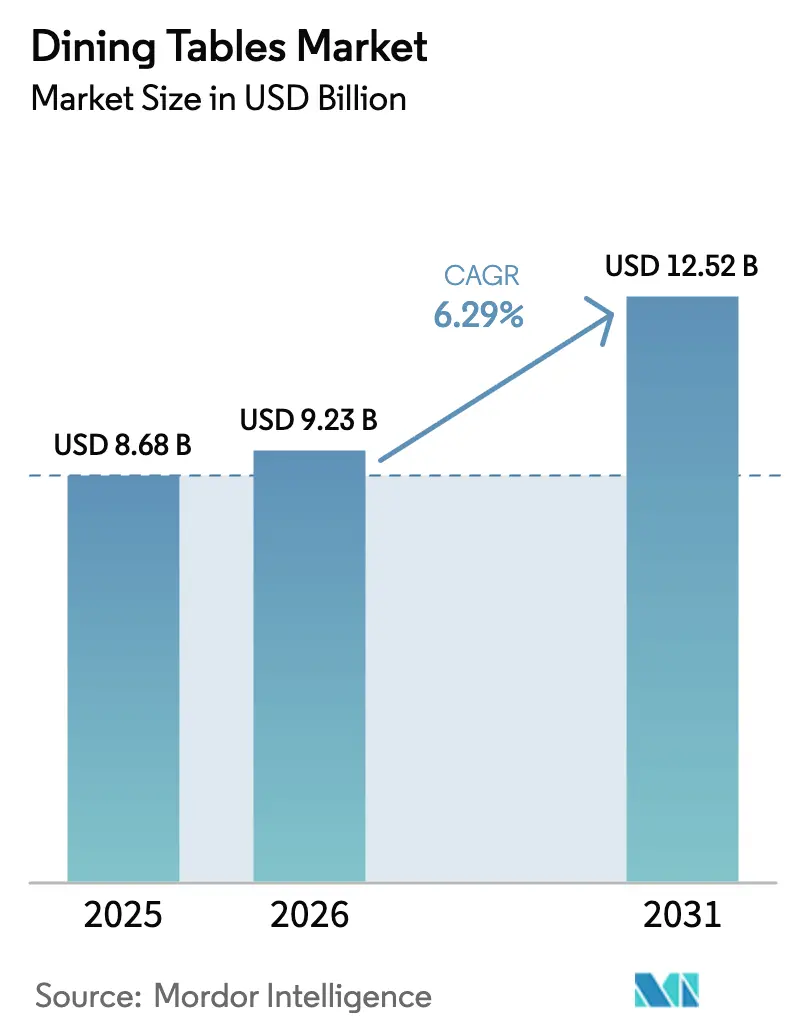
| Tamaño del Mercado (2026) | 9.23 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.52 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.29 % |
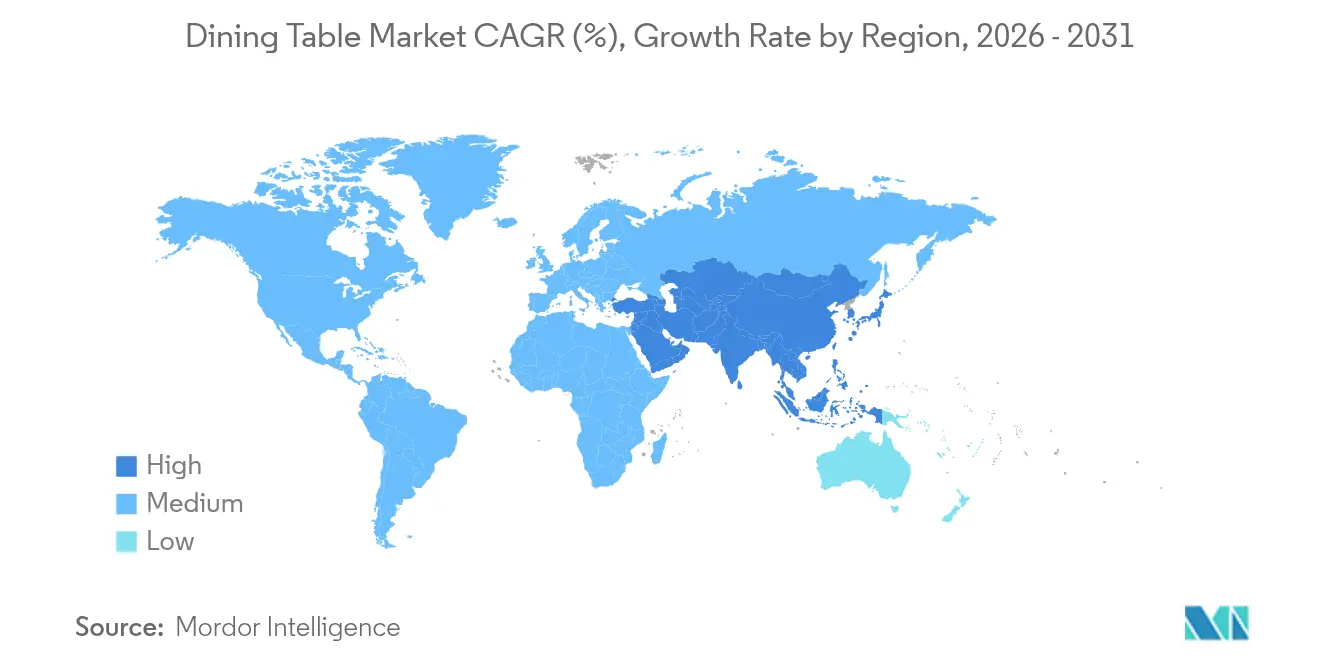
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
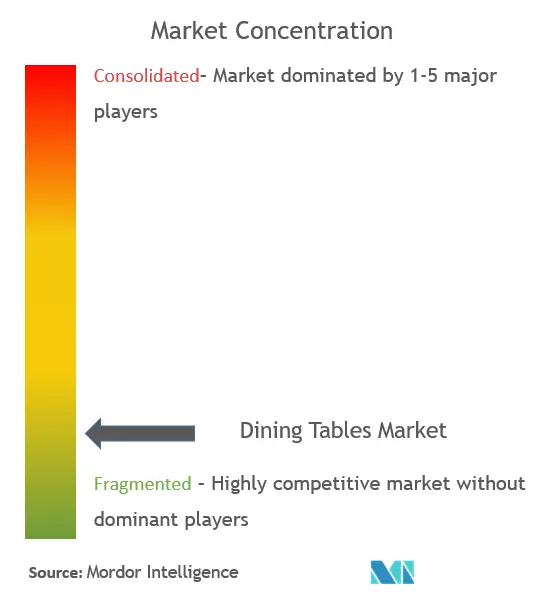
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Mesas de Comedor por Mordor Intelligence
El tamaño del mercado de mesas de comedor se valoró en USD 8,68 mil millones en 2025 y se estima que crecerá desde USD 9,23 mil millones en 2026 hasta alcanzar USD 12,52 mil millones en 2031, a una CAGR del 6,29% durante el período de previsión (2026-2031). La sólida demanda de piezas premium y multifuncionales y el sostenido gasto en mejoras del hogar mantienen al mercado de mesas de comedor en una trayectoria ascendente, incluso cuando persiste la inflación de materias primas y fletes. La rápida urbanización en Asia-Pacífico y la expansión del acceso al comercio minorista en línea a nivel mundial están impulsando tanto el crecimiento en volumen como las mejoras en la combinación de productos. Mientras tanto, las credenciales de sostenibilidad —en particular la madera certificada y los acabados con bajo contenido de compuestos orgánicos volátiles (COV)— han pasado de ser diferenciadores de nicho a criterios de compra dominantes. Los fabricantes también están aprovechando las herramientas de configuración 3D y visualización de realidad aumentada (AR) que acortan los ciclos de consideración y elevan la conversión, especialmente en ciudades secundarias y terciarias.
Conclusiones Clave del Informe
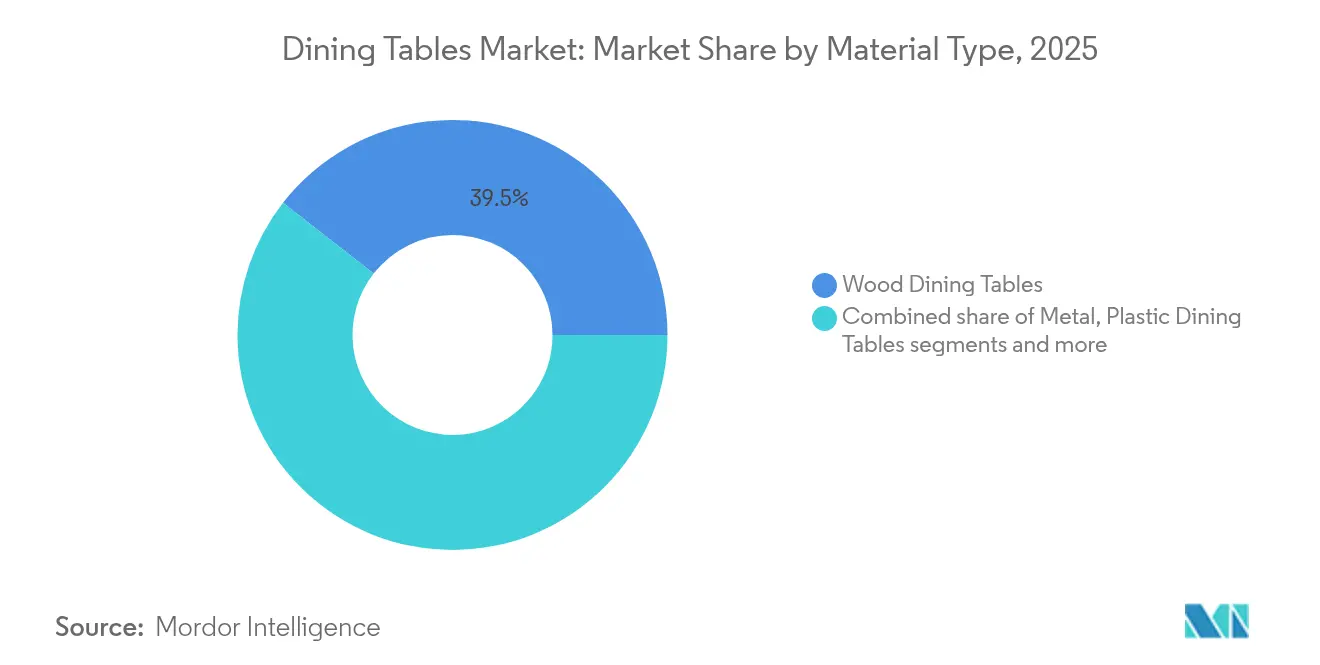
- Por tipo de material, la madera mantuvo el 39,45% de la cuota del mercado de mesas de comedor en 2025, mientras que se proyecta que las mesas de metal se expandirán a una CAGR del 6,44% hasta 2031.
- Por forma, los diseños rectangulares lideraron con una cuota de ingresos del 44,20% en 2025; las mesas ovaladas avanzan a una CAGR del 6,72% hasta 2031.
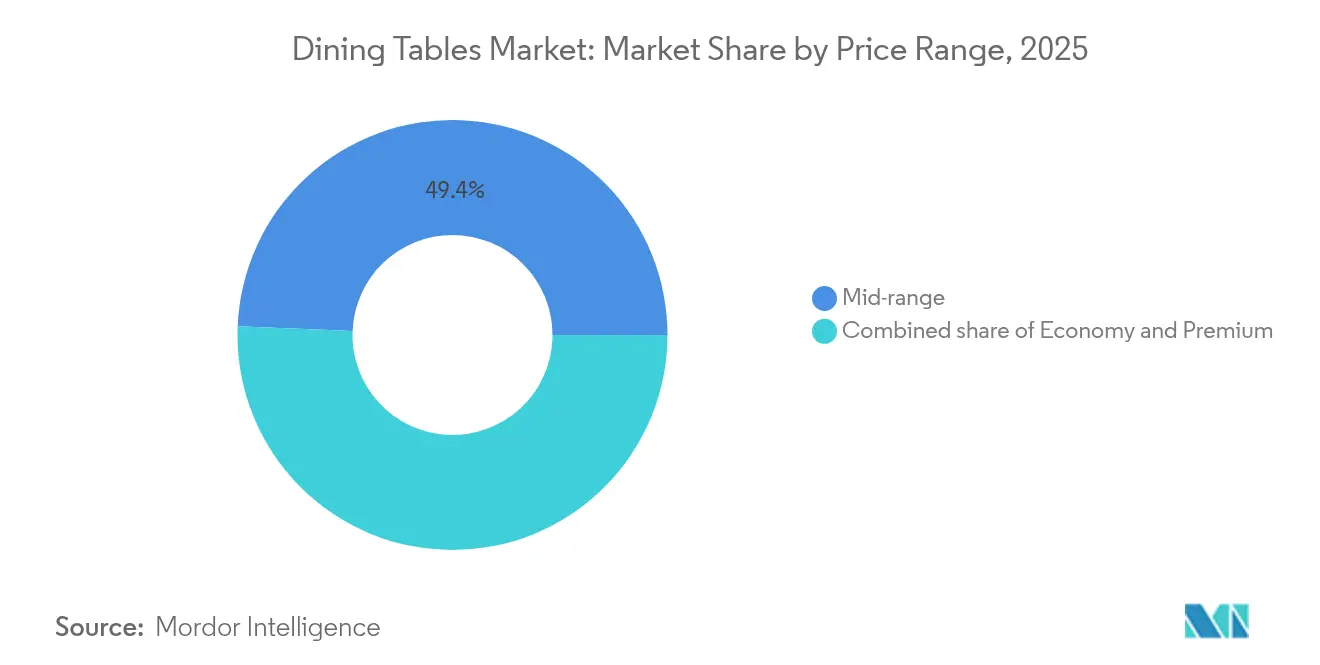
- Por rango de precio, el segmento de rango medio representó el 49,35% del tamaño del mercado de mesas de comedor en 2025, mientras que el segmento premium está creciendo a una CAGR del 7,01%.
- Por canal de distribución, las tiendas especializadas de muebles mantuvieron una cuota del 34,55% en 2025, pero se prevé que las ventas en línea aumenten a una CAGR del 7,38%.
- Por geografía, Asia-Pacífico capturó el 42,60% de la cuota del mercado de mesas de comedor en 2025 y se espera que sostenga la CAGR regional más alta del 6,86% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Mesas de Comedor*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| La reducción de los espacios de vida urbanos está impulsando la demanda de mesas compactas y extensibles | +1.8% | Asia-Pacífico, Europa | Mediano plazo (2-4 años) |
| La penetración del comercio minorista de muebles en línea está acelerando el acceso al mercado | +1.5% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Creciente preferencia por madera certificada sostenible y acabados con bajo contenido de COV | +1.2% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Auge en el gasto en mejoras del hogar que impulsa las compras residenciales de comedores | +1.0% | América del Norte, Asia-Pacífico | Corto plazo (≤ 2 años) |
| La personalización masiva y los configuradores 3D están elevando los precios de venta promedio | +0.7% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Reducción de los Espacios de Vida Urbanos a Nivel Global Impulsa la Demanda de Mesas de Comedor Compactas y Extensibles
La tendencia global hacia la urbanización está generando un cambio estructural en las preferencias de mesas de comedor, con la optimización del espacio convirtiéndose en un criterio de compra crítico para los consumidores urbanos. Los compradores ahora buscan piezas de comedor que se plieguen, deslicen o abran en mariposa solo cuando se necesitan más asientos, convirtiendo la categoría extensible en uno de los segmentos de más rápido movimiento. Los diseños inteligentes que triunfan combinan mecanismos suaves accionables por una sola persona con hojas ocultas y almacenamiento bajo la superficie, de modo que un entorno para dos personas puede alojar rápidamente a una reunión de ocho sin bamboleo ni volumen visual. La adopción es más aguda en Tokio, Singapur y Hong Kong, donde la reducción de las superficies de suelo amplifica el valor del mobiliario que transita sin problemas entre los modos cotidiano y de entretenimiento.
La aceleración de la penetración del comercio minorista de muebles en línea en todos los continentes mejora el acceso al mercado
Las compras de muebles en línea han avanzado considerablemente. Los compradores ahora pueden rotar una mesa de comedor en 3D, proyectarla en una vista de realidad aumentada (AR) en vivo de su habitación y ver exactamente cuánto espacio queda para circular a su alrededor. Estas herramientas eliminan las conjeturas de una compra de alto valor, por lo que las tasas de devolución disminuyen y la confianza aumenta. Los minoristas que añaden inteligencia artificial (IA) van un paso más allá, recomendando piezas que coinciden con el tamaño y el estilo de la habitación del comprador sin necesidad de un desplazamiento interminable. IKEA, Wayfair y una lista creciente de competidores ya dependen de esta combinación de visuales 3D y sugerencias de IA, y esto se refleja en mayores conversiones y clientes más satisfechos. El beneficio para los compradores es una mayor variedad: incluso quienes viven en ciudades pequeñas ahora tienen acceso a diseños que antes solo se encontraban en las salas de exposición de las grandes ciudades.
El aumento del gasto en mejoras del hogar impulsa el mobiliario residencial de comedores
Tras la pandemia, los hogares descubrieron que la mesa de comedor hace las veces de escritorio, aula y zona de juegos, y los patrones de gasto aún reflejan ese cambio. Los propietarios están invirtiendo dinero en remodelaciones, y los comedores están aprovechando la tendencia. Cuando las personas renuevan una cocina o mejoran un baño, a menudo completan el proyecto con una nueva mesa, sillas o un aparador que unifique el conjunto. Por ejemplo, a partir de febrero de 2025, los minoristas de muebles y artículos de decoración del hogar de Estados Unidos registraron un incremento de ventas interanual del 4%, lo que subraya la inversión sostenida en comodidad doméstica. Los presupuestos destinados al área del comedor se sitúan actualmente muy por encima de los niveles prepandémicos, lo que refleja cómo este espacio se ha transformado en un centro híbrido para comidas, tareas y videollamadas.
La personalización masiva y los configuradores 3D elevan globalmente los precios de venta promedio
Los configuradores de productos digitales permiten a los compradores seleccionar acabados, estilos de patas y dimensiones bajo demanda, elevando el valor percibido y permitiendo a las marcas obtener márgenes más altos sin un riesgo de inventario proporcional. La mayor adopción es evidente en América del Norte y Europa, donde las opciones a medida se están convirtiendo en tendencia dominante dentro de los segmentos de precio medio y premium.
Análisis del Impacto de las Restricciones del Mercado de Mesas de Comedor*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Los costos volátiles de la madera, el acero y el flete están comprimiendo los márgenes de los fabricantes | -0.9% | Asia-Pacífico, América del Norte | Corto plazo (≤ 2 años) |
| La creciente popularidad de las islas de cocina y los mostradores de desayuno está reduciendo la necesidad de mesas separadas | -0.7% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Una base de fabricación fragmentada y desorganizada está intensificando la competencia de precios | -0.5% | Asia-Pacífico, América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La volatilidad en los costos de madera, acero y flete está comprimiendo los márgenes de los fabricantes globales
Los precios de la madera oscilaron un 35% al alza mientras que el acero se movió un 28% durante 2024, erosionando la rentabilidad de los productores con inventarios ajustados. Aunque los precios minoristas de muebles cayeron un 2,9% entre octubre de 2022 y octubre de 2023, la Oficina de Estadísticas Laborales (Bureau of Labor Statistics) muestra que los índices de precios de artículos del hogar de 2025 se mantienen estables, lo que indica que muchos productores están absorbiendo la volatilidad en lugar de trasladarla.[1]Oficina de Estadísticas Laborales (Bureau of Labor Statistics), "Índice de Precios al Consumidor – Abril 2025," bls.gov Esta presión de costos acelera la inversión en fabricación digital y optimización de la cadena de suministro.
Una base de fabricación altamente fragmentada y desorganizada intensifica la competencia de precios a nivel mundial
La prevalencia de talleres de pequeña escala —especialmente en Asia-Pacífico y partes de América Latina— genera una sobreoferta de mesas de precio económico, presionando a las marcas de nivel medio a diferenciarse a través del diseño, la sostenibilidad o el servicio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Mesas de Comedor
Por Tipo de Material:
La sostenibilidad remodela las preferencias tradicionalesLa madera retuvo el liderazgo con una cuota del 39,45% del mercado de mesas de comedor en 2025, confirmando su atractivo atemporal y su compatibilidad con los programas de etiquetado ecológico. Se proyecta que las mesas de metal, impulsadas por la reciclabilidad ligera del aluminio, liderarán el crecimiento con una CAGR del 6,44%, contribuyendo a expandir el tamaño del mercado de mesas de comedor para los consumidores urbanos contemporáneos. Los conceptos híbridos que combinan madera y metal o piedra abordan la demanda de interés visual y autenticidad de materiales. Innovaciones como patas de aluminio fundido en arena combinadas con tableros de roble ilustran cómo la durabilidad y el diseño pueden coexistir al tiempo que satisfacen las crecientes expectativas de sostenibilidad.
Las elecciones de materiales ahora reflejan un cálculo de sostenibilidad más amplio que abarca el aprovisionamiento, la energía de producción y la reciclabilidad al final de su vida útil. Los fabricantes destacan la madera certificada por el FSC, las aleaciones de acero reciclado y los acabados a base de agua para asegurar una posición en los segmentos premium. La tendencia favorece el aprovisionamiento local para reducir las emisiones de transporte, una estrategia adoptada por Chromcraft Revington Douglas para alinear las eficiencias operativas con los compromisos medioambientales. El mercado de mesas de comedor continúa evolucionando hacia materiales que equilibran la estética, la longevidad y la integridad ecológica, asegurando la relevancia competitiva hasta 2031.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Forma:
Las mesas ovaladas emergen como campeonas de la eficiencia espacialLos productos rectangulares capturaron el 44,20% de la cuota del mercado de mesas de comedor en 2025, aunque las mesas ovaladas están en camino de la expansión más rápida con una CAGR del 6,72% hasta 2031. Su geometría sin esquinas mejora la circulación en apartamentos pequeños, potenciando la interacción social al tiempo que iguala la capacidad de asientos de los diseños rectangulares. Las variantes extensibles como la Dillon de Castlery, que se amplía de 74,8 a 110,2 pulgadas, ejemplifican la adaptabilidad de esta forma tanto para comidas diarias como para reuniones más grandes.
Los formatos redondos y cuadrados mantienen seguidores dedicados donde se prefiere la intimidad o la simetría geométrica. Las innovaciones en mecanismos de transformación permiten diseños de forma más libre, alimentando el apetito del consumidor por declaraciones de mobiliario distintivas. Los perfiles ovalados y redondos seguirán ganando terreno a medida que los estilos de vida se orienten hacia espacios casuales y multipropósito.
Por Rango de Precio:
El segmento Premium desafía los vientos económicos en contraEl segmento de rango medio representó el 49,35% del tamaño del mercado de mesas de comedor en 2025, pero los productos premium registrarán la CAGR más alta del 7,01% hasta 2031. Los clientes acomodados prefieren piedra natural, gres porcelánico y bases de madera escultórica que elevan la decoración al tiempo que señalan estatus. Las mesas de cerámica y de raíz de teca ilustran cómo la artesanía y los materiales escasos sustentan la demanda de lujo.
Las marcas de venta directa al consumidor ahora desbloquean el "lujo accesible" al eliminar los márgenes del comercio minorista tradicional, satisfaciendo a los compradores aspiracionales que buscan acabados a medida y atributos de sostenibilidad verificados. Mientras tanto, el segmento económico sigue siendo relevante para los compradores por primera vez, aunque enfrenta la competencia más intensa de las importaciones de paquete plano y los fabricantes locales no organizados.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Distribución:
La transformación digital remodela los procesos de compraLas tiendas especializadas de muebles aseguraron el 34,55% de las ventas en 2025, valoradas por la garantía táctil y la consultoría de diseño. Sin embargo, las plataformas en línea entregarán la CAGR más rápida del 7,38%, remodelando el camino hacia la compra con visualización 3D inmersiva que coloca mesas virtuales en las habitaciones de los compradores, reduciendo la fase de consideración y disminuyendo las tasas de devolución.
Los centros de hogar preservan una cuota significativa al agrupar muebles con líneas más amplias de mejoras del hogar. Las salas de exposición temporales y los canales de venta directa del fabricante enriquecen los ecosistemas omnicanal, como lo evidencia el escaparate temporal de IKEA en Fulton Market que combina el comercio experiencial con su creciente presencia de comercio electrónico. Las marcas exitosas armonizan los puntos de contacto físicos y digitales para capturar los comportamientos de investigación en línea y compra fuera de línea, endémicos de las categorías de alta implicación.
Análisis Geográfico
Mercado de Mesas de Comedor en APAC
Asia-Pacífico dominó con el 42,60% de los ingresos globales en 2025 y mantendrá la mayor tasa de crecimiento anual compuesto del 6,86%, impulsada por la proliferación de apartamentos urbanos y el aumento de los ingresos disponibles. Las ventas de muebles chinos crecieron un 11,7% a principios de 2025, confirmando el impulso de la región. India está acelerando mediante expansiones omnicanal por parte de Godrej Interio y Wooden Street, mientras que las ciudades del Sudeste Asiático —entre ellas Singapur y Yakarta— amplifican la demanda de piezas compactas y extensibles que resuelven los desafíos de la densidad urbana.
Mercado de Mesas de Comedor en Estados Unidos
América del Norte ocupa el segundo lugar, respaldada por un gasto del consumidor resiliente y una arraigada cultura de renovación del hogar. Las lecturas estables del IPC de 2025 para mobiliario del hogar subrayan la disciplina de precios en medio de la volatilidad de los insumos. Las mesas multifuncionales que alternan entre el uso como comedor y el trabajo remoto son especialmente relevantes en los suburbios de Estados Unidos, donde los espacios de vida flexibles adquirieron carácter permanente tras la pandemia.
Mercado de Mesas de Comedor en Alemania y Reino Unido
Europa exhibe un crecimiento de ingresos más lento, pero ostenta primas de precio ancladas en la sostenibilidad y la autoridad en diseño. Mercados como Alemania y el Reino Unido recompensan cada vez más las etiquetas ecológicas verificables, lo que incentiva a los fabricantes nacionales a destacar sus credenciales de economía circular. El vibrante mercado de muebles en línea del Reino Unido —impulsado por minoristas como John Lewis— confirma el papel central del comercio electrónico en la futura expansión de las ventas.
Mercado de Mesas de Comedor en América del Sur y MEA
América del Sur y Oriente Medio y África siguen siendo mercados más pequeños pero en crecimiento. Brasil aprovecha sus abundantes maderas nativas, mientras que los Emiratos Árabes Unidos y Arabia Saudita impulsan las ventas de segmento premium vinculadas al creciente flujo de expatriados y turistas.

Análisis de la cadena de valor
La cadena de valor de las mesas de comedor comienza con el abastecimiento de materias primas (madera sólida, paneles de ingeniería, metales, vidrio/piedra, revestimientos y herrajes) y avanza a través del procesamiento de componentes (secado en horno, prensado de paneles, fundición/extrusión, mecanizado), la ingeniería de producto y el ensamblaje/acabado (incluidos revestimientos de bajo COV y embalaje optimizado para paquetería y planos desmontables). El cumplimiento normativo y las pruebas están integrados en las etapas iniciales e intermedias, con normas de seguridad y durabilidad para mesas domésticas (por ejemplo, la DIN EN 12521 y su actualización de 2026) que determinan las tolerancias de diseño, los sistemas de ensamblaje y los ciclos de validación. Estos requisitos están cada vez más vinculados a la documentación de legalidad y trazabilidad de la madera, a medida que los grandes compradores endurecen la incorporación de proveedores y la preparación para auditorías.
En el eslabón posterior, las marcas distribuyen a través de tiendas especializadas en muebles, centros de bricolaje y canales en línea de rápido crecimiento respaldados por visualización 3D/RA. El cumplimiento de pedidos depende del transporte en contenedores, centros de distribución regionales y entrega de última milla con capacidades de logística inversa para paquetes grandes. Actores de gran escala como IKEA dependen de redes de proveedores y compras de gran volumen para gestionar la volatilidad de los insumos, y los informes de 2026 sobre el ajuste de los niveles de pedidos de IKEA a proveedores externos destacan cómo la planificación de la demanda y la asignación de proveedores pueden variar a lo largo de la cadena. La reestructuración operativa también modifica la huella de la cadena de suministro, como anunció Dorel Industries en junio de 2025 al reducir su segmento Home y cerrar la fabricación nacional en Cornwall, Ontario, lo que altera el equilibrio entre fabricación y distribución para las categorías afectadas.
Panorama Competitivo
El mercado de mesas de comedor está moderadamente fragmentado. IKEA lidera a través de la escala verticalmente integrada y el alcance omnicanal, abriendo nuevas tiendas incluso en medio de vientos macroeconómicos en contra, al tiempo que lanza iniciativas de economía circular que elevan el valor de la marca. Ashley Furniture ancla la cuota de América del Norte a través de la amplitud y los modelos de comercio minorista híbrido, mientras que Poliform y Ligne Roset dominan el segmento premium a través del patrimonio de diseño italiano y francés.
La personalización, la sostenibilidad y el compromiso digital ahora eclipsan la competencia pura de precios. Castlery, un participante de venta directa al consumidor, ganó visibilidad global en 2025 por mesas extensibles que resuelven las limitaciones de espacio urbano y satisfacen las preferencias de estilo medio-premium. La tecnología se está convirtiendo en un diferenciador de primera línea: las herramientas 3D y de realidad aumentada (AR) están migrando de la novedad a la necesidad, obligando a los rezagados a invertir o ceder cuota.
Las oportunidades de espacio en blanco emergen en las ofertas de precio medio con certificación ecológica, la integración de mobiliario inteligente para hogares conectados y los diseños específicos por región. Los líderes de escala explotan el apalancamiento de la cadena de suministro para contrarrestar la volatilidad de las materias primas, mientras que los artesanos de nicho obtienen premios a través de narrativas de artesanía. La dinámica competitiva seguirá evolucionando a medida que las prioridades del consumidor se inclinen hacia la personalización, el aprovisionamiento ético y la funcionalidad multipropósito.
Líderes del Sector de Mesas de Comedor
IKEA
Ashley Furniture Industries, Inc.
Yihua Lifestyle Technology Co. Ltd.
Dorel Industries Inc. (Dorel Home)
Sauder Woodworking Co.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Mesas de Comedor Cubiertas en este Informe
- IKEA
- Ashley Furniture Industries, Inc.
- Dorel Industries Inc.
- Ethan Allen Global, Inc.
- La-Z-Boy Incorporated
- Poliform S.p.A.
- Ligne Roset
- Calligaris S.p.A.
- Blu Dot
- Sunpan Trading & Importing, Inc.
- Sauder Woodworking Co.
- Stickley Furniture Inc.
- Hooker Furniture Corp.
- Lane Home Furnishings
- Stanley Furniture Co.
- Baker Furniture
- Bassett Furniture Industries, Inc.
- Flat Rock Furniture
- Yihua Lifestyle Technology Co. Ltd.
- Foshan Shunde Furniture Group
- BK Ciandre
- Godrej Interio
- Wooden Street
- Hatil Furniture
- Durian Industries Ltd.

Oportunidades de mercado y perspectivas futuras
El cumplimiento de la sostenibilidad está creando espacio en blanco más allá de las declaraciones tradicionales sobre materiales, particularmente en torno a la documentación, el etiquetado y el rendimiento de emisiones probado mediante pruebas. La reducción por parte de la UE de los límites de formaldehído para artículos de madera a 0,062 mg/m3 a partir del 6 de agosto de 2026 eleva el estándar para la selección de paneles, adhesivos y sistemas de acabado, lo que amplía las oportunidades para los proveedores de tableros de baja emisión, acabados a base de agua y programas de pruebas y control de calidad en fábrica que reducen los retrabajos y las devoluciones. Al mismo tiempo, el Reglamento sobre Ecodiseño para Productos Sostenibles (ESPR) avanza hacia los Pasaportes Digitales de Producto para categorías que incluyen mobiliario, con actos delegados previstos entre 2026 y 2028, lo que respalda la captura de datos de trazabilidad, los flujos de documentación de proveedores y la transparencia orientada al consumidor a nivel de SKU.
La diferenciación basada en especificaciones también se está ampliando, particularmente donde se superponen las expectativas de seguridad, durabilidad y proximidad al hogar inteligente. China formalizó los requisitos técnicos para mesas y sillas de comedor mediante la norma GB/T 24821-2024, que incluye disposiciones relacionadas con el rendimiento y los materiales que pueden impulsar a los fabricantes hacia una validación más estandarizada, mejores herrajes y un acabado más consistente. Junto con la adopción continua de configuradores 3D y herramientas de compra con RA por parte de los principales minoristas, estos cambios respaldan plataformas de producto configurables y listas para el cumplimiento normativo, que pueden adaptarse por material, acabado y tamaño sin multiplicar el riesgo de inventario.
Desarrollos Recientes de la Industria en el Mercado de Mesas de Comedor
- Julio de 2026: El lanzamiento global de KOMPISHÄNG amplía la oferta de mobiliario de comedor asequible y portátil, e incrementa la penetración de la categoría en espacios de vida urbanos. La iniciativa refuerza el alcance de IKEA en mercados con limitaciones de espacio y potencia la solidez omnicanal para los segmentos de precio bajo a medio.
- Abril de 2026: Ashley Luxe, una nueva colección de muebles con cinco sublíneas, eleva el surtido de comedor en el segmento medio a premium. La expansión señala una segmentación de marca hacia una estética más elevada a precios accesibles, y podría influir en la cuota de mercado en las compras de comedor y sala de gama media.
- Enero de 2026: La apertura de una tienda Ashley en St. Augustine amplía la presencia minorista con exposición de comedor y sala. La nueva ubicación de 21.000 pies cuadrados fortalece la distribución y el impulso en el mercado local para las ofertas de comedor y multifuncionales de Ashley.


Mercado de Mesas de Comedor Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de mesas de comedor se define como los ingresos obtenidos por la venta de mesas de comedor utilizadas en entornos residenciales y comerciales, a través de canales presenciales y en línea, medidos en el punto de venta en cada geografía cubierta.
Exclusiones del alcance: Este mercado excluye sillas de comedor, bancos, juegos de comedor completos con precio conjunto, y mesas que no sean de comedor, como mesas de centro, auxiliares o de patio exterior.
Descripción general de la segmentación
- Por Tipo de Material
- Mesas de Comedor de Madera
- Mesas de Comedor de Metal
- Mesas de Comedor de Plástico
- Otros (Piedra, Vidrio, Plástico y Composite, etc.)
- Por Forma
- Rectangular
- Redonda
- Cuadrada
- Ovalada
- Otros (Extensibles, Forma Libre)
- Por Rango de Precio
- Económico
- Rango Medio
- Premium
- Por Canal de Distribución
- Centros de Hogar
- Tiendas Especializadas de Muebles
- En Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Canadá
- Estados Unidos
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos y Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia)
- Resto de Europa
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas)
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con el mapeo de la categoría y sus señales de demanda, para luego reducirlo exclusivamente a las mesas de comedor. Utilizamos información pública como las estadísticas comerciales de UN Comtrade, los indicadores minoristas y de hogares de la Oficina del Censo de EE. UU. y Eurostat, y las oficinas nacionales de estadística sobre terminaciones de vivienda y formación de hogares como contexto para la demanda de reemplazo y la demanda de vivienda nueva.
Para mantener el modelo anclado en las limitaciones de producto y suministro, revisamos fuentes como las actualizaciones del Forest Stewardship Council (FSC) sobre madera certificada, revistas de silvicultura y materiales revisadas por pares para las restricciones del lado de la oferta, y publicaciones aduaneras o portuarias donde la congestión de envíos afecta los tiempos de entrega de muebles voluminosos. Estos insumos se complementan con presentaciones de empresas, presentaciones a inversores y divulgaciones de minoristas para comprender las acciones de precios, los cambios en la combinación de productos y las cuotas de canal, y se utilizan suscripciones pagas seleccionadas para datos financieros de empresas, verificaciones de patentes y lecturas a nivel de envío de importación-exportación cuando están disponibles. Esta lista es solo ilustrativa, y se consultaron muchas otras fuentes públicas y propietarias adicionales para la recopilación de datos, verificaciones cruzadas y aclaraciones.
Entrevistas primarias y encuestas
El trabajo de campo se utiliza para confirmar lo que la investigación documental no puede mostrar completamente, especialmente cómo se comportan la demanda unitaria y los precios por región y canal. Conversamos con fabricantes, distribuidores, minoristas de gran formato, vendedores en línea y proveedores de materiales, y luego verificamos nuevamente los supuestos con profesionales de acondicionamiento de interiores y gerentes de categoría para que los impulsores de adopción y las bandas de precios coincidan con la forma en que suelen ocurrir las compras.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXO): 19% | APAC: 42% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 35% | EMEA: 33% |
| Actores más pequeños: 22% | Gerentes: 46% | América: 25% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, donde la formación de hogares, las terminaciones de vivienda y los ciclos de reemplazo se utilizan para reconstruir el conjunto de demanda direccionable de mesas de comedor, que luego se convierte en valor utilizando bandas de precios observadas. Para evitar desviaciones en los totales, corroboramos el resultado con verificaciones selectivas de abajo hacia arriba, como el precio medio de venta muestreado multiplicado por volúmenes unitarios estimados a partir de verificaciones de canal, además de comprobaciones de coherencia frente a una consolidación de la exposición de ingresos visibles de proveedores y minoristas.
Algunos de los insumos que más suelen mover el modelo son la participación en línea de las ventas de mobiliario voluminoso, el precio promedio de la mesa según la combinación de materiales, las señales de tamaño de apartamento y urbanización que desplazan la demanda hacia diseños compactos o extensibles, y los precios del flete, la madera y los paneles que influyen en los precios minoristas. Cuando no es posible una consolidación limpia de proveedores, las brechas se abordan mediante supuestos de penetración a nivel regional y rangos de márgenes de distribuidores, ajustados posteriormente tras las entrevistas. El pronóstico se realiza mediante análisis de escenarios respaldado por una regresión multivariante simple, donde variables como la actividad de la vivienda, el gasto de los consumidores en mobiliario y la inflación de los costos de insumos ayudan a explicar la dirección y la velocidad del cambio, y luego el resultado se revisa con expertos primarios para garantizar su realismo.
Validación de datos y ciclo de actualización
Se realizan verificaciones en múltiples etapas para que el número final no dependa de un solo supuesto. Los resultados se comparan con señales independientes, como las tendencias de ventas minoristas de mobiliario, la intensidad de las importaciones en las principales regiones consumidoras y los patrones de movimiento de precios por tipo de material, y luego se investigan las variaciones antes de la aprobación final.
Si aparece un valor atípico, revisamos nuevamente los supuestos impulsores, verificamos los insumos clave y, cuando es necesario, volvemos a contactar a los encuestados para validar el punto específico que causó la variación. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, como grandes shocks de demanda, cambios arancelarios o cambios sostenidos en los precios. Antes de la entrega, se completa una revisión final por parte del analista para que los clientes reciban la visión más actual disponible en ese momento.
Tamaño del mercado de mesas de comedor de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado de las mesas de comedor pueden parecer muy dispares entre distintas publicaciones, ya que los límites del alcance no siempre están alineados, y el cálculo utilizado para convertir la demanda en valores monetarios puede tratarse de manera diferente. Las mayores diferencias suelen provenir de qué se contabiliza como venta de mesa de comedor, cómo se tratan los paquetes, si la demanda residencial y contract se mezclan, y con qué rapidez se actualiza la base de precios.
Al monitorear las bandas de precios a nivel de canal y actualizar los supuestos de tiempo cambiario, Mordor Intelligence mantiene el total de mesas de comedor limitado a los ingresos exclusivamente de mesas, en lugar de amplios paquetes de comedor, lo cual es una causa común de inflación en esta categoría.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 9,23 mil millones de USD (2026) | |
| Revista Sectorial A | 15,00 mil millones de USD (2025) | Utiliza un alcance de comedor más amplio que probablemente agrupa mesas con sillas y muebles de almacenamiento, y también parece mezclar los ingresos de juegos de comedor completos en el mismo total. |
| Firma de Investigación B | 7,58 mil millones de USD (2024) | Deriva las mesas de comedor a partir de proporciones generales de mobiliario y puede omitir partes del canal contract y de hostelería, lo que puede subestimar el valor en regiones con una fuerte demanda fuera del hogar. |
La dispersión en la tabla se explica principalmente por decisiones de alcance y tratamiento de precios, no por un único supuesto de crecimiento. Cuando los ingresos exclusivamente de mesas se separan de forma clara y la conversión de unidades a valor se vincula a bandas de precios observables, el tamaño de mercado final resulta más fácil de rastrear y de replicar entre regiones y años.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de mesas de comedor?
El tamaño del mercado de mesas de comedor es de USD 9,23 mil millones en 2026.
¿A qué velocidad se espera que crezca el mercado de mesas de comedor?
Se prevé que el mercado se expanda a una CAGR del 6,29%, alcanzando USD 12,52 mil millones en 2031.
¿Qué región lidera el mercado de mesas de comedor?
Asia-Pacífico posee el 42,60% de los ingresos globales y se proyecta que crezca más rápido a una CAGR del 6,86%.
¿Qué segmento de materiales crece más rápidamente?
Las mesas de comedor de metal están proyectadas para registrar una CAGR del 6,44% de 2026 a 2031 debido a su durabilidad y estética moderna.
¿Cómo está influyendo el comercio minorista en línea en las ventas de mesas de comedor?
Los canales de comercio electrónico están aumentando a una CAGR del 7,38%, apoyados por herramientas de visualización 3D y realidad aumentada (AR) que reducen las tasas de devolución.
¿Por qué están ganando popularidad las mesas de comedor extensibles?
La reducción de los espacios de vida urbanos hace atractivos los diseños multifuncionales y eficientes en espacio, impulsando las mesas extensibles a una CAGR del 6,05% hasta 2031.
Última actualización de la página el:



