
Tamaño y Participación del Mercado de Concreto
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 537.97 Mil millones de dólares |
| Tamaño del Mercado (2031) | 677.81 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.73 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Concreto por Mordor Intelligence
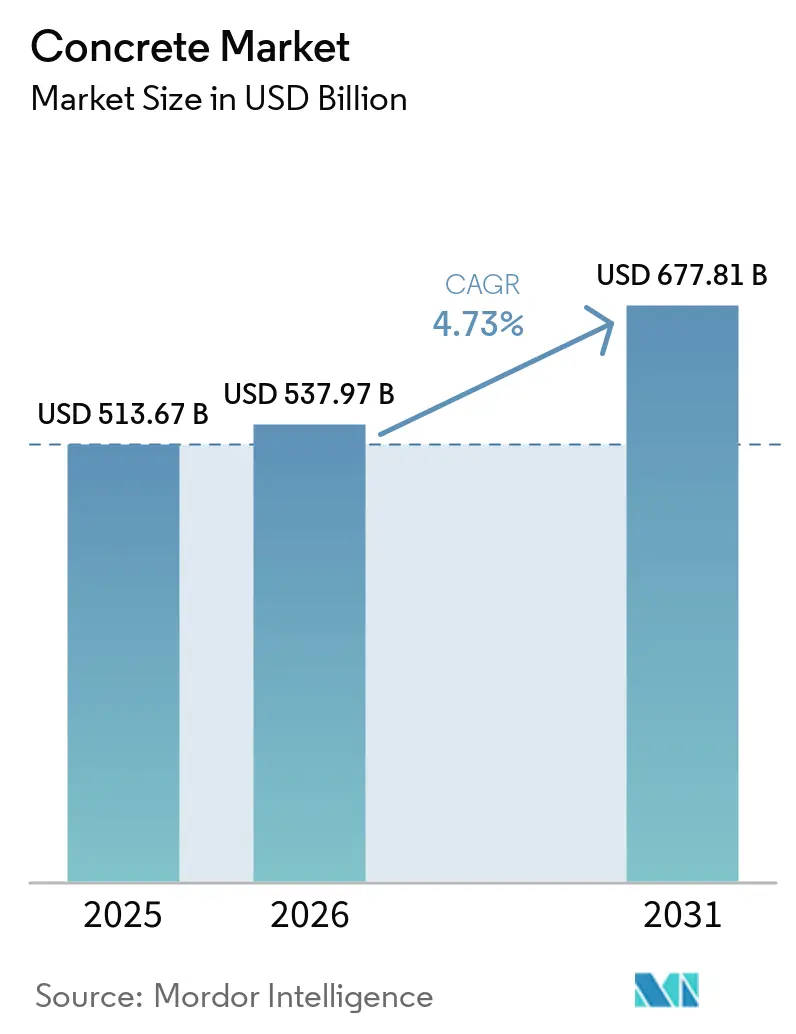
El tamaño del Mercado de Concreto fue valorado en 513,67 mil millones de USD en 2025 y se estima que crecerá desde 537,97 mil millones de USD en 2026 hasta alcanzar 677,81 mil millones de USD en 2031, a una CAGR del 4,73% durante el período de pronóstico (2026-2031). El mercado de concreto está respaldado por la inversión pública en transporte, servicios públicos y otros activos de larga duración que requieren grandes volúmenes de concreto. Los formatos producidos en fábrica son cada vez más importantes porque mejoran la consistencia de los lotes y reducen el trabajo en los sitios de construcción. Las aplicaciones reforzadas siguen siendo fundamentales para proyectos que necesitan un rendimiento estructural confiable, incluidas instalaciones energéticas, corredores de transporte y edificios altos. Los productores también están avanzando hacia formulaciones de mayor grado para proyectos de infraestructura e industriales. Las normativas de carbono, los costos volátiles de insumos y el radio de entrega limitado de las operaciones de concreto premezclado seguirán determinando dónde puede crecer de manera rentable el mercado de concreto.
Conclusiones Clave del Informe
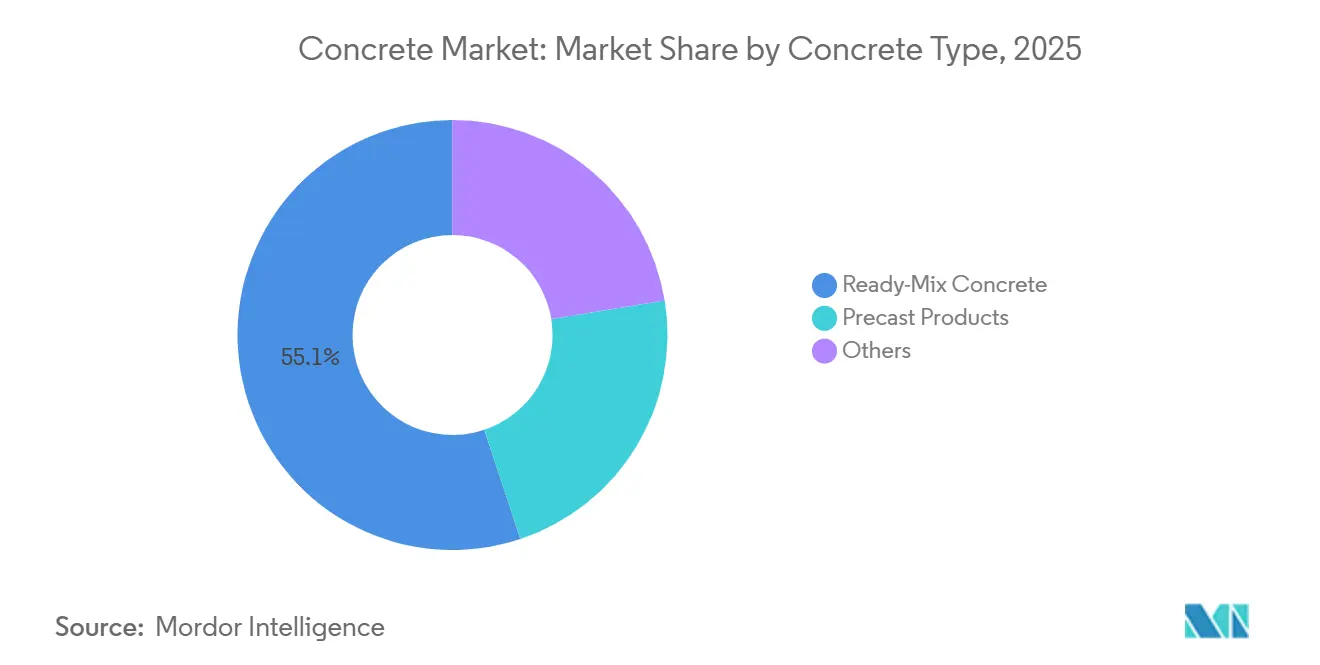
- Por tipo de concreto, el concreto premezclado representó el 55,13% de la participación del mercado de concreto en 2025, mientras que se proyecta que los productos prefabricados avancen a una CAGR del 5,24% hasta 2031.
- Por aplicación, el concreto reforzado representó el 71,45% de la participación del mercado de concreto en 2025 y se proyecta que avance a una CAGR del 5,53% hasta 2031.
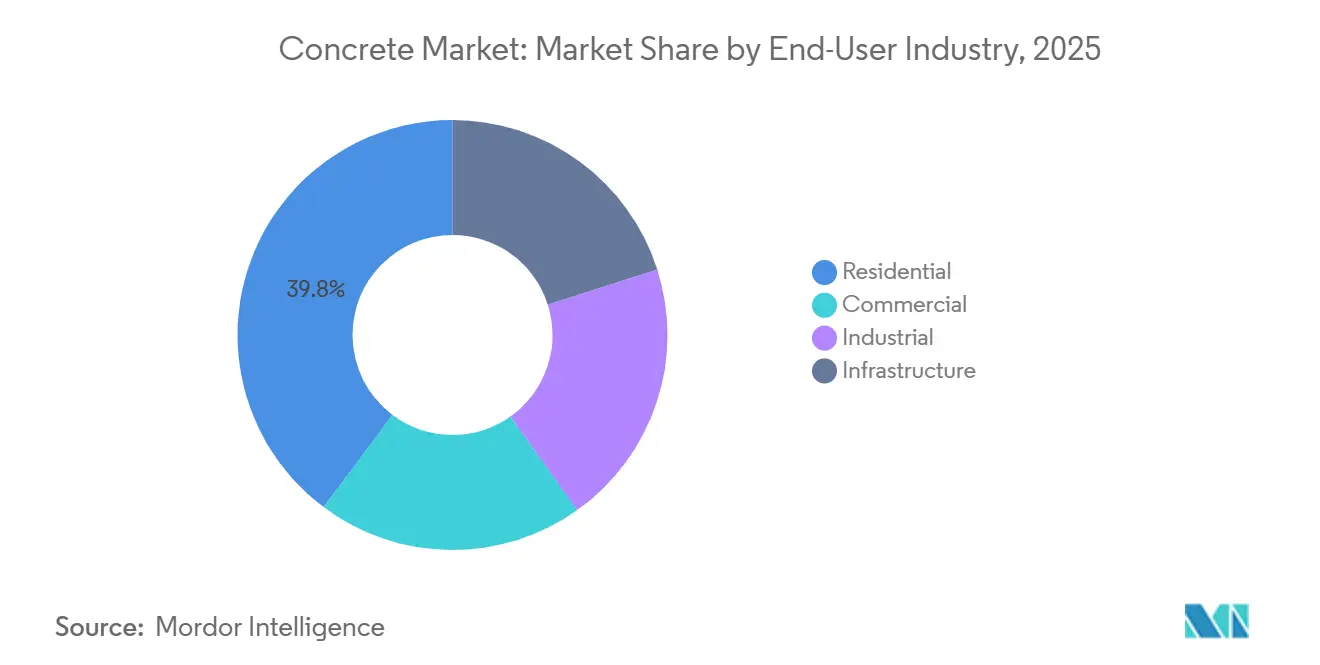
- Por industria de usuario final, el sector residencial representó el 39,77% de la participación del mercado de concreto en 2025, mientras que se proyecta que el sector industrial avance a una CAGR del 5,66% hasta 2031.
- Por geografía, Asia-Pacífico representó el 40,38% de la participación del mercado de concreto en 2025 y se proyecta que avance a una CAGR del 5,32% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Concreto
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inversión Global en Infraestructura y Transporte | +1.8% | Global, concentrado en Asia-Pacífico, América del Norte y Medio Oriente | Largo plazo (≥ 4 años) |
| Demanda de Vivienda Urbana y Construcción Comercial | +1.4% | Núcleo Asia-Pacífico, con expansión hacia MEA y América del Sur | Mediano plazo (2–4 años) |
| Beneficios de Productividad del Concreto Prefabricado y Premezclado | +0.9% | Global | Mediano plazo (2–4 años) |
| Construcción Baja en Carbono y Materiales Cementantes Suplementarios | +0.6% | Núcleo UE, con expansión hacia América del Norte y APAC | Largo plazo (≥ 4 años) |
| Infraestructura Resiliente y Adaptación a Condiciones Climáticas Extremas | +0.4% | Asia-Pacífico, Golfo MEA, Costa del Golfo de América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Inversión Global en Infraestructura y Transporte
Los compromisos gubernamentales con la modernización de la infraestructura están estableciendo una base plurianual de demanda para el mercado de concreto. Los programas de inversión pública a largo plazo respaldan el transporte, los servicios públicos y otros activos intensivos en concreto. Las carreteras, ferrocarriles, puertos e instalaciones de energía requieren concreto a lo largo de los ciclos de construcción y mantenimiento. Un kilómetro de autopista de 4 carriles puede requerir entre 10.000 y 12.000 metros cúbicos de concreto, lo que muestra la intensidad material de los programas de transporte. Los corredores de carga, el ferrocarril de alta velocidad y el desarrollo portuario siguen siendo partes intensivas en concreto de los programas nacionales de infraestructura. La inversión en infraestructura en Brasil continúa respaldando la actividad de construcción en proyectos de transporte y servicios públicos.
Demanda de Vivienda Urbana y Construcción Comercial
El crecimiento urbano sostiene la demanda de construcción residencial y comercial en Asia, Medio Oriente y África subsahariana. Los proveedores de concreto atienden cada vez más esta demanda a través de redes de dosificación en lugar de producción mezclada en obra. La vivienda asequible en ciudades más pequeñas crea oportunidades donde las redes de entrega de concreto premezclado aún son limitadas. Esto favorece a los proveedores con redes de plantas densas, ya que las largas distancias de entrega pueden afectar el costo y la confiabilidad del servicio. Los centros de datos también requieren concreto de alto rendimiento que pueda cumplir con los requisitos de resistencia a vibraciones, cargas térmicas y resistencia química, lo que respalda la demanda de mezclas técnicamente avanzadas.
Beneficios de Productividad del Concreto Prefabricado y Premezclado
Los formatos producidos en fábrica están ganando importancia en el mercado de concreto porque reducen las necesidades de mano de obra en obra y acortan los cronogramas de construcción. Los paneles prefabricados pueden ahorrar semanas en proyectos comerciales de varios pisos, lo que puede reducir los costos de financiamiento y gastos generales para los desarrolladores. El concreto premezclado ofrece a los contratistas un diseño de mezcla consistente, tiempos de vaciado predecibles y menor dependencia de la mano de obra en obra. Las herramientas digitales también están mejorando la precisión de los lotes y reduciendo el desperdicio en los sitios de proyectos. El concreto impreso en tres dimensiones sigue siendo una aplicación de nicho, pero amplía el uso del concreto en trabajos arquitectónicos especializados.
Construcción Baja en Carbono y Materiales Cementantes Suplementarios
El mercado de concreto se está adaptando a los requisitos de menor carbono incorporado en la contratación pública y los informes corporativos. La calcinación representa casi el 60% de la huella de carbono de la producción de cemento, por lo que la electricidad renovable por sí sola no puede eliminar esta fuente de emisiones[1]Agencia Internacional de Energía, "Cemento y Concreto", Informe de la Agenda de Avance 2025, iea.org. Las formulaciones de materiales cementantes suplementarios pueden reducir las emisiones de dióxido de carbono entre un 15% y un 50% en comparación con los sistemas de cemento Portland ordinario. Las combinaciones de escoria granulada de alto horno y cenizas volantes pueden lograr reducciones de hasta el 61% en niveles de sustitución elevados. La ceniza de cáscara de arroz mostró una relación de resistencia promedio a los 28 días de 1,16 frente al cemento Portland ordinario con un 20% de sustitución en una revisión de 2026. Los productores que puedan reformular a escala pueden estar mejor posicionados para cumplir con las especificaciones cambiantes sin depender únicamente de las tecnologías de captura de carbono.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Cumplimiento de Carbono Relacionados con el Cemento | -0.8% | Núcleo UE (EU ETS, CBAM), con presión de traslado de costos sobre exportadores de América del Norte y APAC | Largo plazo (≥ 4 años) |
| Volatilidad en los Costos de Energía, Áridos y Aditivos | -0.6% | Global | Corto plazo (≤ 2 años) |
| Radio de Entrega del Concreto Premezclado y Restricciones de Fraguado del Concreto | -0.4% | Global, particularmente en megaciudades de mercados emergentes | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Costos de Cumplimiento de Carbono Relacionados con el Cemento
El cumplimiento de las normativas de carbono es una presión de costos importante para los productores de concreto que dependen del cemento intensivo en clínker. El cemento Portland tiene un valor de referencia oficial del Mecanismo de Ajuste en Frontera por Carbono de 0,83 tCO₂e por tonelada métrica según el Reglamento de Ejecución de la UE 2025/2621. El factor del Mecanismo de Ajuste en Frontera por Carbono es del 2,5% en 2026 y está programado para aumentar al 48,5% en 2030 antes de la exposición total en 2034[2]Comisión Europea, "Reglamento UE 2023/956 por el que se establece un Mecanismo de Ajuste en Frontera por Carbono", Diario Oficial de la Unión Europea, eur-lex.europa.eu. Esta trayectoria puede aumentar la desventaja de costos de las importaciones de cemento de altas emisiones hacia la Unión Europea. Los grandes productores pueden distribuir los costos de reporte y verificación en operaciones más amplias, mientras que los proveedores más pequeños pueden enfrentar una mayor carga de costos fijos. El mercado de concreto tiene, por tanto, un incentivo para utilizar aglomerantes de menor carbono y mejorar la medición de emisiones. Los compradores también pueden favorecer a los proveedores que puedan proporcionar información ambiental verificada con la misma fiabilidad que los datos de rendimiento técnico.
Volatilidad en los Costos de Energía, Áridos y Aditivos
La volatilidad de los costos de insumos limita la capacidad de muchos productores de concreto para proteger los márgenes mediante aumentos de precios. La electricidad es necesaria para la molienda, mientras que el diésel sigue siendo importante para las flotas de entrega de concreto premezclado. El suministro de áridos está restringido donde los permisos de cantera son limitados, especialmente en las zonas de alta demanda de India y el Sudeste Asiático. Los mayores requisitos de áridos lavados y clasificados añaden presión porque el concreto de alto rendimiento utiliza insumos premium. Los superplastificantes y otros modificadores químicos están expuestos a cambios en los precios de las materias primas petroquímicas. Los productores integrados con canteras propias o acuerdos energéticos a largo plazo tienen mayor protección que los operadores locales independientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Concreto: El Concreto Premezclado Ancla las Redes de Distribución, Mientras que los Productos Prefabricados Impulsan la Expansión del Margen
El concreto premezclado representó el 55,13% de la participación del mercado de concreto en 2025. Su posición refleja el valor de la dosificación centralizada para un diseño de mezcla consistente y tiempos de vaciado precisos. El formato también reduce los requisitos de mano de obra en obra, lo que importa en proyectos urbanos densos con espacio de trabajo limitado. Los contratistas utilizan el concreto premezclado para evitar la variación de calidad asociada con los materiales mezclados en obra. El tamaño del mercado de concreto para el concreto premezclado se beneficia de su amplio uso en obras residenciales, comerciales y de infraestructura. Las restricciones de entrega aún crean una estructura competitiva local porque los proveedores necesitan plantas cercanas a los clientes. Los operadores con fuentes de áridos integradas pueden mejorar la fiabilidad y gestionar los costos de insumos.
Se proyecta que los productos prefabricados avancen a una CAGR del 5,24% hasta 2031. Se utilizan en revestimientos de túneles, vigas de puentes, losas de piso modulares y otros proyectos donde el control en fábrica puede acortar los cronogramas de construcción. El curado estandarizado y la precisión dimensional respaldan su uso en proyectos con estrictos requisitos de durabilidad. La Asociación Nacional de Concreto Prefabricado informó que las obras institucionales y de infraestructura ofrecen condiciones de financiamiento más duraderas que la construcción comercial estándar en los Estados Unidos. Los formatos producidos en fábrica competirán en calidad, tiempo de entrega, cobertura logística y capacidad para cumplir con las especificaciones del proyecto. Estos factores son cada vez más relevantes en el mercado de concreto a medida que los proyectos se vuelven más complejos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: El Concreto Reforzado Lidera Tanto la Participación de Mercado como el Crecimiento
El concreto reforzado representó el 71,45% de la demanda del mercado de concreto en 2025. Se utiliza en pilotes de cimentación, muros de cortante, tableros de puentes, losas industriales y marcos estructurales. Los centros de datos, los proyectos ferroviarios, las instalaciones energéticas y las torres residenciales dependen en gran medida de los sistemas reforzados. Estos usos requieren un rendimiento a la tracción que el concreto simple no puede proporcionar. El tamaño del mercado de concreto para aplicaciones reforzadas está respaldado por códigos de construcción que abordan la actividad sísmica y las cargas de viento. Japón y varios mercados del Sudeste Asiático han continuado actualizando los requisitos de rendimiento sísmico. Dichas normas pueden aumentar la cantidad de concreto y refuerzo requerido en cada unidad estructural. El mercado de concreto se beneficia cuando los requisitos de resiliencia se traducen en normas de construcción aplicables.
El concreto no reforzado se utiliza en pavimentos de carreteras, losas de suelo y vaciados masivos donde la resistencia a la compresión es suficiente. Proporciona una demanda estable en obras de transporte y construcción general. La inversión en capacidad de aditivos respalda la demanda de construcción orientada al rendimiento en varias regiones. Un estudio de 2026 informó que la sustitución del 20% de ceniza de biomasa en formulaciones reforzadas aumentó la resistencia a la compresión a los 28 días en un 29,6% en comparación con las mezclas de control. Esto respalda el desarrollo continuo de materiales para aplicaciones reforzadas con menor contenido de carbono.
Por Industria de Usuario Final: La Escala Residencial Enmascara la Velocidad de Crecimiento Industrial
El sector residencial representó el 39,77% de la demanda global de concreto en 2025. La construcción de viviendas en Asia-Pacífico, América del Sur y África subsahariana absorbe una demanda sustancial de concreto de especificación estándar. Los vaciados residenciales generalmente utilizan mezclas menos técnicamente exigentes que muchos proyectos industriales y de infraestructura. Esto limita el valor de los ingresos por metro cúbico incluso cuando el volumen total es grande. China presentó un panorama contrastante porque la inversión inmobiliaria disminuyó un 16% entre enero y mayo de 2026. Una cartera de clientes equilibrada puede reducir el impacto de la debilidad en cualquier categoría de construcción. Este equilibrio otorga a los proveedores del mercado de concreto una demanda más estable a lo largo de los ciclos de construcción cambiantes.
Se proyecta que el sector industrial avance a una CAGR del 5,66% hasta 2031. Las plantas de semiconductores, las gigafábricas de baterías y las instalaciones de almacenamiento de gas natural licuado necesitan concreto de alta especificación, pisos reforzados y condiciones de vaciado controladas. Estos requisitos pueden respaldar precios más sólidos que las obras residenciales estándar. La demanda de infraestructura también está respaldada por programas gubernamentales en Asia y Medio Oriente. La construcción comercial se sitúa entre las obras estándar y las técnicas, mientras que los centros de datos y los centros logísticos aumentan la demanda de mezclas de mayor rendimiento. UltraTech Cement Ltd registró un crecimiento del volumen de cemento gris doméstico del 9,3% en el ejercicio fiscal 2026 a pesar de las condiciones residenciales mixtas. Esto muestra cómo la infraestructura pública y la inversión industrial pueden respaldar a los proveedores cuando la demanda de vivienda es irregular.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
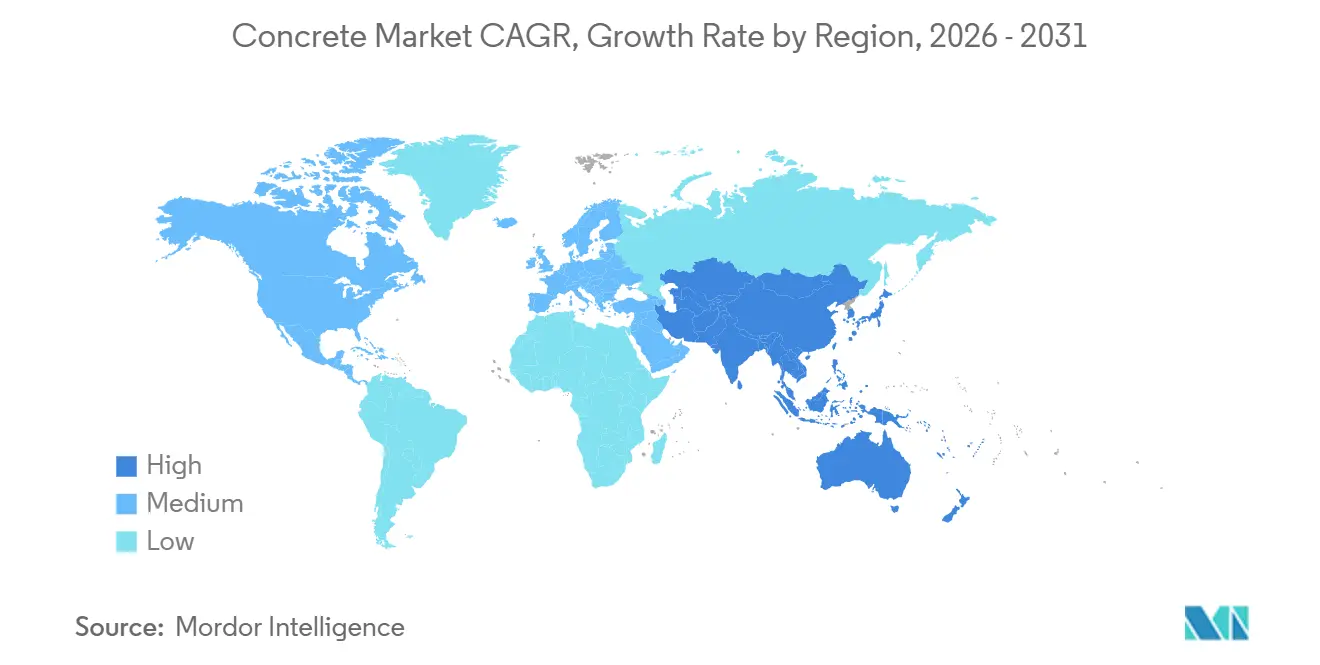
Asia-Pacífico representó el 40,38% de la demanda global de concreto en 2025 y se proyecta que avance a una CAGR del 5,32% hasta 2031. La región cuenta con una amplia cartera de proyectos de transporte y energía que requieren construcción intensiva en concreto. India está respaldada por corredores de carga, adjudicaciones de autopistas, proyectos de metro y gasto público de capital. China tiene una demanda de infraestructura más sólida, pero su inversión inmobiliaria sigue siendo débil. Japón y Corea del Sur mantienen una demanda estable de concreto de alta resistencia y clasificación sísmica.
En América del Norte y Europa, la demanda se centra en la renovación y las actualizaciones de especificaciones más que en la construcción nueva en terrenos sin desarrollar. El financiamiento de infraestructura de los Estados Unidos respalda la rehabilitación de autopistas, la sustitución de puentes y las obras de tránsito. Se proyecta que la construcción puesta en marcha en los Estados Unidos alcance 2,2 billones de USD en 2026, mientras que las obras institucionales y de infraestructura tienen un financiamiento más duradero que la construcción residencial. HOLCIM adquirió Langley Concrete Group en Canadá durante 2025, lo que refleja confianza en el ciclo de infraestructura de la región. En Francia, Heidelberg Materials AG puso en marcha una línea de horno de 1,25 millones de toneladas métricas anuales en Airvault en mayo de 2026, con una huella de carbono un 30% menor que la producción anterior. Los productores europeos están equilibrando la demanda de renovación e infraestructura con los crecientes requisitos de descarbonización. El mercado de concreto en Europa depende cada vez más de la producción conforme y las especificaciones de renovación.
América del Sur y Medio Oriente y África tienen oportunidades significativas, aunque el calendario de inversiones difiere entre países. Brasil sigue siendo un mercado de construcción activo, con la inversión en infraestructura respaldando la demanda. HOLCIM completó su adquisición de una participación mayoritaria en Cementos Pacasmayo en Perú durante marzo de 2026. También acordó adquirir las operaciones colombianas de materiales de construcción y soluciones de CEMEX durante el mismo mes. Los proyectos de la Visión 2030 de Arabia Saudita están creando demanda de concreto de alta especificación, mientras que los Emiratos Árabes Unidos respaldan el consumo comercial e industrial. El financiamiento de proyectos y la contratación fragmentada pueden ralentizar la entrega en otras partes de la región. Los proveedores que operan en estos mercados deben ajustar la capacidad de producción con las carteras de contratos locales y el acceso al transporte. Esto hace que el suministro confiable de áridos y la ubicación de las plantas sean tan importantes como el gasto en proyectos de referencia. El trabajo de alta especificación puede mejorar el valor del producto, pero también requiere equipos capacitados y un control cuidadoso sobre el rendimiento de la mezcla.

Panorama Competitivo
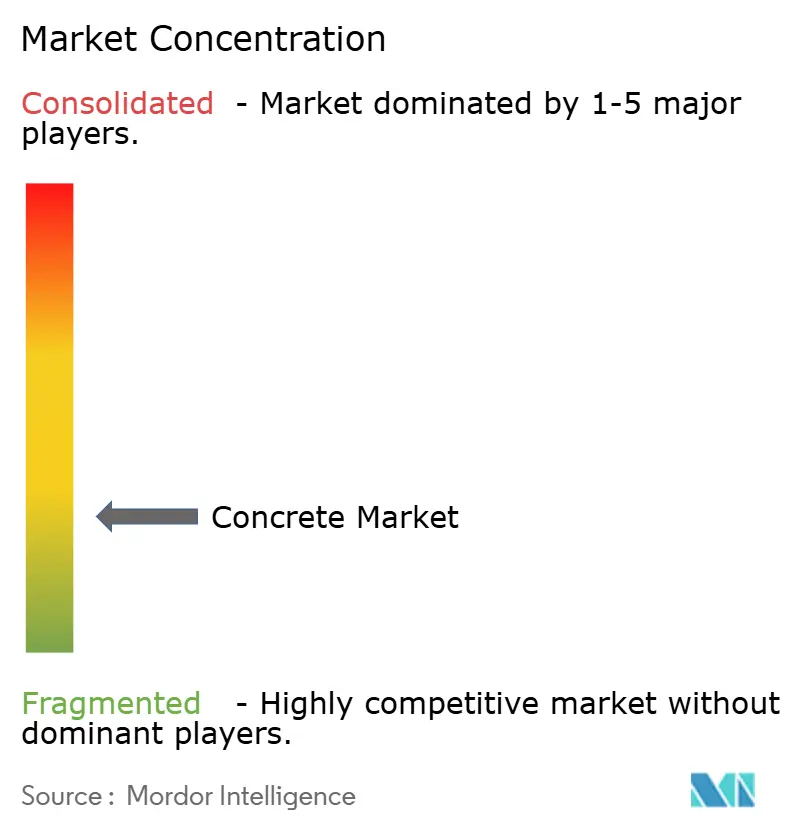
El mercado de concreto está poco concentrado, con los cinco principales actores que incluyen China National Building Material Group Co., Ltd., CEMEX S.A.B. de C.V., HOLCIM, CRH y Heidelberg Materials AG. Los operadores locales suelen competir en precio, proximidad de plantas y fiabilidad de entrega dentro de áreas reducidas. Esta estructura local impide que el mercado de concreto se concentre plenamente a pesar de las adquisiciones globales. HOLCIM completó la adquisición de Xella en junio de 2026, añadiendo marcas de muros y aislamiento a su cartera de soluciones de construcción. CRH anunció un acuerdo para adquirir Arcosa por 8,5 mil millones de USD en junio de 2026, ampliando su posición en áridos y productos de infraestructura crítica en los Estados Unidos. Estos movimientos muestran que las grandes empresas buscan carteras de materiales interconectados en lugar de depender únicamente de las ventas de concreto estándar.
La competencia está siendo moldeada cada vez más por la capacidad técnica a medida que las especificaciones de construcción se vuelven más exigentes. UltraTech Cement Ltd alcanzó 205,5 millones de toneladas métricas por año de capacidad de fabricación global en abril de 2026, convirtiéndose en el mayor productor de cemento fuera de China. China National Building Material Group Co., Ltd. también se beneficia de la escala y las relaciones de contratación doméstica. Sika AG se centra en aditivos que respaldan aplicaciones de concreto de alto rendimiento y reforzado. Los productores que poseen canteras, plantas de cemento y redes de concreto premezclado pueden gestionar la disponibilidad de insumos y la logística de entrega de manera más eficaz. Los sistemas de concreto móviles y volumétricos pueden servir a áreas urbanas donde las plantas tradicionales de concreto premezclado no pueden llegar a los sitios de manera eficiente. Estas brechas pueden crear espacio para proveedores especializados sin cambiar la naturaleza local de la competencia en concreto premezclado.
Los productos de menor carbono se están convirtiendo en otra fuente de diferenciación en el mercado de concreto. Heidelberg Materials AG está avanzando en proyectos de captura de carbono y comercializando su producto de cemento de casi cero emisiones evoZero desde la instalación de Brevik. El consorcio catch4climate inauguró un horno de captura de dióxido de carbono de Oxicombustión Pura en Mergelstetten en julio de 2026. El consorcio incluye a Buzzi S.p.A., Heidelberg Materials AG, Vicat y SCHWENK. Estas inversiones tienen como objetivo satisfacer la demanda de materiales con menor intensidad de carbono mientras los costos de captura de carbono siguen siendo elevados. Las empresas aún necesitarán alinear el desarrollo de productos con la disponibilidad de materias primas locales, las especificaciones del proyecto y la disposición de los clientes a pagar. La estructura competitiva seguirá siendo mixta porque los grandes grupos integrados y los especialistas en entrega local sirven a diferentes partes de la cadena de valor. Los grandes grupos pueden invertir en investigación, gestión del carbono y adquisiciones en varios países. Los proveedores regionales conservan una ventaja donde las cortas distancias de entrega y las relaciones con los contratistas locales determinan las decisiones de compra. El resultado es un mercado donde la escala ayuda en la contratación y la tecnología, mientras que la proximidad sigue siendo esencial para las operaciones diarias.
Líderes de la Industria del Concreto
-
China National Building Material Group Co., Ltd.
-
CEMEX S.A.B. de C.V.
-
HOLCIM
-
CRH
-
Heidelberg Materials AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Investigadores de la Universidad Manipal de Jaipur y la Universidad Tecnológica de Luisiana desarrollaron concreto utilizando biocarbón derivado de lodos fecales tratados como sustituto parcial del cemento. Con un nivel de sustitución del 10%, el material aumentó la resistencia a la compresión en un 21% y la resistencia a la flexión en un 42% después de 91 días, apoyando el desarrollo de concreto más resistente y sostenible utilizando materiales derivados de residuos.
- Agosto de 2026: Neocrete recaudó 3,5 millones de USD para expandir su tecnología de concreto de bajo carbono tras la implementación comercial en Brunéi, que demostró reducciones tanto en las emisiones de carbono como en los costos de producción de concreto. La tecnología permite la sustitución del 30–50% del cemento por materiales de menor carbono manteniendo la resistencia, la durabilidad y la trabajabilidad, respaldando la demanda de soluciones de concreto de menor carbono.


Alcance del Informe Global del Mercado de Concreto
El concreto es un material de construcción compuesto producido mediante la combinación de aglomerantes cementantes con áridos y agua para formar un material estructural duradero. Proporciona resistencia, capacidad de carga y durabilidad para una amplia gama de estructuras construidas e infraestructuras.
El Mercado de Concreto está segmentado por tipo de concreto, aplicación, industria de usuario final y geografía. Por tipo de concreto, el mercado está segmentado en concreto premezclado, productos prefabricados y otros. Por aplicación, el mercado está segmentado en concreto reforzado, concreto no reforzado y otros. Por industria de usuario final, el mercado está segmentado en residencial, comercial, industrial e infraestructura. El informe también cubre el tamaño del mercado y los pronósticos para el concreto en 17 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Concreto Premezclado |
| Productos Prefabricados |
| Otros |
| Concreto Reforzado |
| Concreto No Reforzado |
| Otros |
| Residencial |
| Comercial |
| Industrial |
| Infraestructura |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Medio Oriente y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por Tipo de Concreto | Concreto Premezclado | |
| Productos Prefabricados | ||
| Otros | ||
| Por Aplicación | Concreto Reforzado | |
| Concreto No Reforzado | ||
| Otros | ||
| Por Industria de Usuario Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Infraestructura | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Medio Oriente y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de concreto?
El mercado de concreto se sitúa en 537,97 mil millones de USD en 2026 y se proyecta que alcance 677,81 mil millones de USD en 2031.
¿Qué impulsa la demanda de concreto?
La inversión en infraestructura, la vivienda urbana, la construcción comercial y el crecimiento de los formatos producidos en fábrica respaldan la demanda.
¿Qué tipo de concreto lideró la participación de mercado en 2025?
El concreto premezclado lideró con una participación del 55,13% en 2025 porque la dosificación centralizada respalda el control de calidad y la eficiencia en obra.
¿Qué aplicación lideró la participación de mercado en 2025?
El concreto reforzado representó el 71,45% de la participación en 2025, respaldado por la demanda estructural de edificios, transporte e instalaciones energéticas.
Última actualización de la página el:



