
Tamaño y Participación del Mercado de Plásticos Reciclados Posconsumo
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 18.54 Mil millones de dólares |
| Tamaño del Mercado (2032) | 29.22 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.53 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Plásticos Reciclados Posconsumo por Mordor Intelligence
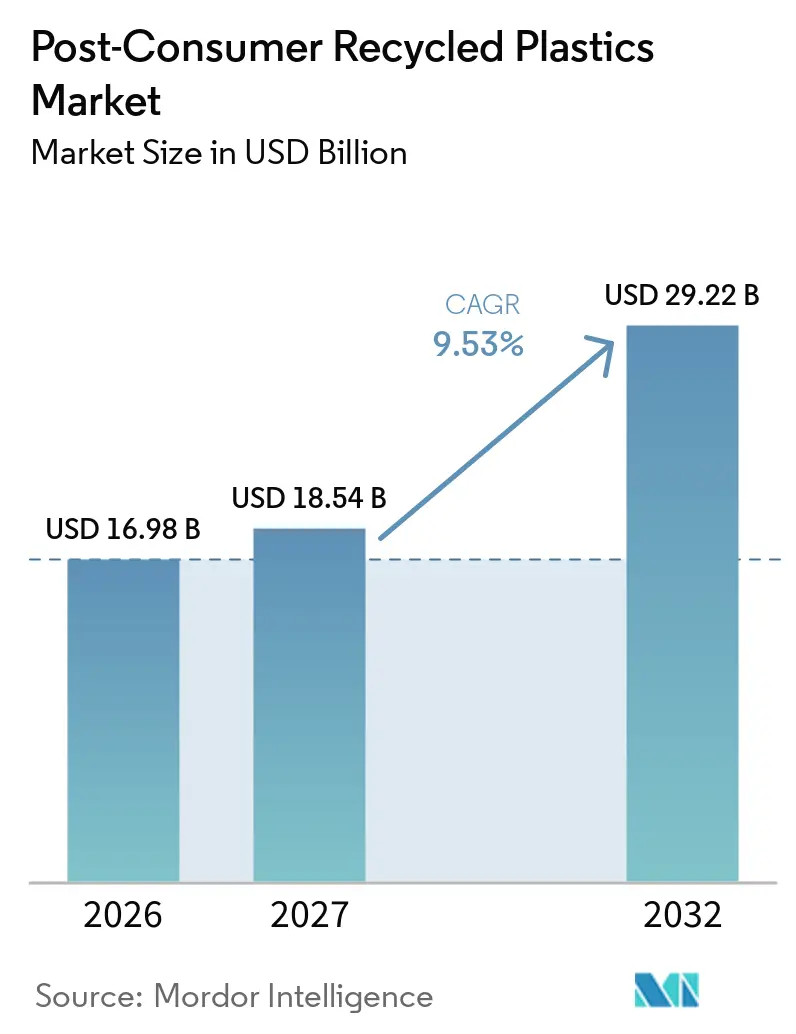
El tamaño del mercado de plásticos reciclados posconsumo fue valorado en 16,98 mil millones de USD en 2026 y se estima que crecerá desde 18,54 mil millones de USD en 2027 hasta 29,22 mil millones de USD para 2032, a una CAGR del 9,53% durante el período de pronóstico (2027-2032). El envasado sigue siendo la base de demanda principal para los plásticos reciclados posconsumo, ya que las regulaciones de contenido reciclado se aplican directamente a los envases de bebidas, envases rígidos y películas flexibles. Estos requisitos regulatorios están transformando la adquisición de un objetivo ambiental voluntario a una obligación de cumplimiento para muchos compradores. Como resultado, la calidad verificada del material, la capacidad de recolección y el suministro trazable se han convertido en factores competitivos más importantes. Asia-Pacífico combina una gran capacidad de procesamiento con requisitos formales crecientes de contenido reciclado, mientras que América del Norte y Europa dependen más de la implementación regulatoria para impulsar la demanda. El mercado de plásticos reciclados posconsumo enfrenta señales de demanda sólidas, pero el progreso depende de la disponibilidad confiable de materias primas y de relaciones de precios viables con la resina virgen.
Conclusiones Clave del Informe
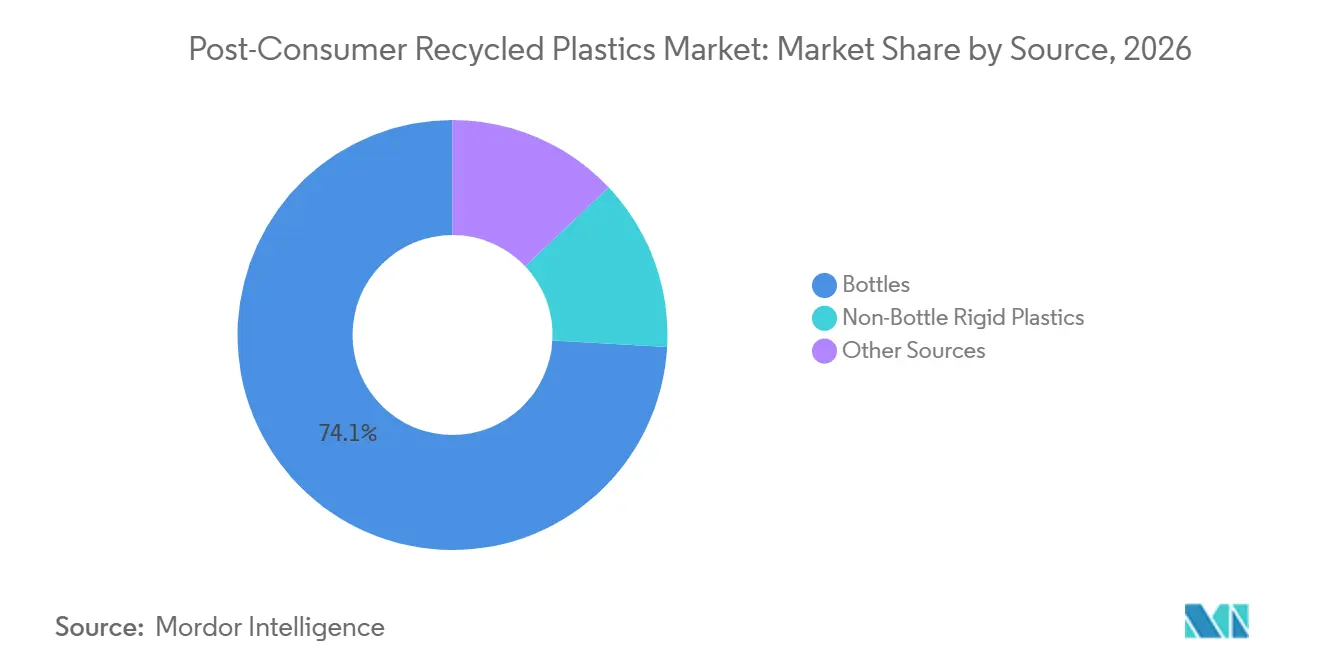
- Por fuente, las botellas representaron el 74,12% de la participación del mercado de plásticos reciclados posconsumo en 2026, mientras que se pronostica que las botellas crecerán a una CAGR del 10,32% hasta 2032.
- Por tipo de polímero, el tereftalato de polietileno (PET) representó el 35,71% de la participación del mercado de plásticos reciclados posconsumo en 2026, mientras que se pronostica que el poliestireno crecerá a una CAGR del 10,56% hasta 2032.
- Por tipo de procesamiento, el reciclaje mecánico representó el 70,67% de la participación del mercado de plásticos reciclados posconsumo en 2026, mientras que se pronostica que el reciclaje químico crecerá a una CAGR del 10,71% hasta 2032.
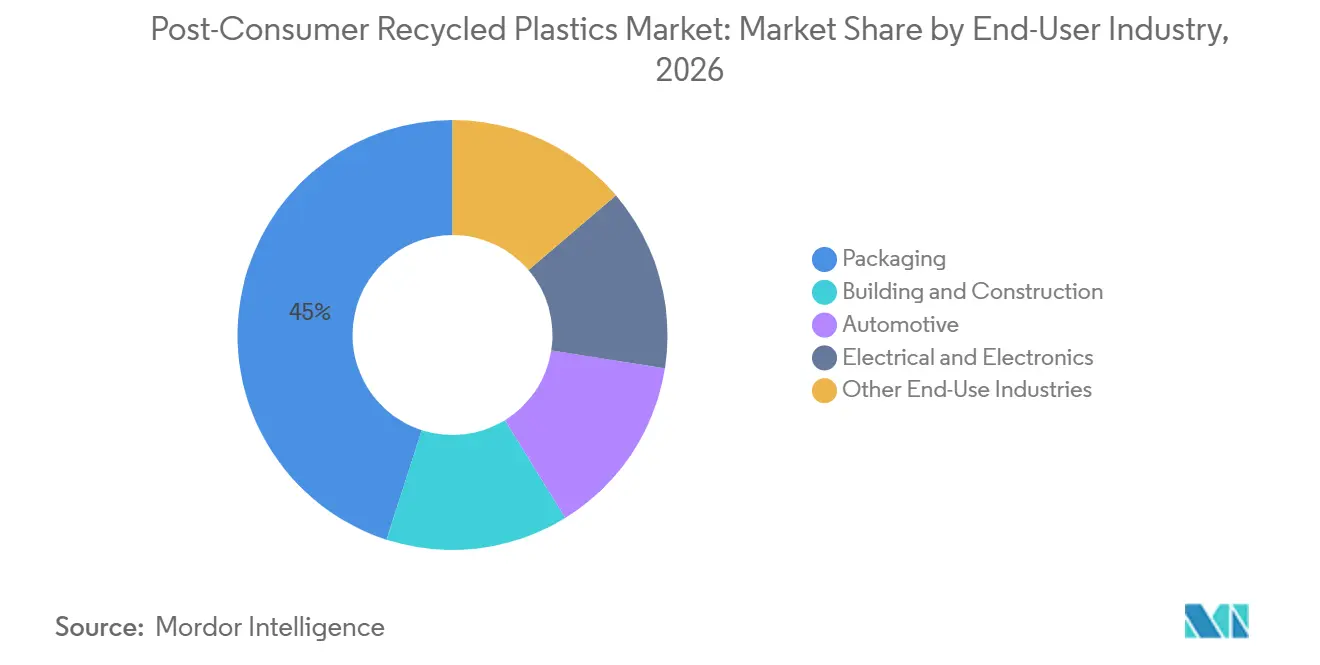
- Por industria de usuario final, el envasado representó el 45,04% de la participación del mercado de plásticos reciclados posconsumo en 2026, y se pronostica que crecerá a una CAGR del 11,69% hasta 2032.
- Por geografía, Asia-Pacífico representó el 40,26% de la participación del mercado de plásticos reciclados posconsumo en 2026 y se pronostica que crecerá a una CAGR del 11,14% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de Contenido Reciclado y Demanda Vinculada a la Responsabilidad Extendida del Productor (REP) | +2.5% | Global, concentrado en América del Norte y la UE | Mediano plazo (2-4 años) |
| Compromisos de Adquisición de Propietarios de Marcas para Envases Circulares | +2.0% | Global | Corto plazo (≤ 2 años) |
| Avances en Clasificación, Lavado y Reprocesamiento Apto para Contacto con Alimentos | +1.5% | Global, con ganancias tempranas en la UE y APAC | Largo plazo (≥ 4 años) |
| Expansión de Aplicaciones y Materia Prima Doméstica Trazable | +2.0% | Global, con relevancia en América del Norte, la UE y Asia Oriental | Mediano plazo (2-4 años) |
| Seguridad del Suministro Doméstico y Materia Prima Circular Trazable | +0.8% | América del Norte, UE, Asia Oriental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos de Contenido Reciclado y Demanda Vinculada a la Responsabilidad Extendida del Productor (REP)
La regulación proporciona la señal de demanda más confiable para el mercado de plásticos reciclados posconsumo. El Reglamento (UE) 2025/40 comenzó a aplicarse en agosto de 2026 y exige un contenido mínimo reciclado en los envases plásticos a partir de 2030. Los envases de PET sensibles al contacto deben contener un 30% de contenido reciclado posconsumo a partir de 2030, con requisitos más elevados previstos para años posteriores. Washington exige un 25% de contenido reciclado posconsumo en los envases plásticos de bebidas cubiertos bajo su marco legal. La Asociación de Recicladores de Plástico también registra requisitos de contenido reciclado en varios estados de EE. UU., incluidos requisitos que afectan a los envases de bebidas, productos de limpieza y cuidado personal. Estos requisitos escalonados convierten la adquisición de materiales en una necesidad operativa en lugar de una acción de sostenibilidad discrecional. Las normas también pueden reducir el grupo de suministro utilizable, ya que las jurisdicciones no siempre aceptan los mismos métodos para demostrar el contenido reciclado. Washington permite la atribución por balance de masa en circunstancias relevantes, mientras que otros enfoques pueden requerir contenido físicamente segregado. Esta diferencia puede restringir el suministro de material apto para el cumplimiento, incluso cuando la capacidad de reciclaje general está disponible.
Compromisos de Adquisición de Propietarios de Marcas para Envases Circulares
Los compromisos de compra de los propietarios de marcas respaldan la demanda más allá de la regulación formal en el mercado de plásticos reciclados posconsumo. Los signatarios del Compromiso Global de la Fundación Ellen MacArthur aumentaron el contenido reciclado en envases plásticos del 14% en 2023 al 16% en 2024. La participación reportada fue del 5% en 2018, lo que muestra un cambio sostenido en favor del material virgen entre las empresas participantes. Los signatarios recicladores produjeron casi 2 millones de toneladas métricas de contenido reciclado en 2024, un 6% más que en 2023. L'Oréal alcanzó un 37% de contenido reciclado en 2024 frente a su objetivo del 50%, respaldando la demanda de corrientes de PET y HDPE de alta pureza. Los programas de compra consistentes pueden dar a los recicladores mayor confianza para invertir en capacidad. Church & Dwight informó que el suministro restringido y los costos más altos aún pueden dejar a los compradores por debajo de sus objetivos internos de contenido reciclado[1]. Los compromisos de adquisición son importantes, pero no pueden reemplazar las mejoras en la disponibilidad de materias primas y los rendimientos de procesamiento.
Avances en Clasificación, Lavado y Reprocesamiento Apto para Contacto con Alimentos
Las mejoras en la clasificación, el lavado y el reprocesamiento están aumentando el número de corrientes posconsumo que cumplen con los exigentes requisitos de uso final. India aprobó el PET reciclado apto para contacto con alimentos en 2025, abriendo una vía regulada para aplicaciones en bebidas y productos lácteos. El poliestireno reciclado mecánicamente también entró en aplicaciones comerciales de envases para alimentos en Japón y Europa a principios de 2025. Un estudio de 2025 publicado en Nature Chemical Engineering reportó rendimientos de monómeros del 78% al 98% a partir de residuos de poliéster mixto mediante metanólisis catalítica. El estudio informó que el PET reciclado exhibió resistencia a la tracción y rendimiento térmico comparables a los del PET virgen comercial. También estimó un precio mínimo de venta de 2,37 USD por kilogramo, un 36% por debajo de los costos del material virgen, y emisiones de gases de efecto invernadero un 41% menores. Una revisión separada en Nature Chemical Engineering señaló que los procesos basados en disolventes pueden producir resinas de alta calidad a partir de residuos diversos sin romper las cadenas poliméricas. Estas tecnologías pueden mejorar la calidad para aplicaciones que requieren especificaciones de material estrictas.
Expansión de Aplicaciones y Materia Prima Doméstica Trazable
El mercado de plásticos reciclados posconsumo se está expandiendo más allá de su dependencia histórica del envasado. El Foro Económico Mundial estimó que las aplicaciones automotrices representan entre el 12% y el 15% de la demanda global de plásticos. La adopción de vehículos eléctricos puede aumentar la demanda de plásticos y compuestos reforzados con fibra que reducen el peso del vehículo. El sector de la construcción de Alemania consumió 686.000 toneladas de reciclados posconsumo, en comparación con 472.000 toneladas en el sector del envasado, según BKV-GmbH. El mismo estudio reportó un 22% de contenido reciclado en aplicaciones de construcción. Laing O'Rourke utilizó muros de contención de ruido con un 75% de contenido reciclado en un proyecto australiano, desviando 104 toneladas de residuos plásticos del vertedero. Un uso más amplio en envasado, automotriz y construcción distribuye la demanda entre más mercados finales. El suministro local trazable también se vuelve más valioso cuando los compradores requieren materiales de grado de cumplimiento confiables.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Contaminación y Variabilidad en la Mezcla de Polímeros en Corrientes Municipales | -1.2% | Global | Corto plazo (≤ 2 años) |
| Competencia de Precios con Resina Virgen de Bajo Costo y Plásticos Reciclados Posconsumo (PCR) Importados | -1.5% | América del Norte y la UE | Corto plazo (≤ 2 años) |
| Aceptación incierta del balance de masa y normas de cadena de custodia | -0.8% | UE, América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Contaminación y Variabilidad en la Mezcla de Polímeros en Corrientes Municipales
La calidad inconsistente de la materia prima sigue siendo una restricción operativa importante en el mercado de plásticos reciclados posconsumo. Las corrientes de recolección municipal a menudo combinan PET, HDPE, PP, PVC y materiales multicapa. Los recicladores deben separar y limpiar estos materiales antes del procesamiento, lo que aumenta los costos y reduce los rendimientos utilizables. Este problema es especialmente agudo para el poliestireno, ya que los sistemas de recolección varían ampliamente entre regiones. Las instalaciones de reciclaje químico pueden, por tanto, depender de residuos plásticos industriales en lugar de un suministro posconsumo consistente. Una revisión de 2025 de la Royal Society of Chemistry (RSC) Sustainability encontró que las corrientes de residuos plásticos del mundo real son mezclas complejas que la infraestructura mecánica no puede procesar de manera adecuada o económica. Esta restricción es estructural y no resultado de una baja inversión. El Reglamento de Envases y Residuos de Envases de la UE (PPWR) exigirá calificaciones de rendimiento de reciclabilidad publicadas a partir de 2030 y evidencia de clasificación y reciclaje a gran escala a partir de 2035. Estos requisitos aumentan el valor de los diseños de envases que producen materias primas más limpias.
Competencia de Precios con Resina Virgen de Bajo Costo y Plásticos Reciclados Posconsumo (PCR) Importados
La resina virgen de bajo costo puede debilitar la demanda y los márgenes en el mercado de plásticos reciclados posconsumo. Los recicladores europeos también enfrentan competencia de polímeros reciclados importados a menor costo. Biffa informó que los bajos precios de los polímeros vírgenes redujeron la demanda de material reciclado doméstico y contribuyeron al cierre del sitio Washington Polymers y de la instalación de recuperación de materiales de Wigan[2]. La presión sobre los precios puede desalentar la inversión cuando los recicladores no pueden asegurar acuerdos de compra confiables. Este problema es particularmente difícil para los operadores que ampliaron capacidad antes de que las regulaciones crearan una demanda exigible. La velocidad de aplicación de las políticas puede, por tanto, importar tanto como los objetivos de reciclaje declarados. Los compradores pueden recurrir a compras spot cuando los diferenciales de precios se amplían, lo que debilita la estabilidad de los acuerdos de suministro a largo plazo. La combinación de costos de insumos volátiles y precios de venta inciertos mantiene a los operadores más pequeños expuestos a presiones financieras.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente:
Las Botellas Anclan el Suministro, los Plásticos Rígidos No Botellas se Ponen al DíaLas botellas representaron el 74,12% de la participación del mercado de plásticos reciclados posconsumo en 2026 y se proyecta que crecerán a una CAGR del 10,32% hasta 2032. Esta posición refleja los sistemas maduros de recolección de botellas y el valor relativo de la materia prima homogénea. El tereftalato de polietileno (PET) y el polietileno de alta densidad (HDPE) de grado botella típicamente tienen niveles de contaminación más bajos que el material municipal mixto. Los procesadores pueden, por tanto, lograr una producción apta para contacto con alimentos con menos etapas de lavado y clasificación. Esta ventaja de costos puede proteger los márgenes cuando los precios de la resina virgen cambian bruscamente. Los sistemas de depósito y devolución en Alemania, Noruega y varios estados de EE. UU. proporcionan reservas concentradas y predecibles de materia prima de botellas. Las tasas de retorno en estos sistemas superan el 90%, respaldando la capacidad de reciclaje que puede financiarse contra un suministro conocido. El tamaño del mercado de plásticos reciclados posconsumo vinculado a las botellas se beneficia de la infraestructura establecida de recolección, clasificación y procesamiento. Estas condiciones hacen de las botellas una corriente de insumos confiable para la producción de reciclados de alta calidad.
Los plásticos rígidos no botellas incluyen bandejas tipo almeja, recipientes y tapas. Estos materiales representan la mayor oportunidad de crecimiento incremental en el panorama de fuentes. La clasificación por infrarrojo cercano y la identificación habilitada por inteligencia artificial están mejorando la capacidad de separar estos artículos de corrientes de residuos complejas. Una mejor identificación puede reducir el costo de recuperar materiales que anteriormente estaban subprocesados. Las películas, los plásticos agrícolas y los contenedores industriales rígidos siguen siendo fuentes menos maduras para la producción de reciclados a escala. Continúan atrayendo inversiones de recicladores químicos y empresas petroquímicas que buscan materia prima para nuevas plantas basadas en disolventes y pirólisis. Los programas de responsabilidad extendida del productor pueden aumentar la recolección de estos materiales donde se amplíe la corriente de residuos elegible. Las mejoras tecnológicas pueden entonces convertir una mayor proporción de los plásticos recolectados en materia prima utilizable. Es probable que la mezcla de fuentes se diversifique a medida que mejoren las normas de recolección y la capacidad de clasificación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Polímero:
El PET Lidera, el Poliestireno Avanza a través de Rutas QuímicasEl PET representó el 35,71% de la participación del mercado de plásticos reciclados posconsumo en 2026. Su posición se basa en la amplia recolección de botellas y los sistemas establecidos de reciclaje de botella a botella. Indorama Ventures recicló 26.400 millones de botellas de PET durante 2024 en más de 20 instalaciones en 11 países. El 5 de agosto de 2025, la empresa alcanzó los 150.000 millones de botellas de PET posconsumo recicladas desde 2011. El PET tiene mercados finales claros en envases de bebidas y otras aplicaciones de contacto con alimentos. Su infraestructura de recolección da a los procesadores acceso a una calidad de materia prima mejor comprendida. La base establecida también respalda el cumplimiento de los requisitos de contenido reciclado en envases. El PET mantiene su posición porque los sistemas de recuperación de materiales y la demanda de uso final se han desarrollado conjuntamente.
El HDPE es la segunda corriente de polímero más grande y sigue siendo importante para los propietarios de marcas que persiguen compromisos de contenido reciclado. La demanda de HDPE natural reciclado es sólida, particularmente donde los compradores buscan material de grado de envasado consistente. El poliestireno es el tipo de polímero de más rápido crecimiento, con una CAGR proyectada del 10,56% de 2027 a 2032. El reciclaje químico proporciona rutas para convertir el poliestireno de nuevo en monómero de estireno apto para contacto con alimentos. La instalación de pirólisis con licencia Agilyx de Denka en Chiba, Japón, y los proyectos de despolimerización europeos ilustran esta dirección. El PP, el LDPE, el PVC y el PUR se utilizan en aplicaciones de construcción, automotriz y eléctrica. Sus menores tasas de recolección y mayor exposición a corrientes de residuos mixtos continúan limitando la calidad y la producción de sus reciclados. La industria de plásticos reciclados posconsumo requiere mejores sistemas de recolección y separación para desbloquear más valor de estos tipos de polímeros.
Por Tipo de Procesamiento:
El Reciclaje Mecánico Sigue Siendo Dominante, el Reciclaje Químico Amplía las OpcionesEl reciclaje mecánico representó el 70,67% de la participación del mercado de plásticos reciclados posconsumo en 2026. Cuenta con una gran base instalada de líneas de lavado, extrusoras y equipos de peletización. Esta ruta también tiene menores requisitos de capital que muchos procesos químicos. El reciclaje mecánico es adecuado para corrientes de PET y HDPE limpias y bien clasificadas. Sigue siendo la ruta de procesamiento principal, con sistemas de recolección que proporcionan un suministro consistente de material. Su experiencia operativa lo convierte en un actor clave para satisfacer los requisitos de contenido reciclado a corto plazo. El tamaño del mercado de plásticos reciclados posconsumo asociado al reciclaje mecánico está respaldado por la infraestructura establecida y la menor intensidad de capital. Su principal limitación es la dificultad de manejar residuos mixtos, contaminados o multicapa. Esta limitación resulta en que una gran proporción del plástico recolectado quede fuera de las aplicaciones de reciclaje mecánico de alto valor.
Se proyecta que el reciclaje químico se expanda a una CAGR del 10,71% de 2027 a 2032. Puede procesar algunas corrientes de materiales que no son adecuadas para el reciclaje mecánico. Una instalación en Jieyang, Guangdong, inició la producción de prueba en 2025 con capacidad para procesar más de 200.000 toneladas de plásticos mixtos sin clasificar cada año. La instalación reportó un rendimiento de producto superior al 92%. Las rutas químicas pueden crear materias primas químicas a partir de residuos plásticos de bajo valor, pero las normas de verificación para las reclamaciones de contenido reciclado siguen siendo inconsistentes. El reciclaje biológico se encuentra en sus primeras etapas, aunque la inversión en propiedad intelectual está aumentando. Carbios e Indorama Ventures están desarrollando una planta de fabricación en Francia para PET completamente bioreciclado. El proyecto representa el reciclaje enzimático a escala industrial para una corriente posconsumo. Se espera que los métodos químicos y biológicos complementen al reciclaje mecánico en lugar de desplazarlo a corto plazo.
Por Industria de Usuario Final:
El Envasado Lidera en Cantidad, el Sector Automotriz Lidera en ValorEl envasado representó el 45,04% del tamaño del mercado de plásticos reciclados posconsumo en 2026 y se proyecta que se expanda a una CAGR del 11,69% hasta 2032. El envasado utiliza grandes cantidades de material y enfrenta requisitos específicos de contenido reciclado. El Reglamento de Envases y Residuos de Envases de la UE (PPWR) exige un 30% de contenido reciclado en envases plásticos sensibles al contacto a partir de 2030. Este requisito crea una base de demanda definida para material reciclado apto para contacto con alimentos. Los convertidores de envases necesitan calidad estable y contenido verificado para cumplir con estas obligaciones. Esto respalda la inversión en sistemas de reciclaje de PET de botella a botella y otros sistemas de reciclaje de alta pureza. La demanda de envasado también está estrechamente vinculada a la disponibilidad de sistemas de recolección que suministren materia prima limpia. Su posición refleja tanto su escala como su exposición directa a la regulación.
El sector automotriz es una aplicación secundaria en crecimiento para los plásticos reciclados. La Directiva revisada de la UE sobre Vehículos al Final de su Vida Útil exige una recuperabilidad del 95%, respaldando así el uso circular de materiales. Covestro ha trabajado con NIO y Volkswagen en una cadena de suministro de reciclaje de plásticos de automóvil a automóvil en China. China tiene entre 6 y 7 millones de vehículos que llegan al final de su vida útil cada año. La construcción ya representó un 22,7% de contenido reciclado en Europa, en comparación con el 4,6% en aplicaciones automotrices. Los usos eléctricos y electrónicos son menores en número, pero pueden respaldar grados premium de Acrilonitrilo Butadieno Estireno (ABS) reciclado y polipropileno (PP). MBA Polymers UK recibió la certificación Carbon Trust Lower CO₂ para ABS reciclado, con una huella de carbono un 86% menor que el equivalente virgen. Estas aplicaciones reducen la dependencia de un único mercado final y aumentan el valor otorgado al rendimiento consistente del material.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Plásticos Reciclados Posconsumo en Asia-Pacífico
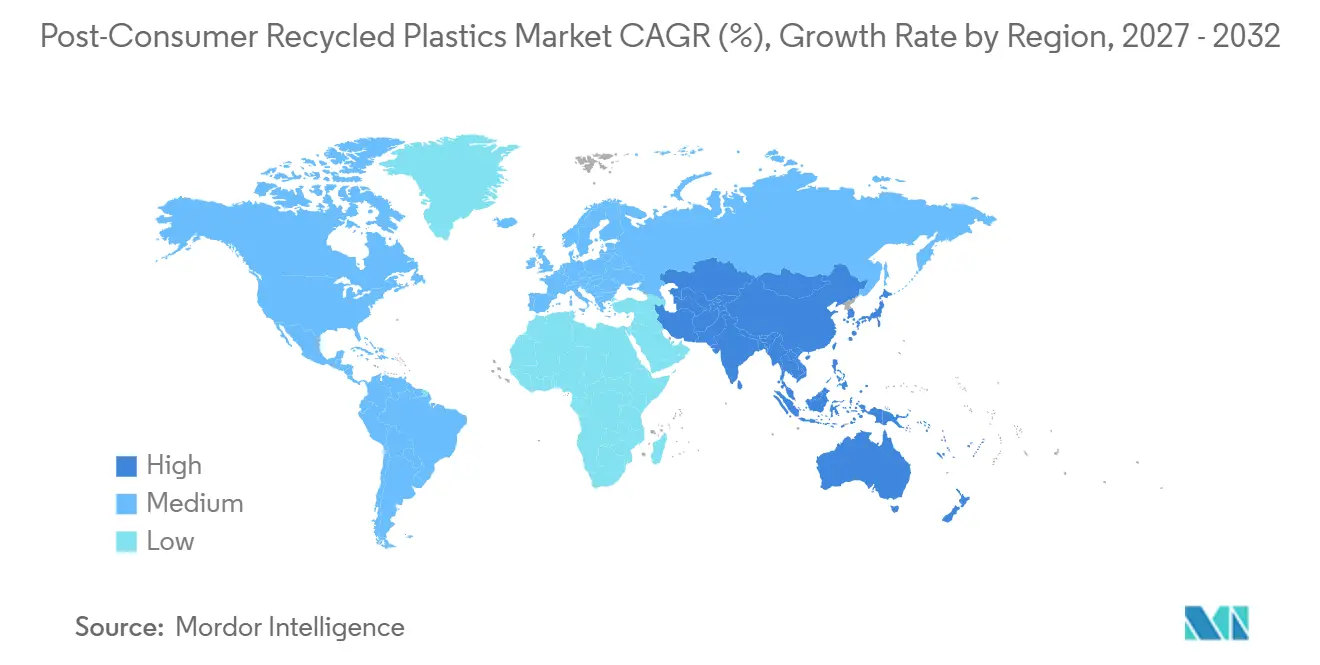
Asia-Pacífico representó el 40,26% de la participación del mercado de plásticos reciclados posconsumo en 2026 y se proyecta que registre una CAGR del 11,14% hasta 2032. China está expandiendo su capacidad de reciclaje mecánico y químico. India está formalizando los requisitos de responsabilidad extendida del productor para el PET reciclado en envases rígidos aptos para contacto con alimentos. Japón y Corea del Sur aportan sistemas industriales maduros a la base de suministro de la región. La OCDE espera que la tasa de reciclaje de Japón aumente del 14% en 2022 al 26% en 2050, y que la tasa de Corea del Sur suba del 10% al 22% durante el mismo período.
Mercado de Plásticos Reciclados Posconsumo en China e India
La escala de suministro de China otorga a la región una posición sólida en el mercado de plásticos reciclados posconsumo. Sin embargo, el exceso de oferta de PET virgen en China es una presión a corto plazo sobre las compras de PET reciclado, lo que demuestra que una gran capacidad no elimina la exposición a la economía de las materias primas. La aprobación de rPET apto para contacto con alimentos en India respalda la nueva demanda de aplicaciones de bebidas y productos lácteos. Los sistemas establecidos de Japón y Corea del Sur proporcionan bases útiles para una producción de reciclaje de mayor calidad. El crecimiento regional depende de mantener una recolección de residuos adecuada a medida que entra en línea la nueva capacidad de procesamiento, y de si los convertidores pueden absorber material reciclado cuando los precios de la resina virgen son bajos.
Mercado de Plásticos Reciclados Posconsumo en las Américas y EMEA
América del Norte y Europa siguen siendo centrales para la demanda impulsada por la regulación. El PPWR de la UE comenzó a aplicarse en agosto de 2026, y sus normas de contenido reciclado entrarán en vigor en 2030. Europa enfrenta mayores costos energéticos, importaciones de menor costo y reducción de la capacidad de reciclaje. América del Sur está desarrollando una legislación de REP más definida, aunque las normas de importación poco claras continúan afectando a los recicladores e importadores. Brasil muestra una creciente dependencia de las escamas de PET importadas para satisfacer los requisitos de la cadena de valor. Oriente Medio y África siguen siendo mercados en etapas más tempranas, liderados por Arabia Saudita y Sudáfrica. Su papel puede expandirse a medida que los países del Consejo de Cooperación del Golfo implementen programas de economía circular vinculados a los objetivos de Visión 2030.
Panorama Competitivo
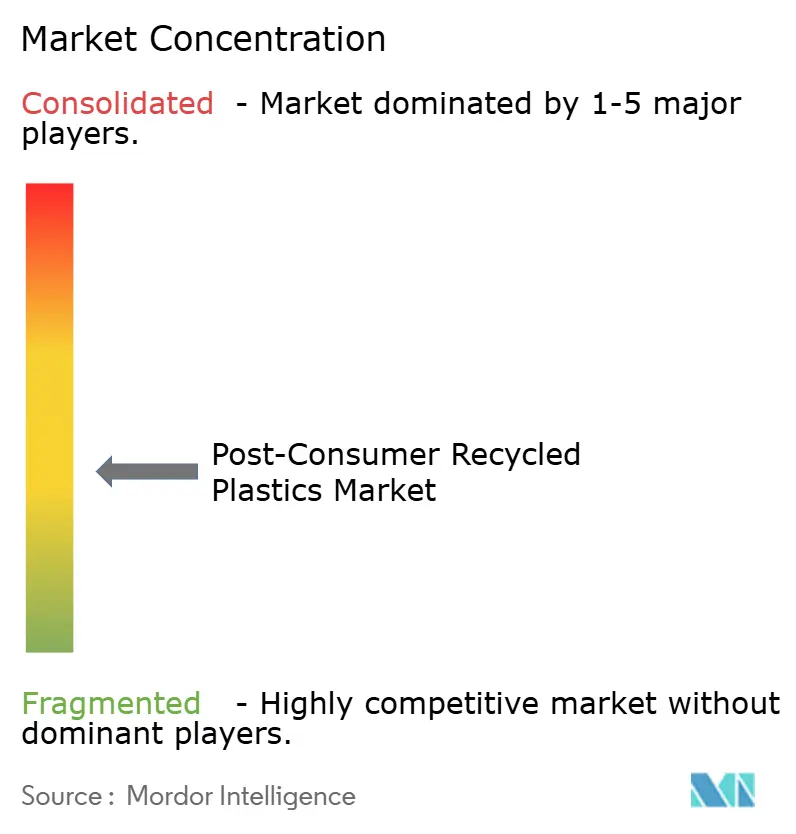
El mercado de plásticos reciclados posconsumo está moderadamente fragmentado. Veolia, SUEZ y REMONDIS SE compiten con recicladores especializados como Indorama Ventures, Plastipak Holdings y MBA Polymers. Los operadores más grandes buscan el control en toda la cadena de recolección, clasificación, lavado, peletización y compoundización. La integración vertical puede reducir la exposición a las compras spot y preservar más valor a lo largo de la cadena de materiales. También puede ayudar a los operadores a cumplir con los requisitos de los compradores de reciclados trazables y consistentes. Indorama Ventures opera más de 20 instalaciones de reciclaje en 11 países, con una capacidad comprometida de 1,5 millones de toneladas de PET reciclado para 2030. La empresa recaudó 2.700 millones de USD en financiamiento de sostenibilidad entre 2018 y 2024.
El reciclaje químico ofrece una oportunidad estratégica para que las empresas aborden los residuos plásticos mixtos. OMV utiliza la tecnología ReOil, mientras que Carbios y Agilyx están desarrollando rutas que complementan el procesamiento mecánico convencional. Las credenciales de cumplimiento también se están volviendo más importantes. ISCC PLUS establece requisitos de cadena de custodia para flujos de material certificado, e ISO 22095:2020 proporciona un marco para la contabilidad de cadena de custodia por balance de masa. Las empresas con sistemas documentados de certificación y seguimiento pueden respaldar mejor las reclamaciones de cumplimiento donde las jurisdicciones aceptan estos métodos. Esta capacidad puede diferenciar a los operadores certificados de los recicladores que no pueden proporcionar documentación equivalente. La ventaja competitiva depende cada vez más de la garantía de calidad, la trazabilidad y la capacidad de asegurar la materia prima.
La consolidación está aumentando entre los operadores medianos. MBA Polymers completó su fusión con energenta AG en 2025, creando una plataforma combinada que abarca la recolección, clasificación, recuperación de materiales y compoundización avanzada. Veolia reportó su desempeño operativo y financiero de 2025 en febrero de 2026, reflejando el papel continuo de los grupos integrados de servicios ambientales en la cadena de valor. La red global de instalaciones de Indorama proporciona otro ejemplo de escala construida en torno a la recolección y el reprocesamiento de PET. Estos desarrollos elevan los requisitos de capital y operación para los recicladores más pequeños, aunque las empresas más pequeñas aún pueden competir a través de la recolección especializada, la clasificación avanzada o las tecnologías de reciclaje químico.
Líderes de la Industria de Plásticos Reciclados Posconsumo
-
Indorama Ventures Public Company Limited
-
Veolia
-
SUEZ
-
Amcor plc
-
Plastipak Holdings, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Plásticos Reciclados Posconsumo Empresas cubiertas en este informe
- Amcor plc
- Biffa
- CarbonLITE Industries LLC
- Clear Path Recycling LLC
- Custom Polymers, Inc.
- Envision Plastics
- Indorama Ventures Public Company Limited
- KW Plastics
- MBA Polymers Inc.
- Plastipak Holdings, Inc.
- REMONDIS SE & Co. KG
- Republic Services, Inc.
- SUEZ
- Veolia
- Waste Connections
- WM Intellectual Property Holdings, L.L.C.
Desarrollos recientes de la industria en Mercado de Plásticos Reciclados Posconsumo
- Octubre de 2026: Plastipak Holdings invirtió 28 millones de USD para abrir un nuevo Centro de Material PET en Verbania, Italia. La inversión amplía la capacidad europea de reciclaje y reprocesamiento de PET en circuito cerrado de la empresa, anticipándose a los próximos requisitos de contenido reciclado del Reglamento de Envases y Residuos de Envases de la UE (PPWR).
- Septiembre de 2025: Indorama Ventures inauguró una nueva planta de reciclaje de PET en San Roque, España, respaldada por una inversión de 16,7 millones de EUR (~18,74 millones de USD). El gobierno regional de Andalucía proporcionó un incentivo de 3,45 millones de EUR (~3,87 millones de USD) para mejoras de eficiencia energética en el tratamiento de aguas. La instalación de San Roque sirve como el principal centro europeo de la empresa para la producción de pellets de PET reciclado (rPET).
Alcance del Informe Global del Mercado de Plásticos Reciclados Posconsumo
Los plásticos reciclados posconsumo (PCR) son materiales derivados de artículos plásticos, como botellas de agua, envases de alimentos y embalajes, que han sido utilizados por los consumidores, desechados y procesados a través de programas municipales de reciclaje. Estos materiales se recolectan de hogares y establecimientos comerciales, se clasifican por tipo de resina, se limpian para eliminar contaminantes y luego se reprocesan en materia prima que los fabricantes utilizan para producir nuevos productos plásticos.
El mercado de plásticos reciclados posconsumo está segmentado por fuente, tipo de polímero, tipo de procesamiento, industria de usuario final y geografía. Por fuente, el mercado está segmentado en botellas, plásticos rígidos no botellas y otras fuentes. Por tipo de polímero, el mercado está segmentado en tereftalato de polietileno (PET), polietileno de alta densidad (HDPE), polietileno de baja densidad (LDPE), polipropileno (PP), poliestireno (PS), cloruro de polivinilo (PVC), poliuretano (PUR) y otros tipos de polímeros. Por tipo de procesamiento, el mercado está segmentado en reciclaje mecánico, reciclaje químico y reciclaje biológico. Por industria de usuario final, el mercado está segmentado en envasado, construcción y edificación, automotriz, eléctrico y electrónico, y otras industrias de uso final. El informe también cubre los tamaños y pronósticos del mercado global de plásticos reciclados posconsumo en 16 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Botellas |
| Plásticos Rígidos No Botellas |
| Otras Fuentes |
| Tereftalato de Polietileno (PET) |
| Polietileno de Alta Densidad (HDPE) |
| Polietileno de Baja Densidad (LDPE) |
| Polipropileno (PP) |
| Poliestireno (PS) |
| Cloruro de Polivinilo (PVC) |
| Poliuretano (PUR) |
| Otros Tipos de Polímeros |
| Reciclaje Mecánico |
| Reciclaje Químico |
| Reciclaje Biológico |
| Envasado |
| Construcción y Edificación |
| Automotriz |
| Eléctrico y Electrónico |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Fuente | Botellas | |
| Plásticos Rígidos No Botellas | ||
| Otras Fuentes | ||
| Por Tipo de Polímero | Tereftalato de Polietileno (PET) | |
| Polietileno de Alta Densidad (HDPE) | ||
| Polietileno de Baja Densidad (LDPE) | ||
| Polipropileno (PP) | ||
| Poliestireno (PS) | ||
| Cloruro de Polivinilo (PVC) | ||
| Poliuretano (PUR) | ||
| Otros Tipos de Polímeros | ||
| Por Tipo de Procesamiento | Reciclaje Mecánico | |
| Reciclaje Químico | ||
| Reciclaje Biológico | ||
| Por Industria de Usuario Final | Envasado | |
| Construcción y Edificación | ||
| Automotriz | ||
| Eléctrico y Electrónico | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Plásticos Reciclados Posconsumo?
El tamaño del mercado de plásticos reciclados posconsumo fue valorado en 16,98 mil millones de USD en 2026 y se estima que crecerá desde 18,54 mil millones de USD en 2027 hasta 29,22 mil millones de USD para 2032, a una CAGR del 9,53% durante el período de pronóstico (2027-2032).
¿Qué polímero tiene las mejores perspectivas de crecimiento?
Se proyecta que el poliestireno crecerá a una CAGR del 10,56% hasta 2032, ya que el reciclaje químico crea nuevas vías hacia material apto para contacto con alimentos.
¿Por qué el reciclaje mecánico sigue siendo importante?
El reciclaje mecánico representó una participación del 70,67% en 2026 porque cuenta con una base de equipos establecida y menores necesidades de capital que el procesamiento químico.
¿Qué región tiene las perspectivas más sólidas?
Asia-Pacífico representó una participación del 40,26% en 2026 y se espera que crezca a una CAGR del 11,14% hasta 2032.