
Tamaño y Participación del Mercado de Mariscos Sostenibles
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
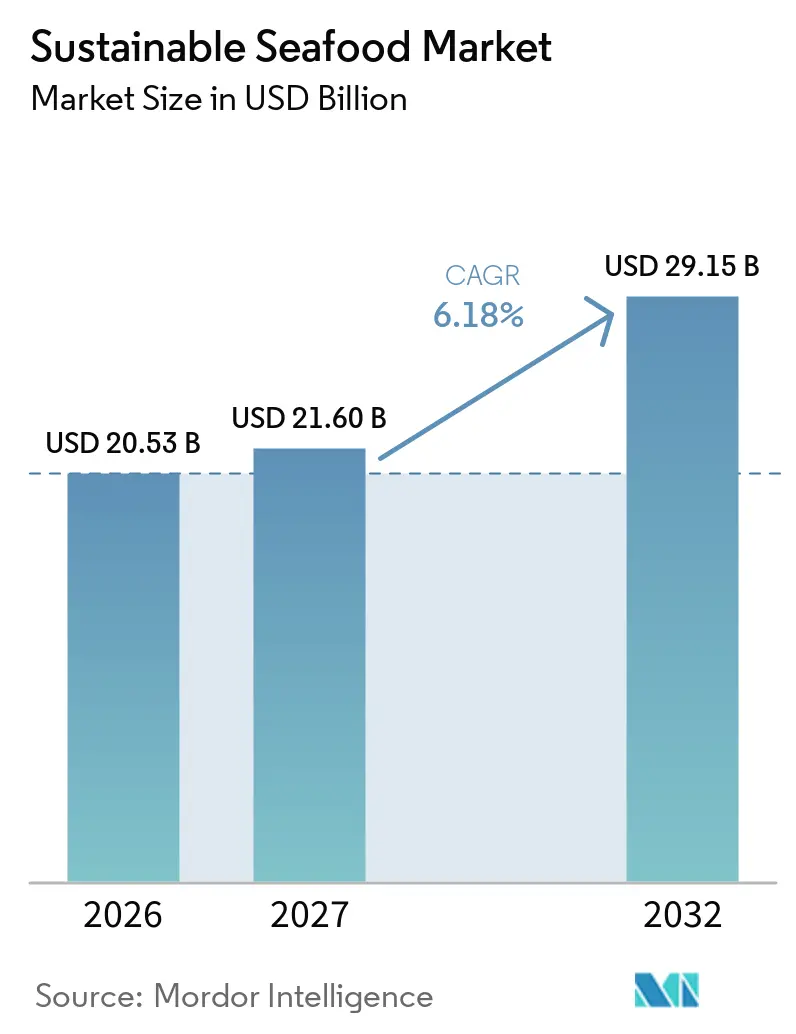
| Tamaño del Mercado (2027) | 21.60 Mil millones de dólares |
| Tamaño del Mercado (2032) | 29.15 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.18 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Mariscos Sostenibles por Mordor Intelligence
El tamaño del mercado de mariscos sostenibles fue valorado en 20,53 mil millones de USD en 2026 y se estima que alcanzará los 29,15 mil millones de USD para 2032, a un CAGR del 6,18% durante 2027-2032. El mercado de mariscos sostenibles se está expandiendo a medida que los compradores otorgan mayor importancia al abastecimiento verificado, la trazabilidad de especies y el desempeño ambiental. Las pesquerías que participan en los programas del Marine Stewardship Council representaron el 20,6% de la captura marina silvestre mundial en septiembre de 2025, lo que demuestra que el suministro certificado ha superado una posición de nicho. Los minoristas y compradores del sector de servicios de alimentación están elevando los requisitos de abastecimiento, lo que hace que la certificación sea más importante para acceder a los canales premium. El mercado de mariscos sostenibles también enfrenta condiciones de suministro desiguales porque el calentamiento de los océanos puede desplazar las poblaciones y alterar los patrones de captura establecidos. Las empresas con controles creíbles sobre el abastecimiento, el etiquetado y el suministro contratado están mejor posicionadas para atender a los clientes que necesitan volumen certificado confiable.
Conclusiones Clave del Informe
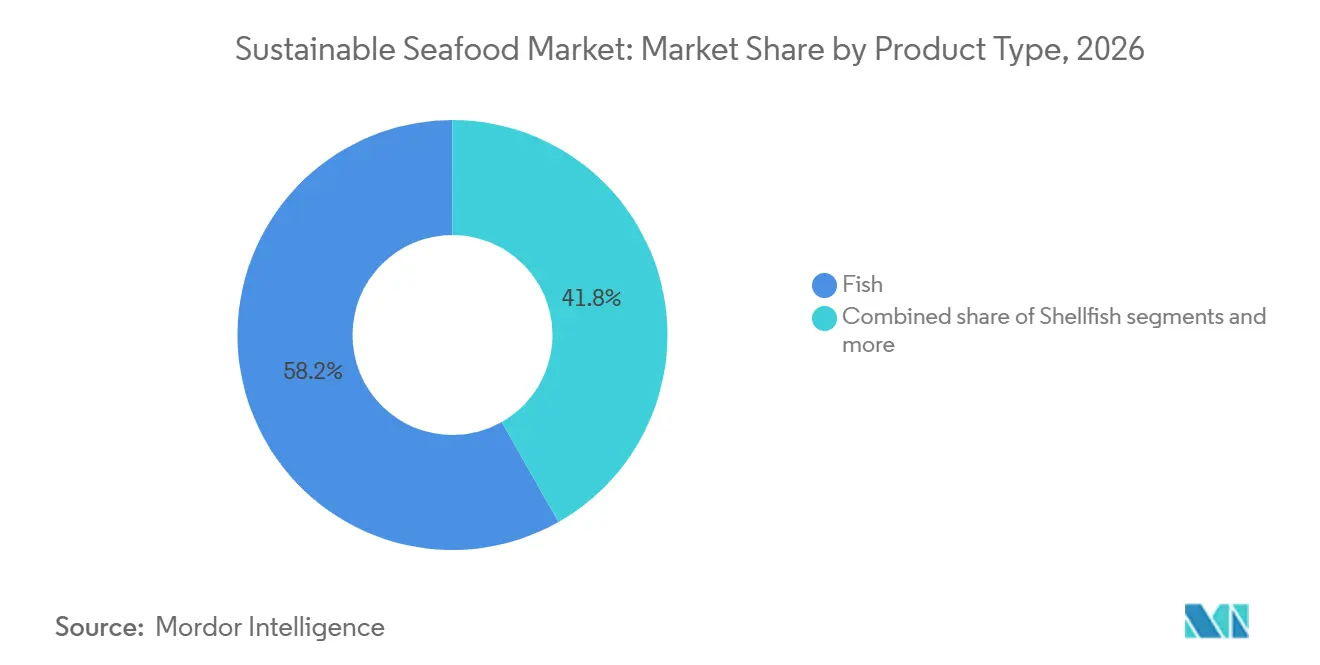
- Por tipo de producto, el pescado representó el 58,2% del valor de mercado en 2026, mientras que se prevé que los productos a base de algas y algas marinas crezcan a un CAGR del 7,4% hasta 2032.
- Por forma, el congelado representó el 41,6% del valor de mercado en 2026, mientras que se prevé que los mariscos enlatados crezcan a un CAGR del 8,1% hasta 2032.
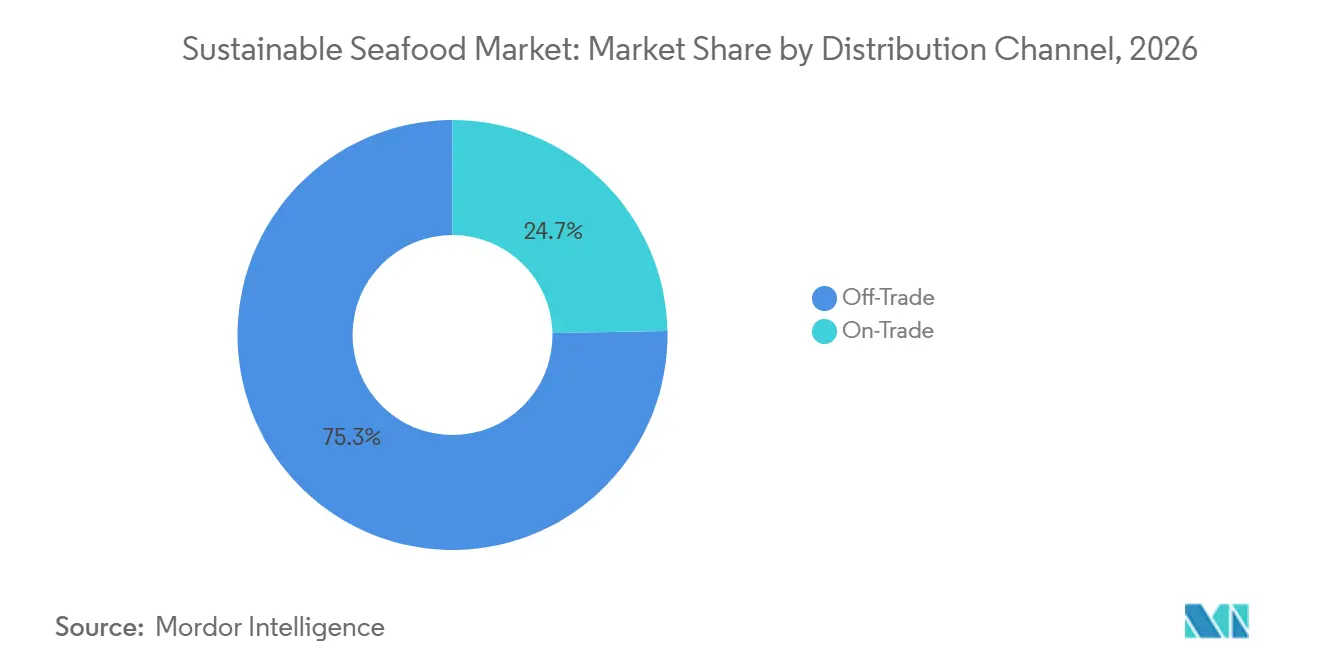
- Por canal de distribución, el canal fuera del establecimiento representó el 75,3% del valor de mercado en 2026, mientras que se prevé que el canal en el establecimiento crezca a un CAGR del 8,3% hasta 2032.
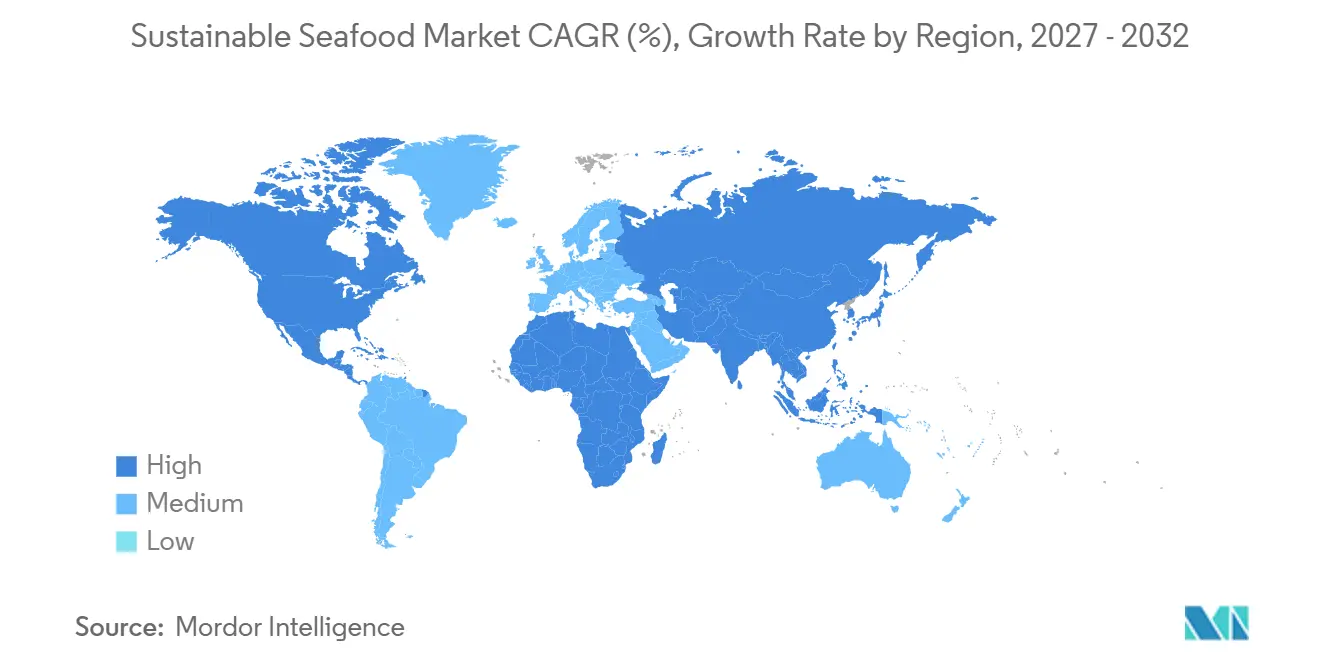
- Por geografía, Europa representó el 36,4% del valor de mercado en 2026, mientras que se prevé que Asia-Pacífico crezca a un CAGR del 8,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la conciencia del consumidor sobre la sobrepesca y la salud de los océanos | +1.1% | Global, con impacto concentrado en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Expansión de los programas de ecocertificación (MSC, ASC, BAP) | +1.4% | Global (Europa y América del Norte liderando; Asia-Pacífico acelerando) | Mediano plazo (2–4 años) |
| Cambio hacia dietas flexitarianas y pescatarianas | +0.8% | Europa, América del Norte, con creciente relevancia en el Asia-Pacífico urbano | Corto a mediano plazo |
| Crecimiento del comercio electrónico y los canales de venta directa al consumidor de mariscos | +0.7% | Asia-Pacífico, América del Norte | Corto plazo (≤ 2 años) |
| Avances en la acuicultura sostenible | +1.0% | Global (núcleo de producción en Asia-Pacífico, con expansión hacia Europa y América del Sur) | Mediano a largo plazo (2–5 años) |
| Compromisos de sostenibilidad de minoristas y el sector de servicios de alimentación | +0.6% | Europa, América del Norte, emergente en Asia Oriental | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Conciencia del Consumidor sobre la Sobrepesca y la Salud de los Océanos
La preocupación de los consumidores está cambiando la forma en que se seleccionan los mariscos, especialmente entre los compradores más jóvenes. Una encuesta de 2025 del Marine Stewardship Council y GlobeScan encontró que el 27% de los encuestados de entre 18 y 24 años había reducido el consumo de mariscos para proteger el océano, mientras que el 89% de las personas de entre 18 y 34 años estaba preocupado por la salud de los océanos. Esto no reduce automáticamente la demanda en el mercado de mariscos sostenibles, ya que muchos consumidores se inclinan hacia productos con credenciales de abastecimiento reconocibles[1]. La Asociación de la Industria Alimentaria informó que el 32% de los consumidores de Estados Unidos consumió mariscos 2 o más veces por semana en 2025, y la Generación Z y los Millennials representaron más de la mitad de los consumidores habituales de mariscos. Las marcas que no pueden fundamentar sus afirmaciones de sostenibilidad pueden encontrar más difícil mantener su presencia en los canales de supermercados premium. La certificación clara en el empaque y la información de origen trazable, por lo tanto, respaldan tanto la confianza del consumidor como la aceptación por parte de los minoristas.
Expansión de los Programas de Ecocertificación
Los programas de certificación están ampliando el conjunto de prácticas operativas requeridas para los proveedores que buscan credenciales sostenibles reconocidas. El Aquaculture Stewardship Council lanzó su Norma de Granja en mayo de 2025, integrando los requisitos ambientales, sociales y de bienestar animal en un solo marco. Los programas del Marine Stewardship Council involucraron a 744 pesquerías en octubre de 2025 y cubrieron el 20,6% de la captura marina silvestre mundial. ALDI South Group incorporó el Programa de Mejora MSC a su política de abastecimiento en enero de 2025, creando una vía de adquisición para las pesquerías que trabajan hacia la certificación completa. En Japón, el número de empresas certificadas en la cadena de custodia MSC superó las 400 en octubre de 2025, lo que indica una adopción comercial más sólida en toda la base de suministro. El mercado de mariscos sostenibles se beneficia cuando la certificación ayuda a los compradores a comparar proveedores, aunque los productores más pequeños pueden enfrentar mayores exigencias de cumplimiento.
Crecimiento del Comercio Electrónico y los Canales de Venta Directa al Consumidor de Mariscos
Los canales en línea brindan a los productores más formas de vender mariscos de origen específico y comunicar sus prácticas de abastecimiento directamente a los consumidores. A diferencia del empaque físico, los listados digitales no siempre muestran claramente los sellos de certificación, lo que hace que el contenido de la página del producto, los datos por lote y el etiquetado digital sean importantes para el mercado de mariscos sostenibles. Los operadores de venta directa al consumidor pueden comunicar la ubicación de la cosecha, las prácticas de manejo y los detalles de la cadena de suministro sin depender únicamente de la colocación en estantes minoristas. A medida que más consumidores migran hacia plataformas de comestibles en línea y alimentos especializados, el acceso a productos de mariscos certificados se ha ampliado. Sin embargo, esto depende de que los proveedores mantengan pruebas consistentes y verificables en cada plataforma. Cuando los productores proporcionan información clara y precisa en línea, ayuda a generar confianza en el consumidor y respalda decisiones de compra informadas en el mercado de mariscos sostenibles.
Avances en la Acuicultura Sostenible
La tecnología de acuicultura se está volviendo más importante a medida que el suministro de captura silvestre enfrenta una mayor variación ambiental. La Comisión Europea identificó los alimentos a base de algas como un sustituto viable y nutricionalmente equivalente de la harina de pescado y el aceite de pescado en la acuicultura en 2025[2]. La Norma de Granja ASC también extiende las consideraciones de certificación a los sistemas de producción acuícola, incluidas las algas marinas. Los productores están invirtiendo en eficiencia alimentaria, bienestar animal, controles de calidad del agua y selección de sitios para mantener el suministro mientras reducen los impactos de producción. Estas inversiones pueden mejorar el acceso de los compradores, pero también pueden ampliar la brecha de costos entre los productores bien capitalizados y las granjas más pequeñas. Es probable que el mercado de mariscos sostenibles recompense a los operadores que vinculen las ganancias de productividad con un monitoreo ambiental creíble.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Opacidad de la cadena de suministro y brechas en la trazabilidad | -0.8% | Global (especialmente agudo en los centros de procesamiento de Asia-Pacífico y las flotas pesqueras de múltiples banderas) | Corto a mediano plazo |
| Cambio climático y calentamiento de los océanos | -0.9% | Global (las regiones tropicales y subtropicales son las más afectadas a corto plazo; las regiones de latitudes altas enfrentan cambios a más largo plazo) | Mediano a largo plazo (≥ 4 años) |
| Fragmentación regulatoria entre jurisdicciones | -0.5% | Global, con mayor impacto en los exportadores que abastecen múltiples mercados (UE, EE. UU., Japón) | Mediano plazo (2–4 años) |
| Altos costos de certificación y cumplimiento | -0.4% | Asia-Pacífico y América del Sur (sectores acuícolas con predominio de pymes); con expansión hacia Oriente Medio y África | Mediano plazo |
| Fuente: Mordor Intelligence | |||
Opacidad de la Cadena de Suministro y Brechas en la Trazabilidad
La trazabilidad sigue siendo difícil cuando los productos pasan por varios procesadores, puertos y jurisdicciones. Un estudio de 2025 publicado en npj Ocean Sustainability encontró que las herramientas de trazabilidad actuales son insuficientes para hacer cumplir las restricciones de importación, ya que el enrutamiento a través de países intermediarios puede ocultar la información sobre el país de captura. El problema afecta al mercado de mariscos sostenibles porque las primas de certificación dependen de que los compradores puedan distinguir el producto verificado del producto mal etiquetado. Las prácticas de datos inconsistentes pueden debilitar la aplicación y requerir que los compradores evalúen la evidencia de la cadena de custodia junto con el estado del certificado. Los sistemas digitales solo pueden ayudar cuando los proveedores utilizan estándares de datos comunes y comparten información a lo largo de la cadena. Una verificación más sólida es esencial para convertir las afirmaciones de sostenibilidad en decisiones de compra recurrentes.
Cambio Climático y Calentamiento de los Océanos
El calentamiento de los océanos ya está afectando la ubicación, el momento y la confiabilidad de la producción pesquera. La OCDE proyecta que las capturas pesqueras mundiales podrían disminuir entre un 3,4% y un 24,1% para finales de siglo bajo diferentes escenarios de emisiones. La misma revisión de la OCDE señala que al menos el 37% de las poblaciones transzonales podría desplazarse entre zonas económicas exclusivas y alta mar para 2030. Las pesquerías certificadas enfrentan presión cuando las cuotas se retrasan respecto al movimiento de las poblaciones, lo que dificulta el cumplimiento de los contratos de suministro. Un estudio de 2026 publicado en Nature Communications vinculó eventos compuestos de alta temperatura y baja productividad con resultados de capturas extremadamente bajas en 1.246 especies y 254 regiones. La diversificación del abastecimiento y la adquisición adaptativa pueden reducir la exposición, pero no pueden eliminar el riesgo ecológico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Pescado Mantiene su Escala Mientras las Algas y Algas Marinas se ExpandenEl pescado representó el 58,2% de la participación del mercado de mariscos sostenibles en 2026, impulsado por la amplia aceptación del consumidor del salmón y el atún. El salmón se beneficia de una infraestructura acuícola bien establecida y una demanda constante en los canales minoristas y de servicios de alimentación. El atún sigue siendo central en el mercado de mariscos sostenibles debido a su amplia disponibilidad en formatos minoristas como productos enlatados y empaquetados. Para fortalecer la responsabilidad en la cadena de suministro, el Tuna Transparency Pledge amplió su membresía en marzo de 2025, incorporando a Carrefour, Aramark, Culimer USA, Lusamerica Foods y Pacific Island Tuna. Todos los signatarios se comprometieron a lograr un monitoreo del 100% en el agua en todos los buques atuneros industriales para 2027, con el objetivo de mejorar la trazabilidad y reducir las prácticas de pesca ilegal.
Se prevé que los productos a base de algas y algas marinas se expandan a un CAGR del 7,4% hasta 2032, convirtiéndolos en uno de los segmentos de más rápido crecimiento en el mercado de mariscos sostenibles. La Comisión Europea ha identificado las algas como un insumo alimentario viable que puede reducir la dependencia de la harina de pescado y el aceite de pescado convencionales, apoyando prácticas acuícolas más sostenibles. Este reconocimiento está creando demanda tanto en las cadenas de suministro de alimentos como de acuicultura. En consonancia con esto, la Unión Europea ha establecido un objetivo de aumentar la producción de algas marinas a 8 millones de toneladas para 2030. A medida que la producción escala, la selección responsable de sitios sigue siendo importante para minimizar el impacto ambiental y garantizar la sostenibilidad a largo plazo de los ecosistemas costeros.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma:
El Congelado Apoya el Comercio Global Mientras el Enlatado Gana ImpulsoLos productos congelados representaron el 41,6% del tamaño del mercado de mariscos sostenibles en 2026, convirtiéndolos en el formato de producto dominante. Su predominio se debe en gran medida a su idoneidad para el comercio de larga distancia, ya que la congelación extiende la vida útil y permite transportar los mariscos a través de cadenas de suministro internacionales sin pérdida de calidad. Los formatos congelados también preservan la identidad del lote a lo largo de las etapas de procesamiento y distribución, lo cual es fundamental para la trazabilidad en los mariscos sostenibles certificados. Además, apoyan la planificación de la cadena de frío para grandes compradores como minoristas y operadores de servicios de alimentación. Los productos frescos y refrigerados siguen siendo importantes en el comercio minorista premium, donde los consumidores priorizan la calidad y la frescura, mientras que los productos procesados continúan atendiendo la demanda orientada a la conveniencia y las marcas propias.
Se prevé que los mariscos enlatados crezcan a un CAGR del 8,1% hasta 2032, impulsados por los esfuerzos continuos de las marcas para actualizar y mejorar los formatos estables en estante. En julio de 2026, Thai Union lanzó una bolsa de atún de material único reciclable bajo su marca John West, abordando directamente las limitaciones de reciclabilidad del empaque que han sido una preocupación para los consumidores con conciencia ambiental. El atún enlatado se mantuvo como el tercer marisco más consumido en Estados Unidos en 2025, lo que refleja la continua popularidad de los mariscos estables en estante entre los consumidores cotidianos. Los formatos familiares como latas y bolsas también facilitan que los consumidores identifiquen y confíen en el abastecimiento sostenible certificado, ya que el empaque reconocible ayuda a comunicar las credenciales del producto en el punto de venta.
Por Canal de Distribución:
El Canal Fuera del Establecimiento Ocupa la Mayor Posición Mientras el Canal en el Establecimiento Crece Más RápidoLos canales fuera del establecimiento representaron el 75,3% del mercado de mariscos sostenibles en 2026, convirtiéndolos en el canal de distribución dominante. Los supermercados, hipermercados y minoristas en línea muestran los sellos de certificación en el punto de compra, ayudando a los consumidores a tomar decisiones informadas. Los grandes minoristas pueden aplicar reglas de abastecimiento en sus rangos de marcas propias, garantizando la coherencia en los estándares de sostenibilidad. ALDI South Group adoptó el Programa de Mejora MSC en 2025, lo que refleja un compromiso minorista más amplio con el abastecimiento responsable. El comercio minorista en línea y la entrega directa amplían aún más el acceso a los mariscos certificados más allá de las tiendas de formato completo, llegando a una base de consumidores más amplia.
Se prevé que los canales en el establecimiento crezcan a un CAGR del 8,3% hasta 2032, impulsados por la creciente demanda de los consumidores de mariscos de abastecimiento sostenible en restaurantes y establecimientos de hostelería. Los compradores del sector de servicios de alimentación pueden utilizar nombres de especies, procedencia y certificación en el posicionamiento del menú para atraer a comensales con conciencia ambiental. Las Vegas Sands declara que sus operaciones de alimentos y bebidas abastecen mariscos certificados por MSC y ASC, lo que demuestra cómo los grandes operadores de hostelería están integrando la sostenibilidad en sus prácticas de adquisición. Sin embargo, las interrupciones relacionadas con el clima pueden dificultar el abastecimiento de especies específicas, lo que requiere que los operadores desarrollen planes alternativos que mantengan los compromisos de sostenibilidad mientras gestionan los riesgos de la cadena de suministro.
Análisis Geográfico
Mercado de Mariscos y Pescados Sostenibles en Europa
Europa representó el 36,4% de la cuota del mercado de mariscos y pescados sostenibles en 2026, respaldada por las políticas de los minoristas y el reconocimiento de los consumidores de los sellos de certificación. El Grupo ALDI South ha ampliado una vía para las pesquerías que trabajan hacia una certificación reconocida. La región combina un consumo significativo con una importante producción de salmón y vínculos comerciales. Los requisitos de los minoristas también condicionan el acceso de los exportadores que abastecen el mercado de mariscos y pescados sostenibles en Europa.
Mercado de Mariscos y Pescados Sostenibles en Asia-Pacífico
Se prevé que Asia-Pacífico se expanda a una CAGR del 8,5% hasta 2032, convirtiéndose en la región de más rápido crecimiento del mercado de mariscos y pescados sostenibles. La región es central para la producción acuícola en el mercado de mariscos y pescados sostenibles. METRO China se comprometió en octubre de 2025 a obtener todos los mariscos y pescados salvajes de marca propia de pesquerías certificadas por MSC para 2026. China introdujo un sistema de certificación doméstico de la Asociación China de Pesca en enero de 2026. Corea del Sur está fortaleciendo la cooperación en certificación acuícola a través del Instituto Nacional de Ciencias Pesqueras y ASC.
Mercado de Mariscos y Pescados Sostenibles en las Américas y MEA
América del Norte cuenta con una base consolidada de pesquerías certificadas en el mercado de mariscos y pescados sostenibles, con el 90% de las pesquerías de los Estados Unidos por volumen certificadas por MSC en enero de 2026. América del Sur es importante porque Chile y Perú suministran productos de acuicultura y captura silvestre. Las perturbaciones del fenómeno El Niño sobre la anchoveta peruana pueden afectar la disponibilidad de harina de pescado. El Medio Oriente y África son regiones consumidoras en desarrollo y fuentes de suministro para la exportación. Se proyecta que las importaciones de productos acuáticos de África crezcan un 27% para 2034.
Panorama Competitivo
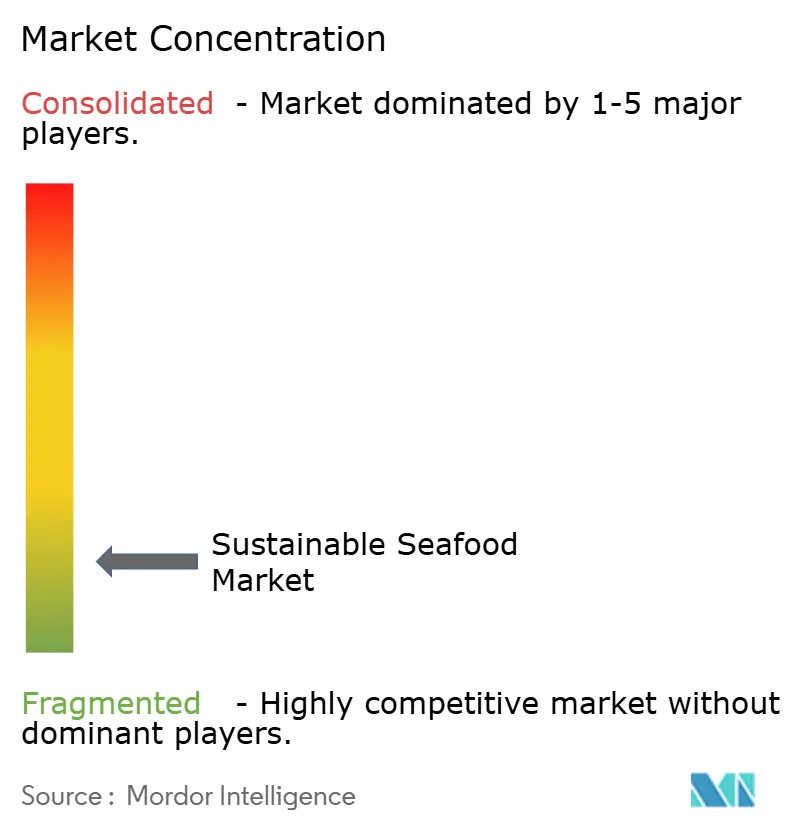
El mercado de mariscos sostenibles es de naturaleza fragmentada. La competencia en el mercado de mariscos sostenibles varía a lo largo de la cadena de valor. La acuicultura del salmón, la acuicultura del camarón y la pesca del atún tienen productores más grandes en la parte superior de la cadena. El procesamiento, la distribución y el comercio minorista de marcas tienen muchos más operadores. El mercado de mariscos sostenibles puede consolidarse dentro de categorías individuales mientras permanece fragmentado en general.
Thai Union, Mowi y Nissui están activos en varias partes de la cadena de valor. Thai Union introdujo una bolsa de atún de material único reciclable en julio de 2026. Esto muestra cómo la innovación en el empaque puede diferenciar un producto establecido. La escala, el abastecimiento confiable y el rediseño de productos son herramientas competitivas relevantes en el mercado de mariscos sostenibles. Las empresas que documentan su progreso pueden mejorar su posición con los compradores minoristas y del sector de servicios de alimentación.
BlueNalu aseguró 11 millones de USD en diciembre de 2025 para avanzar en el atún de aleta azul toro cultivado en células. Bakkafrost y JBT Marel firmaron un acuerdo para la primera máquina automatizada de eviscerado de salmón EVi en mayo de 2025. La tecnología de producción y los formatos alternativos amplían las opciones competitivas. Las empresas más pequeñas enfrentan mayor presión a medida que aumentan los costos de certificación y los requisitos de los compradores.
Líderes de la Industria de Mariscos Sostenibles
-
Thai Union Group Public Company Limited
-
Mowi ASA
-
Umios Corporation
-
Nissui Corporation
-
Charoen Pokphand Foods Public Company Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Mariscos y Pescados Sostenibles Empresas cubiertas en este informe
- Thai Union Group Public Company Limited
- Mowi ASA
- Umios Corporation
- Nissui Corporation
- Maruha Nichiro Corporation
- Trident Seafoods Corporation
- High Liner Foods Incorporated
- Cooke Inc.
- Charoen Pokphand Foods Public Company Limited
- Bakkafrost P/F
- SalMar ASA
- Lerøy Seafood Group ASA
- Grieg Seafood ASA
- Nippon Suisan Kaisha, Ltd.
- Dongwon Industries Co., Ltd.
- Clearwater Seafoods Limited Partnership
- Austral Fisheries Pty Ltd
- Sea Harvest Group Limited
- Nueva Pescanova Group
- BlueNalu, Inc.
Desarrollos recientes de la industria en Mercado de Mariscos y Pescados Sostenibles
- Julio de 2026: SalMar ASA anunció la adquisición del 70% de participación de Heimstø AS en Måsøval AS, un productor de salmn del centro de Noruega, en un acuerdo que valora el capital social total de Måsøval en 4.800 millones de NOK (445 millones de USD), lo que representa una prima del 71,7% sobre el precio de cierre previo a la revisión de Måsøval. La transacción posiciona a SalMar como el productor de salmón dominante en la región central de Noruega.
- Julio de 2026: Thai Union Group lanzó el primer producto de atún estable en estante de la industria pesquera en una bolsa de material único reciclable bajo su marca John West, con distribución en el Reino Unido e Irlanda en Sainsbury's, Waitrose, Asda y Ocado.
- Enero de 2026: Mowi ASA recibió la aprobación de la Comisión Europea para su participación de control en la empresa noruega de salmón Nova Sea, llevando la cosecha noruega proyectada de la entidad combinada a 157.000 toneladas y su cosecha global a 572.000 toneladas.
- Enero de 2026: Mowi ASA y CP AXTRA establecieron la primera cadena de suministro de salmón premium totalmente integrada de Tailandia, lanzando conjuntamente la marca Aro Gold x Mowi con 5 SKU listos para cocinar y listos para comer distribuidos a nivel nacional a través de las tiendas Makro.
Alcance del Informe Global del Mercado de Mariscos Sostenibles
El Mercado de Mariscos Sostenibles se refiere al mercado de productos del mar provenientes de pesquerías u operaciones acuícolas que siguen prácticas responsables de cosecha, cultivo y gestión de recursos destinadas a mantener los ecosistemas acuáticos, proteger la biodiversidad marina y apoyar la disponibilidad a largo plazo de los recursos pesqueros. Por tipo de producto, el mercado está segmentado en pescado, mariscos, productos a base de algas y algas marinas, y otros. Por forma, el mercado se divide en productos enlatados, frescos/refrigerados, congelados y procesados. Por canal de distribución, el mercado está segmentado en canales fuera del establecimiento y en el establecimiento. Geográficamente, el mercado abarca América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África, con cobertura a nivel de país en los principales mercados de cada región. El tamaño del mercado y los pronósticos de crecimiento se presentan en términos de valor (USD) y volumen.
Resumen de la segmentación
| Pescado | Salmón |
| Atún | |
| Otros | |
| Mariscos | Crustáceos |
| Bivalvos y Otros Moluscos | |
| Otros Mariscos e Invertebrados Acuáticos | |
| Productos a Base de Algas y Algas Marinas | |
| Otros |
| Enlatado |
| Fresco/Refrigerado |
| Congelado |
| Procesado |
| Fuera del Establecimiento | Supermercados/Hipermercados |
| Tiendas Minoristas en Línea | |
| Tiendas de Conveniencia | |
| Otros | |
| En el Establecimiento | Hoteles |
| Restaurantes | |
| Catering |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Pescado | Salmón |
| Atún | ||
| Otros | ||
| Mariscos | Crustáceos | |
| Bivalvos y Otros Moluscos | ||
| Otros Mariscos e Invertebrados Acuáticos | ||
| Productos a Base de Algas y Algas Marinas | ||
| Otros | ||
| Por Forma | Enlatado | |
| Fresco/Refrigerado | ||
| Congelado | ||
| Procesado | ||
| Por Canal de Distribución | Fuera del Establecimiento | Supermercados/Hipermercados |
| Tiendas Minoristas en Línea | ||
| Tiendas de Conveniencia | ||
| Otros | ||
| En el Establecimiento | Hoteles | |
| Restaurantes | ||
| Catering | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los mariscos sostenibles hasta 2032?
Se prevé que el mercado de mariscos sostenibles crezca a un CAGR del 6,1% de 2027 a 2032, alcanzando los 29,1 mil millones de USD para 2032.
¿Qué categoría de producto tiene la mayor participación en las ventas de mariscos sostenibles?
El pescado representó el 58,2% del valor en 2026, respaldado por la demanda de especies establecidas como el salmón y el atún.
¿Qué formato de mariscos está creciendo más rápido?
Se prevé que los mariscos enlatados crezcan a un CAGR del 8,1% hasta 2032, a medida que las marcas mejoran el empaque y la comunicación del abastecimiento.
¿Qué región tiene el pronóstico de crecimiento más rápido?
Se prevé que Asia-Pacífico crezca a un CAGR del 8,5% hasta 2032, respaldado por la escala acuícola y la creciente actividad de certificación.