
Tamaño y Participación del Mercado de Servicios de Fletamento de Carga Aérea
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 26.06 Mil millones de dólares |
| Tamaño del Mercado (2032) | 35.07 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Fletamento de Carga Aérea por Mordor Intelligence
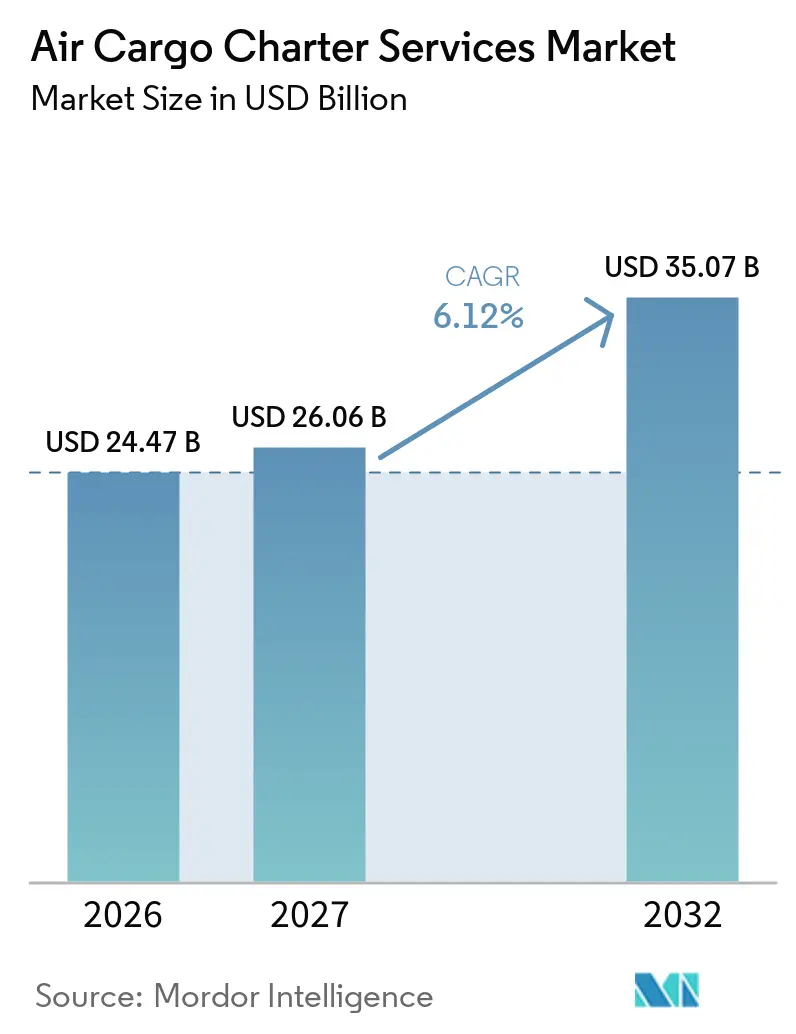
El tamaño del mercado de servicios de fletamento de carga aérea está valorado en 24,47 mil millones de USD en 2026 y se estima que crecerá desde 26,06 mil millones de USD en 2027 hasta alcanzar los 35,07 mil millones de USD en 2032, a una CAGR del 6,12% durante el período de pronóstico (2027-2032).
El mercado de servicios de fletamento de carga aérea se está convirtiendo en una parte habitual de la planificación logística, en lugar de ser un servicio utilizado únicamente en situaciones de emergencia. La demanda proviene de envíos farmacéuticos, carga industrial urgente, desbordamiento del comercio electrónico y operaciones humanitarias, lo que reduce la dependencia de un único grupo de clientes. La capacidad dedicada es más valiosa cuando las redes de flete programado tienen espacio limitado o no pueden garantizar horarios de salida. Los operadores con aeronaves cargueras adecuadas, derechos de tráfico y redes de manejo conformes pueden proteger su posición en rutas internacionales complejas. Los costos elevados de combustible, la disponibilidad limitada de cargueros de fuselaje ancho, los procedimientos aduaneros y los requisitos para mercancías peligrosas siguen siendo limitaciones materiales del mercado de servicios de fletamento de carga aérea.
Conclusiones Clave del Informe
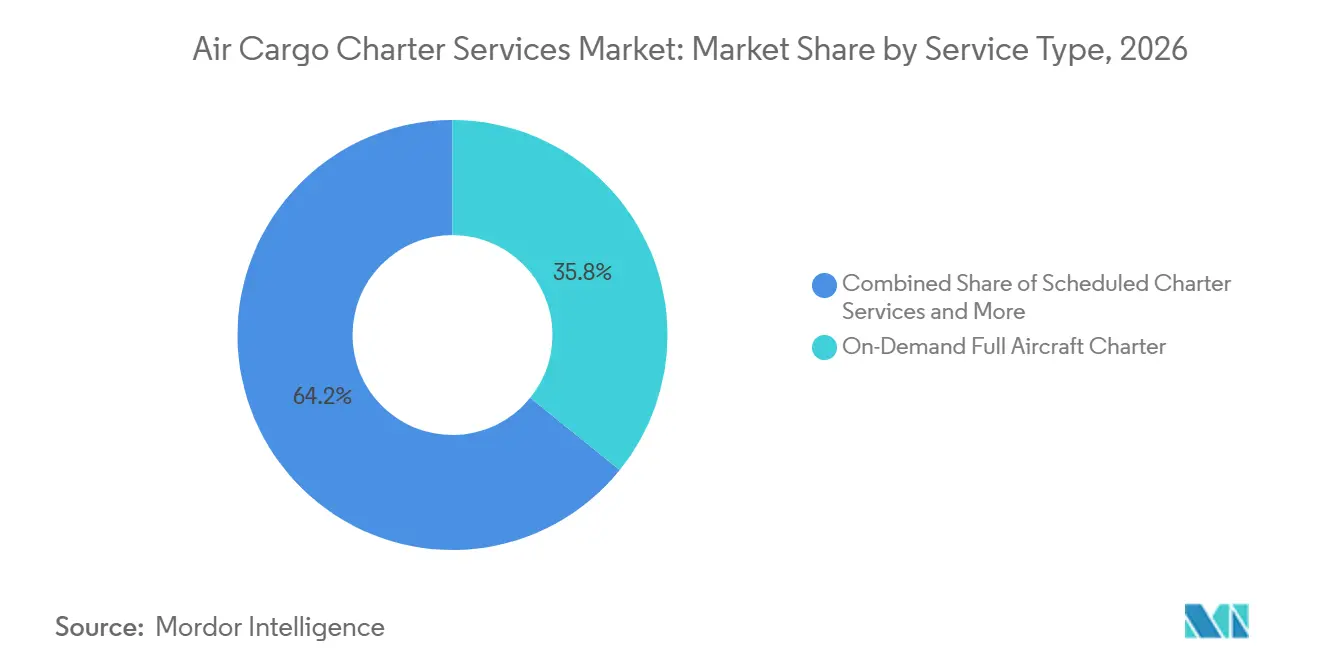
- Por tipo de servicio, el fletamento completo de aeronave bajo demanda representó el 35,80% de la participación del mercado de servicios de fletamento de carga aérea en 2026, mientras que se prevé que el fletamento de capacidad dedicada/bloqueada se expanda a una CAGR del 7,65% hasta 2032.
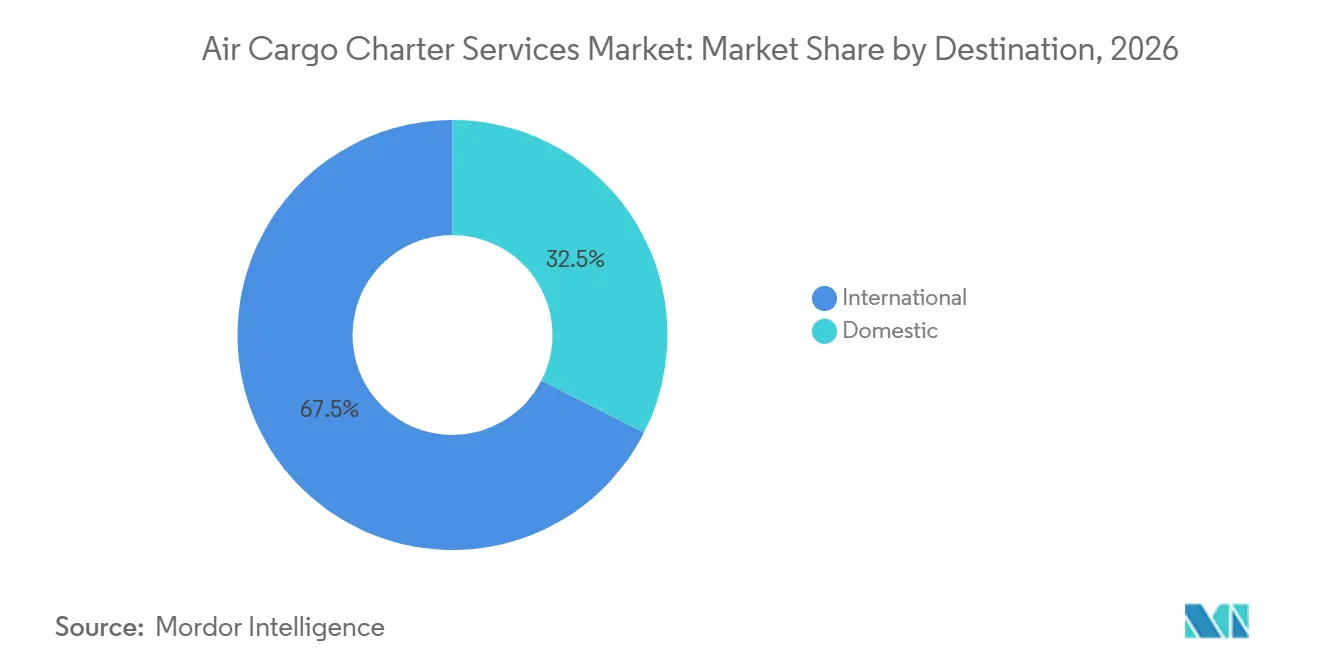
- Por destino, el fletamento internacional representó el 67,50% del tamaño del mercado de servicios de fletamento de carga aérea en 2026, mientras que se prevé que el fletamento doméstico avance a una CAGR del 7,81% hasta 2032.
- Por categoría de producto, los bienes industriales representaron el 23,10% de la participación del mercado de servicios de fletamento de carga aérea en 2026, mientras que se prevé que el comercio electrónico se expanda a una CAGR del 8,12% hasta 2032.
- Por geografía, Asia-Pacífico representó el 31,60% de los ingresos totales en 2026, mientras que se prevé que Asia-Pacífico registre una CAGR del 7,95% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Servicios de Fletamento de Carga Aérea
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápido Crecimiento del Comercio Electrónico y Requisitos de Entrega Urgente | +1.2% | Global, concentrado en Asia-Pacífico, América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Creciente Demanda de Flete Aéreo Farmacéutico, de Biológicos y con Control de Temperatura | +0.9% | Global, más fuerte en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Resiliencia de la Cadena de Suministro y Diversificación del Transporte de Carga | +0.8% | Global, con ganancias tempranas en América del Norte, Europa y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Expansión de la Manufactura Transfronteriza y Envíos Industriales de Alto Valor | +0.7% | Global, más fuerte en Asia-Pacífico, Oriente Medio y África, y Europa | Mediano plazo (2-4 años) |
| Crecientes Requisitos de Transporte Aéreo de Emergencia, Humanitario y de Defensa | +0.6% | Global, concentrado en Oriente Medio y África, América del Sur y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Digitalización de la Contratación de Fletamentos y Correspondencia de Capacidad en Tiempo Real | +0.5% | Global, con adopción temprana en América del Norte y Europa Occidental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápido Crecimiento del Comercio Electrónico y Requisitos de Entrega Urgente
El comercio electrónico transfronterizo apoya el mercado de servicios de fletamento de carga aérea cuando la capacidad de transporte de línea programada está llena o interrumpida. Los paquetes de bajo valor procedentes de China se han moderado tras los cambios regulatorios en los Estados Unidos y Europa. La demanda se está desplazando hacia pedidos de plataformas de mayor valor para electrónica de consumo, artículos de lujo y productos de salud especializados que tienen requisitos de entrega garantizada. La IATA señala que el 80% de los bienes del comercio electrónico transfronterizo se transportan por vía aérea, lo que mantiene el transporte aéreo como elemento central de este comercio[1]. Vietnam, Tailandia y Malasia se están convirtiendo en importantes orígenes de cumplimiento a medida que el abastecimiento se amplía por todo el Sudeste Asiático. Este cambio crea nuevos corredores de fletamento antes de que las redes de flete programado se ajusten completamente a las nuevas ubicaciones de origen.
Creciente Demanda de Flete Aéreo Farmacéutico, de Biológicos y con Control de Temperatura
Los envíos farmacéuticos y de biológicos son una parte de alto valor del mercado de servicios de fletamento de carga aérea porque requieren un manejo controlado y una entrega fiable. Las terapias celulares y génicas, las vacunas basadas en ARNm y los materiales para ensayos clínicos pueden requerir temperaturas de entre 2 °C y 8 °C o condiciones criogénicas. Los envíos específicos para pacientes también tienen ventanas de entrega que hacen que los servicios de flete estándar sean inadecuados en muchas rutas. DHL amplió su red de cadena de frío de flete aéreo en febrero de 2026, incluyendo un corredor con control de temperatura de Bruselas a Cincinnati y una inversión de 2.000 millones de EUR (2,35 mil millones de USD) en infraestructura de logística sanitaria[2]. La capacidad de fletamento dedicada respalda los requisitos de manejo documentado y cadena de custodia esperados para la carga sanitaria sensible. El crecimiento de la producción de biológicos en India, Singapur y Brasil también apoya la demanda en rutas con opciones limitadas de cargueros programados conformes con las Buenas Prácticas de Distribución.
Resiliencia de la Cadena de Suministro y Diversificación del Transporte de Carga
El mercado de servicios de fletamento de carga aérea se beneficia a medida que las empresas pasan de la compra de fuente única a cadenas de suministro con más de un origen. Las aeronaves de fletamento sirven como puente de emergencia cuando las rutas por carretera, marítimas o aéreas programadas fallan. Los fabricantes pueden enfrentarse a costos elevados cuando una línea de producción se detiene porque un componente necesario no llega. Esto ha llevado a los transitarios a utilizar acuerdos de carguero dedicado a más largo plazo en lugar de depender únicamente de la contratación en el mercado spot. Las perturbaciones en el Mar Rojo, las restricciones del espacio aéreo en Oriente Medio y los bloqueos del transporte por carretera en Europa en 2025 y 2026 reforzaron la necesidad de capacidad de flete alternativa. Los acuerdos más regulares pueden hacer que los volúmenes de fletamento sean más estables a lo largo del año y reducir la dependencia de la demanda estacional.
Expansión de la Manufactura Transfronteriza y Envíos Industriales de Alto Valor
La carga industrial de alto valor fortalece el mercado de servicios de fletamento de carga aérea porque los retrasos en la entrega pueden interrumpir la producción o generar penalizaciones contractuales. Las piezas de automoción, los conjuntos aeroespaciales, los equipos para semiconductores y el hardware para centros de datos a menudo necesitan plazos de entrega fijos. Algunas cargas también tienen dimensiones o necesidades de manejo que son difíciles de acomodar en los servicios de flete estándar. Nippon Express Holdings creó un Escritorio Global de Fletamentos en julio de 2026 para coordinar los requisitos urgentes de automoción, semiconductores y aeroespacial en toda su red[3]. El desarrollo muestra que los grandes grupos logísticos están tratando la contratación de fletamentos como una capacidad gestionada en lugar de una transacción ocasional. La expansión manufacturera en el Sudeste Asiático, Oriente Medio y África también crea flujos de componentes en rutas con servicio de carguero establecido limitado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios Volátiles del Combustible de Aviación y Altos Costos Operativos de las Aeronaves | -1.4% | Global, más agudo en Oriente Medio y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Incertidumbre Geopolítica, Restricciones del Espacio Aéreo y Rutas de Vuelo Extendidas | -0.9% | Global, concentrado en Oriente Medio, Europa del Este y Asia Central | Corto plazo (≤ 2 años) |
| Requisitos Complejos de Cumplimiento Regulatorio, Aduanero y de Mercancías Peligrosas | -0.5% | Global, acentuado en los corredores transfronterizos de Oriente Medio y África y Asia-Pacífico | Mediano plazo (2-4 años) |
| Disponibilidad Limitada de Aeronaves Cargueras Adecuadas y Capacidad de Carga Útil | -0.7% | Global, más agudo en las rutas transatlánticas y transpacíficas de fuselaje ancho | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Precios Volátiles del Combustible de Aviación y Altos Costos Operativos de las Aeronaves
El combustible es un costo importante a corto plazo para el mercado de servicios de fletamento de carga aérea. La IATA informó que el combustible representó el 31,4% de los costos operativos de las aerolíneas en 2026, en comparación con el 25,4% en 2025[4]. Los operadores de fletamento están más expuestos a los costos de combustible en el mercado spot que los transportistas que utilizan amplios programas de cobertura. Por lo tanto, las ventanas de cotización más cortas y los recargos por combustible se están volviendo habituales en los contratos de fletamento. Los clientes farmacéuticos y de defensa generalmente pueden absorber cargos más elevados con mayor facilidad que los expedidores industriales discrecionales. La presión sostenida sobre los costos también otorga a las aeronaves más nuevas una mejor economía relativa, incluido el Airbus A350F.
Incertidumbre Geopolítica, Restricciones del Espacio Aéreo y Rutas de Vuelo Extendidas
Las restricciones del espacio aéreo aumentan el consumo de combustible, los costos de tripulación y la complejidad de planificación en todo el mercado de servicios de fletamento de carga aérea. Los cierres sobre Irán, Irak, Jordania e Israel en junio de 2025 obligaron a los operadores a utilizar rutas más largas a través de Turquía, Azerbaiyán y Asia Central. Esto añadió tiempo de tránsito en las rutas Este-Oeste afectadas y complicó el posicionamiento de las aeronaves. Los operadores también pueden enfrentarse a cargas útiles reducidas cuando se requiere combustible adicional, perturbaciones en los centros alternativos y mayores costos de seguro por riesgo de guerra. Los transportistas programados pueden imponer embargos en las rutas afectadas, lo que puede crear demanda temporal de fletamento, pero no elimina los costos operativos adicionales. La perturbación continua puede llevar a los expedidores a reducir la exposición al inventario y a utilizar rutas de suministro diferentes con el tiempo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Modelos de Capacidad Dedicada Ganan Impulso Estructural
El fletamento completo de aeronave bajo demanda representó el 35,80% de la participación del mercado de servicios de fletamento de carga aérea en 2026. Atiende requisitos no planificados que surgen de paradas de producción, emergencias humanitarias y perturbaciones geopolíticas. El modelo puede acomodar muchos tipos de carga, rutas y horarios cuando otras opciones de flete no están disponibles. Esta flexibilidad lo convierte en una opción importante para decisiones logísticas urgentes. El fletamento parcial o compartido atiende envíos de peso medio que no llenan una aeronave completa pero no pueden esperar al flete programado. Los distribuidores farmacéuticos utilizan este modelo para consignaciones más pequeñas en rutas establecidas. Los proveedores de automoción también lo utilizan cuando las brechas de inventario justo a tiempo requieren acción inmediata. Los servicios de fletamento programado atienden las rutas transpacíficas y transatlánticas de alto volumen donde los clientes necesitan frecuencia regular. Estos servicios pueden ofrecer flexibilidad de rutas fuera de los contratos de flete convencionales de las aerolíneas.
El fletamento de capacidad dedicada/bloqueada es el tipo de servicio de más rápido crecimiento, con una CAGR proyectada del 7,65% hasta 2032. Su crecimiento refleja el valor de la disponibilidad garantizada de aeronaves para los expedidores frecuentes en una flota de cargueros restringida. La capacidad precomprometida reduce el riesgo de disponibilidad en el mercado spot cuando los envíos no pueden retrasarse. Este enfoque transforma el fletamento de una compra transaccional en un recurso planificado de la cadena de suministro. Los acuerdos a largo plazo pueden proporcionar costos y acceso a rutas más predecibles para los transitarios. Las restricciones de flota también aumentan el valor de los contratos que aseguran tiempo de aeronave antes de que surja un requisito urgente. La industria de servicios de fletamento de carga aérea se está orientando hacia estos acuerdos de capacidad recurrentes donde el volumen y la urgencia justifican el compromiso. El modelo sigue siendo más adecuado para empresas que pueden prever movimientos críticos recurrentes. No reemplaza el fletamento bajo demanda para envíos irregulares o de emergencia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Destino: El Fletamento Doméstico se Acelera por Brechas de Infraestructura y Demanda de Emergencia
El fletamento internacional representó el 67,50% del tamaño del mercado de servicios de fletamento de carga aérea en 2026. Las rutas intercontinentales generan altos ingresos por utilización de aeronaves en las rutas de Asia a América del Norte, Asia a Europa y Oriente Medio a Europa. Los productos farmacéuticos, las piezas de automoción y el hardware para centros de datos pueden justificar el costo del flete internacional premium. Las rutas internacionales requieren que los operadores gestionen las normas aduaneras, la administración del espacio aéreo, el manejo en tierra y la documentación en varias jurisdicciones. Estos requisitos favorecen a los operadores establecidos con relaciones locales fiables. Las barreras resultantes pueden respaldar la posición de precios de los proveedores establecidos. La demanda de fletamento intercontinental también es menos sensible al precio cuando los retrasos en la carga tienen costos operativos sustanciales. Esto otorga a la actividad internacional una base relativamente estable en condiciones sensibles a las tarifas. También hace que la capacidad regulatoria sea una parte importante de la calidad del servicio.
Se prevé que el fletamento doméstico se expanda a una CAGR del 7,81% hasta 2032. El crecimiento está vinculado a la distribución sanitaria, el transporte aéreo de emergencia y las necesidades de entrega del comercio electrónico que superan la capacidad del transporte terrestre en países grandes. La retirada de la flota MD-11 a finales de 2025 llevó a los integradores de los Estados Unidos a buscar capacidad de reemplazo de transportistas asociados en rutas domésticas. India y Brasil necesitan conexiones más rápidas con ciudades secundarias donde las redes de carreteras y ferrocarriles no siempre satisfacen los requisitos urgentes de atención sanitaria o cumplimiento de pedidos. Australia también tiene una demanda persistente de suministros médicos, equipos mineros y componentes industriales destinados a ubicaciones remotas. Las redes domésticas pueden atender las necesidades de carga que no requieren procedimientos aduaneros internacionales. Siguen siendo especialmente útiles cuando las brechas de infraestructura aumentan el costo de los retrasos en el transporte. El mercado de servicios de fletamento de carga aérea puede, por lo tanto, beneficiarse de las restricciones logísticas locales, así como del comercio transfronterizo. El servicio es más relevante donde la carga urgente tiene alternativas viables limitadas.
Por Categoría de Producto: Los Bienes Industriales Lideran en Participación, el Comercio Electrónico y la Alta Tecnología Impulsan el Crecimiento Futuro
Los bienes industriales representaron el 23,10% de la participación del mercado de servicios de fletamento de carga aérea en 2026. La manufactura justo a tiempo otorga a esta categoría un sólido argumento económico porque un componente faltante puede detener una línea de producción. Los componentes de automoción, los artículos aeroespaciales y los equipos de producción especializados a menudo tienen plazos de entrega que superan los costos del fletamento. Las redes de automoción europeas crean requisitos recurrentes cuando el clima, las acciones laborales o los fallos de infraestructura interrumpen los flujos de componentes transfronterizos. Los productos frescos y otros perecederos proporcionan ingresos de fletamento estables en rutas desde América del Sur, África y el Sudeste Asiático hacia Europa y los mercados del Golfo. Los límites de vida útil hacen que el transporte terrestre más lento sea inadecuado para estas cargas. La carga sanitaria y farmacéutica también está reformando los estándares de manejo a través de la demanda de un rendimiento fiable de la cadena de frío. Cada categoría requiere que los operadores adapten la aeronave, el manejo y el enrutamiento al perfil de la carga. Esta amplitud de necesidades apoya diversas fuentes de ingresos para los proveedores.
El comercio electrónico es la categoría de producto de más rápido crecimiento, con una CAGR proyectada del 8,12% hasta 2032. Los cambios de política en los Estados Unidos y Europa han reducido el papel de los flujos de paquetes de muy bajo valor. Los pedidos de mayor valor y menor volumen se están volviendo más importantes para la demanda de fletamento. La manufactura de electrónica en Vietnam, Tailandia y Malasia está creando nuevas rutas que las redes programadas aún no atienden completamente. Los equipos de alta tecnología también necesitan capacidad fiable donde los calendarios de producción o instalación no pueden cambiar. La categoría Otros incluye carga energética, equipos satelitales y envíos gubernamentales de defensa. Estos envíos proporcionan una base de ingresos no cíclica que está menos vinculada a la demanda del consumidor. Esta combinación puede reducir las fluctuaciones de ingresos en la industria de servicios de fletamento de carga aérea. También requiere que los proveedores mantengan capacidades operativas y de cumplimiento especializadas.
Análisis Geográfico
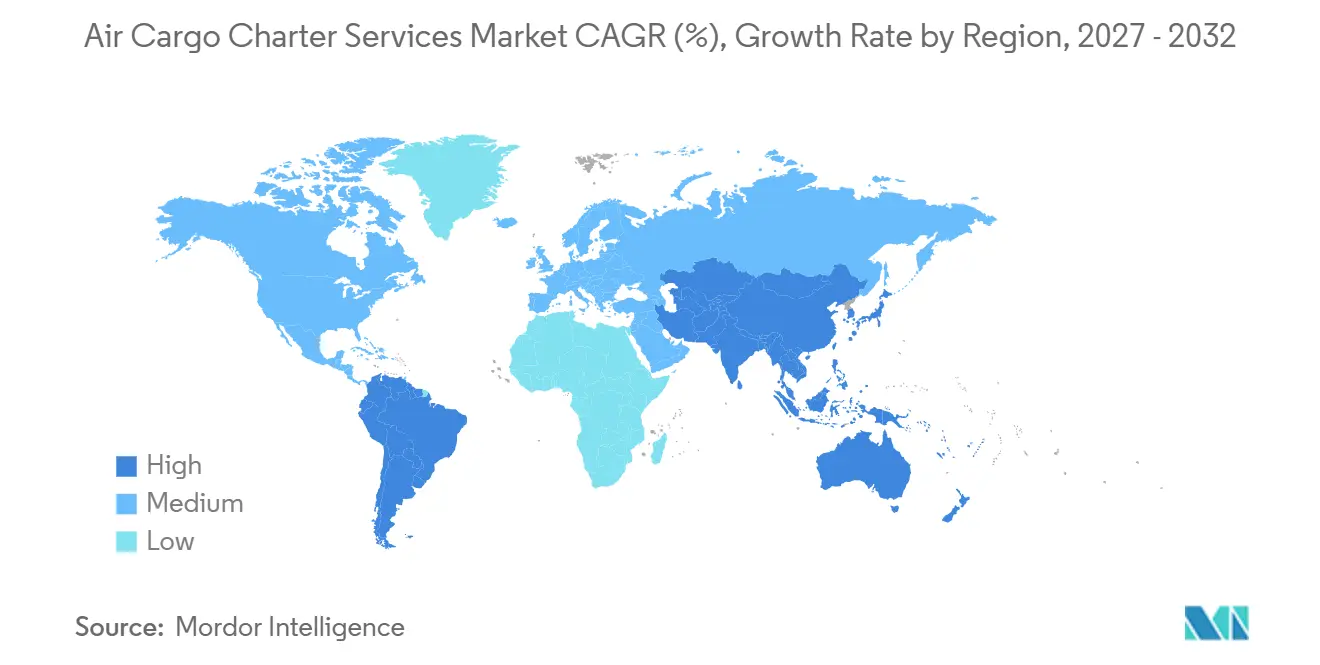
Asia-Pacífico representó el 31,60% de la participación del mercado de servicios de fletamento de carga aérea en 2026 y se espera que registre una CAGR del 7,95% hasta 2032. La región concentra carga de alta urgencia, como chips avanzados de Taiwán, componentes de servidores de inteligencia artificial de Corea del Sur, centros de ensamblaje del Sudeste Asiático e ingredientes farmacéuticos activos de India. Estas cargas tienen una tolerancia limitada a la incertidumbre en la entrega. La perturbación en Oriente Medio también ha redirigido el tráfico a través de los corredores del espacio aéreo asiático. Vietnam, Tailandia y Malasia están ganando importancia a medida que las empresas tecnológicas diversifican su abastecimiento. América del Norte es la segunda geografía más grande debido a sus clústeres farmacéuticos, cadenas de suministro de automoción y la demanda de los integradores de los Estados Unidos. La retirada del MD-11 a finales de 2025 aumentó la necesidad de capacidad de reemplazo en operaciones domésticas e internacionales.
Europa apoya el mercado de servicios de fletamento de carga aérea a través de cadenas de suministro farmacéuticas y redes de producción de automoción. Los expedidores del sector sanitario utilizan fletamentos dedicados cuando el flete programado no puede satisfacer las necesidades de manejo conformes con las Buenas Prácticas de Distribución para biológicos, vacunas y terapias sensibles a la temperatura. Oriente Medio y África tienen un perfil regional dividido. Los transportistas del Golfo utilizan centros centrales para conectar Europa, Asia y África a través de extensas redes de carga. Los mercados africanos generan demanda de transporte aéreo humanitario, farmacéutico y del sector de recursos, donde las restricciones de infraestructura limitan otras opciones de transporte urgente. La perturbación del espacio aéreo en 2025 elevó los costos de desvío y presionó la fiabilidad de los horarios de los operadores del Golfo. La demanda se mantuvo alta, pero la carga operativa limitó el beneficio de los volúmenes adicionales.
América del Sur está ganando importancia como origen de carga y destino de transporte aéreo humanitario. Brasil está ampliando los requisitos de fletamento doméstico para la distribución sanitaria y de comercio electrónico hacia ciudades secundarias. Chile, Perú y Argentina generan tráfico de perecederos hacia Europa y los mercados de Oriente Medio durante períodos de cosecha definidos. Estas ventanas de cosecha apoyan movimientos de fletamento estacionales predecibles en rutas transatlánticas. Colombia y Perú recibieron transporte aéreo de emergencia tras desastres naturales en 2025 y 2026. Argentina también genera demanda de carga de proyectos procedente de operaciones energéticas y mineras. Estas necesidades son menos dependientes de los patrones de gasto del consumidor. Las conexiones directas de fletamento con los mercados asiáticos y europeos se están desarrollando gradualmente. Esto puede reducir la dependencia de los centros de América del Norte para los exportadores regionales. También puede mejorar las opciones de rutas para la carga urgente.
Panorama Competitivo
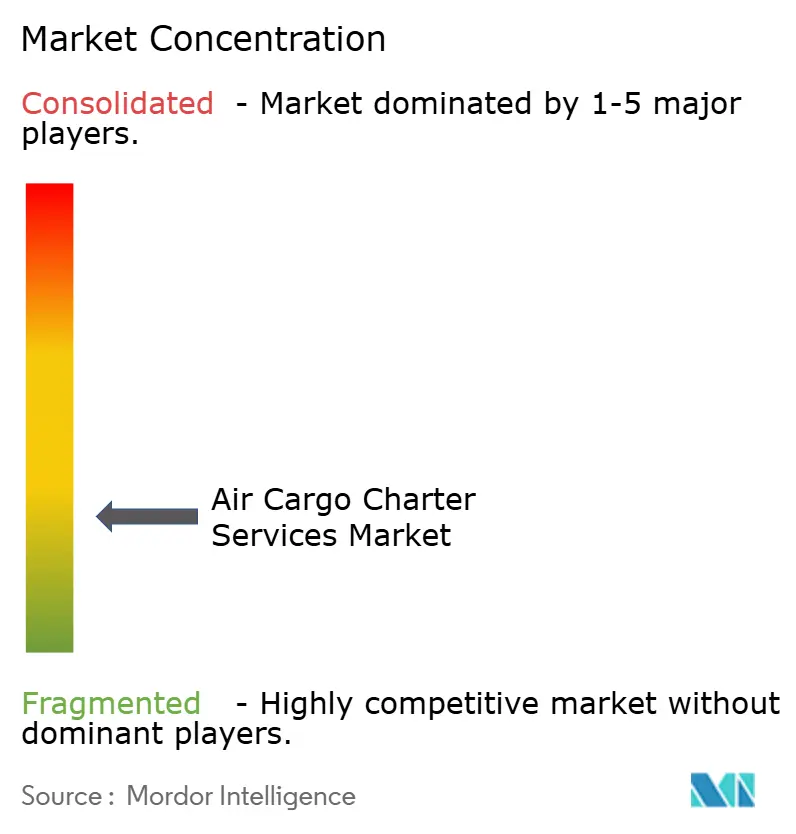
El mercado de servicios de fletamento de carga aérea está moderadamente fragmentado entre los operadores de cargueros completos y más fragmentado entre los intermediarios, los transitarios y las plataformas tecnológicas. Los operadores con flotas de fuselaje ancho, derechos de tráfico globales y amplia cobertura de rutas tienen la posición más sólida. La nueva oferta de grandes cargueros es limitada, lo que aumenta el valor del acceso a las aeronaves y apoya los rendimientos del fletamento. Atlas Air Worldwide encargó 20 cargueros Airbus A350F en marzo de 2026, asegurando posiciones de entrega desde 2029 hasta 2034. La aeronave también está diseñada para cumplir con los estándares de emisiones de CO₂ de 2027 de la Organización de Aviación Civil Internacional. El pedido fortalece la posición de flota a largo plazo de Atlas Air en un mercado con oferta restringida. Emirates SkyCargo amplió su red de destinos de cargueros de 40 a más de 60 ubicaciones en 1 año, reforzando su alcance geográfico.
Los transitarios están construyendo programas de cargueros dedicados a través de acuerdos a largo plazo con transportistas. Esto les otorga mayor control sobre las rutas de alto volumen y puede reducir el negocio spot disponible para los intermediarios independientes. Las plataformas digitales también están acortando los procesos de cotización y correspondencia de capacidad. Cargojet integró una aplicación dedicada de gestión de fletamentos en marzo de 2025, lo que redujo el tiempo de procesamiento de solicitudes de fletamento en aproximadamente dos tercios. Este tipo de herramienta de flujo de trabajo puede facilitar la contratación de fletamentos para los clientes al tiempo que reduce el valor de la intermediación manual. Cargojet posteriormente amplió su red de Canadá a Europa con un servicio de mitad de semana a Lieja en septiembre de 2026. La empresa describió el servicio como parte de su estrategia One Network que abarca operaciones nocturnas domésticas, ACMI y fletamento internacional. Estos movimientos muestran cómo los proveedores establecidos están combinando acceso a aeronaves, cobertura de red y sistemas operativos.
Las oportunidades abiertas permanecen en los servicios de cadena de frío farmacéutica en rutas de mercados emergentes, el transporte aéreo humanitario en el África subsahariana y el sur de Asia, y las redes domésticas en economías con brechas de infraestructura. Los proveedores necesitan un manejo conforme, acceso fiable a aeronaves y una sólida coordinación local para atender estas áreas. Se espera que la competencia siga estando determinada por la disponibilidad de flota, la capacidad contratada y la capacidad de gestionar las perturbaciones operativas.
Líderes de la Industria de Servicios de Fletamento de Carga Aérea
-
FedEx Corporation
-
United Parcel Service, Inc.
-
DHL Group
-
Emirates SkyCargo
-
Atlas Air Worldwide Holdings, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: Cargojet Inc. lanzó un nuevo servicio de mitad de semana los miércoles a Lieja, Bélgica, ampliando su capacidad entre Canadá y Europa e impulsando su estrategia One Network, integrando operaciones nocturnas domésticas, ACMI y fletamento internacional en una red global en expansión.
- Julio de 2026: Nippon Express Holdings lanzó su
Escritorio Global de Fletamentos
, un centro centralizado de gestión de fletamentos aéreos que consolida la demanda del Grupo NX para proporcionar economías de escala y respuestas rápidas coordinadas en los sectores de automoción, semiconductores y aeroespacial. - Julio de 2026: Challenge Group lanzó servicios Boeing 777-300ERSF tres veces por semana desde Lieja hasta Shanghai Pudong y simultáneamente actualizó su ruta Lieja-Bombay de operaciones con 767 a 777-300ERSF, proporcionando un aumento material en la capacidad de carga Asia-Europa desde su centro belga.
- Junio de 2026: Kuehne+Nagel añadió Fráncfort a su rotación transatlántica B747-8F que conecta Chicago, Fráncfort y Atlanta bajo un acuerdo de fletamento a largo plazo con Atlas Air, fortaleciendo la conectividad de productos farmacéuticos y bienes industriales entre dos importantes centros transatlánticos.
Alcance del Informe Global del Mercado de Servicios de Fletamento de Carga Aérea
| Fletamento Completo de Aeronave bajo Demanda |
| Fletamento Parcial / Compartido |
| Servicios de Fletamento Programado |
| Fletamento de Capacidad Dedicada / Bloqueada |
| Doméstico |
| Internacional |
| Productos Frescos y Bienes Perecederos |
| Bienes Industriales (Piezas y Componentes de Automoción, etc.) |
| Comercio Electrónico |
| Sanidad y Productos Farmacéuticos |
| Electrónica y Alta Tecnología |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático (ASEAN) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Fletamento Completo de Aeronave bajo Demanda | |
| Fletamento Parcial / Compartido | ||
| Servicios de Fletamento Programado | ||
| Fletamento de Capacidad Dedicada / Bloqueada | ||
| Por Destino | Doméstico | |
| Internacional | ||
| Por Categoría de Producto | Productos Frescos y Bienes Perecederos | |
| Bienes Industriales (Piezas y Componentes de Automoción, etc.) | ||
| Comercio Electrónico | ||
| Sanidad y Productos Farmacéuticos | ||
| Electrónica y Alta Tecnología | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático (ASEAN) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los servicios de fletamento de carga aérea para 2032?
Se proyecta que el sector alcance los 35,07 mil millones de USD en 2032, creciendo a una CAGR del 6,12% de 2027 a 2032.
¿Qué tipo de servicio está creciendo más rápido en los servicios de fletamento de carga aérea?
Se proyecta que el fletamento de capacidad dedicada o bloqueada crezca a una CAGR del 7,65% hasta 2032, porque los expedidores frecuentes valoran el acceso garantizado a las aeronaves.
¿Por qué las empresas farmacéuticas utilizan fletamentos de carga dedicados?
Las terapias sensibles y los materiales clínicos necesitan control de temperatura, manejo documentado y plazos de entrega fiables que el flete programado puede no proporcionar.
¿Qué segmento de destino tiene la mayor participación?
El fletamento internacional representó el 67,50% de los ingresos en 2026, respaldado por carga intercontinental de alto valor.
¿Qué categoría de producto tiene el pronóstico de crecimiento más rápido?
Se prevé que el comercio electrónico crezca a una CAGR del 8,12% hasta 2032, a medida que los pedidos de mayor valor y urgencia temporal se vuelven más importantes.
¿Cuáles son las principales restricciones para los operadores de fletamento?
Los costos de combustible más elevados, las rutas más largas causadas por las restricciones del espacio aéreo, los requisitos de cumplimiento y la disponibilidad limitada de cargueros de fuselaje ancho pueden aumentar los costos operativos y reducir la capacidad.