
Tamaño y Participación del Mercado de Servicios de Manejo en Tierra de Carga Aérea
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 20.86 Mil millones de dólares |
| Tamaño del Mercado (2032) | 29.27 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.01 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
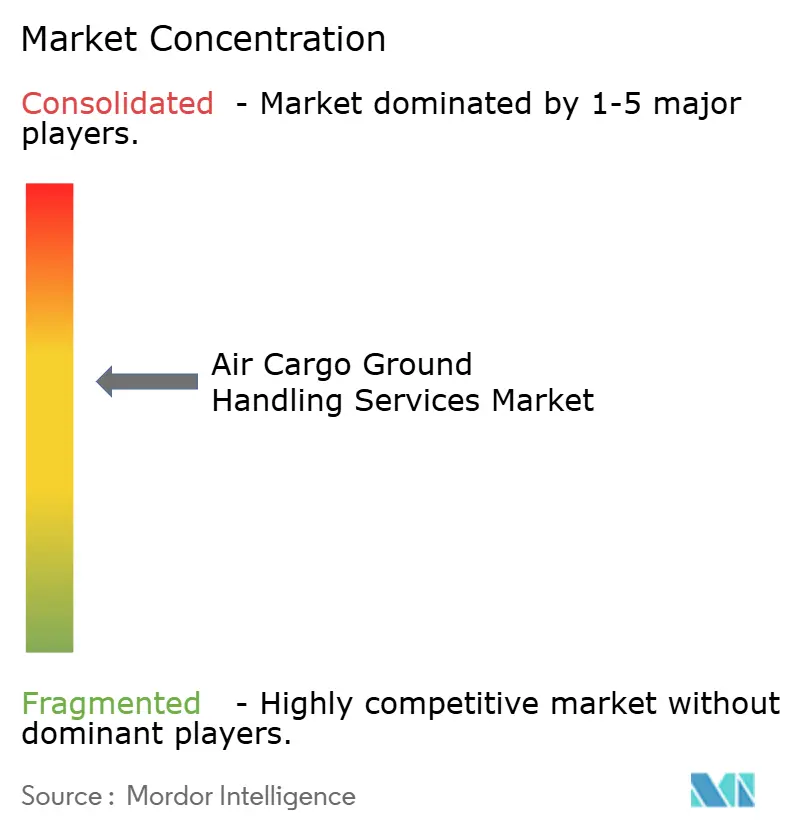
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Manejo en Tierra de Carga Aérea por Mordor Intelligence
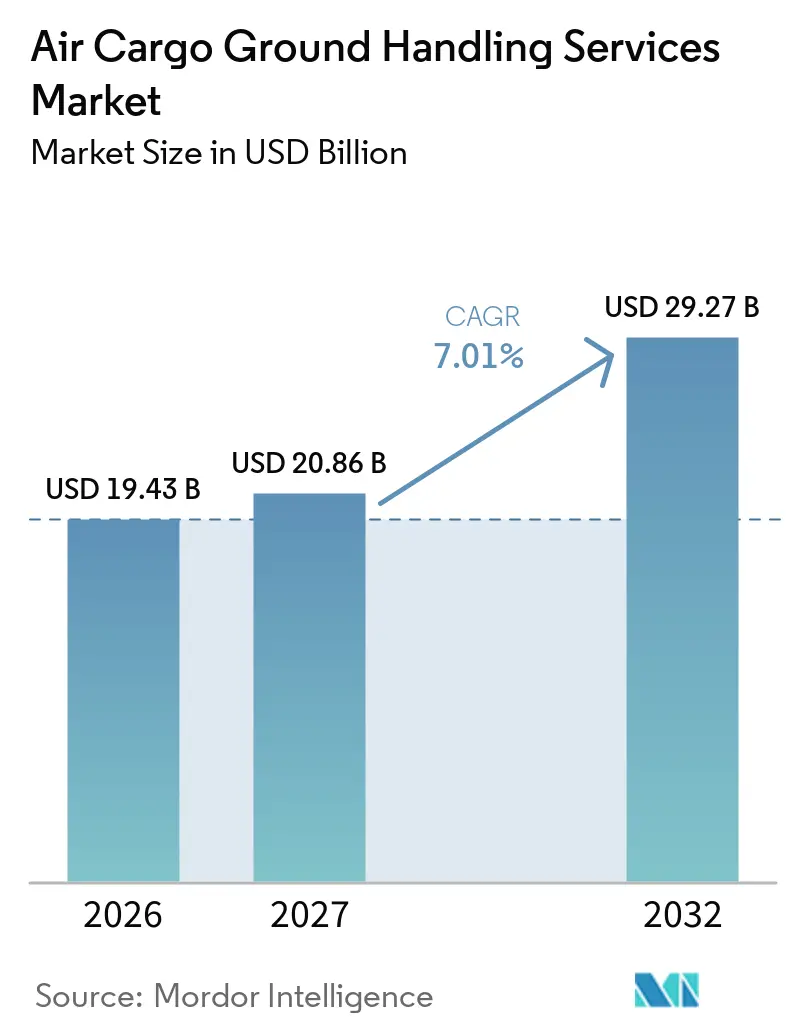
Se proyecta que el tamaño del mercado de servicios de manejo en tierra de carga aérea se expanda desde 19,43 mil millones de USD en 2026 y 20,86 mil millones de USD en 2027 hasta 29,27 mil millones de USD para 2032, registrando un CAGR del 7,01% entre 2027 y 2032.
La demanda de carga creció un 3,4% en toneladas-kilómetro de carga durante 2025, mientras que la actividad internacional creció un 4,2%, respaldando la actividad terminal en servicios de rampa, inspección, documentación y control de temperatura.[1] Los cambios en las normas sobre paquetes de bajo valor en los Estados Unidos y la Unión Europea están aumentando las necesidades de documentación y la complejidad del manejo para los envíos transfronterizos. El tráfico de comercio electrónico y farmacéutico está reformulando los requisitos de servicio, ya que los operadores deben procesar más consignaciones urgentes y especializadas. Los contratos operativos de mayor duración, que comúnmente abarcan de 5 a 15 años, proporcionan cierta estabilidad de ingresos cuando los volúmenes de comercio cambian entre rutas. El mercado de servicios de manejo en tierra de carga aérea también enfrenta escasez de mano de obra, plataformas congestionadas y patrones de comercio desiguales en los principales centros. El mercado de servicios de manejo en tierra de carga aérea está determinado por la capacidad de cada estación para proteger la fiabilidad del tiempo de rotación durante la volatilidad comercial.
Conclusiones Clave del Informe
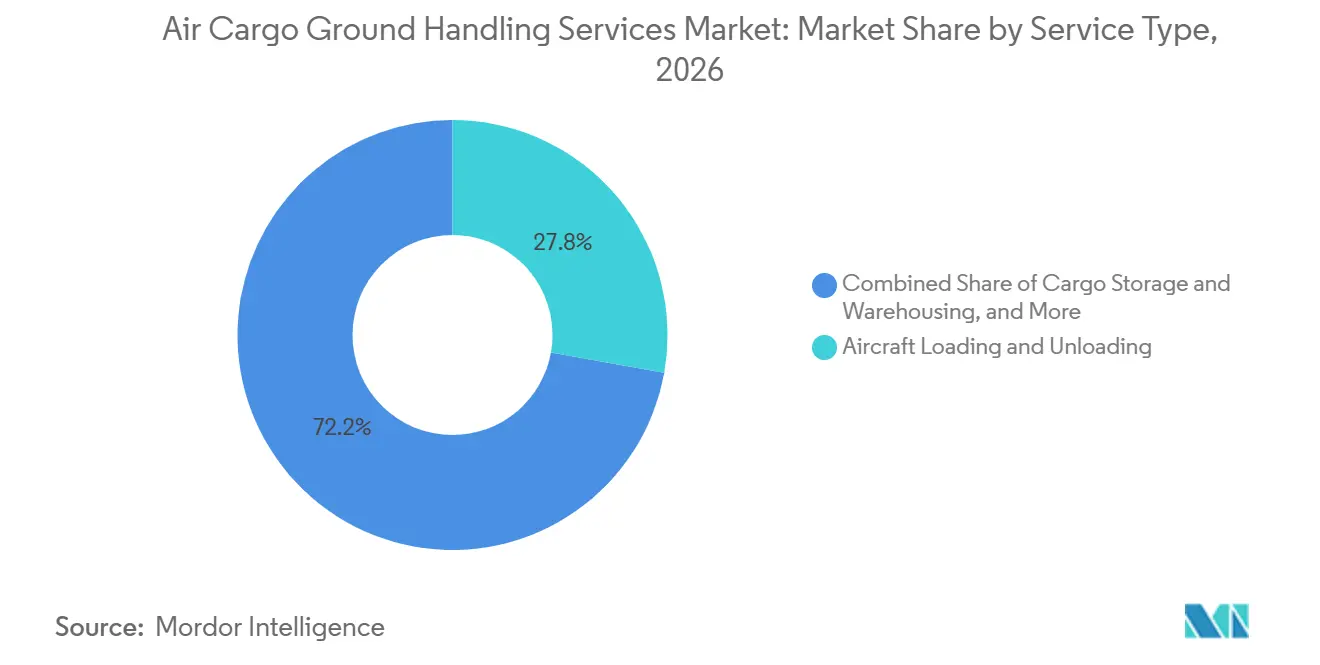
- Por tipo de servicio, la carga y descarga de aeronaves representó el 27,80% de la participación del mercado de servicios de manejo en tierra de carga aérea en 2026, mientras que se prevé que la inspección de carga y el manejo de seguridad crezcan a un CAGR del 7,50% hasta 2032.
- Por tipo de carga, la carga general representó el 42,35% del tamaño del mercado de servicios de manejo en tierra de carga aérea en 2026, mientras que se prevé que el comercio electrónico se expanda a un CAGR del 8,39% hasta 2032.
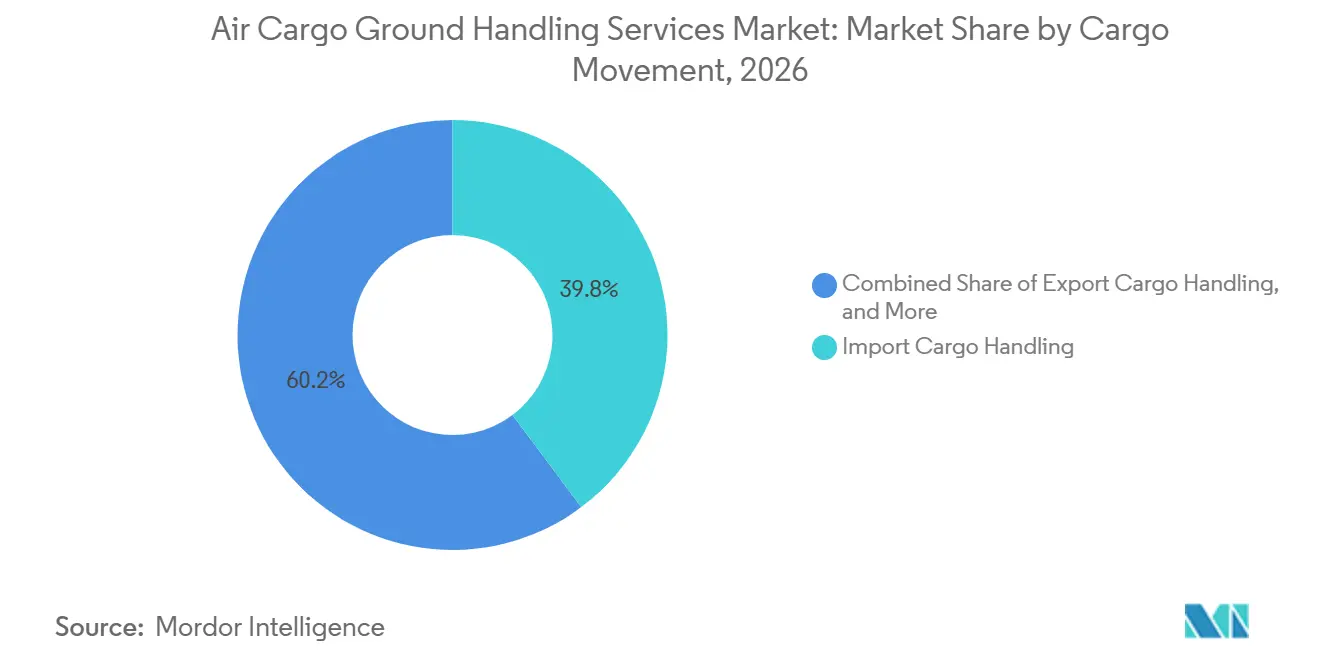
- Por movimiento de carga, el manejo de carga de importación representó el 39,77% de la participación del mercado de servicios de manejo en tierra de carga aérea en 2026, mientras que se prevé que el manejo de carga en tránsito y transferencia se expanda a un CAGR del 7,62% hasta 2032.
- Por usuario final, los agentes de carga representaron el 30,29% del tamaño del mercado de servicios de manejo en tierra de carga aérea en 2026, mientras que se prevé que los integradores y transportistas exprés se expandan a un CAGR del 7,88% hasta 2032.
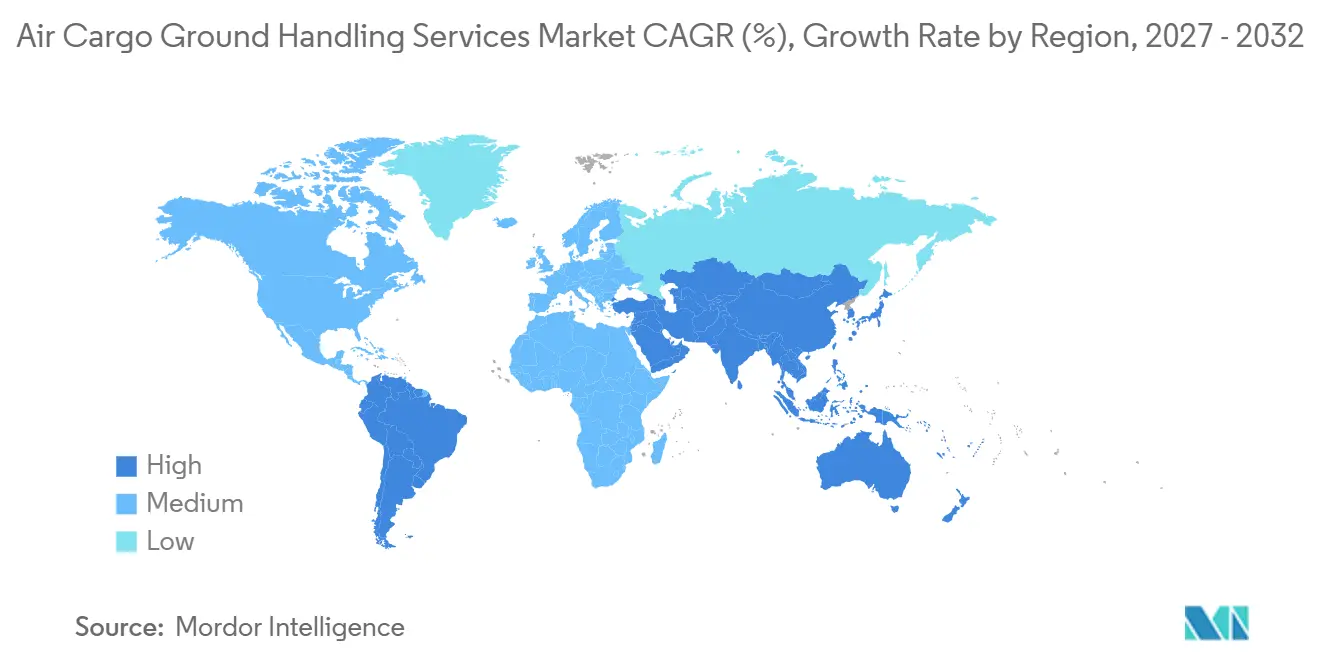
- Por geografía, América del Norte representó el 33,20% de la participación del mercado de servicios de manejo en tierra de carga aérea en 2026, mientras que se prevé que Asia-Pacífico se expanda a un CAGR del 7,57% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del Comercio Electrónico Transfronterizo y los Envíos Urgentes | +1.5% | Asia-Pacífico, América del Norte, UE | Corto plazo (≤ 2 años) |
| Expansión de la Carga Aérea Farmacéutica y Sensible a la Temperatura | +1.2% | Global, más fuerte en América del Norte y la UE | Mediano plazo (2-4 años) |
| Automatización de Terminales de Carga y Requisitos de Visibilidad Digital | +1.0% | Global, APAC y UE liderando la adopción | Largo plazo (≥ 4 años) |
| Externalización por Parte de Aerolíneas y Aeropuertos de Operaciones de Manejo Especializado | +0.9% | Global, América del Norte y MEA ganando ritmo | Corto plazo (≤ 2 años) |
| Expansión de Centros de Carga Dedicados y Redes de Carga en Bodega | +0.8% | Asia-Pacífico, Oriente Medio, América del Norte | Mediano plazo (2-4 años) |
| Capacidad Aeroportuaria Nocturna Infrautilizada y Demanda de Manejo 24/7 | +0.5% | Asia-Pacífico, UE, América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Comercio Electrónico Transfronterizo y los Envíos Urgentes
El comercio electrónico se ha convertido en una fuente central de demanda para el mercado de servicios de manejo en tierra de carga aérea, ya que los paquetes requieren aceptación rápida, trazabilidad y dimensionamiento preciso. La IATA señala que se proyecta que el comercio electrónico transfronterizo represente cerca del 30% de los volúmenes de carga aérea para 2027, en comparación con el 20% actual.[2] Las plataformas están diversificando los corredores logísticos a medida que cambian las normas comerciales en los Estados Unidos y la Unión Europea. Xiamen exportó más de 30 millones de paquetes de comercio electrónico transfronterizo a través de su ruta aérea a São Paulo después de que ese corredor se abriera. La Zona Económica del Aeropuerto de Zhengzhou procesó más de 470.000 toneladas de carga internacional en 2025, mientras que las exportaciones de comercio electrónico transfronterizo de Henan aumentaron un 106,2% durante los primeros 3 trimestres. El tráfico intensivo en paquetes aumenta las exigencias sobre las líneas de recepción, la consolidación en contenedores de carga unitaria, la documentación aduanera y los planes de carga, especialmente cuando el flete tiene dimensiones irregulares o baja densidad. El mercado de servicios de manejo en tierra de carga aérea depende de estas estaciones para procesar flujos crecientes de paquetes sin debilitar el control de los envíos.
Expansión de la Carga Aérea Farmacéutica y Sensible a la Temperatura
El tráfico farmacéutico respalda la demanda de manejo especializado porque los biológicos, las terapias celulares y las vacunas necesitan una cadena controlada desde la aceptación hasta la transferencia a la aeronave. La OMS publicó directrices actualizadas de embalaje y envío internacional de vacunas en julio de 2025, describiendo el flete aéreo como el modo de transporte principal para las vacunas.[3] Las directrices identifican la actividad de rampa y manejo como puntos de alto riesgo para las desviaciones de temperatura. Los requisitos CEIV Pharma de la IATA respaldan entornos de control de temperatura validados, monitoreo y procedimientos documentados en los principales centros. American Airlines Cargo amplió el monitoreo en vivo 24/7 para unidades activas de control de temperatura en su servicio ExpediteTC durante septiembre de 2025. Los envíos de mayor valor y menor volumen pueden aumentar los ingresos por kilogramo manejado más rápido que el rendimiento por peso, lo que hace que la capacidad de manejo certificada sea importante para el mercado de servicios de manejo en tierra de carga aérea. El mercado de servicios de manejo en tierra de carga aérea gana valor cuando estos envíos reciben un control de temperatura ininterrumpido.
Automatización de Terminales de Carga y Requisitos de Visibilidad Digital
El intercambio de datos digitales se está convirtiendo en un requisito operativo para los operadores que prestan servicios a las principales redes de aerolíneas y agentes de carga. Cathay Cargo se convirtió en el primer transportista en utilizar IATA ONE Record en los intercambios diarios con agentes de carga en febrero de 2025. ONE Record brinda a las partes interesadas acceso a un registro de envío común en tiempo real. La encuesta tecnológica de la IATA de 2026 calificó las plataformas de visibilidad en tiempo real, los dispositivos IoT conectados y el RFID como tecnologías de muy alto impacto. El dimensionamiento automatizado puede capturar las medidas de la carga sin detener el flujo de flete, lo que respalda la productividad en la aceptación y la consolidación. Los requisitos aduaneros europeos y la adopción de ONE Record están impulsando a los operadores a conectar los sistemas de carga más antiguos a través de interfaces de programación de aplicaciones o arriesgarse a relaciones más débiles con aerolíneas y agentes de carga. El mercado de servicios de manejo en tierra de carga aérea se está moviendo, por tanto, hacia registros de envío comunes y accesibles.
Externalización por Parte de Aerolíneas y Aeropuertos de Operaciones de Manejo Especializado
Las aerolíneas y los aeropuertos están transfiriendo más trabajo de manejo especializado a proveedores externos a medida que aumentan los costos laborales, las obligaciones de seguridad y la complejidad de la carga. Schiphol inició un proceso de licitación en diciembre de 2025 para reducir su grupo de operadores de 6 empresas a 3. El aeropuerto seleccionó a KLM, dnata y Viggo para contratos de 7 años que comienzan en 2027. Los acuerdos de servicio a largo plazo incluyen cada vez más requisitos de certificación, competencia en mercancías peligrosas y tecnología. Los operadores que poseen certificaciones CEIV, programas acreditados de mercancías peligrosas y enlaces de datos compatibles están mejor posicionados para competir por estos contratos. Esta concentración de capacidades ejerce presión sobre los proveedores no certificados que trabajan principalmente en aeropuertos secundarios y en áreas de servicio de menor valor. El mercado de servicios de manejo en tierra de carga aérea otorga a los proveedores certificados un acceso más amplio a contratos especializados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Mano de Obra Aeroportuaria Calificada y Alta Rotación | -0.8% | Global, más aguda en las Américas | Corto plazo (≤ 2 años) |
| Integración Fragmentada de Sistemas Aeroportuarios e Interfaces de Datos Heredadas | -0.6% | Global, mercados emergentes más expuestos | Largo plazo (≥ 4 años) |
| Alta Carga de Cumplimiento para Mercancías Peligrosas, Productos Farmacéuticos y Animales Vivos | -0.4% | Global | Mediano plazo (2-4 años) |
| Congestión en Plataforma, Restricciones de Rampa y Cuellos de Botella en Períodos Pico | -0.4% | América del Norte, Europa, centros pico de APAC | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Mano de Obra Aeroportuaria Calificada y Alta Rotación
La escasez de mano de obra aeroportuaria limita el rendimiento de la carga en las Américas, Europa y partes de Asia-Pacífico mientras la demanda de carga está creciendo. La Oficina de Responsabilidad Gubernamental de los Estados Unidos informó en agosto de 2025 que los trabajadores de servicios aeroportuarios enfrentaban presiones económicas y laborales que afectaban la contratación y la retención. Los empleos en la rampa de carga también requieren habilidades técnicas a medida que el equipo de apoyo en tierra se vuelve más electrificado y conectado digitalmente. El Pasaporte de Formación en Operaciones en Tierra de la IATA permite al personal calificado moverse entre empleadores sin repetir formación equivalente.[4] El programa fue desarrollado con Lufthansa Group, pero su adopción más amplia siguió siendo limitada. La automatización no puede reemplazar completamente el trabajo calificado en carga irregular, logística de animales vivos y aceptación de materiales peligrosos, lo que deja la disponibilidad de mano de obra como un límite de capacidad para el mercado de servicios de manejo en tierra de carga aérea.
Integración Fragmentada de Sistemas Aeroportuarios e Interfaces de Datos Heredadas
Los operadores continúan operando a través de sistemas de carga propietarios, Sistemas de Comunidad Portuaria obsoletos y mensajes Cargo-IMP. Esta combinación aumenta los costos de conciliación de datos, ralentiza las transferencias de envíos y aumenta el riesgo de errores en los trayectos con múltiples operadores. La IATA identificó más de 1.200 variaciones estatales y de operadores en los requisitos de manejo de mercancías peligrosas a principios de 2026. Cada variación añade trabajo de mapeo para los operadores que prestan servicios en múltiples jurisdicciones. Los operadores regionales y los de mercados emergentes pueden tener dificultades para financiar el rediseño de sistemas junto con la expansión física. Los requisitos de información previa aduanera, incluidos el Sistema de Control de Importaciones 2 de la UE y las normas de Información Anticipada de Carga de los Estados Unidos, añaden más obligaciones antes de que los sistemas con prioridad en interfaces de programación de aplicaciones se generalicen.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
El Manejo de Seguridad Gana Terreno a Medida que se Intensifica la Presión RegulatoriaLa carga y descarga de aeronaves representó el 27,80% de la participación del mercado de servicios de manejo en tierra de carga aérea en 2026, porque cada movimiento de carga requiere transferencia física en la rampa. El servicio sigue siendo intensivo en mano de obra y equipos tanto para aeronaves de fuselaje estrecho como de fuselaje ancho. Su posición refleja el gran volumen de flete que pasa por la rampa independientemente del origen, el destino o la categoría de carga. Un aumento del 17,5% en los volúmenes de mercancías peligrosas durante 2025, vinculado en gran medida a las consignaciones de baterías de litio, respaldó esta demanda. Las Regulaciones de Mercancías Peligrosas 2026 de la IATA añaden límites más estrictos de carga para baterías de iones de litio, listas de verificación para expedidores y nombres formales para vehículos de propulsión híbrida. Estos requisitos amplían el papel del personal de inspección, la documentación conforme y los procedimientos de aceptación especializados. El manejo de seguridad gana importancia, por tanto, a medida que los operadores gestionan carga que conlleva mayor riesgo de seguridad y cumplimiento. La industria de servicios de manejo en tierra de carga aérea necesita formación coherente y controles documentados en las estaciones que atienden estos flujos.
La inspección de carga y el manejo de seguridad registraron un CAGR del 7,50% de 2027 a 2032. La IATA lanzó DG Digital en marzo de 2026 para digitalizar las declaraciones de mercancías peligrosas desde la presentación hasta la transmisión basada en interfaces de programación de aplicaciones. Los ensayos japoneses registraron una tasa de rechazo de mercancías peligrosas del 0,5%, en comparación con un promedio global del 4,5% para los procesos en papel. La aceptación de carga y la documentación se benefician de estas mejoras de datos porque los documentos pueden moverse más rápido entre expedidores, aerolíneas y operadores. La consolidación y desconsolidación de carga también se beneficia cuando los datos de dimensionamiento se capturan en el punto de aceptación. Los sistemas automatizados pueden reducir los toques manuales y respaldar una formación de palés más consistente. El almacenamiento y la bodega de carga se expanden con el desarrollo de la cadena de frío farmacéutica y las necesidades de retención de importaciones de comercio electrónico. Los programas CEIV y las normas del Anexo 18 de la OACI continúan influyendo en las compras de equipos, el diseño de procesos y las calificaciones del personal. El mercado de servicios de manejo en tierra de carga aérea, por tanto, recompensa a los proveedores que pueden combinar capacidad física con registros digitales seguros. Las carteras de servicios se están desplazando hacia actividades de mayor control que son más difíciles de proporcionar únicamente a través de mano de obra básica de rampa.

Por Tipo de Carga:
El Comercio Electrónico Disrumpe la Línea Base de Carga GeneralLa carga general retuvo el 42,35% del tamaño del mercado de servicios de manejo en tierra de carga aérea en 2026, respaldada por materiales industriales, bienes de consumo y flete comercial estándar. Estos envíos proporcionan una base estable para las operaciones de carga de aerolíneas internacionales. Sus necesidades de manejo son generalmente más predecibles que el tráfico intensivo en paquetes o sensible a la temperatura. Los expedidores están separando los niveles urgentes y económicos, lo que crea más demanda de niveles de servicio diferenciados. Los volúmenes de comercio electrónico entre China y la UE crecieron un 29% interanual a finales de 2025 después de que los Estados Unidos eliminaran las exenciones de minimis, incluso cuando los flujos entre China y los Estados Unidos disminuyeron. Este patrón muestra que los cambios de política pueden redirigir la demanda de manejo aéreo entre corredores en lugar de eliminarla. El comercio electrónico requiere clasificación de paquetes, captura precisa de datos, manejo aduanero rápido y procesos de transferencia fiables. Estos requisitos están cambiando las prioridades operativas en todo el mercado de servicios de manejo en tierra de carga aérea.
El comercio electrónico registró un CAGR del 8,39% de 2027 a 2032. La salud y los productos farmacéuticos están creciendo en importancia estratégica porque el control de temperatura puede fallar durante el manejo en rampa y en tierra. Las directrices de la OMS publicadas en 2025 identificaron estas etapas como puntos sensibles en la cadena de envío de vacunas. Los productos frescos y perecederos también dependen del manejo certificado de la cadena de frío, especialmente en las rutas comerciales Sur-Norte desde África y América del Sur. La carga de electrónica y alta tecnología incluye equipos de servidores, componentes de semiconductores y unidades de almacenamiento de datos. La IATA informó que más de dos tercios de los bienes relacionados con la infraestructura de inteligencia artificial a nivel mundial por valor se transportaron por vía aérea durante 2025. Este tráfico puede requerir manejo seguro, conexiones rápidas y bajas tasas de daños. Los bienes industriales siguen siendo una base importante, especialmente cuando los fabricantes de automóviles utilizan el flete aéreo para la reposición urgente de piezas. La combinación de carga exige a los operadores equilibrar el flete general de alto volumen con procesos especializados para consignaciones sensibles y urgentes. El mercado de servicios de manejo en tierra de carga aérea se beneficia cuando las estaciones pueden cambiar la capacidad entre estos requisitos de carga. Esta combinación también amplía el valor de los servicios certificados de almacenamiento, inspección y documentación.
Por Movimiento de Carga:
El Manejo en Tránsito Emerge como el Pivote de CrecimientoEl manejo de carga de importación representó el 39,77% de la participación del mercado de servicios de manejo en tierra de carga aérea en 2026, reflejando una fuerte demanda entrante en América del Norte y Europa de productos procedentes de los centros de fabricación de Asia-Pacífico. El procesamiento de importaciones implica desconsolidación, documentación, clasificación y coordinación con las redes de distribución posteriores. Estas actividades tienen lugar dentro de ventanas de entrega cortas y requieren tanto capacidad de mano de obra como de sistemas. Los cambios en la red de aerolíneas y las estructuras de centros y radios más profundas están aumentando la cantidad de carga que se mueve a través de estaciones intermedias. Las toneladas-kilómetro de carga de Asia-Pacífico aumentaron un 10,5% interanual en abril de 2026, mientras que África creció un 7,7% y el promedio global fue del 4,0%. Estos flujos refuerzan el papel de los centros en Asia y Oriente Medio. El mercado de servicios de manejo en tierra de carga aérea necesita transferencias cruzadas de contenedores de carga unitaria más rápidas y una mejor coordinación entre las ventanas de llegada y salida.
El manejo de carga en tránsito y transferencia registró un CAGR del 7,62% de 2027 a 2032. Los flujos de tránsito también requieren instalaciones aduaneras que puedan dar soporte a la carga antes del despacho aduanero en destino. La coordinación de franjas horarias en tiempo real se vuelve importante cuando los vuelos de llegada y salida tienen ventanas de conexión estrechas. Los operadores deben mantener la integridad de la carga mientras mueven las consignaciones entre aeronaves, almacenes y zonas controladas por aduanas. Una conexión perdida puede añadir costos para aerolíneas, agentes de carga y propietarios de carga. El mercado de servicios de manejo en tierra de carga aérea depende de las transferencias programadas para proteger la calidad del servicio en las redes de centros. El manejo de carga de exportación tiene una participación menor, pero la diversificación manufacturera en el Sudeste Asiático e India está creando corredores de salida adicionales. Estos corredores conectan las bases de producción locales con destinos europeos y de Oriente Medio. Las nuevas rutas requieren equipos locales que comprendan la documentación de exportación, los controles de seguridad y los procedimientos específicos de cada aerolínea. La industria de servicios de manejo en tierra de carga aérea, por tanto, se beneficia de las estaciones que pueden gestionar el tráfico de importaciones, exportaciones y tránsito a través de una plataforma operativa común. Los operadores con redes de múltiples centros pueden redirigir personal y equipos donde los corredores comerciales crecen más rápido.
Por Usuario Final:
Los Integradores se Aceleran a Medida que Evolucionan las Relaciones con los Agentes de CargaLos agentes de carga representaron el 30,29% del tamaño del mercado de servicios de manejo en tierra de carga aérea en 2026, porque actúan como intermediarios comerciales entre los propietarios de carga y la capacidad de las aerolíneas. Dependen de los operadores para el procesamiento físico, el almacenamiento y el soporte de documentación en las terminales aeroportuarias. Las relaciones con los agentes de carga están evolucionando hacia ofertas agrupadas que incluyen consolidación, preparación lista para el transporte y enlaces electrónicos con aduanas. Este enfoque va más allá de las transacciones individuales de manejo. Sus envíos con tiempo definido requieren un modelo operativo que controle la carga desde el origen hasta la transferencia y la entrega. Los operadores de tierra desempeñan un papel central porque cada transferencia puede determinar si se cumple el tiempo de entrega prometido. Las redes exprés también necesitan un rendimiento consistente en escaneo, clasificación, seguridad y rampa en los aeropuertos de entrada. El mercado de servicios de manejo en tierra de carga aérea está cada vez más vinculado a estos flujos de trabajo exprés gestionados de forma rigurosa. Estos requisitos respaldan contratos más integrados en el mercado de servicios de manejo en tierra de carga aérea.
Los integradores y transportistas exprés registraron un CAGR del 7,88% de 2027 a 2032. Las aerolíneas de carga dedicadas están expandiendo las redes de cargueros y la infraestructura de centros, lo que crea demanda de servicios de rampa y almacén que difieren del trabajo de carga en bodega. Los cargueros pueden necesitar equipos especializados, áreas de preparación de almacén más grandes y diferentes procedimientos de rotación. Las aerolíneas de pasajeros con carga en bodega siguen siendo la mayor fuente de volumen de carga por número de vuelos. Etihad Cargo amplió la capacidad de bodega en más de 1.000 vuelos de pasajeros semanales para marzo de 2026. Las autoridades aeroportuarias y los operadores de terminales están desarrollando capacidades de manejo directo para capturar tráfico en los aeropuertos de carga más nuevos. Esto es evidente en los desarrollos de nueva construcción en Asia-Pacífico donde se está añadiendo capacidad de carga a proyectos aeroportuarios más amplios. La industria de servicios de manejo en tierra de carga aérea enfrenta requisitos de compradores más variados a medida que aerolíneas, agentes de carga, integradores y aeropuertos buscan diferentes combinaciones de servicios. Los proveedores que pueden adaptar los procedimientos manteniendo estándares de calidad comunes tienen una base más sólida para las relaciones a largo plazo.
Análisis Geográfico
América del Norte representó el 33,20% de la participación de ingresos en 2026, respaldada por la densidad de carga en JFK, Miami, Chicago O'Hare, Dallas-Fort Worth y Los Ángeles. La carga aérea habilitó 157 mil millones de USD en importaciones de los Estados Unidos durante el primer trimestre de 2025, representando el 82% del aumento total de las importaciones de los Estados Unidos durante ese período. Este comercio anticipado creó períodos cortos de demanda intensiva de capacidad de manejo en los aeropuertos de entrada. La Administración Federal de Aviación impuso reducciones de programación para el verano de 2026 en Chicago O'Hare después de que los volúmenes planificados para los días pico aumentaran un 14,9% por encima de los niveles del verano de 2025. Canadá registró un crecimiento del tonelaje de carga del 8% en 2025, mientras que México disminuyó más del 4%, produciendo una demanda desigual a nivel de estación en toda la región. El proyecto Nueva Terminal Uno de JFK señala una inversión continua en capacidad aeroportuaria y licencias de operador a largo plazo.
Europa ocupa una posición importante en el mercado de servicios de manejo en tierra de carga aérea a través de Frankfurt, Amsterdam Schiphol, París Charles de Gaulle y Londres Heathrow. Las aerolíneas europeas registraron un crecimiento del 2,9% en toneladas-kilómetro de carga en 2025, mientras que el corredor Europa-Asia creció un 10,3%. La decisión de Schiphol de consolidar los operadores de 6 a 3 proveedores refleja un enfoque de política en los estándares de servicio y las condiciones laborales. Fraport firmó un contrato de arrendamiento en febrero de 2026 con Kuhne+Nagel para un nuevo almacén de carga en el Aeropuerto de Frankfurt. DHL Global Forwarding abrió un centro de 24.500 m² en Frankfurt en junio de 2025 con una capacidad anual de hasta 300.000 toneladas métricas. África registró un crecimiento del 7,7% en toneladas-kilómetro de carga interanual en abril de 2026, respaldando el papel de la región como puerta de enlace de tránsito. América del Sur está construyendo conexiones adicionales con los mercados europeos a través de rutas de carga dedicadas.
Se prevé que Asia-Pacífico se expanda a un CAGR del 7,57% de 2027 a 2032, respaldado por el comercio intrarregional, la capacidad de carga añadida y los flujos de comercio electrónico redirigidos. Las aerolíneas de Asia-Pacífico registraron un crecimiento del 8,4% en toneladas-kilómetro de carga durante 2025, la tasa más alta entre las regiones. El tráfico dentro de Asia creció un 10,0%, mientras que el tráfico Asia-Europa creció un 10,3% durante ese año. Air India SATS Airport Services inició operaciones en el Aeropuerto Internacional de Noida bajo una concesión de 37 años. AISATS tenía una participación de mercado del 70% en el sector de manejo en tierra de India y anunció invertir 1.500 millones de INR (180 millones de USD) en terminales y zonas logísticas. El Aeropuerto de Shenzhen abrió la primera terminal de carga internacional con despacho aduanero 24/7 de China durante abril de 2025. Estos desarrollos fortalecen el papel de la región en el mercado de servicios de manejo en tierra de carga aérea. El mercado de servicios de manejo en tierra de carga aérea gana mayor capacidad a medida que estas instalaciones conectan los corredores comerciales y las redes de distribución local.
Panorama Competitivo
El mercado de servicios de manejo en tierra de carga aérea está moderadamente concentrado a nivel mundial, con operadores de escala internacional que compiten por las principales licencias aeroportuarias mientras que los proveedores regionales y afiliados a aeropuertos mantienen posiciones en aeropuertos locales con restricciones. Swissport se expandió hacia la China continental a través de la Terminal de Carga Internacional Digital e Inteligente de Shanghai Pudong. También inició operaciones en 13 aeropuertos saudíes en junio de 2025 y buscó inversiones en carga en Colombia y Marruecos. La empresa también aseguró un contrato con Lufthansa Group en el Aeropuerto de Londres Heathrow. Menzies Aviation adquirió G2 Secure Staff por 305 millones de USD, duplicando su presencia en los Estados Unidos a 108 ubicaciones. También aseguró una licencia de 15 años en el Aeropuerto Internacional de Bengaluru y añadió operaciones en Bélgica y Angola. dnata abrió una instalación de carga automatizada en Amsterdam Schiphol con una inversión de 70 millones de EUR (82,34 millones de USD) y una capacidad anual de 600.000 toneladas. Estas acciones muestran una preferencia por la expansión de la cartera, los derechos aeroportuarios a largo plazo y las estaciones con altas barreras de entrada.
La capacidad digital se está convirtiendo en un factor clave en las licitaciones porque las aerolíneas y los agentes de carga necesitan datos de envío fiables en múltiples ubicaciones. El sistema MACH de Menzies Aviation opera en 46 estaciones y procesa el 55% de su tonelaje de carga global. Esta plataforma respalda la visibilidad en tiempo real y procesos operativos más consistentes en toda la red. Worldwide Flight Services, una empresa de SATS Ltd., opera instalaciones de manejo de comercio electrónico y agentes de carga en 17 aeropuertos europeos. Su adquisición de Aviapartner Cargo NV en Bruselas durante marzo de 2026 fortaleció su presencia en Bélgica. Qatar Airways Cargo introdujo su herramienta de Supervisión de Descarga y Carga en Rampa durante febrero de 2026 para reemplazar las instrucciones de carga en papel con flujos de trabajo digitales en rampa. Los operadores certificados pueden utilizar estas capacidades para cumplir con los requisitos de aerolíneas y agentes de carga en varios países.
Las certificaciones CEIV de la IATA para productos farmacéuticos, baterías de litio, perecederos y animales vivos están concentrando los volúmenes especializados con operadores calificados. Esta dinámica separa a los proveedores de escala global de los operadores regionales más pequeños con menos sitios certificados. Los términos de las licencias aeroportuarias, la capacidad de las terminales de carga, la disponibilidad de mano de obra y la integración de datos limitan la entrada fácil en los principales centros. Los especialistas regionales aún retienen valor donde el conocimiento del aeropuerto local y los derechos de acceso son importantes. Las empresas afiliadas a aeropuertos también pueden mantener posiciones protegidas a través de sus relaciones operativas y acceso a infraestructura. Los contratos de larga duración ayudan a los operadores internacionales a construir ingresos recurrentes una vez que aseguran una ubicación. La competencia sigue siendo activa porque las aerolíneas y los aeropuertos pueden utilizar licitaciones para restablecer los grupos de proveedores y los estándares de servicio.
Líderes de la Industria de Servicios de Manejo en Tierra de Carga Aérea
-
SATS Ltd.
-
Swissport International AG
-
Emirates Group
-
Menzies Aviation
-
Fraport AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Manejo en Tierra de Carga Aérea Empresas cubiertas en este informe
- Swissport International AG
- Emirates Group (dnata)
- SATS Ltd.
- Menzies Aviation
- Fraport AG
- Celebi Aviation Holding
- Aviapartner
- Qatar Airways Group
- TAV Airports Holding
- Goldair Handling
- Airline Assistance Switzerland
- Cardig Aero Services
- Unifi Aviation
- Saudi Ground Services Company
- PrimeFlight Aviation Services
- DHL Group
- PT Jasa Angkasa Semesta
- Bangkok Flight Services
- AOT Ground Aviation Services
- Alliance Ground International
Desarrollos recientes de la industria en Mercado de Servicios de Manejo en Tierra de Carga Aérea
- Septiembre de 2026: Swissport International y Etihad Airways firmaron un memorando de entendimiento para ampliar su asociación global de manejo en tierra y carga de 30 a 40 aeropuertos, añadiendo 10 ubicaciones en África, Europa, América del Norte, Oriente Medio y Asia.
- Septiembre de 2026: Menzies Aviation ganó un nuevo contrato con JetSMART para proporcionar servicios completos de manejo en tierra en 11 aeropuertos de Colombia, más que duplicando su red colombiana y extendiendo una relación establecida desde Chile.
- Julio de 2026: Swissport lanzó una nueva asociación completa de manejo en tierra y carga con Hainan Airlines en el Aeropuerto Internacional de Auckland, coincidiendo con la apertura del nuevo Centro de Carga de Auckland de Swissport, donde Hainan Airlines fue nombrada la primera aerolínea cliente de la instalación.
- Junio de 2026: WFS, una empresa de SATS Ltd., recibió un contrato de 5 años de Geodis para servicios de manejo de agentes de carga en el Aeropuerto de Bruselas, ampliando su red de Manejo de Comercio Electrónico y Agentes de Carga a 17 aeropuertos europeos.
Alcance del Informe Mundial del Mercado de Servicios de Manejo en Tierra de Carga Aérea
Resumen de la segmentación
| Aceptación de Carga y Documentación |
| Inspección de Carga y Manejo de Seguridad |
| Consolidación y Desconsolidación de Carga |
| Carga y Descarga de Aeronaves |
| Almacenamiento y Bodega de Carga |
| Otros |
| Carga General |
| Productos Frescos y Perecederos |
| Bienes Industriales (Piezas y Componentes de Automoción, etc.) |
| Comercio Electrónico |
| Salud y Productos Farmacéuticos |
| Electrónica y Alta Tecnología |
| Otros |
| Manejo de Carga de Importación |
| Manejo de Carga de Exportación |
| Manejo de Carga en Tránsito y Transferencia |
| Aerolíneas de Pasajeros con Carga en Bodega |
| Aerolíneas de Carga Dedicadas |
| Agentes de Carga |
| Integradores y Transportistas Exprés |
| Autoridades Aeroportuarias y Operadores de Terminales |
| Otros Proveedores de Servicios Logísticos y de Carga |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático (ASEAN) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Aceptación de Carga y Documentación | |
| Inspección de Carga y Manejo de Seguridad | ||
| Consolidación y Desconsolidación de Carga | ||
| Carga y Descarga de Aeronaves | ||
| Almacenamiento y Bodega de Carga | ||
| Otros | ||
| Por Tipo de Carga | Carga General | |
| Productos Frescos y Perecederos | ||
| Bienes Industriales (Piezas y Componentes de Automoción, etc.) | ||
| Comercio Electrónico | ||
| Salud y Productos Farmacéuticos | ||
| Electrónica y Alta Tecnología | ||
| Otros | ||
| Por Movimiento de Carga | Manejo de Carga de Importación | |
| Manejo de Carga de Exportación | ||
| Manejo de Carga en Tránsito y Transferencia | ||
| Por Usuario Final | Aerolíneas de Pasajeros con Carga en Bodega | |
| Aerolíneas de Carga Dedicadas | ||
| Agentes de Carga | ||
| Integradores y Transportistas Exprés | ||
| Autoridades Aeroportuarias y Operadores de Terminales | ||
| Otros Proveedores de Servicios Logísticos y de Carga | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático (ASEAN) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor de los servicios de manejo en tierra de carga aérea en 2026?
El sector está valorado en 19,43 mil millones de USD en 2026 y se prevé que alcance los 29,27 mil millones de USD para 2032.
¿Cuál es la tasa de crecimiento prevista hasta 2032?
El CAGR previsto es del 7,01% de 2027 a 2032.
¿Qué tipo de servicio tiene la mayor participación?
La carga y descarga de aeronaves tiene la mayor participación con el 27,80% en 2026.
¿Qué tipo de carga está creciendo más rápido?
El comercio electrónico es el tipo de carga de más rápido crecimiento, con un CAGR del 8,39% hasta 2032.
¿Qué región tiene la mayor participación?
América del Norte tiene la mayor participación regional con el 33,20% en 2026.
¿Qué región está creciendo más rápido?
Se prevé que Asia-Pacífico crezca a un CAGR del 7,57% de 2027 a 2032.