
Tamaño y Participación del Mercado de Paneles de Madera para Paredes
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
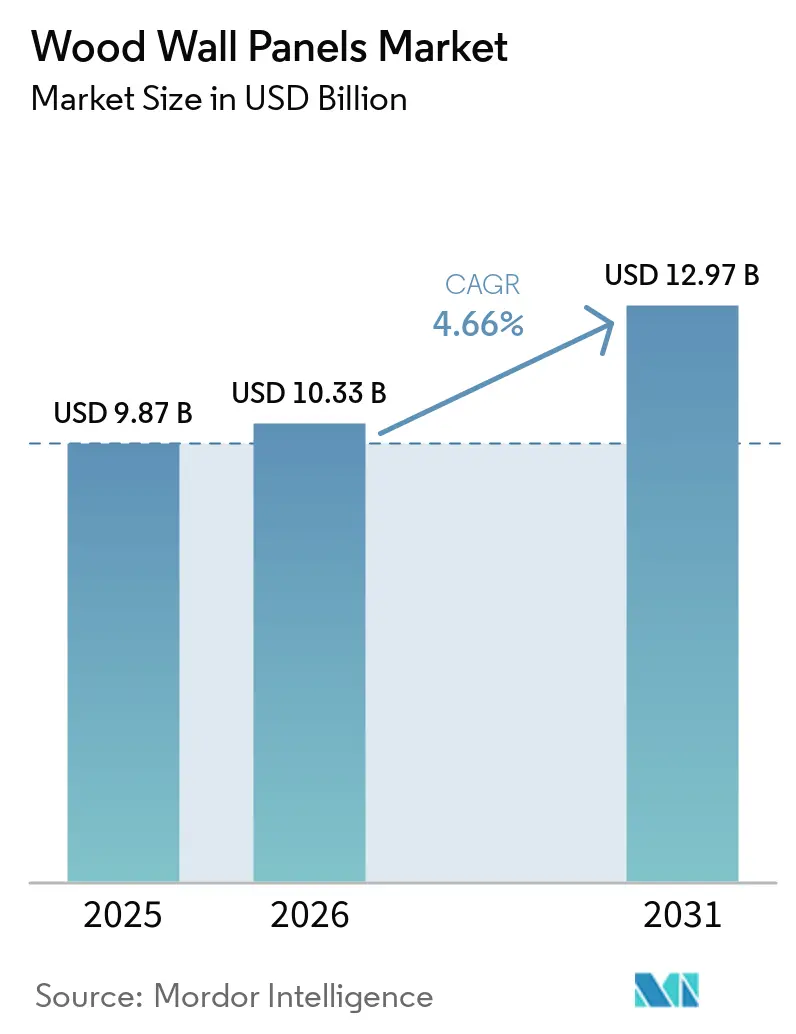
| Tamaño del Mercado (2026) | 10.33 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.97 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.66 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Paneles de Madera para Paredes por Mordor Intelligence
El tamaño del mercado de paneles de madera para paredes fue valorado en 9,87 mil millones de USD en 2025 y se estima que crecerá desde 10,33 mil millones de USD en 2026 hasta alcanzar los 12,97 mil millones de USD en 2031, a una CAGR del 4,66% durante el período de pronóstico (2026-2031). La demanda de renovación en América del Norte y Europa respalda el mercado de paneles de madera para paredes, ya que los propietarios están modernizando viviendas antiguas en lugar de mudarse. La nueva construcción de viviendas, el desarrollo urbano y los proyectos de hostelería respaldan la demanda en Asia-Pacífico. Los productores están respondiendo con sistemas preterminados que reducen el trabajo de instalación y con materiales certificados de bajas emisiones. El cumplimiento de las normas de trazabilidad y formaldehído también está cambiando las decisiones de compra y la inversión en producción. Estas condiciones favorecen a los proveedores que pueden combinar un suministro fiable de madera, certificación técnica y distribución amplia.
Conclusiones Clave del Informe
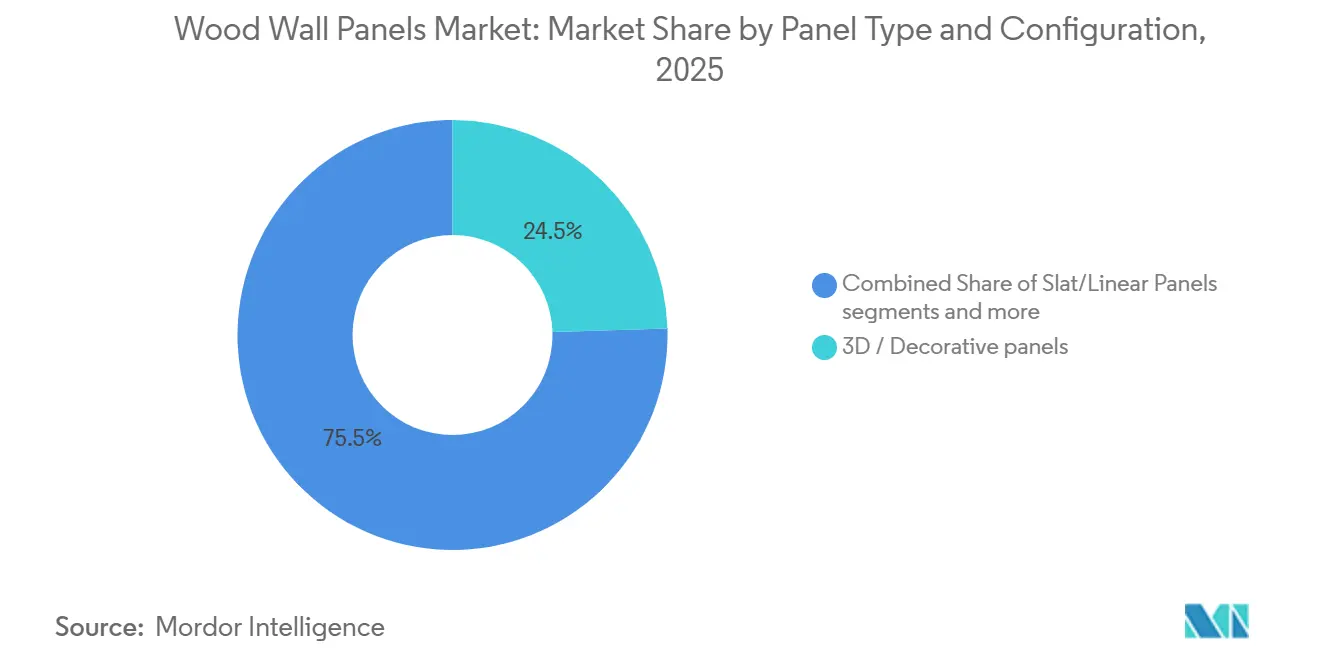
- Por tipo de panel, los paneles 3D y decorativos representaron el 24,52% de la participación del mercado de paneles de madera para paredes en 2025, mientras que se proyecta que los paneles acústicos crezcan a la CAGR más rápida del 6,24% durante 2026-2031.
- Por tipo de madera, la madera de ingeniería representó el 45,14% de la participación del mercado de paneles de madera para paredes en 2025, mientras que se prevé que la madera recuperada y reciclada se expanda a una CAGR del 6,01% de 2026 a 2031.
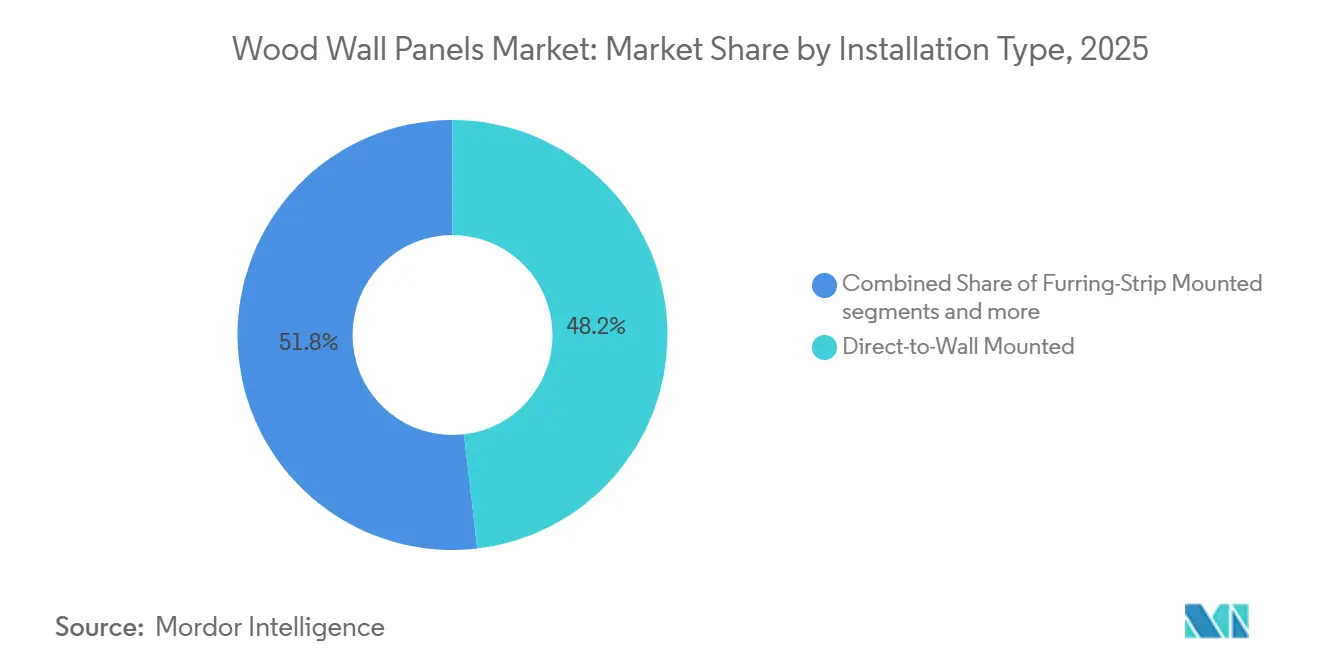
- Por tipo de instalación, los sistemas de instalación directa a la pared representaron el 48,17% de los ingresos en 2025, mientras que se prevé que los sistemas de encaje se expandan a una CAGR del 5,54% de 2026 a 2031.
- Por usuario final, las aplicaciones residenciales representaron el 52,23% de los ingresos en 2025, mientras que se prevé que las aplicaciones comerciales se expandan a un 5,83% de 2026 a 2031.
- Por canal de distribución, B2C representó el 65,42% de los ingresos en 2025, mientras que se prevé que los canales B2B se expandan a una CAGR del 5,48% de 2026 a 2031.
- Por geografía, Europa representó el 32,21% de los ingresos de 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 6,13% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Paneles de Madera para Paredes
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Renovación y Remodelación del Parque de Viviendas Existente | +1.4% | Global, concentrado en América del Norte y Europa, donde el parque de viviendas tiene en promedio más de 40 años de antigüedad | Mediano plazo (2-4 años) |
| Auge de la Renovación en Hostelería e Inmuebles Comerciales | +0.7% | Global, más fuerte en Asia-Pacífico, Oriente Medio y África, y América del Norte | Corto plazo (≤ 2 años) |
| Construcción Interior Modular y Prefabricada | +0.9% | América del Norte y Europa, con adopción temprana extendiéndose hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de Interiores Comerciales Acústicos y Biofílicos | +1.1% | Global, particularmente en América del Norte, Europa y Asia-Pacífico urbana | Corto plazo (≤ 2 años) |
| Requisitos de Adquisición de Fibra Reciclada y Madera Trazable | +0.7% | Liderado por la UE, con implicaciones para proveedores en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Personalización Masiva Digital y Fabricación CNC de Bajo Desperdicio | +0.5% | América del Norte y Europa, con expansión hacia el Sudeste Asiático e India | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Renovación y Remodelación del Parque de Viviendas Existente
Un parque de viviendas envejecido está aumentando la necesidad de renovaciones interiores periódicas. La Asociación Nacional de Constructores de Viviendas espera que la actividad de remodelación residencial en los Estados Unidos crezca un 3% en términos ajustados por inflación durante 2026 y un 2% adicional durante 2027. Las altas tasas hipotecarias continúan disuadiendo a muchos propietarios de mudarse, lo que dirige el gasto hacia las viviendas existentes. Los proyectos de baños, cocinas y de toda la vivienda frecuentemente incluyen mejoras en las superficies de las paredes porque son elementos visibles de una habitación terminada. La Asociación Nacional de Constructores de Viviendas registró 128.000 empresas de remodelación en los Estados Unidos a principios de 2025, en comparación con 69.000 en 2000[1]https://www.nahb.org/news-and-economics/press-releases/2026/02/nahb-expects-remodeling-growth-2026. Los paneles de madera para paredes pueden beneficiarse cuando las empresas de remodelación pasan de la pintura básica hacia acabados más duraderos. El Centro Conjunto de Estudios de Vivienda de Harvard espera que el gasto anual de los propietarios de viviendas en mejoras en los Estados Unidos alcance los 518 mil millones de USD a finales de 2026[2]https://www.jchs.harvard.edu/blog/remodeling-growth-set-downshift-late-2026. Esa base de gasto respalda la demanda incluso cuando la nueva construcción se desacelera. El mercado de paneles de madera para paredes tiene, por tanto, exposición a presupuestos de renovación que son menos dependientes de los inicios de construcción de viviendas.
Construcción Interior Modular y Prefabricada
El ensamblaje fuera de obra y los componentes interiores preparados en fábrica se están utilizando cada vez más. Los paneles preterminados llegan dimensionados para su instalación directa y pueden reducir el trabajo de carpintería requerido en un proyecto. Este enfoque es útil donde la mano de obra especializada en carpintería es limitada. Un estudio revisado por pares encontró que la automatización CNC específica en 2 de 8 actividades de producción podría elevar la producción de una fábrica por encima de 300 viviendas anuales[3]https://www.mdpi.com/2075-5309/16/5/908. El resultado ilustra cómo una automatización limitada puede aumentar la producción cuando la fabricación de paneles está estandarizada. La prefabricación traslada la adquisición de paneles desde los sitios de obra individuales hacia los equipos de compras de fábrica, creando pedidos más grandes y mayor énfasis en dimensiones consistentes y rendimiento de entrega. Los productores con soporte de ingeniería establecido pueden estar mejor posicionados para estas especificaciones. Los equipos de obra más pequeños pueden utilizar sistemas preterminados con menos trabajo de corte y acabado. El mercado de paneles de madera para paredes se beneficia de este cambio porque aumenta el valor de los paneles preparados para su instalación inmediata.
Demanda de Interiores Comerciales Acústicos y Biofílicos
Los proyectos comerciales requieren cada vez más un acabado visual junto con un rendimiento acústico. Las oficinas de planta abierta han aumentado la atención a la reverberación y el control del habla. Los proyectos de atención sanitaria, educación y hostelería también especifican materiales que apoyen entornos interiores confortables. Los sistemas de listones de madera pueden combinar una superficie de chapa natural con un respaldo absorbente del sonido. Dichos productos pueden cumplir con los requisitos de materiales de bajas emisiones en los programas de certificación de edificios. Los arquitectos evalúan cada vez más el rendimiento acústico junto con las clasificaciones de resistencia al fuego y las credenciales de calidad del aire interior, reduciendo el campo para los proveedores sin documentación de producto probada. Los paneles de techo WoodWorks Shapes de Armstrong de julio de 2026 muestran la misma tendencia de especificación madera-acústica. Los productos incluyen 10 especies de madera estándar certificadas por FSC y rendimiento de fuego Clase A según ASTM E84. El mercado de paneles de madera para paredes se beneficia cuando los productos decorativos también cumplen con los requisitos funcionales de diseño.
Requisitos de Adquisición de Fibra Reciclada y Madera Trazable
Las normas de adquisición requieren cada vez más documentación del origen de la madera y mayor contenido reciclado. El Reglamento de la UE 2023/1115 exigirá a los operadores, a partir del 30 de diciembre de 2026, demostrar trazabilidad de geolocalización y abastecimiento libre de deforestación. El reglamento fue modificado en diciembre de 2025, mientras que su requisito central de trazabilidad se mantuvo en vigor[4]https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX%3A02023R1115-20251226. El Consejo de Administración Forestal proporciona un marco de diligencia debida con el que las empresas pueden alinearse con estos requisitos. Estas normas hacen que la documentación de la cadena de custodia sea más importante en la selección de proveedores y aumentan el escrutinio de los insumos de fibra reciclada mixta utilizados en tableros de partículas y MDF. El material reciclado puede reducir el uso de fibra virgen, pero la clasificación, el desnailado y la verificación de especies añaden costos operativos. EGGER informó que los materiales reciclados y los subproductos de aserradero representan el 66% de la madera utilizada en sus materiales a base de madera, y el 76% de la madera utilizada para tableros de partículas. Estas prácticas explican por qué la capacidad de reciclaje se ha vuelto estratégicamente relevante. El mercado de paneles de madera para paredes continuará favoreciendo a los proveedores que puedan documentar el origen y la calidad del material.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los Costos de Madera, Fibra y Resina | -0.8% | Global, especialmente en América del Norte y Europa donde los costos de resina son sensibles a los mercados energéticos | Corto plazo (≤ 2 años) |
| Aranceles Comerciales y Derechos de Importación sobre Madera y Productos Derivados de la Madera | -0.7% | América del Norte, con implicaciones para los proveedores europeos y de Asia-Pacífico que venden en los Estados Unidos | Corto plazo (≤ 2 años) |
| Costos de Cumplimiento de Normativas de Incendio, COV y Trazabilidad de Deforestación | -0.7% | La Unión Europea, con efectos sobre los exportadores en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Requisitos de Instalación Especializada en Proyectos de Reforma | -0.5% | Mercados de América del Norte, Europa y Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Costos de Madera, Fibra y Resina
Los costos de insumos pueden limitar los márgenes en todo el mercado de paneles de madera para paredes, particularmente para productos con núcleos de MDF, tablero de partículas u otros núcleos con alto contenido de resina. La resina y la cera representan entre el 10% y el 35% de los costos de producción variables para OSB, contrachapado, tablero de partículas y MDF. West Fraser reportó un aumento secuencial de 13 millones de USD en los costos de resina y cera para sus operaciones de madera de ingeniería en América del Norte y Europa durante el segundo trimestre de 2026. La empresa también identificó los cambios en el precio del petróleo como una variable de costo significativa. Los productores enfrentan dificultades cuando los costos de fibra y petroquímicos se mueven en direcciones diferentes, lo que hace más difícil gestionar los compromisos de precios y suministro a largo plazo. La interrupción del flete puede añadir presión para los proveedores que atienden varios mercados regionales. Los paneles decorativos con mayor contenido de resina están más expuestos que los productos de madera maciza al ciclo de insumos petroquímicos. La recuperación de costos puede, por tanto, diferir entre carteras, mientras que los productores verticalmente integrados pueden compensar parcialmente la exposición a través del suministro de fibra de madera y la energía autogenerada. El mercado de paneles de madera para paredes sigue siendo sensible a estos movimientos porque los sistemas de paneles compiten con alternativas de superficie de menor costo.
Aranceles Comerciales y Derechos de Importación sobre Madera y Productos Derivados de la Madera
Las medidas comerciales han aumentado el costo de la madera y los productos derivados que ingresan a los Estados Unidos. Una proclamación presidencial de septiembre de 2025 estableció un arancel del 10% sobre las importaciones de madera blanda y madera aserrada a partir del 14 de octubre de 2025. También estableció un derecho del 25% sobre gabinetes de cocina, tocadores y productos de madera tapizados. Un aumento programado al 50% para gabinetes y tocadores fue pospuesto de enero de 2026 al 1 de enero de 2027. Estas medidas afectan los costos de materiales para proyectos de construcción y renovación y crean incertidumbre de planificación para los proveedores que dependen de los flujos de madera transfronterizos. La Asociación Nacional de Constructores de Viviendas informó que los costos relacionados con aranceles añadieron 10.900 USD por vivienda en las respuestas de la encuesta. Los mayores costos de los proyectos pueden reducir el presupuesto disponible para acabados interiores premium, especialmente en la demanda residencial impulsada por la renovación. Los compradores pueden seleccionar materiales de menor costo, mientras que los productores responden mediante el abastecimiento local, el rediseño de productos y métodos de instalación más eficientes. El mercado de paneles de madera para paredes enfrenta una restricción donde los aranceles afectan tanto los costos de materias primas como la asequibilidad del usuario final.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo y Configuración de Panel: La Demanda Acústica Remodela la Categoría Decorativa
Los paneles 3D y decorativos representaron el 24,52% de la participación del mercado de paneles de madera para paredes en 2025. Su posición refleja el uso en paredes de acento residenciales, áreas de recepción comerciales e instalaciones destacadas en hostelería. Las paredes y gabinetes acanalados aumentaron en popularidad durante 2 años consecutivos, según el informe de tendencias 2026 de la Asociación de Paneles Compuestos. Esto ha aumentado el uso más allá de las paredes de acento aisladas hacia una cobertura más amplia de las habitaciones. Una mayor cobertura puede aumentar el área de panel por instalación. También puede elevar los valores de los pedidos para proveedores e instaladores.
Los paneles de listón y lineales están ganando uso en espacios comerciales porque sus dimensiones modulares pueden reducir el corte en obra. También conservan el carácter visual de la madera al tiempo que admiten respaldos acústicos. Los paneles planos y a ras siguen siendo relevantes en interiores sanitarios, corporativos e institucionales. Estos entornos a menudo requieren superficies continuas y documentación de cumplimiento clara. Se prevé que los paneles acústicos se expandan a una CAGR del 6,24% hasta 2031. Su crecimiento refleja la demanda de control de sonido medible en lugar de una preferencia de estilo efímera. Los sistemas perforados y ranurados continúan atendiendo estudios y auditorios, pero su volumen sigue siendo limitado por aplicaciones específicas.


Por Tipo de Madera y Material: Los Formatos de Ingeniería Anclan el Volumen, la Madera Recuperada se Acelera por ESG
La madera de ingeniería representó el 45,14% de la participación del mercado de paneles de madera para paredes en 2025. Los paneles chapados con núcleo de MDF, los tableros decorativos laminados y los formatos relacionados ofrecen dimensiones y superficies consistentes. Estas características apoyan la producción en fábrica y las especificaciones de proyectos comerciales. Los formatos de ingeniería también permiten a los fabricantes proporcionar un rendimiento de emisiones documentado. El contrachapado sigue siendo una opción secundaria significativa donde se necesita apariencia de madera a un costo menor. Los paneles de madera dura maciza y madera blanda mantienen posiciones en proyectos premium y artesanales.
Se prevé que la madera recuperada y reciclada se expanda a una CAGR del 6,01% hasta 2031. El tamaño del mercado de paneles de madera para paredes está respaldado por los requisitos de informes de sostenibilidad y la demanda de procedencia de material autenticada. Los productores deben gestionar la variación de clasificación, el desnailado y la verificación de especies antes de que los insumos reciclados puedan utilizarse de manera consistente. Esas actividades pueden aumentar el costo en relación con la madera virgen. La norma de cadena de custodia PEFC incluye requisitos que apoyan los sistemas de diligencia debida del EUDR. Los compuestos de bambú y los paneles con núcleo de fibra agrícola siguen siendo alternativas más pequeñas. Están recibiendo atención en India y el Sudeste Asiático, donde los recursos de plantaciones locales pueden apoyar materiales no madereros.
Por Tipo de Instalación: Los Métodos Compatibles con la Prefabricación Ganan Terreno ante la Escasez de Mano de Obra
Los sistemas de instalación directa a la pared representaron el 48,17% de las instalaciones globales en 2025. Su posición refleja la compatibilidad con instaladores profesionales y usuarios experimentados en bricolaje. Los paneles pueden adherirse o fijarse directamente a paneles de yeso y otros sustratos preparados. Esto reduce el número de materiales requeridos en el sitio de obra. También limita el tiempo de instalación donde las condiciones de la pared son adecuadas. Los sistemas de rastreles siguen siendo importantes donde las paredes existentes son irregulares o se requiere un espacio de servicio.
Se prevé que los sistemas de encaje se expandan a una CAGR del 5,54% hasta 2031. Los perfiles de borde permiten que los paneles se unan con sujetadores visibles mínimos y menos adhesivo. Esto puede reducir la prima de mano de obra que anteriormente separaba los paneles de madera de las alternativas de vinilo o PVC. Los sistemas de clip y raíl también atraen a los usuarios comerciales que necesitan paneles reemplazables. Estos sistemas ofrecen acceso de mantenimiento y pueden apoyar futuros cambios interiores. El mercado de paneles de madera para paredes se beneficia de los sistemas de instalación diseñados para proyectos de reforma más rápidos. La precisión de fabricación es cada vez más importante porque los perfiles de panel requieren tolerancias consistentes.
Por Usuario Final: El Volumen Residencial y la Prima de Valor Comercial Impulsan un Crecimiento Paralelo
Las aplicaciones residenciales representaron el 52,23% de los ingresos en 2025. La renovación en América del Norte y Europa respalda esta posición, junto con la nueva construcción residencial en Asia-Pacífico. El uso de paredes de acento se ha convertido en una especificación más habitual en apartamentos y proyectos de renovación del hogar. Los promotores pueden utilizar acabados interiores mejorados para diferenciar unidades donde la asequibilidad es limitada. Las renovaciones para envejecer en el hogar también crean oportunidades para renovaciones de superficies más amplias. La Asociación Nacional de Constructores de Viviendas informó que el 56% de los remodeladores de EE. UU. completaron trabajos de adaptación para envejecer en el hogar.
Se prevé que las aplicaciones comerciales se expandan a una CAGR del 5,83% hasta 2031. Su tamaño en el mercado de paneles de madera para paredes está respaldado por los requisitos de rendimiento acústico, calidad del aire interior y documentación de cadena de custodia. Los proyectos de hostelería otorgan un valor particular a los acabados interiores distintivos. La atención sanitaria y la educación también generan demanda de especificaciones en América del Norte. Los compradores comerciales generalmente requieren más datos técnicos antes de aprobar productos. Estos requisitos pueden favorecer a los proveedores establecidos con sistemas probados. También pueden hacer que la demanda comercial sea más resiliente para los productores de paneles certificados.
Por Canal de Distribución: Los Canales de Especificación Superan al Comercio Minorista en Creación de Valor
Los canales B2C representaron el 65,42% de los ingresos en 2025. Los minoristas, las tiendas especializadas y las plataformas en línea han hecho que los paneles decorativos sean más accesibles para los propietarios de viviendas. Los canales en línea están ayudando a los compradores a comparar acabados y configuraciones sin visitar una sala de exposición. Los configuradores de productos pueden apoyar la selección autónoma para proyectos residenciales más pequeños. Este modelo es adecuado para paredes de acento y otras instalaciones de alcance limitado. El comercio minorista físico sigue siendo relevante donde los clientes quieren inspeccionar los materiales antes de comprar.
Se prevé que los canales B2B se expandan a una CAGR del 5,48% hasta 2031. Los contratistas, arquitectos, diseñadores y equipos de adquisición institucional generalmente adquieren sistemas más grandes para proyectos comerciales. La participación del mercado de paneles de madera para paredes de los canales B2B está determinada por el mayor valor promedio de los proyectos y la demanda de productos acústicos certificados o con contenido reciclado. Los arquitectos pueden seleccionar paneles durante las etapas de modelado de información de construcción y especificación. Los distribuidores aprobados luego atienden a los contratistas con los sistemas requeridos. Wolf-Gordon adquirió Andor Willow en junio de 2026, añadiendo un productor de paneles de madera listos para instalar con capacidad de comercio electrónico. Este movimiento conectó las capacidades de ventas digitales con los canales de especificación arquitectónica.
Análisis Geográfico
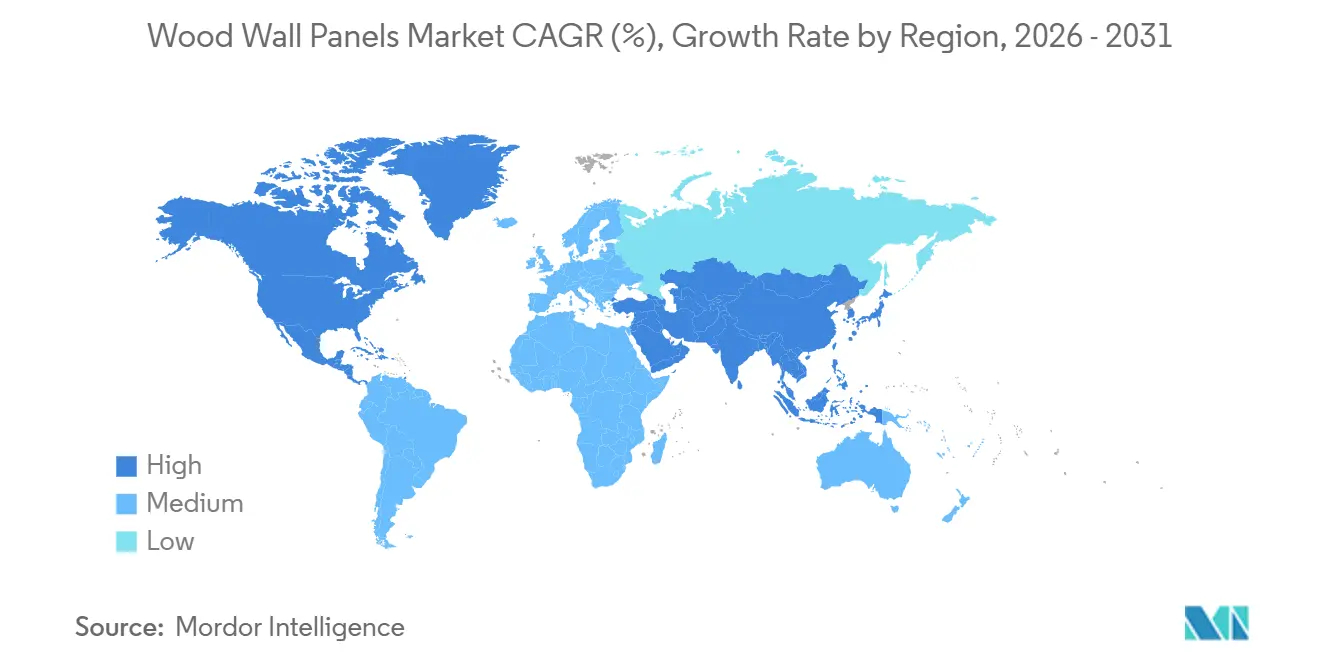
Europa representó el 32,21% de la participación global del mercado de paneles de madera para paredes en 2025. La región se beneficia de las tradiciones establecidas de interiores de madera, la actividad de renovación y los recursos forestales certificados. La Federación Europea de Paneles informó que el consumo aparente de paneles a base de madera en los países miembros aumentó un 3% hasta 60.900.000 m³ en 2025. Esto ocurrió a pesar de la débil construcción de nuevas viviendas, las altas tasas de interés y el gasto cauteloso de los consumidores. La actividad de renovación y acondicionamiento comercial ayudó a sostener la demanda durante ese período.
Alemania, Polonia, el Reino Unido y los países nórdicos siguen siendo mercados activos de especificación comercial. Los requisitos de deforestación y formaldehído de la Unión Europea favorecen a los productores con sistemas de cumplimiento bien desarrollados. El Reglamento 2023/1464 entró en vigor el 6 de agosto de 2026, estableciendo un límite de formaldehído de 0,062 mg/m³ para los artículos a base de madera cubiertos. América del Sur proporciona una base de producción secundaria a través de Chile y Brasil. El consumo interno sigue siendo limitado por la asequibilidad y las brechas de distribución en partes de la región.
Se prevé que Asia-Pacífico se expanda a una CAGR del 6,13% hasta 2031. India y el Sudeste Asiático están respaldados por el desarrollo de viviendas, la urbanización y la construcción de hostelería. Japón y Corea del Sur siguen siendo mercados maduros para sistemas de chapa personalizados y productos acústicos premium. China es el mayor productor de paneles a base de madera de la región, aunque la debilidad de la actividad constructiva ha moderado la demanda interna desde 2024. América del Norte sigue siendo una importante área del mercado de paneles de madera para paredes porque la renovación y el acondicionamiento comercial proporcionan una demanda complementaria. Oriente Medio y África se está desarrollando como mercado de importación, respaldado por los proyectos de Arabia Saudita y la expansión de la hostelería en los Emiratos Árabes Unidos.

Panorama Competitivo
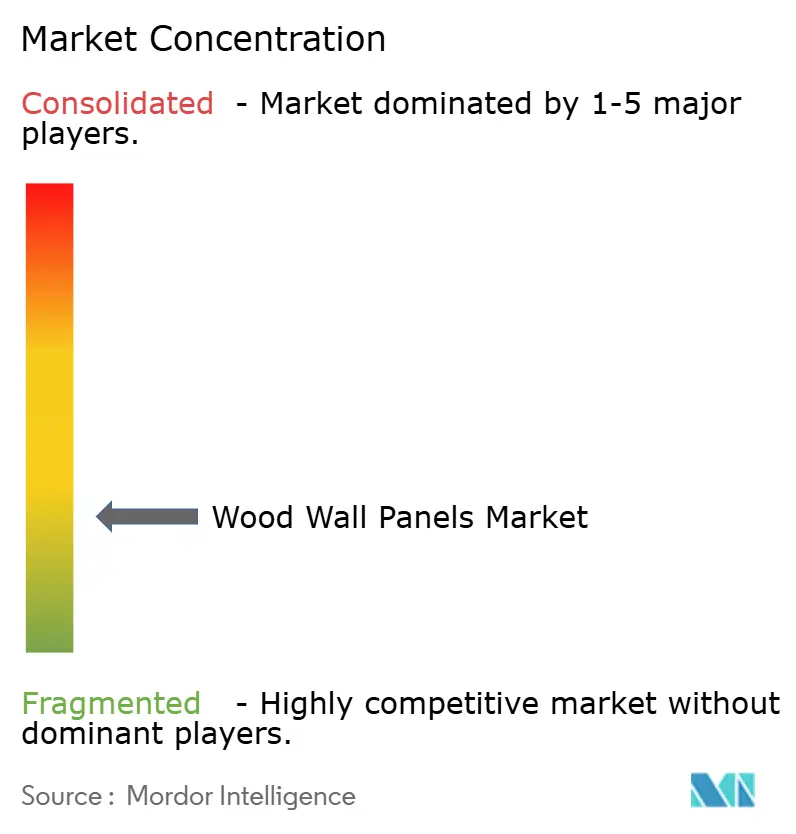
El mercado de paneles de madera para paredes está fragmentado. Los grandes productores integrados incluyen Arauco, EGGER Group, Kronospan, Swiss Krono Group y Sonae Arauco. Su escala se basa en el abastecimiento de madera, la producción en prensa continua y los sistemas de certificación. Estas capacidades son importantes a medida que se amplían los requisitos de emisiones, trazabilidad y fibra reciclada. EGGER reportó ingresos de 4,13 mil millones de EUR en el ejercicio fiscal 2025/26 e inversiones de 542,2 millones de EUR. El programa de inversión de la empresa muestra los requisitos de capital para mantener las capacidades de producción y cumplimiento.
Los proveedores regionales como Pfleiderer, Finsa, Kastamonu Entegre e Investwood compiten a través de la gama de productos y el rendimiento de entrega. Se enfrentan a requisitos de gasto recurrentes para la reformulación de formaldehído y la trazabilidad de la madera. Stora Enso y Koskisen ampliaron su familia de productos Zero en enero de 2026. La gama utiliza NeoLigno, un aglutinante derivado de la lignina que elimina el formaldehído añadido. Esta iniciativa aborda la demanda de productos con menores emisiones e insumos de base biológica. Kronospan completó su adquisición del aserradero ZG Timber Sebeș en noviembre de 2025, añadiendo control de materias primas a sus operaciones en Rumanía.
Los especialistas en paneles acústicos y arquitectónicos compiten a través de datos de rendimiento probados y relaciones de diseño establecidas. Armstrong World Industries, Hunter Douglas Architectural y BAUX Sweden ocupan posiciones premium en esta área. Sus productos son difíciles de reemplazar únicamente por precio cuando los proyectos requieren rendimiento acústico o de resistencia al fuego publicado. Las marcas más pequeñas, incluidas Andor Willow y Naturepanel, utilizan la configuración en línea y la producción bajo pedido. Esto puede reducir el riesgo de inventario al tiempo que satisface los requisitos de diseño individualizados. El mercado de paneles de madera para paredes tiene una apertura para productos que combinen contenido reciclado, pruebas acústicas y abastecimiento trazable.
Líderes de la Industria de Paneles de Madera para Paredes
EGGER Group
Kronospan
Arauco
Swiss Krono Group
West Fraser Timber Co. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Wolf-Gordon adquirió Andor Willow, un productor de origen digital de paneles de madera arquitectónicos para paredes, sistemas de pared de listones acústicos y divisores de habitaciones. La adquisición amplió la cartera de Wolf-Gordon hacia superficies de madera natural y añadió una plataforma de comercio electrónico establecida y un canal de ventas directo al consumidor, posicionando a la entidad combinada tanto en los segmentos B2C como en los de especificación comercial.
- Noviembre de 2025: Kronospan completó la adquisición del aserradero Sebeș de ZG Timber en Rumanía, anteriormente parte del Grupo Ziegler, preservando más de 500 empleos e integrando la producción de madera aserrada en las operaciones existentes de MDF, tablero de partículas y tablero de melamina de Kronospan en Sebeș. El movimiento amplía la gama de productos rumanos de Kronospan y el control de materias primas, reforzando su integración vertical en un entorno de suministro sensible a los costos.


Alcance del Informe Global del Mercado de Paneles de Madera para Paredes
| Paneles 3D / Decorativos |
| Paneles de Listón/Lineales |
| Paneles de Madera Acústicos |
| Paneles de Madera Planos / a Ras |
| Otros Paneles Especiales |
| Madera Dura |
| Madera Blanda |
| Madera de Ingeniería |
| Contrachapado |
| Madera Recuperada / Reciclada |
| Otros |
| Montaje Directo a la Pared |
| Montaje con Rastreles |
| Sistema de Clip y Raíl |
| Encaje |
| Otros |
| Residencial |
| Comercial |
| Canales B2C | Hipermercados y Supermercados |
| Tiendas Especializadas | |
| Tiendas de Mejoras para el Hogar/Cadenas de Bricolaje | |
| En Línea | |
| Ferreterías Locales | |
| Otros Canales de Distribución | |
| Canales B2B (Contratistas e Instaladores, Diseñadores de Interiores y Arquitectos, Adquisición de Proyectos y Ventas Institucionales) |
| América del Norte | Canadá |
| Estados Unidos | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo y Configuración de Panel | Paneles 3D / Decorativos | |
| Paneles de Listón/Lineales | ||
| Paneles de Madera Acústicos | ||
| Paneles de Madera Planos / a Ras | ||
| Otros Paneles Especiales | ||
| Por Tipo de Madera y Material | Madera Dura | |
| Madera Blanda | ||
| Madera de Ingeniería | ||
| Contrachapado | ||
| Madera Recuperada / Reciclada | ||
| Otros | ||
| Por Tipo de Instalación | Montaje Directo a la Pared | |
| Montaje con Rastreles | ||
| Sistema de Clip y Raíl | ||
| Encaje | ||
| Otros | ||
| Por Usuario Final | Residencial | |
| Comercial | ||
| Por Canal de Distribución | Canales B2C | Hipermercados y Supermercados |
| Tiendas Especializadas | ||
| Tiendas de Mejoras para el Hogar/Cadenas de Bricolaje | ||
| En Línea | ||
| Ferreterías Locales | ||
| Otros Canales de Distribución | ||
| Canales B2B (Contratistas e Instaladores, Diseñadores de Interiores y Arquitectos, Adquisición de Proyectos y Ventas Institucionales) | ||
| Por Geografía | América del Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de paneles de madera para paredes hasta 2031?
La renovación de viviendas antiguas, el acondicionamiento comercial y la demanda de productos acústicos y certificados están respaldando la expansión a una CAGR del 4,66% hasta 2031.
¿Qué formato de panel está creciendo más rápido?
Se prevé que los paneles de madera acústicos se expandan a una CAGR del 6,24% hasta 2031, respaldados por los requisitos de rendimiento acústico e interior comercial.
¿Por qué la madera de ingeniería se utiliza ampliamente para paneles de paredes interiores?
La madera de ingeniería representó el 45,14% de los ingresos en 2025 porque ofrece dimensiones consistentes, calidad de superficie y compatibilidad con sistemas prefabricados.
¿Qué grupo de usuarios finales está creciendo más rápido?
Se prevé que las aplicaciones comerciales se expandan a una CAGR del 5,83% hasta 2031, respaldadas por los requisitos de documentación acústica, de resistencia al fuego, de calidad del aire y de abastecimiento.
¿Cómo están afectando las regulaciones de abastecimiento a los proveedores de paneles?
Los requisitos de trazabilidad del EUDR y los límites de formaldehído de la Unión Europea aumentan la importancia de los sistemas de abastecimiento documentado y de productos de bajas emisiones.
Última actualización de la página el:



