
Tamaño y participación del mercado europeo de equipos para conformado de metales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 7.24 Mil millones de dólares |
| Tamaño del Mercado (2026) | 7.58 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.27 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.09 % |
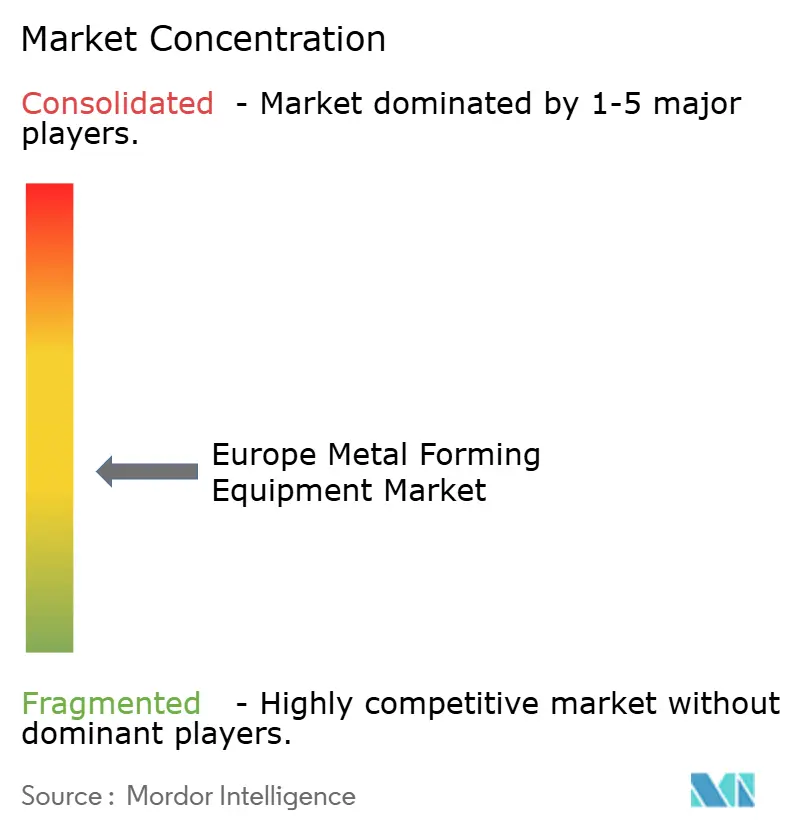
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del mercado europeo de equipos para conformado de metales por Mordor Intelligence
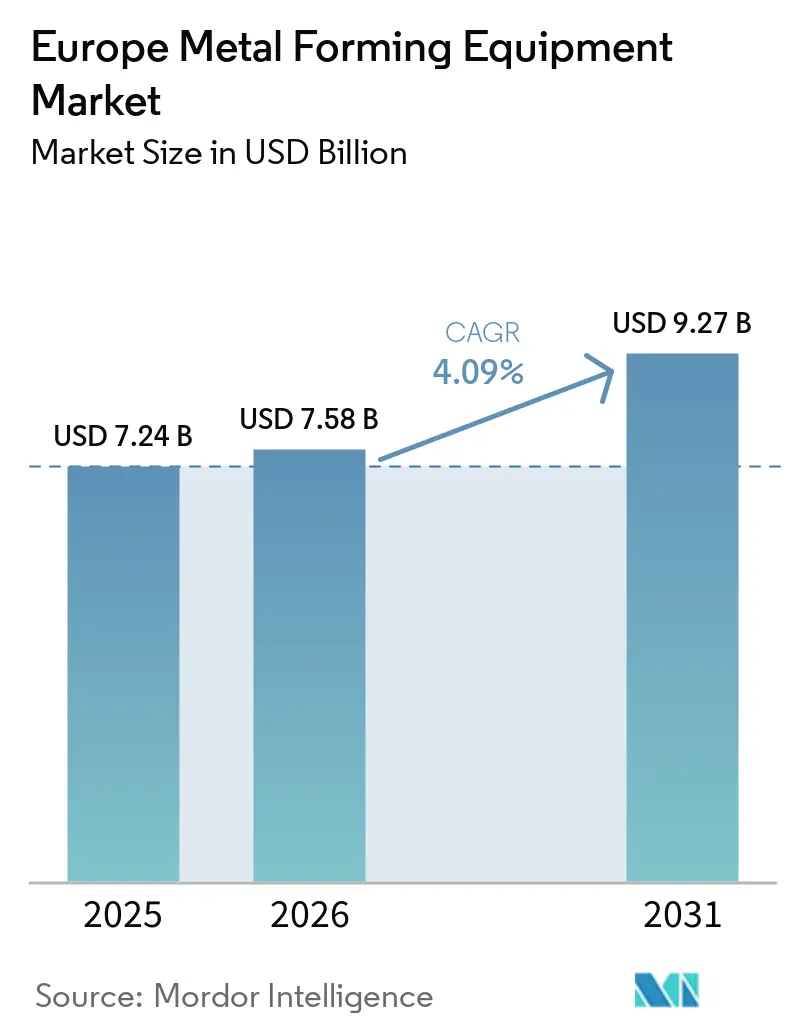
El tamaño del mercado europeo de equipos para conformado de metales fue de 7,24 mil millones de USD en 2025 y se proyecta que crezca de 7,58 mil millones de USD en 2026 hasta alcanzar los 9,27 mil millones de USD en 2031, con una CAGR del 4,09% entre 2026 y 2031.
La demanda está respaldada por la renovación de talleres de prensas para plataformas de vehículos electrificados, una mayor contratación pública en defensa y la inversión en capacidad industrial más cercana a los mercados finales europeos. La inversión se extiende a la modernización de prensas de gran tonelaje en Alemania y España, la capacidad de forja de precisión en Polonia y la República Checa, y las celdas de doblado flexibles en Italia y Francia. Los equipos servo-eléctricos son cada vez más importantes porque combinan un menor consumo energético con los controles necesarios para entornos de producción conectados. Este cambio ofrece a los proveedores la oportunidad de atender tanto a nuevas instalaciones como a bases instaladas que necesitan controles modernos, recuperación de energía y funciones de trazabilidad.
Conclusiones clave del informe
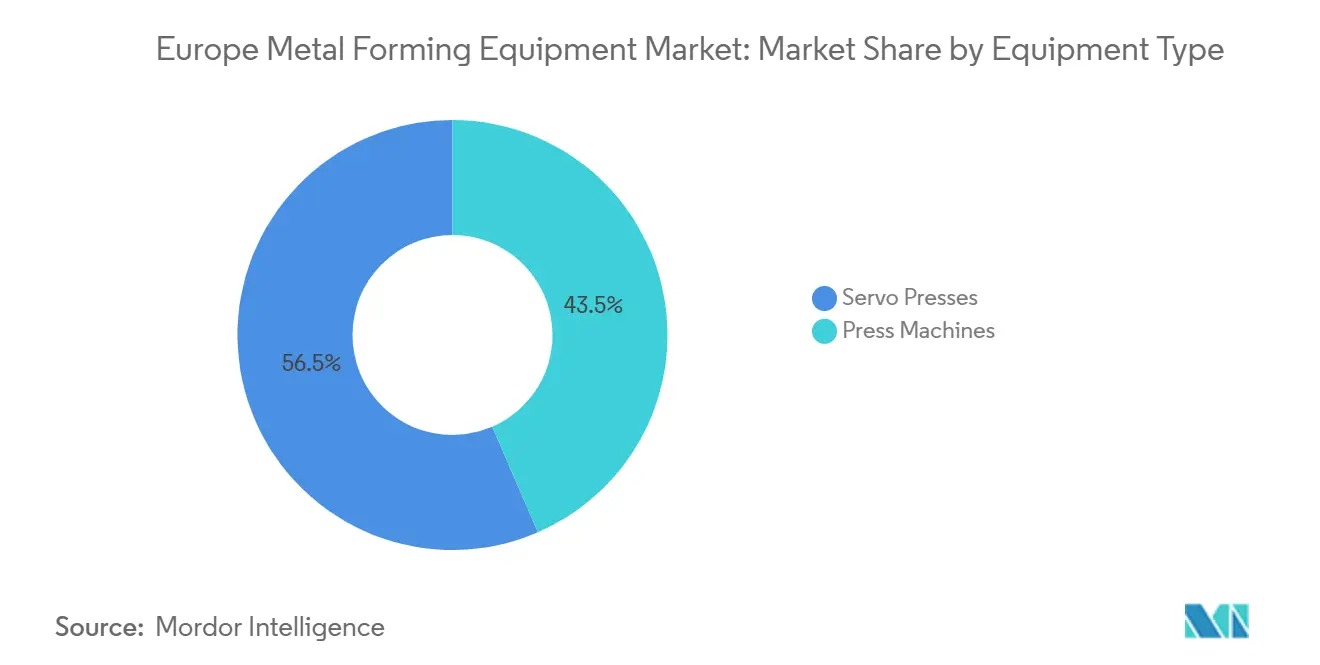
- Por tipo de equipo, las prensas representaron el 43,5% de la participación del mercado europeo de equipos para conformado de metales en 2025, mientras que se prevé que las servo-prensas crezcan a una CAGR del 6,1% hasta 2031.
- Por proceso de conformado, el estampado y punzonado representaron el 32,5% del tamaño del mercado europeo de equipos para conformado de metales en 2025, mientras que se prevé que el hidroconformado crezca a una CAGR del 5,8% hasta 2031.
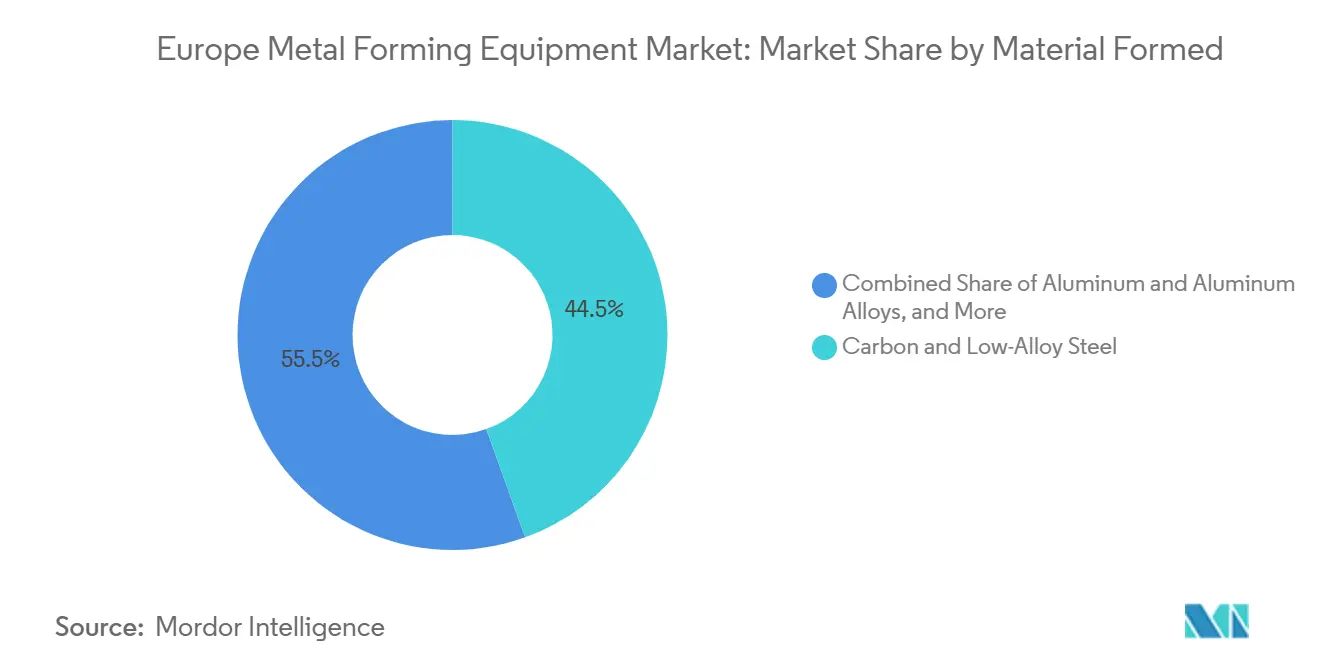
- Por material conformado, el acero al carbono y de baja aleación representaron el 44,5% de la participación del mercado europeo de equipos para conformado de metales en 2025, mientras que se prevé que el aluminio y las aleaciones de aluminio crezcan a una CAGR del 6% hasta 2031.
- Por industria de uso final, la automoción y el transporte representaron el 34,5% del tamaño del mercado europeo de equipos para conformado de metales en 2025, mientras que se prevé que el sector aeroespacial y de defensa crezca a una CAGR del 5,9% hasta 2031.
- Por geografía, Alemania representó el 26,9% de la participación del mercado europeo de equipos para conformado de metales en 2025, mientras que se prevé que Polonia crezca a una CAGR del 5,7% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado europeo de equipos para conformado de metales
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Fabricación de vehículos eléctricos, baterías y componentes ligeros | +1.2% | Alemania, España, Francia, Hungría, Eslovaquia | Mediano plazo (2-4 años) |
| Industria 4.0, robótica y talleres de prensas conectados | +0.9% | Alemania, Italia, Suecia, Austria | Mediano plazo (2-4 años) |
| Fabricación aeroespacial, de defensa y de energías renovables | +0.7% | Francia, Reino Unido, Alemania, Polonia, República Checa | Corto plazo (≤ 2 años) |
| Deslocalización cercana europea e inversión en resiliencia industrial | +0.5% | Alemania, Países Bajos, Polonia, Rumanía, España | Mediano plazo (2-4 años) |
| Demanda de modernización de flotas de prensas hidráulicas y mecánicas envejecidas | +0.3% | Alemania, Italia, Francia, el Reino Unido | Corto plazo (≤ 2 años) |
| Requisitos de trazabilidad digital para componentes conformados de alto valor | +0.2% | Global, con adopción temprana en Alemania, Italia y Francia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fabricación de vehículos eléctricos, baterías y componentes ligeros
La producción de carcasas de baterías requiere prensas de embutición profunda y servo-transfer que puedan mantener desviaciones de planaridad de pared dentro de ±0,2 mm. Las líneas hidráulicas convencionales no pueden mantener de forma consistente esas tolerancias a altas velocidades de producción. Los estampados de aluminio para carrocería en blanco también requieren equipos capaces de gestionar el retroceso elástico en aleaciones de alta resistencia. El Fondo de Innovación de la Comisión Europea proporcionó 852 millones de EUR (1.002,2 millones de USD) para 6 proyectos de fabricación de baterías, apoyando adiciones de capacidad anual de 56 GWh y una reducción estimada de 91 millones de toneladas de CO₂ a lo largo de su vida útil. ANDRITZ Schuler puso en marcha en enero de 2026 una línea automatizada de 1,5 GW y 22 metros para celdas cilíndricas de refuerzo de vehículos eléctricos para un fabricante de automóviles de lujo alemán. El proyecto acerca el mercado europeo de equipos para conformado de metales a la infraestructura de producción de baterías a medida que los fabricantes de vehículos amplían sus plataformas electrificadas.
Industria 4.0, robótica y talleres de prensas conectados
Los talleres de prensas europeos aumentaron su uso de sensores en molde, inspección visual y sistemas de mantenimiento predictivo conectados durante 2025. Los requisitos de trazabilidad de los fabricantes de equipos originales y el coste de prevenir daños en los moldes respaldan esta inversión en equipos. ANDRITZ Schuler utiliza su sistema Metris Visual Die Protection en la empresa conjunta Smart Press Shop con Porsche en Halle, donde cámaras y procesamiento de imágenes en tiempo real identifican objetos extraños, grietas y acumulación de chatarra antes de que las herramientas resulten dañadas. Una encuesta realizada a más de 300 fabricantes de maquinaria reveló que el 79% consideraba que la escasez de mano de obra cualificada tenía un impacto operativo significativo o muy significativo. La automatización puede reducir la dependencia de los ingenieros de control durante el arranque y los cambios de producción. Los equipos conectados también respaldan los servicios de software y datos que fortalecen las relaciones con los proveedores en el mercado europeo de equipos para conformado de metales.
Fabricación aeroespacial, de defensa y de energías renovables
El gasto europeo en defensa alcanzó los 381 mil millones de EUR (448,2 mil millones de USD) en 2025, con una contratación de equipos que superó los 88 mil millones de EUR (103,5 mil millones de USD).[1]Servicio de Investigación del Parlamento Europeo, "Industria Europea de Defensa", Parlamento Europeo, europarl.europa.eu Este gasto respalda la demanda de equipos de conformado de tubos de precisión, forja de titanio y chapa estructural en las principales cadenas de suministro de defensa. MBDA ha anunciado un programa de inversión de 5 mil millones de EUR (5,9 mil millones de USD) para 2026 a 2030 y tiene como objetivo un aumento del 40% en la producción de misiles durante 2026. El programa indica un requisito plurianual de capacidad de conformado cualificada. Thales planificó entre 830 millones de EUR (976,3 millones de USD) y 850 millones de EUR (999,9 millones de USD) en gastos de capital durante 2026 en instalaciones de radar, efectores y sonar en Francia, Alemania, Bélgica y los Países Bajos. Las bridas de torres eólicas y las estructuras de montaje solar añaden demanda de laminado de chapas y prensas pesadas, ampliando el mercado europeo de equipos para conformado de metales más allá de las aplicaciones industriales convencionales.
Inversión europea en deslocalización cercana y resiliencia industrial
La reconfiguración de las cadenas de suministro está desplazando la demanda de equipos hacia Europa Central y Oriental. Eurostat informó que el 29,2% de las empresas de la UE participaron en la deslocalización cercana durante 2024, superando las tasas de deslocalización lejana en todos los estados miembros.[2]Eurostat, "Perturbaciones en las cadenas de valor globales y respuestas empresariales en la UE", Eurostat Statistics Explained, ec.europa.eu Pratt & Whitney está invirtiendo 25 millones de USD para ampliar la producción de ensamblaje tubular de precisión en Niepołomice, Polonia, junto con una inversión de 100 millones de USD en mejoras de forja isotérmica en Rzeszów. Estas instalaciones requieren prensas de forja, doblado de tubos y equipos de estampado de precisión de proveedores locales o cercanos. Las flotas hidráulicas y mecánicas envejecidas crean un requisito de modernización independiente en los centros de fabricación establecidos. El mercado europeo de equipos para conformado de metales puede, por tanto, beneficiarse de la nueva capacidad en el este y de la actividad de modernización en Alemania, Italia, Francia y el Reino Unido.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad de los precios de la energía y costes de cumplimiento de carbono | -0.7% | Alemania, Italia, Francia, el Reino Unido y centros de conformado de alta intensidad energética | Corto plazo (≤ 2 años) |
| Altos costes de capital e inversión retrasada de las pymes | -0.5% | Todos los mercados de la UE, especialmente agudo en Europa Central y del Sur | Mediano plazo (2-4 años) |
| Escasez de operadores cualificados e ingenieros de control | -0.3% | Alemania, Países Bajos, Bélgica, países nórdicos | Mediano plazo (2-4 años) |
| Dependencia de componentes importados de control de movimiento y precisión | -0.2% | Alemania, Italia, exposición a accionamientos procedentes de Japón y Taiwán | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los precios de la energía y costes de cumplimiento de carbono
Los costes energéticos siguen siendo una preocupación directa para las operaciones de conformado europeas y sus decisiones de gasto de capital. La Comisión Europea informó que los precios industriales de electricidad y gas en la UE se mantuvieron entre 2 y 4 veces más altos que los de los principales socios comerciales del bloque, a pesar de haber caído por debajo de sus máximos de 2022 y 2023.[3]Comisión Europea, "Informe sobre precios y costes de la energía en Europa", EUR-Lex, eur-lex.europa.eu La diferencia de costes debilita los rendimientos de la forja en caliente, la extrusión de aluminio y las prensas hidráulicas convencionales. Los costes de los derechos del Sistema de Comercio de Emisiones también pesan sobre los operadores que utilizan equipos más antiguos sin accionamientos de recuperación de energía. Los grandes proveedores de primer nivel pueden justificar las mejoras servo-eléctricas que reducen el consumo de electricidad entre un 70% y un 85% por ciclo. Los fabricantes más pequeños suelen retrasar las decisiones de sustitución porque la volatilidad de los precios de la energía hace que el período de amortización sea menos predecible en el mercado europeo de equipos para conformado de metales.
Altos costes de capital, brechas de competencias y exposición a componentes importados
Los fabricantes pequeños y medianos se enfrentan a altos costes de adquisición de servo-prensas modernas y celdas de doblado automatizadas. Dichos equipos pueden tener precios de lista entre un 40% y un 80% superiores a los de los sistemas hidráulicos que reemplazan. El Banco Europeo de Inversiones constató que el 19% de las empresas importadoras de la UE diversificaron sus fuentes de suministro como medida de resiliencia, al tiempo que enfrentaban un gasto de capital doméstico limitado, especialmente entre los fabricantes con menos de 250 empleados.[4]Banco Europeo de Inversiones, "Encuesta de Inversión del BEI 2025", Banco Europeo de Inversiones, eib.org Los paquetes de modernización que cuestan entre el 30% y el 50% de una máquina nueva ofrecen una alternativa de menor coste, pero reducen los ingresos por venta de equipos nuevos. La escasez de mano de obra cualificada prolonga los plazos de puesta en marcha, mientras que la dependencia de componentes importados de control de movimiento y precisión expone a los fabricantes a restricciones de suministro. Estos factores mantienen un patrón de dos velocidades en el mercado europeo de equipos para conformado de metales, donde los proveedores más grandes se modernizan mientras las empresas medianas aplazan la sustitución completa de líneas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de equipo: las prensas lideran la demanda mientras las servo-prensas crecen más rápido
Las prensas representaron el 43,5% de la participación del mercado europeo de equipos para conformado de metales en 2025. Su base instalada sirve al estampado automotriz, la producción de electrodomésticos y la fabricación estructural. Su menor consumo energético y su compatibilidad con sensores en molde respaldan un ritmo más rápido. ANDRITZ Schuler presentó en enero de 2026 prensas de troquelado fino HFA de nueva generación con accionamientos de bomba hidráulica controlados por servo y mejoras de eficiencia energética de dos dígitos.
Se prevé que las servo-prensas crezcan a una CAGR del 6,1% de 2026 a 2031. El lanzamiento demuestra que los equipos hidráulicos establecidos están siendo mejorados con controles electrificados en lugar de ser reemplazados en todas las aplicaciones. Este enfoque puede conservar el valor mecánico de una prensa al tiempo que mejora su perfil operativo y sus capacidades de datos. MSV Metal Studénka puso en marcha una línea de forja robótica de 280 millones de CZK en mayo de 2025, aumentando la capacidad anual de 14.000 toneladas a más de 18.000 toneladas. Breitenfeld Edelstahl puso en servicio una nueva prensa de forja de 40 MN en 2026. Estos proyectos muestran una demanda continua de sistemas de alta resistencia junto con tecnologías de prensas más flexibles. También demuestran que las decisiones de inversión difieren según el tamaño del componente, el volumen de producción y el material que se conforma. El mercado europeo de equipos para conformado de metales sigue recompensando a los proveedores que combinan durabilidad del equipo, automatización y menores costes operativos.


Por proceso de conformado: el estampado mantiene el volumen mientras el hidroconformado lidera el crecimiento
El estampado y punzonado representaron el 32,5% del tamaño del mercado europeo de equipos para conformado de metales en 2025. Los fabricantes de automóviles dependen del estampado de chapa a alta velocidad para paneles de carrocería y cierres estructurales. El proceso permite obtener componentes huecos con geometrías complejas, incluidos ejes de transmisión, soportes de tablero de instrumentos y tubos de subestructura de aeronaves. También ofrece uniformidad en el espesor de pared que el estampado en múltiples etapas no puede reproducir.
Se prevé que el hidroconformado crezca a una CAGR del 5,8% entre 2026 y 2031. Los sistemas de doblado servo-eléctricos pueden reducir el consumo de energía entre un 70% y un 85% por ciclo en comparación con las alternativas hidráulicas. Fraunhofer IWU modernizó su instalación de pruebas de hidroconformado en Chemnitz en octubre de 2025 para reducir los costes energéticos. Este enfoque refleja la presión operativa sobre los equipos de conformado a alta presión. La demanda se está orientando hacia procesos de precisión para aplicaciones de vehículos eléctricos y aeroespaciales. Ese movimiento eleva el valor del equipo requerido por cada unidad de metal procesado en el mercado europeo de equipos para conformado de metales. Los compradores evalúan cada vez más la capacidad del proceso y el control de calidad junto con el rendimiento nominal.
Por material conformado: el acero al carbono mantiene su escala mientras el aluminio gana impulso
El acero al carbono y de baja aleación retuvo el 44,5% de la participación del mercado europeo de equipos para conformado de metales en 2025. La fabricación estructural, la construcción y la maquinaria industrial respaldaron su uso. Las carcasas de baterías, los pisos y las placas de refrigeración requieren aleaciones de aluminio que puedan conformarse en condiciones de temperatura controlada. La base de equipos instalados en Europa sigue estando configurada en gran medida para materiales ferrosos. Esta configuración condiciona las decisiones de sustitución y ralentiza la transición completa hacia equipos optimizados únicamente para aleaciones ligeras.
Se prevé que el aluminio y las aleaciones de aluminio crezcan a una CAGR del 6% hasta 2031. Esa base preserva la importancia del acero al carbono incluso a medida que el aluminio gana uso en programas de vehículos eléctricos y aeroespaciales. El titanio, el níquel y otros metales no ferrosos también se utilizan en aplicaciones aeroespaciales y de defensa. La inversión de Pratt & Whitney en Polonia ilustra la demanda de ensamblaje tubular asociada con las aplicaciones de superaleaciones de níquel. El acero inoxidable respalda la fabricación de alimentos, equipos médicos y productos farmacéuticos. Estas aplicaciones especifican cada vez más el conformado servo-eléctrico sin aceite debido a los requisitos de producción y calidad. La industria europea de equipos para conformado de metales debe, por tanto, admitir una mezcla de materiales más amplia sin perder la productividad necesaria para la producción en volumen basada en acero.
Por industria de uso final: la automoción lidera mientras el sector aeroespacial y de defensa acelera
La automoción y el transporte representaron el 34,5% del tamaño del mercado europeo de equipos para conformado de metales en 2025. La inversión en conformado relacionado con motores de combustión disminuyó durante 2025. Los equipos específicos para vehículos eléctricos destinados a carcasas de baterías, estructuras de carrocería de aluminio y laminaciones de motores eléctricos se expandieron. Safran anunció una inversión de 50 millones de EUR (58,8 millones de USD) en una nueva instalación de equipos de defensa en Ludwigsburg, Alemania, que está previsto que sea operativa a principios de 2028.
Se prevé que el sector aeroespacial y de defensa crezca a una CAGR del 5,9% de 2026 a 2031. La instalación está destinada a crear 200 puestos de trabajo en funciones de ingeniería, producción y calidad. El programa de inversión planificado por MBDA también indica requisitos continuos de conformado de tubos, conformado de titanio y estampado estructural. Las empresas de productos metálicos y fabricación de los países del Benelux siguen consumiendo prensas plegadoras y equipos de perfilado por laminación. Las aplicaciones de energía y potencia incluyen componentes de turbinas eólicas y estructuras solares. Los fabricantes médicos y de precisión también requieren sistemas servo-eléctricos sin aceite, ampliando el mercado europeo de equipos para conformado de metales más allá de su base automotriz. Estas aplicaciones enfatizan la limpieza, la repetibilidad y las condiciones de producción controladas.
Análisis geográfico
Alemania representó el 26,9% del tamaño del mercado europeo de equipos para conformado de metales en 2025. Su posición se sustenta en una densa base de fabricantes de equipos originales automotrices y proveedores de primer nivel, así como en un ecosistema de automatización consolidado. ANDRITZ registró una cartera de pedidos del grupo de 12,6 mil millones de EUR (14,8 mil millones de USD) en el primer semestre de 2026, un 20,5% más que a finales de 2025. La empresa también anunció reducciones planificadas de 500 puestos de trabajo en las operaciones alemanas de Schuler debido a que la demanda de prensas hidráulicas automotrices convencionales fue más débil. El contraste apunta a la presión sobre el suministro de prensas hidráulicas heredadas junto con los pedidos continuos de equipos servo relacionados con vehículos eléctricos.
Se prevé que Polonia registre la CAGR regional más rápida, del 5,7%, de 2026 a 2031. La inversión en las cadenas de suministro aeroespacial, de defensa y automotriz respalda este crecimiento. Las inversiones de Pratt & Whitney en Niepołomice y Rzeszów señalan una mayor demanda de ensamblaje tubular de precisión y capacidad de forja isotérmica. La línea de forja robótica de MSV Metal Studénka en la República Checa y una nueva planta de componentes de Diehl Aviation en Rumanía indican que el resto de Europa está absorbiendo más gasto de capital en equipos.
Francia y el Reino Unido siguen siendo mercados importantes porque sus clústeres aeroespaciales y de defensa requieren capacidad de conformado especializada. Italia es tanto un gran consumidor de equipos como un centro de suministro de tecnología de conformado. Prima Power, Salvagnini, Faccin, Gasparini, LVD y BLM GROUP forman un importante clúster regional para prensas, doblado y tecnologías relacionadas. La inversión privada en Faccin durante octubre de 2025 reflejó el interés continuo en activos de laminado de chapas de precisión y doblado que sirven a clientes vinculados a la energía y la defensa. La demanda de España está cada vez más vinculada a la fabricación de vehículos eléctricos, incluido el programa de electrificación Future: Fast Forward de SEAT por valor de 10 mil millones de EUR (11,8 mil millones de USD) y la instalación de su prensa Martorell PXL durante octubre de 2025. Austria alberga la sede mundial de ANDRITZ y sigue siendo una base de ingeniería clave para el mercado europeo de equipos para conformado de metales.
Panorama competitivo
El mercado europeo de equipos para conformado de metales está moderadamente fragmentado. Los grandes proveedores integrados lideran la automatización de prensas de gran tonelaje y doblado, mientras que los especialistas atienden aplicaciones de forja, perfilado por laminación y doblado de precisión. ANDRITZ Schuler, TRUMPF y AMADA defienden sus posiciones mediante sistemas servo-eléctricos e integración digital. Prima Power y Salvagnini se diferencian mediante el doblado de paneles y celdas flexibles de chapa metálica. El enfoque competitivo en 2025 y 2026 incluye la eficiencia energética, la detección en molde, el mantenimiento predictivo y el soporte de modernización.
ANDRITZ Schuler avanzó hacia un modelo de contratista general para sistemas de troquelado fino HFA llave en mano en enero de 2026. Su configuración accionada por servo ofreció mejoras de eficiencia energética de dos dígitos. La empresa también puso en marcha una línea de formación masiva de celdas de batería para un fabricante de automóviles de lujo alemán, ampliando su papel más allá del suministro convencional de prensas para carrocería. Prima Power anunció su presencia en EuroBLECH 2026 con sistemas de fabricación flexibles que integran operaciones de doblado, láser y punzonado. Estos movimientos combinan máquinas individuales con sistemas de producción más amplios, controles y servicios relacionados.
La modernización como servicio sigue siendo una oportunidad para los clientes con prensas hidráulicas de principios de la década de 2000 que son mecánicamente sólidas pero carecen de controles servo y conectividad. Dichas modernizaciones pueden costar entre el 30% y el 50% de una máquina nueva y se ajustan mejor a las limitaciones de capital de las pymes que la sustitución completa. Las celdas para carcasas de baterías que combinan estampado progresivo, recorte láser e inspección visual siguen siendo una categoría emergente sin un líder europeo claro.
Líderes de la industria europea de equipos para conformado de metales
-
ANDRITZ Schuler Group
-
TRUMPF SE + Co. KG
-
AMADA Co., Ltd.
-
Bystronic AG
-
Fagor Arrasate S. Coop.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Septiembre de 2026: Pratt & Whitney invirtió 25 millones de USD para ampliar la fabricación de ensamblaje tubular de precisión en Niepołomice, Polonia, con el objetivo de estar operativa en 2028 y crear más de 120 puestos de trabajo. La inversión respalda la demanda de motores comerciales y militares. Complementa una mejora simultánea de 100 millones de USD en Rzeszów para la forja isotérmica de piezas de motores GTF, F135 y F100, reforzando el papel de Polonia como centro de conformado aeroespacial de alta precisión.
- Junio de 2026: Safran Electronics & Defense anunció una inversión de 50 millones de EUR (58,8 millones de USD) en una nueva instalación de equipos de defensa en Ludwigsburg, Alemania. Se prevé que el sitio cree 200 puestos de trabajo en funciones de ingeniería, producción y calidad y sea operativo a principios de 2028.
- Enero de 2026: ANDRITZ Schuler puso en marcha una línea de formación masiva de celdas de batería de 1,5 GW para un fabricante de automóviles de lujo alemán. El sistema automatizado de 22 metros produce celdas cilíndricas de refuerzo para vehículos eléctricos y amplía el papel de la empresa en los equipos de producción para gigafábricas.
- Enero de 2026: ANDRITZ Schuler y Feintool presentaron prensas de troquelado fino HFA con accionamientos de bomba hidráulica controlados por servo, mejoras de eficiencia energética de dos dígitos y mayores tasas de carrera. ANDRITZ Schuler suministra los sistemas como instalaciones llave en mano.


Alcance del informe del mercado europeo de equipos para conformado de metales
| Prensas | Prensas mecánicas |
| Prensas hidráulicas | |
| Servo-prensas | |
| Otras prensas de uso general | |
| Prensas plegadoras y máquinas de doblado | Prensas plegadoras hidráulicas |
| Prensas plegadoras servo / eléctricas | |
| Prensas plegadoras mecánicas | |
| Otras máquinas de doblado | |
| Equipos de forja | Prensas de forja |
| Martillos de forja | |
| Máquinas de recalcado y encabezado | |
| Otros equipos de forja | |
| Equipos de perfilado por laminación y laminado de chapas y perfiles | Máquinas de perfilado por laminación |
| Máquinas de laminado de chapas | |
| Máquinas de laminado de perfiles y secciones | |
| Otros equipos secundarios de laminado y conformado | |
| Equipos de conformado de alambre, tubo y perfil | Equipos de trefilado y conformado de alambre y barra |
| Equipos de conformado y doblado de tubos | |
| Equipos de conformado de perfiles | |
| Prensas de extrusión | |
| Equipos de hidroconformado | |
| Otros equipos para conformado de metales |
| Estampado y punzonado |
| Embutición profunda |
| Doblado |
| Forja |
| Laminado y perfilado por laminación |
| Extrusión |
| Hidroconformado |
| Otros procesos de conformado |
| Acero al carbono y de baja aleación |
| Acero inoxidable |
| Aluminio y aleaciones de aluminio |
| Cobre y aleaciones de cobre |
| Titanio, níquel y otros metales no ferrosos |
| Otros materiales |
| Automoción y transporte |
| Aeroespacial y defensa |
| Maquinaria industrial y bienes de capital |
| Productos metálicos y fabricación |
| Eléctrico y electrónico |
| Construcción e infraestructura |
| Energía y potencia |
| Electrodomésticos y bienes de consumo duradero |
| Fabricación médica y de precisión |
| Otras industrias de uso final |
| Alemania |
| Italia |
| Francia |
| España |
| Austria |
| Reino Unido |
| Resto de Europa |
| Por tipo de equipo | Prensas | Prensas mecánicas |
| Prensas hidráulicas | ||
| Servo-prensas | ||
| Otras prensas de uso general | ||
| Prensas plegadoras y máquinas de doblado | Prensas plegadoras hidráulicas | |
| Prensas plegadoras servo / eléctricas | ||
| Prensas plegadoras mecánicas | ||
| Otras máquinas de doblado | ||
| Equipos de forja | Prensas de forja | |
| Martillos de forja | ||
| Máquinas de recalcado y encabezado | ||
| Otros equipos de forja | ||
| Equipos de perfilado por laminación y laminado de chapas y perfiles | Máquinas de perfilado por laminación | |
| Máquinas de laminado de chapas | ||
| Máquinas de laminado de perfiles y secciones | ||
| Otros equipos secundarios de laminado y conformado | ||
| Equipos de conformado de alambre, tubo y perfil | Equipos de trefilado y conformado de alambre y barra | |
| Equipos de conformado y doblado de tubos | ||
| Equipos de conformado de perfiles | ||
| Prensas de extrusión | ||
| Equipos de hidroconformado | ||
| Otros equipos para conformado de metales | ||
| Por proceso de conformado | Estampado y punzonado | |
| Embutición profunda | ||
| Doblado | ||
| Forja | ||
| Laminado y perfilado por laminación | ||
| Extrusión | ||
| Hidroconformado | ||
| Otros procesos de conformado | ||
| Por material conformado | Acero al carbono y de baja aleación | |
| Acero inoxidable | ||
| Aluminio y aleaciones de aluminio | ||
| Cobre y aleaciones de cobre | ||
| Titanio, níquel y otros metales no ferrosos | ||
| Otros materiales | ||
| Por industria de uso final | Automoción y transporte | |
| Aeroespacial y defensa | ||
| Maquinaria industrial y bienes de capital | ||
| Productos metálicos y fabricación | ||
| Eléctrico y electrónico | ||
| Construcción e infraestructura | ||
| Energía y potencia | ||
| Electrodomésticos y bienes de consumo duradero | ||
| Fabricación médica y de precisión | ||
| Otras industrias de uso final | ||
| Por geografía | Alemania | |
| Italia | ||
| Francia | ||
| España | ||
| Austria | ||
| Reino Unido | ||
| Resto de Europa | ||


Preguntas clave respondidas en el informe
¿Qué tipo de equipo lidera la demanda en Europa?
Las prensas lideraron con una participación del 43,5% en 2025, mientras que se espera que las servo-prensas registren el crecimiento más rápido con una CAGR del 6,1% hasta 2031.
¿Por qué están ganando adopción las servo-prensas?
Las servo-prensas permiten un menor consumo de electricidad, controles conectados y redes de sensores en molde para entornos de producción exigentes. Estas características son importantes donde los fabricantes necesitan mejor trazabilidad, menor consumo de energía y un control de proceso fiable.
¿Qué proceso de conformado se espera que crezca más rápido?
Se prevé que el hidroconformado crezca a una CAGR del 5,8% hasta 2031 porque permite obtener componentes huecos complejos con espesor de pared controlado. La reducción de peso en vehículos eléctricos y los ensamblajes aeroespaciales respaldan la necesidad de esta capacidad de proceso.
¿Qué país se espera que crezca más rápido hasta 2031?
Se prevé que Polonia registre una CAGR del 5,7%, respaldada por la inversión en las cadenas de suministro aeroespacial, de defensa y automotriz. Los proyectos de ensamblaje tubular de precisión y forja isotérmica están contribuyendo a la demanda de capacidad de conformado local.
¿Qué limita la inversión en nuevos equipos para conformado de metales?
Los altos precios de la energía, los altos costes de los equipos, las brechas de competencias y la dependencia de componentes importados de control de movimiento pueden retrasar las decisiones de sustitución. Estas condiciones llevan a muchos fabricantes más pequeños a priorizar las modernizaciones sobre las sustituciones completas de líneas.
Última actualización de la página el:



