
Tamaño y Participación del Mercado de Cultivos Iniciadores para Carne
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 68.72 Millones de dólares |
| Tamaño del Mercado (2031) | 101.23 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.06 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
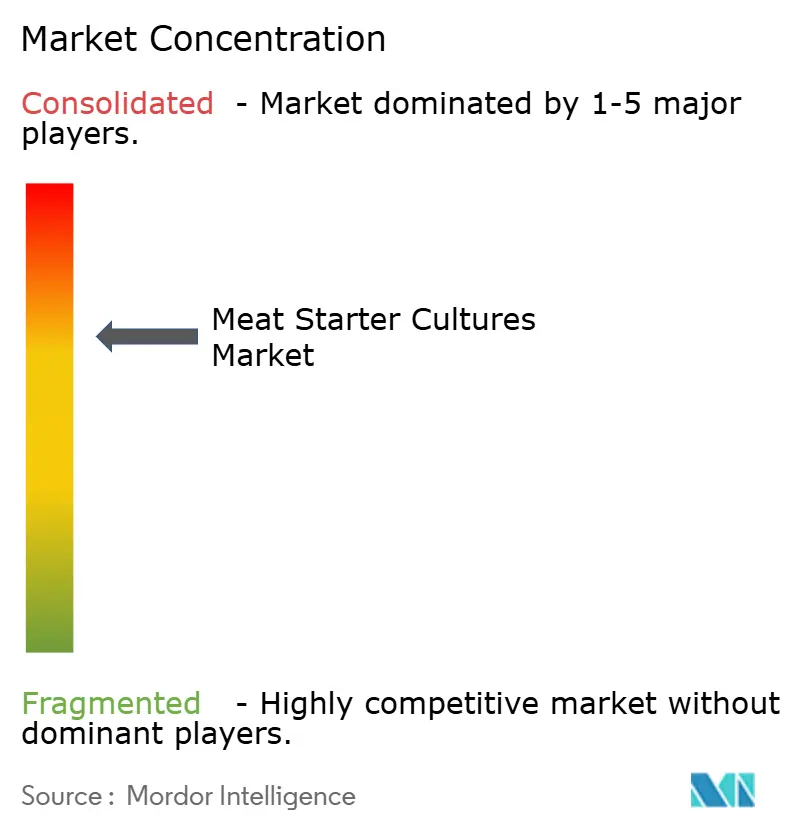
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cultivos Iniciadores para Carne por Mordor Intelligence
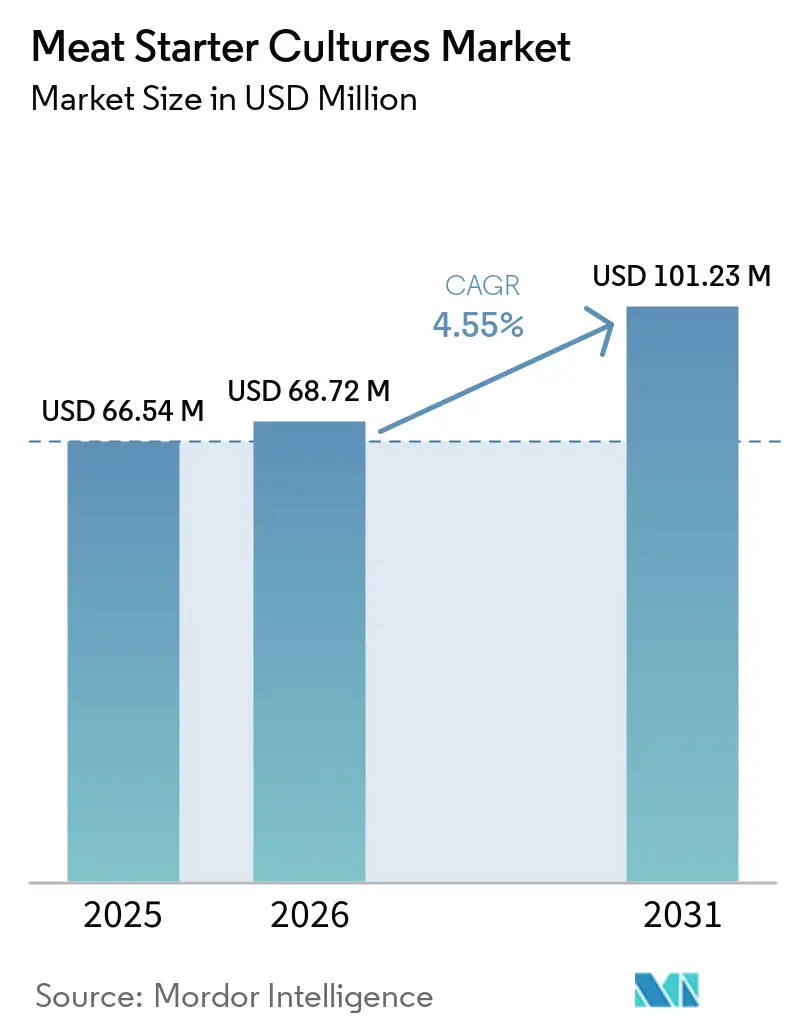
Se proyecta que el tamaño del mercado de cultivos iniciadores para carne se expanda desde 66,54 millones de USD en 2025 y 68,72 millones de USD en 2026 hasta 101,23 millones de USD en 2031, registrando una CAGR del 8,06% entre 2026 y 2031. El mercado de cultivos iniciadores para carne avanza hacia cultivos definidos porque los procesadores necesitan resultados de fermentación confiables en ciclos de producción repetidos. Los insumos microbianos definidos ayudan a los procesadores a controlar el sabor, el color, la textura y la acidificación cuando la fermentación espontánea puede generar resultados irregulares. Los requisitos de inocuidad alimentaria y la presión para reducir el uso de nitrito sintético incrementan la necesidad de cultivos que respalden tanto la fermentación como la protección. Los productos de charcutería premium también sostienen la demanda de formulaciones adaptadas a tipos de carne específicos y perfiles de producto regionales. Estas condiciones favorecen a los proveedores que combinan colecciones de cepas, soporte de aplicación y desempeño documentado de cultivos en el mercado de cultivos iniciadores para carne.
Conclusiones Clave del Informe
- Por forma, los cultivos liofilizados representaron el 57,63% de la participación del mercado de cultivos iniciadores para carne en 2025, mientras que se prevé que los cultivos congelados crezcan a una CAGR del 8,79% hasta 2031.
- Por composición, los cultivos multicepa representaron el 72,32% de los ingresos en 2025, mientras que se prevé que las formulaciones de mezcla multicepa crezcan a una CAGR del 9,03% hasta 2031.
- Por microorganismos, las bacterias representaron el 47,62% de los ingresos en 2025, mientras que se prevé que las levaduras y los mohos crezcan a una CAGR del 9,11% hasta 2031.
- Por aplicación, los embutidos representaron el 43,28% de los ingresos en 2025, mientras que se prevé que la carne curada en seco crezca a una CAGR del 8,95% hasta 2031.
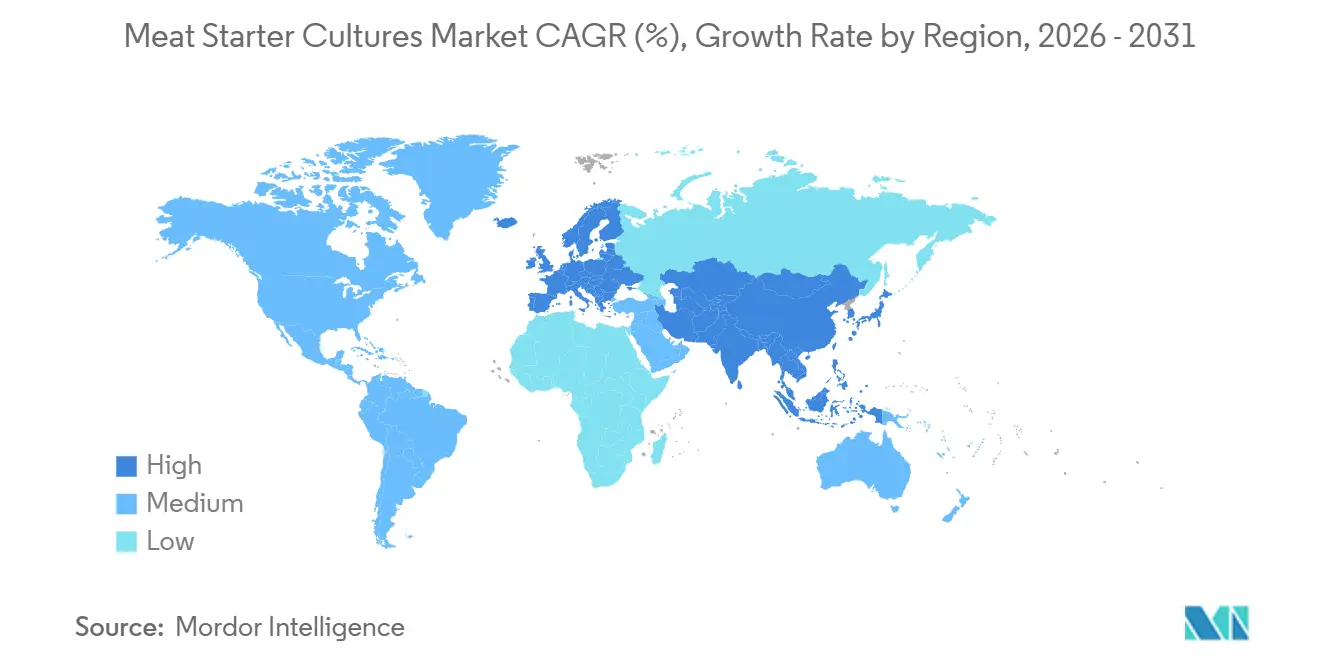
- Por geografía, Europa representó el 38,72% de los ingresos en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 9,51% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de fermentación, sabor y textura consistentes | +1.0% | Global | Corto plazo (≤ 2 años) |
| Adopción creciente de formulaciones de etiqueta limpia y con nitrito reducido | +0.9% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Necesidad creciente de prevención de patógenos y deterioro | +0.8% | Global | Corto plazo (≤ 2 años) |
| Expansión de productos de charcutería premium, artesanales y regionales | +0.5% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Avances en la selección de cepas y la biotecnología microbiana | +0.7% | Global, con ganancias tempranas en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente interés en preservar el terruño microbiano local en carnes premium | +0.3% | Europa, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Fermentación, Sabor y Textura Consistentes
Los cultivos definidos se utilizan cada vez más como herramienta de control de calidad y no solo como un medio para acelerar la fermentación. Los grandes procesadores de embutidos y salami necesitan color, pH, sabor y textura uniformes en muchas series de producción. La microflora espontánea puede generar variación en las tasas de acidificación y en la formación de sabor, lo que dificulta lograr esta consistencia. Un estudio de 2025 encontró que las formulaciones de múltiples cepas que contienen bacterias ácido lácticas y estafilococos coagulasa-negativos alcanzaron un pH de 5,30 en 8,00 horas a niveles de inoculación adecuados, manteniendo la seguridad y la estabilidad de la textura. Otro estudio de 2025 encontró que la co-inoculación con Lactobacillus delbrueckii N102 y Latilactobacillus sakei H1-5 mejoró la acidificación y la distribución del agua en comparación con los controles no inoculados. El mercado de cultivos iniciadores para carne se beneficia, por tanto, cuando los procesadores enfrentan ventanas de vida útil más cortas y gestionan más variaciones de productos en sus líneas de producción.
Adopción Creciente de Formulaciones con Etiqueta Limpia y Nitrito Reducido
La formulación con nitrito reducido está determinada tanto por las expectativas de los consumidores como por los requisitos de inocuidad alimentaria. Los cultivos iniciadores pueden respaldar estas formulaciones contribuyendo a la acidificación y trabajando con fuentes de nitrato de origen vegetal. Un estudio de 2025 informó que una mezcla de Propionibacterium shermanii y Lactobacillus acidophilus a un nivel de inoculación del 0,10% redujo el nitrito de sodio en un 40,00% en embutidos semisecos fermentados y ahumados[1]. El mismo estudio informó un pH de 5,30 en 8,00 horas sin pérdida de estabilidad del color ni de la seguridad. Investigaciones independientes encontraron que la co-inoculación de L. delbrueckii y L. sakei redujo los residuos de nitrito en un 70,00%, dejando concentraciones finales por debajo de 30,00 ppm en embutidos fermentados en seco. Los límites de nitrito más estrictos de Dinamarca y el plan de acción nacional de reducción de nitrito de Francia respaldan la actividad de reformulación, especialmente en Europa Occidental y América del Norte, dentro del mercado de cultivos iniciadores para carne.
Necesidad Creciente de Prevención de Patógenos y Deterioro
Los cultivos que combinan fermentación y bioprotección desempeñan un papel más amplio en los programas de inocuidad alimentaria. Las bacterias ácido lácticas pueden reducir el crecimiento de patógenos mientras preservan las características de los productos fermentados premium. Una revisión de 2025 informó que Companilactobacillus crustorum MN047 redujo E. coli en 4,30 log UFC/ml y Staphylococcus aureus en 4,50 log UFC/ml en matrices de carne de res. La revisión también informó una reducción de 1,74 log UFC/g de Listeria seeligeri en jamón de cerdo listo para consumir utilizando una sustancia inhibidora de Pediococcus pentosaceus. La protección basada en cultivos puede ser preferible a los enjuagues ácidos o al tratamiento ultravioleta en productos artesanales porque las comunidades microbianas superficiales contribuyen al desarrollo del producto en el mercado de cultivos iniciadores para carne. El modelo de Análisis de Peligros y Puntos Críticos de Control del Servicio de Inspección y Seguridad Alimentaria del Departamento de Agricultura de los Estados Unidos de 2025 refuerza la reducción de patógenos asistida por cultivos como parte del enfoque de puntos críticos de control para productos fermentados, curados con sal y desecados listos para consumir[2].
Avances en la Selección de Cepas y la Biotecnología Microbiana
El desarrollo de cepas basado en genómica está elevando los requisitos técnicos para los proveedores de cultivos comerciales. La guía de julio de 2026 de EFFCA identifica la secuenciación del genoma completo como el método de caracterización preferido para los cultivos alimentarios. La guía establece que las cepas individuales requieren secuenciación completa del genoma completo, mientras que los componentes que superen el 1,00% en preparaciones de múltiples cepas deben describirse a nivel de especie. Un estudio de Food Chemistry de junio de 2026 identificó a Rhodotorula mucilaginosa SY-AN-9 como un cultivo iniciador de levadura para embutidos secos del noreste de China que puede mitigar las N-nitrosaminas. Investigaciones publicadas en 2026 también encontraron que la co-fermentación de Lactobacillus plantarum y Debaryomyces hansenii mejoró las propiedades fisicoquímicas y amplió el metaboloma no volátil de la carne de res fermentada. El mercado de cultivos iniciadores para carne otorga ventaja a los proveedores con colecciones de cepas validadas y capacidad de cribado establecida a medida que aumentan las expectativas de documentación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de la selección de cepas y la optimización del proceso | -0.5% | Global | Mediano plazo (2-4 años) |
| Sensibilidad de los cultivos a la temperatura, el pH, la sal y las condiciones de procesamiento | -0.4% | Asia-Pacífico como núcleo, con expansión hacia Oriente Medio y África | Corto plazo (≤ 2 años) |
| Estrictas regulaciones de inocuidad alimentaria y requisitos de aprobación | -0.4% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Riesgo de cambios sensoriales no deseados en productos cárnicos tradicionales | -0.3% | Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad en la Selección de Cepas y la Optimización de Procesos
La selección de cultivos requiere más que elegir una cepa que acidifique un producto rápidamente. Los procesadores deben evaluar la compatibilidad de las cepas, la alineación con la presunción cualificada de seguridad, la resistencia a los antibióticos, el potencial de aminas biógenas, los efectos sensoriales, la temperatura de fermentación y las condiciones de sal. El Max Rubner-Institut establece que los cultivos cárnicos viables no deben mostrar capacidad patógena en humanos ni animales, no deben presentar resistencia a antibióticos clínicamente relevante y no deben producir sustancias nocivas. Estos requisitos de cribado pueden excluir cepas que de otro modo parecerían técnicamente prometedoras. Los procesadores pequeños y medianos en mercados emergentes pueden carecer de los recursos necesarios para optimizar sistemas avanzados de múltiples cepas sin el apoyo del proveedor. Esto puede ralentizar la adopción de sistemas de cultivos de mayor valor incluso donde la producción de carne fermentada está en expansión en el mercado de cultivos iniciadores para carne.
Estrictas Regulaciones de Seguridad Alimentaria y Requisitos de Aprobación
Las regulaciones sobre cultivos alimentarios son cada vez más detalladas y técnicamente exigentes. La guía de julio de 2026 de EFFCA combina las expectativas de caracterización de la EFSA de 2025 con los requisitos europeos existentes en materia de alimentos e higiene. Exige la identificación a nivel de especie para los componentes que superen el 1,00% en cultivos de múltiples cepas y la evaluación de la susceptibilidad antimicrobiana basada en secuenciación. Estos requisitos pueden aumentar los costos de desarrollo antes de que un proveedor genere ingresos a partir de un nuevo cultivo. En América del Norte, los estándares de reducción de patógenos y la validación de HACCP también elevan las expectativas para los proveedores que deben demostrar el rendimiento del producto en condiciones de procesamiento[3]. Los desarrolladores más pequeños pueden enfrentar una desventaja en el mercado de cultivos iniciadores para carne cuando no cuentan con recursos regulatorios o científicos comparables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma:
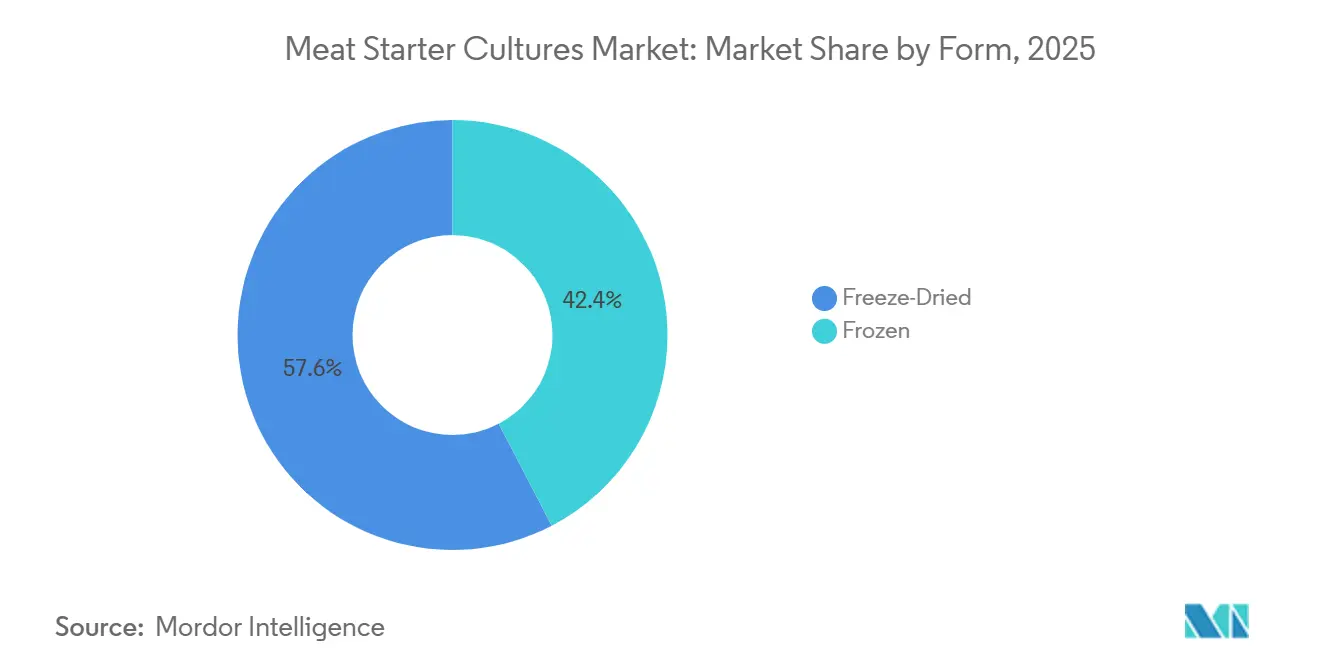
Los Cultivos Liofilizados Mantienen la Ventaja PrácticaLos cultivos liofilizados representaron el 57,63% de la participación del mercado de cultivos iniciadores para carne en 2025. Su posición refleja las ventajas en vida útil y una distribución más sencilla en entornos donde la infraestructura de cadena de frío es fragmentada. A diferencia de las preparaciones congeladas, los cultivos liofilizados pueden mantenerse estables en condiciones de almacenamiento ambiente o refrigerado. Esto reduce las exigencias de almacenamiento y los costos logísticos de última milla para los procesadores en el Sudeste Asiático, América del Sur y África Subsahariana. Se prevé que los cultivos congelados crezcan a una CAGR del 8,79% de 2026 a 2031. Sus recuentos viables iniciales más elevados pueden respaldar aplicaciones de alta inoculación que requieren una acidificación rápida, incluidos el pepperoni industrial y el salami de maduración rápida.
Las mejoras en el procesamiento están reduciendo la brecha de desempeño entre ambas formas. La microencapsulación, el secado por aspersión y los recubrimientos protectores se están utilizando para mejorar la supervivencia y la tolerancia al estrés en las preparaciones liofilizadas. Una revisión de 2025 encontró que los avances en liofilización y encapsulación pueden ayudar a los cultivos a soportar condiciones de procesamiento que anteriormente limitaban su uso en entornos cárnicos con alto contenido de sal, alta acidez o sometidos a estrés térmico. Esto es relevante para los procesadores que necesitan cultivos estables pero no pueden mantener un almacenamiento continuo a baja temperatura. El ahorro energético y la menor dependencia de la logística de cadena de frío refuerzan el argumento a favor de los formatos liofilizados. El mercado de cultivos iniciadores para carne podría, por tanto, experimentar un estrechamiento gradual de la ventaja logística de los cultivos congelados después de 2026 a medida que mejoren las capacidades de procesamiento.
Por Composición:
Los Sistemas Multi-Cepa Fortalecen el Control del ProcesoLos cultivos multicepa representaron el 72,32% de los ingresos en 2025, lo que les otorga la posición más destacada dentro del tamaño del mercado de cultivos iniciadores para carne por composición. Su liderazgo refleja un cambio desde la acidificación con un solo organismo hacia combinaciones que gestionan varios resultados de fermentación de forma simultánea. Las bacterias ácido lácticas proporcionan acidificación, mientras que los estafilococos coagulasa-negativos favorecen la lipólisis y la estabilización del color. Esta combinación puede ayudar a los procesadores a cumplir múltiples requisitos de calidad del producto en salami y productos curados en seco. La investigación identifica los pares de L. sakei y S. carnosus como referencias habituales para la producción de embutidos fermentados. La misma investigación identifica las mezclas de S. xylosus y L. plantarum como ampliamente utilizadas en productos europeos curados en seco por su actividad proteolítica y antioxidante complementaria.
Se proyecta que las formulaciones de mezcla multicepa crezcan a una CAGR del 9,03% hasta 2031. Los procesadores adquieren cada vez más ensamblajes prevalidados en lugar de combinar cepas individuales internamente. Este enfoque transfiere el conocimiento de mezcla y la responsabilidad de calidad del procesador al proveedor de cultivos. También incrementa el valor de los proveedores que pueden validar las interacciones entre cepas y el desempeño de las formulaciones. Los cultivos de cepa única conservan un papel definido cuando un procesador necesita un patrón de acidificación específico o una contribución de sabor determinada. Siguen siendo relevantes para el pepperoni de curado rápido y para los productos regionales tradicionales que requieren una funcionalidad específica en el mercado de cultivos iniciadores para carne.
Por Microorganismos:
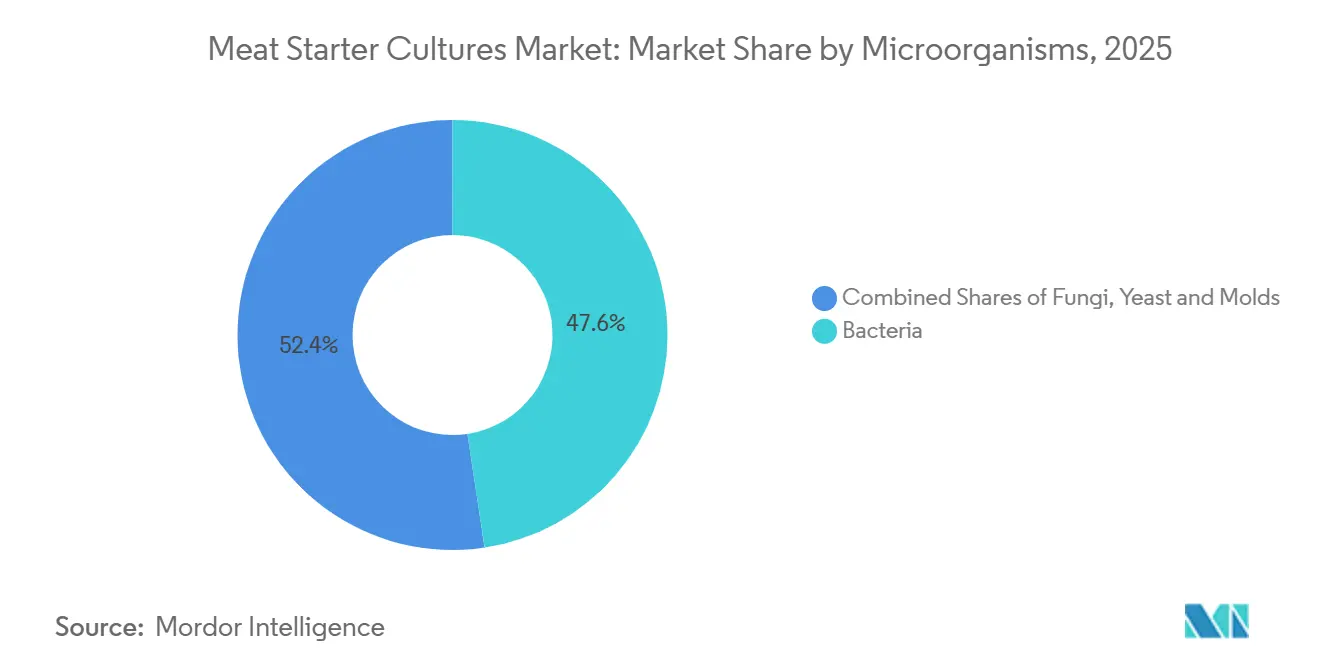
Las Bacterias Lideran el Uso Amplio, Mientras que las Levaduras y los Mohos Respaldan los Productos PremiumLas bacterias representaron el 47,62% de los ingresos en 2025. Las bacterias ácido lácticas, incluidas Lactiplantibacillus plantarum, Latilactobacillus sakei, Pediococcus pentosaceus y Latilactobacillus curvatus, son fundamentales para la fermentación de embutidos y salamis. Reducen el pH, contribuyen a la inocuidad, afectan la actividad del agua y estabilizan la textura durante el secado. Los estafilococos coagulasa-negativos como S. carnosus y S. xylosus también favorecen la fijación del color y la gestión de lípidos. La producción industrial de embutidos y salami en Europa y América del Norte sustenta la amplia base del segmento de bacterias. La industria de cultivos iniciadores para carne depende de estas funciones bacterianas en sus categorías de productos de mayor volumen en el mercado de cultivos iniciadores para carne.
Se prevé que las levaduras y los mohos crezcan a una CAGR del 9,11% de 2026 a 2031. Su crecimiento refleja su papel en los productos curados en seco premium que atraviesan una larga maduración. Debaryomyces hansenii, Penicillium nalgiovense y Penicillium chrysogenum se utilizan en las superficies del jamón curado en seco para el desarrollo del sabor y la gestión de la proteólisis. Un estudio de 2025 encontró que la inoculación con Rhodotorula mucilaginosa mejoró el aroma a nuez, el aroma a carne y la aceptación general en el jamón curado en seco. El estudio también reportó la mayor acumulación de aminoácidos libres entre las cepas de levadura evaluadas. Los cultivos exclusivos de moho siguen siendo una parte especializada del portafolio para la gestión de la colonización superficial y el control de la ocratoxina A.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Los Embutidos Proporcionan Escala, Mientras que la Carne Curada en Seco Respalda la Demanda PremiumLos embutidos representaron el 43,28% de los ingresos por aplicación en 2025. Su liderazgo refleja la escala de la producción industrial de embutidos fermentados y los insumos de cultivos estandarizados utilizados en operaciones de alto rendimiento. Los productos incluyen chorizo, saucisson sec, cervelat, mettwurst, pepperoni y embutido de verano. La categoría proporciona una amplia base de volumen para la demanda de cultivos en la producción europea y norteamericana. Un estudio de 2025 que comparó los cultivos Scarlet, Euroferment y Roxaane LC encontró que la selección del cultivo afectó la actividad antioxidante, los perfiles de compuestos volátiles y la distribución de aminoácidos con actividad gustativa en los embutidos fermentados. Estos hallazgos demuestran que las actualizaciones de cultivos aún pueden ser relevantes en productos de alto volumen con métodos de producción establecidos.
Se prevé que la carne curada en seco crezca a una CAGR del 8,95% hasta 2031. El posicionamiento premium, la expansión de las indicaciones geográficas y el interés en productos de maduración prolongada respaldan este resultado. Los procesadores están utilizando cultivos seleccionados de Penicillium y Debaryomyces para la consistencia del sabor, la gestión de la maduración y el control de la ocratoxina A en las salas de secado. El salami continúa teniendo una posición importante en Italia, Alemania y España, donde las mezclas personalizadas respaldan diferentes velocidades de maduración y objetivos de textura. Las aves de corral, los mariscos y otras aplicaciones están emergiendo a medida que la fermentación controlada se consolida en las categorías de carne procesada asiática y del Sudeste Asiático. El mercado de cultivos iniciadores para carne se ve respaldado por estos usos porque los proveedores pueden adaptar los cultivos a diferentes bases proteicas y condiciones de proceso para distintos procesadores.
Análisis Geográfico
Mercado Europeo de Cultivos Iniciadores para Carne
Europa concentró el 38,72% de la cuota del mercado de cultivos iniciadores para carne en 2025. Alemania, Italia, Francia, España y los Países Bajos constituyen una base de demanda sólida gracias a sus consolidadas tradiciones en carnes fermentadas. Los productos Rohwurst de Alemania y las categorías de salami y prosciutto de Italia sostienen la demanda tanto de cultivos de maduración rápida como de maduración lenta. La Sociedad de Profesionales de Asuntos Regulatorios (RAPS) ofrece cultivos iniciadores personalizados para variedades de Rohwurst, incluidas Krakauer, Katenrauchwurst y Teewurst, lo que refleja el carácter localizado de la demanda europea. Proveedores como Lallemand y Sacco System posicionan sus gamas bioprotectoras para aplicaciones en carnes listas para consumir en este entorno regulatorio.
Mercado de Cultivos Iniciadores para Carne en Asia-Pacífico
Se proyecta que Asia-Pacífico crecerá a una CAGR del 5,83% entre 2026 y 2031, la tasa geográfica más alta en el mercado de cultivos iniciadores para carne. Los procesadores chinos están invirtiendo en cultivos definidos para estandarizar productos que anteriormente dependían de la microflora ambiental. Un estudio de 2025 reveló que los consumidores chinos prefieren una textura más suave, un pH moderadamente más alto y perfiles salado-dulces frente a la acidez más pronunciada al estilo europeo en las salchichas fermentadas. Esto favorece el desarrollo de cepas regionales en lugar del uso directo de formulaciones europeas. El Good Food Institute informó que en 2025 se inauguraron instalaciones de fermentación a escala comercial en China e India, lo que amplía la infraestructura regional de bioprocesamiento. Japón también mantiene un segmento de carnes procesadas de alto valor que se alinea con los estándares de calidad y seguridad de nivel europeo en el mercado de cultivos iniciadores para carne.
Mercado de Cultivos Iniciadores para Carne en las Américas y MEA
América del Norte es un mercado maduro, pero sigue activo en la reformulación de etiqueta limpia y la reducción de patógenos. Kerry reportó un sólido crecimiento en volumen de carne en sus resultados del primer trimestre de 2026, respaldado por soluciones biotecnológicas, ofertas derivadas de la fermentación y sistemas de protección natural. América del Sur, especialmente Brasil y Argentina, presenta una demanda vinculada a las exportaciones de carnes fermentadas y secas premium hacia Europa y América del Norte. Estas categorías de exportación otorgan mayor importancia a la documentación de calidad y a los insumos microbianos validados. Oriente Medio y África siguen siendo mercados en etapa inicial para la fermentación controlada de carnes. Los proveedores europeos están brindando apoyo técnico inicial a medida que la modernización del procesamiento de alimentos en los Emiratos Árabes Unidos y la charcutería premium en Sudáfrica establecen una base para el uso futuro en el mercado de cultivos iniciadores para carne.
Panorama Competitivo
El mercado de cultivos iniciadores para carne tiene una estructura semiconsolidada, con empresas globales de biotecnología e ingredientes alimentarios junto a especialistas regionales. Novonesis A/S, DSM-Firmenich, Kerry y Lallemand conforman el nivel líder a través de colecciones de cepas propias, portafolios de múltiples cepas y soporte técnico de aplicación. Este perfil ayuda a los proveedores más grandes a atender los requisitos de los procesadores que las empresas más pequeñas pueden no ser capaces de satisfacer. La guía de julio de 2026 de EFFCA sobre caracterización basada en secuenciación favorece a las empresas con registros de cepas establecidos y capacidad de cribado. Kerry ha integrado los cultivos iniciadores con sabores derivados de la fermentación y sistemas de conservación natural en su oferta cárnica. Este enfoque de agrupación puede hacer que el suministro de cultivos forme parte de una relación de formulación más amplia con los procesadores en el mercado de cultivos iniciadores para carne.
Los especialistas regionales, incluidos la Sociedad de Profesionales de Asuntos Regulatorios (RAPS), Sacco System, THT, Biochem, Proquiga y BIOVITEC, compiten a través del conocimiento local del producto, la personalización y la proximidad a los procesadores. La Sociedad de Profesionales de Asuntos Regulatorios (RAPS) ofrece cultivos diseñados para variedades específicas de Rohwurst, lo que ilustra cómo el conocimiento de aplicación puede diferenciar a los proveedores regionales. Sacco System ha presentado cultivos bioprotectores para alimentos listos para consumir, vinculando la selección de cultivos con el control de la vida útil y los patógenos. Los proveedores que pueden desarrollar cepas locales pueden tener una posición en los productos cárnicos fermentados artesanales y regionales. Esto es especialmente relevante en Asia-Pacífico, donde los procesadores necesitan cultivos adaptados a las preferencias sensoriales regionales. También aplica en los productos europeos donde los productores valoran los perfiles microbianos asociados con las tradiciones locales en el mercado de cultivos iniciadores para carne.
La tecnología se está convirtiendo en una forma importante de mantener la diferenciación en ambos grupos de proveedores. La secuenciación del genoma completo respalda la selección de cepas y hace que la documentación de seguridad sea más sistemática. El monitoreo de procesos y la optimización de cultivos también pueden ayudar a los proveedores a respaldar resultados de fermentación consistentes. La investigación sobre la fermentación mixta de bacterias y levaduras respalda el desarrollo de sistemas de cultivos más complejos para la carne de res fermentada. Al mismo tiempo, el procesamiento a alta presión y los enfoques basados en extractos vegetales pueden sustituir algunas aplicaciones bioprotectoras en carnes cocidas y tratadas térmicamente. La industria de cultivos iniciadores para carne enfrenta, por tanto, competencia no solo entre los proveedores de cultivos, sino también de otros enfoques de conservación de alimentos en el mercado de cultivos iniciadores para carne.
Líderes de la Industria de Cultivos Iniciadores para Carne
-
dsm-firmenich AG
-
Kerry Group plc
-
International Flavors & Fragrances Inc.
-
Lallemand Inc.
-
Novonesis A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cultivos Iniciadores para Carne Empresas cubiertas en este informe
- Chr. Hansen Holding A/S
- dsm-firmenich AG
- Lallemand Inc.
- Kerry Group plc
- Sacco S.r.l.
- International Flavors & Fragrances Inc.
- Biochem S.r.l.
- Proquiga Biotech, S.A.
- Galactic S.A.
- RAPS GmbH & Co. KG
- Danisco A/S
- Frutarom Industries Ltd.
- MicroTec GmbH
- DnR Sausage Supplies
- Canada Compound Corporation
- Meat Cracks Technologie GmbH
- BIOVITEC S.A.S.
- Genesis Laboratories Ltd.
- THT S.A.
- SOYUZSNAB Group
Desarrollos recientes de la industria en Mercado de Cultivos Iniciadores para Carne
- Marzo de 2026: Lallemand Specialty Cultures presentó su gama bioprotectora LALCULT® Protect reforzada en CFIA 2026 en Rennes, Francia, específicamente alineada con el Reglamento Europeo (CE) N.º 2073/2005 reforzado, demostrando una extensión de la vida útil de hasta 14,00 días frente a Listeria monocytogenes en productos cárnicos listos para consumir en condiciones reales de producción.
- Diciembre de 2024: Sacco System introdujo Lyocarni VDM-107, un cultivo iniciador de acidificación rápida diseñado para la producción de salami. El cultivo fue desarrollado para alcanzar un pH inferior a 5,0 en 48 horas, favoreciendo una fermentación más rápida al tiempo que contribuye al desarrollo del sabor y el color e inhibe a Listeria monocytogenes.
- Noviembre de 2024: IntegriCulture, con sede en Japón, lanzó un kit iniciador de carne cultivada en células diseñado para ayudar a startups e investigadores a simplificar la elaboración de prototipos de carne cultivada y reducir los costos de investigación y desarrollo. El kit incluye medios de cultivo, soluciones de disociación celular y recubrimiento, materiales de criopreservación y el biorreactor Oxy-thru Cultivator.
Alcance del Informe Global del Mercado de Cultivos Iniciadores para Carne
Resumen de la segmentación
| Liofilizado |
| Congelado |
| Cepa Única |
| Multi-Cepa |
| Mezcla Multi-Cepa |
| Bacterias |
| Hongos |
| Levaduras y Mohos |
| Salami |
| Embutidos |
| Carne Curada en Seco |
| Aves de Corral y Mariscos |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Forma | Liofilizado | |
| Congelado | ||
| Por Composición | Cepa Única | |
| Multi-Cepa | ||
| Mezcla Multi-Cepa | ||
| Por Microorganismos | Bacterias | |
| Hongos | ||
| Levaduras y Mohos | ||
| Por Aplicación | Salami | |
| Embutidos | ||
| Carne Curada en Seco | ||
| Aves de Corral y Mariscos | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el Tamaño del Mercado de Cultivos Iniciadores para Carne?
El mercado de cultivos iniciadores para carne está valorado en 68,72 millones de USD en 2026 y se proyecta que alcance los 101,23 millones de USD en 2031, registrando una CAGR del 8,06% durante el período de pronóstico.
¿Qué forma lidera el mercado de cultivos iniciadores para carne?
Los cultivos liofilizados lideraron con el 57,63% de los ingresos en 2025 porque son más fáciles de almacenar y distribuir que las preparaciones congeladas.
¿Cuál es la aplicación de más rápido crecimiento para los cultivos iniciadores para carne?
Se prevé que la carne curada en seco crezca a una CAGR del 8,95% hasta 2031, impulsada por la premiumización y la demanda de productos de maduración prolongada.
¿Qué región está creciendo más rápido en cultivos iniciadores para carne?
Se prevé que Asia-Pacífico crezca a una CAGR del 9,51% hasta 2031 a medida que los procesadores invierten en cultivos definidos y formulaciones adaptadas regionalmente.