
Marktgröße und Marktanteile für Fleisch-Starterkulturen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 68.72 Millionen US-Dollar |
| Marktgröße (2031) | 101.23 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.06 % |
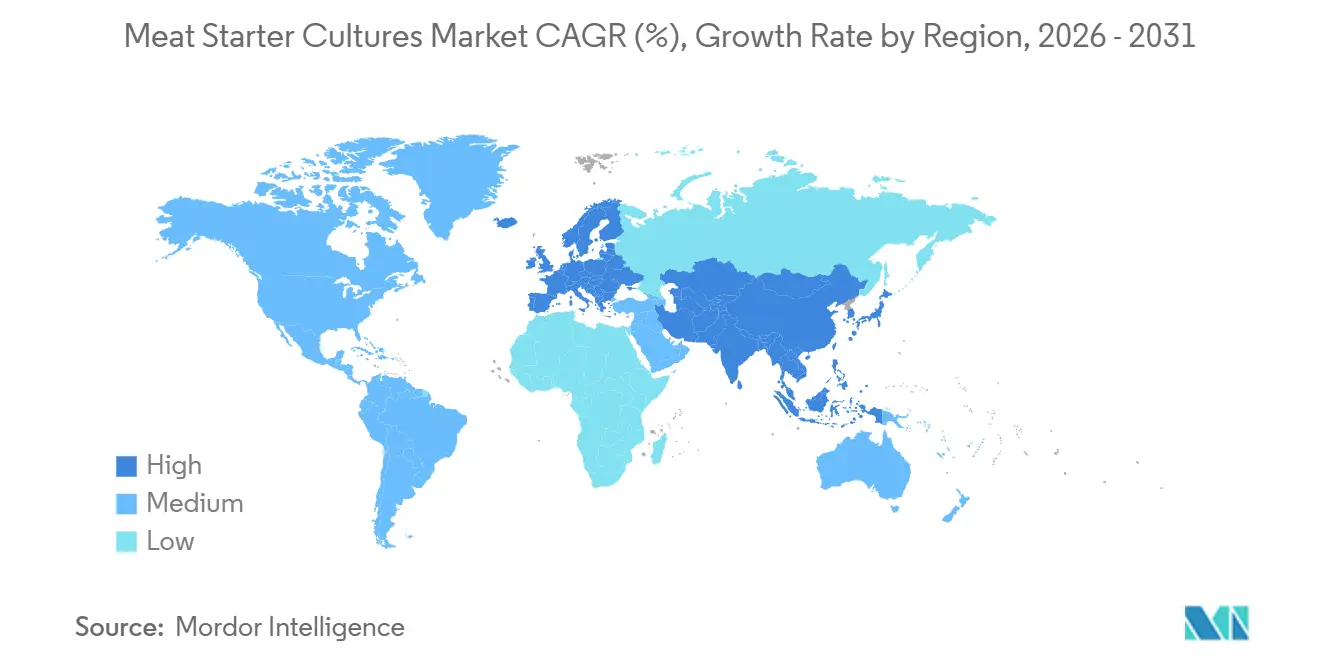
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
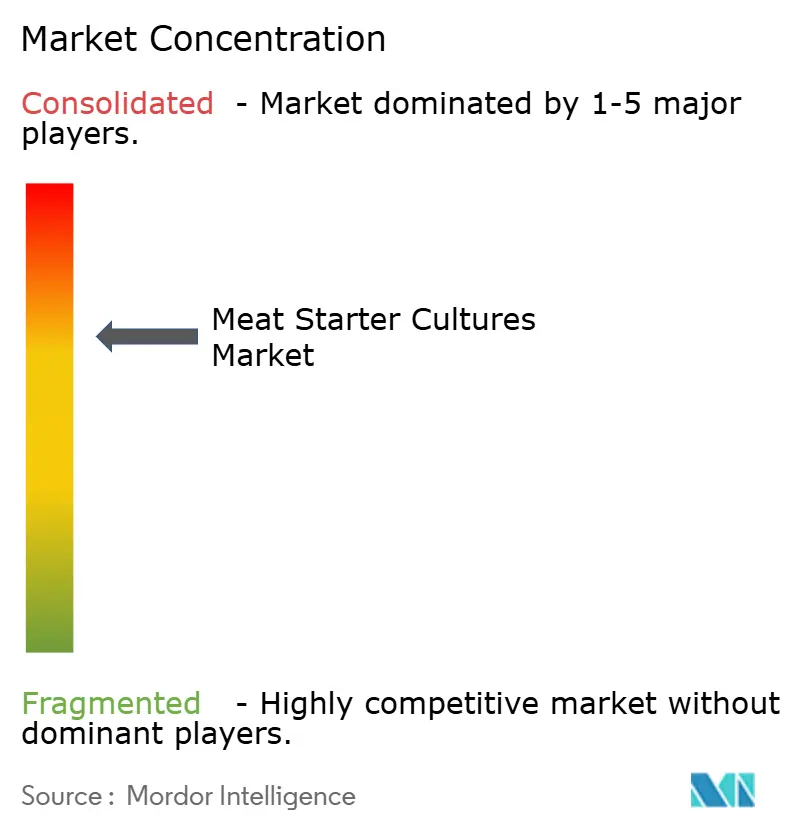
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fleisch-Starterkulturen von Mordor Intelligence
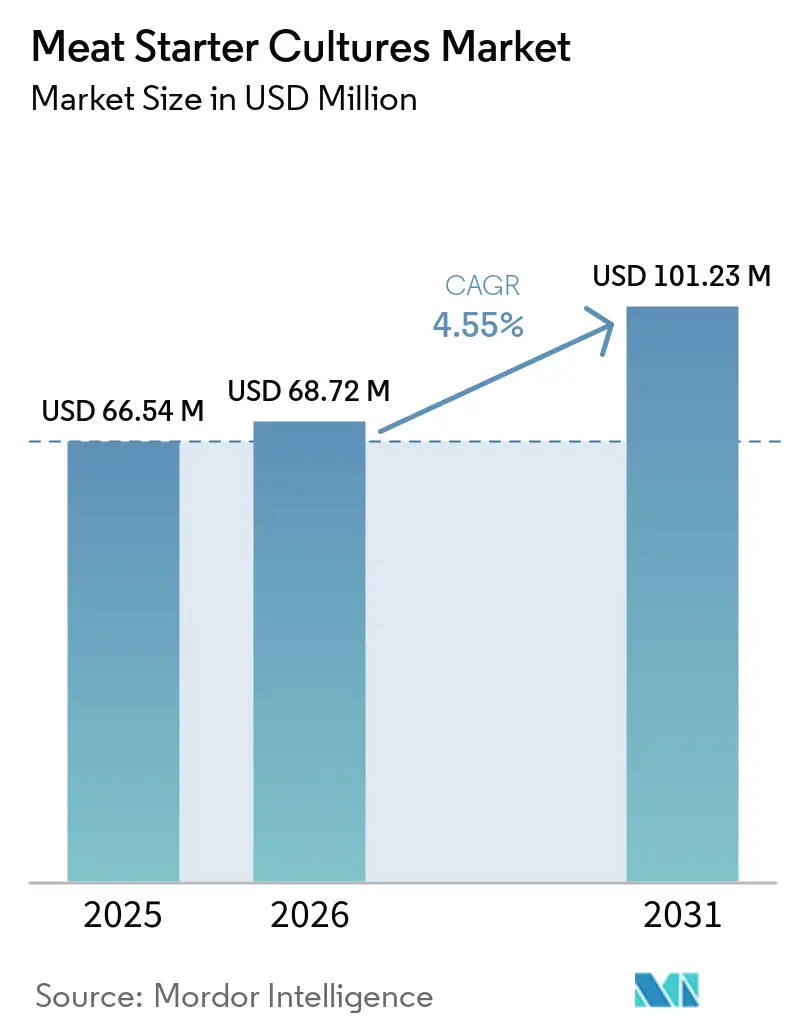
Die Marktgröße für Fleisch-Starterkulturen wird voraussichtlich von 66,54 Millionen USD im Jahr 2025 und 68,72 Millionen USD im Jahr 2026 auf 101,23 Millionen USD bis 2031 anwachsen, was einer CAGR von 8,06 % zwischen 2026 und 2031 entspricht. Der Markt für Fleisch-Starterkulturen entwickelt sich in Richtung definierter Kulturen, da Verarbeiter zuverlässige Fermentationsergebnisse über wiederholte Produktionsläufe hinweg benötigen. Definierte mikrobielle Inputs helfen Verarbeitern, Geschmack, Farbe, Textur und Ansäuerung zu kontrollieren, wenn eine Spontanfermentation zu ungleichmäßigen Ergebnissen führen kann. Lebensmittelsicherheitsanforderungen und der Druck zur Reduzierung des Einsatzes von synthetischem Nitrit erhöhen den Bedarf an Kulturen, die sowohl Fermentation als auch Schutz unterstützen. Premium-Charcuterie-Produkte stützen ebenfalls die Nachfrage nach Formulierungen, die für bestimmte Fleischsorten und regionale Produktprofile geeignet sind. Diese Bedingungen begünstigen Lieferanten, die Stammsammlungen, Anwendungsunterstützung und dokumentierte Kulturleistung im Markt für Fleisch-Starterkulturen kombinieren.
Wichtigste Erkenntnisse des Berichts
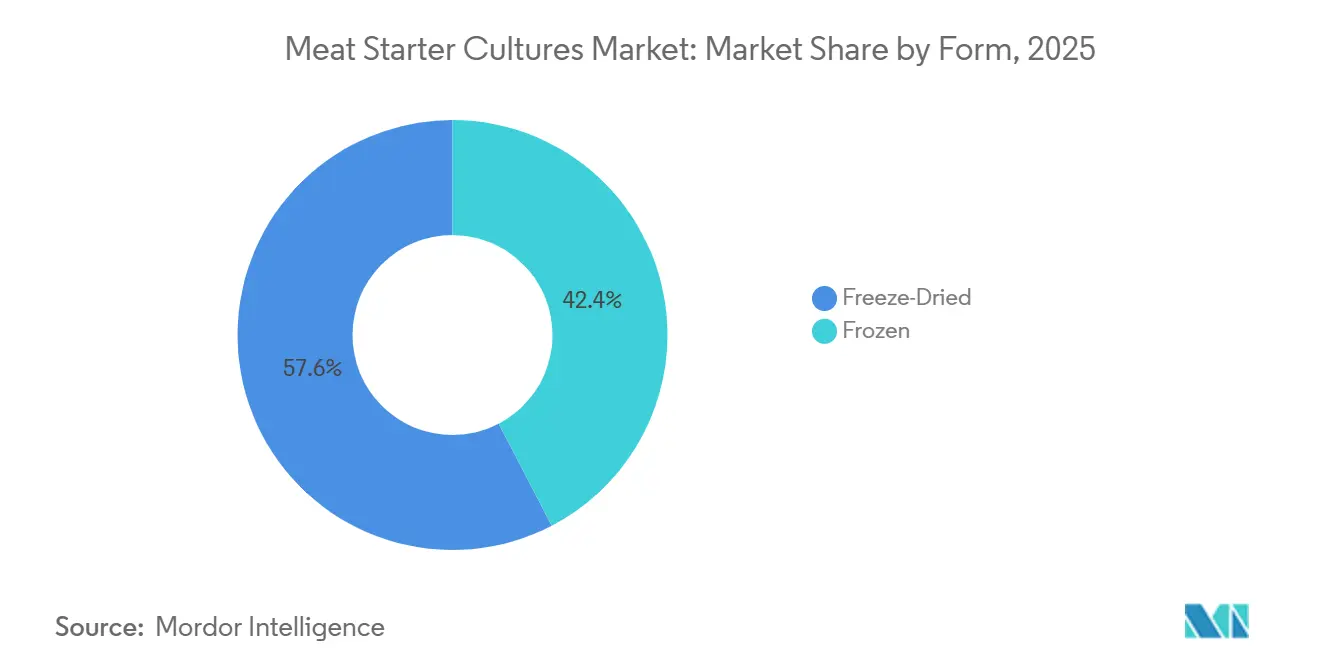
- Nach Form hielten gefriergetrocknete Kulturen im Jahr 2025 einen Marktanteil von 57,63 % am Markt für Fleisch-Starterkulturen, während gefrorene Kulturen bis 2031 voraussichtlich mit einer CAGR von 8,79 % wachsen werden.
- Nach Zusammensetzung hielten Mehrstammkulturen im Jahr 2025 einen Umsatzanteil von 72,32 %, während Mehrstamm-Mischformulierungen bis 2031 voraussichtlich mit einer CAGR von 9,03 % wachsen werden.
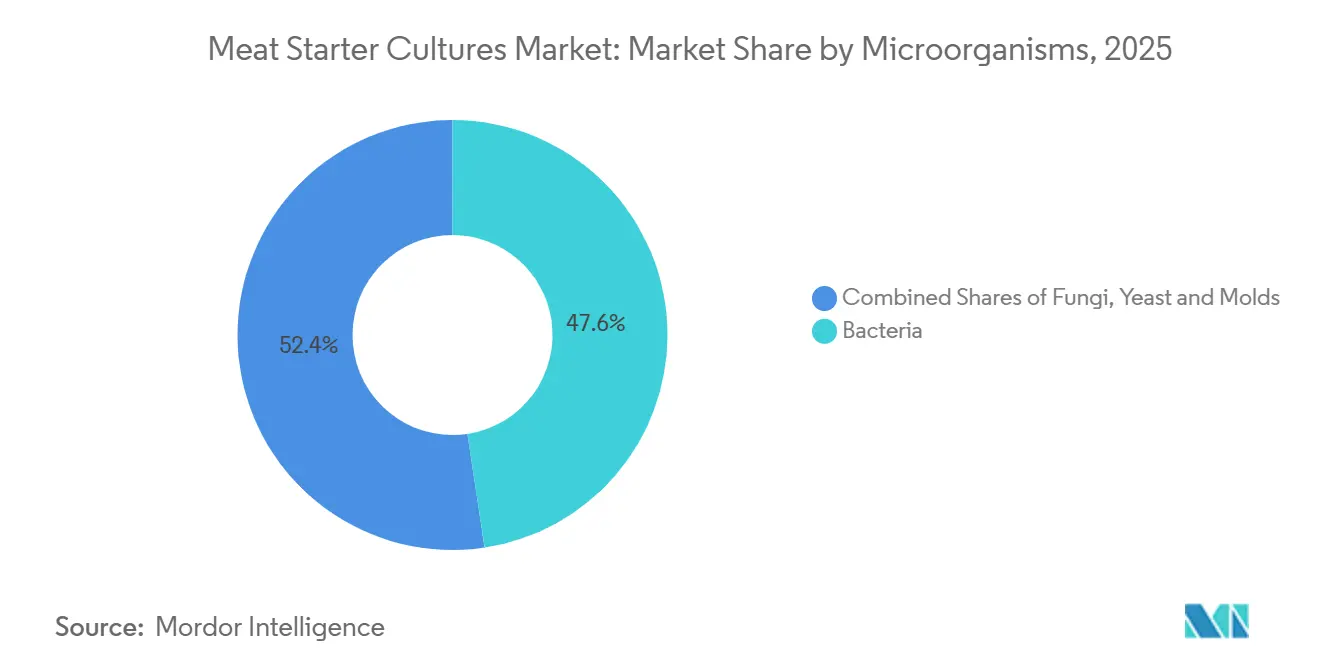
- Nach Mikroorganismen entfielen im Jahr 2025 47,62 % des Umsatzes auf Bakterien, während Hefen und Schimmelpilze bis 2031 voraussichtlich mit einer CAGR von 9,11 % wachsen werden.
- Nach Anwendung hielten Würste im Jahr 2025 einen Umsatzanteil von 43,28 %, während trocken gepökeltes Fleisch bis 2031 voraussichtlich mit einer CAGR von 8,95 % wachsen wird.
- Nach Geografie hielt Europa im Jahr 2025 einen Umsatzanteil von 38,72 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 9,51 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach konsistenter Fermentation, Geschmack und Textur | +1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Akzeptanz von Clean-Label- und nitritreduzierten Formulierungen | +0.9% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Steigender Bedarf an Pathogen- und Verderbnisschutz | +0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Expansion von Premium-, handwerklichen und regionalen Charcuterie-Produkten | +0.5% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Fortschritte bei der Stammauswahl und mikrobiellen Biotechnologie | +0.7% | Global, frühe Gewinne in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wachsendes Interesse an der Bewahrung des lokalen mikrobiellen Terroirs in Premium-Fleischprodukten | +0.3% | Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach konsistenter Fermentation, Geschmack und Textur
Definierte Kulturen werden zunehmend als Qualitätskontrollinstrument eingesetzt und nicht nur als Mittel zur Beschleunigung der Fermentation. Große Wurst- und Salamiproduzenten benötigen einheitliche Farbe, pH-Wert, Geschmack und Textur über viele Produktionsläufe hinweg. Spontane Mikroflora kann zu Schwankungen bei den Säuerungsraten und der Geschmacksbildung führen, was diese Konsistenz erschwert. Eine Studie aus dem Jahr 2025 ergab, dass Mehrstammformulierungen mit Milchsäurebakterien und koagulasenegativen Staphylokokken bei geeigneten Inokulationsniveaus innerhalb von 8,00 Stunden einen pH-Wert von 5,30 erreichten und dabei Sicherheit und Texturstabilität aufrechterhielten. Eine weitere Studie aus dem Jahr 2025 ergab, dass die Co-Inokulation mit Lactobacillus delbrueckii N102 und Latilactobacillus sakei H1-5 die Säuerung und Wasserverteilung im Vergleich zu nicht inokulierten Kontrollen verbesserte. Der Markt für Fleisch-Starterkulturen profitiert daher, wenn Verarbeiter mit kürzeren Haltbarkeitsfenstern konfrontiert sind und mehr Produktvariationen über Produktlinien hinweg verwalten.
Zunehmende Akzeptanz von Clean-Label- und nitritreduzierten Formulierungen
Die Formulierung mit reduziertem Nitritgehalt wird sowohl durch Verbrauchererwartungen als auch durch Lebensmittelsicherheitsanforderungen geprägt. Starterkulturen können diese Formulierungen unterstützen, indem sie zur Säuerung beitragen und mit pflanzlichen Nitratquellen zusammenwirken. Eine Studie aus dem Jahr 2025 berichtete, dass eine Mischung aus Propionibacterium shermanii und Lactobacillus acidophilus bei einem Inokulationsniveau von 0,10 % den Natriumnitritgehalt in halbtrockenen fermentierten und geräucherten Würsten um 40,00 % reduzierte[1]. Dieselbe Studie berichtete von einem pH-Wert von 5,30 innerhalb von 8,00 Stunden ohne Verlust der Farbstabilität oder Sicherheit. Separate Forschungsarbeiten ergaben, dass co-inokulierte L. delbrueckii und L. sakei die Nitritrückstände um 70,00 % reduzierten und die Endkonzentrationen in trocken fermentierten Würsten unter 30,00 ppm lagen. Dänemarks strengere Nitrithöchstmengen und Frankreichs nationaler Aktionsplan zur Nitritreduzierung unterstützen die Reformulierungsaktivität, insbesondere in Westeuropa und Nordamerika, im Markt für Fleisch-Starterkulturen.
Steigender Bedarf an Pathogen- und Verderbnisschutz
Kulturen, die Fermentation und Bioschutz kombinieren, spielen eine breitere Rolle in Lebensmittelsicherheitsprogrammen. Milchsäurebakterien können das Pathogenwachstum reduzieren und dabei die Eigenschaften hochwertiger fermentierter Produkte erhalten. Eine Übersichtsarbeit aus dem Jahr 2025 berichtete, dass Companilactobacillus crustorum MN047 E. coli um 4,30 log KBE/ml und Staphylococcus aureus um 4,50 log KBE/ml in Rindfleischmatrizen reduzierte. Die Übersichtsarbeit berichtete auch von einer Reduktion von Listeria seeligeri um 1,74 log KBE/g in verzehrfertigen Schweineschinken unter Verwendung einer inhibitorischen Substanz von Pediococcus pentosaceus. Kulturbasierter Schutz kann bei handwerklichen Produkten gegenüber Säurespülungen oder UV-Behandlungen vorzuziehen sein, da oberflächliche mikrobielle Gemeinschaften zur Produktentwicklung im Markt für Fleisch-Starterkulturen beitragen. Das HACCP-Modell des US-amerikanischen Landwirtschaftsministeriums – Lebensmittelsicherheits- und Inspektionsdienst (United States Department of Agriculture - Food Safety and Inspection Service) aus dem Jahr 2025 stärkt die kulturgestützte Pathogenreduktion als Teil des kritischen Kontrollansatzes für verzehrfertige fermentierte, salzgepökelte und getrocknete Produkte[2].
Fortschritte bei der Stammauswahl und mikrobiellen Biotechnologie
Die genomikbasierte Stammentwicklung erhöht die technischen Anforderungen an kommerzielle Kulturlieferanten. Der Leitfaden der EFFCA vom Juli 2026 identifiziert die Gesamtgenomsequenzierung als bevorzugte Charakterisierungsmethode für Lebensmittelkulturen. Der Leitfaden besagt, dass Einzelstämme eine vollständige Gesamtgenomsequenzierung erfordern, während Komponenten mit einem Anteil von über 1,00 % in Mehrstammpräparaten auf Artniveau beschrieben werden müssen. Eine im Juni 2026 in Food Chemistry veröffentlichte Studie identifizierte Rhodotorula mucilaginosa SY-AN-9 als Hefe-Starterkultur für nordostchinesische Trockenwurst, die N-Nitrosamine mindern kann. Im Jahr 2026 veröffentlichte Forschungsarbeiten ergaben zudem, dass die Co-Fermentation von Lactobacillus plantarum und Debaryomyces hansenii die physikochemischen Eigenschaften verbesserte und das nichtflüchtige Metabolom von fermentiertem Rindfleisch erweiterte. Der Markt für Fleisch-Starterkulturen verschafft Lieferanten mit validierten Stammsammlungen und etablierten Screening-Kapazitäten einen Vorteil, da die Dokumentationsanforderungen steigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Stammauswahl und Prozessoptimierung | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Empfindlichkeit der Kulturen gegenüber Temperatur, pH-Wert, Salzgehalt und Verarbeitungsbedingungen | -0.4% | Asien-Pazifik als Kernmarkt, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Strenge Lebensmittelsicherheitsvorschriften und Zulassungsanforderungen | -0.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Risiko unerwünschter sensorischer Veränderungen bei traditionellen Fleischprodukten | -0.3% | Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Stammauswahl und Prozessoptimierung
Die Kulturauswahl erfordert mehr als die Wahl eines Stammes, der ein Produkt schnell ansäuert. Verarbeiter müssen die Stammkompatibilität, die Ausrichtung an der qualifizierten Sicherheitsvermutung, die Antibiotikaresistenz, das biogene Aminpotenzial, sensorische Effekte, die Fermentationstemperatur und die Salzbedingungen bewerten. Das Max Rubner-Institut stellt fest, dass lebensfähige Fleischkulturen keine krankheitsverursachende Kapazität beim Menschen oder bei Tieren, keine klinisch relevante Antibiotikaresistenz und keine Produktion schädlicher Substanzen aufweisen dürfen. Diese Screening-Anforderungen können Stämme ausschließen, die anderweitig technisch vielversprechend erscheinen. Kleine und mittelgroße Verarbeiter in Schwellenmärkten verfügen möglicherweise nicht über die Ressourcen, um fortschrittliche Mehrstammsysteme ohne Lieferantenunterstützung zu optimieren. Dies kann die Einführung höherwertiger Kultursysteme verlangsamen, selbst dort, wo die Produktion fermentierter Fleischprodukte im Markt für Fleisch-Starterkulturen zunimmt.
Strenge Lebensmittelsicherheitsvorschriften und Zulassungsanforderungen
Die Vorschriften für Lebensmittelkulturen werden immer detaillierter und technisch anspruchsvoller. Der Leitfaden der EFFCA vom Juli 2026 kombiniert die Charakterisierungserwartungen der EFSA aus dem Jahr 2025 mit bestehenden europäischen Lebensmittel- und Hygieneanforderungen. Er verlangt eine Identifizierung auf Artniveau für Komponenten mit einem Anteil von über 1,00 % in Mehrstammkulturen sowie eine sequenzierungsbasierte Bewertung der antimikrobiellen Empfindlichkeit. Diese Anforderungen können die Entwicklungskosten erhöhen, bevor ein Lieferant Einnahmen aus einer neuen Kultur erzielt. In Nordamerika erhöhen Pathogenreduktionsstandards und HACCP-Validierung ebenfalls die Erwartungen an Lieferanten, die die Produktleistung unter Verarbeitungsbedingungen nachweisen müssen[3]. Kleinere Entwickler können im Markt für Fleisch-Starterkulturen benachteiligt sein, wenn ihnen vergleichbare regulatorische oder wissenschaftliche Ressourcen fehlen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
Gefriergetrocknete Kulturen behalten den praktischen VorteilGefriergetrocknete Kulturen hielten im Jahr 2025 einen Marktanteil von 57,63 % am Markt für Fleisch-Starterkulturen. Ihre Position spiegelt die Vorteile hinsichtlich der Haltbarkeit und der einfacheren Distribution wider, wo die Kühlketteninfrastruktur fragmentiert ist. Im Gegensatz zu gefrorenen Zubereitungen können gefriergetrocknete Kulturen unter Umgebungs- oder Kühllagerbedingungen stabil bleiben. Dies reduziert den Lagerbedarf und die Logistikkosten auf der letzten Meile für Verarbeiter in Südostasien, Südamerika und Subsahara-Afrika. Gefrorene Kulturen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 8,79 % wachsen. Ihre höheren anfänglichen lebensfähigen Keimzahlen können Hochinokulationsanwendungen unterstützen, die eine schnelle Ansäuerung erfordern, einschließlich industrieller Pepperoni und schnell reifender Salami.
Verarbeitungsverbesserungen verringern die Leistungslücke zwischen den beiden Formen. Mikroverkapselung, Sprühtrocknung und Schutzüberzüge werden eingesetzt, um das Überleben und die Stresstoleranz bei gefriergetrockneten Zubereitungen zu verbessern. Eine Überprüfung aus dem Jahr 2025 ergab, dass Fortschritte bei der Gefriertrocknung und Verkapselung dazu beitragen können, dass Kulturen Verarbeitungsbedingungen standhalten, die ihren Einsatz in salzreichen, säurereichen oder hitzebeanspruchten Fleischsettings zuvor eingeschränkt hatten. Dies ist wichtig für Verarbeiter, die stabile Kulturen benötigen, aber keine kontinuierliche Tiefkühlkettenlagerung aufrechterhalten können. Energieeinsparungen und eine geringere Abhängigkeit von der Kühlkettenlogistik stärken die Argumente für gefriergetrocknete Formate. Der Markt für Fleisch-Starterkulturen könnte daher nach 2026 eine schrittweise Verringerung des logistischen Vorteils gefrorener Kulturen erleben, wenn sich die Verarbeitungskapazitäten verbessern.
Nach Zusammensetzung:
Mehrstamm-Systeme stärken die ProzesskontrolleMehrstammkulturen hielten im Jahr 2025 einen Umsatzanteil von 72,32 % und damit die größte Position innerhalb der Marktgröße für Fleisch-Starterkulturen nach Zusammensetzung. Ihre Führungsposition spiegelt einen Wandel von der Einzelorganismus-Ansäuerung hin zu Kombinationen wider, die mehrere Fermentationsergebnisse gleichzeitig steuern. Milchsäurebakterien sorgen für die Ansäuerung, während koagulasenegative Staphylokokken die Lipolyse und Farbstabilisierung unterstützen. Diese Kombination kann Verarbeitern helfen, mehrere Produktqualitätsanforderungen bei Salami und trocken gepökelten Produkten zu erfüllen. Die Forschung identifiziert L. sakei- und S. carnosus-Paarungen als häufige Referenzen für die Produktion fermentierter Würste. Dieselbe Forschung identifiziert S. xylosus- und L. plantarum-Mischungen als weit verbreitet in europäischen trocken gepökelten Produkten für komplementäre proteolytische und antioxidative Aktivität.
Mehrstamm-Mischformulierungen werden voraussichtlich bis 2031 mit einer CAGR von 9,03 % wachsen. Verarbeiter kaufen zunehmend vorvalidierte Zusammenstellungen, anstatt einzelne Stämme intern zu kombinieren. Dieser Ansatz überträgt das Misch-Know-how und die Qualitätsverantwortung vom Verarbeiter auf den Kulturlieferanten. Er erhöht auch den Wert von Lieferanten, die Stamminteraktionen und Formulierungsleistung validieren können. Einzelstammkulturen behalten eine definierte Rolle, wo ein Verarbeiter ein spezifisches Ansäuerungsmuster oder einen Geschmacksbeitrag benötigt. Sie bleiben relevant für schnell gepökelte Pepperoni und für traditionelle regionale Produkte, die eine gezielte Funktionalität im Markt für Fleisch-Starterkulturen benötigen.
Nach Mikroorganismen:
Bakterien führen bei der breiten Anwendung, während Hefen und Schimmelpilze Premium-Produkte unterstützenBakterien entfielen im Jahr 2025 auf 47,62 % des Umsatzes. Milchsäurebakterien, darunter Lactiplantibacillus plantarum, Latilactobacillus sakei, Pediococcus pentosaceus und Latilactobacillus curvatus, sind zentral für die Fermentation von Würsten und Salamis. Sie senken den pH-Wert, unterstützen die Sicherheit, beeinflussen die Wasseraktivität und stabilisieren die Textur während der Trocknung. Koagulasenegative Staphylokokken wie S. carnosus und S. xylosus unterstützen ebenfalls die Farbfixierung und das Lipidmanagement. Die industrielle Wurst- und Salamiproduktion in Europa und Nordamerika stützt die große Basis des Bakteriensegments. Die Fleisch-Starterkulturen-Branche stützt sich auf diese bakteriellen Funktionen in ihren umsatzstärksten Produktkategorien im Markt für Fleisch-Starterkulturen.
Hefen und Schimmelpilze werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,11 % wachsen. Ihr Wachstum spiegelt ihre Rolle bei Premium-Trockenreifeprodukten wider, die eine lange Reifung durchlaufen. Debaryomyces hansenii, Penicillium nalgiovense und Penicillium chrysogenum werden auf den Oberflächen von trocken gepökeltem Schinken zur Geschmacksentwicklung und zum Proteolysemanagement eingesetzt. Eine Studie aus dem Jahr 2025 ergab, dass die Inokulierung mit Rhodotorula mucilaginosa das nussige Aroma, das fleischige Aroma und die Gesamtakzeptanz bei trocken gepökeltem Schinken verbesserte. Die Studie berichtete auch über die höchste Akkumulation freier Aminosäuren unter den getesteten Hefestämmen. Schimmelpilz-Reinkulturen bleiben ein spezialisierter Teil des Portfolios für das Management der Oberflächenkolonisierung und die Kontrolle von Ochratoxin A.

Nach Anwendung:
Würste liefern Volumen, während Trockenfleisch die Premium-Nachfrage unterstütztWürste hielten im Jahr 2025 einen Anwendungsumsatzanteil von 43,28 %. Ihre Führungsposition spiegelt das Ausmaß der industriellen Produktion fermentierter Würste und die standardisierten Kulturinputs wider, die in Hochdurchsatzbetrieben eingesetzt werden. Zu den Produkten gehören Chorizo, Saucisson sec, Cervelat, Mettwurst, Pepperoni und Sommerwurst. Die Kategorie bietet eine breite Volumenbasis für die Kulturnachfrage in der europäischen und nordamerikanischen Produktion. Eine Studie aus dem Jahr 2025, die Scarlet-, Euroferment- und Roxaane LC-Kulturen verglich, ergab, dass die Kulturauswahl die antioxidative Aktivität, die Profile flüchtiger Verbindungen und die Verteilung geschmacksaktiver Aminosäuren in fermentierten Würsten beeinflusste. Diese Erkenntnisse zeigen, dass Kultur-Upgrades auch bei Hochvolumenprodukten mit etablierten Produktionsmethoden noch von Bedeutung sein können.
Trocken gepökeltes Fleisch wird voraussichtlich bis 2031 mit einer CAGR von 8,95 % wachsen. Premium-Positionierung, die Ausweitung geografischer Angaben und das Interesse an länger gereiften Produkten stützen dieses Ergebnis. Verarbeiter verwenden ausgewählte Penicillium- und Debaryomyces-Kulturen für Geschmackskonsistenz, Reifungsmanagement und Ochratoxin-A-Kontrolle in Trockenräumen. Salami hat weiterhin eine wichtige Position in Italien, Deutschland und Spanien, wo maßgeschneiderte Mischungen unterschiedliche Reifungsgeschwindigkeiten und Texturziele unterstützen. Geflügel, Meeresfrüchte und andere Anwendungen entstehen, da kontrollierte Fermentation in asiatischen und südostasiatischen verarbeiteten Fleischkategorien etablierter wird. Der Markt für Fleisch-Starterkulturen wird durch diese Verwendungen gestützt, da Lieferanten Kulturen an verschiedene Proteinbasen und Prozessbedingungen für unterschiedliche Verarbeiter anpassen können.
Geografische Analyse
Europäischer Markt für Fleisch-Starterkulturen
Europa hielt im Jahr 2025 einen Marktanteil von 38,72 % am Markt für Fleisch-Starterkulturen. Deutschland, Italien, Frankreich, Spanien und die Niederlande bilden durch ihre etablierten Traditionen bei fermentierten Fleischprodukten eine breite Nachfragebasis. Deutschlands Rohwurstprodukte sowie Italiens Salami- und Prosciutto-Kategorien stützen die Nachfrage nach sowohl schnell reifenden als auch langsam reifenden Kulturen. Die Regulatory Affairs Professionals Society (RAPS) stellt maßgeschneiderte Starterkulturen für Rohwurstvarianten bereit, darunter Krakauer, Katenrauchwurst und Teewurst, was den lokalisierten Charakter der europäischen Nachfrage verdeutlicht. Anbieter wie Lallemand und Sacco System positionieren bioprotektive Sortimente für verzehrfertige Fleischanwendungen in diesem regulatorischen Umfeld.
Asiatisch-pazifischer Markt für Fleisch-Starterkulturen
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,83 % wachsen – der höchsten geografischen Wachstumsrate im Markt für Fleisch-Starterkulturen. Chinesische Verarbeitungsbetriebe investieren in definierte Kulturen, um Produkte zu standardisieren, die bisher von der Umgebungsmikroflora abhingen. Eine Studie aus dem Jahr 2025 ergab, dass chinesische Verbraucher bei fermentierten Würsten eine weichere Textur, einen moderat höheren pH-Wert und salzig-süße Profile gegenüber der schärferen europäischen Säure bevorzugen. Dies unterstützt die regionale Stammentwicklung anstelle der direkten Verwendung europäischer Formulierungen. Das Good Food Institute berichtete, dass im Jahr 2025 in China und Indien Fermentationsanlagen im kommerziellen Maßstab eröffnet wurden, was die regionale Bioverarbeitungsinfrastruktur ausbaut. Japan verfügt ebenfalls über ein hochwertiges Segment für verarbeitetes Fleisch, das mit europäischen Qualitäts- und Sicherheitsstandards im Markt für Fleisch-Starterkulturen übereinstimmt.
Markt für Fleisch-Starterkulturen in Amerika und dem Nahen Osten und Afrika
Nordamerika ist ein reifer Markt, bleibt jedoch bei der Neuformulierung von Clean-Label-Produkten und der Pathogenreduzierung aktiv. Kerry meldete in seinen Ergebnissen für das erste Quartal 2026 ein starkes Wachstum beim Fleischvolumen, unterstützt durch Biotechnologielösungen, fermentationsbasierte Angebote und natürliche Schutzsysteme. In Südamerika, insbesondere in Brasilien und Argentinien, ist die Nachfrage mit dem Export von Premium-Ferment- und Trockenfleischprodukten nach Europa und Nordamerika verknüpft. Diese Exportkategorien legen größeren Wert auf Qualitätsdokumentation und validierte mikrobielle Einsatzstoffe. Der Nahe Osten und Afrika sind nach wie vor Märkte in einem frühen Stadium für kontrollierte Fleischfermentation. Europäische Anbieter leisten erste technische Unterstützung, während die Modernisierung der Lebensmittelverarbeitung in den Vereinigten Arabischen Emiraten und die Premium-Charcuterie in Südafrika eine Grundlage für die künftige Nutzung des Marktes für Fleisch-Starterkulturen schaffen.
Wettbewerbslandschaft
Der Markt für Fleisch-Starterkulturen weist eine halbkonsolidierte Struktur auf, mit globalen Biotechnologie- und Lebensmittelzutatenunternehmen neben regionalen Spezialisten. Novonesis A/S, DSM-Firmenich, Kerry und Lallemand bilden die führende Ebene durch proprietäre Stammsammlungen, Mehrstammportfolios und technische Anwendungsunterstützung. Dieses Profil hilft größeren Lieferanten, Verarbeiteranforderungen zu erfüllen, die kleinere Unternehmen möglicherweise nicht unterstützen können. Der Leitfaden der EFFCA vom Juli 2026 zur sequenzierungsbasierten Charakterisierung begünstigt Unternehmen mit etablierten Stammaufzeichnungen und Screening-Kapazitäten. Kerry hat Starterkulturen mit fermentationsbasierten Aromen und natürlichen Konservierungssystemen in seinem Fleischangebot integriert. Dieser Bündelungsansatz kann die Kulturversorgung zu einem Teil einer umfassenderen Formulierungsbeziehung mit Verarbeitern im Markt für Fleisch-Starterkulturen machen.
Regionale Spezialisten, darunter die Regulatory Affairs Professionals Society (RAPS), Sacco System, THT, Biochem, Proquiga und BIOVITEC, konkurrieren durch lokales Produktwissen, Anpassung und Nähe zu den Verarbeitern. Die Regulatory Affairs Professionals Society (RAPS) bietet Kulturen an, die für spezifische Rohwurstsorten konzipiert sind, was zeigt, wie Anwendungswissen regionale Lieferanten differenzieren kann. Sacco System hat bioprotektive Kulturen für verzehrfertige Lebensmittel präsentiert und die Kulturauswahl mit Haltbarkeit und Pathogenkontrolle verknüpft. Lieferanten, die lokale Stämme entwickeln können, haben möglicherweise eine Position bei handwerklichen und regionalen Fermentfleischprodukten. Dies ist besonders relevant in Asien-Pazifik, wo Verarbeiter Kulturen benötigen, die an regionale sensorische Präferenzen angepasst sind. Es gilt auch für europäische Produkte, bei denen Produzenten mikrobielle Profile schätzen, die mit lokalen Traditionen im Markt für Fleisch-Starterkulturen verbunden sind.
Technologie wird zu einem wichtigen Mittel zur Aufrechterhaltung der Differenzierung in beiden Lieferantengruppen. Die Gesamtgenomsequenzierung unterstützt die Stammauswahl und macht die Sicherheitsdokumentation systematischer. Prozessüberwachung und Kulturoptimierung können Lieferanten auch dabei helfen, konsistente Fermentationsergebnisse zu unterstützen. Forschungen zur gemischten Bakterien- und Hefefermentation unterstützen die Entwicklung komplexerer Kultursysteme für fermentiertes Rindfleisch. Gleichzeitig können Hochdruckverarbeitung und Pflanzenextraktansätze einige bioprotektive Anwendungen bei gekochten und wärmebehandelten Fleischprodukten ersetzen. Die Fleisch-Starterkulturen-Branche steht daher nicht nur im Wettbewerb unter Kulturlieferanten, sondern auch mit anderen Lebensmittelkonservierungsansätzen im Markt für Fleisch-Starterkulturen.
Marktführer in der Fleisch-Starterkulturen-Branche
-
dsm-firmenich AG
-
Kerry Group plc
-
International Flavors & Fragrances Inc.
-
Lallemand Inc.
-
Novonesis A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fleisch-Starterkulturen Unternehmen in diesem Bericht
- Chr. Hansen Holding A/S
- dsm-firmenich AG
- Lallemand Inc.
- Kerry Group plc
- Sacco S.r.l.
- International Flavors & Fragrances Inc.
- Biochem S.r.l.
- Proquiga Biotech, S.A.
- Galactic S.A.
- RAPS GmbH & Co. KG
- Danisco A/S
- Frutarom Industries Ltd.
- MicroTec GmbH
- DnR Sausage Supplies
- Canada Compound Corporation
- Meat Cracks Technologie GmbH
- BIOVITEC S.A.S.
- Genesis Laboratories Ltd.
- THT S.A.
- SOYUZSNAB Group
Neueste Industrielle Entwicklungen in Markt für Fleisch-Starterkulturen
- März 2026: Lallemand Specialty Cultures präsentierte auf der CFIA 2026 in Rennes, Frankreich, seine verstärkte bioprotektive Produktlinie LALCULT® Protect, die speziell auf die verstärkte Europäische Verordnung (EG) Nr. 2073/2005 ausgerichtet ist und unter realen Produktionsbedingungen eine Verlängerung der Haltbarkeit von bis zu 14,00 Tagen gegen Listeria monocytogenes in verzehrfertigen Fleischprodukten demonstriert.
- Dezember 2024: Sacco System führte Lyocarni VDM-107 ein, eine schnell ansäuernde Starterkultur für die Salamiproduktion. Die Kultur wurde entwickelt, um innerhalb von 48 Stunden einen pH-Wert unter 5,0 zu erreichen, was eine schnellere Fermentation unterstützt und gleichzeitig zur Geschmacks- und Farbentwicklung beiträgt sowie Listeria monocytogenes hemmt.
- November 2024: Das japanische Unternehmen IntegriCulture brachte ein Starterkit für zellkultiviertes Fleisch auf den Markt, das Startups und Forschern helfen soll, die Prototypenentwicklung von kultiviertem Fleisch zu vereinfachen und die F&E-Kosten zu senken. Das Kit umfasst Kulturmedien, Zelldissoziations- und Beschichtungslösungen, Kryokonservierungsmaterialien und den Oxy-thru Cultivator-Bioreaktor.
Berichtsumfang des globalen Marktes für Fleisch-Starterkulturen
Segmentierungsübersicht
| Gefriergetrocknet |
| Tiefgefroren |
| Einzelstamm |
| Mehrstamm |
| Mehrstamm-Mix |
| Bakterien |
| Pilze |
| Hefen und Schimmelpilze |
| Salami |
| Würste |
| Trockenfleisch |
| Geflügel und Meeresfrüchte |
| Sonstiges |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Form | Gefriergetrocknet | |
| Tiefgefroren | ||
| Nach Zusammensetzung | Einzelstamm | |
| Mehrstamm | ||
| Mehrstamm-Mix | ||
| Nach Mikroorganismen | Bakterien | |
| Pilze | ||
| Hefen und Schimmelpilze | ||
| Nach Anwendung | Salami | |
| Würste | ||
| Trockenfleisch | ||
| Geflügel und Meeresfrüchte | ||
| Sonstiges | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Fleisch-Starterkulturen?
Der Markt für Fleisch-Starterkulturen wird im Jahr 2026 auf 68,72 Millionen USD geschätzt und soll bis 2031 101,23 Millionen USD erreichen, was einer CAGR von 8,06 % über den Prognosezeitraum entspricht.
Welche Form führt den Markt für Fleisch-Starterkulturen an?
Gefriergetrocknete Kulturen führten im Jahr 2025 mit einem Umsatzanteil von 57,63 %, da sie einfacher zu lagern und zu verteilen sind als tiefgefrorene Präparate.
Was ist die am schnellsten wachsende Anwendung für Fleisch-Starterkulturen?
Trocken gepökeltes Fleisch wird voraussichtlich bis 2031 mit einer CAGR von 8,95 % wachsen, gestützt durch Premiumisierung und die Nachfrage nach lang gereiften Produkten.
Welche Region wächst am schnellsten bei Fleisch-Starterkulturen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 9,51 % wachsen, da Verarbeiter in definierte Kulturen und regional angepasste Formulierungen investieren.