
Taille et part du marché des cultures starter pour viande
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 68.72 Millions de dollars américains |
| Taille du Marché (2031) | 101.23 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 8.06 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cultures starter pour viande par Mordor Intelligence
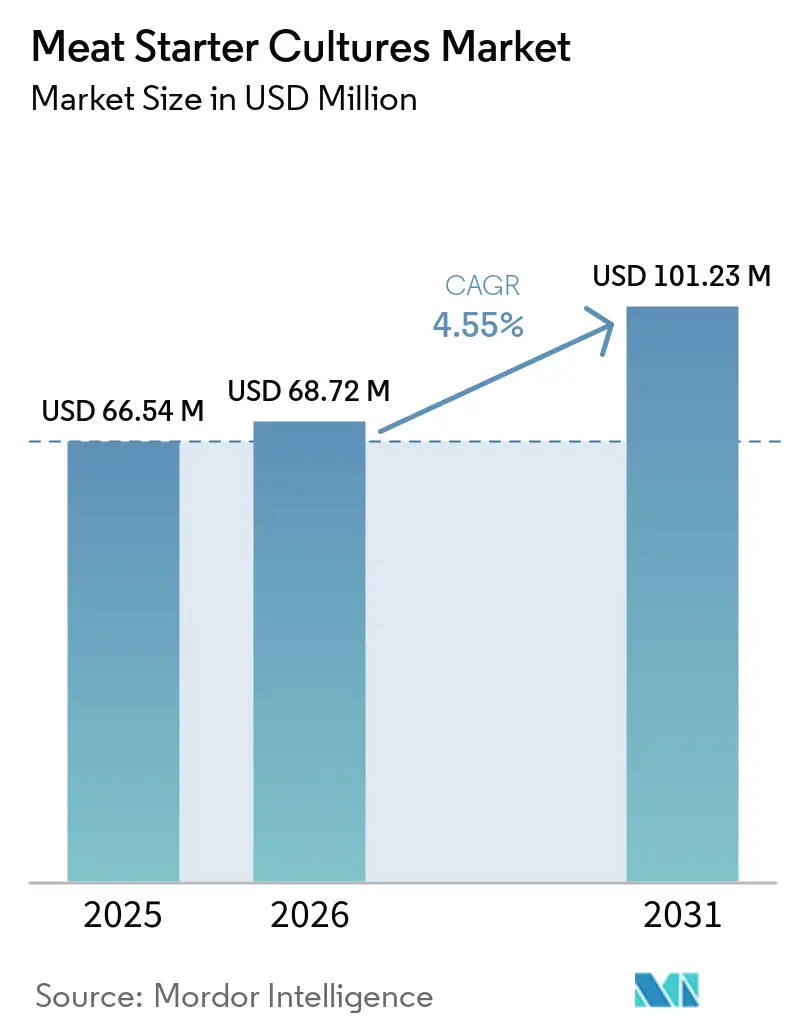
La taille du marché des cultures starter pour la viande devrait s'étendre de 66,54 millions USD en 2025 et 68,72 millions USD en 2026 à 101,23 millions USD d'ici 2031, enregistrant un TCAC de 8,06 % entre 2026 et 2031. Le marché des cultures starter pour la viande évolue vers des cultures définies, car les transformateurs ont besoin de résultats de fermentation fiables sur des cycles de production répétés. Des intrants microbiens définis aident les transformateurs à contrôler la saveur, la couleur, la texture et l'acidification lorsque la fermentation spontanée peut produire des résultats inégaux. Les exigences en matière de sécurité alimentaire et la pression visant à réduire l'utilisation de nitrite synthétique accroissent le besoin de cultures qui soutiennent à la fois la fermentation et la protection. Les produits de charcuterie haut de gamme soutiennent également la demande de formulations adaptées à des types de viande particuliers et à des profils de produits régionaux. Ces conditions favorisent les fournisseurs qui combinent des collections de souches, un soutien applicatif et des performances de cultures documentées sur le marché des cultures starter pour la viande.
Points clés du rapport
- Par forme, les cultures lyophilisées détenaient 57,63 % de la part de marché des cultures starter pour la viande en 2025, tandis que les cultures congelées devraient croître à un TCAC de 8,79 % jusqu'en 2031.
- Par composition, les cultures multi-souches détenaient 72,32 % du chiffre d'affaires en 2025, tandis que les formulations en mélange multi-souches devraient croître à un TCAC de 9,03 % jusqu'en 2031.
- Par micro-organismes, les bactéries représentaient 47,62 % du chiffre d'affaires en 2025, tandis que les levures et moisissures devraient croître à un TCAC de 9,11 % jusqu'en 2031.
- Par application, les saucisses détenaient 43,28 % du chiffre d'affaires en 2025, tandis que la viande séchée à sec devrait croître à un TCAC de 8,95 % jusqu'en 2031.
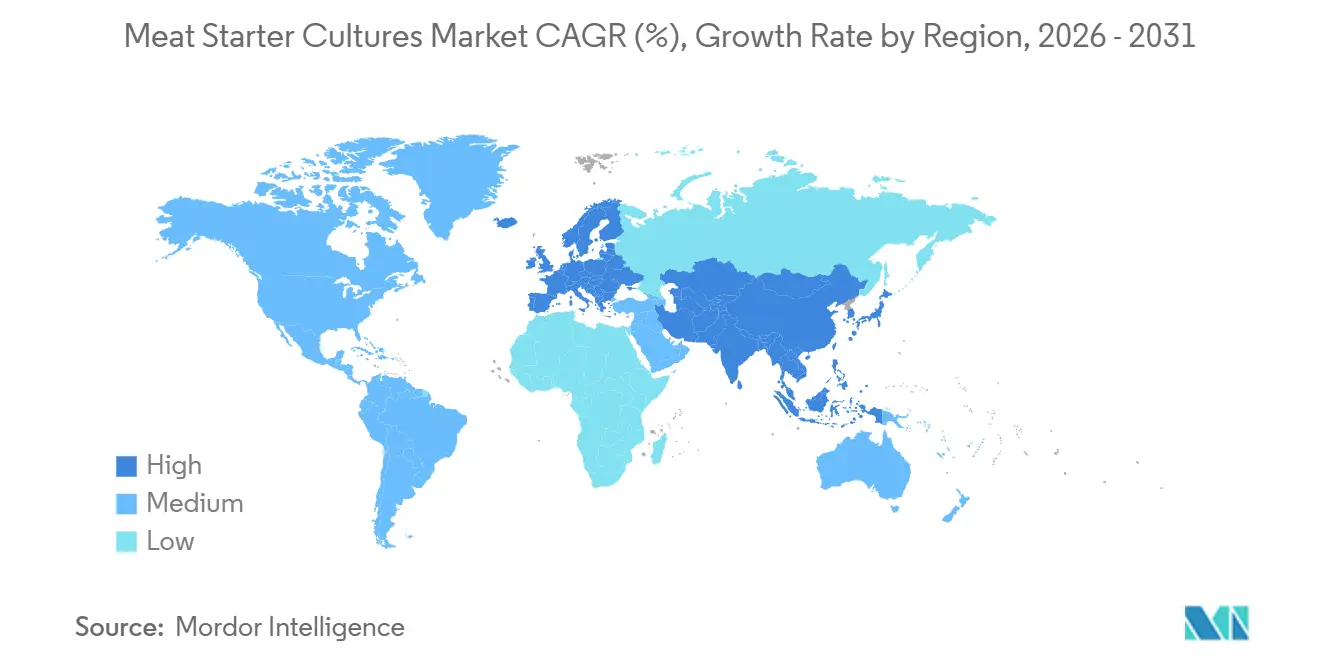
- Par géographie, l'Europe détenait 38,72 % du chiffre d'affaires en 2025, tandis que l'Asie-Pacifique devrait croître à un TCAC de 9,51 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de fermentation, de saveur et de texture homogènes | +1.0% | Mondial | Court terme (≤ 2 ans) |
| Adoption croissante de formulations à étiquette propre et à teneur réduite en nitrite | +0.9% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Besoin croissant de prévention des agents pathogènes et de l'altération | +0.8% | Mondial | Court terme (≤ 2 ans) |
| Expansion des produits de charcuterie haut de gamme, artisanaux et régionaux | +0.5% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Avancées dans la sélection des souches et la biotechnologie microbienne | +0.7% | Mondial, gains précoces en Asie-Pacifique | Long terme (≥ 4 ans) |
| Intérêt croissant pour la préservation du terroir microbien local dans les viandes haut de gamme | +0.3% | Europe, avec répercussions en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de fermentation, de saveur et de texture homogènes
Les cultures définies sont de plus en plus utilisées comme outil de contrôle qualité plutôt que simplement comme moyen d'accélérer la fermentation. Les grands transformateurs de saucisses et de salami ont besoin d'une couleur, d'un pH, d'une saveur et d'une texture uniformes sur de nombreux cycles de production. La microflore spontanée peut créer des variations dans les taux d'acidification et la formation des arômes, ce qui rend cette homogénéité plus difficile à atteindre. Une étude de 2025 a révélé que des formulations multi-souches contenant des bactéries lactiques et des staphylocoques à coagulase négative atteignaient un pH de 5,30 en 8,00 heures à des niveaux d'inoculation appropriés, tout en maintenant la sécurité et la stabilité de la texture. Une autre étude de 2025 a révélé que la co-inoculation avec Lactobacillus delbrueckii N102 et Latilactobacillus sakei H1-5 améliorait l'acidification et la distribution de l'eau par rapport aux témoins non inoculés. Le marché des cultures starter pour la viande bénéficie donc de la situation lorsque les transformateurs font face à des fenêtres de durée de conservation plus courtes et gèrent davantage de variations de produits au sein de leurs gammes.
Adoption croissante de formulations à étiquette propre et à teneur réduite en nitrite
La formulation à teneur réduite en nitrite est façonnée à la fois par les attentes des consommateurs et les exigences en matière de sécurité alimentaire. Les cultures starter peuvent soutenir ces formulations en contribuant à l'acidification et en travaillant avec des sources de nitrate d'origine végétale. Une étude de 2025 a rapporté qu'un mélange de Propionibacterium shermanii et Lactobacillus acidophilus à un niveau d'inoculation de 0,10 % réduisait le nitrite de sodium de 40,00 % dans des saucisses semi-sèches fermentées et fumées[1]. La même étude a rapporté un pH de 5,30 en 8,00 heures sans perte de stabilité de la couleur ni de la sécurité. Des recherches distinctes ont révélé que la co-inoculation de L. delbrueckii et L. sakei réduisait les résidus de nitrite de 70,00 %, laissant des concentrations finales inférieures à 30,00 ppm dans les saucisses fermentées à sec. Les limites de nitrite plus strictes du Danemark et le plan d'action national de réduction des nitrites de la France soutiennent l'activité de reformulation, notamment en Europe occidentale et en Amérique du Nord, au sein du marché des cultures starter pour la viande.
Besoin croissant de prévention des agents pathogènes et de la détérioration
Les cultures qui combinent fermentation et bioprotection jouent un rôle plus large dans les programmes de sécurité alimentaire. Les bactéries lactiques peuvent réduire la croissance des agents pathogènes tout en préservant les caractéristiques des produits fermentés haut de gamme. Une revue de 2025 a rapporté que Companilactobacillus crustorum MN047 réduisait E. coli de 4,30 log UFC/ml et Staphylococcus aureus de 4,50 log UFC/ml dans des matrices de bœuf. La revue a également rapporté une réduction de 1,74 log UFC/g de Listeria seeligeri dans du jambon de porc prêt à consommer à l'aide d'une substance inhibitrice de Pediococcus pentosaceus. La protection à base de cultures peut être préférable aux rinçages acides ou au traitement ultraviolet dans les produits artisanaux, car les communautés microbiennes de surface contribuent au développement du produit sur le marché des cultures starter pour la viande. Le modèle d'analyse des risques et de maîtrise des points critiques (HACCP) du Département de l'Agriculture des États-Unis - Service d'inspection de la sécurité alimentaire de 2025 renforce la réduction des agents pathogènes assistée par cultures comme faisant partie de l'approche des points critiques de maîtrise pour les produits fermentés, salés et séchés prêts à consommer[2].
Avancées dans la sélection des souches et la biotechnologie microbienne
Le développement de souches basé sur la génomique élève les exigences techniques pour les fournisseurs de cultures commerciales. Les orientations de l'EFFCA de juillet 2026 identifient le séquençage du génome entier comme la méthode de caractérisation privilégiée pour les cultures alimentaires. Les orientations précisent que les souches uniques nécessitent un séquençage complet du génome entier, tandis que les composants représentant plus de 1,00 % dans les préparations multi-souches doivent être décrits au niveau de l'espèce. Une étude publiée en juin 2026 dans Food Chemistry a identifié Rhodotorula mucilaginosa SY-AN-9 comme une culture starter de levure pour la saucisse séchée du nord-est de la Chine, capable d'atténuer les N-nitrosamines. Des recherches publiées en 2026 ont également révélé que la co-fermentation de Lactobacillus plantarum et Debaryomyces hansenii améliorait les propriétés physicochimiques et élargissait le métabolome non volatil du bœuf fermenté. Le marché des cultures starter pour la viande confère un avantage aux fournisseurs disposant de collections de souches validées et d'une capacité de criblage établie, à mesure que les attentes en matière de documentation augmentent.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité de la sélection des souches et de l'optimisation des procédés | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Sensibilité des cultures à la température, au pH, au sel et aux conditions de traitement | -0.4% | Cœur Asie-Pacifique, répercussions au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Réglementations strictes en matière de sécurité alimentaire et exigences d'approbation | -0.4% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Risque de modifications sensorielles indésirables dans les produits carnés traditionnels | -0.3% | Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité de la sélection des souches et de l'optimisation des procédés
La sélection des cultures nécessite plus que le simple choix d'une souche qui acidifie rapidement un produit. Les transformateurs doivent évaluer la compatibilité des souches, l'alignement sur la présomption qualifiée d'innocuité, la résistance aux antibiotiques, le potentiel en amines biogènes, les effets sensoriels, la température de fermentation et les conditions de salinité. Le Max Rubner-Institut stipule que les cultures de viande viables ne doivent présenter aucune capacité pathogène chez l'homme ou l'animal, aucune résistance aux antibiotiques cliniquement pertinente et aucune production de substances nocives. Ces exigences de criblage peuvent exclure des souches qui semblent par ailleurs techniquement prometteuses. Les transformateurs de petite et moyenne taille dans les marchés émergents peuvent manquer des ressources nécessaires pour optimiser des systèmes multi-souches avancés sans le soutien des fournisseurs. Cela peut ralentir l'adoption de systèmes de cultures à plus haute valeur ajoutée, même là où la production de viande fermentée est en expansion sur le marché des cultures starter pour la viande.
Réglementations strictes en matière de sécurité alimentaire et exigences d'approbation
Les réglementations relatives aux cultures alimentaires deviennent plus détaillées et techniquement exigeantes. Les orientations de l'EFFCA de juillet 2026 combinent les attentes de caractérisation de l'EFSA de 2025 avec les exigences européennes existantes en matière d'alimentation et d'hygiène. Elles exigent une identification au niveau de l'espèce pour les composants représentant plus de 1,00 % dans les cultures multi-souches et une évaluation de la sensibilité aux antimicrobiens basée sur le séquençage. Ces exigences peuvent augmenter les coûts de développement avant qu'un fournisseur ne génère des revenus à partir d'une nouvelle culture. En Amérique du Nord, les normes de réduction des agents pathogènes et la validation HACCP élèvent également les attentes envers les fournisseurs qui doivent démontrer les performances du produit dans les conditions de traitement[3]. Les développeurs de plus petite taille peuvent se trouver désavantagés sur le marché des cultures starter pour la viande lorsqu'ils ne disposent pas de ressources réglementaires ou scientifiques comparables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme :
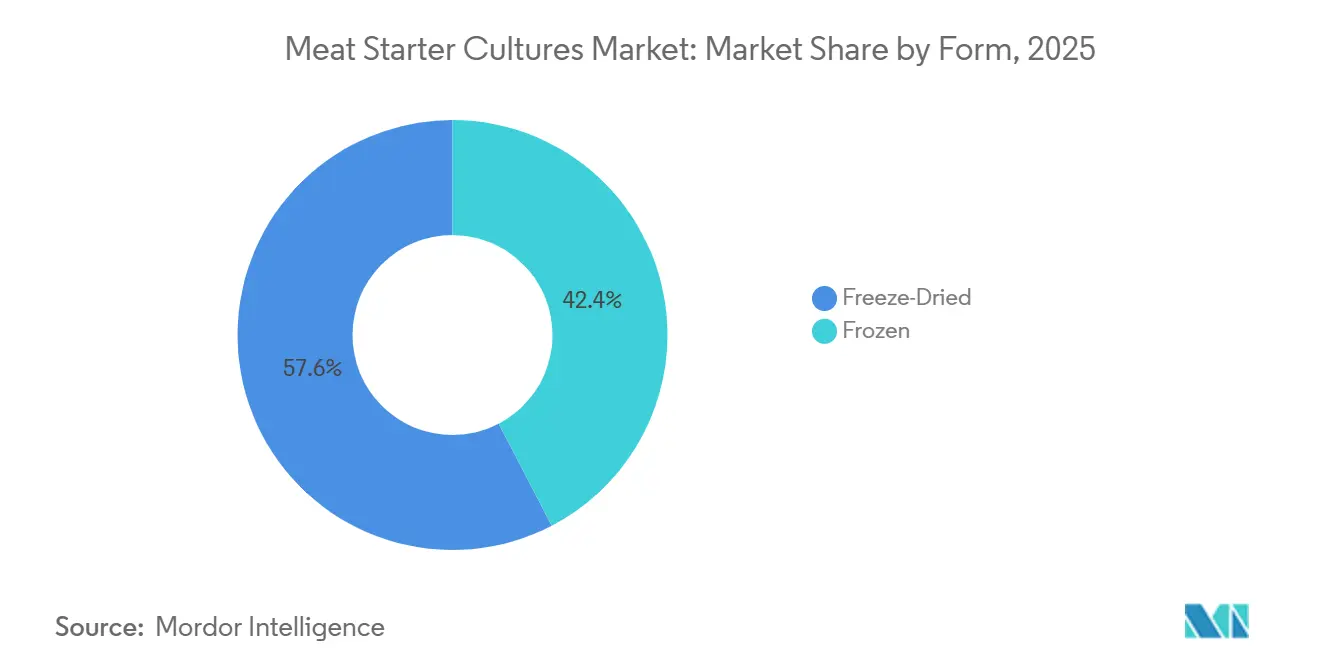
les cultures lyophilisées conservent l'avantage pratiqueLes cultures lyophilisées détenaient 57,63 % de la part de marché des cultures starter pour la viande en 2025. Leur position reflète les avantages en termes de durée de conservation et une distribution plus facile là où l'infrastructure de chaîne du froid est fragmentée. Contrairement aux préparations congelées, les cultures lyophilisées peuvent rester stables dans des conditions de stockage ambiantes ou réfrigérées. Cela réduit les exigences de stockage et les coûts logistiques du dernier kilomètre pour les transformateurs en Asie du Sud-Est, en Amérique du Sud et en Afrique subsaharienne. Les cultures congelées devraient croître à un TCAC de 8,79 % de 2026 à 2031. Leurs concentrations initiales en micro-organismes viables plus élevées peuvent soutenir les applications à forte inoculation nécessitant une acidification rapide, notamment le pepperoni industriel et le salami à maturation rapide.
Les améliorations des procédés réduisent l'écart de performance entre les deux formes. La microencapsulation, le séchage par atomisation et les revêtements protecteurs sont utilisés pour améliorer la survie et la tolérance au stress dans les préparations lyophilisées. Une revue de 2025 a révélé que les avancées en matière de lyophilisation et d'encapsulation peuvent aider les cultures à résister aux conditions de traitement qui limitaient auparavant leur utilisation dans des environnements carnés à forte teneur en sel, à forte acidité ou soumis à des contraintes thermiques. Cela est important pour les transformateurs qui ont besoin de cultures stables mais ne peuvent pas maintenir un stockage continu à basse température. Les économies d'énergie et la moindre dépendance à la logistique de la chaîne du froid renforcent l'argument en faveur des formats lyophilisés. Le marché des cultures starter pour la viande pourrait donc connaître un rétrécissement progressif de l'avantage logistique des cultures congelées après 2026, à mesure que les capacités de traitement s'améliorent.
Par composition :
les systèmes multi-souches renforcent le contrôle des procédésLes cultures multi-souches détenaient 72,32 % du chiffre d'affaires en 2025, leur conférant la position la plus importante au sein de la taille du marché des cultures starter pour la viande pour la composition. Leur avance reflète un passage de l'acidification par un seul organisme vers des combinaisons qui gèrent simultanément plusieurs résultats de fermentation. Les bactéries lactiques assurent l'acidification, tandis que les staphylocoques à coagulase négative soutiennent la lipolyse et la stabilisation de la couleur. Cette combinaison peut aider les transformateurs à satisfaire plusieurs exigences de qualité de produit dans le salami et les produits séchés à sec. La recherche identifie les associations L. sakei et S. carnosus comme des références courantes pour la production de saucisses fermentées. La même recherche identifie les mélanges S. xylosus et L. plantarum comme largement utilisés dans les produits européens séchés à sec pour leur activité protéolytique et antioxydante complémentaire.
Les formulations en mélange multi-souches devraient croître à un TCAC de 9,03 % jusqu'en 2031. Les transformateurs achètent de plus en plus des assemblages pré-validés plutôt que de combiner des souches individuelles en interne. Cette approche transfère la connaissance du mélange et la responsabilité qualité du transformateur au fournisseur de cultures. Elle augmente également la valeur des fournisseurs capables de valider les interactions entre souches et les performances des formulations. Les cultures mono-souche conservent un rôle défini lorsqu'un transformateur a besoin d'un profil d'acidification spécifique ou d'une contribution aromatique particulière. Elles restent pertinentes pour le pepperoni à maturation rapide et pour les produits régionaux traditionnels nécessitant une fonctionnalité ciblée sur le marché des cultures starter pour la viande.
Par micro-organismes :
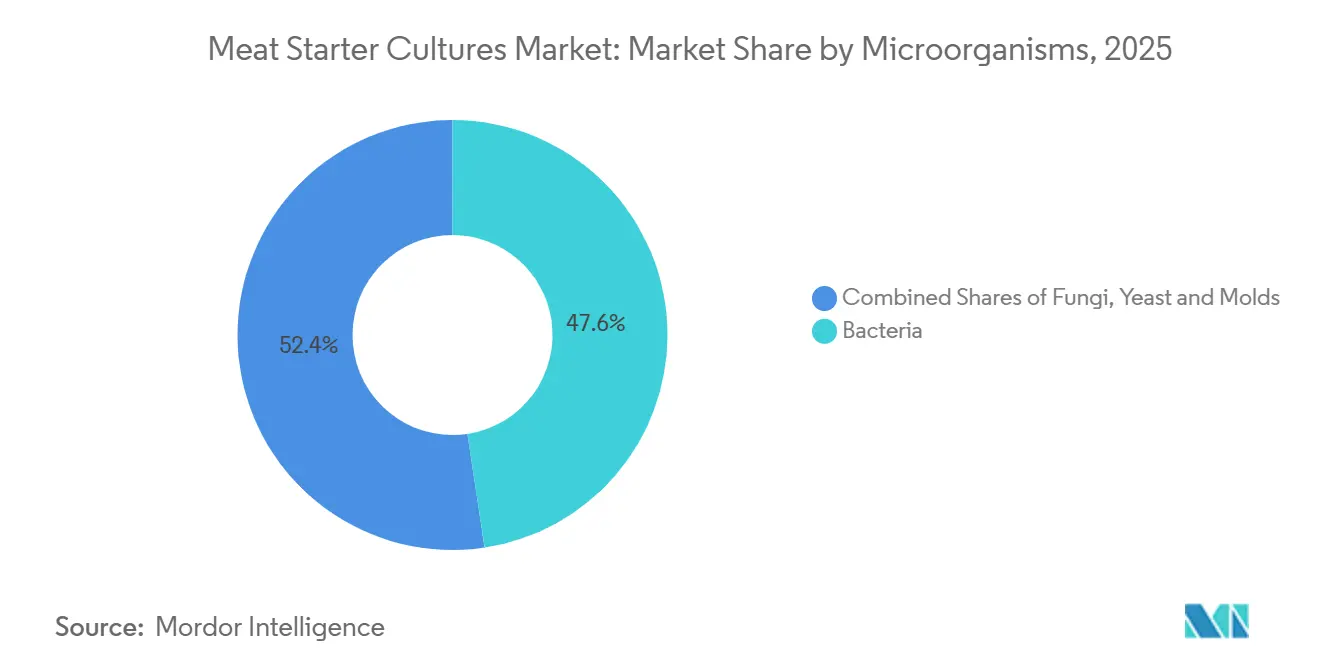
les bactéries dominent l'utilisation générale, tandis que les levures et moisissures soutiennent les produits haut de gammeLes bactéries représentaient 47,62 % du chiffre d'affaires en 2025. Les bactéries lactiques, notamment Lactiplantibacillus plantarum, Latilactobacillus sakei, Pediococcus pentosaceus et Latilactobacillus curvatus, sont au cœur de la fermentation des saucisses et des salamis. Elles abaissent le pH, contribuent à la sécurité, influencent l'activité de l'eau et stabilisent la texture pendant le séchage. Les staphylocoques à coagulase négative tels que S. carnosus et S. xylosus soutiennent également la fixation de la couleur et la gestion des lipides. La production industrielle de saucisses et de salamis en Europe et en Amérique du Nord soutient la large base du segment des bactéries. Le secteur des cultures starter pour la viande s'appuie sur ces fonctions bactériennes dans ses catégories de produits à plus fort volume sur le marché des cultures starter pour la viande.
Les levures et moisissures devraient croître à un TCAC de 9,11 % de 2026 à 2031. Leur croissance reflète leur rôle dans les produits séchés à sec haut de gamme qui subissent une longue maturation. Debaryomyces hansenii, Penicillium nalgiovense et Penicillium chrysogenum sont utilisés sur les surfaces de jambon séché à sec pour le développement des arômes et la gestion de la protéolyse. Une étude de 2025 a révélé que l'inoculation de Rhodotorula mucilaginosa améliorait l'arôme de noisette, l'arôme de viande et l'acceptabilité globale du jambon séché à sec. L'étude a également rapporté la plus forte accumulation d'acides aminés libres parmi les souches de levures testées. Les cultures à base de moisissures uniquement restent une partie spécialisée du portefeuille pour la gestion de la colonisation de surface et le contrôle de l'ochratoxine A.

Par application :
les saucisses fournissent le volume, tandis que la viande séchée soutient la demande haut de gammeLes saucisses détenaient 43,28 % du chiffre d'affaires par application en 2025. Leur avance reflète l'échelle de la production industrielle de saucisses fermentées et les intrants de cultures standardisés utilisés dans les opérations à haut débit. Les produits comprennent le chorizo, le saucisson sec, le cervelat, le mettwurst, le pepperoni et le summer sausage. La catégorie fournit une large base de volume pour la demande de cultures en Europe et en Amérique du Nord. Une étude de 2025 comparant les cultures Scarlet, Euroferment et Roxaane LC a révélé que la sélection des cultures affectait l'activité antioxydante, les profils de composés volatils et la distribution des acides aminés actifs sur le goût dans les saucisses fermentées. Ces résultats montrent que les mises à niveau de cultures peuvent encore avoir de l'importance dans les produits à fort volume avec des méthodes de production établies.
La viande séchée à sec devrait croître à un TCAC de 8,95 % jusqu'en 2031. Le positionnement haut de gamme, l'expansion des indications géographiques et l'intérêt pour les produits à longue maturation soutiennent ce résultat. Les transformateurs utilisent des cultures sélectionnées de Penicillium et Debaryomyces pour la cohérence des arômes, la gestion de la maturation et le contrôle de l'ochratoxine A dans les salles de séchage. Le salami continue d'occuper une position importante en Italie, en Allemagne et en Espagne, où des mélanges adaptés soutiennent différentes vitesses de maturation et objectifs de texture. La volaille, les fruits de mer et d'autres applications émergent à mesure que la fermentation contrôlée devient plus établie dans les catégories de viandes transformées asiatiques et d'Asie du Sud-Est. Le marché des cultures starter pour la viande est soutenu par ces utilisations, car les fournisseurs peuvent adapter les cultures à différentes bases protéiques et conditions de traitement pour des transformateurs diversifiés.
Analyse géographique
Marché européen des Cultures Starter pour la Viande
L'Europe détenait 38,72 % de la part de marché des cultures starter pour la viande en 2025. L'Allemagne, l'Italie, la France, l'Espagne et les Pays-Bas constituent une base de demande solide grâce à leurs traditions établies en matière de viandes fermentées. Les produits Rohwurst allemands et les catégories salami et prosciutto italiennes soutiennent la demande en cultures à maturation rapide et à maturation lente. La Regulatory Affairs Professionals Society (RAPS) propose des cultures starter personnalisées pour les variétés de Rohwurst, notamment le Krakauer, le Katenrauchwurst et le Teewurst, illustrant ainsi la nature localisée de la demande européenne. Des fournisseurs tels que Lallemand et Sacco System positionnent des gammes bioprotectrices pour les applications de viandes prêtes à consommer dans ce cadre réglementaire.
Marché des Cultures Starter pour la Viande en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 5,83 % de 2026 à 2031, soit le taux géographique le plus élevé du marché des cultures starter pour la viande. Les transformateurs chinois investissent dans des cultures définies afin de standardiser des produits qui dépendaient auparavant de la microflore environnementale. Une étude de 2025 a révélé que les consommateurs chinois préféraient une texture plus douce, un pH modérément plus élevé et des profils salés-sucrés plutôt que l'acidité plus prononcée de style européen dans les saucisses fermentées. Cela favorise le développement de souches régionales plutôt que l'utilisation directe de formulations européennes. Le Good Food Institute a signalé que des installations de fermentation à l'échelle commerciale ont ouvert en Chine et en Inde en 2025, élargissant ainsi l'infrastructure régionale de bioprocédés. Le Japon maintient également un segment de viandes transformées à haute valeur ajoutée qui s'aligne sur les exigences de qualité et de sécurité de niveau européen dans le marché des cultures starter pour la viande.
Marché des Cultures Starter pour la Viande dans les Amériques et au Moyen-Orient et Afrique
L'Amérique du Nord est un marché mature mais reste actif dans la reformulation à étiquette propre et la réduction des agents pathogènes. Kerry a annoncé une forte croissance des volumes de viande dans ses résultats du premier trimestre 2026, soutenue par des solutions biotechnologiques, des offres issues de la fermentation et des systèmes de protection naturelle. L'Amérique du Sud, notamment le Brésil et l'Argentine, présente une demande liée aux exportations de viandes fermentées et séchées premium vers l'Europe et l'Amérique du Nord. Ces catégories d'exportation accordent une plus grande importance à la documentation qualité et aux intrants microbiens validés. Le Moyen-Orient et l'Afrique demeurent des marchés en phase initiale pour la fermentation contrôlée de la viande. Les fournisseurs européens apportent un soutien technique initial alors que la modernisation de la transformation alimentaire aux Émirats arabes unis et la charcuterie premium en Afrique du Sud établissent une base pour une utilisation future du marché des cultures starter pour la viande.
Paysage concurrentiel
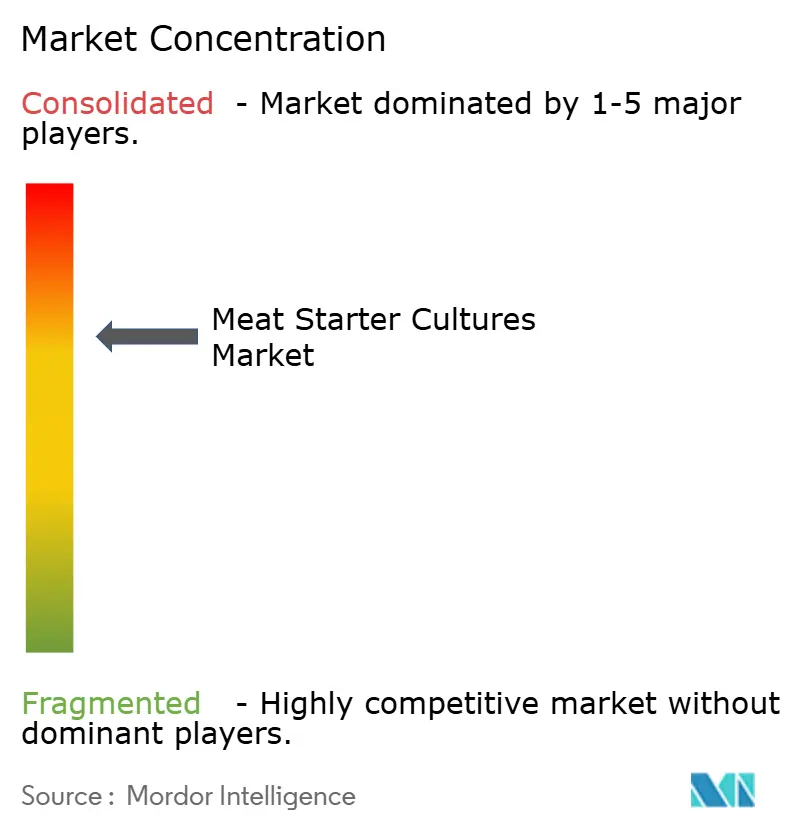
Le marché des cultures starter pour la viande présente une structure semi-consolidée, avec des entreprises mondiales de biotechnologie et d'ingrédients alimentaires aux côtés de spécialistes régionaux. Novonesis A/S, DSM-Firmenich, Kerry et Lallemand forment le niveau de tête grâce à des collections de souches propriétaires, des portefeuilles multi-souches et un soutien applicatif technique. Ce profil aide les grands fournisseurs à répondre aux exigences des transformateurs que les entreprises plus petites pourraient ne pas être en mesure de satisfaire. Les orientations de l'EFFCA de juillet 2026 sur la caractérisation basée sur le séquençage favorisent les entreprises disposant de registres de souches établis et d'une capacité de criblage. Kerry a intégré les cultures starter avec des arômes dérivés de la fermentation et des systèmes de conservation naturelle dans son offre pour la viande. Cette approche de regroupement peut faire de l'approvisionnement en cultures une partie d'une relation de formulation plus large avec les transformateurs sur le marché des cultures starter pour la viande.
Les spécialistes régionaux, notamment la Regulatory Affairs Professionals Society (RAPS), Sacco System, THT, Biochem, Proquiga et BIOVITEC, se différencient par leur connaissance des produits locaux, leur capacité de personnalisation et leur proximité avec les transformateurs. La Regulatory Affairs Professionals Society (RAPS) propose des cultures conçues pour des variétés spécifiques de Rohwurst, ce qui illustre comment la connaissance applicative peut différencier les fournisseurs régionaux. Sacco System a présenté des cultures bioprotectrices pour les aliments prêts à consommer, associant la sélection des cultures à la durée de conservation et au contrôle des agents pathogènes. Les fournisseurs capables de développer des souches locales peuvent occuper une position dans les produits carnés fermentés artisanaux et régionaux. Cela est particulièrement pertinent en Asie-Pacifique, où les transformateurs ont besoin de cultures adaptées aux préférences sensorielles régionales. Cela s'applique également aux produits européens où les producteurs valorisent les profils microbiens associés aux traditions locales sur le marché des cultures starter pour la viande.
La technologie devient un moyen important de maintenir la différenciation entre les deux groupes de fournisseurs. Le séquençage du génome entier soutient la sélection des souches et rend la documentation de la sécurité plus systématique. La surveillance des procédés et l'optimisation des cultures peuvent également aider les fournisseurs à soutenir des résultats de fermentation homogènes. Les recherches sur la fermentation mixte bactérienne et levurienne soutiennent le développement de systèmes de cultures plus complexes pour le bœuf fermenté. Dans le même temps, le traitement à haute pression et les approches à base d'extraits végétaux peuvent se substituer à certaines applications bioprotectrices dans les viandes cuites et traitées thermiquement. L'industrie des cultures starter pour la viande fait donc face à une concurrence non seulement entre fournisseurs de cultures, mais aussi de la part d'autres approches de conservation alimentaire sur le marché des cultures starter pour la viande.
Leaders du secteur des cultures starter pour viande
-
dsm-firmenich AG
-
Kerry Group plc
-
International Flavors & Fragrances Inc.
-
Lallemand Inc.
-
Novonesis A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Cultures Starter pour la Viande Entreprises couvertes dans ce rapport
- Chr. Hansen Holding A/S
- dsm-firmenich AG
- Lallemand Inc.
- Kerry Group plc
- Sacco S.r.l.
- International Flavors & Fragrances Inc.
- Biochem S.r.l.
- Proquiga Biotech, S.A.
- Galactic S.A.
- RAPS GmbH & Co. KG
- Danisco A/S
- Frutarom Industries Ltd.
- MicroTec GmbH
- DnR Sausage Supplies
- Canada Compound Corporation
- Meat Cracks Technologie GmbH
- BIOVITEC S.A.S.
- Genesis Laboratories Ltd.
- THT S.A.
- SOYUZSNAB Group
Développements industriels récents dans Marché des Cultures Starter pour la Viande
- Mars 2026 : Lallemand Specialty Cultures a présenté sa gamme bioprotectrice LALCULT® Protect renforcée au CFIA 2026 à Rennes, en France, spécifiquement alignée sur le Règlement européen renforcé (CE) n° 2073/2005, démontrant une extension de la durée de conservation allant jusqu'à 14,00 jours contre Listeria monocytogenes dans des produits carnés prêts à consommer dans des conditions de production réelles.
- Décembre 2024 : Sacco System a lancé Lyocarni VDM-107, une culture starter à acidification rapide conçue pour la production de salami. La culture a été développée pour atteindre un pH inférieur à 5,0 en 48 heures, favorisant une fermentation plus rapide tout en contribuant au développement de la saveur et de la couleur et en inhibant Listeria monocytogenes.
- Novembre 2024 : IntegriCulture, basée au Japon, a lancé un kit de démarrage pour viande cultivée en cellules, conçu pour aider les startups et les chercheurs à simplifier le prototypage de viande cultivée et à réduire les coûts de R&D. Le kit comprend des milieux de culture, des solutions de dissociation cellulaire et de revêtement, des matériaux de cryoconservation et le bioréacteur Oxy-thru Cultivator.
Portée du rapport mondial sur le marché des cultures starter pour viande
Aperçu de la segmentation
| Lyophilisées |
| Congelées |
| Souche unique |
| Multi-souches |
| Mélange multi-souches |
| Bactéries |
| Champignons |
| Levures et moisissures |
| Salami |
| Saucisses |
| Viande séchée |
| Volaille et fruits de mer |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par forme | Lyophilisées | |
| Congelées | ||
| Par composition | Souche unique | |
| Multi-souches | ||
| Mélange multi-souches | ||
| Par micro-organismes | Bactéries | |
| Champignons | ||
| Levures et moisissures | ||
| Par application | Salami | |
| Saucisses | ||
| Viande séchée | ||
| Volaille et fruits de mer | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des cultures starter pour viande ?
Le marché des cultures starter pour la viande est évalué à 68,72 millions USD en 2026 et devrait atteindre 101,23 millions USD d'ici 2031, enregistrant un TCAC de 8,06 % sur la période de prévision.
Quelle forme domine le marché des cultures starter pour viande ?
Les cultures lyophilisées ont dominé avec 57,63 % du chiffre d'affaires en 2025, car elles sont plus faciles à stocker et à distribuer que les préparations congelées.
Quelle est l'application à la croissance la plus rapide pour les cultures starter pour viande ?
La viande séchée à sec devrait croître à un TCAC de 8,95 % jusqu'en 2031, soutenue par la premiumisation et la demande de produits à longue maturation.
Quelle région connaît la croissance la plus rapide pour les cultures starter pour viande ?
L'Asie-Pacifique devrait croître à un TCAC de 9,51 % jusqu'en 2031, à mesure que les transformateurs investissent dans des cultures définies et des formulations adaptées aux régions.