
Tamaño y Participación del Mercado de Servicios SASE Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 8.63 Mil millones de dólares |
| Tamaño del Mercado (2032) | 18.22 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios SASE Gestionados por Mordor Intelligence
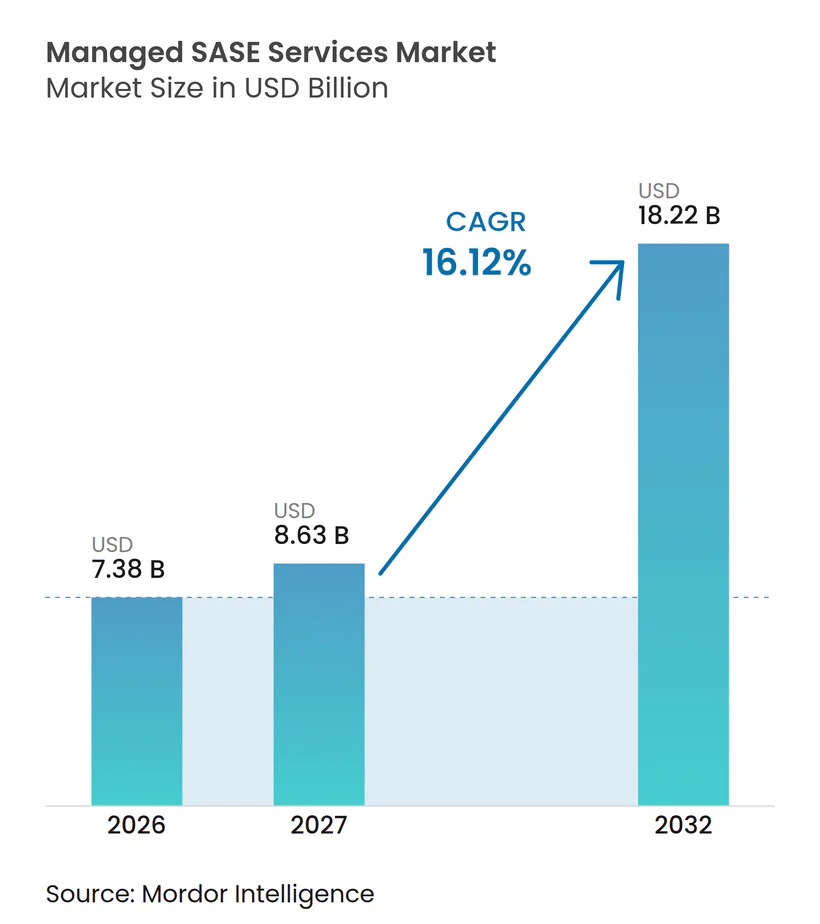
El tamaño del mercado de servicios SASE gestionados es de 7,38 mil millones de USD en 2026 y se prevé que alcance los 18,22 mil millones de USD para 2032, con un crecimiento a una CAGR del 16,12% de 2027 a 2032. El crecimiento sigue el desplazamiento de las cargas de trabajo empresariales hacia aplicaciones entregadas en la nube, lo que reduce la utilidad de los diseños de seguridad centrados en centros de datos. Los proveedores están combinando conectividad de red, acceso seguro y operaciones en acuerdos de suscripción que pueden reemplazar ciclos separados de renovación de hardware. Este enfoque ofrece a los operadores una forma de convertir el riesgo de renovación de red en ingresos recurrentes de seguridad y relaciones más profundas con los clientes. Los requisitos de soberanía de datos también están aumentando el valor de los proveedores que pueden operar puntos de inspección dentro de los países donde los clientes procesan datos. La migración desde MPLS, cortafuegos y VPN sigue siendo difícil, mientras que la latencia de inspección y los costos de salida en la nube pueden aumentar el costo total de implementación.
Conclusiones Clave del Informe
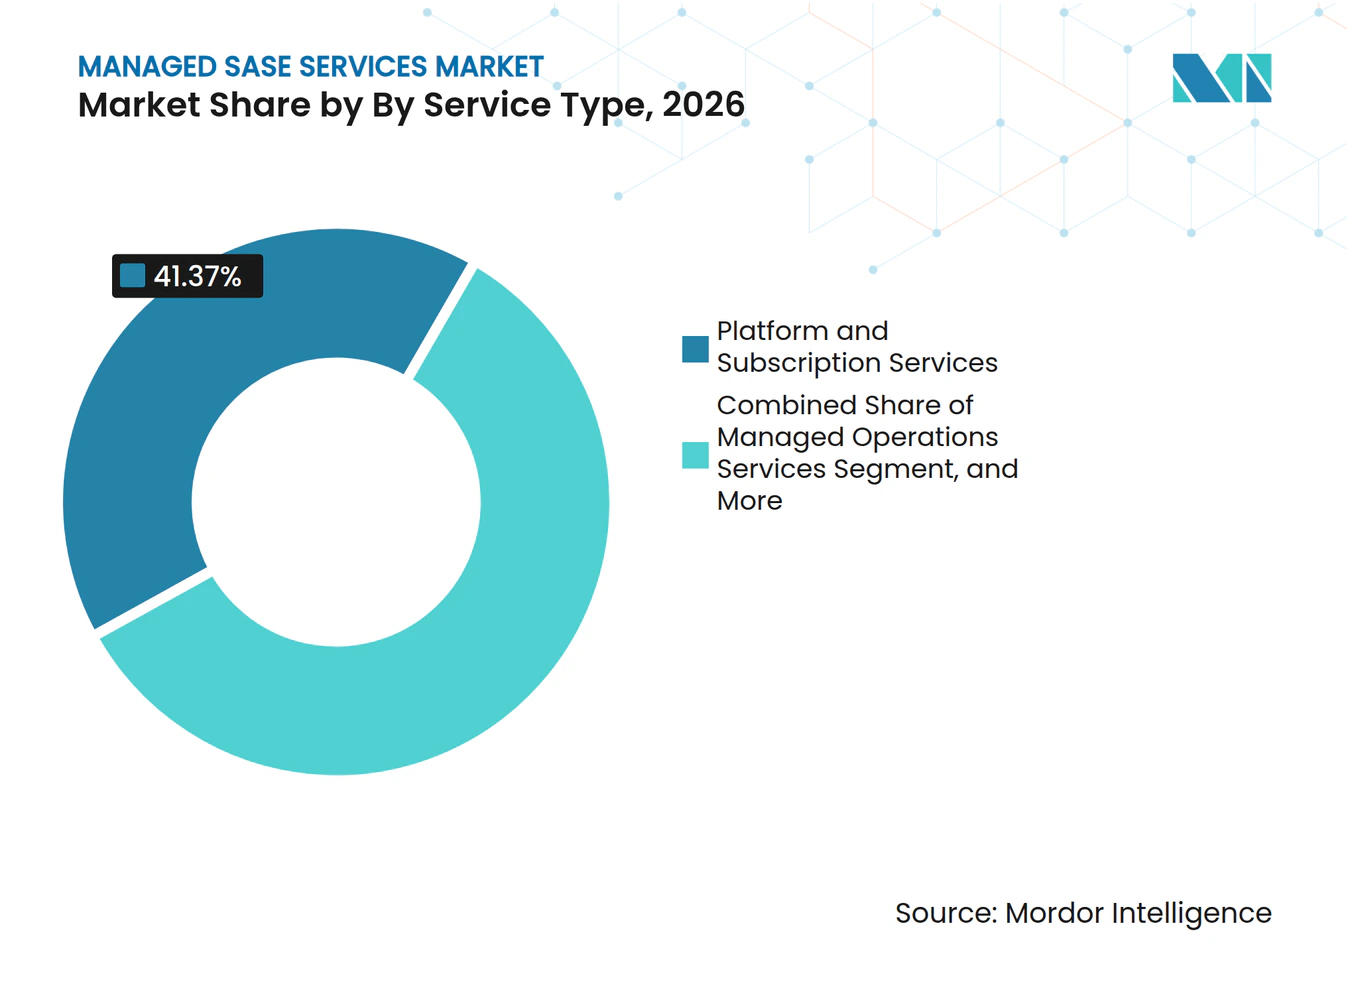
- Por tipo de servicio, los Servicios de Plataforma y Suscripción representaron el 41,37% de la participación del mercado de servicios SASE gestionados en 2026, mientras que se proyecta que los Servicios de Operaciones Gestionadas se expandan a una CAGR del 16,93% hasta 2032.
- Por modelo de gestión, el Servicio Totalmente Gestionado representó el 43,83% de la participación en 2026, mientras que se proyecta que el Servicio Cogestionado y Asistido se expanda a una CAGR del 16,52% hasta 2032.
- Por tipo de proveedor, el SASE de Proveedor Único representó el 58,27% de la participación en 2026, mientras que se proyecta que el SASE de Múltiples Proveedores se expanda a una CAGR del 16,62% hasta 2032.
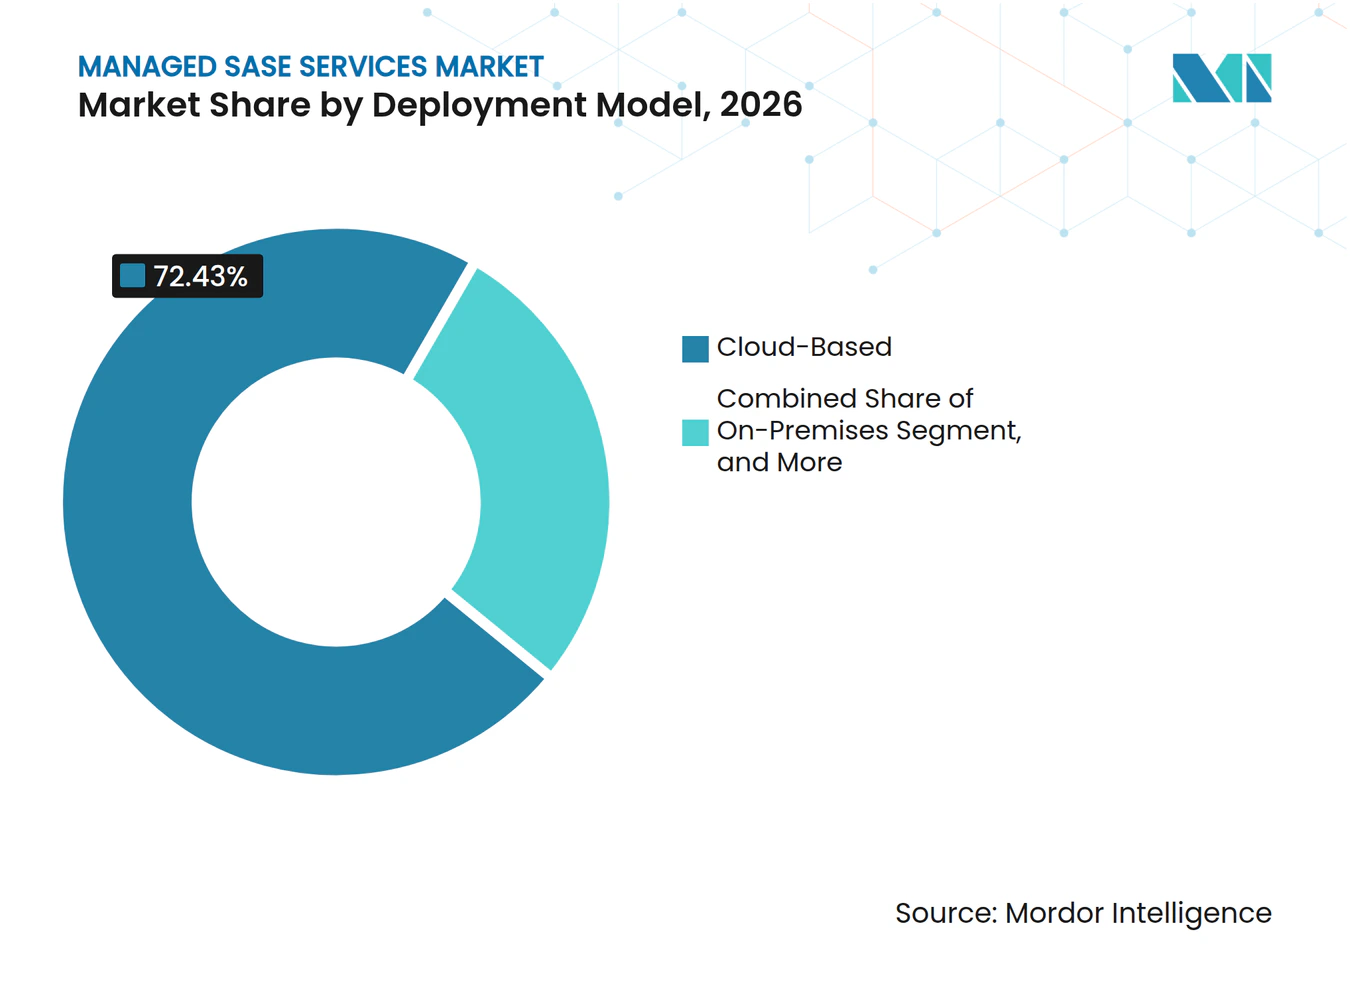
- Por modelo de implementación, la implementación Basada en la Nube representó el 72,43% de la participación en 2026, mientras que se proyecta que la implementación Híbrida se expanda a una CAGR del 16,83% hasta 2032.
- Por industria del usuario final, el sector BFSI representó el 23,87% de la participación en 2026, mientras que se proyecta que el sector Sanitario se expanda a una CAGR del 16,37% hasta 2032.
- Por geografía, América del Norte representó el 38,73% de la participación en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 16,48% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Servicios SASE Gestionados
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Migración a la Nube y SaaS | +3.0% | Global | Corto plazo (≤ 2 años) |
| Trabajo Híbrido y Requisitos de Acceso Distribuido | +2.5% | Global | Corto plazo (≤ 2 años) |
| Escalada de Amenazas de Ciberseguridad y Adopción de Confianza Cero | +2.0% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda Empresarial de Experiencia en Seguridad Gestionada | +1.5% | Global | Mediano plazo (2-4 años) |
| Puntos de Inspección Soberanos y Requisitos de Custodia Local de Claves | +0.8% | Europa, Asia-Pacífico, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Confianza Cero Nativa de eSIM para Flotas de IoT Celular | +0.4% | Global, tracción temprana en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Migración a la Nube y SaaS
La migración empresarial a la nube está debilitando el argumento económico a favor de MPLS y la seguridad perimetral en instalaciones propias. Las aplicaciones empresariales se ejecutan cada vez más en la nube, por lo que más tráfico se origina fuera del centro de datos corporativo. El mercado de servicios SASE gestionados se beneficia cuando los proveedores inspeccionan este tráfico en puntos de presencia distribuidos en lugar de enrutarlo de vuelta a través de nodos centrales heredados. Esto puede mejorar el manejo del tráfico para las principales plataformas de software como servicio, como Microsoft 365, Salesforce y Workday. Los proveedores también pueden utilizar la interconexión directa con SaaS para gestionar la latencia y la exposición de salida. Muchos compradores comienzan con funciones de borde de servicio de seguridad antes de añadir SD-WAN, lo que favorece los contratos modulares frente a un compromiso de plataforma completa.
Trabajo Híbrido y Requisitos de Acceso Distribuido
Las operaciones híbridas requieren que las organizaciones protejan simultáneamente al personal remoto, las aplicaciones de software como servicio, los centros de datos, las cargas de trabajo en la nube, las sucursales y el acceso de terceros. El trabajo híbrido es ahora un modelo operativo común en las organizaciones. Esto dificulta la aplicación continua de políticas para los equipos internos que gestionan redes y herramientas de seguridad separadas. El mercado de servicios SASE gestionados responde a esta necesidad mediante la supervisión, la administración de políticas y la respuesta a incidentes. Las grandes empresas tienden a financiar la consolidación de plataformas y la automatización, mientras que las organizaciones medianas dependen más de los proveedores para las operaciones diarias.
Escalada de Amenazas de Ciberseguridad y Adopción de Confianza Cero
El ransomware, el phishing habilitado por inteligencia artificial y el malware en la cadena de suministro están haciendo más difícil aplazar el gasto en seguridad. La diferencia entre la adopción y la operación completa genera demanda de modelos de entrega gestionados y cogestionados. El mercado de servicios SASE gestionados puede integrar la verificación de identidad, la aplicación de políticas y la inteligencia de amenazas en un único modelo operativo. Los compradores esperan cada vez más la prevención en tiempo real y los controles automatizados como características estándar.
Demanda Empresarial de Experiencia en Seguridad Gestionada
La escasez de habilidades en ciberseguridad está aumentando el valor de los equipos de operaciones externos. Casi la mitad de las organizaciones encuestadas describió el uso paralelo de VPN y ZTNA como una carga operativa importante. Los proveedores gestionados pueden mantener capacidades de operaciones de red, ingeniería de seguridad e inteligencia de amenazas que son costosas de desarrollar internamente. El mercado de servicios SASE gestionados tiene una oportunidad entre las empresas con 500 a 5.000 usuarios, ya que muchas ofertas siguen diseñadas para corporaciones globales. La entrega estandarizada y la automatización pueden reducir los costos de servicio para este grupo. Los socios de canal siguen siendo importantes para llegar a estos compradores, mientras que la automatización de tareas rutinarias es esencial para una prestación de servicios sostenible.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de la Migración desde MPLS, Cortafuegos y VPN Heredados | -1.8% | Global | Corto plazo (≤ 2 años) |
| Altos Costos de Implementación y Transición | -1.2% | Global, pronunciado en segmentos de pymes | Mediano plazo (2-4 años) |
| Latencia de Inspección de Seguridad en Línea para Aplicaciones en Tiempo Real | -0.6% | Global, concentrado en servicios financieros y medios de comunicación | Mediano plazo (2-4 años) |
| Tarifas de Salida de SaaS a Hiperescala para Cargas de Trabajo de Inspección | -0.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de la Migración desde MPLS, Cortafuegos y VPN Heredados
El paso de circuitos MPLS, cortafuegos de hardware y concentradores VPN a SASE entregado en la nube puede interrumpir tanto la tecnología como las estructuras internas de propiedad. Las organizaciones suelen operar sistemas heredados y SASE simultáneamente durante 12 a 24 meses mientras abordan conflictos de políticas, compatibilidad de equipos en las instalaciones del cliente y transiciones de sucursales. La dificultad de migración es un obstáculo persistente para las organizaciones multinacionales con hardware de sucursales variado. Los equipos de red y seguridad también pueden tener estructuras de gobernanza separadas, lo que retrasa las decisiones más allá de los plazos de implementación de los proveedores. El mercado de servicios SASE gestionados depende de proveedores que puedan reducir esta carga mediante ingeniería de migración, aprovisionamiento sin intervención manual y servicios de transición cogestionados. Los proveedores que ofrecen planes de migración estructurados pueden generar confianza en los compradores durante el proceso de adquisición.
Altos Costos de Implementación y Transición
El gasto de implementación incluye ingeniería de migración, integración de identidades, infraestructura concurrente, formación del personal y cargos de salida en la nube. AWS indica un costo base de salida a internet de 0,09 USD por gigabyte para los primeros 10 terabytes, mientras que Azure indica 0,087 USD por gigabyte para la Zona 1, y Google Cloud indica 0,12 USD por gigabyte como línea base.[1] El tráfico de inspección de alto volumen, incluidas las videoconferencias, la replicación de datos y la inferencia de inteligencia artificial, puede convertirse por tanto en una parte significativa del gasto en la nube. Los diseños híbridos pueden mantener parte de la aplicación local en las instalaciones propias y enviar solo el tráfico esencial para la inspección en la nube. El mercado de servicios SASE gestionados resulta más accesible cuando los proveedores muestran el costo total de propiedad a los equipos financieros. Las organizaciones más pequeñas están más expuestas porque los costos fijos de ingeniería y las operaciones paralelas prolongan los períodos de recuperación de la inversión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Servicios de Plataforma Lideran Mientras las Operaciones Gestionadas se Expanden
Los Servicios de Plataforma y Suscripción representaron el 41,37% de los ingresos por tipo de servicio en 2026. Los contratos unificados combinan SD-WAN, funciones de borde de servicio de seguridad y orquestación de red bajo un único acuerdo. Esta estructura puede respaldar relaciones plurianuales y proporcionar a los proveedores una base para añadir capacidades gestionadas. Los servicios de plataforma también simplifican la responsabilidad comercial para los clientes que desean menos relaciones con proveedores. Los Servicios Profesionales siguen siendo importantes porque muchas organizaciones necesitan ayuda para integrar carteras de seguridad heredadas con arquitecturas entregadas en la nube. La consultoría puede ayudar a los clientes a establecer planes de política, implementación y operación antes de introducir servicios gestionados.
Se proyecta que los Servicios de Operaciones Gestionadas crezcan a una CAGR del 16,93% de 2027 a 2032. El segmento se beneficia de la necesidad de aplicar políticas de Confianza Cero de forma continua en redes distribuidas. Muchas organizaciones no desean dotar de personal a las operaciones de seguridad de red las 24 horas del día ni contratar especialistas para cada dominio de seguridad. Los proveedores pueden suministrar supervisión continua, respuesta a incidentes, pruebas de políticas y optimización operativa dentro de la misma relación de servicio. La detección de anomalías basada en inteligencia artificial y los flujos de trabajo automatizados de incidentes añaden valor más allá de la administración básica de redes porque ayudan a los equipos a priorizar los problemas que requieren atención. Estas capacidades son importantes cuando los clientes necesitan un mejor rendimiento además de una mejor seguridad. El mercado de servicios SASE gestionados se está orientando por tanto hacia servicios que combinan la entrega de tecnología con la responsabilidad operativa diaria.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Gestión: La Entrega Totalmente Gestionada Mantiene la Mayor Participación
El Servicio Totalmente Gestionado representó el 43,83% de los ingresos en 2026. El modelo resulta atractivo para los equipos de seguridad que desean transferir la responsabilidad diaria a un proveedor manteniendo compromisos claros de nivel de servicio. El control operativo total ofrece a los proveedores una visión más clara de los entornos de los clientes y puede respaldar conversaciones sobre renovación y expansión del servicio. BT Business ofrece una estructura escalonada que va desde el autoservicio hasta la entrega totalmente externalizada en 180 países. El mercado de servicios SASE gestionados utiliza esta gama de niveles de servicio para atender a organizaciones con capacidades operativas internas muy diferentes.
Se prevé que el Servicio Cogestionado y Asistido crezca a una CAGR del 16,52% de 2027 a 2032. Es adecuado para grandes organizaciones que desean mantener la gobernanza mientras necesitan apoyo externo para las operaciones continuas. Estos clientes pueden ya poseer plataformas de seguridad pero carecer de personal suficiente para operarlas de forma continua. El mercado de servicios SASE gestionados respalda este modelo porque los proveedores pueden gestionar la ejecución operativa mientras los equipos internos establecen políticas y supervisan el riesgo. Este acuerdo puede facilitar la adopción para organizaciones que no están dispuestas a externalizar completamente las operaciones de seguridad.
Por Tipo de Proveedor: Las Plataformas de Proveedor Único Lideran Mientras los Modelos de Múltiples Proveedores Ganan Terreno
El SASE de Proveedor Único representó el 58,27% de los ingresos por tipo de proveedor en 2026. Los compradores valoran una única consola de gestión, una responsabilidad clara y menos trabajo de integración entre las funciones de red y seguridad. Muchos compradores desean reducir la complejidad de integración, consolidar servicios y reducir los costos de capital y operativos. Las arquitecturas unificadas también pueden facilitar la gestión de los registros de auditoría y la gobernanza de datos. Los requisitos de ISO 27001 y SOC 2 Tipo II refuerzan esta preferencia en algunas organizaciones. Un modelo de proveedor único puede ser útil cuando las empresas priorizan la simplicidad operativa sobre la selección de componentes.
Se proyecta que el SASE de Múltiples Proveedores avance a una CAGR del 16,62% de 2027 a 2032. Satisface las necesidades de las empresas globales que enfrentan requisitos de cumplimiento variados y tienen compromisos existentes con proveedores. Ninguna plataforma única cumple siempre con todos los requisitos operativos o regulatorios locales. El mercado de servicios SASE gestionados también incluye proveedores que combinan capacidades de borde de servicio de seguridad de primera clase con su propia capa subyacente de SD-WAN. Orange Business utiliza componentes de Cisco, Fortinet, Palo Alto Networks, HPE Aruba, Netskope y Zscaler como funciones de red virtual en sus Super POPs. Este enfoque ofrece a los clientes mayor flexibilidad, pero también aumenta la necesidad de integración y experiencia operativa.
Por Modelo de Implementación: La Entrega en la Nube Domina Mientras Aumentan las Necesidades Híbridas
La implementación Basada en la Nube representó el 72,43% de los ingresos en 2026. Ofrece a los clientes capacidad de seguridad distribuida globalmente sin ciclos de renovación de hardware en sucursales ni una gran inversión inicial en dispositivos. La entrega nativa en la nube puede respaldar la automatización de políticas basada en inteligencia artificial, la detección de anomalías y la supervisión de la experiencia digital en usuarios y ubicaciones. También puede escalar a medida que cambia la demanda de tráfico entre usuarios y sitios distribuidos. El tamaño del mercado de servicios SASE gestionados para los servicios basados en la nube refleja la amplia preferencia por una seguridad escalable y administrada de forma centralizada. El mercado de servicios SASE gestionados también depende de la entrega en la nube para extender la protección rápidamente a nuevas sucursales y trabajadores remotos.
Se prevé que la implementación Híbrida crezca a una CAGR del 16,83% de 2027 a 2032. Las normas de procesamiento soberano, los sistemas de tecnología operativa con aislamiento de red y las cargas de trabajo industriales de baja latencia respaldan esta demanda. Fortinet describe FortiSASE Outpost como un diseño que mantiene la inspección y el registro en la infraestructura controlada por el cliente cuando se requiere procesamiento local.[2] Los modelos híbridos permiten a los clientes utilizar la seguridad entregada en la nube mientras conservan nodos de inspección donde necesitan control local y manejo predecible del tráfico. Los sistemas en instalaciones propias siguen siendo relevantes para la infraestructura crítica y los entornos gubernamentales clasificados. La selección del modelo de implementación depende cada vez más de los requisitos regulatorios y las características del tráfico, no solo de la preferencia por la nube. El mercado de servicios SASE gestionados se beneficia cuando los proveedores pueden operar tanto en entornos de nube como en entornos controlados por el cliente.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria del Usuario Final: BFSI Lidera Mientras el Sector Sanitario Crece Más Rápido
El sector BFSI representó el 23,87% de los ingresos por usuario final en 2026. Las instituciones financieras enfrentan una alta exposición a amenazas, requisitos de cumplimiento detallados y necesidades de conectividad en sucursales y equipos de asesoría remota. Las organizaciones de servicios financieros están adoptando tanto diseños SASE híbridos como tecnologías de seguridad nativas en la nube. Las Tecnologías de la Información y las Telecomunicaciones también constituyen un grupo de usuarios significativo porque sus redes suelen ser nativas en la nube y están en una etapa temprana de adopción de SASE. La Manufactura, el Gobierno y la Defensa, la Energía y los Servicios Públicos, y el Comercio Minorista y el Comercio Electrónico están ganando demanda a medida que las operaciones conectadas amplían el perímetro empresarial. El IoT industrial y la transformación digital aumentan el número de usuarios, ubicaciones y sistemas que requieren acceso seguro.
Se proyecta que el sector Sanitario se expanda a una CAGR del 16,37% de 2027 a 2032. La telemedicina, la monitorización remota de pacientes y la exposición al ransomware están aumentando la necesidad de controles de acceso consistentes. Las redes clínicas ahora cubren hospitales, dispositivos de clínicos remotos, proveedores externos y aplicaciones para pacientes, por lo que las decisiones de acceso deben funcionar en múltiples entornos. El mercado de servicios SASE gestionados puede aplicar políticas basadas en identidad e inspección cifrada en este entorno distribuido. Los requisitos de HIPAA para la información de salud protegida electrónicamente hacen que los controles de acceso y los registros de auditoría sean importantes. Las organizaciones sanitarias a menudo necesitan soporte gestionado porque no mantienen grandes equipos internos de seguridad de redes. El Transporte y la Logística, la Educación, y la Hostelería y los Viajes también necesitan conectividad segura para operaciones distribuidas y fuerzas de trabajo híbridas. Esto crea oportunidades para los proveedores que pueden combinar la administración centralizada de políticas con la prestación de servicios adaptada a los requisitos operativos.
Análisis Geográfico
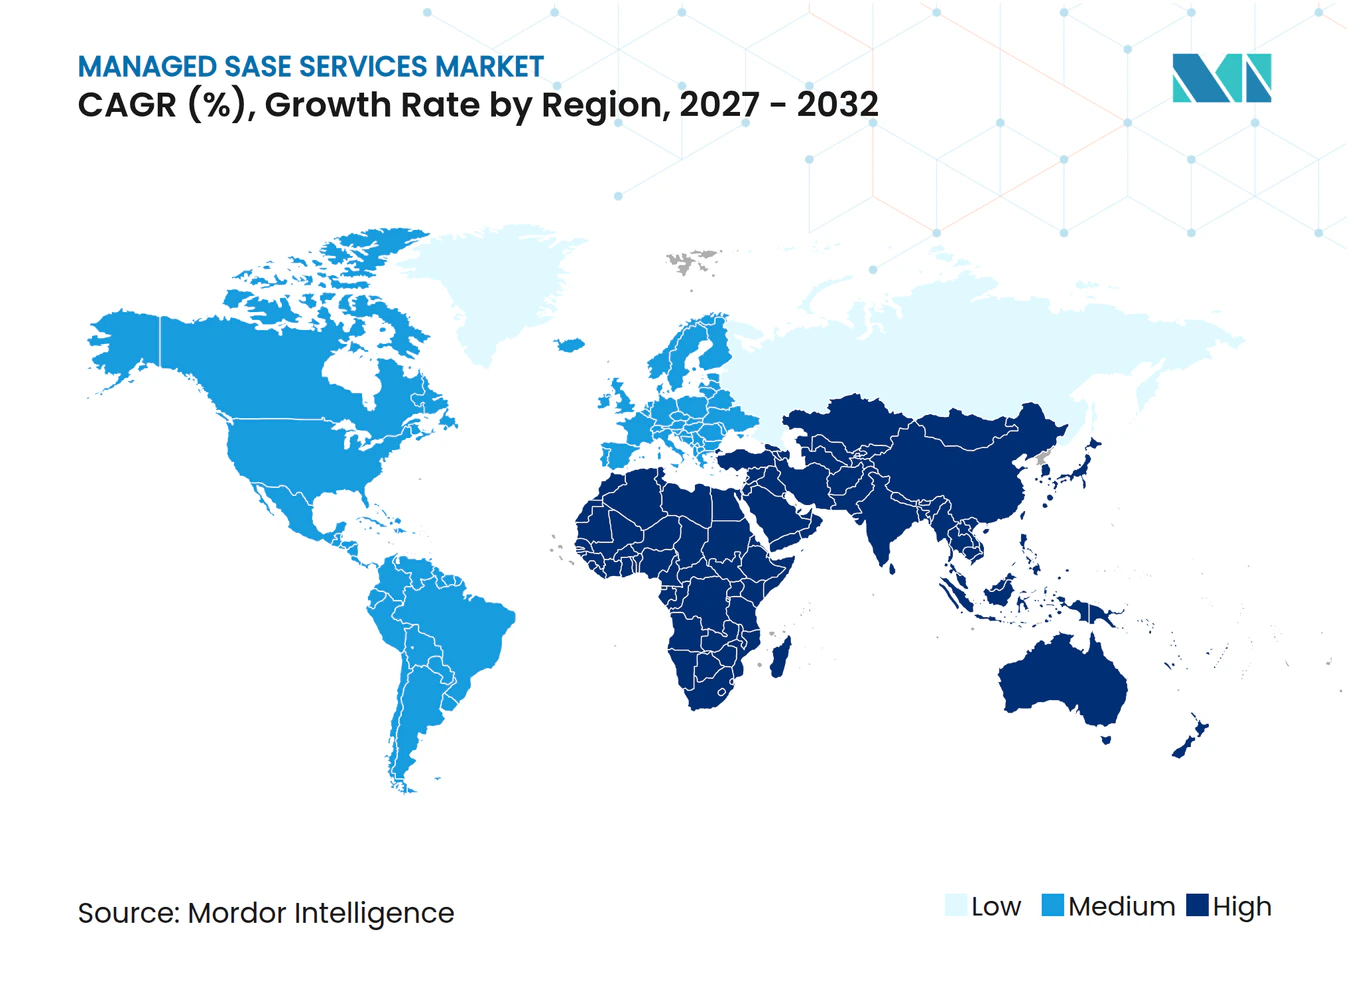
América del Norte representó el 38,73% de los ingresos regionales en 2026. El mercado de servicios SASE gestionados se beneficia de la infraestructura de nube madura y de una base de servicios gestionados por operadores en la región, incluidos AT&T, Verizon, Comcast Business y Lumen Technologies. La CISA emitió orientaciones en julio de 2026 que dirigen a las agencias civiles federales hacia arquitecturas SASE alineadas con TIC 3.0.[3] Las orientaciones desplazan la demanda de las empresas comerciales hacia las agencias federales. Canadá y México se están desarrollando a través de subsidiarias multinacionales que necesitan políticas de seguridad consistentes en sus operaciones. América del Sur es más pequeña, pero Brasil tiene demanda de servicios financieros digitales, mientras que Argentina y otros países se encuentran en etapas más tempranas.
Europa está moldeada por las normas de residencia de datos del RGPD, la Directiva NIS2 y la Ley de Resiliencia Operativa Digital para los servicios financieros. Estos requisitos convierten la ubicación de las decisiones de seguridad y la infraestructura en un problema práctico de compra. El mercado de servicios SASE gestionados en Europa valora los diseños soberanos que sitúan el procesamiento de datos, el control de acceso, la gestión y la jurisdicción legal bajo la legislación de la UE. Versa Networks activó una implementación SASE totalmente soberana en Alemania en 2026. Alemania lidera la adopción porque las grandes empresas enfrentan requisitos detallados de seguridad y gobernanza de datos. El Reino Unido, Francia y el Benelux son mercados significativos, mientras que Italia, España, Rusia y el resto de Europa se están desarrollando en línea con la modernización de la nube y la aplicación regulatoria.
Se proyecta que Asia-Pacífico crezca a una CAGR del 16,48% de 2027 a 2032. La Ley de Protección de Datos Personales Digitales de India, las enmiendas a la ley de ciberseguridad de China y las actualizaciones de conectividad relacionadas con el 5G están aumentando la necesidad de capacidad de inspección localizada. El mercado de servicios SASE gestionados en Asia-Pacífico favorece a los proveedores con infraestructura regional acreditada que puede respaldar el procesamiento especificado dentro del país. Los proveedores de la región están ampliando la entrega basada en automatización para satisfacer esta necesidad. Arabia Saudita y los Emiratos Árabes Unidos también están aumentando la inversión en la nube a través de programas nacionales, mientras que los servicios soberanos abordan las expectativas locales de custodia de datos. África sigue en una etapa temprana, con Sudáfrica, Egipto y Nigeria respaldados por empresas multinacionales que extienden las políticas de seguridad globales a las operaciones regionales.
Panorama Competitivo
Concentración del Mercado
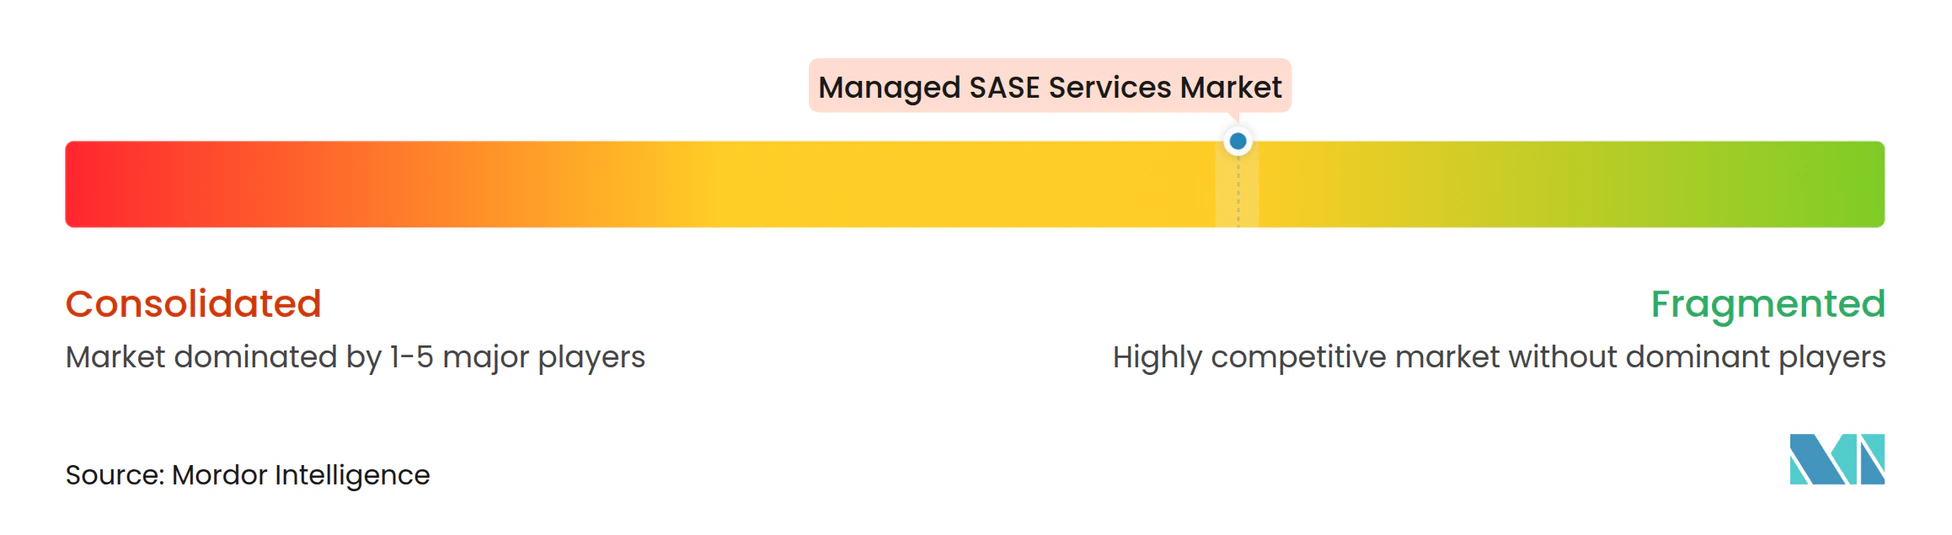
El mercado de servicios SASE gestionados está moderadamente fragmentado porque ningún proveedor lidera en todas las geografías y grupos de clientes. Los operadores globales, incluidos AT&T, Verizon, Orange Business, BT Group, Vodafone, Telefónica, Deutsche Telekom y NTT DOCOMO BUSINESS, utilizan el alcance de red y los contratos empresariales existentes como sus principales ventajas. Los proveedores nativos en la nube y los especialistas en seguridad gestionada compiten a través de la velocidad de desarrollo de arquitectura y productos. Cato Networks recaudó 359 millones de USD en junio de 2025 con una valoración superior a 4,8 mil millones de USD, lo que ilustra la financiación continua para plataformas nativas en la nube. La competencia se centra cada vez más en la automatización de políticas, la prevención de pérdida de datos y la capacidad de ofrecer operaciones a escala.
Las principales áreas de oportunidad son las empresas medianas, los entornos de tecnología operativa en manufactura y energía, y los gobiernos que necesitan servicios soberanos. Los proveedores de redes tradicionales pueden enfrentar presión de los proveedores centrados en la seguridad que avanzan más rápido en el desarrollo de plataformas. Los proveedores están utilizando la inteligencia artificial para la detección de anomalías, la automatización de la respuesta a incidentes y la clasificación de tickets para mejorar la prestación de servicios. Wipro lanzó su Centro de Comando CISO con CrowdStrike en septiembre de 2026 para combinar el soporte de asesoría con las operaciones de seguridad.[4] La oferta utiliza la plataforma CrowdStrike Falcon en seguridad de endpoints, seguridad en la nube, gestión de exposición y seguridad de inteligencia artificial. Esto muestra cómo los integradores de sistemas están ampliando las operaciones gestionadas más allá de la conectividad y la seguridad de acceso.
AT&T Business y Palo Alto Networks entregaron una Estructura SASE Resistente a la Computación Cuántica en julio de 2026 utilizando estándares de intercambio de claves híbridas del IETF en la arquitectura Prisma SASE. El mercado de servicios SASE gestionados también está respondiendo a las necesidades de soberanía de datos mediante una cobertura local más amplia. Vodafone Business y Fortinet ampliaron su asociación en abril de 2025 en Europa, Asia y los Estados Unidos, incluyendo opciones de servicio cogestionado y soporte profesional. Estos movimientos muestran que la cobertura, el procesamiento local y la entrega gestionada se están convirtiendo en factores competitivos centrales. El mercado de servicios SASE gestionados recompensa cada vez más a los proveedores que pueden combinar estas capacidades en un modelo operativo transfronterizo consistente.
Líderes de la Industria de Servicios SASE Gestionados
-
AT&T Inc.
-
Verizon Communications Inc.
-
BT Group plc
-
Tata Communications Limited
-
Wipro Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: Wipro Limited y CrowdStrike lanzaron el Centro de Comando CISO, una oferta de asesoría y operaciones de seguridad impulsada por la plataforma CrowdStrike Falcon®. La iniciativa ofrece protección integrada en seguridad de endpoints, seguridad en la nube, gestión de exposición y seguridad de inteligencia artificial a través de la suite de servicios gestionados CyberTransform y CyberShield de Wipro, operacionalizando un modelo de seguridad basado en el riesgo para empresas que enfrentan amenazas aceleradas por inteligencia artificial de frontera.
- Julio de 2026: AT&T Business y Palo Alto Networks entregaron una Estructura SASE Resistente a la Computación Cuántica, incorporando criptografía poscuántica de forma nativa en la arquitectura Prisma SASE utilizando los estándares de intercambio de claves híbridas del IETF RFC 9370, RFC 9242 y RFC 8784. La estructura proporciona agilidad criptográfica en las capas subyacentes de 5G, fibra y legado de AT&T, protegiendo contra amenazas de recolección ahora y descifrado posterior y alineándose con los requisitos de cumplimiento de CNSA 2.0 y NIS2/DORA.
- Mayo de 2026: Netskope amplió su Red NewEdge para cubrir los cuatro componentes de la soberanía de datos: transporte de red, procesamiento de datos, almacenamiento doméstico y gobernanza de metadatos, en 24 países a través de más de 120 centros de datos y 80 regiones, con incorporaciones recientes en Indonesia y Turquía. La expansión incluye validación de terceros y entornos auditables para respaldar el cumplimiento del RGPD, la DPDPA de India, la PDPL de Arabia Saudita y los mandatos de localización específicos del sector.
- Mayo de 2026: Netskope y Deloitte ampliaron su asociación global de SASE gestionado, lanzándose primero en EMEA para ofrecer SASE gestionado que integra el SSE, SD-WAN, ZTNA, CASB, Puerta de Enlace Web Segura y Cortafuegos como Servicio de Netskope dentro del marco de seguridad gestionada y asesoría de Deloitte. El servicio está dirigido a empresas que navegan por la adopción de la nube, los flujos de datos de inteligencia artificial y los requisitos regulatorios multirregionales, con regiones adicionales que seguirán al lanzamiento en EMEA.
Alcance del Informe Global del Mercado de Servicios SASE Gestionados
El mercado de servicios de borde de servicio de acceso seguro gestionado (SASE) cubre soluciones de red y seguridad basadas en la nube gestionadas por terceros que integran capacidades de red de área amplia (WAN) con servicios de seguridad, incluidas puertas de enlace web seguras, intermediarios de seguridad de acceso a la nube, cortafuegos como servicio y acceso a la red de confianza cero.
El Informe del Mercado de Servicios SASE Gestionados está segmentado por Tipo de Servicio (Servicios de Plataforma y Suscripción, Servicios Profesionales, Servicios de Operaciones Gestionadas y Servicios de Supervisión, Respuesta a Incidentes y Optimización), Modelo de Gestión (Servicio Totalmente Gestionado, Servicio Cogestionado y Asistido y Servicio Autogestionado), Tipo de Proveedor (SASE de Proveedor Único y SASE de Múltiples Proveedores), Modelo de Implementación (En Instalaciones Propias, Basado en la Nube e Híbrido), Industria del Usuario Final (Tecnología de la Información y Telecomunicaciones, BFSI, Sanidad, Comercio Minorista y Comercio Electrónico, Manufactura, Gobierno y Defensa, Educación, Energía y Servicios Públicos, Transporte y Logística, Hostelería y Viajes y Otras Industrias de Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Servicios de Plataforma y Suscripción |
| Servicios Profesionales |
| Servicios de Operaciones Gestionadas |
| Servicios de Supervisión, Respuesta a Incidentes y Optimización |
| Servicio Totalmente Gestionado |
| Servicio Cogestionado y Asistido |
| Servicio Autogestionado |
| SASE de Proveedor Único |
| SASE de Múltiples Proveedores |
| En Instalaciones Propias |
| Basado en la Nube |
| Híbrido |
| Tecnología de la Información y Telecomunicaciones |
| BFSI |
| Sanidad |
| Comercio Minorista y Comercio Electrónico |
| Manufactura |
| Gobierno y Defensa |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Servicios de Plataforma y Suscripción | |
| Servicios Profesionales | ||
| Servicios de Operaciones Gestionadas | ||
| Servicios de Supervisión, Respuesta a Incidentes y Optimización | ||
| Por Modelo de Gestión | Servicio Totalmente Gestionado | |
| Servicio Cogestionado y Asistido | ||
| Servicio Autogestionado | ||
| Por Tipo de Proveedor | SASE de Proveedor Único | |
| SASE de Múltiples Proveedores | ||
| Por Modelo de Implementación | En Instalaciones Propias | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Industria del Usuario Final | Tecnología de la Información y Telecomunicaciones | |
| BFSI | ||
| Sanidad | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura | ||
| Gobierno y Defensa | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios SASE gestionados?
El tamaño del mercado de servicios SASE gestionados es de 7,38 mil millones de USD en 2026 y se prevé que alcance los 18,22 mil millones de USD para 2032 a una CAGR del 16,12% de 2027 a 2032.
¿Qué está impulsando la demanda de servicios SASE gestionados?
La migración a la nube, el trabajo híbrido, las amenazas de ciberseguridad y la capacidad limitada de operaciones de seguridad están respaldando la demanda de entrega gestionada.
¿Qué tipo de servicio lidera los servicios SASE gestionados?
Los Servicios de Plataforma y Suscripción lideran con una participación del 41,37% en 2026, mientras que los Servicios de Operaciones Gestionadas tienen la CAGR pronosticada más alta del 16,93%.
¿Qué modelo de implementación está creciendo más rápido?
Se proyecta que la implementación Híbrida crezca a una CAGR del 16,83% hasta 2032 porque los clientes necesitan procesamiento local, menor latencia y mayor control sobre los datos regulados.
¿Qué sector de usuario final está creciendo más rápido?
Se proyecta que el sector Sanitario crezca a una CAGR del 16,37% hasta 2032, respaldado por la telemedicina, la monitorización remota de pacientes y la necesidad de proteger la información clínica.
¿Qué región se está expandiendo más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 16,48% hasta 2032, respaldado por las normas de protección de datos y las actualizaciones de conectividad empresarial.