
Tamaño y Participación del Mercado de Transporte de Carga de Proyecto Sobredimensionada y de Gran Elevación
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
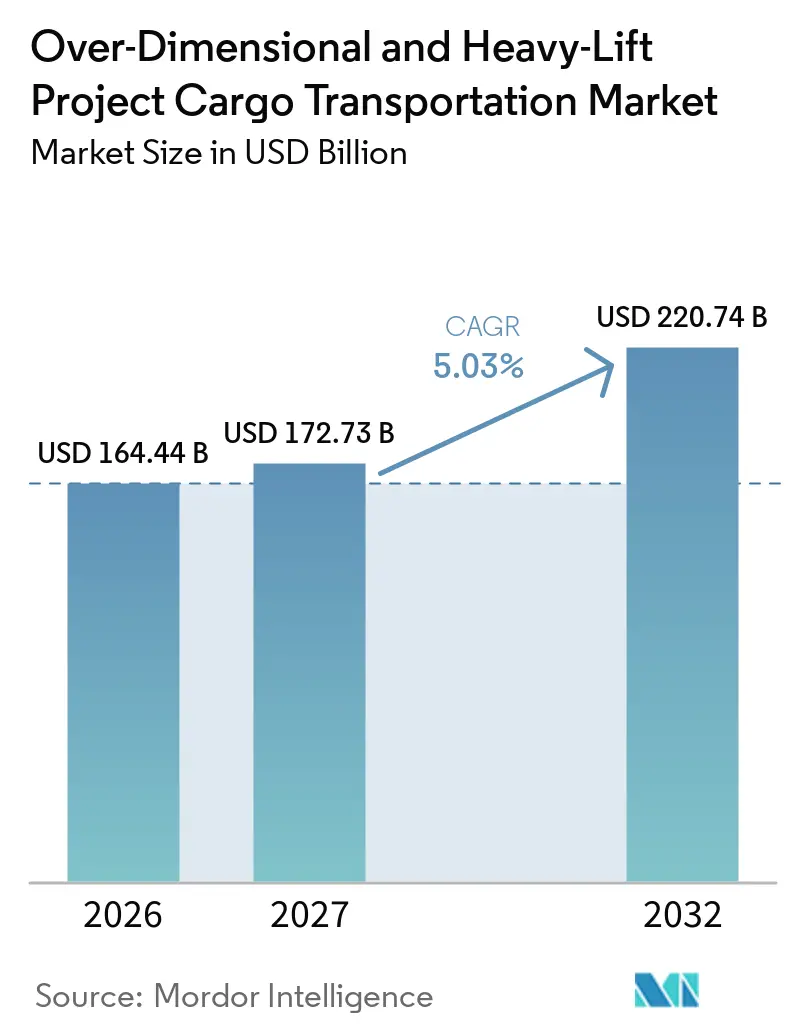
| Tamaño del Mercado (2027) | 172.73 Mil millones de dólares |
| Tamaño del Mercado (2032) | 220.74 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.03 % |
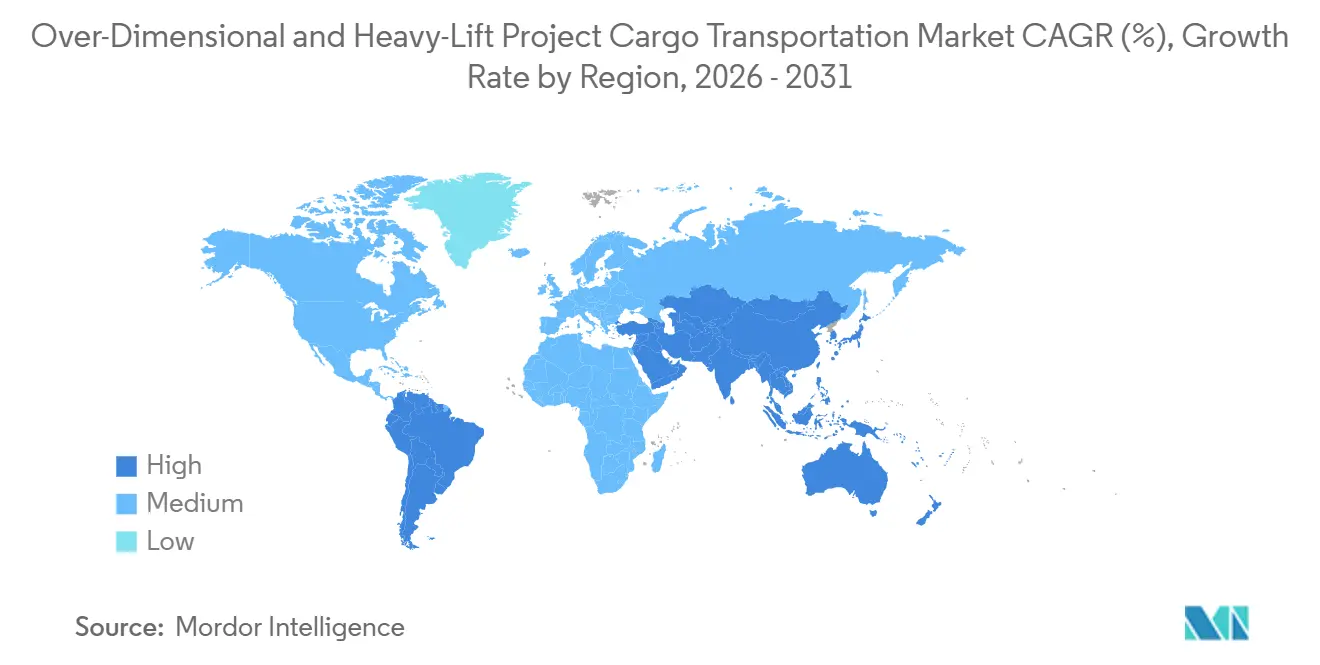
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
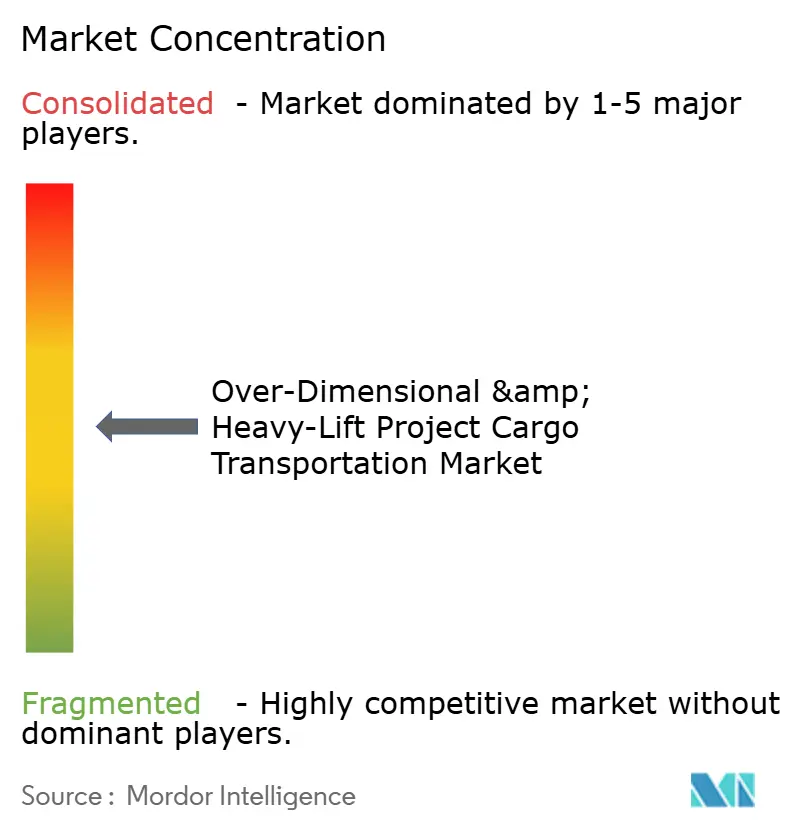
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transporte de Carga de Proyecto Sobredimensionada y de Gran Elevación por Mordor Intelligence
El tamaño del mercado de transporte de carga de proyecto sobredimensionada y de gran elevación se valora en 164,44 mil millones de USD en 2026 y se estima que crecerá desde 172,73 mil millones de USD en 2027 hasta alcanzar 220,74 mil millones de USD en 2032, a una CAGR del 5,03% durante el período de pronóstico (2027-2032).
El mercado de transporte de carga de proyecto sobredimensionada y de gran elevación está respaldado por proyectos de energía, infraestructura y manufactura avanzada que requieren equipos que superan la capacidad de las redes de flete convencionales. Las adiciones de capacidad renovable, la modularización industrial y la construcción de instalaciones complejas están incrementando la necesidad de movimientos diseñados por carretera, ferroviario, vías navegables y buques. Los operadores con grúas, transportadores modulares autopropulsados, buques semisumergibles y capacidades de ingeniería de rutas están mejor posicionados para gestionar alcances de proyectos a precio fijo. El mercado de transporte de carga de proyecto sobredimensionada y de gran elevación también enfrenta presión de programación y costos derivada de la coordinación de permisos, restricciones de infraestructura, costos de combustible, disponibilidad de buques y disrupciones marítimas. La amplitud del gasto de capital en energía, construcción y manufactura tecnológica otorga a la demanda una base más resiliente que un ciclo de proyectos de una sola industria.
Conclusiones Clave del Informe
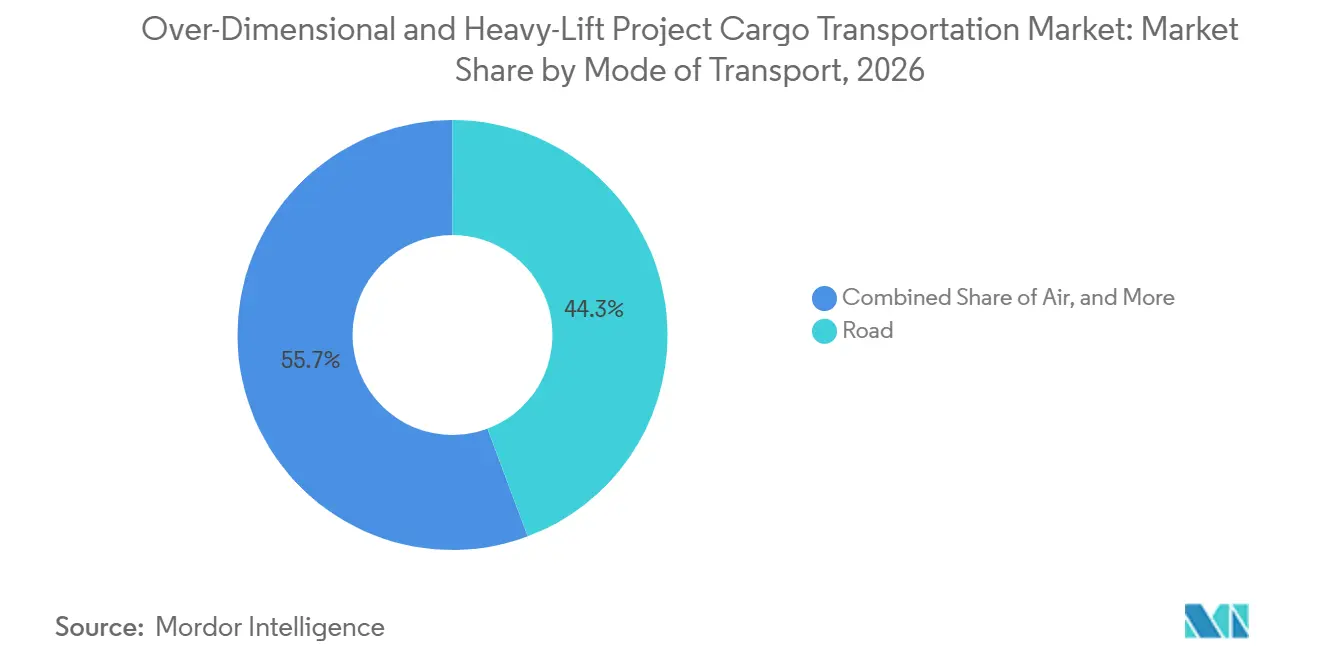
- Por modo de transporte, la carretera representó el 44,30% de la participación del mercado de transporte de carga de proyecto sobredimensionada y de gran elevación en 2029, mientras que el aéreo proyecta expandirse a una CAGR del 6,59% hasta 2032.
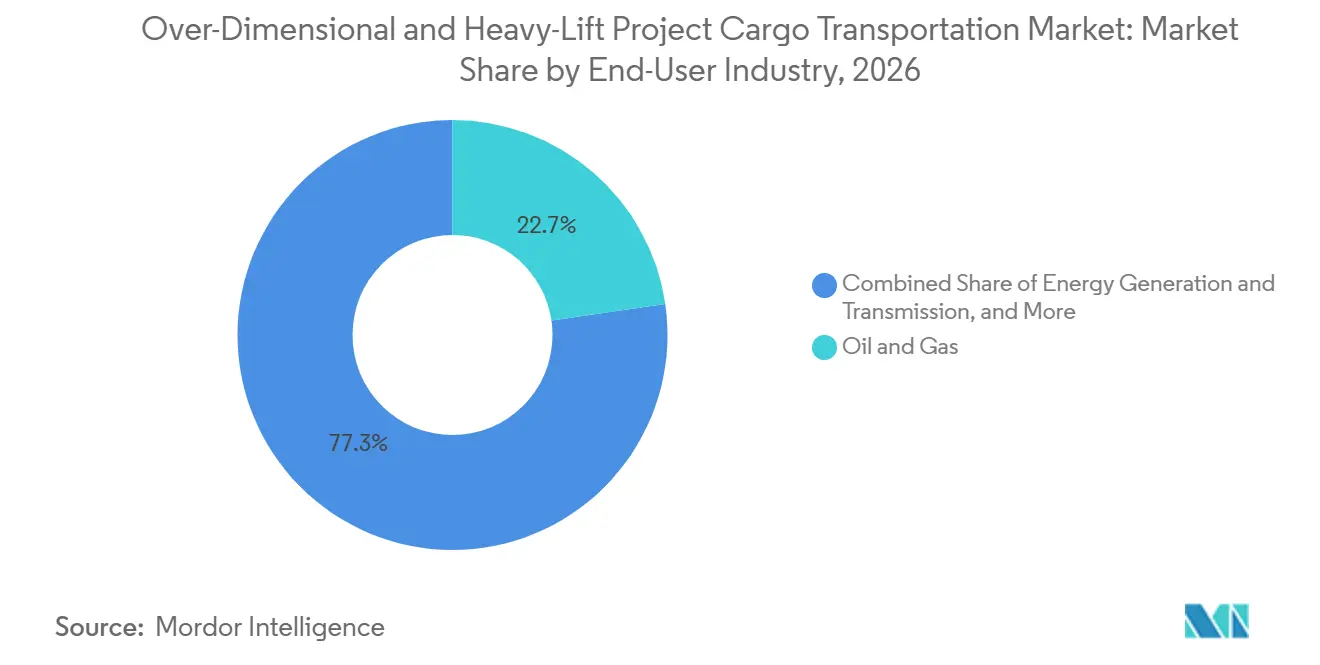
- Por industria de usuario final, petróleo y gas representó el 22,70% del tamaño del mercado de transporte de carga de proyecto sobredimensionada y de gran elevación en 2026, mientras que generación y transmisión de energía, incluida la energía renovable, proyecta registrar una CAGR del 6,93% hasta 2032.
- Por geografía, Asia-Pacífico representó el 31,80% de la participación del mercado de transporte de carga de proyecto sobredimensionada y de gran elevación en 2026 y proyecta registrar una CAGR del 7,01% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Componentes de Energía Renovable | +2.1% | Global, con mayor intensidad en Asia-Pacífico, Europa y América del Norte | Mediano plazo (2-4 años) |
| Megaproyectos de Infraestructura y Construcción Modular | +1.5% | Global, con Asia-Pacífico, Oriente Medio, América del Norte y Europa como principales centros de gasto de capital | Largo plazo (≥ 4 años) |
| Desarrollo de GNL, Petroquímica y Energía Offshore | +1.3% | América del Norte, Oriente Medio, Sudeste Asiático y África Occidental | Mediano plazo (2-4 años) |
| Construcción de Plantas de Semiconductores, Baterías y Centros de Datos | +1.0% | América del Norte, Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Inversión en Corredores Multimodales y Conectividad Puerto-Ferroviario | +0.7% | Asia-Pacífico, América del Sur, Oriente Medio y Asia Central | Largo plazo (≥ 4 años) |
| Adopción de Gran Elevación Diseñada y Optimización Digital de Rutas | +0.5% | Global, con adopción temprana en Europa, América del Norte y mercados desarrollados de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Componentes de Energía Renovable
Las adiciones globales de energía renovable establecieron un récord en 2025, con 692 GW de nueva capacidad, incluidos 158,7 GW de capacidad eólica. China añadió 119,4 GW de capacidad eólica en 2025, mientras que India añadió 6,3 GW, concentrando la demanda de transporte en corredores asiáticos clave.[1] La Agencia Internacional de Energía (AIE) espera que las adiciones de capacidad eólica terrestre alcancen 732 GW entre 2025 y 2030, un 45% por encima de las adiciones registradas en el período de 5 años anterior. El mercado de transporte de carga de proyecto sobredimensionada y de gran elevación requiere movimientos especializados para palas, góndolas y secciones de torre que los transportistas estándar no pueden manejar. Las palas de más de 115 metros y las góndolas de más de 650 toneladas métricas necesitan remolques de propósito específico, buques semisumergibles y activos de instalación compatibles. La restricción resultante de buques y equipos puede reducir el grupo de proveedores calificados a medida que los despliegues de turbinas de 15 MW se expanden durante el período de pronóstico.
Megaproyectos de Infraestructura y Construcción Modular
La construcción modular traslada el trabajo desde los sitios de proyecto a talleres de fabricación controlados antes de que los módulos completados sean transportados por mar, río, carretera o ferroviario. Los módulos pueden superar las 1.000 toneladas métricas y los 70 metros de longitud, lo que incrementa la necesidad de planes de elevación precisos, estudios de rutas y coordinación multimodal. El mercado de transporte de carga de proyecto sobredimensionada y de gran elevación se beneficia cuando un solo movimiento reemplaza un gran volumen de mano de obra en campo y requiere una elevación de alta precisión. Reuters informó en septiembre de 2025 que los constructores de GNL de los Estados Unidos utilizaron fabricación modular para reducir la mano de obra pico en campo de hasta 10.000 trabajadores a menos de 2.000 trabajadores en proyectos comparables. INEOS Project One requirió entregas de más de 20 países durante 5 años, incluida una subestación de 1.040 toneladas métricas entregada dentro de 85.500 metros cúbicos de carga en diciembre de 2025. Las plantas mineras, las estructuras offshore, la infraestructura de centros de datos y las instalaciones de energía extienden esta necesidad a través de programas de construcción industrial.
Desarrollo de GNL, Petroquímica y Energía Offshore
Los proyectos de exportación de GNL, las instalaciones petroquímicas y los activos de energía offshore generan demanda plurianual de transporte de proyectos complejos. Cada proyecto puede requerir cargas de módulos, fletamentos de buques dedicados, barcazas diseñadas, configuraciones de transportadores modulares autopropulsados y arreglos de seguros a medida. El mercado de transporte de carga de proyecto sobredimensionada y de gran elevación está, por tanto, expuesto a un perfil de proyecto que difiere del flete spot porque la ingeniería y el riesgo de ejecución son centrales en el contrato. En septiembre de 2025, deugro Canadá entregó un módulo de GNL de 1.334 toneladas métricas a una barcaza de cubierta en el Puerto de Corpus Christi para un proyecto canadiense de GNL. El movimiento utilizó ingeniería de parrilla diseñada a medida suministrada por dteq Transport Engineering Solutions, ilustrando la coordinación requerida para la entrega de un solo módulo. Calcasieu Pass 2 inició trabajos en el sitio en junio de 2025 y tiene como objetivo la primera producción de GNL a finales de 2027, mientras que los programas offshore de Oriente Medio y de aguas profundas de África Occidental añaden demanda de buques grúa de posicionamiento dinámico y semisumergibles.
Construcción de Plantas de Semiconductores, Baterías y Centros de Datos
Las plantas de fabricación de semiconductores, las instalaciones de baterías y los centros de datos de hiperescala requieren equipos de proceso y utilidades de gran tamaño que a menudo superan los límites de carga por eje en carretera. Las cámaras de deposición, los sistemas de litografía, los módulos de utilidades y las bóvedas de transformadores pueden requerir grúas especializadas, estudios de elevación diseñados y configuraciones de transportadores modulares autopropulsados. Micron inició la construcción de su campus de semiconductores en Clay, Nueva York, en enero de 2026, con una inversión de hasta 100 mil millones de USD a lo largo de más de 20 años, con Bechtel como socio de ingeniería, adquisiciones y construcción. El mercado de transporte de carga de proyecto sobredimensionada y de gran elevación obtiene un flujo de proyectos de larga duración a partir de proyectos de fabricación que utilizan construcción modular y equipos de gran tamaño. Esta demanda puede extenderse a través de varias fases de construcción del sitio e instalación de equipos. También requiere coordinación entre fabricantes, contratistas de proyectos y operadores de transporte especializados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Coordinación de Permisos Multijurisdiccionales y Cargas Anormales | -0.8% | Global, con problemas agudos en los Estados Unidos, Europa y economías en desarrollo | Mediano plazo (2-4 años) |
| Intensidad de Capital en Flota Especializada, Tripulación Calificada y Equipos | -0.7% | Global, con efecto concentrado en energía eólica offshore y GNL | Largo plazo (≥ 4 años) |
| Cuellos de Botella en Infraestructura de Puertos, Puentes, Calado y Primera/Última Milla | -0.6% | Global, con restricciones severas en el sur y sudeste de Asia, África Subsahariana y corredores interiores de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Volatilidad de Combustible, Tarifas de Fletamento, Geopolítica y Clima | -0.5% | Global, amplificada en puntos de estrangulamiento marítimos y bajo marcos de cumplimiento de descarbonización | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Coordinación de Permisos Multijurisdiccionales y Cargas Anormales
El transporte por carretera de carga anormal sigue sujeto a normas fragmentadas que pueden añadir semanas a los calendarios de proyectos e incrementar los costos directos. En los Estados Unidos, los estados emiten permisos separados para carga sobredimensionada o con exceso de peso y pueden requerir evaluaciones estructurales independientes. Indiana modificó sus regulaciones de permisos de carga divisible con exceso de peso en junio de 2025 e introdujo un calendario formal de tarifas bajo 105 IAC 10-4-3.5.[2] La carga de coordinación aumenta cuando las rutas cruzan múltiples estados o países con diferentes requisitos de escolta, calificación de puentes y permisos. Los operadores deben alinear el calendario de permisos con la disponibilidad de equipos y la ventana de movimiento planificada. Estos requisitos pueden afectar los presupuestos del proyecto antes de que la carga inicie su ruta.
Cuellos de Botella en Infraestructura de Puertos, Puentes, Calado y Primera/Última Milla
Los muelles portuarios, las vías navegables interiores, los puentes de carretera y las rutas de última milla pueden limitar el rendimiento de la carga y elevar los costos del proyecto. Estas barreras requieren inversión en infraestructura física y no pueden resolverse completamente mediante prácticas operativas. Los buques de gran elevación operan bajo estructuras de tarifas de fletamento ajustadas, por lo que los retrasos portuarios pueden incrementar los costos de mantenimiento. La Comisión Marítima Federal encontró que el tonelaje del Canal de Suez a principios de mayo de 2025 se mantuvo un 70% por debajo de los promedios de 2023 debido al desvío por el Mar Rojo. El tráfico reducido restringió la disponibilidad de buques y elevó los costos de posicionamiento de activos especializados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Transporte:
La Carretera Domina la Participación, el Aéreo Registra el Crecimiento Más RápidoEl transporte por carretera representó el 44,30% del tamaño del mercado de transporte de carga de proyecto sobredimensionada y de gran elevación en 2026, porque proporciona la conexión de primera y última milla necesaria hacia sitios sin acceso directo por vías navegables o ferroviario. El modo depende de transportadores modulares autopropulsados, remolques de plataforma baja, portadores de palas de rotor y configuraciones de múltiples ejes. Estos activos pueden transportar secciones de torre de más de 80 metros y módulos de más de 1.000 toneladas métricas cuando se completa la preparación previa de infraestructura. La industria de transporte de carga de proyecto sobredimensionada y de gran elevación depende del transporte por carretera donde las terminales ferroviarias y los puertos no pueden alcanzar el sitio final. Google Maps Platform puso a disposición general el Enrutamiento de Vehículos de Gran Tamaño en 2025 para apoyar el enrutamiento con conciencia de restricciones para flotas comerciales. El sistema considera parámetros de altura, peso, longitud y eje, mejorando la planificación de cumplimiento para operaciones de transporte pesado.
Se proyecta que el transporte aéreo registre una CAGR del 6,59% hasta 2032, reflejando su creciente papel en los movimientos de carga de proyecto urgentes. Aunque el aéreo sigue siendo el modo de transporte más pequeño por valor, sirve a proyectos de semiconductores, aeroespaciales y de energía urgentes donde los calendarios de puesta en marcha no pueden retrasarse. El transporte ferroviario, marítimo y por vías navegables interiores apoya corredores de proyectos de mayor distancia, con el ferroviario conectando puertos de gran calado con zonas industriales interiores en Alemania, India y la Costa del Golfo de los Estados Unidos. Las vías navegables interiores siguen siendo competitivas en costos para módulos ultragrandes donde las condiciones de calado y espacio en esclusas son suficientes. Estos modos reducen la distancia por carretera requerida para carga sobredimensionada, aunque la entrega por carretera sigue siendo necesaria en el origen o destino. El mercado de transporte de carga de proyecto sobredimensionada y de gran elevación, por tanto, utiliza el aéreo de forma selectiva para carga donde la velocidad de entrega justifica una prima.
Por Industria de Usuario Final:
Petróleo y Gas Lidera, Generación y Transmisión de Energía Crece Más RápidoPetróleo y gas representó el 22,70% de la participación del mercado de transporte de carga de proyecto sobredimensionada y de gran elevación en 2026. Los módulos de licuefacción de GNL, las unidades flotantes de producción, almacenamiento y descarga, las superestructuras de plataformas offshore y los equipos de tuberías crean las elevaciones individuales más pesadas del sector. Estos proyectos utilizan buques especializados, movimientos en barcaza, operaciones de grúa y estudios de rutas que pueden extenderse durante varios años. Sus grandes piezas individuales de carga hacen que la capacidad de ejecución sea tan importante como la capacidad de transporte. El segmento también atrae demanda de expansiones petroquímicas e infraestructura offshore. Los calendarios de proyectos pueden, por tanto, sostener la demanda incluso cuando los volúmenes de flete convencional son inciertos.
Se proyecta que generación y transmisión de energía, incluida la energía renovable, registre una CAGR del 6,93% hasta 2032. El segmento abarca generación renovable, equipos de energía convencional y sistemas de transmisión de corriente continua de alta tensión. Los equipos eólicos son cada vez más grandes, mientras que los proyectos solares y los programas de transmisión requieren equipos de balance de sistema y planificación de transporte de larga distancia. IRENA confirmó que las adiciones globales de energía eólica alcanzaron 158,7 GW en 2025, incluidos 119,4 GW en China. La construcción e infraestructura, la minería y los metales, la manufactura y las plantas industriales, y el aeroespacial y la defensa también apoyan la demanda. La industria de transporte de carga de proyecto sobredimensionada y de gran elevación sirve a estos sectores a medida que las políticas nacionales dirigen la inversión hacia fábricas, instalaciones químicas y otras capacidades de producción avanzada.
Análisis Geográfico
Mercado de Transporte de Carga de Proyecto Sobredimensionada y de Elevación Pesada en APAC
Asia-Pacífico representó el 31,80% del tamaño del mercado de transporte de carga de proyecto sobredimensionada y de elevación pesada en 2026 y se proyecta que registre un CAGR del 7,01% hasta 2032. La actividad de fabricación e implementación de energía eólica y solar de China genera el mayor volumen a nivel de país de movimientos de transporte de turbinas en la región. Según su perspectiva Renovables 2025, la Agencia Internacional de Energía proyectó que China contribuiría con casi el 60% del crecimiento mundial de la capacidad de energía renovable.[3] Indonesia, Vietnam y Filipinas también están desarrollando instalaciones industriales, terminales de importación de GNL y campus de centros de datos. Estos proyectos generan demanda más allá de los movimientos de equipos eólicos. El buque de construcción offshore dedicado de Japón, en construcción en Seatrium en Singapur, tiene como objetivo su entrega a finales de 2028.
Mercado de Transporte de Carga de Proyecto Sobredimensionada y de Elevación Pesada en América del Norte
América del Norte tuvo una demanda sustancial en 2025, impulsada por la expansión de la exportación de GNL, el desarrollo de energía eólica terrestre y la construcción de semiconductores en los Estados Unidos. El corredor de la Costa del Golfo en Texas y Luisiana requirió transporte de módulos en barcaza, fletamentos de semisumergibles y movimientos de transportadores modulares autopropulsados durante 2025. Los proyectos canadienses de GNL añadieron volúmenes de carga, mientras que la expansión industrial en México incrementó los movimientos de equipos a través de corredores de carretera y ferroviarios. El mercado de transporte de carga de proyecto sobredimensionada y de elevación pesada cuenta con un extenso flujo de proyectos en los Estados Unidos para el transporte de equipos de semiconductores. Las instalaciones en Clay, Taylor y Phoenix requieren movimientos continuos de sistemas de sala limpia, equipos de deposición y módulos de servicios. Estos sitios demuestran cómo la inversión en manufactura nacional puede generar demanda más allá del período de entrega normal de un solo proyecto.
Mercado de Transporte de Carga de Proyecto Sobredimensionada y de Elevación Pesada en EMEA y América del Sur
Europa, Oriente Medio y África, y América del Sur tienen patrones de demanda distintos dentro del mercado de transporte de carga de proyecto sobredimensionada y de elevación pesada. Los programas de energía eólica offshore del Mar del Norte, el Mar Báltico y el Atlántico de Europa respaldan la demanda de buques de instalación y portadores de cubierta. DEME adquirió Havfram por 900 millones de USD en 2025, lo que refleja el compromiso de capital con la capacidad de instalación offshore a medida que crecen los requisitos de turbinas. Oriente Medio está respaldado por los programas industriales de Arabia Saudita y los Emiratos Árabes Unidos, mientras que AD Ports Group anunció una red logística interior conectada por ferrocarril en los EAU en mayo de 2026. La actividad minera de América del Sur en Brasil, Chile y Perú respalda los movimientos de equipos de procesamiento. La cartera de flete ferroviario de 4.500 millones de USD del Banco Mundial en 15 proyectos activos en agosto de 2025 también apunta a trabajos destinados a mejorar los corredores de carga industrial.[4]
Panorama Competitivo
El mercado de transporte de carga de proyecto sobredimensionada y de gran elevación tiene una concentración moderada, con especialistas respaldados por activos compitiendo contra grupos logísticos diversificados. Mammoet, Sarens Group, Fagioli S.p.A., BigLift Shipping, SAL Heavy Lift y Deugro son algunos de los principales actores del mercado. Sus grúas, transportadores modulares autopropulsados y buques semisumergibles les permiten gestionar tanto la ingeniería de carga como el transporte. Esta capacidad apoya alcances de proyectos a precio fijo y llave en mano donde los clientes requieren certeza de calendario. Los transitarios de flete general pueden enfrentar mayor exposición a tarifas spot y pueden carecer de los activos necesarios para cargas o ingeniería de rutas. La diferencia se está volviendo más importante a medida que las góndolas y palas de turbinas superan los límites del equipo estándar.
COSCO SHIPPING Specialized Carriers Co., Ltd. celebró un acuerdo de fletamento a casco desnudo de 310 millones de USD en junio de 2025 para 6 nuevos buques multipropósito de gran elevación a construir en Chengxi Shipyard. Los contratos tienen una duración de 189 a 195 meses y muestran una preferencia por acuerdos de capacidad de larga duración. SAL Heavy Lift GmbH & Co. KG acordó adquirir MV Sun Shine y MV Sun Rise de Pan Ocean en septiembre de 2025. La adquisición duplicó su capacidad de portadores de cubierta semisumergibles y amplió el rango de alcances de proyectos que podía atender. Un análisis científico de 2025 sobre flotas de buques multipropósito de gran elevación encontró que el metanol era el combustible de transición más compatible entre las vías evaluadas bajo los costos de cumplimiento del sistema de comercio de emisiones de la Unión Europea, FuelEU Maritime y la Organización Marítima Internacional. Estas decisiones de flota apoyan el mercado de transporte de carga de proyecto sobredimensionada y de gran elevación y se alinean con la demanda de proyectos de energía eólica offshore, GNL, semiconductores y construcción industrial.
Las áreas abiertas para el mercado de transporte de carga de proyecto sobredimensionada y de gran elevación incluyen operaciones de buques de menores emisiones, ingeniería de rutas de primera y última milla con enfoque digital, y servicios llave en mano integrados en el sur y sudeste de Asia. La infraestructura local de gran elevación en estas áreas puede estar menos desarrollada de lo que requiere el flujo de proyectos. Los operadores que combinan estudios de rutas, monitoreo de carga en tiempo real y gestión digital de permisos pueden reducir las demandas de coordinación para los clientes de ingeniería, adquisiciones y construcción. El Banco Mundial tiene la intención de expandir su cartera activa de inversión en flete ferroviario de 4,5 mil millones de USD a más de 6 mil millones de USD en 5 años. Las mejores conexiones ferroviarias pueden reducir la necesidad de utilizar corredores de carretera más allá de su capacidad de diseño. El mercado de transporte de carga de proyecto sobredimensionada y de gran elevación sigue siendo moldeado por la disponibilidad de activos especializados y la capacidad de coordinar movimientos multimodales complejos.
Líderes de la Industria de Transporte de Carga de Proyecto Sobredimensionada y de Gran Elevación
-
DHL Group
-
DSV A/S
-
Kuehne+Nagel
-
A.P. Moller - Maersk
-
GEODIS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transporte de Carga de Proyecto Sobredimensionada y de Elevación Pesada Empresas cubiertas en este informe
- DHL Group
- DSV A/S
- Kuehne+Nagel
- A.P. Moller - Maersk
- CEVA Logistics AG
- GEODIS
- Rhenus Group
- Nippon Express Holdings, Inc.
- C.H. Robinson Worldwide, Inc.
- Trans Global Projects
- Mammoet
- Sarens Group
- Sinotrans Limited
- deugro group
- COSCO SHIPPING Specialized Carriers Co., Ltd.
- BigLift Shipping B.V.
- SAL Heavy Lift GmbH & Co. KG
- UNITED HEAVY LIFT GmbH
- Roll Group
- AAL Shipping
- Express Global Logistics
- Bahri Logistics
- Bertling Group
- Blue Water Shipping A/S
- Kerry Logistics Network Limited
Desarrollos recientes de la industria en Mercado de Transporte de Carga de Proyecto Sobredimensionada y de Elevación Pesada
- Mayo de 2026: AD Ports Group anunció el establecimiento de una red logística interior multimodal consolidada de puertos secos vinculados al ferroviario y depósitos de carga en los EAU, firmando memorandos de entendimiento con Emirates Global Aluminum, EMSTEEL Group, Al Ghurair Iron and Steel y Tenaris como clientes ancla de carga industrial que conectan el Puerto Khalifa y las Terminales de Fujairah con las zonas industriales de los EAU.
- Enero de 2026: DP World, Pakistan Railways y la Corporación Nacional de Logística iniciaron la construcción del Corredor de Flete Dedicado y el Parque Logístico Multimodal en Pipri, integrando un corredor ferroviario de 52 kilómetros desde el Puerto de Karachi hasta el Patio de Maniobras de Pipri con un centro logístico multimodal que sirve almacenamiento, consolidación de carga y distribución industrial.
- Septiembre de 2025: Deugro Canadá y DTEQ Transport Engineering Solutions entregaron un módulo de GNL de 1.334 toneladas métricas a una barcaza de cubierta en el Puerto de Corpus Christi como parte de un importante proyecto canadiense de GNL, requiriendo ingeniería de parrilla diseñada a medida y preparación coordinada de barcaza en Port Ingleside, demostrando la complejidad de ingeniería multifirma requerida para el movimiento de un solo módulo de GNL.
- Junio de 2025: ENERCON invirtió en una grúa de oruga Liebherr LR 11000 con capacidad de 1.000 toneladas métricas y una altura máxima de gancho de 200 metros para sus instalaciones de turbinas E-175 EP5 E2, añadiéndola a una flota existente que incluye 22 remolques de transporte pesado y una barcaza de empuje dedicada para el transporte de palas de rotor en vías navegables interiores.
Alcance del Informe Global del Mercado de Transporte de Carga de Proyecto Sobredimensionada y de Gran Elevación
Resumen de la segmentación
| Carretera |
| Ferroviario |
| Aéreo |
| Transporte Marítimo y por Vías Navegables Interiores |
| Petróleo y Gas |
| Minería y Metales |
| Generación y Transmisión de Energía (Incluida la Energía Renovable) |
| Construcción e Infraestructura |
| Manufactura y Plantas Industriales |
| Aeroespacial y Defensa |
| Otros (Marítimo y Construcción Naval, Telecomunicaciones, etc.) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático (ASEAN) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Modo de Transporte | Carretera | |
| Ferroviario | ||
| Aéreo | ||
| Transporte Marítimo y por Vías Navegables Interiores | ||
| Por Industria de Usuario Final | Petróleo y Gas | |
| Minería y Metales | ||
| Generación y Transmisión de Energía (Incluida la Energía Renovable) | ||
| Construcción e Infraestructura | ||
| Manufactura y Plantas Industriales | ||
| Aeroespacial y Defensa | ||
| Otros (Marítimo y Construcción Naval, Telecomunicaciones, etc.) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático (ASEAN) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de transporte de carga de proyecto sobredimensionada y de gran elevación?
Las adiciones de energía renovable, la construcción modular de GNL e industrial, y los proyectos de semiconductores están incrementando la demanda de movimientos de flete diseñados.
¿Qué tamaño tiene el mercado de transporte de carga de proyecto sobredimensionada y de gran elevación?
Se proyecta que el mercado crezca desde 164,44 mil millones de USD en 2026 y 172,73 mil millones de USD en 2027 hasta 220,74 mil millones de USD en 2032, representando una CAGR del 5,03% para 2027 a 2032.
¿Qué modo de transporte lidera el transporte de carga de proyecto?
La carretera lideró con una participación del 44,30% en 2026 porque proporciona la conexión final entre puertos o terminales ferroviarias y los sitios de proyecto. Está respaldada por remolques especializados, portadores de palas y transportadores modulares autopropulsados.
¿Qué segmento de usuario final está creciendo más rápido?
Se prevé que generación y transmisión de energía, incluida la energía renovable, registre una CAGR del 6,93% hasta 2032. Los equipos eólicos más grandes, los equipos de balance de sistema solar y los proyectos de transmisión apoyan sus requisitos logísticos. Estos proyectos también dependen de la entrega oportuna de componentes a sitios remotos o conectados a la red.
¿Qué región está creciendo más rápido en servicios de carga de gran elevación?
Asia-Pacífico lideró con una participación del 31,80% en 2026 y proyecta registrar una CAGR del 7,01% hasta 2032. El despliegue renovable de China y la construcción industrial más amplia en el Sudeste Asiático apoyan la demanda regional de carga.
¿Cuáles son las principales barreras operativas para los operadores de gran elevación?
La fragmentación de permisos, los cuellos de botella de infraestructura, los costos de activos especializados y la volatilidad de combustible, tarifas de fletamento, geopolítica y clima pueden retrasar los movimientos o elevar los costos. La congestión portuaria y el desvío marítimo pueden tensar aún más la capacidad de buques, mientras que los procesos de aprobación separados pueden complicar los movimientos a través de fronteras estatales o nacionales.